


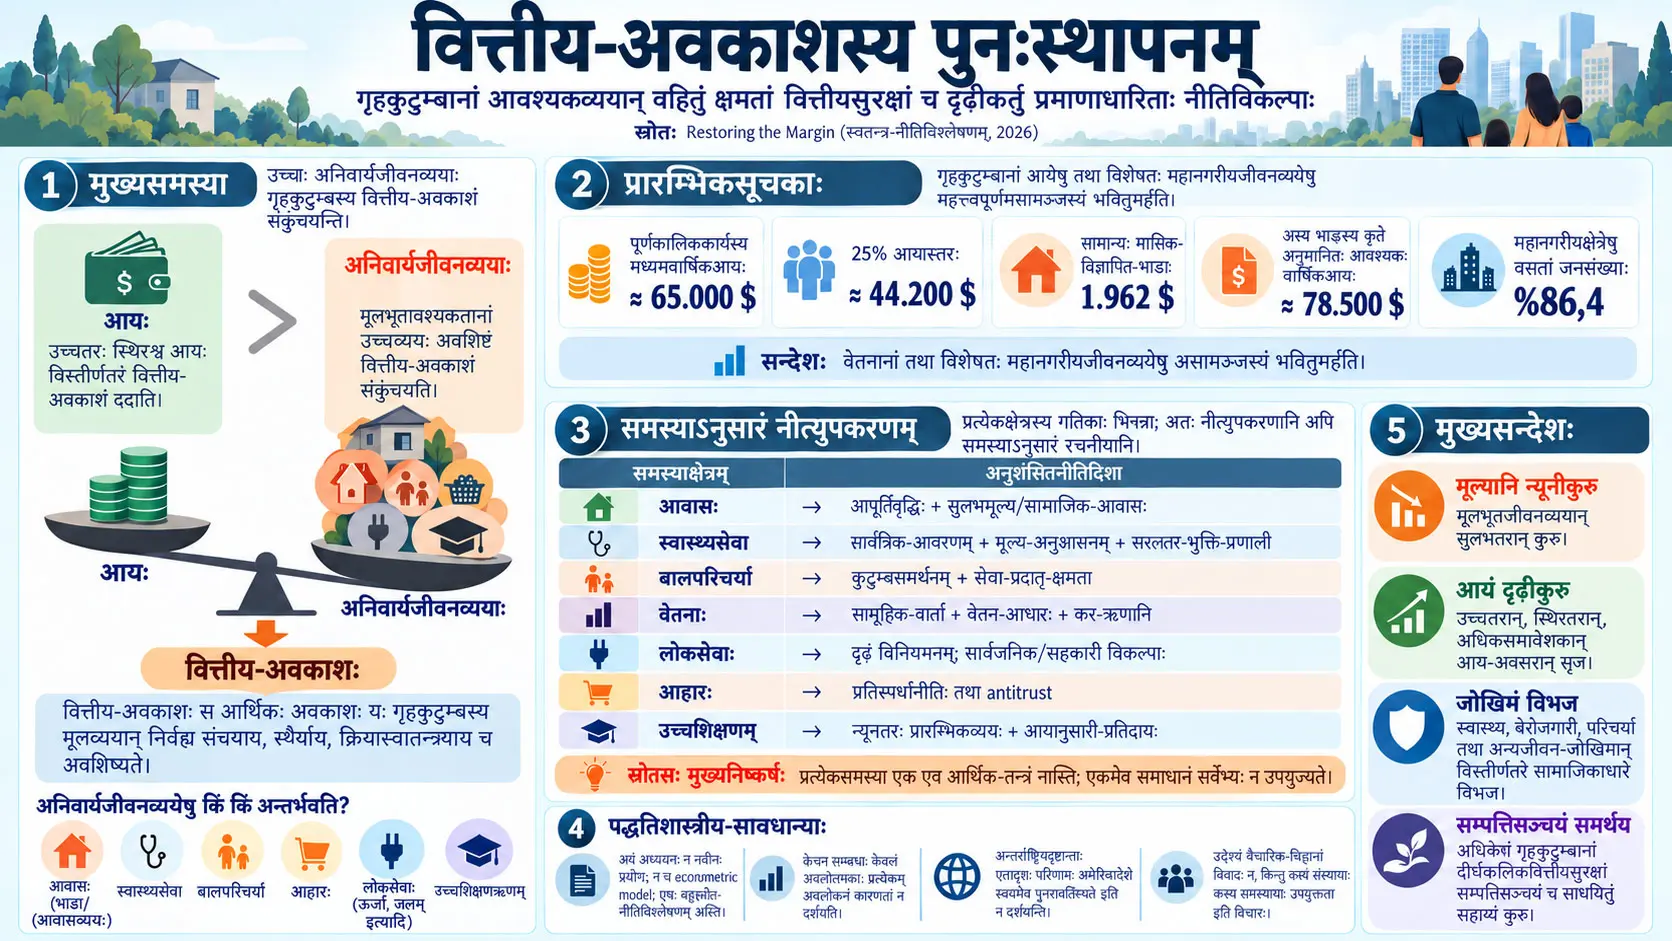
वित्तीय अवकाशः (financial margin), अस्मिन् नीतिविश्लेषणे, गृहकुटुम्बेन कार्यात् प्राप्तैः आर्थिकसंसाधनैः आवासस्य, स्वास्थ्यसेवायाः, बालपरिचर्यायाः तथा अन्येषां अनिवार्यजीवनव्ययानां निर्वाहानन्तरं सुरक्षितरीत्या निर्णयान् कर्तुं यः आर्थिकः अवकाशः अवशिष्यते तं सूचयन् मुख्यः संकल्पः अस्ति। अध्ययनं USA-देशे व्ययवहनस्य समस्यां केवलं उपभोक्तृमूल्यस्फीत्या न व्याख्याति; अपि तु वेतनानि स्थानीयावासव्ययैः, स्वास्थ्यवित्तपोषणेन, बालपरिचर्यया, सार्वजनिकसेवाभिः, खाद्यबाजारैः, शिक्षाव्ययैश्च सह मूल्याङ्कनीयानि इति प्रतिपादयति।
स्रोते 2026 वर्षस्य द्वितीयत्रैमासिके पूर्णकालिकानां वेतनभृत्यानां मध्यकं साप्ताहिकम् अर्जनं 1.251 USA डॉलर, अर्थात् वार्षिकीकरणेन प्रायः 65.000 डॉलर; 25. प्रतिशतकस्य अर्जनं तु प्रतिसप्ताहं 850 डॉलर, अर्थात् वार्षिकं प्रायः 44.200 डॉलर इति दत्तम्। Zillow इत्यस्य जुलाई 2026 मासस्य सामान्यं USA-विज्ञापितभाटकं प्रतिमासं 1.962 डॉलर, एतत् भाटकं पारम्परिकस्य व्ययवहनमानस्य अन्तर्गतं स्थापयितुं अनुमानितं वार्षिकं गृहकुटुम्ब-आयः प्रायः 78.500 डॉलर इति। अध्ययनम् एतान् अङ्कान् वेतनस्य, विशेषतः महानगरीयप्रदेशेषु, मूलजीवनव्ययैः सह असामञ्जस्यं दर्शयितुं प्रयुङ्क्ते।
विश्लेषणस्य मूलदृष्टिः एकमेव वैचारिकं वा संस्थागतं समाधानं प्रस्तावयितुं नास्ति। आवास-आपूर्तेः प्रतिबन्धेषु स्पर्धा तथा नूतन-आपूर्तेः मार्गस्य उद्घाटनम्; न्यूनायगृहकुटुम्बेषु बाजारमूल्यं वहितुम् अशक्ये subsidy तथा सामाजिकावासः; स्वास्थ्ये risk pooling तथा मूल्यनियमनम्; natural monopoly स्थितौ नियमनम् अथवा सार्वजनिक/सहकारी स्वामित्वम्; संकेन्द्रितखाद्यबाजारेषु स्पर्धानीतिः; न्यूनवेतनेषु सौदेबाजीशक्तिः तथा लक्षित-आयसहायता—एतानि भिन्नानि साधनानि इति विविच्यन्ते।
स्रोतस्य महत्त्वपूर्णा पद्धतिसम्बद्धा मर्यादा एषा यत् एते सर्वे प्रस्तावाः एकस्मात् प्रयोगात् अथवा एकस्मात् कारणात्मक-अर्थमितीय-model इत्यस्मात् न निष्पन्नाः। विश्लेषणं भिन्नकालेषु भिन्नशोधपद्धतिभिः निर्मितानि प्रमाणानि संयोजयति। अतः, उदाहरणार्थं, संघसदस्यकर्मचारिणां संघासदस्यकर्मचारिणां च वेतनयोः दृष्टः भेदः, संघीकरणेन कस्यचित् कर्मचारिणः वेतनं निश्चितमात्रया वर्धिष्यते इत्यस्य कारणात्मकः अनुमानः नास्ति। तथैव Austin-नगरस्य आवासनिर्माणं भाटकह्रासश्च नियंत्रितप्रयोगः नास्ति।
अध्ययनस्य सामान्यनीतिनिष्कर्षः एषः यत् व्ययवहनस्य समस्या केवलं मूल्यानि न्यूनीकर्तुं वा केवलम् आयं वर्धयितुं वा न संक्षेप्तव्या। गृहकुटुम्बसुरक्षायाः स्थायिवृद्धये मूल्यानि, आयाः, जोखिमं केन वह्यते, भौतिक-आपूर्तिक्षमता, तथा कालक्रमे गृहकुटुम्बानां सम्पत्तिसञ्चयस्य सम्भावना—एते सर्वे सह मूल्याङ्कनीयाः इति प्रतिपाद्यते।
वित्तीय अवकाशः किम्?
अध्ययने प्रयुक्तार्थे वित्तीय अवकाशः सः आर्थिकः कार्यक्षेत्रः अस्ति यः गृहकुटुम्बं आर्थिकदायित्वानि निर्वह्य आकस्मिकव्ययान् सहितुं, सञ्चयं कर्तुं, कार्यं वा आवासं वा परिवर्तयितुं, ऋणम् आश्रित्य तत्क्षणं न गत्वा जीवननिर्णयान् कर्तुं समर्थयति; स्रोतः एतं औपचारिकलेखांकनसमीकरणरूपेण न, किं तु affordability इत्यस्य मूल्याङ्कनार्थं प्रयुक्तं नीतिसंकल्परूपेण परिभाषयति।
केवलं मूल्यस्फीतिं निरीक्षितुं पर्याप्तं किमर्थं न मन्यते?
उपभोक्तृमूल्यसूचकाङ्कः निश्चितस्य वस्तु-सेवा-समूहस्य मूल्येषु औसतपरिवर्तनं मापयति। परन्तु अध्ययनस्य समस्या अधिकविस्तृता आर्थिकसुरक्षासमस्या अस्ति—कर्मचारी स्वनिवासप्रदेशे कार्यप्रवेशयोग्यम् आवासं वहितुं शक्नोति वा, स्वास्थ्यजोखिमं वित्तपोषयितुं शक्नोति वा, स्वजीवनवृत्तेः आरम्भिकवर्षेषु बालपरिचर्याव्ययं वहितुं शक्नोति वा, निवृत्त्यर्थं वा आवासप्रारम्भिकभुक्त्यर्थं वा सञ्चयं कर्तुं शक्नोति वा।
अतः सामान्य-मूल्यस्फीतिः मन्दीभवति चेत् अपि, आवासः, स्वास्थ्यं वा बालपरिचर्या इव उच्चबजटांशयुक्ताः क्षेत्राः वेतनानां तुलनया महर्घाः तिष्ठन्ति चेत् गृहकुटुम्बस्य उपरि दबावः स्थातुं शक्नोति। स्रोतस्य “margin” दृष्टिः औसत-आर्थिकसूचकानां व्यक्तिगत-गृहकुटुम्ब-बजटसुरक्षायाश्च मध्ये एतं भेदं दृश्यं कर्तुं प्रयतते।
वित्तीय अवकाशः केवलं मासान्ते अवशिष्टं धनं नास्ति
स्रोतस्य संकल्पः केवलं वर्तमान-आयः ऋणं वर्तमान-बिल-व्ययः इत्यस्मात् विस्तृततरः। पर्याप्तवित्तीयावकाशयुक्तं गृहकुटुम्बम् आकस्मिकं वाहन-मरम्मतव्ययं वहितुं, दुष्कर्म त्यक्तुं, स्वजनस्य परिचर्यां कर्तुं, सन्तानोत्पत्तिनिर्णयं वित्तपोषयितुं, निवृत्त्यर्थं सञ्चयं कर्तुं वा स्थानान्तरणं कर्तुं शक्नोति। अवकाशः अत्यल्पः चेत्, कागदोपरी ऋणानि दातुं शक्नुवदपि गृहकुटुम्बम् आर्थिकतया भङ्गुरं भवितुं शक्नोति।
स्रोतः आरम्भिकं मात्रात्मकं सारणीं कथं निर्माति
| सूचकः | स्रोते दत्तं मूल्यं | विश्लेषणे भूमिका |
|---|---|---|
| 2026 द्वितीयत्रैमासिकस्य मध्यकं पूर्णकालिकं साप्ताहिकम् अर्जनम् | 1.251 USA डॉलर; वार्षिकीकरणेन प्रायः 65.000 डॉलर | सामान्यपूर्णकालिककर्मचारिणः अर्जनपरिमाणं दर्शयति। |
| 25. प्रतिशतकस्य पूर्णकालिकं साप्ताहिकम् अर्जनम् | 850 डॉलर; वार्षिकीकरणेन प्रायः 44.200 डॉलर | न्यूनतरवेतनयुक्तानां पूर्णकालिककर्मचारिणां क्रयक्षमतां दर्शयति। |
| जुलाई 2026 मासस्य सामान्यं USA-विज्ञापितभाटकं | प्रतिमासं 1.962 डॉलर | नूतनं भाटकावासं अन्विष्यमाणैः गृहकुटुम्बैः सम्मुखीक्रियमाणं बाजारमूल्यं सूचयति। |
| उक्तभाटकस्य कृते Zillow-दत्तः आयानुमानः | वार्षिकं प्रायः 78.500 डॉलर | सामान्यभाटकस्य सामान्यवेतनस्य च तनावं दर्शयितुं प्रयुज्यते। |
| महानगरीयप्रदेशेषु वसन्ती USA-जनसंख्या | %86,4 | आवास-श्रमबाजार-असामञ्जस्यं केवलं कतिपयकेन्द्रनगराणां समस्या नास्ति इति समर्थयितुं प्रयुज्यते। |
न्यूनायभाटकदाराणां व्ययदबावः
Harvard Joint Center for Housing Studies इत्यस्मात् उद्धृतानां 2024 परिणामानुसारं, वार्षिक-आयः 30.000 डॉलरतः न्यूनः ये भाटकदाराः तेषां %83 आवासव्ययभारयुक्ताः, %66 तु स्व-आयस्य अर्धात् अधिकं आवासे सार्वजनिकसेवासु च व्ययन्तः “गम्भीरव्ययभार” वर्गे सन्ति। अस्मिन् आयवर्गे मध्यक-भाटकदार-गृहकुटुम्बस्य आवासव्ययानन्तरं सर्वेषां अन्यावश्यकतानां कृते प्रतिमासं केवलं 210 डॉलर अवशिष्यते इति उद्ध्रियते।
स्रोतः अपि जुलाई 2026 मासस्य सामान्य-विज्ञापित-भाटकानि San Francisco-नगरे 3.372 डॉलर, Seattle-नगरे 2.282 डॉलर, Chicago-नगरे 2.253 डॉलर, Atlanta-नगरे 1.855 डॉलर, Portland-नगरे 1.810 डॉलर, New Orleans-नगरे 1.604 डॉलर, Detroit-नगरे 1.531 डॉलर इति ददाति। अध्ययनस्य उद्देश्यं एतानि नगराणि समानरूपेण महर्घाणि इति वक्तुं न, किं तु स्थानीयवेतनस्य स्थानीयावासव्ययस्य च असामञ्जस्यं प्रदेशानुसारं बहु परिवर्तितुं शक्नोति इति दर्शयितुम्।
प्रत्येकस्य affordability-समस्यायाः कृते एकैव नीतिः किमर्थं न प्रयुज्यते?
अध्ययनानुसारं आवासः, स्वास्थ्यं, बालपरिचर्या, विद्युत्-जल-जालानि, खाद्य-खुद्रविक्रयः, वेतनानि, उच्चशिक्षावित्तपोषणं च भिन्न-आर्थिक-यन्त्राणि धारयन्ति; अतः एकमेव सार्वजनिक-निजी, बाजार-राज्य अथवा subsidy-deregulation सूत्रं सर्वेषु क्षेत्रेषु न प्रयोज्यम्। नीतिसाधनस्य चयनात् पूर्वं सम्बन्धितक्षेत्रस्य वास्तविकः प्रतिबन्धः आपूर्त्यभावः, बाजारशक्तिः, बीमाजोखिमः, natural monopoly, liquidity constraint अथवा दुर्बला सौदेबाजीशक्तिः इति निदानं करणीयम् इति प्रस्ताव्यते।
liquidity constraint किम्?
liquidity constraint इति अवस्था यत्र व्यक्तेः वा परिवारस्य भविष्ये आयार्जनस्य सम्भावना सती अपि, अद्यतनं महद्व्ययं वहितुं पर्याप्तं नगदं वा योग्यवित्तपोषणं वा न लभ्यते। बालपरिचर्या स्रोतस्य प्रमुखम् उदाहरणम्: परिचर्याव्ययः विशेषतः युवानां जीवनवृत्तेः सञ्चयस्य च आरम्भिकावस्थायाम् उदेति।
positive externality किम्?
positive externality इति यदा सेवायाः लाभः केवलं तां क्रीणाति तस्मिन् व्यक्तौ न तिष्ठति, अपि तु अन्येभ्यः व्यक्तिभ्यः समाजाय च प्रसार्यते। स्रोतः बालपरिचर्यां अस्मिन् दृष्टिकोणे पश्यति; गुणवत्तायुक्तस्य प्रारम्भिकपरिचर्यायाः परिणामेभ्यः न केवलं मातापितरौ, अपि तु बालकः विस्तृतः समाजश्च लाभं प्राप्नुयुः। अतः निजीरीत्या दातुं शक्यमानं मूल्यं सामाजिकतया समर्थनीया सेवामात्रा च समानौ न भवेताम्।
natural monopoly किम्?
natural monopoly इति सा बाजारव्यवस्था यत्र समानं भौतिकजालं स्पर्धकसंस्थाभिः पुनः पुनः निर्मातुं आर्थिकतया अक्षमता भवितुं शक्नोति। विद्युत्-वितरण-ताराः जल-जालानि च स्रोते अस्य वर्गस्य उदाहरणानि। अतः अध्ययनं सामान्य-खुद्रस्पर्धातः भिन्नतया एतेषु क्षेत्रेषु दृढमूल्य-निवेशन-नियमनस्य तथा सार्वजनिकस्य वा सहकारी-स्वामित्वस्य मूल्याङ्कनं समर्थयति।
risk pooling स्वास्थ्ये किमर्थं महत्त्वपूर्णम्?
risk pooling इति यन्त्रणा व्यक्तीनां स्वास्थ्यव्ययान्, ये कदा कियत्परिमाणेन च उद्भविष्यन्ति इति अनिश्चिताः, विस्तृततरजनसमूहे वितरति। अध्ययनस्य स्वास्थ्यभागे मुख्यः प्रश्नः चिकित्सालयाः अनिवार्यतया सार्वजनिकस्वामित्वे स्युः वा न वा इति न; अपि तु वित्तपोषणव्यवस्था जोखिमान् कियत् व्यापकं विभजति, मूल्यानि कियत् नियन्त्रयति, आवश्यकसेवायाः प्रवेशं कियत् स्थायितया साधयति इति।
| क्षेत्रम् | मुख्यसमस्या | स्रोते सर्वाधिकं समर्थितः दिशानिर्देशः | प्राथमिकता |
|---|---|---|---|
| आवासः | आपूर्तिबन्धनानि + न्यूनायानां बाजारमूल्यं वहितुम् अशक्यता | zoning/permit सुधारः + अवसंरचना + सामाजिकं तथा affordability-आवासम् | अत्युच्चा |
| स्वास्थ्यं | उच्चमूल्यानि, खण्डितं वित्तपोषणम्, प्रशासनिकजटिलता, जोखिमश्च | universal coverage + सौदेबाज्या/प्रशासनतः निर्धारितमूल्यानि + सरलतरभुक्तिव्यवस्था | अत्युच्चा |
| बालपरिचर्या | liquidity constraint, positive externality तथा श्रमप्रधान-आपूर्तिः | विस्तीर्णसार्वजनिकसहायता अथवा गुणवत्तामानकैः सह प्रायः सार्वत्रिकप्रदायः | अत्युच्चा |
| वेतनानि | दुर्बला सौदेबाजीशक्तिः तथा असमानवेतनवृद्धिः | सामूहिकसौदेबाजी + वेतनाधाराः + refundable worker tax credits | उच्चा |
| सार्वजनिकसेवाः | natural monopoly | दृढं tariff regulation; यत्र लाभकरं तत्र सार्वजनिक/सहकारी स्वामित्वम् | मध्यमा-उच्चा |
| खाद्य-खुद्रविक्रयः | स्थानीयसंकेन्द्रणं तथा बाजारप्रवेशबाधाः | antitrust + प्रवेशसहायता; सार्वजनिक/सहकारीदुकानानि केवलं स्थायिसेवाशून्यप्रदेशेषु | मध्यमा |
| उच्चशिक्षा | आरम्भिकवित्तपोषणं तथा ऋणजोखिमः | न्यूनतरं सार्वजनिकविश्वविद्यालयशुल्कम्, grants, उत्तरदायीऋणम्, आयसंवेदी पुनर्भुक्तिः | मध्यमा-उच्चा |
एताः प्राथमिकताश्रेण्यः किं सूचयन्ति?
“अत्युच्चा”, “उच्चा” अथवा “मध्यमा” इत्येताः अभिव्यक्तयः स्रोतनीतिविश्लेषणस्य स्वकीयाः प्राथमिकताश्रेण्यः; स्वतन्त्रं गणितीयाङ्कनतन्त्रं वा सांख्यिकीयमहत्त्वश्रेणी वा न। अध्ययनं गृहकुटुम्बेषु व्ययदबावस्य परिमाणं, प्रमाणानां दिशा, नीत्याः सम्भावितप्रभावं च आधृत्य गुणात्मकतया प्राथमिकतां निर्धारयति।
आवासः: आपूर्तिः आयश्च एकस्मिन् समये समस्या
स्रोतः आवासं द्वे पृथक् समस्ये इव पश्यति। प्रथमा समस्या उच्चमागयुक्तप्रदेशेषु नूतनावासनिर्माणं प्रतिबध्नन्ति ये zoning, अनुमतिप्रक्रिया, अवसंरचना, निर्माणव्ययः भूमिसीमाश्च। द्वितीया समस्या तु एषा यत् आवास-आपूर्तिः वर्धते चेदपि अत्यल्पायगृहकुटुम्बं बाजारभाटकं दातुम् अशक्नोति।
अतः प्रस्तावः केवलं “अधिकं निजी-आवासम्” अथवा केवलं “अधिकं सामाजिकावासम्” इति न। उच्चमागप्रदेशेषु apartment, row house, accessory dwelling unit तथा लघुबहुकुटुम्बीयभवनानि विस्तृतक्षेत्रेषु वैधीकर्तुं; कार्यस्थलानां उच्चक्षमतायुक्तसार्वजनिकयातायातस्य च समीपे घनत्वं वर्धयितुं; parking-अनिवार्यताः न्यूनीकर्तुं अनुमतिप्रक्रियाश्च अधिकपूर्वानुमेयाः कर्तुं प्रस्ताव्यते। तदतिरिक्तं ये न्यूनायसमूहाः अद्यापि बाजारमूल्यं वहितुं न शक्नुवन्ति तेषां कृते सार्वजनिकसंस्था, nonprofit संस्था, community land trust तथा आयसीमितावास-भण्डारस्य विस्तारः आवश्यकः इति समर्थ्यते।
Austin-उदाहरणं किं दर्शयति?
स्रोतः कथयति यत् 2015–2024 मध्ये Austin-नगरे प्रायः 120.000 नूतनावासाः योजिताः, आवास-भण्डारश्च प्रायः %30 वर्धितः। एषा वृद्धिः राष्ट्रव्यापिवृद्धेः त्रिगुणात् अधिका इति वर्ण्यते। तस्मिन्नेव काले घनत्व, अनुमति, code इत्येषु परिवर्तनानि कृतानि; 250 मिलियन डॉलर-मूल्यस्य affordability housing bond अपि प्रयुक्तः।
मूल्यस्फीत्या समायोजितानि नगरभाटकानि 2021 औसतात् 2025 औसतपर्यन्तं %19 न्यूनानि अभवन्; पुरातन-Class C apartment-भाटकानि तु 2023–2024 काले %11,4 न्यूनानि इति उद्ध्रियते।
किन्तु स्रोतः एतत् नियंत्रितप्रयोगरूपेण न प्रस्तुतयति। तस्मिन्नेव काले अनेकाः सुधाराः, आर्थिकचक्राणि, बाजारपरिवर्तनीयाश्च आसन्, अतः प्रत्येकनियमनस्य स्वतन्त्रः कारणात्मकप्रभावः पृथक् न निर्धारितः। Austin-उदाहरणस्य संकीर्णतरः समर्थितः निष्कर्षः एषः यत् विशाल-आपूर्तिवृद्धिः भाटकदबावं न्यूनीकर्तुं शक्नोति इत्यनेन सह अनुरूपं निरीक्षणात्मकं प्रमाणं विद्यते।
मागसहायता एकाकिनी किमर्थं पर्याप्ता न मन्यते?
यत्र आपूर्तिः भौतिकतया स्थिरा तत्र भाटकदातारं वा क्रेतारं वा अधिकक्रयशक्त्या समर्थयितुं विद्यमानावासेषु उच्चतरप्रस्तावान् अपि जनयितुं शक्नोति। अतः स्रोतः भाटकसहायता, voucher अथवा down-payment सहायता इत्येतान् सर्वथा न निराकरोति; किन्तु आपूर्तिसङ्कुचितप्रदेशेषु एताः सहाय्ययोजनाः नूतनावासनिर्माणं सम्भावयन्तीभिः नीतिभिः सह चालनीयाः इति प्रतिपादयति।
स्वास्थ्यव्यवस्था: मुख्यः प्रश्नः सार्वजनिकं वा निजी वा?
स्रोतानुसारं मुख्यः प्रश्नः स्वामित्वस्य नाम न, अपि तु जोखिमाः कथं pool क्रियन्ते, मूल्यानि कथं नियन्त्र्यन्ते, प्रशासनिकव्ययाः कियत् न्यूनीक्रियन्ते, स्वास्थ्यकर्मचारिणः सेवाक्षमता च रक्ष्येते वा, आवश्यकपरिचर्यायाः आर्थिकप्रवेशः साध्यते वा इति।
स्रोते USA-स्वास्थ्यव्ययः 2024 वर्षे 5,3 ट्रिलियन डॉलर, प्रति व्यक्तिं 15.474 डॉलर, GDP-स्य %18,0 इति दत्तः। Commonwealth Fund-तुलनात् उद्धृतानुसारं एषः व्ययः OECD-औसतस्य प्रायः द्विगुणं समीपं गच्छति, यदा प्रायः 27 मिलियन अमेरिकीयाः बीमारहिताः अवशिष्टाः।
CBO-इत्यस्य Medicare-आधारितान् पञ्च उदाहरणात्मकान् single-payer विन्यासान् model-कृतानि अध्ययनानि स्रोते विशेषतः विन्यासभेदान् दर्शयितुं प्रयुक्तानि। 2030 वर्तमानविधि-प्रक्षेपणस्य तुलनया राष्ट्रीयस्वास्थ्यव्यये परिवर्तनं परिदृश्यानुसारं प्रायः 0,7 ट्रिलियन डॉलर-ह्रासात् 0,3 ट्रिलियन डॉलर-वृद्धिपर्यन्तं परिवर्तितम्।
न्यूनतराः सेवाप्रदाता-भुक्तिदराः तथा न्यूनतरः भुक्तिव्यवस्थायाः प्रशासनिकव्ययः सञ्चयस्य मुख्ययन्त्राणि, यदा अधिकस्वास्थ्यसेवोपयोगः व्ययं वर्धयितुं मुख्ययन्त्रणा। केषुचित् न्यूनभुक्ति-न्यूनरोगी-व्ययभागीदारी-परिदृश्येषु मागवृद्धिः आपूर्तिक्षमतावृद्धिम् अतिक्रान्तवती; फलतः congestion तथा अपूरितमागस्य जोखिमः उद्भूतः।
अतः स्रोतः “single payer अवश्यं सस्ततरः” अथवा “विद्यमानं निजी-तन्त्रं अवश्यं रक्षणीयम्” इति एकदिशं निष्कर्षं न ददाति। नियन्त्रितं private insurance, public option, all-payer मूल्यनियमनम्, nonprofit insurance अथवा single payer model इत्येतान् कुलव्ययः, गृहकुटुम्बव्ययः, प्रवेशः, प्रशासनिकभारः, चयनस्वातन्त्र्यं, स्वास्थ्यसेवाक्षमता च सह तुलयितुं प्रस्तावयति।
All-payer rate setting किम्?
All-payer rate setting इति तादृशी व्यवस्था यत्र भिन्नाः बीमादातारः समानस्वास्थ्यसेवायाः कृते पूर्णतया पृथक् मूल्यानि सौदेबाज्या न निर्धारयन्ति; अपि तु सेवामूल्यानि सर्वान् वा विस्तृतं भुगतानकर्ता-समूहं वा आवृत्य सामान्यानियमैः अथवा नियमनैः निर्धारितानि भवन्ति। स्रोतः एतत् single payer-तः पृथक् मूल्यनियमन-विकल्परूपेण पश्यति।
बालपरिचर्यायां परिवाराय सेवाप्रदात्रे च उभाभ्यां सहायता किमर्थं आवश्यकम्?
स्रोतः सूचयति यत् केवलं परिवाराय धनं दातुं पर्याप्तं न भवेत्। बालपरिचर्या श्रमप्रधानसेवा; पर्याप्तकर्मचारिणः, सुविधाः, भौतिकक्षमता च न सन्ति चेत् माग-सब्सिडी प्रतीक्षासूचीं वा मूल्यवृद्धिं वा जनयितुं शक्नोति।
CBO-परिशीलितप्रमाणेषु उद्धृतस्य एकस्य अध्ययनस्य अनुसारं अत्यल्पाय-एकलमातृभ्यः दत्ताः बालपरिचर्या-सब्सिडी रोजगारं 8–25 प्रतिशताङ्कैः वर्धितवत्यः इति प्रतिवेदितम्। स्रोतः एतत् अपि विशेषतः वदति यत् प्रभावः जनसमूहस्य कार्यक्रमविन्यासस्य च अनुसारं परिवर्तते।
अतः प्रस्तावः एषः—गृहकुटुम्बभुक्तिं आयस्य भागेन सीमयन्तीभिः सहाय्ययोजनाभिः सह परिचर्याकर्मचारिणां वेतनं, प्रशिक्षणं, सुविधाः, सेवाप्रदातृक्षमता च वित्तपोषणीया।
वेतनानि तथा सौदेबाजीशक्तिः
2025 वर्षे पूर्णकालिक-संघसदस्यानां मध्यकं साप्ताहिकम् अर्जनं 1.404 डॉलर, असंघसदस्यानां तु 1.174 डॉलर इति दत्तम्। एषः प्रायः भेदः प्रत्यक्षतया “संघसदस्यता एतावता वेतनवृद्धिं जनयति” इति न प्रयोज्यः।
BLS इत्यस्य चेतावनीवत् व्यवसायः, क्षेत्रम्, वयः, संस्थायाः आकारः, भूगोलः तथा अन्यकर्मचारीविशेषताः द्वयोः समूहयोः भिन्नाः। केषुचित् व्यावसायिकवर्गेषु सरलः सम्बन्धः विपरीतदिशायामपि भवितुं शक्नोति। स्रोतस्य निष्कर्षः एषः यत् वेतनानि केवलं उत्पादकता-श्रममागाभ्यां न, अपि तु श्रमसंस्थाभिः सौदेबाजीसंरचनया च सम्बद्धानि।
नीतिविकल्पेषु सामूहिकसौदेबाज्याः प्रक्रियात्मकबाधानां न्यूनता, अवैधप्रतिशोधस्य विरुद्धं दण्डाः, शीघ्रतरप्रतिनिधि-निर्वाचनानि, केषुचित् क्षेत्रेषु sectoral अथवा multi-employer bargaining, तथा मूल्यस्फीति-वेतनसूचकयोः सह अनुबद्धाः वेतनाधाराः ये कालक्रमे वास्तविकमूल्यं पूर्णतया न नश्यन्ति, अन्तर्भवन्ति।
refundable tax credit किं करोति?
refundable tax credit इति आयसहायतासाधनं यत्र कर्मचारिणः गणित-आयकरदायित्वात् credit अधिकः भवति चेत् अन्तरभागः गृहकुटुम्बाय भुक्तिरूपेण वा refund-रूपेण वा अवशिष्टः भवितुं शक्नोति। स्रोतः Earned Income Tax Credit इत्येतं न्यून-मध्यमाय-कर्मचारीपरिवाराणां कृते विस्तृतप्रमाणाधारयुक्तं पूरकसाधनं मन्यते; किन्तु विद्यमानविन्यासः सन्तानरहितकर्मचारिभ्यः न्यूनतरं उदारः, केचन marriage penalty-प्रभावाश्च जनयितुं शक्नोति इति अपि वदति।
स्रोतस्य महत्त्वपूर्णा मर्यादा एषा यत् एते credits आवासस्य वा स्वास्थ्यव्यवस्थायाः वा बुनियादीव्ययसमस्यायाः स्थानं न गृह्णीयुः। tax credit उपयोज्यम् आयं वर्धयितुं शक्नोति; किन्तु एकाकी नूतनावासं, स्वास्थ्यकर्मचारिणः, बालपरिचर्याक्षमता वा न उत्पादयति।
विद्युत्-जलादयः natural monopolies
स्रोते 2024 EIA-दत्तांशं प्रयुञ्जानस्य American Public Power Association-तुलनानुसारं गृहविद्युत्-tariff सार्वजनिकविद्युत्-उद्योगेषु औसतं 14,3 cent/kWh, investor-owned utilities मध्ये 16,8 cent/kWh इति दत्तम्। सार्वजनिकविद्युत्-उद्योगेषु औसत-गृहविद्युत्-बिलानि प्रायः %13 न्यूनानि, सार्वजनिकविद्युत् USA-विद्युत्ग्राहकानां प्रायः %15 सेवते इति उद्ध्रियते।
किन्तु भूगोलः, उत्पादनमिश्रणम्, ग्राहकघनत्वम्, पुरातनावसंरचना, वित्तपोषणस्थितयश्च सार्वजनिक-निजीसंस्थयोः भिन्नाः; अतः स्रोतः एतं भेदं municipalization-स्य सार्वत्रिककारणात्मक-श्रेष्ठत्वरूपेण न व्याख्याति। निष्कर्षः केवलं सार्वजनिकउद्योगः व्यवहार्यः संस्थागतः model अस्ति इति दर्शयति।
खाद्यबाजारेषु प्रथमं स्पर्धानीतिः किमर्थम्?
स्रोतः खाद्य-खुद्रविक्रयं विद्युत्-जलवितरणवत् natural monopoly न मन्यते। अतः प्रथमः विकल्पः राष्ट्रव्यापि सार्वजनिक-खाद्यदुकानानि स्थापयितुं न, अपि तु बाजारप्रवेशं स्पर्धकानां मध्ये स्पर्धां च रक्षितुम्।
Kroger-Albertsons merger उदाहरणरूपेण प्रयुज्यते। FTC 24,6 बिलियन डॉलर-मूल्यस्य व्यवहारस्य द्वयोः महाशृङ्खलयोः प्रत्यक्षस्पर्धां न्यूनीकरिष्यति, मूल्यानि वर्धयितुं शक्नोति, गुणवत्ता-चयनं न्यूनयितुं शक्नोति, खाद्यदुकान-कर्मचारिणां श्रमस्पर्धां दुर्बलां कर्तुं शक्नोति इति कारणेन merger-विरोधं कृतवती; दिसंबर 2024 मध्ये संघीयन्यायालयः व्यवहारं स्थगयन्तं preliminary injunction आदेशं दत्तवान्।
विश्लेषणेन प्रस्तावितानि सामान्यसाधनानि—संकेन्द्रितस्थानीयबाजारेषु कठोरतर merger-निरीक्षणम्, प्रवेशबाधां जनयन्तीषु exclusionary real-estate व्यवस्थासु हस्तक्षेपः, स्वतन्त्र-सहकारी खाद्यदुकानेभ्यः सहायता, तथा स्थायिखाद्यप्रवेश-शून्यप्रदेशेषु सार्वजनिकानां वा nonprofit स्थानीयविकल्पानां मूल्याङ्कनम्।
उच्चशिक्षा-ऋणे stock-flow भेदः
स्रोतः विद्यमान-विद्यार्थिऋण-stock तथा भविष्ये शिक्षार्थं ऋणग्रहणम् आवश्यकं करोति यत् शिक्षामूल्यं तयोः भेदं करोति। आयसंवेदी पुनर्भुक्तिः विद्यमानऋणग्राहिणः मासिकभारं न्यूनयितुं शक्नोति; किन्तु एकाकिनी विश्वविद्यालयशुल्कवृद्धिं वा नूतनविद्यार्थिनां उच्चऋणेन स्नातकत्वं वा न निरोद्धुं शक्नोति।
अधिकस्थायी सुधार-पैकेज् आवश्यकताधारित-grants-वृद्धिं, सार्वजनिकउच्चशिक्षाशुल्कस्य पूर्वानुमेय-संघीय-राज्य-वित्तपोषणेन न्यूनतां, community college तथा उच्चमूल्य-तकनीकीशिक्षायाः सस्ततां, तथा निरन्तरं न्यून completion वा repayment प्रदर्शनयुक्तसंस्थासु दृढतर-accountability स्थापनां समावेशयति।
अन्तर्राष्ट्रीयतुलनाः USA-कृते प्रत्यक्षकारणात्मकं प्रमाणं किम्?
न। अध्ययनं Denmark, Sweden, Norway, Finland, Germany, Netherlands, Switzerland, Canada, Australia, United Kingdom इत्यादीन् देशान् विशिष्टसंस्थागतयन्त्रणानां व्यवहार्यतां trade-offs च द्रष्टुं प्रयुङ्क्ते; जनसांख्यिकी, करसंरचना, स्वास्थ्यक्षमता, श्रमबाजारः, शासनभेदाश्च कारणात् अन्यदेशस्य परिणामः USA-देशे स्वयमेव पुनरावर्तिष्यते इति न प्रतिपाद्यते।
tax wedge किम्?
tax wedge, कर्मचारिणः हस्ते प्राप्तवेतनस्य नियोक्तुः कुलश्रमव्ययस्य च मध्ये कर-सामाजिकयोगदानजन्यं भेदं मापयन् सूचकः। स्रोते प्रयुक्तस्य OECD-परिभाषायां व्यक्तिगत-आयकरः, कर्मचारी-नियोक्ता-सामाजिकसुरक्षा-योगदानानि च योज्यन्ते, नगदसहायताः निष्कास्यन्ते, परिणामश्च कुलश्रमव्ययस्य अंशरूपेण व्यक्तः।
| देशः | tax wedge |
|---|---|
| USA | %30,0 |
| Denmark | %35,8 |
| Norway | %36,4 |
| Sweden | %41,1 |
| Finland | %42,5 |
अध्ययनस्य वित्तीयपाठः एषः यत् विस्तृत-सार्वत्रिकसेवाः केवलं लघु-अतिधनिकजनसमूहे आरोपितैः करैः वित्तपोषिताः इति मान्यं न। स्कैन्डिनेविय-व्यवस्थासु विस्तृतसामाजिककार्यक्रमाः विस्तृततर-आयाधारात् संगृहीतैः करैः सामाजिकयोगदानैश्च समर्थ्यन्ते इति विशेषतः सूच्यते।
सार्वजनिकव्ययः वर्धते चेत् समाजस्य कुलव्ययः अवश्यं वर्धते किम्?
न। स्रोतः विशेषतः सार्वजनिक-बजटस्य समाजस्य कुल-संसाधनव्ययस्य च भेदं करोति। नियोक्तृदत्तः स्वास्थ्यबीमा-premium अथवा गृहकुटुम्बदत्तः deductible यदि करेन वा सामाजिकयोगदानेन वा प्रतिस्थाप्यते, सार्वजनिकबजटं वर्धितुं शक्नोति; किन्तु समानसेवायाः कृते समाजस्य कुलव्ययः स्वयमेव समानमात्रया न वर्धते।
विपरीतमपि सत्यं: निजीव्ययं सार्वजनिकबजटे स्थानान्तरयितुं तं स्वयमेव सस्ततरं न करोति। स्रोतानुसारं यथार्थमूल्याङ्कनं कुल-सार्वजनिक + निजी-व्ययः, गृहकुटुम्बेषु तस्य वितरणम्, सेवागुणवत्ता, जोखिमं केन वह्यते इत्येतैः करणीयम्।
USA-देशस्य निजी-सामाजिकव्ययाः 2021 वर्षे GDP-स्य %12,8 इति उद्ध्रियन्ते। स्रोतः एतत् विशेषतः private health insurance तथा retirement व्ययैः सम्बद्धं वदति। अतः केवलं सार्वजनिकसामाजिकव्ययं निरीक्षितुं देशानां समाजस्तरीयसामाजिकव्ययान् पूर्णतया तुलयितुं न शक्नोति।
अध्ययनस्य विधिः परिणामाश्च
एतत् अध्ययनं कस्य प्रकारस्य विधिं प्रयुङ्क्ते?
स्रोते पारम्परिकः Materials and Methods विभागः, sample selection, econometric model, regression equation अथवा systematic review protocol न विद्यते। अध्ययनं स्ववर्णनानुसारं independent policy analysis अस्ति तथा BLS, Census Bureau, Zillow, Harvard Joint Center for Housing Studies, CMS, CBO, FTC, OECD, Treasury, EIA, GAO, Urban Institute तथा अन्यसंस्थागतस्रोतेभ्यः भिन्नप्रकाराणि प्रमाणानि संश्लेषयति।
अतः अध्ययनस्य विधिः अधिकयुक्ततया बहुस्रोत-नीतिप्रमाण-संश्लेषणं तथा संस्थागततुलना इति वर्णयितुं शक्यते। एषा परिभाषा नूतनशोधविधेः दावा न; दस्तावेजे कृतस्य विश्लेषणात्मककार्यस्य प्रकृतिं व्याख्याति।
नीतिमूल्याङ्कनार्थं स्रोतः प्रयुञ्जते चत्वारः परीक्षाः
प्रथमं नीतिप्रस्तावः वास्तवतः प्रदर्शितं गृहकुटुम्बदबावस्य स्रोतं लक्ष्यीकुर्यात् इति कथ्यते। द्वितीयं, हस्तक्षेपः तं दबावं परिवर्तयितुं शक्नोति इत्यस्य प्रमाणं भवेत्। तृतीयं, विकल्पाः केवलं वैचारिक-नामैः निरस्ताः न भूत्वा तुलनीयाः। चतुर्थं, व्ययाः trade-offs च न गोपनीयाः।
स्रोते गणितीयं model वा सूत्रं वा अस्ति किम्?
न। स्रोते वित्तीय-अवकाशं गणयितुं औपचारिकसमीकरणं, econometric estimation model अथवा optimization function न दत्तम्। अतः Verianla-माकाले स्रोते न विद्यमानं “financial margin formula”, policy score अथवा cost-benefit equation न निर्मितम्।
आवासनीतौ मुख्यं निष्कर्षम्
स्रोतः उच्चमागप्रदेशेषु आवास-आपूर्तिं वर्धयितुं zoning तथा permit reform इत्येतान् मूलसाधनानि मन्यमानः, अत्यल्पायगृहकुटुम्बानां कृते बाजार-आपूर्तिः एकाकिनी पर्याप्ता न भविष्यति इति प्रतिपादयति। अतः अधिकं market housing तथा प्रत्यक्ष affordability/social housing सहायता परस्परविकल्पौ न, भिन्नसमस्यानां पूरकसाधनानि इति प्रस्तुतौ।
स्वास्थ्यनीतौ मुख्यं निष्कर्षम्
USA-देशस्य कुलस्वास्थ्यव्ययः पूर्वमेव अतीव उच्चः इति कारणेन अध्ययनं समस्यां केवलं “अधिकं धनं व्ययितुम्” इति न परिभाषयति। मुख्यनीतिसमस्या वित्तपोषणस्य, मूल्यनिर्धारणस्य, प्रशासनिकजटिलतायाः, risk pooling इत्यस्य, क्षमतायाश्च सम्बन्धस्य पुनर्व्यवस्था।
स्रोतः universal coverage-लक्ष्यं एकेन स्वामित्व-model इत्यनेन न समीकुरुते। चिकित्सालयाः चिकित्सकाश्च सार्वजनिकाः, nonprofit अथवा निजी संस्थाः भवितुं शक्नुवन्ति; बीमाजोखिमः मूल्यनियमनं च कियत् केन्द्रीक्रियेताम् इति पृथक् design-प्रश्नः मन्यते।
बालपरिचर्यायाः मुख्यं निष्कर्षम्
subsidy-योजनाः परिवाराणां कार्यनिर्णयेषु सहायकाः भवितुं शक्नुवन्ति इत्यस्य प्रमाणं सति, भौतिक-सेवाप्रदातृक्षमता समानवेगेन न वर्धते चेत् केवलं मागपक्षे धनं दातुं अपर्याप्तं भवितुं शक्नोति। अतः वित्तपोषणं श्रमबल-भवनक्षमता च सह विकसितव्ये इति निष्कर्षः।
वेतननीतौ मुख्यं निष्कर्षम्
अध्ययनं affordability-समस्यां केवलम् आवश्यकतानां मूल्यानि न्यूनीकृत्य समाधातुं प्रयत्नः अपूर्णः इति प्रतिपादयति। वेतनसौदेबाजीसंस्थाः, वेतनाधाराः, refundable tax credits च आयपक्षं दृढीकुर्वन्ति पूरकसाधनानि इति मूल्याङ्क्यन्ते।
natural monopoly क्षेत्रेषु मुख्यं निष्कर्षम्
विद्युत्-जलवितरणवत् जाल-अवसंरचनायां स्पर्धा सर्वदा समानं भौतिकजालं पुनः पुनः निर्माय स्थापयितुं न शक्यते इति स्वीक्रियते। अस्मिन् प्रसङ्गे अध्ययनस्य मूल्याङ्कनचौकट् सार्वजनिक, सहकारी, नियन्त्रित investor-owned model इत्येतान् मूल्य, विश्वसनीयता, निवेश, accountability इत्येतैः परिणामैः तुलयति।
खाद्यबाजारेषु मुख्यं निष्कर्षम्
खाद्य-खुद्रविक्रये मुख्यसाधनं स्पर्धायाः संरक्षणम्। सार्वजनिकाः वा सहकारीदुकानानि राष्ट्रव्यापि default model न; स्पर्धासुधारानन्तरमपि यत्र सेवाशून्यता स्थायिनी तत्र सम्भावित-gap-filler इव स्थापितानि।
उच्चशिक्षायां मुख्यं निष्कर्षम्
स्रोतः विद्यार्थीऋणं केवलं विद्यमानशेषस्य प्रबन्धनरूपेण न पश्यति। भविष्ये नूतनस्य उच्चऋण-stock इत्यस्य निर्माणं न्यूनीकर्तुं शिक्षाव्ययः वित्तपोषणसंरचना च अपि विचारणीये इति प्रतिपादयति।
संघीयनीतिविकल्पाः
संघीयस्तरे स्रोतः—आवास-अवसंरचना-वित्तपोषणस्य मापनीयावासनिर्माणेन सम्बन्धः, सार्वजनिक/nonprofit affordability housing वित्तपोषणस्य विस्तारः, नियोक्तृनिर्भरता-न्यूनस्वास्थ्यकवचविकल्पानां तुलना, बालपरिचर्यायां गृहकुटुम्बव्ययस्य सेवाप्रदातृक्षमतायाश्च संयुक्तसहायता, antitrust-प्रयोगस्य दृढीकरणम्, सामूहिकसौदेबाजीव्यवस्थायाः सुलभता, indexed federal wage floor, refundable worker and child credits, तथा न्यूनतर-आरम्भिक-उच्चशिक्षाव्ययाः—एतान् विकल्पान् प्रमुखतया दर्शयति।
स्रोतः TANF, SNAP, Medicaid इत्यादिषु कार्यक्रमेषु work requirements इत्येतान् समानफलदायकाम् एकां नीतिं न मन्यते। उद्धृत-CBO-मूल्याङ्कनानुसारं TANF work requirements विशेषतः आरम्भे रोजगारं वर्धितवन्तः; SNAP-प्रभावाः न्यूनतराः; Medicaid work requirements तु रोजगारस्य उपरि अल्पप्रभावयुक्ताः इति मूल्याङ्कितम्। SNAP तथा Medicaid मध्ये सहाय्यहानिः प्राप्तकर्तॄणाम् अर्जनवृद्धिम् अतिक्रामितुं प्रवणाऽस्तीति उद्ध्रियते।
राज्यीयाः स्थानीयाश्च नीतिविकल्पाः
स्रोतः उच्चमागयुक्तश्रमबाजारेषु अधिकावासप्रकाराणां घनत्वस्य च वैधीकरणम्, अनुमतिप्रक्रियाणां सरलीकरणम्, भूखण्ड-parking-अनिवार्यतानां न्यूनीकरणम्, निजीक्षेत्रेण न्यूनायसमूहं न प्राप्यते तत्र सार्वजनिक/nonprofit आवासनिर्माणम्, public utility regulators-इत्येषां दृढीकरणम्, municipal/cooperative ownership-विकल्पानां संरक्षणम्, यातायात-आवासनीतयोः कार्यकेन्द्रैः सह संयुक्तनियोजनम्, तथा केषुचित् खण्डित-न्यूनवेतनक्षेत्रेषु sectoral bargaining-प्रयोगानां मूल्याङ्कनं प्रस्तावयति।
कार्यान्वयनस्य समयनिर्धारणम्
| कालक्षितिजम् | कार्यवाही | प्राथमिकः प्रभावः | मुख्यः trade-off |
|---|---|---|---|
| तत्क्षणम् | refundable worker credits विस्तारयितुं; स्वास्थ्यसुधारकाले coverage continuity रक्षितुं; बालपरिचर्याक्षमता वित्तपोषयितुं; antitrust तथा labour law प्रवर्तयितुं | अल्पकालिक-उपयोज्य-वित्तीय-अवकाशं वर्धयितुं तथा निवारणीय-बाजारशक्तिं न्यूनीकर्तुं | सार्वजनिक-राजस्वम् आवश्यकम्; केचन उपायाः भौतिक-आपूर्तिं न वर्धयन्ति |
| 1–5 वर्षाणि | zoning/permit सुधारः; अवसंरचना; विशालावासनिर्माणम्; universal health financing प्रति संक्रमणम् | आवास-स्वास्थ्ययोः संरचनात्मकभारं न्यूनीकर्तुं | संक्रमणव्ययाः, स्थानीयविरोधः तथा सेवाप्रदातृ/भुक्ति-अनुकूलनम् |
| 3–10 वर्षाणि | विशालः सामाजिकावास-भण्डारः; बालपरिचर्याक्षमता; न्यूनव्यय-सार्वजनिक-उच्चशिक्षा; दृढतर-सौदेबाजीसंस्थाः | सम्पत्तिसञ्चयं गृहकुटुम्बजोखिमसंरचनां च परिवर्तयितुं | निरन्तरवित्तपोषणं संस्थागतक्षमता च आवश्यके |
| निरन्तरम् | वित्तीय-अवकाशम् आयवर्गानुसारं महानगरीयप्रदेशानुसारं च मापयितुं; परिणामानुसारं नीतिं समायोजयितुं | कुल-औसतानि आर्थिकक्लेशं मा गोपयन्तु इति सुनिश्चितुं | श्रेष्ठतरदत्तांशः पारदर्शकतुलनामानकानि च आवश्यकानि |
अध्ययने समर्थिताः व्याख्याः
स्रोतः समर्थयति यत् USA-देशस्य affordability-दबावः एकस्मादेव आर्थिकयन्त्रात् न जायते; आवास-आपूर्तिः, न्यूनायः, स्वास्थ्यजोखिमस्य वित्तपोषणम्, बालपरिचर्यायां liquidity constraints, natural monopoly, बाजारसंकेन्द्रणम्, श्रमसौदेबाजीशक्तिश्च इत्यादयः भिन्नाः समस्याः भिन्नानि साधनानि अपेक्षन्ते।
स्रोतः उच्चमागप्रदेशेषु आवास-आपूर्तेः महत्त्वं प्रतिपादयति; किन्तु न्यूनायगृहकुटुम्बानां कृते लक्षितसहायता affordability housing च आवश्यके भवितुं शक्नुतः इति अपि वदति।
स्रोतः स्वास्थ्यवित्तपोषणे universal अथवा विस्तृततर coverage तथा दृढतर-मूल्यनियमनस्य मूल्याङ्कनं समर्थयति; किन्तु एकस्य वित्तपोषण-model इत्यस्य सर्वस्थितिषु श्रेष्ठत्वं न सिद्धयति।
स्रोतः स्पष्टं वदति यत् natural monopoly क्षेत्रेषु सार्वजनिकः वा सहकारी model वास्तविकाः व्यवहार्यविकल्पाः; किन्तु औसतमूल्यभेदाः सर्वप्रदेशेषु कारणात्मकश्रेष्ठत्वं न सिद्धयन्ति।
अध्ययने न समर्थिताः व्याख्याः
विश्लेषणं “USA-देशे सर्वाः मूलभूतावश्यकताः सार्वजनिकस्वामित्वे नीयेरन्” इति निष्कर्षं न प्राप्नोति। खाद्यवत् यत्र स्पर्धा सम्भवति तत्र बाजारस्पर्धायाः संरक्षणं स्पष्टतया प्राधान्येन स्वीक्रियते।
विश्लेषणं “सर्वे सार्वजनिकउद्योगाः निजीउद्योगेभ्यः सस्ततराः” इति निष्कर्षं न समर्थयति।
Austin-नगरस्य भाटकह्रासः केवलस्य एकस्य zoning-reform इत्यस्य कारणात्मकप्रभावरूपेण न दर्शितः।
संघसदस्यकर्मचारिणां उच्चतर-मध्यकवेतनानि संघीकरणेन कस्यचित् कर्मचारिणः वेतनम् एतावतैव भेदेन वर्धते इति न सिद्धयन्ति।
स्कैन्डिनेवियदेशानां कर-सामाजिकसेवासंरचनाः USA-देशे यथावत् स्थानान्तरिताः चेत् समानफलानि स्वयमेव भविष्यन्ति इति न दाव्यते।
सार्वजनिकबजटस्य वृद्धिः समाजस्य कुल-आर्थिकव्ययवृद्ध्या समानार्थका न मन्यते।
पद्धतिसम्बद्धाः मर्यादाः
भिन्नप्रकाराणि प्रमाणानि: स्रोतः आधिकारिकसांख्यिकी, निरीक्षणात्मकनगर-उदाहरणानि, modeling studies, प्रशासनिकदत्तांशं, अन्तर्राष्ट्रीयतुलनाश्च एकस्मिन् नीतिविश्लेषणे प्रयुङ्क्ते। एतेषां कारणात्मकप्रमाणबलं समानं नास्ति।
विज्ञापितभाटकं विद्यमानभाटकदारव्ययश्च भिन्नौ: Zillow asking-rent-दत्तांशः तत्कालं बाजारं प्रविशन्तीनां units-मूल्यानि दर्शयति, यदा JCHS cost-burden सांख्यिकी विद्यमानगृहकुटुम्बानां वास्तविक-आयम् आवासव्ययं च दर्शयति। स्रोतः एतौ सूचकौ भिन्नप्रश्नानां उत्तरार्थं सह प्रयुङ्क्ते।
अन्तर्राष्ट्रीयस्थानान्तरणस्य मर्यादा: जनसांख्यिकी, स्वास्थ्यक्षमता, करव्यवस्था, श्रमबाजारः, शासनम्, राजनैतिकसंस्थाश्च देशेषु भिन्नाः; अतः संस्थागत-model इत्यस्य परिणामः यन्त्रवत् स्थानान्तरयितुं न शक्यते।
सार्वजनिकस्वामित्वतुलनायाः मर्यादा: सार्वजनिकविद्युत्-उद्योगेषु न्यूनतरः औसत-tariff विशिष्टस्य निजीउद्योगस्य municipalization स्वयमेव मूल्यानि न्यूनीकरिष्यति इति न सिद्धयति।
व्ययवर्गीकरणम्: मूल्यं न्यूनीकर्तुं, व्ययं अन्यभुक्तिदात्रे स्थानान्तरयितुं, आयं वर्धयितुं, स्थायिसम्पत्तिं निर्मातुं च—एतानि चत्वारि भिन्नानि यन्त्राणि। स्रोतः विशेषतः वदति यत् एतानि समान-आर्थिकफलरूपेण न मूल्याङ्कनीयानि।
भौगोलिक-विषमता: affordability देशान्तरे बहुधा परिवर्तते। राष्ट्रीयरक्षणानि प्रोत्साहनानि च राज्य-महानगरीयस्तरस्य आवास, वेतन, अवसंरचना, श्रमस्थितीः पूर्णतया प्रतिस्थापयितुं न शक्नुवन्ति।
अध्ययनस्य अन्तिमः संस्थागतः दृष्टिकोणः
अध्ययनस्य निष्कर्षभागः संस्थाः वैचारिक-नामभिः न, परिणामैः चयननीयाः इति प्रतिपादयति। यत्र स्पर्धा वास्तवतः मूल्यं गुणवत्तां च नियन्त्रयति तत्र बाजारयन्त्रणा; यत्र व्यक्तिगतबीमा संरचनात्मकतया दुर्बला तत्र social insurance; यत्र natural monopoly तत्र दृढं नियमनं वा सार्वजनिक/सहकारी model; यत्र संकेन्द्रणं स्पर्धां बाधते तत्र antitrust—इत्येतत् प्रस्ताव्यते।
तदतिरिक्तं नीतिः केवलं मासिकोपभोग-बिलं वहनीयम् कर्तुं सीमिता न भवेत्। आवासप्रवेशः, सामाजिकावासः, शिक्षाव्ययाः, retirement savings, वेतनवृद्धिश्च इत्येषां क्षेत्राणां गृहकुटुम्बेभ्यः कालक्रमे सम्पत्तिसुरक्षासञ्चये योगदानम् अपि मूल्याङ्कनीयम्।
स्रोतः सफलतायै एतान् व्यावहारिकप्रश्नान् प्रस्तावयति—न्यून-मध्यमवेतनयुक्तः पूर्णकालिककर्मचारी कार्यप्रवेशयोग्ये स्थाने पर्याप्तम् आवासं वहितुं शक्नोति वा; सञ्चयक्षमतां न क्षीणयित्वा स्वास्थ्यं बालपरिचर्यां च वित्तपोषयितुं शक्नोति वा; आकस्मिकं 2.000 डॉलर-व्ययं उच्चव्यय-ऋणं विना वहितुं शक्नोति वा; दुष्कर्म त्यक्ते स्वास्थ्यावाससुरक्षे तत्क्षणं नष्टे भवतः वा।
एतेषां प्रश्नानाम् उद्देश्यं GDP, CPI, बेरोजगारी, मध्यक-आयः इत्यादीन् macro-सूचकान् निरर्थकान् वक्तुं न। स्रोतस्य दावा एषः यत् एते औसताः गृहकुटुम्बस्तरीयम् आर्थिकक्रियावकाशं एकाकिनः पूर्णतया मापयितुं न शक्नुवन्ति।
स्रोतः विधिश्च—टिप्पणी
मूलशीर्षकम्: Restoring the Margin
मूलोपशीर्षकम्: Evidence-based policy options for restoring household affordability and financial security
तुर्की-प्रकाशनशीर्षकम्: वित्तीय अवकाशं पुनःस्थापयितुम्: गृहकुटुम्बानां आवश्यकव्ययान् वहितुं क्षमतां वित्तीयसुरक्षां च दृढीकर्तुं प्रमाणाधारिताः नीतिविकल्पाः
लेखकस्य नाम: आधिकारिक-SSRN-profile मध्ये “Jay Swartz”; SSRN-प्रस्ताविते bibliographic citation मध्ये “James Swartz”। PDF-document metadata मध्ये अपि “Jay Swartz” इति नाम अस्ति। स्रोतयोः एषः नामरूपभेदः मौनेन न संशोधितः।
संस्थासम्बन्धः: Independent.
स्रोतप्रकारः: Standalone policy analysis; SSRN मध्ये प्रकाशितस्य स्वतन्त्र-नीतिविश्लेषणस्य/working paper इत्यस्य स्वरूपम्।
अध्ययनतिथिः: 30 August 2026.
SSRN मध्ये upload-तिथिः: 2 September 2026.
PDF मध्ये दृश्यमाना तिथिः: August 2026.
पृष्ठसंख्या: 12.
SSRN abstract-संख्या: 7377378.
DOI: 10.2139/ssrn.7377378.
जर्नल्: स्रोतस्य कृते peer-reviewed journal-नाम न दत्तम्।
peer-review स्थितिः: आधिकारिक-SSRN-अभिलेखे अध्ययनं peer-reviewed journal article इति न दर्शितम्। अतः तत् peer review-कृतं प्रकाशनम् इव न प्रस्तुतम्।
अनुज्ञप्तिः: Creative Commons Attribution-NonCommercial 4.0 International (CC BY-NC 4.0).
आधिकारिकसम्बन्धः: SSRN abstract no. 7377378.
वित्तपोषणम्: आधिकारिक-SSRN-अभिलेखानुसारम् अध्ययनं बाह्यवित्तपोषणं न प्राप्तवत् तथा लेखकेन स्वतन्त्रतया सञ्चालितम्।
हितसङ्घर्षः: आधिकारिक-SSRN-अभिलेखे लेखकः अध्ययनं प्रभावितुं शक्नोति तादृशः व्यक्तिगतः वा वित्तीयः सम्बन्धः नास्ति इति घोषयति।
नूतनदत्तांशसमूहः: अध्ययनं नूतनं मौलिकं गृहकुटुम्ब-दत्तांशसमूहं न उत्पादयति; विद्यमानाः आधिकारिकसांख्यिकी, संस्थाप्रतिवेदनानि, शोधाध्ययनानि, अन्तर्राष्ट्रीयतुलनाश्च संश्लेषिताः।
औपचारिकप्रयोगविधिः: नास्ति।
अर्थमितीय-model: नास्ति।
randomization/control group: अनुपयुक्तम्।
गणितीयं सूत्रम्: स्रोते वैज्ञानिकं वा अर्थमितीयं समीकरणं न दत्तम्।
सांख्यिकीय-महत्त्व-परीक्षा: स्रोतेन नूतनं p-value, confidence interval अथवा regression estimate न निर्मितम्। उद्धृतस्रोताणां स्वपरिणामाः नीतिसंश्लेषणे प्रयुक्ताः।
मुख्याः स्रोतसंस्थाः: U.S. Bureau of Labor Statistics, U.S. Census Bureau, Zillow, Harvard Joint Center for Housing Studies, Centers for Medicare & Medicaid Services, Congressional Budget Office, Federal Trade Commission, OECD, U.S. Department of the Treasury, U.S. Energy Information Administration, U.S. Government Accountability Office, Urban Institute तथा American Public Power Association.
मुख्या पद्धतिसम्बद्धा मर्यादा: भिन्नकाल-पद्धतिभ्यः प्रमाणानि संश्लेषितानि इति कारणेन प्रत्येकः उद्धृतसम्बन्धः कारणात्मक-अनुमानरूपेण न व्याख्येयः। स्रोतः विशेषतः संघ-वेतनतुलना वर्णनात्मिका इति, Austin-आवास-उदाहरणं नियंत्रितप्रयोगः न इति, अन्तर्राष्ट्रीयसंस्थाः USA-देशे समानफलम् न सुनिश्चितयन्ति इति, सार्वजनिकविद्युत्-मूल्यानि municipalization-स्य सार्वत्रिककारणात्मकश्रेष्ठत्वं न सिद्धयन्ति इति च स्पष्टयति।
मुख्या व्याख्यामर्यादा: दस्तावेजः विशिष्टनीतियन्त्रणानां कृते प्रमाणं व्यवहार्यतायाः तर्कांश्च ददाति; किन्तु प्रत्येकः प्रस्तावः भविष्ये निश्चितमात्रया मूल्य, वेतन, रोजगार अथवा कल्याणप्रभावं जनयिष्यति इति अनुमानयन् एकः सामान्यः कारणात्मक-model न प्रस्तुतः।
Leave a comment
Your email address will not be published. Required fields are marked *