


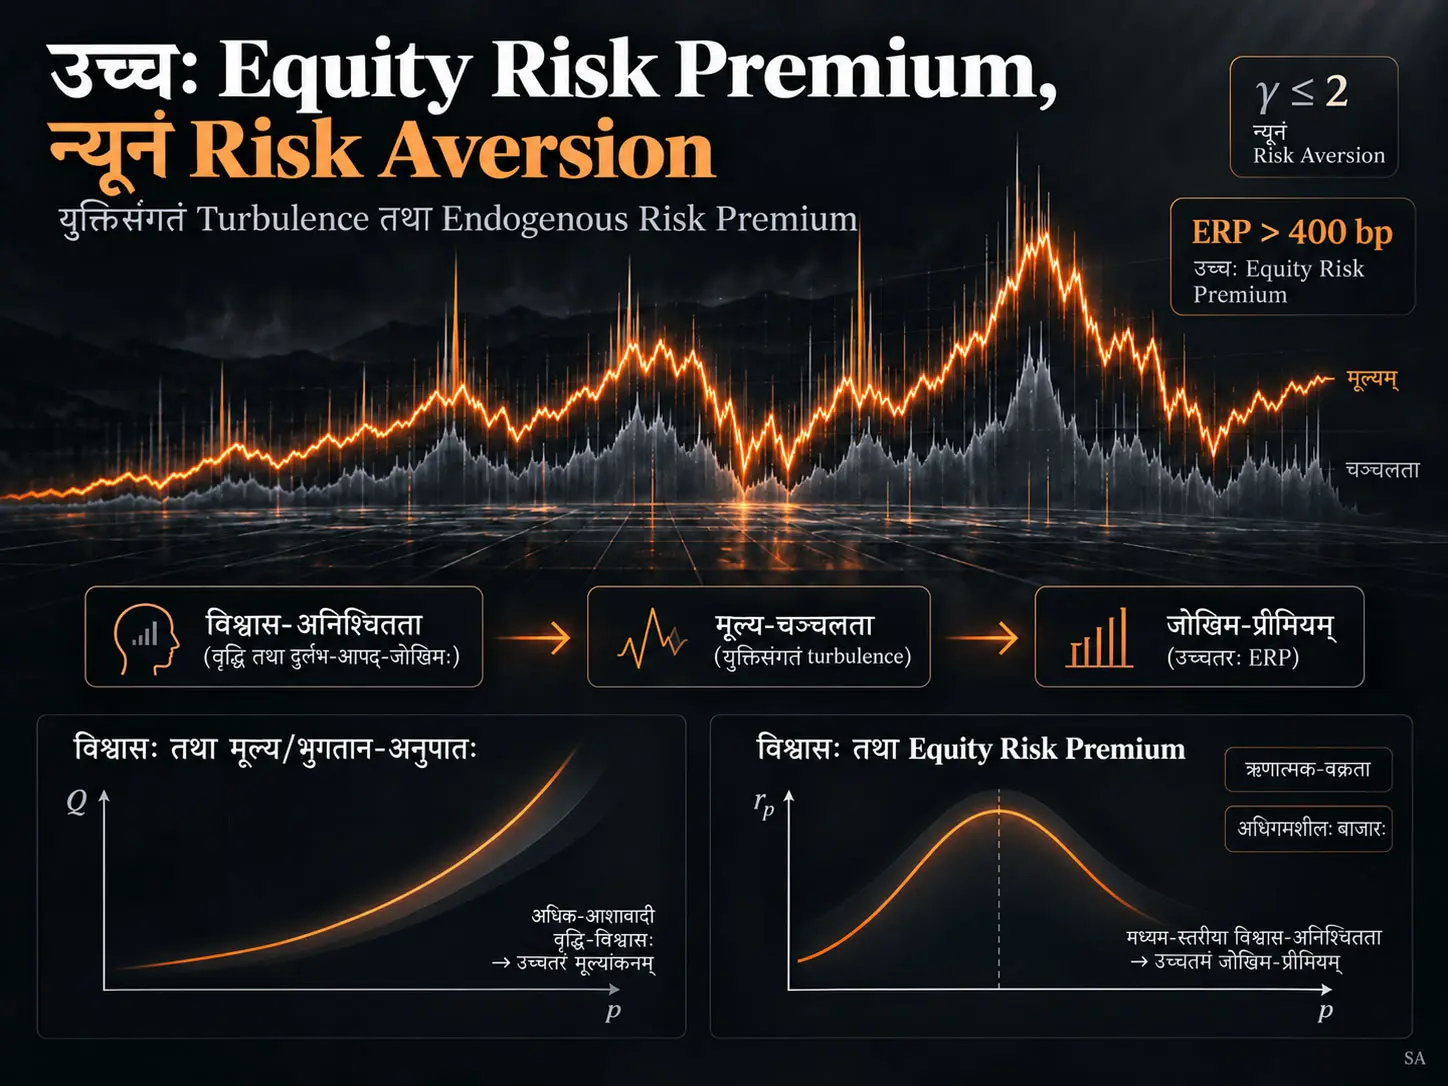
न्यूनस्य Risk Aversion इत्यस्य उच्चैः Equity Risk Premia इत्येतैः सह सामञ्जस्यम्, Equity Risk Premium (ERP) नाम निवेशकाः risk-free asset इत्यस्य स्थाने equity धारयितुं यत् अतिरिक्तं return अपेक्षन्ते तत् अस्ति। Kent Osband इत्यस्य अध्ययनं तादृशं सैद्धान्तिकं गणनात्मकं च asset-pricing model निर्माति यत् अत्युच्चं relative risk aversion न कल्पयित्वा औसत-ERP 400 basis points इत्यस्मात् अधिकं भवितुं कथं शक्नोति इति व्याख्यातुम् इच्छति। Model equity investment इत्येतत् aggregate consumption smoothing इत्यस्मात् पृथक् करोति; निवेशकाः growth trend विषये स्वविश्वासान् नवीनसूचना आगच्छति चेत् Bayesian प्रकारेण नवीकुर्वन्ति इति कल्पयति; risk premium इत्येतत् एतेषु परिवर्तनशीलविश्वासेषु endogenous प्रकारेण बध्नाति तथा च विरल low-growth regimes इत्येभ्यः उद्भूतं प्रबलं negative skewness प्रणालीमध्ये योजयति।
अध्ययनस्य मुख्यो दावा अस्ति यत् दृश्यते यः उच्चः ERP सः आवश्यकतया \(\gamma\geq4\) इव उच्चं relative risk aversion न अपेक्षते। प्रभावी \(\gamma\) प्रायः 1,5–2 स्तरयोः भवति चेत् growth regime मध्ये negative skewness तथा परिवर्तमाना investor confidence इत्येते price/payout ratio इत्यस्य news flow प्रति संवेदनशीलतां वर्धयितुं शक्नुतः। Price volatility वर्धते चेत् endogenous risk premium अपि वर्धते; वर्धमानः discount rate price function इत्येतत् अधिकं तीव्रं करोति। लेखकः एतत् परस्परबलवर्धनं “rational turbulence” इति नाम्ना निर्दिशति।
प्रतिनिधिक-कॅलिब्रेशने \((\sigma_B,\lambda,\gamma)=(0.06,1.0,2)\) गृहीते औसतं \(440\) basis points risk premium उत्पादयितुं शक्यते; दीर्घकालिक payout variance ratio \(\sigma_{LT}^2=120\) basis points भवति चेत् \(s=-3.5\), 130 basis points भवति चेत् \(s=-3.0\), 157 basis points भवति चेत् \(s=-2.0\) skewness सह तत् सिद्ध्यति। एते परिणामाः प्रत्यक्षदृष्ट-market causality न सन्ति; ते निर्दिष्टपरिमाणेषु model इत्यस्य equilibrium तथा simulation परिणामाः सन्ति।
Equity Risk Premium Puzzle किम्?
Equity Risk Premium Puzzle नाम समस्या एषा यत् equity ऐतिहासिकरूपेण risk-free assets इत्येभ्यः बहु उच्चं return दत्तवती, तथापि standard consumption-based models एतत् अन्तरं केवलं तादृशैः risk-aversion coefficients द्वारा व्याख्यातुं शक्नुवन्ति ये दृश्य-gṛhastha व्यवहारस्य अपेक्षया अतिशयेन उच्चाः इव दृश्यन्ते।
Standard Merton सम्बन्धः
अध्ययनं classical Merton portfolio problem इत्यस्मात् आरभते। Optimal equity weight इदम्:
\[ w=\frac{r_p}{\gamma\sigma^2} \tag{1} \]
इति लिख्यते। अत्र \(w\) धनस्य equity मध्ये निवेशितं भागं, \(r_p=\mu-\delta\) अपेक्षितं equity risk premium, \(\mu\) अपेक्षितं equity return, \(\delta\) risk-free interest rate, \(\sigma^2\) relative-return variance, तथा \(\gamma\) constant relative risk aversion coefficient (CRRA) सूचयति।
यत्र प्रतिनिधि-निवेशकः समग्रं market portfolio धारयेत् तादृशे equilibrium मध्ये \(w=1\) गृह्यते तथा:
\[ r_p=\gamma\sigma^2 \tag{2} \]
प्राप्यते। यदि equity aggregate consumption उपरि लिखितः claim इव मन्यते, तर्हि consumption volatility अल्पा सती एतत् समीकरणं उच्चं \(r_p\) उत्पादयितुं अत्यधिकं \(\gamma\) अपेक्षते।
मूलस्रोतः 400 basis points इत्येतत् मुख्य-ERP मानदण्डरूपेण प्रयुङ्क्ते। एकः basis point 0,01 percentage point भवति; अतः 400 basis points प्रायः 4 percentage points premia भवति।
Consumption इत्यस्मात् equity-price volatility प्रति गमनम्
अध्ययनस्य प्रथमः मुख्यः चरणः अस्ति यत् marginal equity investor इत्यस्य portfolio decision इत्येतत् aggregate consumption volatility सह प्रत्यक्षं न बध्यते। लेखकः विशेषतः उच्चधनयुक्ताः, पर्याप्तरूपेण buffered consumption युक्ताश्च निवेशकाः अवशिष्टं धनं दीर्घकालिकवृद्ध्यर्थं quasi-Kelly शैलीया व्यवस्थापयितुं शक्नुवन्ति इति प्रतिपादयति।
अस्मिन् प्रसङ्गे समीकरण (2) मध्ये सम्बद्धं risk measure consumption variability न भूत्वा relative equity-price volatility \(\zeta\) भवति:
\[ r_p=\gamma\zeta^2. \tag{3} \]
औसत-risk premium कृते महत्त्वपूर्णा वस्तु औसत-variance अस्ति:
\[ \langle\zeta^2\rangle = \langle\zeta\rangle^2+\operatorname{var}(\zeta). \tag{4} \]
मूलस्रोतानुसारं S&P 500 कृते प्रचलिताः वार्षिक-RMS volatility अनुमानाः %15–17 स्तरयोः सन्ति। एतत् \(\langle\zeta^2\rangle\) कृते प्रायः 225–300 basis points variance ratio इत्यस्य समं भवति। एतादृशं price variance समीकरण (3) अन्तर्गतं \(\gamma<2\) सह 400 basis points इत्यस्मात् अधिकं ERP उत्पादयितुं शक्नोति।
किन्तु एतत् समस्यां केवलम् अन्यत्र नयति: यदि payout अथवा profit flow एतावत् volatile नास्ति, तर्हि price किमर्थम् एतावत् volatile अस्ति? अध्ययनस्य अवशिष्टभागः मुख्यतः एतत् excess-volatility puzzle व्याख्यातुम् इच्छति।
CRRA तथा न्यून-risk-aversion तर्कः
Standard time-additive expected utility:
\[ EU= \int_0^\infty u(c(t))e^{-\rho t}\,dt \tag{5} \]
तथा CRRA utility function:
\[ u(c)=\frac{c^{1-\gamma}-1}{1-\gamma}, \qquad \gamma\geq0 \tag{6} \]
इति; \(\gamma=1\) सीमायां \(u(c)=\log c\) प्राप्यते।
लेखकः consumption, insurance, labor supply तथा welfare साहित्येषु विद्यमानानि विविधानि estimates उपयुज्य यथार्थसम्भाव्यानि \(\gamma\) मूल्यानि प्रायः 1–2 परितः समूहितानि भवन्ति इति प्रतिपादयति। एषा literature review अध्ययनस्य नूतना empirical estimate नास्ति; सा model कृते समर्थितं parameter range अस्ति।
Kelly तथा fractional Kelly किमर्थं model मध्ये आगच्छतः?
Kelly criterion, दीर्घकाले अपेक्षितं log-wealth growth अधिकतमं करोति तादृशं betting/investment fraction सूचयति। Full Kelly लघु-model errors तथा महद्भ्यः drawdowns प्रति आक्रामकं भवितुं शक्नोति। तस्य किञ्चित् अंशं प्रयुक्तुं fractional Kelly इति कथ्यते।
मूलस्रोतः full-Kelly bet-amount इत्यस्य \(f\) अंशस्य उपयोगः प्रायः:
\[ \gamma\approx\frac{1}{f} \]
इत्यनेन सम्बद्धः इति निर्दिशति। तदनुसारं half-Kelly, \(f=0.5\), प्रभावतः \(\gamma=2\) इत्यस्य तुल्यः। लेखकः professional investment practice मध्ये half-Kelly इत्येतत् सावधान-reference-point रूपेण गृह्णाति तथा model इत्यस्य मुख्यलक्ष्यं \(\gamma=2\) सह 400 basis points इत्यस्मात् अधिकं ERP उत्पादयितुम् इति निश्चितं करोति।
अत्र \(\gamma\) केवलं psychological risk aversion नास्ति। लेखकः स्पष्टं वदति यत् तस्य कश्चित् भागः model/parameter uncertainty प्रति सावधानं shrinkage अपि प्रतिनिधितुं शक्नोति, तथा सः एतौ द्वौ अंशौ पृथक् परिभाषितुं न प्रयतते।
ऐतिहासिकं payout volatility कियत्?
मूलस्रोतस्य Figure 1, Robert Shiller इत्यस्य S&P Composite series तः 1871 आरभ्य वास्तविक-वार्षिक-dividends तथा वास्तविक-profits तुलयति। ग्राफे वास्तविक-profits dividends अपेक्षया बहु volatile सन्ति। मूलस्रोतः 1871–1950 अवधौ dividend अल्पकालिक-volatility %6,4, 1951–2024 अवधौ %2,3 इति ददाति। Profits इत्यस्य अल्पकालिक-volatility तु केचन extreme years विहाय प्रायः %9,5 अस्ति।
मूलस्रोतस्य 10 पृष्ठे Figure 1 विशेषतः 1950 पश्चात् dividend series, profit series अपेक्षया स्पष्टतया अधिकं smooth कृतम् इति दर्शयति। लेखकः एतत् managerial dividend smoothing, technology companies द्वारा profit पुनर्निवेशे नियोजनम्, तथा share buybacks इत्यस्य व्यापकता इत्यादिभिः कारणैः सम्बध्नाति।
दीर्घकालिक variance ratio
Figure 2 वास्तविक-dividend तथा profit growth इत्ययोः 20–40 वर्षीयेषु windows मध्ये variance ratios दर्शयति। मूलस्रोते अस्मिन् परासे औसतं दीर्घकालिक variance ratio dividends कृते 46 basis points, profits कृते 102 basis points इति रिपोर्ट् क्रियते।
| मापनम् | मूलस्रोत-मूल्यम् | वैज्ञानिक-भूमिका |
|---|---|---|
| Dividend अल्पकालिक-volatility, 1871–1950 | %6,4 | ऐतिहासिक payout variability |
| Dividend अल्पकालिक-volatility, 1951–2024 | %2,3 | Dividend smoothing दर्शयति |
| Profit अल्पकालिक-volatility | प्रायः %9,5 | Dividend अपेक्षया उच्चतरः payout risk |
| 20–40 वर्षीय औसत dividend VR | 46 basis points | दीर्घकालिक variance ratio |
| 20–40 वर्षीय औसत profit VR | 102 basis points | Model calibration इत्यस्य मुख्य empirical आधारः |
लेखकः बलपूर्वकं वदति यत् \(\gamma=2\) अन्तर्गतं प्रायः 400 basis points ERP कृते साधारणतया 200 basis points परिमितं सम्बद्ध-price variance अपेक्षितम्, अतः 102 basis points profit variance अद्यापि अपर्याप्तम्। एवं ERP puzzle, excess-price-volatility puzzle इत्यस्मिन् परिवर्तते।
“Rational turbulence” कथं जायते?
Rational turbulence नाम feedback mechanism अस्ति यत्र निवेशकाः भविष्यत् payout growth trend विषये तर्कसंगततया शिक्षन्ते, belief uncertainty price/payout ratio परिवर्तयति, तत् परिवर्तनं price volatility वर्धयति, तथा वर्धितं price volatility endogenous risk premium अधिकं वर्धयित्वा prices इत्येतान् news प्रति अधिकसंवेदनशीलान् करोति।
Stochastic drift model
Model मध्ये log payout \(x\) इत्यस्य growth trend \(\mu\) स्थिरः नास्ति। Drift निश्चितया stochastic renewal rate \(\lambda\) द्वारा पुनः draw क्रियते। द्वि-स्थिति-सरलीकरणे drift:
\[ \mu_H \quad \text{ve} \quad \mu_L \]
इति द्वौ सम्भाव्यौ regimes स्तः। \(p\) नाम उच्च-drift regime प्रवर्तते इति निवेशकस्य सम्भावना। अनुभूतः औसत-drift:
\[ E=p\mu_H+(1-p)\mu_L \]
इति परिभाष्यते।
Payouts मध्ये \(\sigma_B\) परिमाणस्य Brownian noise अपि अस्ति।
तर्कसंगत-शिक्षण-समीकरणम्
द्वयोः regimes मध्ये belief update मूलस्रोते:
\[ dp= p(1-p)(\mu_H-\mu_L) \frac{dx-E\,dt}{\sigma_B^2} + \lambda(\pi_H-p)\,dt \tag{8} \]
इति दत्तम्।
प्रथमः पदः नूतन-payout-news इत्यस्य Bayesian प्रभावः। यदि प्राप्तं \(dx\), अपेक्षित \(E\,dt\) इत्यस्मात् अधिकं भवति, तर्हि high-drift regime कृते दत्ता \(p\) सम्भावना वर्धितुम् प्रवर्तते; दुष्टवार्ता विपरीतदिशि कार्यं करोति।
द्वितीयः पदः drift regime भविष्यति reset भवितुं शक्नोति इति ज्ञानं धारयति। \(\pi_H\) reset पश्चात् high regime इत्यस्य दीर्घकालिक-सम्भावना; \(\lambda\) वर्धते चेत् वर्तमान-regime अल्पजीवी भविष्यति इति अपेक्ष्यते।
Normalized innovation:
\[ dy=\frac{dx-E\,dt}{\sigma_B} \]
उपयुज्यमाने belief process इत्यस्य drift तथा volatility पदे:
\[ a(p)=\lambda(\pi_H-p) \]
तथा:
\[ b(p)= p(1-p) \frac{\mu_H-\mu_L}{\sigma_B} \]
भवतः। \(p(1-p)\) इति पदं दर्शयति यत् belief uncertainty मध्ये मध्ये सर्वोच्चा, \(p\) 0 अथवा 1 प्रति गच्छति चेत् न्यूनतमा भवति।
Price/payout ratio इत्यस्य equilibrium equation
\(Q(p)\) नाम निश्चितस्य \(p\) विश्वासस्य अधीनं price इत्यस्य current payout flow प्रति ratio। मूलस्रोते fair-pricing condition:
\[ \left( \delta+r_p-E-\frac{1}{2}\sigma_B^2 \right)Q = 1+ (a+b\sigma_B)Q' + \frac{1}{2}b^2Q'' \tag{9} \]
इति लिख्यते।
वामभागे \(\delta+r_p\) discount rate, \(E+\sigma_B^2/2\) तु अपेक्षितः प्रतिशत-payout-growth। दक्षिणभागे normalized payout flow \(1\), \(p\) मध्ये अपेक्षितपरिवर्तनजनितः capital gain, तथा belief volatility इत्यस्य price curve उपरि linear/convexity प्रभावाः सन्ति।
Risk premium endogenous भवति
Price volatility केवलं payout noise \(\sigma_B\) नास्ति। \(p\) परिवर्तते चेत् \(Q(p)\) अपि परिवर्तते। अतः valuation ratio इत्यस्य beliefs प्रति संवेदनशीलता अतिरिक्तं price volatility जनयति।
मूलस्रोतस्य केन्द्रियं समीकरणम्:
\[ r_p = \gamma\zeta^2 = \gamma \left( \sigma_B+ b\frac{Q'}{Q} \right)^2 \tag{10} \]
इति अस्ति।
एतत् समीकरणं model इत्यस्य resonance mechanism प्रत्यक्षं दर्शयति। \(\frac{Q'}{Q}\) वर्धते चेत् समानः belief shock price मध्ये अधिकं प्रतिशत-चलनं जनयति। एतत् \(\zeta\) वर्धयति। अधिकं \(\zeta\) तु तेनैव समीकरणेन \(r_p\) वर्धयति। Risk premium पुनः \(Q\) इत्यस्य discount rate मध्ये प्रविशति, अतः price curve इत्यस्य आकृतिः अपि परिवर्तते।
अतः risk premium बहिः दत्तः स्थिरः parameter नास्ति; निवेशकानां uncertainty सह model अन्तः परिवर्तते।
Negative skewness किमर्थं risk premium अत्यधिकं वर्धयितुं शक्नोति?
Negative skewness, यदा rare regime low-growth regime अस्ति, तदा निवेशकाः सामान्य-वृद्धौ अधिकं विश्वासं कुर्वन्ति, किन्तु लघु-disaster सम्भावनाविषयकाः शङ्काः \(Q(p)\) curve विशेषतः उच्च-\(p\) प्रदेशे अधिकं तीव्रं कुर्वन्ति; तेन news इत्यस्य price effect, price variance, तथा समीकरण (10) द्वारा endogenous risk premium प्रबलतया वर्धते।
Two-point drift distribution
द्वयोः drift स्थित्योः सम्भावनाः mean \(m\), drift variance \(\sigma_D^2\), तथा skewness \(s\) द्वारा parameterize क्रियन्ते:
\[ \pi_H = 1-\pi_L = \frac{1}{2} - \frac{1}{2} \frac{s}{\sqrt{s^2+4}}, \]
\[ \mu_H = m+\sigma_D\sqrt{\frac{\pi_L}{\pi_H}}, \qquad \mu_L = m-\sigma_D\sqrt{\frac{\pi_H}{\pi_L}}. \tag{11} \]
Negative \(s\), low-drift regime इत्येतत् rare किन्तु गभीरं downside state करोति। लेखकस्य मुख्यः विषयः एषः negative tail एव।
Green–Kubo सम्बन्धः तथा दीर्घकालिक-risk
Model मध्ये अल्पकालिक-Brownian noise तथा काले परिवर्तमान-drift इत्ययोः संयुक्तः long-run variance ratio:
\[ \sigma_{LT}^2 = \sigma_B^2 + \frac{2\sigma_D^2}{\lambda} \tag{12} \]
इति।
\(\sigma_B^2\) निरन्तर-अल्पकालिक payout noise प्रतिनिधयति। \(\sigma_D^2\) drift regimes मध्ये distribution इत्यस्य variance। \(\lambda\) regime reset rate। लघु \(\lambda\) इत्यस्य अर्थः drift अधिककालं स्थिरः भवति, तथा \(\frac{2\sigma_D^2}{\lambda}\) पदं वर्धते। अतः समान-वार्षिक-अल्पकालिक volatility अन्तर्गतं अधिकस्थायी drift परिवर्तनेन long-run payout risk वर्धते।
Variance multiplier
अध्ययनं:
\[ \frac{\langle\zeta^2\rangle}{\sigma_{LT}^2} \]
इमं ratio variance multiplier — variance multiplier इति नाम्ना निर्दिशति। एषः ratio price variance बुनियादी long-run payout variance इत्यस्मात् कियत् अधिकम् इति दर्शयति।
Figure 3 मध्ये \(\sigma_{LT}^2=100\) basis points तथा \(\gamma=2\) स्थिरीकृत्य 25 भिन्नाः \((\sigma_B,\lambda)\) combinations परीक्ष्यन्ते। \(\sigma_B\) वार्षिकं %4–8, \(\lambda\) 0,4–1,2 मध्ये; एतत् प्रायः 2,5 वर्षतः 10 मासपर्यन्तं regime durations इत्येषां तुल्यम्।
| Skewness \(s\) | मूलस्रोत-परिणामः | व्याख्या |
|---|---|---|
| \(s\geq-1\) | कापि combination variance multiplier 1,2 पर्यन्तं न नयति | महत्त्वपूर्णं excess volatility न जायते |
| यथा \(s\) अधिकं negative भवति | Variance multiplier शीघ्रं वर्धते | Rare bad regimes इत्येषां प्रभावः बलवत्तरः भवति |
| \(s\leq-6\) | प्रायः सर्वाः combinations >2; अर्धाधिकाः >3 | Price variance बुनियादी payout variance इत्यस्य अनेकगुणं भवितुं शक्नोति |
Asymmetry negative दिशि किमर्थं अधिकं प्रबलम्?
मूलस्रोतः चत्वारः mechanisms पृथक् करोति। प्रथमं, \(|s|\) वर्धते चेत् द्वयोः drift states मध्ये \(\mu_H-\mu_L\) अन्तरं वर्धते, belief news इत्यस्य प्रभावः च बलवान् भवति। द्वितीयं, rare regime विषये न्यूनानि observations सन्ति, अतः uncertainty अधिका। तृतीयं, negative skewness मध्ये rare regime एकस्मिन् समये bad growth तथा high uncertainty उभयं सूचयति; एतत् high-\(p\) क्षेत्रे \(Q'\) तीव्रं वर्धयति। चतुर्थं, positive skewness मध्ये high-growth regime एव high discount rate अपि प्राप्नोति, अतः \(Q\) अधिकं flat भवति।
Figure 4 मध्ये \((\sigma_B,\lambda)=(0.05,0.8)\) सति \(s=0\) कृते \(Q'\) प्रायः 0,13। \(s=-4\) सति, beliefs इत्येषां प्रायः %90 यत्र एकत्रिताः तस्मिन् क्षेत्रे \(Q'\) 0,75 इत्यस्मात् अधिकं भवति। एषः भेदः model मध्ये news इत्यस्य price उपरि प्रभावं नाटकीयतया परिवर्तयति।
अध्ययनस्य विधिः परिणामाश्च
संख्यात्मक-समाधानम्
समीकरणे (9) तथा (10) closed-form analytical solution न स्तः। मूलस्रोतः द्वौ पृथक् finite-difference algorithms प्रयुङ्क्ते।
प्रथमः algorithm \(p\) इत्येतत् 4.000-point uniform gridउपरि discretize करोति। \(Q'\) तथा \(Q''\) standard finite differences द्वारा अनुमान्येते। Differential operators sparse tridiagonal generator matrix रूपेण परिवर्त्यन्ते। \(r_p\), \(Q\) प्रति endogenous रूपेण सम्बद्धः, अतः समाधानं iterative अस्ति:
- तात्कालिकं \(r_p\) स्थिरं धार्यते।
- Discrete equation समाधानं कृत्वा नूतनं \(Q\) प्राप्यते।
- समीकरण (10) द्वारा \(r_p\) पुनः गण्यते।
- सर्वेषु \(p\) मूल्येषु \(Q\) convergence यावत् प्रक्रिया पुनरावर्त्यते।
द्वितीयः algorithm:
\[ y=\log\left(\frac{p}{1-p}\right) \]
log-odds/Lamperti transformation प्रयुङ्क्ते। एषा transformation \(p\approx0\) तथा \(p\approx1\) सीमयोः उच्चतरं numerical resolution ददाति तथा state volatility इत्येतत् स्थिरं:
\[ \beta=\frac{\mu_H-\mu_L}{\sigma_B} \]
मूल्यं करोति। मूलस्रोतः वदति यत् द्वितीयविधिः extreme initial conditions मध्ये अधिकं robust तथा शीघ्रं convergent, किन्तु प्रथम-algorithm इव मुख्यतः समानान् परिणामान् ददाति। एतत् समाधानं numerical method उपरि अतिनिर्भरं नास्ति इति परीक्षणं ददाति।
दीर्घकालिक-variance estimate इत्यस्य Monte Carlo परीक्षणम्
मूलस्रोतः परीक्षते यत् S&P profit series तः मापितः प्रायः 100 basis points long-run variance ratio वास्तविकं \(\sigma_{LT}^2\) अधोमूल्याङ्कयितुं शक्नोति वा। तदर्थं ऐतिहासिक-data समानदीर्घतायुक्ताः 2.500 Monte Carlo simulations, प्रत्येकं 154-वर्षीयम् क्रियन्ते।
Simulations मध्ये 20–40-वर्षीय variance-ratio estimates अपेक्षया बहु अधिक-शब्दयुक्तानि इति ज्ञायते। मूलस्रोतः standard error इत्येतत् estimate-mean इत्यस्य प्रायः %85 इति रिपोर्ट् करोति।
| चरणः | परिणामः | मूलस्रोत-व्याख्या |
|---|---|---|
| ऐतिहासिक profit VR औसतम् | ≈100 basis points | Raw long-run measurement |
| Working effect correction | ≈111 basis points | Simulations मध्ये प्रायः %8 downward bias |
| Median approach | ≈147 basis points | Simulation median औसतस्य प्रायः %75 |
| Top %10 trimmed-mean approach | ≈142 basis points | Trimmed mean पूर्ण-mean इत्यस्य प्रायः %78 |
| लेखकस्य व्यावहारिक-सारः | \(\sigma_{LT}\approx12\%\) | प्रायः 10% raw, 10,5% Working-corrected; उच्चतरं वास्तविकं मूल्यं सम्भाव्यम् |
लेखकः उच्च-uncertainty कारणात् \(\sigma_{LT}^2\) इत्यस्य निश्चितं मूल्यं न प्रतिपादयति; प्रायः 80–160 basis points परासं युक्तिसंगतं मन्यते।
Skewness कृते empirical check
वास्तविक-वार्षिक S&P payout growth इत्यस्य sample skewness dividends मध्ये −0,57, profits मध्ये −0,82। लेखकः वदति यत् short-run mean-reverting components तथा Brownian noise दृश्य-skewness न्यूनं करोति, अतः underlying drift distribution मध्ये वास्तविकं \(s\) अधिकं negative भवितुं शक्नोति।
किन्तु मूलस्रोतः अत्र स्पष्टं inconsistency अपि रिपोर्ट् करोति। वास्तविक-मासिक S&P returns इत्यस्य skewness −0,37, तथा model \(s=-3\) समीपे मासिक-मूल्यं प्रायः अनुकर्तुं शक्नोति। विपरीततः model इत्यस्य annual-return skewness बहुधा −1 इत्यस्मात् अधः तिष्ठति, यदा वास्तविकं S&P annual value प्रायः −0,44। लेखकः एतत् mismatch समाधातुं न शक्तः इति स्पष्टं वदति।
440 basis points ERP कृते parameter combinations
मूलस्रोतस्य मुख्य simulation set मध्ये:
\[ (\sigma_B,\lambda,\gamma)=(0.06,1.0,2) \]
गृह्यते तथा औसतं:
\[ \langle r_p\rangle=440\text{ baz puan} \]
लक्ष्यीक्रियते।
| \(\sigma_{LT}^2\) | आवश्यकं \(s\) | व्याख्या |
|---|---|---|
| 110 basis points | −4,0 | न्यूनतरं बुनियादी payout variance अधिकगभीरं negative tail अपेक्षते |
| 120 basis points | −3,5 | मुख्य-विस्तृत-simulation मध्ये प्रयुक्तं मूल्यं |
| 130 basis points | −3,0 | मृदुतरं negative skewness पर्याप्तम् |
| 157 basis points | −2,0 | उच्च-बुनियादी long-run variance मध्ये न्यूनतरं extreme skewness पर्याप्तम् |
एभिः solutions द्वारा उत्पादितं price volatility मूलस्रोतः \(RMS(\zeta)=14,8\%\) इति निर्दिशति। एतत् लेखकस्य सन्दर्भितस्य सामान्य-S&P %15–17 range इत्यस्य निम्नसीमायाः समीपे अस्ति।
विस्तृतं प्रतिनिधिक-समाधानम्
अधिक-विस्तृत-परीक्षणार्थं मूलस्रोतः:
\[ (\sigma_{LT}^2,s,\sigma_B,\lambda,\gamma) = (0.012,-3.5,0.06,1.0,2) \]
इति parameters चिनोति।
अस्मिन् समाधाने high-drift regime प्रति विश्वासः अधिकांशकाले अतीव उच्चः। Stationary distribution कृते:
- \(p>0.99\) सम्भावना प्रायः %50,
- \(p<0.50\) सम्भावना प्रायः %4,9,
- \(p<0.10\) सम्भावना प्रायः %1,5।
तथापि एते विरलाः संशयकालाः pricing उपरि अतीव महान् प्रभावं कुर्वन्ति।
Figure 5 — belief, price/payout ratio तथा risk premium
मूलस्रोत-PDF इत्यस्य 21 पृष्ठे Figure 5 मध्ये horizontal axis high-growth regime प्रति belief \(p\)। वाम-vertical axis price/payout ratio \(Q\), दक्षिण-vertical axis risk premium \(r_p\) basis points मध्ये दर्शयति।
\(Q\) प्रायः 35 तः 50 पर्यन्तं वर्धते तथा औसतं प्रायः 48। \(p>0.8\) क्षेत्रं समयस्य प्रायः %90 आवृणोति; अत्र log-linear \(Q\) approximation इत्यस्य fit \(R^2=0.999\)।
| Belief \(p\) | \(r_p\) |
|---|---|
| सीमाः \(p\to0\) अथवा \(p\to1\) | प्रायः 72 basis points आधारः |
| \(p=0.99\) | 156 basis points |
| \(p=0.95\) | 692 basis points |
| \(0.36<p<0.84\) | 2500 basis points इत्यस्मात् अधिकम् |
| शिखरम् | 4000 basis points इत्यस्मात् किंचित् अधिकम् |
मूलस्रोतस्य मुख्य mechanism अत्र स्पष्टं दृश्यते: market यदा bad regime निश्चितम् इति विश्वसिति तदा न, किन्तु यदा स्वस्य वर्तमान-regime विषये सर्वाधिकं संशयं करोति तस्मिन् मध्यप्रदेशे risk premium सर्वोच्चं भवति।
Figure 6 — 40-वर्षीय simulation
मूलस्रोत-PDF इत्यस्य 22 पृष्ठे Figure 6 समान-model तः उत्पादितं 40-वर्षीयं \(Q\) तथा price volatility \(\zeta\) path दर्शयति। Volatility 21-दिवसीय-अवधिसमकक्षस्य exponential moving-average variance इत्यस्य square root द्वारा smooth कृतम्।
Simulation मध्ये दीर्घाः शान्तकालाः लघुभिः panic periods द्वारा विच्छिद्यन्ते; valuations कदाचित् शीघ्रं पतन्ति, बहूनि पतनानि शीघ्रं प्रत्यागच्छन्ति, किन्तु कानिचित् दीर्घतरं तिष्ठन्ति। Volatility शुभकाले न्यूनं, दुष्कालमध्ये उच्चं, तथा स्वयम् अपि प्रबलतया परिवर्तनशीलम्।
किन्तु एतत् चित्रं model इत्यस्य मुख्यदोषेषु एकम् अपि प्रकाशयति। \(p\) अधिकांशकाले 1 समीपे अतीव निकटम्, अतः \(\zeta\) शान्तकाले \(\sigma_B\) पर्यन्तं पतितुं शक्नोति। मूलस्रोतः स्पष्टं वदति यत् एषः floor वास्तविक-S&P मध्ये दृश्यते यस्मात् %10 इत्यस्मात् अधिकः सामान्य volatility floor, तस्मात् अतीव न्यूनः, तथा एतत् two-regime model इत्यस्य artefact। लेखकः richer multi-state models एतत् दोषं न्यूनं कर्तुं शक्नुवन्ति इति वदति तथा भविष्य-अध्ययनाय त्यजति।
अध्ययनं यान् परिणामान् समर्थयति तथा न समर्थयति
| अध्ययनं समर्थयति | अध्ययनं स्वयमेव न समर्थयति |
|---|---|
| न्यून-effective risk aversion तथा उच्च-ERP निश्चिते rational-learning model मध्ये सह उत्पादयितुं शक्ये। | सर्वेषां वास्तविक-market investors मध्ये \(\gamma=2\) अस्ति इति निष्कर्षः। |
| Negative drift skewness, belief uncertainty तथा endogenous discount rate प्रबलं excess price volatility जनयितुं शक्नुवन्ति। | सर्वाणि ऐतिहासिक stock-market crashes केवलम् अनेन mechanism द्वारा व्याख्यातानि इति निष्कर्षः। |
| Model 400 basis points इत्यस्मात् अधिकं औसत-risk premium तथा market-like volatility clustering उत्पादयितुं शक्नोति। | एषः model भविष्यत् S&P returns अथवा crisis dates पूर्वानुमिनोति इति निष्कर्षः। |
| Long-run profit variance standard ऐतिहासिक-estimates अपेक्षया उच्चतरं भवितुं शक्नोति। | वास्तविकं \(\sigma_{LT}^2\) निश्चयेन 140 अथवा 157 basis points अस्ति इति निष्कर्षः। |
| द्वौ numerical-solution algorithms मुख्यतः समानान् परिणामान् ददतः। | Model specification एव एकमेव सही economic model इति निष्कर्षः। |
| Rational learning, behavioral “irrational exuberance” इत्यस्य सदृशानि price movements जनयितुं शक्नोति। | Behavioral biases वास्तविक-market मध्ये निरर्थकाः अथवा अनुपस्थिताः इति निष्कर्षः। |
बलस्थानानि
- ERP puzzle तथा excess-volatility puzzle एकेन mechanism द्वारा सम्बध्नाति।
- Risk premium स्थिर-parameter रूपेण न दत्वा belief uncertainty तः endogenous रूपेण उत्पादयति।
- Rational learning, rare disasters, fractional Kelly तथा time-varying discount rate एकस्मिन् model मध्ये संयोजयति।
- Model solution द्वाभ्यां पृथक् numerical algorithms द्वारा परीक्षते।
- Long-run variance estimate इत्यस्य uncertainty 2.500 Monte Carlo simulations द्वारा परीक्षते।
- Annual-return skewness इव model-असंगतं finding स्पष्टतया रिपोर्ट् करोति।
मुख्य-सीमाः
Two-state limitation: Model growth drift इत्येतत् केवलं high तथा low इति द्वयोः regimes मध्ये विभजति। अतः disaster बहिष्कृते वर्तमान-drift विषये अवशिष्टं वास्तविक-जगतः uncertainty कृत्रिमतया अतीव अल्पं भवितुं शक्नोति।
Short-run mean reversion बहिः: मूलस्रोतः वास्तविक payouts मध्ये महान्तः mean-reverting components सन्ति इति स्वीकरोति, किन्तु model तान् प्रत्यक्षं न धारयति। निवेशकाः तान् permanent-drift news इत्यस्मात् पृथक् ज्ञातुं शक्नुवन्ति इति कल्प्यते।
Structural-parameter knowledge: निवेशकाः \(\{\mu,\pi,\lambda\}\) structural parameters जानन्ति इति कल्प्यते। वास्तविकं epistemic uncertainty अधिकं विस्तृतम्।
\(\gamma\) इत्यस्य संयुक्त-व्याख्या: \(\gamma\), शुद्धं psychological risk aversion तथा model uncertainty प्रति सावधानं fractional-Kelly shrinkage इत्येतयोः भेदं न करोति।
Variance-estimate इत्यस्य उच्च-uncertainty: 154-वर्षीयम् ऐतिहासिक-sample अपि long-run variance संकीर्ण-confidence interval सह निश्चितुं पर्याप्तं नास्ति; simulation standard error अतीव महान्।
Skewness mismatch: Model मासिक-return skewness प्रायः अनुकर्तुं शक्नोति, किन्तु annual-return skewness वास्तविक-S&P अपेक्षया अतिशयेन negative उत्पादयितुं शक्नोति। मूलस्रोतः एतत् प्रश्नं अनिर्णीतं त्यजति।
Simulation ≠ forecast: 40-वर्षीयाः price paths model behavior दर्शयन्ति; ते भविष्यत् market path इत्यस्य forecast न सन्ति।
स्रोत-विधि-विषयक-टिप्पणी
मूल-अध्ययनम्: Reconciling High Equity Risk Premia with Low Risk Aversion.
लेखकः: Kent Osband.
PDF दिनाङ्कः: July 2026.
PDF मध्ये सम्पर्क-सूचना: kosband@risktick.com.
Institution/affiliation: अपलोड्-कृत-PDF इत्यस्य title page मध्ये institutional affiliation निर्दिष्टा नास्ति।
कृतज्ञता: लेखकः उपयोगिनः टिप्पण्यर्थं John Cochrane इत्यस्मै धन्यवादं ददाति।
मुख्यशब्दाः: equity risk premium; drift uncertainty; risk aversion; Kelly criterion; asset pricing.
JEL: G12, D81, D53.
स्रोत-प्रकारः: सैद्धान्तिकं तथा गणनात्मकं asset-pricing अध्ययनम्; ऐतिहासिक-S&P data तथा Monte Carlo/model simulations उपयुङ्क्ते।
Peer-review status: PDF मध्ये peer-reviewed journal, volume, issue अथवा publisher सूचना नास्ति। Peer-reviewed final journal version स्वतन्त्रतया प्रमाणीकर्तुं न शक्यते; अतः अध्ययनं Verianla मध्ये peer-reviewed article इति वर्गीकर्तुं न युक्तम्।
DOI: Secondary ResearchGate bibliographic record 10.2139/ssrn.6185899 ददाति। अस्यैव DOI इत्यस्य official SSRN page अस्य verification समये accessible search result रूपेण न प्राप्ता; अतः DOI “secondary metadata द्वारा verified, official record द्वारा पूर्णतया न confirmed” इति स्थितौ धार्यः।
दिनाङ्क-भेदः: ResearchGate समान-title कृते January 2026 दर्शयति, अपलोड्-कृत PDF तु July 2026 दिनाङ्कं धारयति। Verianla वैज्ञानिक-महत्त्वाय अपलोड्-कृत PDF version source-of-truth रूपेण प्रयुक्ता।
License: अपलोड्-कृत PDF मध्ये open Creative Commons अथवा अन्यः reuse license निर्दिष्टः नास्ति। पूर्ण-version इत्यस्य official license प्रमाणीकृतः नास्ति, अतः source figures यथावत् पुनरुपयोगं न कुर्यात्।
Funding: अपलोड्-कृत PDF मध्ये पृथक् funding statement नास्ति।
Conflict of interest: अपलोड्-कृत PDF मध्ये पृथक् conflict-of-interest statement नास्ति। अतः “conflict of interest नास्ति” इति निष्कर्षः न कल्पितः।
Data availability: पृथक् Data Availability section नास्ति। ऐतिहासिक S&P dividend, profit तथा return analyses Robert Shiller इत्यस्य online data series उपरि आधारिताः; मूलस्रोतः BEA तथा Federal Reserve series अपि निर्दिशति।
मुख्य-विधिः: CRRA/Merton risk-premium framework; fractional-Kelly interpretation; two-state stochastic payout-drift model; Wonham-type continuous-time Bayesian filtering; endogenous risk premium तथा price-to-payout equilibrium differential equation; finite-difference numerical solution; log-odds/Lamperti alternative solution; stationary distribution; Green–Kubo long-run variance calculation; parameter sensitivity; 2.500 Monte Carlo simulations.
मुख्य-वैज्ञानिक-परिणामः: मूलस्रोतः दर्शयति यत् \(\gamma\leq2\) स्तरस्य effective risk aversion अन्तर्गतं अपि, यदि negative drift skewness, rational learning तथा endogenous discount rate इत्येषां feedback पर्याप्तबलवान् भवति, तर्हि model अन्तः औसतं 400 basis points इत्यस्मात् अधिकं ERP उत्पादयितुं शक्यते।
मुख्य-व्याख्या-सीमा: एतत् उच्च-ERP इत्यस्य वास्तविक-जगति एकमेव mechanism अस्ति इति प्रमाणं नास्ति। Parameters तथा two-state structure model assumptions सन्ति; लेखकः अपि स्पष्टतया स्वीकरोति यत् कतिपयानि estimates पुनर्मूल्याङ्कनीयानि।
दृश्य-पुनर्निर्माणम्: Figure 2 इत्यस्य long-run variance comparison, Figure 3 इत्यस्य skewness–variance-multiplier सम्बन्धः, तथा Figure 5 इत्यस्य \(p\)–\(Q\)–\(r_p\) संरचना source values अथवा model equations तः मौलिक-Verianla graphs रूपेण पुनर्निर्मातुं शक्यन्ते। Figure 6 इत्यस्य random 40-year path कृते random seed न दत्तः, अतः तत् यथावत् पुनः न चित्रयेत्।
Verianla Live: समीकरण 8–10 कृते Live Equation, belief → valuation → volatility → risk premium feedback कृते Live Process, तथा parametric comparisons कृते Live Compare उपयुक्ताः। वैज्ञानिक-parameter उपयोगकर्ता स्वयं परिवर्तयितुं शक्नोति तादृशं simulation interface न निर्मातव्यम्।
Leave a comment
Your email address will not be published. Required fields are marked *