


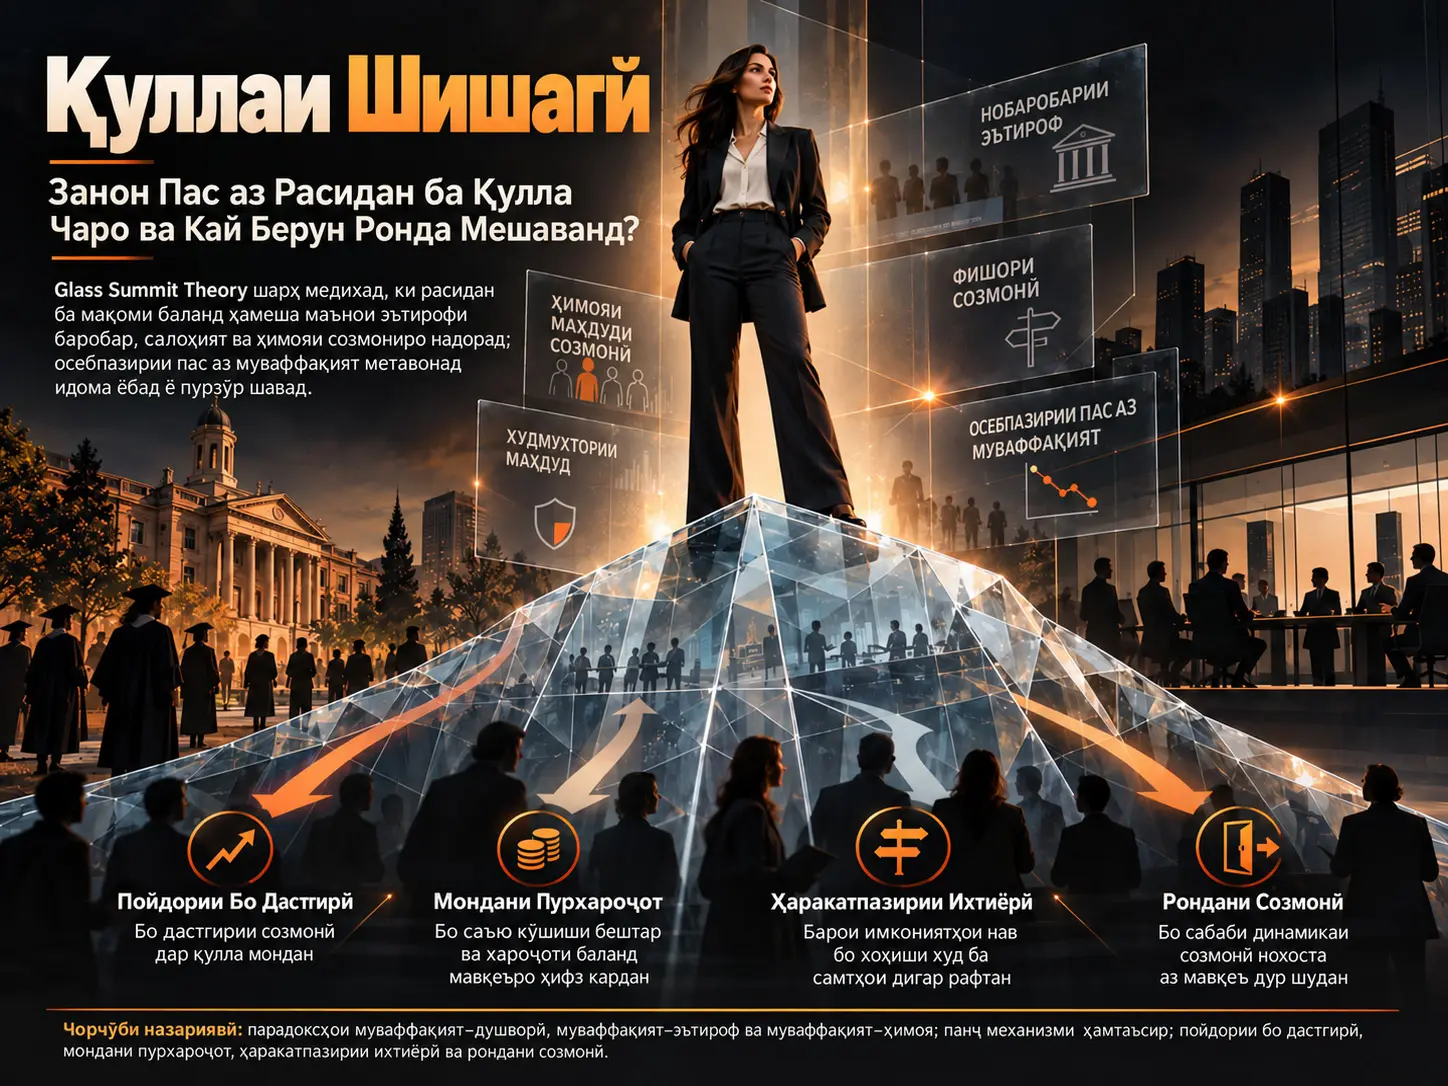
Ин таҳқиқот барои шарҳ додани он, ки чаро занон ҳатто пас аз расидан ба баландтарин вазифаҳои академӣ ва созмонӣ метавонанд бо хатари каноргузорӣ, маҳдуд шудани салоҳият, бо хароҷоти баланд дар вазифа мондан ё бар хилофи хоҳиши худ аз созмон рафтан рӯ ба рӯ шаванд, Назарияи Қуллаи Шишагиро (Glass Summit Theory, GST) таҳия мекунад. GST чаҳорчӯбаи назариявии бисёрсатҳист, ки осебпазирии эҳтимолан вобаста ба ҷинсро пас аз ба даст овардани мақоми баланди касбӣ шарҳ медиҳад. Таҳқиқот маҷмӯи нави додаҳо, таҷриба ё мета-таҳлил пешниҳод намекунад; он таҳқиқоти мавҷудаи ҷомеашиносӣ, равоншиносӣ, илми созмон, касб ва гендерро ҳамгиро намуда, се парадокси муваффақият, панҷ механизми бо ҳам таъсиркунанда, чор натиҷаи касбӣ ва 12 пешниҳоди назариявии санҷишпазирро таҳия мекунад. Муҳимтарин маҳдудияти назария ин аст, ки натиҷаҳои мавҷуд дар бораи осебпазирии бештари занон дар вазифаҳои баланд худ ба худ исбот намекунанд, ки пешбарӣ ё мақоми баланд сабаби ин осебпазирӣ аст.
Дар маркази GST ду раванди гуногун қарор дорад. Идомаи номусоидӣ ба он ишора мекунад, ки талафи захираҳо, нобаробарии эътироф ё ҳифзи сусти созмонӣ, ки дар марҳилаҳои пешини касб шакл гирифтаанд, пас аз пешбарӣ низ идома меёбанд. Тақвияти пас аз муваффақият бошад ба он ишора мекунад, ки худи боло рафтан ба вазифаи баланд метавонад намоёнӣ, масъулиятҳои созмонӣ, назорат ва рӯбарӯшавӣ бо низоъҳои дохилисозмониро афзоиш дода, осебпазириҳои нав эҷод кунад. Саволи хоси эмпирикии назария ин аст, ки ин раванди дуюм воқеан дар кадом шароит пайдо мешавад.
GST се парадокси муваффақиятро ба ҳам мепайвандад. Дар парадокси муваффақият–душворӣ, муваффақияти баланди касбӣ метавонад ҳамзамон бо номусоидии ҷамъшаванда ва хароҷоти шахсии нонамоён вуҷуд дошта бошад. Дар парадокси муваффақият–эътироф, муваффақияти нишон додашуда метавонад ба ҳамон андоза ба обрӯ, мукофот, салоҳият ё имконият табдил наёбад. Дар парадокси муваффақият–ҳифз бошад, мақоми баланд ва сармоягузории чандинсолаи созмон ба шахс метавонад бар зидди каноргузорӣ ё тарки номатлуб кафолати муассири созмонӣ фароҳам наорад.
Натиҷаҳои ин равандҳоро танҳо ба “дар созмон мондан” ё “рафтан” тақсим кардан мумкин нест. GST чор натиҷаи гуногуни касбиро ҷудо мекунад: мондани бо дастгирӣ, мондани пурхароҷот, ҳаракатпазирии ихтиёрӣ ва тела додани созмонӣ. Ин фарқ муҳим аст, зеро дар созмон мондани шахс худкорона шароити хуби кор ва аз созмон рафтанаш нокомиро нишон намедиҳад.
Қуллаи Шишагӣ (Glass Summit) чист?
Қуллаи шишагӣ намунаи шартии осебпазирии пас аз дастёбӣ мебошад, ки метавонад пас аз расидани зан ба мақоми баланди касбӣ пайдо шавад ё идома ёбад ва бо натиҷаҳое чун каноргузорӣ, маҳдудияти амалии салоҳият, бо хароҷоти баланд дар вазифа мондан ва тарки номатлубе, ки шароити созмонӣ ба он саҳми муҳим мегузорад, тавсиф мешавад.
Истилоҳи “қуллаи шишагӣ” идомаи мафҳуми “сақфи шишагӣ”, ки монеаҳои нонамоёни расидани занон ба вазифаҳои баландро тавсиф мекунад, нест. Назария ба саволи дигар мегузарад: баъд аз он ки зан муваффақияти заруриро нишон дода, ба мақоми баланд мерасад, чӣ мешавад?
Ривоятҳои анъанавии касбӣ метавонанд расидан ба муваффақиятро ҳамчун нуқтаи анҷоми роҳи дарозу душвор муаррифӣ кунанд. Аз ин дидгоҳ, пешбарӣ, профессор шудан ё вазифаи CEO баробари эътирофи салоҳият бояд қудрат, амният ва дастгирии бештари созмониро ба бор оварад. GST ин фарзро зери суол мегузорад.
Даъвои асосии муаллиф ин аст, ки муваффақияти намоён нишон намедиҳад, шахс дар кадом шароит ба он расидааст ё барои идома додани муваффақият ба кадом захираҳо дастрасӣ дорад. Ду нафаре, ки ба муваффақияти якхелаи касбӣ мерасанд, метавонанд аз ҷиҳати амнияти молиявӣ, дастгирии оилавӣ, саломатӣ, бори нигоҳубин, муносибатҳои муассири касбӣ, дастрасӣ ба қароргирандагон ва ҳифзи созмонӣ дар ҳолатҳои хеле гуногун бошанд.
Қуллаи Шишагӣ аз Сақфи Шишагӣ ва Партагоҳи Шишагӣ чӣ фарқ дорад?
Сақфи шишагӣ монеаҳои гендериро дар роҳи расидани занон ба вазифаҳои баланд меомӯзад, партагоҳи шишагӣ бошад таъйини номутаносиби занон ба вазифаҳои махсусан хавфноки роҳбариро баррасӣ мекунад; қуллаи шишагӣ кӯшиш мекунад идомаи номусоидӣ ё пайдоиши осебпазириҳои навро пас аз он шарҳ диҳад, ки мақоми баланд аллакай ба даст омадааст; вазифаи ибтидоӣ ҳатман хавфнок буданаш шарт нест.
| Мафҳум | Падидаи марказӣ | Робита бо қуллаи шишагӣ |
|---|---|---|
| Сақфи шишагӣ | Монеаҳои гендерӣ дар роҳи боло рафтани занон ба вазифаҳои баланд. | GST ба нобаробариҳое тамаркуз мекунад, ки пас аз расидан ба вазифаи баланд идома меёбанд ё нав пайдо мешаванд. |
| Қубури ихроҷкунанда | Тарки фарқкунандаи мардон ва занон дар марҳилаҳои гуногуни таҳсил ва касби касбӣ. | GST махсусан механизмҳои тарк дар марҳилаи баланди касб ва фарқи байни ҳаракатпазирии ихтиёрӣ ва тела додани созмониро меомӯзад. |
| Лабиринти роҳбарӣ | Монеаҳои сершумор ва такроршавандае, ки занон дар тамоми роҳи касбии роҳбарӣ бо онҳо рӯ ба рӯ мешаванд. | GST махсусан ба он тамаркуз мекунад, ки муваффақияти баланд ба эътироф, салоҳият ва ҳифзи созмонӣ чӣ гуна табдил меёбад. |
| Партагоҳи шишагӣ | Таъйини номутаносиби занон ба вазифаҳои роҳбарие, ки хатари буҳрон ё нокомӣ дар онҳо баланд аст. | GST осебпазирие, ки пас аз вазифаҳои дар оғоз бехатар ба назар расида ва касбҳои дарозмуддати муваффақ пайдо мешавад, низ фаро мегирад. |
| Savior effect | Намунае, ки пас аз нокомии созмонӣ CEO-ҳои зан ва намояндагони ақаллиятҳо бо CEO-ҳои марди сафедпӯст иваз мешаванд. | GST роҳҳои васеътарини каноргузорӣ, мондани пурхароҷот ва тела додани созмониро меомӯзад, ки танҳо ба таназзули созмонӣ маҳдуд нестанд. |
| Душвориҳои болои сақфи шишагӣ | Дастгирии нокифояи созмонӣ, салоҳияти маҳдуд ва душвории нигоҳ доштани мақом дар роҳбарии сатҳи баланд. | GST инҳоро бо душвориҳои ҷамъшаванда, эътирофи нобаробар, муносибатҳои қудрат ва механизмҳои ҳифзи созмонӣ дар як низоми бисёрсатҳӣ муттаҳид мекунад. |
| Қуллаи шишагӣ / GST | Осебпазирии гендерие, ки пас аз муваффақияти баланди касбӣ идома меёбад ё нав пайдо мешавад. | Се парадокс, ду роҳи осебпазирӣ, панҷ механизм, чор натиҷаи касбӣ, шартҳои сарҳадӣ ва роҳҳои баргардониро ҳамгиро мекунад. |
Парадокси якум: муваффақият–душворӣ
Парадокси муваффақият–душворӣ маънои онро дорад, ки муваффақияти хеле баланди касбӣ метавонад ҳамзамон бо душвориҳои ҷамъшаванда, захираҳои нобаробар ва хароҷоти нонамоён вуҷуд дошта бошад. Нишондиҳандаи муваффақият мегӯяд, ки шахс ба чӣ расидааст; аммо нишон намедиҳад, ки барои расидан ба ин натиҷа чӣ қадар захира сарф кардааст, аз кадом имкониятҳо гузаштааст ё чӣ қадар душвориро паси сар кардааст.
GST дар ин ҷо аз назарияҳои масири зиндагӣ, номусоидии ҷамъшаванда, раванди стресс ва ҳифзи захираҳо истифода мебарад. Душвориҳои оила, саломатӣ, нигоҳубин ва ҳаёти касбӣ аз ҳам комилан мустақил нестанд. Онҳо метавонанд ҳамон захираҳои вақт, пул, диққат, дастгирии иҷтимоӣ ва устувории равониро кам кунанд.
Нуқтаи муҳим ин аст, ки муваффақияти касбӣ захираҳои сарфшударо худкорона барқарор намекунад. Шахс ҳангоми профессор ё роҳбар шудан метавонад мақоми баланд ба даст орад, аммо дар муборизаҳои пешини касбӣ захираҳои молиявӣ, иҷтимоӣ, вобаста ба саломатӣ ё равонии худро ба таври ҷиддӣ сарф карда бошад.
Аз ин рӯ GST хулосаи “агар муваффақ шуд, дигар дар ҳолати номусоид нест”-ро рад мекунад.
Шабакаи ҳифзкунанда ва шабакаи калони касбӣ як чиз нестанд
Назария андозаи шабакаи касбиро аз ҳифзи созмоние, ки воқеан метавонад сафарбар шавад, ҷудо мекунад. Шахс метавонад ҳамкорони зиёди байналмилалӣ ва обрӯи қавии илмӣ дошта бошад, аммо ба қароргирандаи бонуфузе, ки дар низои дохили муассисаи маҳаллӣ дахолат карда метавонад, дастрасӣ надошта бошад.
Аз нигоҳи GST масъала танҳо “чанд нафарро мешиносед?” нест. Омодагӣ, салоҳият ва тавоноии муносибатҳо барои дахолат ҳангоми зарурат аҳамият доранд.
Парадокси дуюм: муваффақият–эътироф
Парадокси муваффақият–эътироф маънои онро дорад, ки муваффақиятҳои дар сатҳи монанд нишон додашуда ҳатман якхел эътироф, мукофот, захира, салоҳият ё имконияти нав ба вуҷуд намеоранд.
Механизми назариявӣ ин аст, ки гузариш аз муваффақият ба мукофот танҳо ба иҷро вобаста нест. Арзёбиҳои созмонӣ метавонанд аз интизориҳои мақоми иҷтимоӣ, тақсимоти кор, намоён будани саҳми кӣ, ба фикри кӣ эътироф додан ва кадом фаъолиятҳо барои пешбарӣ арзишманд шумурда мешаванд, таъсир гиранд.
GST махсусан ба тақсимоти корҳое диққат медиҳад, ки боздеҳи пешбарии онҳо паст аст. Омӯзиш, машварат, кори кумита, дастгирии ҳамкорон ва вазифаҳои намояндагӣ барои созмон зарур буда метавонанд; аммо мисли нашр, маблағгузорӣ, лоиҳаи стратегӣ ё тавлиди даромад мукофоти касбӣ наоранд.
Дар созмоне, ки шумораи занони баландмақом хеле кам аст, агар ҳар кумита ё вазифае, ки “намояндагии занон”-ро талаб мекунад, ба ҳамон чанд нафар дода шавад, таҷрибаи зоҳиран фарогир метавонад бори иловагии корро боз ҳам зиёд кунад. Ҳамин тавр намоёнии бештар метавонад ба ҷои мукофоти бештар барои таҳқиқ, барқароршавӣ ё рушди касбӣ вақти камтар гузорад.
Дарвозаҳои такрории созмонӣ
Тибқи GST, салоҳияте, ки пештар исбот шудааст, дар арзёбиҳои баъдӣ худкорона ба эътибори доимӣ табдил намеёбад. Таъйини нав, арзёбии иҷро, тақсимоти буҷет, вазифаи кумита ё қарори роҳбарӣ дарвозаи нави созмонист, ки дар он салоҳияти шахс аз нав арзёбӣ мешавад.
Ин механизм шарҳ медиҳад, ки чаро парадокси муваффақият–эътироф танҳо мушкили марҳилаи аввали касб нест. Пешбарӣ даври арзёбиро хотима намедиҳад; танҳо майдонҳои нави арзёбиро эҷод карда метавонад.
Парадокси сеюм: муваффақият–ҳифз
Парадокси муваффақият–ҳифз маънои онро дорад, ки ҳамзамон бо мақоми баланди касбӣ ва сармоягузории муҳими созмон ба шахс, ҳифзи нокифоя аз каноргузорӣ, маҳдудияти салоҳият ё тарки номатлуби вобаста ба созмон вуҷуд дошта метавонад.
GST дар ин ҷо байни обрӯи касбӣ ва қудрати созмонӣ фарқи калидӣ мегузорад. Шинохти илмӣ ё унвони баланд метавонад бар буҷети маҳаллӣ, вазифа, таъйин, арзёбии иҷро ё тартиби шикоят қудрати воқеии қарор диҳад.
Муаллиф се шакли ҳамдигарро пуркунандаи ҳифзро ҷудо мекунад. Сарпарастии ҳифзкунанда қобилияти шахси бонуфуз барои дахолат ҳангоми зарурат аст. Ҳифзи расмиётӣ ба равандҳои баррасие ишора мекунад, ки дастрас, бетараф ва бе хатари интиқоманд. Мувозинат ва назорати созмонӣ бошад мавҷудияти мақомоти мустақилеро талаб мекунад, ки қарорҳои баҳснокро воқеан ислоҳ карда метавонанд.
Дар созмон танҳо дар рӯи коғаз мавҷуд будани тартиби шикоят кофӣ нест. Агар тартиб таҳти назорати ҳамон иерархияи идоракунӣ бошад, ҳатмӣ набошад, истифодааш аз ҳад пурхароҷот бошад ё аз интиқом ҳифз накунад, мавҷудияти расмии он метавонад ба кафолати воқеӣ табдил наёбад.
Чаро расидани зан ба қулла метавонад амнияти созмониро кафолат надиҳад?
Тибқи Glass Summit Theory, мақоми баланд, муваффақият ва сармоягузории созмонӣ танҳо вақте амният медиҳанд, ки ба салоҳияти воқеӣ, эътирофи одилона, захираҳои барқароршаванда ва механизмҳои мустақили ҳифз, ки ҳангоми зарурат сафарбар мешаванд, табдил ёбанд; агар вазифаи баланд масъулиятҳои нав ва рӯбарӯшавӣ бо низоъро зиёд кунад, вале ҳифз ба ҳамон андоза афзоиш наёбад, осебпазирии пас аз муваффақият ба вуҷуд омада метавонад.
Сармоягузорӣ–каноргузории созмонӣ
Яке аз мафҳумҳои хоси GST сармоягузорӣ–каноргузории созмонӣ (institutional investment–exclusion) мебошад. Созмон метавонад солҳо ба донишу таҷриба, рушди касбӣ, роҳбарӣ ва обрӯи шахс сармоягузорӣ кунад; аммо баъдтар, вақте ангезаҳои акторони бонуфузи дохили созмон аз манфиати дарозмуддати созмон барои нигоҳ доштани истеъдод ҷудо мешаванд, метавонад ҳамон шахсро дастгирӣ накунад ё аз даст диҳад.
Муаллиф махсус таъкид мекунад, ки ин раванд табъизи огоҳона ё ҳамоҳангшударо талаб намекунад. Қарорҳои зоҳиран ҷудогонаи салоҳдиди, дастрасии нобаробар ба иттилоот, назорати суст ё посухи интихобии созмонӣ метавонанд бо гузашти вақт мавқеи ҳамон шахсро ба таври низомманд суст кунанд.
Бо вуҷуди ин, низои корманд бо созмон ё аз он рафтани ӯ худ ба худ далели сармоягузорӣ–каноргузории созмонӣ нест. Мушкилоти қонунии иҷро, бозсозӣ ва ҳаракатпазирии комилан ихтиёрӣ низ метавонанд натиҷаҳои монанд ба вуҷуд оранд.
Усул ва Натиҷаҳои Таҳқиқот
Ин таҳқиқот бо кадом усул таҳия шудааст?
Таҳқиқот дар намунаи нави эмпирикӣ санҷиши гипотезаро анҷом намедиҳад. Муаллиф назарияҳои масири зиндагӣ ва номусоидии ҷамъшаванда, назарияи ҳифзи захираҳо, раванди стресс, назарияи созмони гендеришуда, равиши хусусиятҳои мақом, назарияи сармояи иҷтимоӣ ва шабака, равиши қобилиятҳо, таҳқиқоти сукути созмонӣ ва интиқом, инчунин адабиёти тарки кормандонро ба таври назариявӣ муттаҳид мекунад.
Таҳқиқоти мавҷудаи эмпирикӣ барои нишон додани зарурати назария ва шартҳои эҳтимолии сарҳадӣ истифода мешаванд. Аз ин рӯ рақамҳои Ҷадвали 1-и манбаъ арзёбиҳои нави эмпирикии GST нестанд.
Далелҳои асосии эмпирикие, ки GST-ро асоснок мекунанд
| Таҳқиқот | Натиҷаи барҷастаи манбаъ | Ҳудуди тафсир аз нигоҳи GST |
|---|---|---|
| Spoon ва ҳамкорон (2023), академияи ИМА | Дар байни 245.270 омӯзгор, сатҳи нисбии солонаи тарки кор барои занон дар зинаи assistant professor %6, дар зинаи associate professor %10 ва дар зинаи professor %19 баландтар буд. Эҳтимоли он ки занон хабар диҳанд худро “тела додашуда” ҳис кардаанд, %44 баландтар буд. | Фарқҳо вобаста ба соҳа, нуфузи муассиса ва зинаи касб тағйир меёбанд. “Push-out”-и худгузоришуда бо аз кор озодкунии маҷбурӣ як чиз нест ва нишон намедиҳад, ки пешбарӣ сабаби осебпазирӣ аст. |
| Habicht, Lutter ва Schröder (2026), ҷомеашиносони олмонӣ | Hazard-и ислоҳшуда барои тарки академия дар занон нисбат ба мардон тақрибан %35 баландтар буд; фарқ пас аз ба ҳисоб гирифтани сармояи илмии ченшуда ва хусусиятҳои касбӣ низ боқӣ монд. | Танҳо як фан ва як низоми миллии академӣ таҳқиқ шудааст; механизм ё табъизи сабабӣ муайян нашудааст. |
| Kwiek ва Szymula (2025a, 2025b), 38 кишвари OECD | Дар когортҳои кӯҳна дар баъзе соҳаҳои илм эҳтимоли қатъ кардани нашри илмӣ дар занон баландтар буд, аммо дар когортҳои нав ва баъзе фанҳо фарқ хеле кам ё қариб нопадид шудааст. | Қатъ шудани фаъолияти нашрӣ бо аз кор озод шудан аз академия ё тела додани созмонӣ як натиҷа нест. Натиҷаҳо гетерогении қавии контекстӣ ва когортиро нишон медиҳанд. |
| Becker-Blease, Elkinawy ва Stater (2010), роҳбарони ИМА | Сатҳҳои тавсифии умумии тарк дар занон %7,2 ва дар мардон %3,8 буданд; тарки ғайриихтиёрӣ %2,9 дар муқобили %0,9 буд ва дар занон тақрибан 3,2 маротиба баландтар буд. | Сатҳҳои тавсифӣ таъсири сабабии ислоҳшуда нестанд. Намуна на танҳо CEO-ҳо, балки роҳбарони сатҳи баландро низ дар бар мегирад. |
| Gupta ва ҳамкорон (2020), CEO-ҳои ИМА | Эҳтимоли аз кор озодкунии бо модел пешбинишуда барои CEO-ҳои зан нисбат ба мардон тақрибан %45 баландтар буд; эҳтимолҳои тахминӣ %4,2 ва %2,9 буданд. Робитаи ҳифзкунандаи фаъолияти хуби ширкат дар мардон равшантар буд. | Эҳтимоли бо модел пешбинишуда сатҳи хоми мушоҳидашуда нест; механизми асосии созмонӣ танҳо бо ин таҳқиқот муайян намешавад. |
| Cook, Glass ва Ingersoll (2024), CEO-ҳои ИМА | Барои CEO-ҳои зан муҳлати вазифа кӯтоҳтар ва хатари аз кор озодкунии ғайриихтиёрӣ баландтар буд; махсусан онҳое, ки дар давраи фаъолияти сусти ширкат таъйин шуда буданд, осебпазирии бештар нишон доданд. | Шароити ибтидоии навъи партагоҳи шишагӣ муҳим аст; таҳқиқот нишон намедиҳад, ки худи пешбарӣ сабаби осебпазирӣ аст. |
| Ma (2022), ширкатҳои Чин | Хатари тарки маҷбурӣ барои CEO-ҳои зан ба пастшавии фаъолияти ширкат нисбат ба мардон ҳассостар буд; гуногунӣ дар роҳбарияти олӣ, муносибатҳо ва хусусиятҳои идоракунии корпоративӣ фарқро тағйир доданд. | Натиҷаҳо ба ширкатҳои дар биржаи Чин номнависшуда хосанд ва модераторҳо худ ба худ механизмҳои сабабиро исбот намекунанд. |
Намунаҳо, метрикаҳо ва тарҳҳои ин таҳқиқотҳо аз ҳам фарқ мекунанд. Фоизҳо, hazard ratio-ҳо, сатҳҳои тавсифии тарк, эҳтимолҳои бо модел пешбинишудаи аз кор озодкунӣ ва қатъ шудани фаъолияти нашрӣ як ченак нестанд. GST ин таҳқиқотҳоро ба як андозаи ягонаи таъсири мета-таҳлилӣ табдил намедиҳад.
Панҷ механизм
| Механизм | Вазифаи назариявӣ |
|---|---|
| 1. Нобаробарии захираҳо, душвориҳои байнисоҳаӣ ва ҳифз | Одамони дорои муваффақияти яксон метавонанд захираҳои молиявӣ, иҷтимоӣ, оилавӣ, вобаста ба саломатӣ ва равонии гуногун дошта бошанд. Душвориҳои ҳампӯш метавонанд талафи захираҳоро афзоиш диҳанд; мавҷудияти шабакаҳои муассири ҳифзкунанда метавонад натиҷаро тағйир диҳад. |
| 2. Қобилияти амалкунии маҳдуд дар соҳаҳои зиндагӣ | Мепурсад, ки варианте, ки дар рӯи коғаз мавҷуд аст, дар зиндагии воқеӣ истифода шуданаш мумкин аст ё не. Вобастагии молиявӣ, саломатӣ, масъулияти нигоҳубин ва вобастагии созмонӣ метавонанд эътироз, рад кардани вазифа ё иваз кардани созмонро пурхароҷот созанд. |
| 3. Табдили нобаробари муваффақият ба эътироф ва имконият | Шарҳ медиҳад, ки як иҷрои яксон метавонад ба эътироф, мукофот, салоҳият ва имконияти яксон табдил наёбад ва тақсимоти кор, интизориҳои мақом ва арзёбиҳои такрорӣ метавонанд ба раванд таъсир расонанд. |
| 4. Қудрати созмонӣ, ҳифз ва сармоягузорӣ–каноргузорӣ | Мегӯяд, ки нуфуз ва унвон метавонад маънои қудрати воқеии қарор ё ҳифзро надошта бошад; назорати созмонӣ, баррасии мустақил ва муносибатҳои муассири сарпарастӣ метавонанд амнияти касбиро муайян кунанд. |
| 5. Мондан ва рафтани фарқкунанда | Ҷудо мекунад, ки мондани шахс дар созмон муваффақияти бо дастгирӣ аст ё аз сабаби камбуди интихоб мондани пурхароҷот; рафтан ҳаракатпазирии ихтиёрӣ аст ё тела додани созмонӣ. |
Қобилияти амалкунии маҳдуд чӣ маъно дорад?
Мафҳуми қобилияти амалкунии маҳдуд дар GST фарқи байни интихобҳои расман мавҷуд ва интихобҳоест, ки шахс метавонад воқеан бе пардохти хароҷоти қабулнопазири шахсӣ ё касбӣ истифода барад.
Корманди баландмақом аз ҷиҳати назариявӣ метавонад ба роҳбараш эътироз кунад, вазифаҳои иловагии маъмуриро рад намояд ё ба созмони дигар гузарад. Аммо агар эътироз барои амнияти кор, даромад, обрӯ, захираи таҳқиқот, тартиби нигоҳубин ё ҳаракатпазирии ҷуғрофӣ хароҷоти вазнин дошта бошад, ҳатто агар интихоб расман вуҷуд дошта бошад, қобилияти амалкунии муассир маҳдуд аст.
Чор натиҷаи касбӣ
| Натиҷа | Маъно |
|---|---|
| Мондани бо дастгирӣ | Шахс дар шароити кори маънодор, имконияти рушд ва дастгирии боэътимоди созмонӣ дар созмон мемонад. |
| Мондани пурхароҷот | Шахс сарфи назар аз шароити манфӣ дар созмон мемонад, зеро хароҷоти рафтан хеле баланд аст. |
| Ҳаракатпазирии ихтиёрӣ | Рафтан интихоби воқеӣ дар самти имкониятҳои беҳтар ё афзалиятҳои тағйирёфта мебошад. |
| Тела додани созмонӣ | Шароити созмонӣ ё амалҳои созмон ба рафтани номатлуби шахс саҳми муҳим мегузоранд. |
Ин фарқ шарҳ медиҳад, ки чаро сатҳҳои одии гардиши кормандон нокифоя буда метавонанд. Ду нафаре, ки дар созмон мемонанд, метавонанд дар шароити тамоман гуногун монанд; ду нафаре, ки мераванд, низ метавонанд бо сабабҳои комилан гуногун раванд.
Ғарази наҷотёфтагон
GST бар он аст, ки омӯзиши танҳо шахсоне, ки ба мақоми баланд расида ва дар он ҷо мондаанд, метавонад нобаробарии касбиро камтар аз воқеият нишон диҳад. Хароҷоти касоне, ки пештар рафтаанд, ва потенсиале, ки онҳо амалӣ карда натавонистанд, метавонанд берун аз мушоҳида монанд.
Муваффақияти баланди мушоҳидашудаи касоне, ки тавонистаанд дар низом бимонанд, исбот намекунад, ки душвориҳои онҳо ночиз буданд ё онҳое, ки пештар рафтанд, ҳамон қобилияти муваффақиятро надоштанд.
12 пешниҳоди санҷишпазири GST
| № | Номи кӯтоҳ | Робитаи пешниҳодшуда барои санҷиш |
|---|---|---|
| 1 | Навсозии захираҳо | Дар шахсоне, ки душвориҳои монанд доранд, захираҳои дастрас, барқароршаванда ва ҳангоми зарурат истифодашаванда барқароршавӣ ва имкониятҳои устуворро пешгӯӣ кунанд. |
| 2 | Тақвияти байнисоҳаӣ | Душвориҳои ҳампӯш дар оила, саломатӣ, нигоҳубин ва кор хароҷоти дарозмуддат ва хатари тарки ғайриихтиёриро афзоиш диҳанд; ҳангоми кам будани ҳифз робита қавитар шавад. |
| 3 | Асимметрияи шабакаи ҳифзкунанда | Муносибатҳои муассире, ки омода ва салоҳиятдор барои дахолатанд, табдил ёфтани душвориҳои дохилисозмониро ба каноргузорӣ коҳиш диҳанд. |
| 4 | Қобилияти амалкунии муассир | Дар шахсони дорои сифат ва муваффақияти яксон қобилияти воқеии эътироз, музокира ва интихоби алтернатива натиҷаҳои гуногуни касбиро ба вуҷуд оварад. |
| 5 | Тақсимоти нобаробари кор | Ҷамъшавии такрории вазифаҳое, ки боздеҳи пешбарии паст доранд, вақт ва имкониятеро, ки метавонад ба фаъолиятҳои дорои мукофоти баланд ҷудо шавад, коҳиш диҳад. |
| 6 | Эътироф ва дарвозаҳои такрорӣ | Муваффақияти монанд вобаста ба ҷинс ба намоёнӣ ва арзиши гуногун табдил ёбад; зарурати аз нав исбот кардани салоҳият дар арзёбиҳои пайдарпай нобаробариро афзоиш диҳад. |
| 7 | Қуллаи шишагӣ ва тақвияти пас аз муваффақият | Дар созмонҳое, ки сарпарастии ҳифзкунанда ва кафолатҳои мустақил сустанд ва арзёбиҳо ба салоҳдид кушодаанд, муваффақият барои занон ҳифзи камтари касбӣ фароҳам оварад ва пас аз пешбарӣ осебпазириҳои нав пайдо шаванд. |
| 8 | Сармоягузорӣ–каноргузории созмонӣ | Вақте ангезаҳои қароргирандагон аз манфиати созмон барои нигоҳ доштани истеъдод ҷудо мешаванд, сармоягузории калони пешинаи созмон ба дастгирӣ ва ҳифзи пайваста табдил наёбад. |
| 9 | Мондани фарқкунанда | Фарқият дар захираҳо, қобилияти амалкунӣ, ҳифз ва алтернативаҳо муайян кунад, ки мондан дастгиришуда аст ё пурхароҷот ва рафтан ихтиёрӣ аст ё аз ҷониби созмон барангехта шудааст. |
| 10 | Хароҷоти пинҳонии муваффақият | Дар сатҳи якхелаи муваффақияти мушоҳидашуда маҳдудиятҳои ҷамъшавандаи бештар бо сарфи бештари вақт, меҳнат ва захира, инчунин алтернативаҳои аздастрафта робита дошта бошанд. |
| 11 | Масири зиндагӣ ва зарбаҳои касбӣ | Зарбаҳои нави касбӣ тарки ғайриихтиёриро дар мутахассисони баландмақоме, ки пештар талафи дарозмуддати захираҳоро аз сар гузаронидаанд, қавитар пешгӯӣ кунанд. |
| 12 | Баргардонидани осебпазирии гендерӣ | Дахолатҳое, ки огоҳӣ ва дастгириро бо қарорҳои шаффоф, захира/эътирофи баробар, қобилияти амалкунии муассир ва ҳифзи амалии созмонӣ якҷо мекунанд, аз дахолатҳое, ки танҳо ба мутобиқшавии инфиродӣ тамаркуз мекунанд, муассиртар бошанд. |
Ин 12 банд “натиҷаҳои” таҳқиқот нестанд. Онҳо пешниҳодҳои назариявӣ мебошанд, ки барои тасдиқ, маҳдуд кардан ё рад кардани Glass Summit Theory дар таҳқиқоти минбаъда таҳия шудаанд.
Шартҳои сарҳадӣ: қуллаи шишагӣ кай метавонад қавитар бошад?
GST даъво намекунад, ки қуллаи шишагӣ барои ҳамаи занон ва ҳамаи созмонҳо ногузир аст. Назария пешгӯӣ мекунад, ки осебпазирӣ махсусан дар созмонҳое қавитар буда метавонад, ки қудрати қарор дар онҳо мутамарказ аст, роҳҳои баррасии мустақили қарорҳои баҳсӣ сустанд, хатари интиқом вуҷуд дорад ва муносибатҳои муассири ҳифзкунанда каманд.
Кам будани шумораи занон дар роҳбарияти олӣ низ худ ба худ шарҳи кофӣ нест. Намояндагии кам метавонад вазифаҳои иловагии намояндагӣ ё дастрасии маҳдуд ба иттифоқҳои муассир ба вуҷуд оварад; аммо саволи асосӣ аз нигоҳи назария ин аст, ки оё дар ивази масъулият ва намоёнии бештар захира, эътироф, салоҳияти қарор ва ҳифзи кофӣ дода мешавад.
Барои кадом дахолатҳо далел қавитар аст?
Адабиёти мавҷудаи дахолат, ки дар манбаъ баррасӣ шудааст, пешниҳод мекунад, ки махсусан барои тартиботе, ки ҳисоботдиҳиро ба акторони муайяни созмонӣ мепайванданд ва шаффофиятро дар қарорҳои муҳими арзёбӣ/мукофот афзоиш медиҳанд, далели қавитар мавҷуд аст.
Менторӣ, шабакасозӣ ва рефлексияи гурӯҳӣ метавонанд дастгирии инфиродӣ, мубодилаи иттилоот ва қобилияти амалкуниро афзоиш диҳанд. Аммо афзоиши қаноатмандии шахсӣ ё эътимод ба худ худкорона пешбарии баробартар, музд, тақсимоти вазифа ё ҳифзи созмониро таъмин намекунад.
Аз ин рӯ роҳи ҳалли пешниҳодкардаи GST танҳо беҳтар мутобиқ шудани занон ба низоми мавҷуда нест. Назария санҷиши дахолатҳои ҳамоҳангшударо пешниҳод мекунад, ки равандҳои шаффофи сарборӣ ва эътироф, ҳисоботдиҳии равшани идоракунӣ, кафолатҳои зидди интиқом ва институтҳои мустақили ислоҳкунандаи қарорҳои баҳснокро муттаҳид мекунанд.
Рӯзномаи таҳқиқот
Таҳқиқот панҷ самти асосии таҳқиқотро муайян мекунад. Якум, бо тарҳҳои тӯлонӣ, ки шахсонро дар тамоми касб пайгирӣ мекунанд, хароҷоти пинҳонии муваффақият ва тағйироти пеш/пас аз пешбариро ҷудо кардан аст. Дуюм, чен кардани он аст, ки муваффақият дар арзёбиҳои пайдарпай чӣ гуна ба эътироф, захира ва салоҳият табдил меёбад. Сеюм, обрӯи касбиро аз сарпарастии воқеии ҳифзкунанда ва амнияти мустақили созмонӣ ҷудо карда чен кардан аст.
Самти чоруми таҳқиқот ин аст, ки чаро шахсони баландсамаре, ки созмон солҳо ба онҳо сармоягузорӣ кардааст, дар баъзе ҳолатҳо канор гузошта мешаванд ё аз даст мераванд, тавассути пайгирии раванд ва сабтҳои созмонӣ омӯхта шавад. Самти панҷум бошад муқоиса ва санҷиши мустақими таркибҳои ментории инфиродӣ, рефлексияи дастаҷамъӣ ва ислоҳоти сохтории созмонӣ бо тарҳҳои муқоисавӣ ё randomize/staggered мебошад.
Назария чӣ гуна рад карда мешавад?
Хусусияти муҳими GST ин аст, ки танҳо мушоҳида шудани фарқи гендериро барои назария далели кофӣ намешуморад. Сатҳи баландтари тарк дар занони баландмақом тақвияти пас аз муваффақиятро исбот намекунад.
Барои нишон додани тақвияти пас аз муваффақият бояд собит шавад, ки пешбарӣ ё гузариш ба мақоми баланд воқеан талаботи созмонӣ, рӯбарӯшавӣ бо низоъ ё нокифоягии ҳифзро тағйир додааст. Танҳо идома ёфтани нобаробариҳои пешина пас аз пешбарӣ бо “идомаи номусоидӣ” бештар мувофиқ аст.
Ҳамчунин, агар шабакаҳои ҳифзкунанда бо каноргузорӣ ё тарки ғайриихтиёрӣ ҳеҷ робита надошта бошанд, механизми шабакаи ҳифзкунанда суст мешавад. Агар натиҷаҳои манфии касбӣ бо мушкили иҷро, бозсозӣ ё ҳаракатпазирии ихтиёрӣ беҳтар шарҳ дода шаванд, тафсири сармоягузорӣ–каноргузории созмонӣ низ дастгириро аз даст медиҳад.
Ҳудуди тафсирҳое, ки таҳқиқот дастгирӣ мекунад ва намекунад
| Чаҳорчӯбаи дастгиришудаи манбаъ | Иддаое, ки манбаъ ҳанӯз исбот накардааст |
|---|---|
| Барои шарҳ додани осебпазирии касбии вобаста ба гендер дар занони баландмақом, берун аз мафҳумҳои мавҷуда ниёзи назариявӣ вуҷуд дорад. | Худи пешбарӣ ба вазифаи баланд осебпазириро дар ҳамаи занон афзоиш медиҳад. |
| Муваффақият, эътироф, салоҳияти амалӣ ва ҳифзи созмонӣ равандҳои ҷудогонаанд. | Ҳар як низои касбӣ табъизи гендерӣ аст. |
| Таҳқиқоти мавҷуда фарқиятҳои муҳими гендериро дар академия ва роҳбарияти олӣ гузориш медиҳанд. | Ҳамаи фарқиятҳои Ҷадвали 1 аз як механизми сабабӣ сарчашма мегиранд. |
| Дар созмон мондан ё аз он рафтан худ ба худ сифати касбро нишон намедиҳад. | Ҳар зане, ки рафтааст, аз ҷониби созмон маҷбуран берун ронда шудааст. |
| Ҳифзи мустақил, шаффофият, ҳисоботдиҳӣ ва эътирофи одилона аз назари назариявӣ шартҳои муҳими сарҳадӣ мебошанд. | Таҷрибаҳои ҳамоҳангшудаи пешниҳодкардаи GST коҳиш додани тела додани созмониро мустақиман бо таҷриба исбот кардаанд. |
| 12 пешниҳоди GST метавонанд ба таври эмпирикӣ санҷида шаванд. | Ин 12 пешниҳод бо ҳамин мақола тасдиқ шудаанд. |
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: The Glass Summit: When and Why Women at the Top Are More Likely to Be Pushed Out
Ёддошти унвон дар дохили манбаъ: Саҳифаи унвон тартиби “When and Why”-ро истифода мебарад, дар ҳоле ки унвони асосӣ дар саҳифаи сеюми мақола шакли “Why and When”-ро дорад. Сабти ҷории SSRN версияи “When and Why”-и саҳифаи унвонро истифода мебарад.
Муаллиф: Michaéla C. Schippers.
Муассиса: Rotterdam School of Management, Erasmus University Rotterdam, Rotterdam, Нидерланд.
Муаллифи масъул: Michaéla C. Schippers.
Навъи манбаъ: Таҳқиқоти назариявии созмон/гендер/касб; чаҳорчӯбаи нави назариявиро бо номи Glass Summit Theory таҳия мекунад.
Платформа: SSRN.
Санаи ирсол ба SSRN: 16 октябри 2026.
Санаи таҳқиқот дар манбаъ: 15 октябри 2026.
DOI: 10.2139/ssrn.7616979
Ҳолати тақриз: Дар санҷиши ҷорӣ версияи маҷаллаи тақризшуда/version-of-record муайян нашуд. Таҳқиқот ҳамчун working paper/preprint-и SSRN баррасӣ шудааст.
Ҳолати иҷозатнома/ҳуқуқ: Сабти SSRN мегӯяд, ки ҳамаи ҳуқуқҳо маҳфузанд ва барои истифодаи дубора иҷозат лозим аст. Verianla тарҳи расми манбаъ ё сохтори ифодаи матни манбаъро дубора истифода накардааст.
Маблағгузорӣ: Муаллиф хабар медиҳад, ки барои таҳқиқот, муаллифӣ ё нашр дастгирии молиявӣ нагирифтааст.
Бархӯрди манфиатҳо: Муаллиф бархӯрди эҳтимолии манфиатҳоро гузориш намедиҳад.
Изҳороти Generative AI: Манбаъ хабар медиҳад, ки ChatGPT дар таҳрири забон, ташкили матн ва такмили порчаҳои интихобшуда кумак кардааст; чаҳорчӯбаи назариявӣ, мафҳумҳои аслӣ ва далелҳои асосӣ аз ҷониби муаллиф таҳия шудаанд; муаллиф матни бо AI кумакшударо баррасӣ намуда, масъулияти мундариҷаро ба зимма гирифтааст.
Сохтори асосии назариявӣ: Се парадокси муваффақият, ду роҳ дар шакли идомаи номусоидӣ ва тақвияти пас аз муваффақият, панҷ механизми бо ҳам таъсиркунанда, чор натиҷаи касбӣ ва 12 пешниҳоди санҷишпазир.
Ҳолати додаҳои эмпирикӣ: Мақола додаҳои нави эмпирикӣ тавлид намекунад. Натиҷаҳои академия ва роҳбарии ширкатҳо, ки дар Ҷадвали 1 оварда шудаанд, натиҷаҳои таҳқиқоти гуногуни қаблан нашршуда мебошанд ва барои асоснок кардани GST истифода шудаанд.
Расми 1-и манбаъ: Расми консептуалӣ аст, ки се парадокс, панҷ механизм, қуллаи шишагӣ, ду роҳи осебпазирӣ, чор натиҷаи касбӣ, бозхӯрд дар тӯли вақт ва ғарази наҷотёфтагонро муттаҳид мекунад. Дар версияи Verianla тарҳи визуалӣ нусхабардорӣ нашуда, робитаҳо бо композитсияи мустақили SVG аз нав сохта шудаанд.
Маҳдудияти асосии методологӣ: GST дар ин мақола тавассути як маҷмӯи додаҳои тӯлонӣ ё таҷриба санҷида намешавад. Аз ҷумла, гипотезаи “тақвияти пас аз муваффақият”, ки худи пешбарӣ осебпазирии нав ба вуҷуд меорад, пешгӯии назариявиест, ки бояд дар оянда мустақиман санҷида шавад.
Ҳудуди умумисозӣ: Манбаъ назарияро махсус барои шарҳ додани нобаробарии касбии занони баландмақом таҳия мекунад, аммо эътироф мекунад, ки панҷ механизм метавонанд ба мардон низ таъсир расонанд. Ҷанбаи гендерии назария бештар ба пешгӯии он такя мекунад, ки тақсимот, тафсир, тақвияти мутақобил ва натиҷаҳои механизмҳо метавонанд байни занон ва мардон ба таври низомманд фарқ кунанд, на танҳо ба мавҷудияти худи механизмҳо.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд