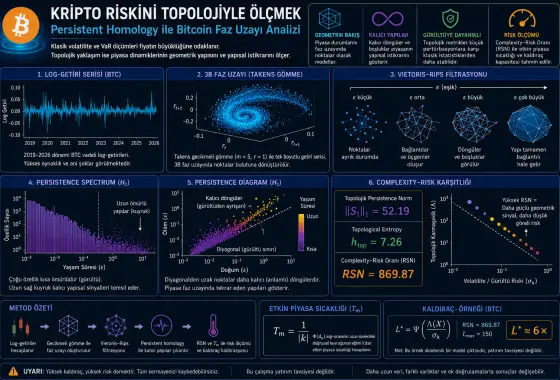
05/06/2026Veri Anla Moliyaviy riskni o‘lchash odatda volatillik, varians, Value-at-Risk yoki Conditional Value-at-Risk kabi statistik ko‘rsatkichlarga tayanadi. Bu o‘lchovlar narx o‘zgarishlarining kattaligini va keskin yo‘qotish ehtimolini miqdoriy ifodalaydi. Biroq ushbu tadqiqot bunday o‘lchovlar bozor dinamikasining geometrik tuzilishini to‘liq qamrab olmasligi mumkinligini ilgari suradi. Ko‘proq ko‘rish
Cookie sozlamalari
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi. Cookie-fayllar siyosati
Sozlamalarni moslashtirish
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi.