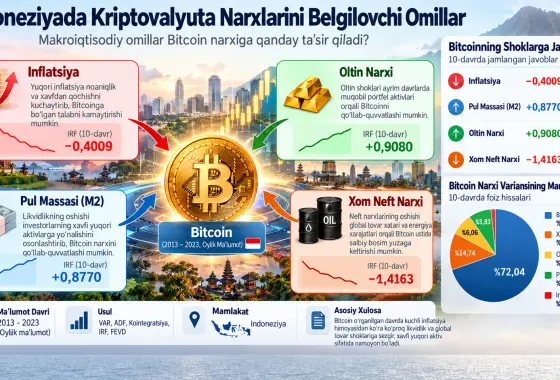
31/10/2026Veri Anla Vektor Avtoregressiya (Vector Autoregression, VAR) — bir nechta vaqt qatorini bir dinamik tizimda ko‘rib, har bir o‘zgaruvchiga uning o‘zining o‘tgan qiymatlari va tizimdagi boshqa o‘zgaruvchilarning o‘tgan qiymatlari qanday ta’sir qilishini modellashtiradigan ko‘p o‘zgaruvchili vaqt qatori usulidir. Ko‘proq ko‘rish
Cookie sozlamalari
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi. Cookie-fayllar siyosati
Sozlamalarni moslashtirish
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi.