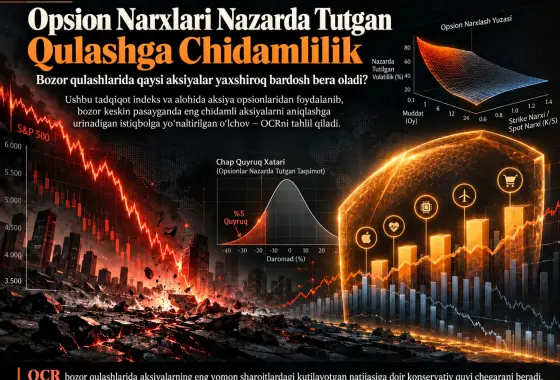
15/10/2026Veri Anla Opsion narxlari nazarda tutgan qulashga chidamlilik (Option-Implied Crash Resilience, OCR) — aksiyaning bozor qulashi sharoitlaridagi kutilayotgan natijasining kuzatilgan indeks va alohida aksiya opsion narxlari nazarda tutgan marjinal taqsimotlarga mos kelishi mumkin bo‘lgan eng past qiymatini hisoblaydigan istiqbolga yo‘naltirilgan va konservativ stress-test o‘lchovidir. Ko‘proq ko‘rish
Cookie sozlamalari
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi. Cookie-fayllar siyosati
Sozlamalarni moslashtirish
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi.