


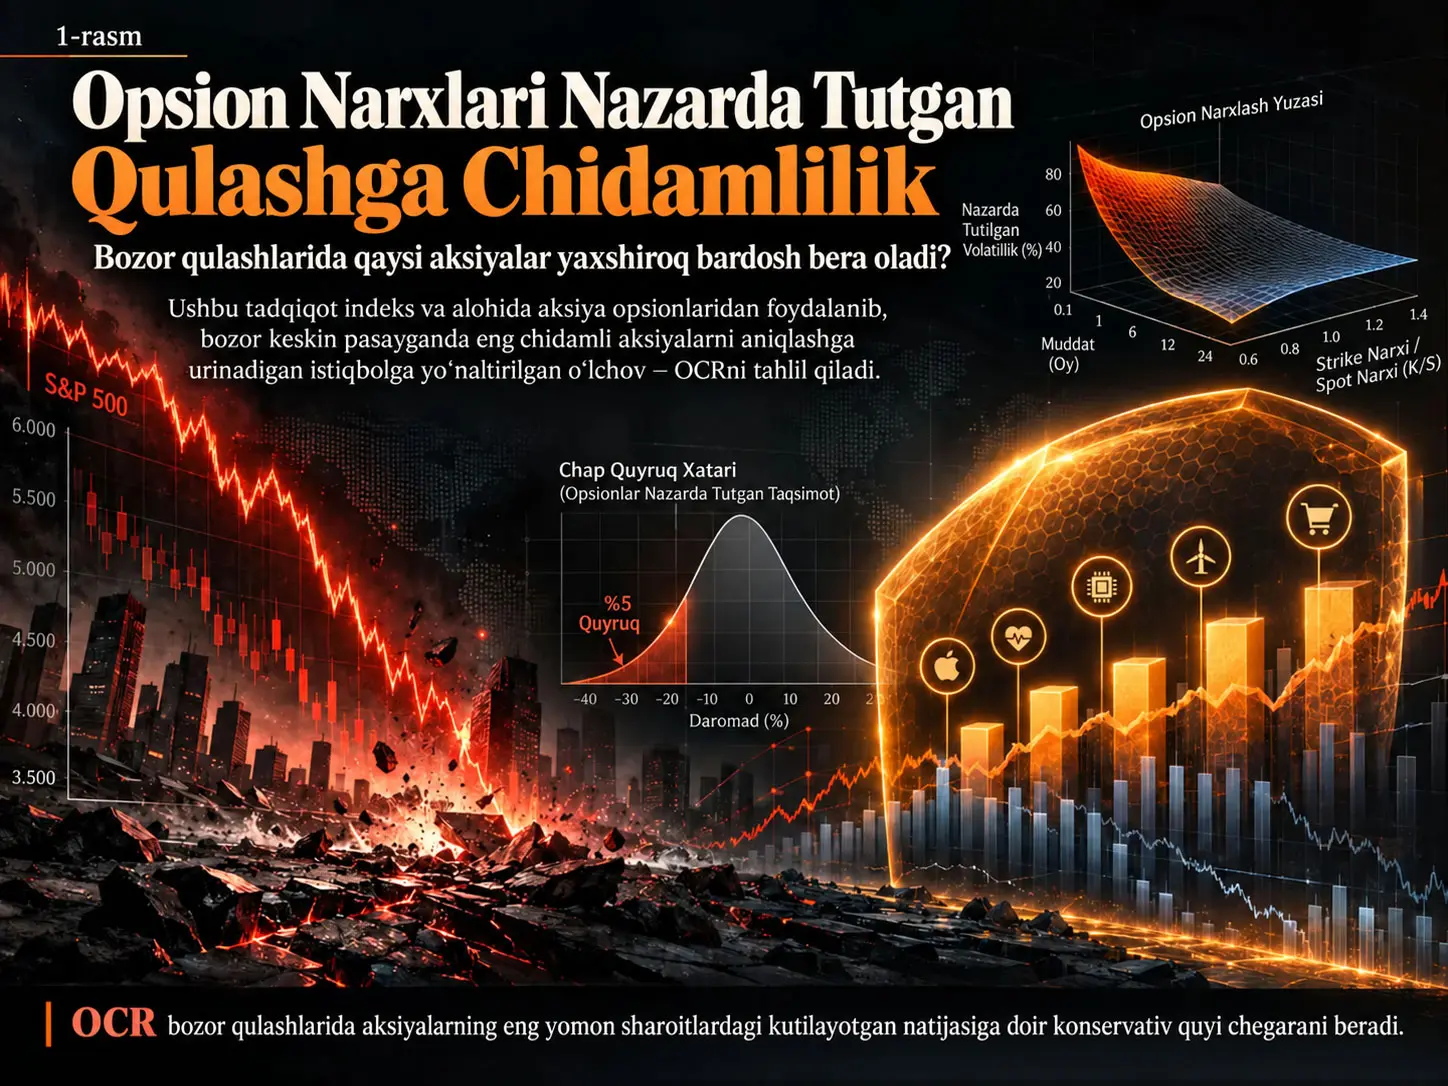
Opsion narxlari nazarda tutgan qulashga chidamlilik (Option-Implied Crash Resilience, OCR) — bu aksiyaning bozor qulashi sharoitlaridagi kutilayotgan natijasining kuzatilgan indeks va alohida aksiya opsion narxlari nazarda tutgan marjinal taqsimotlarga mos kelishi mumkin bo‘lgan eng past qiymatini hisoblaydigan istiqbolga yo‘naltirilgan va konservativ stress-test o‘lchovidir. Tadqiqot S&P 500 tarkibiy qismlarining 1996–2024 davridagi indeks va alohida aksiya opsionlaridan foydalanib, bozor va aksiya daromadlarining risk-neytral marjinal taqsimotlarini chiqaradi; noma’lum qo‘shma bog‘liqlikni muayyan copula modeli bilan baholash o‘rniga qisman identifikatsiya va keskin chegaralar orqali ko‘rib chiqadi. Asosiy qo‘llanmada 30 kunlik ufqda bozorning forward qiymatiga nisbatan kamida %5 pasayishi qulash holati sifatida belgilanadi. Yuqori-OCR aksiyalari amalda yuz bergan qulash oylarida past-OCR aksiyalariga qaraganda ancha yaxshi natija ko‘rsatadi; qiymat-vaznli yuqori-minus-past portfel farqi taxminan %8,88/oy. Biroq OCR kelajakdagi qulash vaqtini bashorat qiluvchi market-timing signali yoki aksiyaning qulashdagi aniq daromadini beruvchi nuqtaviy baho emas.
Tadqiqotning asosiy muammosi shundan iborat: indeks opsionlari bozorning kelajakdagi risk-neytral taqsimotini, alohida aksiya opsionlari esa kompaniya aksiyasining risk-neytral taqsimotini ko‘rsatadi; ammo bu ikki alohida taqsimot aksiyaning yomon natijalari bozorning eng yomon natijalari bilan ayni paytda ro‘y beradimi yoki yo‘qmi, buni aniqlamaydi. Shuning uchun ikki aksiya o‘z opsion taqsimotlarida o‘xshash downside risk ko‘rsatishi mumkin, ammo tizimli bozor qulashi qarshisida juda boshqacha harakat qilishi mumkin.
OCR bu yetishmayotgan ma’lumotni taxminiy korrelyatsiya yoki doimiy parametrik copula bilan to‘ldirmaydi. Buning o‘rniga kuzatilgan ikki marjinal taqsimotga mos kelishi mumkin bo‘lgan barcha qo‘shma taqsimotlar orasidan eng noqulay moslashtirishni izlaydi. Shu tariqa “Bu aksiya bugungi opsionlar ruxsat beradigan barcha bog‘liqlik tuzilmalari ichida bozor pasayganda eng yomon holatda qanchalik natija ko‘rsatishi mumkin?” degan savolga keskin quyi chegara beradi.
Tadqiqot muammosi: faqat aksiyaning chap dumini bilish nega yetarli emas?
Standart downside risk o‘lchovlari aksiyaning o‘z taqsimotiga e’tibor qaratadi. Masalan, risk-neytral dispersiya, expected shortfall, Value at Risk yoki katta pasayish ehtimoli aksiyaning yomon natijalari ko‘lami haqida ma’lumot beradi. Ammo diversifikatsiyalangan investor uchun muhim savol faqat “aksiya qanchaga tushishi mumkin?” emas. Asosiy savol “aksiya yomon natijasini bozor ham yomon bo‘lgan holatlarda ko‘rsatadimi?” degan savoldir.
Bu farq tizimli qulashdan himoyalanish nuqtai nazaridan muhim. Aksiyaning o‘z chap dumi og‘ir bo‘lishi mumkin, ammo eng yomon natijalarining muhim qismi firmaga xos davrlarda yuz berishi mumkin. Boshqa bir aksiyaning marjinal taqsimoti o‘xshash ko‘rinishi mumkin, biroq uning yomon natijalari aynan bozor qulashi bilan ustma-ust kelishi mumkin. Alohida aksiya opsioni faqat bu ikki aksiyaning o‘z taqsimotlarini ko‘rsatgani uchun bu qo‘shma-holat farqini o‘zi aniqlay olmaydi.
Opsion narxlari aksiyaning bozor qulashidagi chidamliligini qanday ko‘rsatishi mumkin?
Indeks opsionlari bozor daromadining, alohida aksiya opsionlari esa aksiyaning risk-neytral marjinal taqsimotini belgilaydi; tadqiqot noma’lum qo‘shma bog‘liqlik uchun muayyan copula farazini qabul qilish o‘rniga, ushbu marjinallarga mos barcha qo‘shma taqsimotlar orasidagi eng yomon qulash natijasini hisoblab, OCR deb ataluvchi keskin quyi chegarani yaratadi.
Forward-normalized daromadlar
Muayyan \(T\) muddat uchun bozor va aksiya daromadlari forward narxlariga normallashtiriladi:
\[ R_m=\frac{S_{m,T}}{F_{m,0}^{T}}, \qquad R_i=\frac{S_{i,T}}{F_{i,0}^{T}}. \]
Bu yerda \(S_{m,T}\) muddat oxiridagi bozor indeksi darajasini; \(S_{i,T}\) aksiya narxini; \(F_{m,0}^{T}\) va \(F_{i,0}^{T}\) esa boshlang‘ich vaqtda xuddi shu muddat uchun bozor va aksiya forward narxlarini ko‘rsatadi.
Forward normallashtirishning maqsadi foiz, dividend va oldindan bashorat qilinadigan carry tarkibiy qismlarini ajratishdir. Arbitrajsiz risk-neytral narxlashda:
\[ E^{Q}[R_m]=E^{Q}[R_i]=1. \]
Tadqiqot ko‘zlagan fizik kutilayotgan natija esa:
\[ E^{P}[R_i\mid R_m<\alpha] \tag{1} \]
ifodasidir. \(\alpha<1\) — bozor pasayish chegarasi. Asosiy holatda \(\alpha=0.95\), forward benchmark-ga nisbatan kamida %5 pasayishni anglatadi.
Opsionlar nimani belgilaydi?
Breeden–Litzenberger yondashuviga ko‘ra, bir xil muddatli opsion narxlari risk-neytral terminal taqsimotni belgilaydi. Bozor va aksiya uchun risk-neytral quantile funksiyalari:
\[ Q_m^{Q}(u)=\inf\{r:Q(R_m\leq r)\geq u\}, \]
\[ Q_i^{Q}(u)=\inf\{r:Q(R_i\leq r)\geq u\}, \qquad u\in[0,1] \]
ko‘rinishida yozilishi mumkin.
Biroq \(Q_m^{Q}\) va \(Q_i^{Q}\)-ning alohida-alohida ma’lum bo‘lishi \(R_m\) bilan \(R_i\)-ning qo‘shma taqsimotini aniqlamaydi. Yetishmayotgan ma’lumot bozor rank-i \(U_m\) bilan aksiya rank-i \(U_i\) o‘rtasidagi bog‘liqlikdir.
Bozor qulashi rank makonida qanday aniqlanadi?
Tadqiqot:
\[ u_\alpha=Q(R_m<\alpha) \]
ta’rifidan foydalanadi. \(u_\alpha\) — bozorning risk-neytral taqsimotidagi qulash ehtimoli massasi. Shunday qilib, bozor pasayish holati rank makonida:
\[ \{R_m<\alpha\} = \{U_m<u_\alpha\} \]
ko‘rinishida bozor taqsimotining chap dumiga aylanadi.
Theorem 1 uchun bozor daromadi \(\alpha\) chegarasida risk-neytral atomga ega emas deb faraz qilinadi:
\[ Q(R_m=\alpha)=0. \]
Risk-neytral ehtimoldan fizik kutilayotgan daromadga o‘tish
Opsion narxlari risk-neytral \(Q\) o‘lchovidagi taqsimotni berar ekan, tadqiqotning maqsadi fizik \(P\) o‘lchovidagi qulash natijasidir. Asosiy spetsifikatsiyada tadqiqot quyidagi market-based change-of-measure ni qo‘llaydi:
\[ \frac{dP}{dQ}=R_m, \qquad R_m>0, \qquad E^Q[R_m]=1. \tag{2} \]
Bu CRRA ostida \(\gamma=1\), ya’ni log-utility benchmark-dir. Ushbu faraz ostida har qanday integrallanuvchi \(X\) uchun:
\[ E^P[X]=E^Q[R_mX]. \]
Shunday qilib, maqsadli qulash natijasi:
\[ E^P[R_i\mid R_m<\alpha] = \frac{E^Q[R_mR_i\,1\{R_m<\alpha\}]} {E^Q[R_m\,1\{R_m<\alpha\}]}. \tag{3} \]
Maxraj faqat bozor marjinalidan hisoblanadi. Surat esa qulash holatida bozor va aksiya qanday moslashtirilishiga bog‘liq. OCR muammosining butun matematik mohiyati ana shu noma’lum moslashtirishdadir.
Keskin quyi va yuqori chegaralar
Theorem 1 avval faqat-bozor maxrajini belgilaydi:
\[ D(\alpha) = E^Q[R_m1\{R_m<\alpha\}] = \int_0^{u_\alpha}Q_m^Q(u)\,du. \tag{4} \]
Quyi ekstremum:
\[ N_{\min,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(u_\alpha-u) \,du \tag{5} \]
va yuqori ekstremum:
\[ N_{\max,i}(\alpha) = \int_0^{u_\alpha} Q_m^Q(u) Q_i^Q(1-u_\alpha+u) \,du \tag{6} \]
bo‘lganda:
\[ \frac{N_{\min,i}(\alpha)}{D(\alpha)} \leq E^P[R_i\mid R_m<\alpha] \leq \frac{N_{\max,i}(\alpha)}{D(\alpha)}. \tag{7} \]
1-rasmning matematik mazmuni
Manbaning PDF fayli 10-sahifasidagi 1-rasm ushbu ikki ekstremal bog‘liqlik tuzilmasini rank makonida ko‘rsatadi. Quyi chegara uchun stock rank-larining eng yomon \(u_\alpha\) bo‘lagi tanlanadi va bozor rank-lari bilan teskari tartibda moslashtiriladi:
\[ U_i=u_\alpha-U_m. \]
Bu bozor qulashi hududida mumkin bo‘lgan eng past kutilayotgan natijani hosil qiladi.
Yuqori chegara esa aksiyaning eng yaxshi \(u_\alpha\) rank-laridan foydalanadi va ularni bozor rank-lari bilan bir xil yo‘nalishda tartiblaydi:
\[ U_i=1-u_\alpha+U_m. \]
“Sharp”, ya’ni keskin so‘zining ma’nosi muhim: marjinal taqsimotlardan tashqari yangi bog‘liqlik farazi qo‘shilmasa, bu chegaralarni bundan ham toraytirib bo‘lmaydi va ikkala chegarani amalga oshiradigan yaroqli qo‘shma taqsimotlar haqiqatan ham qurilishi mumkin.
OCR aynan nimani o‘lchaydi?
OCR bozor qulashi holatlarida kuzatilgan ikki option-implied marjinal taqsimotga mos barcha qo‘shma taqsimotlar orasida aksiya erisha oladigan eng past fizik kutilayotgan yalpi daromadni ifodalaydi; demak u haqiqiy qo‘shma taqsimotning nuqtaviy bahosi emas, balki konservativ va keskin stress-test quyi chegarasidir.
OCR ta’rifi
Tadqiqot quyi chegarani to‘g‘ridan-to‘g‘ri OCR sifatida belgilaydi:
\[ OCR_i(\alpha) = \frac{N_{\min,i}(\alpha)}{D(\alpha)} = \frac{ \int_0^{u_\alpha} Q_m^Q(u)Q_i^Q(u_\alpha-u)\,du }{ \int_0^{u_\alpha}Q_m^Q(u)\,du }. \tag{8} \]
Bu qiymat yalpi daromadning quyi chegarasidir. Sof daromadning quyi chegarasi:
\[ OCR_i(\alpha)-1 \]
ko‘rinishidadir.
Manba bergan misolda:
\[ OCR_i(0.93)=0.88 \]
bo‘lsa, bozor forward benchmark-ga nisbatan kamida %7 pasaygan holatda aksiyaning kuzatilgan opsion marjinallariga mos eng yomon fizik kutilayotgan sof daromadi:
\[ 0.88-1=-0.12 \]
ya’ni −%12.
Bu misol “aksiya qulashda %12 pasayadi” degani emas. Haqiqiy bog‘liqlik noma’lum bo‘lgani uchun bu qiymat konservativ quyi chegaradir.
OCR nega Expected Shortfall yoki VaR bilan bir xil emas?
OCRning aksiya quantile-vaznli ifodasi:
\[ OCR_{i,t}(\alpha) = \int_0^{u_{\alpha,t}} Q_{i,t}^{Q}(v) \omega_{\alpha,t}(v)\,dv \]
ko‘rinishida yozilishi mumkin. Bu yerda:
\[ \omega_{\alpha,t}(v) = \frac{ Q_{m,t}^{Q}(u_{\alpha,t}-v) }{ D_t(\alpha) } \]
musbat va yig‘indisi birga teng bo‘lgan bozor-asosli vazndir.
Risk-neytral Expected Shortfall doimiy pastki-dum ehtimolidagi aksiya quantile-larini teng vazn bilan o‘rtachalashtirsa, OCR foydalanadigan dum oralig‘i bozorning option-implied qulash ehtimoliga qarab vaqt davomida o‘zgaradi. Bundan tashqari quantile-lar bozor holatiga bog‘liq \(\omega_{\alpha,t}\) vaznlari bilan baholanadi. Shu sabab OCR klassik bir-aktiv chap-dum o‘lchovi emas, balki bozor-stressiga shartlangan quyi chegaradir.
Umumlashtirilgan \(\gamma\) va co-crash-floor \(\theta\)
Internet Appendix change-of-measure farazini:
\[ \frac{dP}{dQ} = \frac{R_m^\gamma} {E^Q[R_m^\gamma]} \]
ko‘rinishida umumlashtiradi. \(\gamma=1\) asosiy maqoladagi log-utility benchmark-dir.
Appendix shuningdek \(\theta\in[0,1]\) bilan pastki-dum qo‘shma harakati uchun:
\[ C(\tau,\tau)\geq\theta\tau \]
co-crash-floor cheklovini kiritadi. \(\theta=0\) — qo‘shma dum haqida qo‘shimcha cheklov bo‘lmagan asosiy keskin chegara. \(\theta=1\) esa pastki dumlar to‘liq bir xil-rank yo‘nalishida harakat qiladigan tail-comonotone benchmark. Bu kengaytma OCRning noma’lum copula muammosiga qaysi qo‘shimcha faraz qanday shaklda chegara qo‘yishini matematik jihatdan ko‘rinadigan qiladi.
Sektor darajasida OCR nimani ko‘rsatadi?
PDFning 13-sahifasidagi 2-rasm 1996–2024 oralig‘ida Fama–French 12 sektorining har oydagi qiymat-vaznli normallashtirilgan OCR qiymatlarini issiqlik xaritasi tarzida ko‘rsatadi. To‘qroq hududlar nisbatan past qulash chidamliligini anglatadi.
Dot-com davrida Business Equipment — texnologiya va dasturiy ta’minot kompaniyalarining muhim qismini qamrab olgan guruh — past OCR ko‘rsatadi. Global moliyaviy inqirozda Finance sezilarli zaiflashadi; Consumer Durables esa erta yomonlashishni ko‘rsatadi. Healthcare, Utilities va Consumer Nondurables ko‘plab stress davrlarida nisbatan chidamliroq ko‘rinadi.
Biroq tadqiqot OCR faqat sektor rotatsiyasi emasligini alohida sinaydi. Xuddi shu sektor ichidagi aksiyalar orasida ham muhim OCR farqlari mavjud va sektor ta’siri chiqarilganda ham signalning qulash daromadi bilan aloqasi davom etadi.
Tadqiqot Usuli va Natijalari
Namuna va vaqtlashtirish
Empirik namuna S&P 500 tarkibiy qismlarining oy oxiri panelidir. Daromad oynasi Fevral 1996–Dekabr 2024 oralig‘ida 347 oylik kesimni qamrab oladi.
OCR \(t-1\) oyining oxirida mavjud opsion ma’lumoti bilan hisoblanadi va \(t\) oyidagi amalda ro‘y bergan aksiya daromadi bilan moslashtiriladi. Shu tariqa signal yaratilganda kelajak oyga tegishli amaldagi daromaddan foydalanilmaydi.
Asosiy OCR:
| Parametr | Qiymat | Ilmiy roli |
|---|---|---|
| Muddat \(T\) | 30/365 yil | Bir oylik forward va opsion ufqi |
| Qulash chegarasi \(\alpha\) | 0,95 | Forward benchmark-dan %5 past |
| Change-of-measure \(\gamma\) | 1 | Log-utility benchmark |
| Co-crash floor \(\theta\) | 0 | Copula bo‘yicha qo‘shimcha pastki-dum cheklovi yo‘q |
| Quadrature tuguni \(J\) | 256 | OCR integralining Gauss–Legendre sonli hisobi |
Opsion yuzasidan OCRgacha ma’lumotlarni qayta ishlash zanjiri
| Bosqich | Manba usuli |
|---|---|
| 1. Ma’lumot | OptionMetrics volatility surfaces; CRSP amalga oshgan daromadlar; OSAP firma xususiyatlari. |
| 2. Strike grid | \([F^T/3,\,3F^T]\) oralig‘i; qadam \(\max\{0.5,0.0025F^T\}\); to‘rt o‘nlikka yaxlitlash. |
| 3. IV interpolatsiyasi | Log-moneyness bo‘yicha piecewise-linear; forward ostida OTM put, forward va undan yuqorida OTM call. |
| 4. Minimum quote | Har bir tomonda kamida 8 quote; aks holda barcha quote-lar bilan fallback uchun jami kamida 12 quote. |
| 5. Opsion narxi | Black forward formulasi; put narxlari put-call parity orqali call narxlariga aylantiriladi. |
| 6. Risk-neytral zichlik | Breeden–Litzenberger \(f(K)=e^{rT}\partial^2C/\partial K^2\); ikkinchi tartibli markaziy chekli farq. |
| 7. Sonli tozalash | Manfiy zichliklar nolga kesiladi, zichlik birga normallashtiriladi, CDF running maximum bilan monotonlashtiriladi. |
| 8. Yaroqli asset-month | Griddan keyin kamida 25 strike talab qilinadi. |
| 9. Quantile | Terminal narx forward-ga bo‘linib, normallashtirilgan daromad taqsimoti va \(Q^Q(u)\) quantile funksiyasi hosil qilinadi. |
| 10. OCR integrali | \([0,u_{\alpha,t}]\) ustida 256 tugunli Gauss–Legendre quadrature. |
Breeden–Litzenberger bosqichi
Interpolatsiyadan keyin hosil qilingan call narx egri chizig‘idan risk-neytral terminal narx zichligi:
\[ f(K)=e^{rT}\frac{\partial^2C(K)}{\partial K^2} \]
munosabati bilan chiqariladi. Manba ikkinchi hosilani strike gridda ikkinchi tartibli markaziy chekli farq orqali hisoblaydi.
Chekli farq shovqini sabab manfiy chiqqan zichlik nuqtalari nolga kesiladi va qolgan zichlik umumiy integrali birga teng bo‘ladigan qilib normallashtiriladi. So‘ng CDFning hech qayerda kamaymasligi uchun running maximum qo‘llanadi.
Bu sonli amallar nazariy modelning qo‘shimcha farazlari emas; opsion yuzasidan yaroqli sonli taqsimot olish uchun qo‘llanadigan amaliy bosqichlardir.
Amalda yuz bergan qulash oylari
Amalda yuz bergan bozor qulashi:
\[ I_t^{down}(\alpha_{eval}) = 1\left\{ \frac{1+r_{m,t}} {1+r_{f,t}} < \alpha_{eval} \right\} \]
ko‘rinishida aniqlanadi.
Asosiy \(\alpha_{eval}=0.95\) ostida 347 oyning 40 tasi (%11,53) qulash oyidir. Bu oylarda o‘rtacha bozor daromadi −%7,56, barcha oylardagi o‘rtacha bozor daromadi esa %0,90.
OCR amalda yuz bergan bozor qulashlarida aksiyalarni haqiqatan ham saralay oladimi?
Ha; 1996–2024 namunasidagi 40 asosiy qulash oyida yuqori-OCR aksiyalari past-OCR aksiyalariga qaraganda tizimli ravishda kamroq yo‘qotgan: teng-vaznli Q5−Q1 farqi %8,44/oy, qiymat-vaznli farq %8,88/oy va natija standart firma xususiyatlari, option-implied downside o‘lchovlari, sektor ta’sirlari hamda yirik inqiroz davrlarini bittadan chiqarib tashlashga nisbatan saqlanib qoladi.
OCR quintile natijalari
| OCR quintile | O‘rtacha firma soni | OCR sof quyi chegarasi | Qulash oyidagi o‘rtacha daromad | Bozor beta |
|---|---|---|---|---|
| Q1 — eng past OCR | 99 | −%27,3 | −%12,8 | 1,19 |
| Q2 | 99 | −%19,9 | −%8,9 | 0,90 |
| Q3 | 99 | −%17,0 | −%7,3 | 0,74 |
| Q4 | 99 | −%14,7 | −%6,0 | 0,62 |
| Q5 — eng yuqori OCR | 99 | −%11,9 | −%4,4 | 0,44 |
Andoza monoton: OCR oshgani sari amalda yuz bergan qulash oyidagi yo‘qotish kamayadi.
Teng-vaznli Q5−Q1 spread %8,44/oy va Newey–West HAC \(t=6.57\) qiymatiga ega. Moving-block bootstrap bilan %95 ishonch oralig‘i [%6,67, %11,08]. Qiymat-vaznli spread esa %8,88/oy, \(t=5.83\).
Standart downside o‘lchovlaridan tashqari ma’lumot bormi?
Past-OCR aksiyalari ayni paytda yuqoriroq beta, risk-neytral dispersiya, katta pasayish ehtimoli va yomonroq rVaR/rES ko‘rsatishga moyil. Shu sabab OCRning klassik downside risk o‘zgaruvchilari bilan korrelyatsiyali bo‘lishi kutiladi.
Biroq tadqiqot dependent bivariate sort-lar bilan OCRni har bir nazorat o‘zgaruvchisining tertile-lari ichida qayta saralaydi. Eng qiyin nazoratlar aynan bir xil opsion taqsimotidan bevosita chiqarilgan RNV, rES, rVaR, RNPD va Martin–Shi \(oiB\) o‘lchovlaridir. Bu nazoratlar OCR spreadini kichraytiradi, ammo yo‘q qilmaydi.
| Nazorat | Uch tertile bo‘yicha o‘rtacha spread | HAC t-statistikasi |
|---|---|---|
| Beta | %4,35 | 6,87 |
| Size | %8,06 | 6,10 |
| Book-to-market | %7,81 | 7,17 |
| Risk-neutral variance | %3,31 | 5,25 |
| Risk-neutral Expected Shortfall | %4,35 | 6,37 |
| Risk-neutral VaR | %4,24 | 5,95 |
| 20% drop probability | %4,35 | 7,01 |
| Semi-variance | %4,45 | 6,28 |
| Martin–Shi lower bound | %4,35 | 6,93 |
Fama–MacBeth natijalari
Qulash oylarida aksiya darajasidagi regressiya:
\[ r_{i,t} = a_t + b_t OCR_{i,t-1} + c_tX_{i,t-1} + \varepsilon_{i,t} \tag{14} \]
ko‘rinishida baholanadi.
Nazoratsiz OCR slope taxminan 0,47 va HAC \(t=8.33\). Beta, Size, BM, RNV, rES, rVaR, RNPD, SV yoki \(oiB\) alohida-alohida qo‘shilganda OCR koeffitsiyenti musbat va statistik jihatdan kuchli bo‘lib qoladi.
OCR ta’siri haqiqatan ham faqat yomon bozor holatlarida jamlanadimi?
Internet Appendixda oylik Fama–MacBeth OCR slope-lari barcha 347 oy uchun chiqariladi va:
\[ \hat b_t = b_0 + b_DI_t^{down} + \nu_t \]
regressiyasi baholanadi.
Nazoratsiz spetsifikatsiyada normal davr komponenti:
\[ b_0=-0.065 \]
bo‘lsa, qulashga qo‘shilgan slope:
\[ b_D=0.535, \qquad t=7.21 \]
deb topiladi.
Standart xususiyatlar, opsion nazoratlari va FF12 sektor ta’sirlari bilan kengaytirilgan modellarda ham \(b_D\) musbat. OCR barcha nazorat to‘plamiga ortogonallashtirilganda ham:
\[ b_D=0.468, \qquad t=3.66 \]
olinadi. Bu natija OCR-return munosabati oddiy oylarda uzluksiz ishlaydigan klassik unconditional factor-dan ko‘ra bozor stress holatlarida ko‘proq jamlanishini qo‘llab-quvvatlaydi.
Change-of-measure natijani o‘zgartiradimi?
| \(\gamma\) | Q5−Q1 | HAC t | Fama–MacBeth slope |
|---|---|---|---|
| 1 | %8,88 | 5,83 | 0,47 |
| 2 | %8,81 | 5,80 | 0,46 |
| 3 | %8,85 | 5,73 | 0,46 |
| 4 | %8,81 | 5,73 | 0,45 |
Bu natija asosiy empirik topilma faqat \(\gamma=1\) log-utility benchmark-ga bog‘liq emasligini ko‘rsatadi.
Qulash og‘irlashgani sari OCR farqi kattalashadimi?
| \(\alpha_{eval}\) | Taxminiy bozor pasayish chegarasi | Q5−Q1 | Qulash oylari soni |
|---|---|---|---|
| 0,900 | %10+ | %12,01 | 5 |
| 0,925 | %7,5+ | %10,47 | 19 |
| 0,950 | %5+ | %8,88 | 40 |
| 0,975 | %2,5+ | %5,56 | 75 |
Spread bozor holati og‘irlashgani sari oshadi. Biroq %10 chegarasida atigi besh oy borligi sababli manba bu satrni ko‘proq tavsifiy tarzda o‘qish kerakligini alohida qayd etadi.
Natija bitta inqirozga bog‘liqmi?
| Namuna | Q5−Q1 | HAC t |
|---|---|---|
| To‘liq namuna | %8,88 | 5,83 |
| Dot-com 2000–2002 bundan tashqari | %6,83 | 6,95 |
| 2008–2009 GFC bundan tashqari | %8,60 | 4,70 |
| COVID 2020 bundan tashqari | %8,93 | 5,52 |
| 2022 tuzatishi bundan tashqari | %9,31 | 5,67 |
| Eng yomon bitta bozor oyi bundan tashqari | %8,75 | 5,62 |
Dot-com davrini chiqarib tashlash eng katta pasayishni keltirib chiqaradi, ammo OCR munosabatini yo‘q qilmaydi.
Sektor ta’siri chiqarilganda
Har oy OCR FF12 sektor dummy-lariga nisbatan residualize qilinganda qiymat-vaznli Q5−Q1 spread:
\[ 6.26\%, \qquad t=7.26 \]
bo‘lib qoladi. Shu sabab sektor tarkibi OCRning iqtisodiy tuzilmasining bir qismi, ammo butun signalni tushuntirmaydi.
Bootstrap natijalari
Manba oylik Q5−Q1 qatoriga 9.999 takrorli moving-block bootstrap qo‘llaydi.
| Blok | Kuzatilgan o‘rtacha | %95 ishonch oralig‘i | Centered-null p |
|---|---|---|---|
| 1 oy | %8,44 | [%6,43, %10,48] | 0,0000 |
| 3 oy | %8,44 | [%6,67, %11,08] | 0,0000 |
| 6 oy | %8,44 | [%6,85, %11,58] | 0,0000 |
Shunday qilib, asosiy natija faqat Newey–West parametrik/asimptotik inference-ga tayanmaydi.
OCR unconditional daromad anomaliyasimi?
Yo‘q. Barcha oylarda OCR long–short portfelining faktor alpha-si ishlatilgan modelga qarab jiddiy o‘zgaradi.
| Model | Oylik alpha | t | Market beta |
|---|---|---|---|
| CAPM | %0,80 | 3,06 | −0,966 |
| Fama–French 3 | %0,74 | 2,99 | −0,846 |
| Fama–French 5 | %0,02 | 0,10 | −0,597 |
| FF5 + Momentum | −%0,14 | −0,78 | −0,500 |
Besh faktor va momentum nazoratidan keyin alpha statistik jihatdan noldan farqlanmaydi. Bunga qarshi market beta sezilarli darajada manfiy. Bu andoza OCRni “har oy alpha yaratishga urinadigan yangi anomaly”dan ko‘ra yomon bozor holatlarida to‘lov beradigan past-carry hedge sifatida joylashtiradi.
%50 OCR long–short hedge
Manba bozorga doimiy intensivlikda OCR long–short portfelini qo‘shadi:
\[ r_t^H(\eta) = f_{MKT,t} + \eta r_t^{OCR}. \tag{16} \]
| Strategiya | Yillik daromad | Yillik volatillik | Sharpe | Maksimal drawdown |
|---|---|---|---|---|
| Market | %10,9 | %15,9 | 0,55 | −%50 |
| Market + %50 OCR | %11,5 | %12,3 | 0,76 | −%24 |
| Market + %100 OCR | %12,0 | %18,2 | 0,54 | −%46 |
%100 hedge o‘rtacha daromadni oshirsa-da, OCR long–short portfelining o‘z volatilligi sabab umumiy volatillikni yana ko‘paytiradi. Manba namunasida %50 hedge yanada muvozanatli risk-daromad profilini beradi.
PDFning 26-sahifasidagi 3-rasm %50 OCR hedge-ning kumulyativ boyligini va drawdown-ini bozor bilan taqqoslaydi. Uzoq muddatli kumulyativ daromadlar bir-biriga yaqin bo‘lsa-da, dot-com, global moliyaviy inqiroz, COVID va 2022 tuzatishi davrida OCR-hedged portfelning cho‘qqi-tub yo‘qotishlari kichikroq.
Short ishlata olmaydigan investor uchun long-only OCR
Long-only qo‘llanmada eng past OCRga ega pastki \(100\rho\%\) aksiyalarning vazni nolga tushiriladi; chiqarilgan bozor-qiymati vazni eng yuqori OCRga ega yuqori \(100\rho\%\) guruhga bozor kapitallashuvi nisbatida qayta taqsimlanadi. O‘rta guruhdagi aksiyalar dastlabki bozor vaznini saqlaydi.
| Strategiya | Yillik daromad | Volatillik | Sharpe | Max DD | Oylik bir-yo‘nalish turnover | Xarajatdan keyingi Sharpe |
|---|---|---|---|---|---|---|
| S&P 500 | %10,8 | %15,4 | 0,56 | −%50 | %0,6 | 0,56 |
| OCR-LO %5 | %10,9 | %15,0 | 0,58 | −%49 | %2,1 | 0,57 |
| OCR-LO %10 | %10,8 | %14,6 | 0,59 | −%48 | %3,9 | 0,58 |
| OCR-LO %20 | %11,0 | %14,1 | 0,63 | −%45 | %7,5 | 0,60 |
| OCR-LO %30 | %10,8 | %13,7 | 0,63 | −%43 | %10,3 | 0,59 |
Xarajatdan keyingi natijalarda manba savdo qilingan har bir dollarning har bir yo‘nalishi uchun 20 bazis punkt xarajatni faraz qiladi. %30 tilt holatida bir-yo‘nalish oylik turnover %10,3 va sof Sharpe 0,59.
Long-only tilt qaysi sektorlarga siljiydi?
%30 OCR long-only qo‘llanmasining to‘liq namuna bo‘yicha o‘rtacha faol FF12 vaznlarida eng katta underweight Business Equipment −%3,2. Asosiy overweight-lar Healthcare +%1,1; Consumer Nondurables +%0,9; Energy +%0,7 va Chemicals +%0,6.
Bu taqsimot 2-rasmdagi stress davrlari bilan mos. Biroq sektor-residualized natijalar kuchli bo‘lib qolgani uchun bu faol vaznlar OCRning butun izohi emas.
Appendix 4-rasm: bozor darajasidagi OCR kirishlari vaqt o‘tishi bilan qanday harakat qiladi?
PDFning 49-sahifasidagi 4-rasm uchta vaqt qatorini birga ko‘rsatadi. Yuqori panel \(u_{\alpha,t}\), ya’ni bozorning 30 kunlik risk-neytral %5 pasayish ehtimolini; o‘rta panel log-utility change-of-measure ostidagi benchmark fizik pasayish ehtimoli \(D_t(\alpha)\)-ni; pastki panel esa barcha S&P 500 aksiyalarining kesimiy median OCRini va interquartile rangeini ko‘rsatadi.
Grafik dot-com, GFC, COVID-19 va 2022 davrlarida bozor qulash ehtimoli oshganini hamda median OCR ayrim inqiroz davrlarida sezilarli pasayganini vizual ravishda ko‘rsatadi. Xom oylik qator PDFda alohida ma’lumot jadvali sifatida berilmaganligi sabab grafikdan aniq oraliq qiymatlar ishlab chiqilmasligi kerak.
Tail-severity slope
Internet Appendix OCRni faqat \(\alpha=0.95\) darajasida qoldirmasdan:
\[ \alpha \in \{0.80,0.85,0.90,0.95,0.975,0.99\} \]
chegaralari bo‘ylab hisoblaydi va har bir aksiya-oy uchun OCR egri chizig‘ining bozor-tail og‘irligiga sezgirligini o‘lchovchi slope hosil qiladi.
Slope yolg‘iz qo‘llanganda Fama–MacBeth koeffitsiyenti −0,042 va \(t=-4.72\). Biroq ayni regressiyaga OCR darajasi qo‘shilganda slope belgisi +0,038 ga o‘zgaradi va \(t=6.40\) bo‘ladi; OCR koeffitsiyenti 0,767 va \(t=10.92\). Standart xususiyatlar ham qo‘shilganda slope +0,019 (\(t=4.64\)), OCR 0,419 (\(t=9.47\)) bo‘lib qoladi.
Bu belgi o‘zgarishi “tail curve shape” bilan OCRning umumiy darajasi o‘rtasida kuchli umumiy ma’lumot borligini ko‘rsatadi. Shu sabab slope yolg‘iz holda oddiy “yuqori qiymat yaxshiroq/yomonroq” metrikasi sifatida talqin qilinmasligi kerak.
Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan xulosalar
| Tadqiqot qo‘llab-quvvatlaydi | Tadqiqot o‘zi mustaqil ravishda qo‘llab-quvvatlamaydi |
|---|---|
| Option-implied marjinallardan keskin qulash-natijasi quyi chegarasi chiqarilishi mumkin. | Opsionlar aksiya bilan bozorning haqiqiy copula-sini bevosita belgilaydi degan xulosa. |
| Yuqori OCR namunada amalda yuz bergan qulash oylarida yaxshiroq nisbiy aksiya natijasini kuchli bashorat qiladi. | OCR aksiyaning kelajakdagi aniq qulash daromadini beradi degan xulosa. |
| OCR ma’lumoti beta, dispersiya, VaR, Expected Shortfall, pasayish ehtimoli va sektor ekspozitsiyasidan tashqari ma’lumotni saqlaydi. | Bu o‘zgaruvchilar iqtisodiy jihatdan ahamiyatsiz degan xulosa. |
| OCRning return munosabati asosan amalda yuz bergan yomon bozor holatlarida jamlanadi. | OCR har oy yuqori alpha yaratadigan unconditional anomaly degan xulosa. |
| %50 long–short hedge tarixiy namunada volatillik va drawdownni sezilarli kamaytirgan. | Xuddi shu natijaning kelajakda kafolatlanishi degan xulosa. |
| Long-only OCR tilt kamroq, ammo mazmunli downside yaxshilanishini bergan. | Long-only OCR portfeli opsion orqali sotib olingan kafolatlangan sug‘urtaga teng degan xulosa. |
| OCR bozor qulashi boshlanishidan oldin portfel tarkibini o‘zgartirish uchun ishlatilishi mumkin. | OCR bozor qulashi sanasini bashorat qiladi degan xulosa. |
Asosiy cheklovlar
Qo‘shma taqsimot bevosita kuzatilmaydi: OCRning mavjud bo‘lish sababi ham shu. Indeks va alohida aksiya opsionlari marjinallarni beradi; haqiqiy copula alohida aniqlanmaydi.
Change-of-measure farazi: Fizik kutilayotgan natijaga o‘tish market-based \(dP/dQ\) benchmark-ga tayanadi. Natija \(\gamma=1,2,3,4\) oralig‘ida empirik jihatdan mustahkam bo‘lsa-da, bu o‘tkazish iqtisodiy farazdir.
Keskin quyi chegara haqiqiy copula haqidagi da’vo emas: Eng yomon reverse-rank moslashtirish muayyan aksiyaning haqiqiy bog‘liqlik tuzilmasi deb da’vo qilinmaydi.
Qulash oylari soni cheklangan: Asosiy namunada 40 qulash oyi bor. %10 og‘ir pasayish ta’rifida faqat besh oy bo‘lgani sabab juda og‘ir tail natijalari yuqoriroq namuna noaniqligiga ega.
Opsion ma’lumoti va sonli hosila sezgirligi: OCR implied-volatility interpolatsiyasiga va call egri chizig‘ining ikkinchi hosilasidan olingan zichlikka tayanadi. Manba manfiy chekli-farq zichliklarini kesish va CDFni monotonlashtirish kabi sonli tuzatishlarni ochiq qo‘llaydi.
Portfel natijalari tarixiy backtest: Volatillik, Sharpe va drawdown yaxshilanishlari 1996–2024 namunasining amalda yuz bergan tarixiy natijalaridir; kelajak natijasi kafolati emas.
Savdo va amalga oshirish: Long-only test tranzaksiya xarajatini hisobga olsa-da, real investor cheklovlari, soliqlar, capacity, borrow xarajatlari va tashkilotga xos tartibga solishlar foydalanuvchiga qarab alohida baholanishi kerak.
Manba va Usul Haqida Izoh
Asl tadqiqot: Option-Implied Crash Resilience.
Muallif: Di Wu.
Corresponding/contact author: Di Wu.
PDFdagi tashkilotlar: City University of Hong Kong; Laboratory for AI-Powered Financial Technologies Limited.
PDF sanasi: June 2026.
Rasmiy SSRN yozilgan sana: 12 June 2026.
SSRNga yuborilgan sana: 26 June 2026.
Platforma: SSRN.
SSRN abstract raqami: 6924859.
DOI: 10.2139/ssrn.6924859.
Sahifa: 60.
JEL: G11, G12, G13.
Kalit so‘zlar: Option-implied crash resilience; partial identification; sharp bounds; downside risk; tail dependence; option-implied distributions.
Manba turi: Nazariy qisman identifikatsiya, derivativ narxlash va tarixiy empirik portfel testlarini birlashtiradigan moliya tadqiqoti preprinti.
Peer-review holati: SSRN preprintidir; tasdiqlangan taqrizli jurnal nashri sifatida taqdim etilmaydi.
Litsenziya: SSRN qaydiga ko‘ra copyright holder SSRNga litsenziya bergan; “All rights reserved. No reuse allowed without permission.”
Moliyalashtirish: InnoHK initiative of the Government of the HKSAR; “Passive and Low-Cost Downside Risk Management for Hong Kong’s Mandatory Provident Fund” loyihasi.
Manfaatlar to‘qnashuvi: Yuklangan PDFda alohida Conflict of Interest bayonoti yo‘q. Bundan “manfaatlar to‘qnashuvi yo‘q” degan xulosa chiqarilmagan.
Ma’lumot mavjudligi: Alohida Data Availability bayonoti yo‘q. Ma’lumot yaratish bo‘limi OptionMetrics volatility surfaces, CRSP va Open Source Asset Pricing xususiyat fayllarini ko‘rsatadi; PDF mustaqil ochiq xom ma’lumot repozitoriysini bermaydi.
Asosiy namuna: S&P 500 tarkibiy qismlari; Fevral 1996–Dekabr 2024; 347 oylik kesim.
Asosiy nazariya: Option-implied bozor va aksiya marjinallari qo‘shma bog‘liqlikni aniqlamagani sabab fizik qulash natijasini partial identification orqali chegaralash.
Asosiy teorema: Rearrangement mantiqidan foydalanib bozor qulashidagi fizik kutilayotgan aksiya daromadi uchun erishish mumkin bo‘lgan keskin quyi va yuqori chegaralarni chiqarish.
Asosiy signal: Quyi keskin chegara, Option-Implied Crash Resilience — OCR.
Opsion ma’lumotini qayta ishlash: OTM put/call IV interpolatsiyasi; Black forward narxlash; put-call parity; Breeden–Litzenberger ikkinchi hosila; chekli farq zichligi; forward-normalized quantile; Gauss–Legendre quadrature.
Asosiy OCR parametrlari: \(T=30/365\), \(\alpha=0.95\), \(\gamma=1\), \(\theta=0\), \(J=256\).
Statistik usullar: Quintile portfolio sorts; dependent bivariate sorts; Fama–MacBeth cross-sectional regressions; Newey–West HAC standard errors with 6 lags; moving-block bootstrap with 9.999 replications; factor-model regressions; industry residualization.
Asosiy empirik natija: Asosiy amalda yuz bergan qulash oylarida qiymat-vaznli yuqori-minus-past OCR spreadi %8,88/oy.
Asosiy portfel natijasi: %50 OCR long–short hedge yillik volatillikni %15,9dan %12,3ga, maksimal drawdownni −%50dan −%24ga tushirib, Sharpe nisbatini 0,55dan 0,76ga oshirgan.
Asosiy talqin chegarasi: OCR bozor qulashi qachon bo‘lishini bashorat qilmaydi va option-implied marjinallardan haqiqiy aksiya-bozor copula-sini nuqtaviy tarzda aniqlamaydi. O‘lchov barcha mos bog‘liqlik tuzilmalari ichida konservativ natija quyi chegarasidir.
Vizual qayta qurish: Theorem 1 extremizer sxemasi, quintile natijalari, robustness jadvallari va hedge taqqoslashlari manba qiymatlaridan original Verianla vizuallari sifatida qayta chizilishi mumkin. Xom oylik qiymatlari jadval ko‘rinishida bo‘lmagan 2–4-rasm qatorlari aynan bir xil qayta ishlab chiqilmasligi kerak.
Verianla Live: OCR hisoblash zanjiri uchun Live Process; Theorem 1 va OCR integrali uchun Live Equation; chegara/hedge natijalari uchun Live Compare mos. Manbada yo‘q bog‘liqlik parametrlarini foydalanuvchi o‘zgartirib yangi ilmiy natija hosil qiladigan Live simulyatsiya mos emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan