05/06/2026Veri Anla Global Tax for Repair məqaləsi qlobal vergi sistemi ilə reparasiya ədaləti arasındakı gözlənilməz əlaqəni araşdırır. Müəllif Jay Butler-a görə, böyük çoxmillətli şirkətlər OECD-nin Qlobal Minimum Vergi sistemi çərçivəsində onsuz da ən azı yüzdə 15 vergi ödəməli olacaqsa, əsas mühüm sual belə olur: Bu vergi kimə ödənəcək? Daha çox baxın
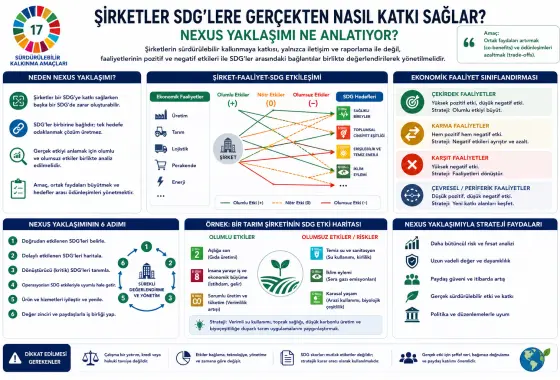
05/06/2026Veri Anla Dayanıqlı İnkişaf Məqsədləri yoxsulluğun azaldılması, sağlam həyat, təhsil, təmiz su, iqlim fəaliyyəti, sosial bərabərlik və inklüziv institutlar kimi 17 böyük məqsədi əhatə edir. Bu məqsədlərin uğurunda dövlətlər, vətəndaş cəmiyyəti və beynəlxalq qurumlar qədər şirkətlər də mühüm rol oynayır. Daha çox baxın
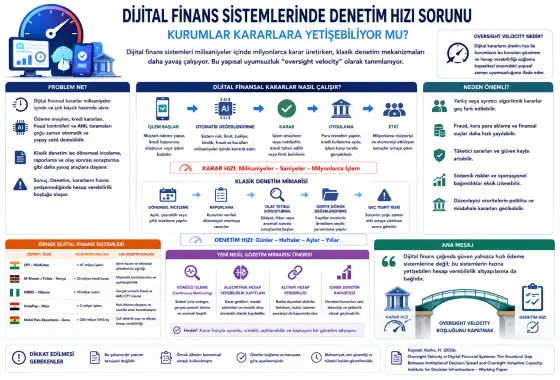
05/06/2026Veri Anla Ənənəvi maliyyə nəzarəti dövri yoxlama, tənzimləyici hesabatvermə və hadisədən sonrakı araşdırma kimi alətlərə əsaslanır. Bu struktur bankların qərarlarını sənədləşdirdiyi, əməliyyatların sonradan seçmə üsulla yoxlana bildiyi və mühüm səhvlərin şikayət, hesabat və ya qeyri-adi hadisə kimi görünən hala gəldiyi dünyaya uyğundur. Daha çox baxın
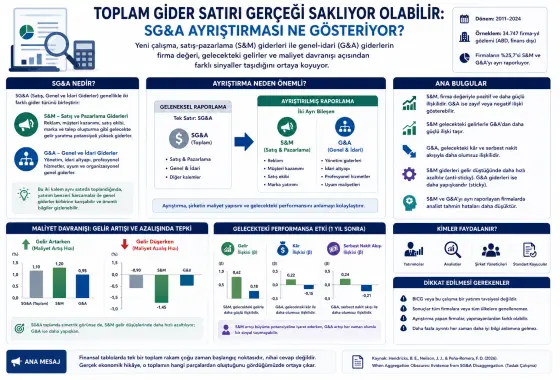
05/06/2026Veri Anla Maliyyə hesabatları mürəkkəb şirkət fəaliyyətlərini anlaşılan etmək üçün əməliyyatları müəyyən başlıqlar altında toplayır. Bu aqreqasiya çox vaxt faydalıdır; lakin bəzi hallarda fərqli iqtisadi məna daşıyan xərcləri eyni sətirdə birləşdirərək mühüm məlumatları gizlədə bilər. Daha çox baxın
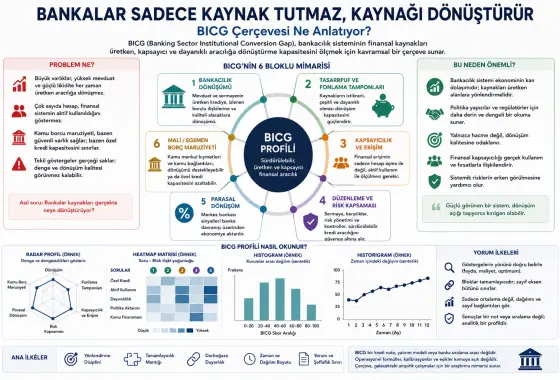
05/06/2026Veri Anla Bankçılıq sektoru çox vaxt balans ölçüsü, depozit həcmi, likvidlik nisbəti, kapital adekvatlığı, gəlirlilik və hesab sayı kimi göstəricilərlə qiymətləndirilir. Bu göstəricilər vacibdir; lakin həmişə bankların iqtisadiyyata nə qədər faydalı vasitəçilik etdiyini göstərmir. Daha çox baxın
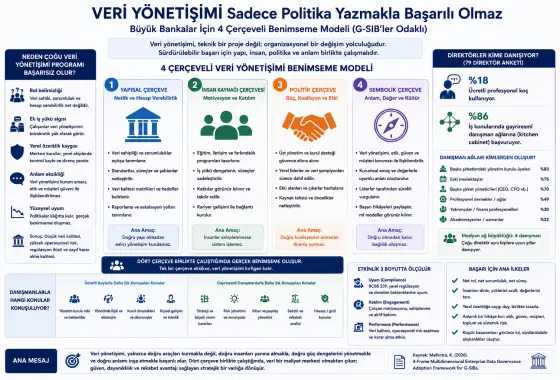
05/06/2026Veri Anla Məqalənin əsas iddiası budur: Böyük banklarda məlumat idarəetməsi çox vaxt texniki çatışmazlıq üzündən deyil, təşkilati uyğunsuzluq üzündən uğursuz olur. Rollar qeyri-müəyyəndir, əməkdaşlar əlavə iş yükü hiss edir, yerli komandalar mərkəzi standartları öz muxtariyyətlərinə təhdid kimi görə bilər və məlumat idarəetməsi quruma mənalı məqsəd kimi izah edilmir. Daha çox baxın
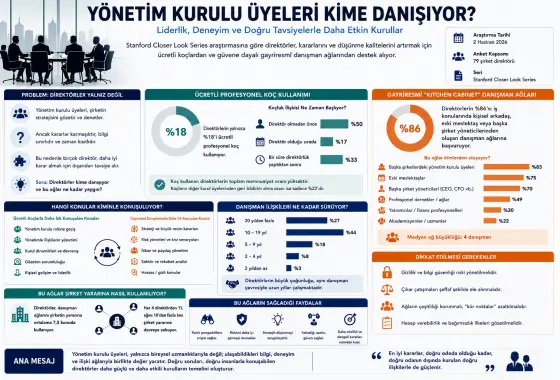
05/06/2026Veri Anla Şirkət idarə heyətləri CEO-nu seçir, nəzarətdə saxlayır, strateji qərarları nəzərdən keçirir, risk idarəetməsini izləyir və rəhbərlik komandasına istiqamət verir. Lakin direktorlar şirkət daxilində daimi çalışan rəhbərlər deyil; məhdud vaxt, məhdud məlumat və mürəkkəb gündəmlərlə qərar verməli olurlar. Daha çox baxın
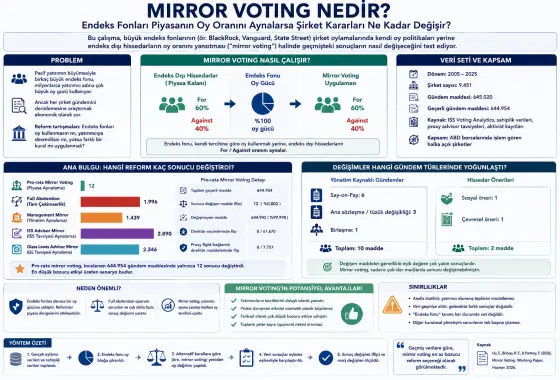
05/06/2026Veri Anla İndeks fondları milyonlarla investor adından böyük şirkətlərdə səs verir. Lakin passiv investisiya modelində bu fondların hər şirkətin gündəliyini dərindən araşdırması iqtisadi baxımdan çətindir. Daha çox baxın
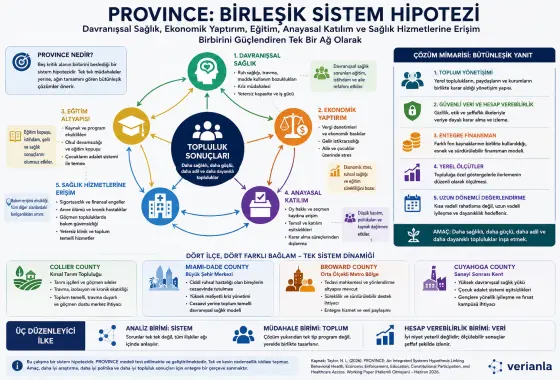
05/06/2026Veri Anla PROVINCE tədqiqatı davranış sağlamlığı böhranını yalnız klinik potensial çatışmazlığı kimi görmür. Təhsil infrastrukturunun zəifləməsi, iqtisadi sanksiya mexanizmləri, konstitusion iştirakın məhdudlaşdırılması və səhiyyə xidmətlərinə çıxış problemləri ilə birlikdə qiymətləndirir. Müəllifin əsas yanaşması bu sahələrin bir-birindən müstəqil deyil, qarşılıqlı şəkildə bir-birini qidalandıran şəbəkə yaratdığı istiqamətindədir. Daha çox baxın
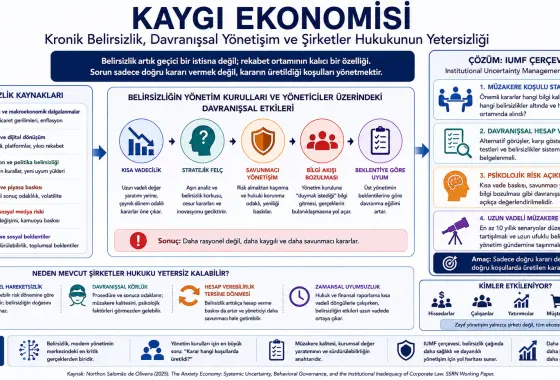
05/06/2026Veri Anla Məqalə klassik şirkətlər hüququ çərçivələrinin artıq şirkətlərin qarşılaşdığı xroniki qeyri-müəyyənlik mühitini kifayət qədər izah edə bilmədiyini müdafiə edir. Müəllif bu yeni mühiti “anxiety economy”, yəni “narahatlıq iqtisadiyyatı” adlandırır. Daha çox baxın
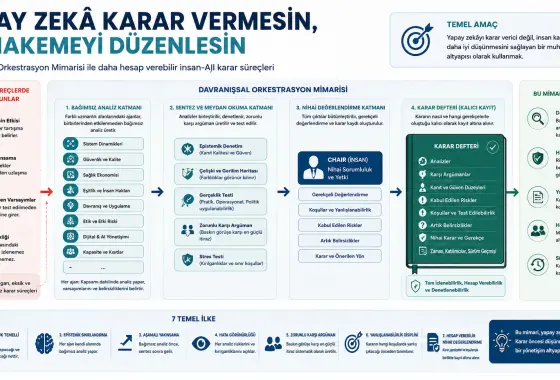
05/06/2026Veri Anla Tədqiqatın sahəsi süni intellekt idarəetməsi, çoxagentli sistemlər, qərar elmi, dövlət siyasəti və institusional hesabatlılığın kəsişməsindədir. Mövzu xüsusilə ictimai səhiyyə, mənzil siyasəti, süni intellekt dəstəkli qərar sistemləri və yüksək təsirli institusional qərarlar baxımından əhəmiyyətlidir. Lakin bu yazı hər hansı qurum üçün birbaşa idarəetmə, hüquq, səhiyyə və ya dövlət siyasəti tövsiyəsi deyil. Daha çox baxın
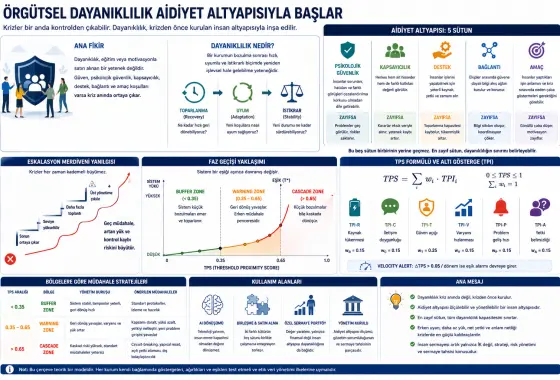
05/06/2026Veri Anla Bir çox qurum dayanıqlılığı təlim proqramları, kouçinq, rifah platformaları və ya motivasiya fəaliyyətləri ilə artırmağa çalışır. Lakin bu məqalə həmin xərclərin çox vaxt yanlış qata yönəldildiyini müdafiə edir. Çünki dayanıqlılıq satın alınan bacarıq deyil; düzgün sosial və davranışsal şərtlər mövcud olduqda böhran anında ortaya çıxan sistem səviyyəli xüsusiyyətdir. Daha çox baxın
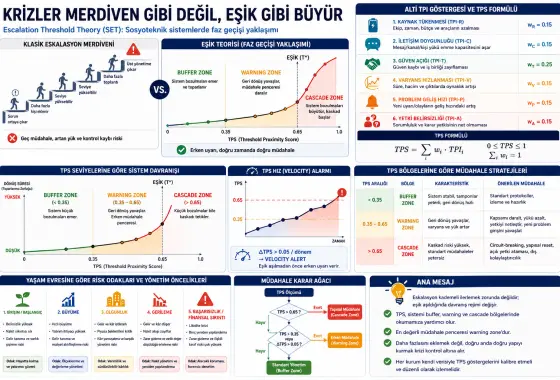
05/06/2026Veri Anla Qurumlarda böhran idarəçiliyi çox vaxt pilləkən kimi düşünülür: problem böyüyür, daha yuxarı səviyyəli rəhbər çağırılır, daha çox komanda əlavə olunur, əhəmiyyət səviyyəsi artırılır və proses həll edilməyə çalışılır. Bu məqalə kritik vəziyyətlərdə bu modelin yetərsiz qaldığını müdafiə edir. Çünki bəzi böhranlar mərhələli deyil, faza keçidi kimi davranır. Daha çox baxın
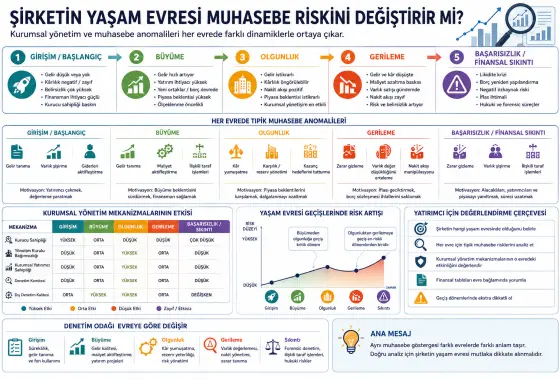
05/06/2026Veri Anla Şirkətlər yaranır, böyüyür, yetkinləşir, geriləyə bilər və bəziləri maliyyə çətinliyinə düşərək yenidən strukturlaşma və ya uğursuzluq prosesinə sürüklənə bilər. Bu mərhələlərin hər biri fərqli idarəetmə, maliyyələşdirmə, audit və mühasibat riskləri daşıyır. Buna baxmayaraq, bir çox təhlil bütün şirkətlərə eyni korporativ idarəetmə meyarları ilə yanaşır. Daha çox baxın
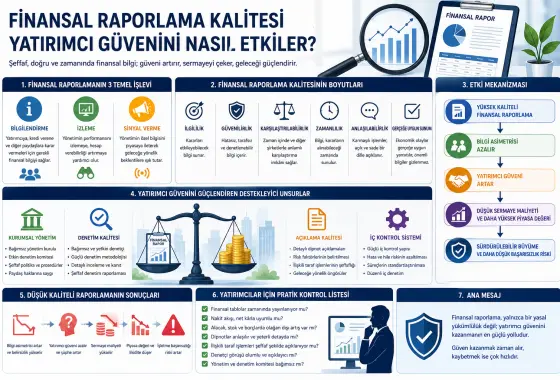
05/06/2026Veri Anla İnvestor etimadı kapital bazarlarının işləməsi üçün əsas amillərdən biridir. İnvestor şirkətin açıqladığı maliyyə məlumatlarına etibar etməzsə, kapitalını həmin şirkətə və ya bazara yönəltməyə tərəddüd edər. Bu vəziyyət əməliyyat həcminə, bazar likvidliyinə, şirkətin qiymətləndirilməsinə və kapital dəyərinə birbaşa təsir göstərə bilər. Daha çox baxın
Kuki seçimləri
Your experience on this site will be improved by allowing cookies Cookie Policy
Seçimləri fərdiləşdir
Your experience on this site will be improved by allowing cookies