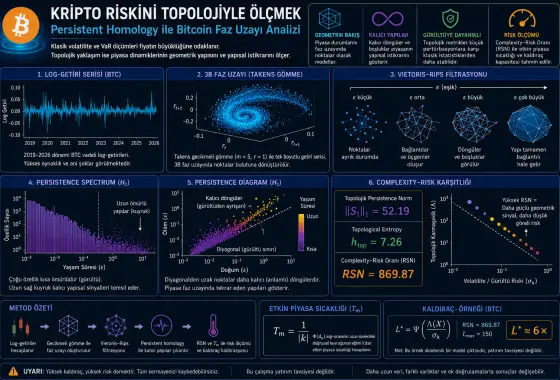
05/06/2026Veri Anla Maliyyə riskinin ölçülməsi adətən volatillik, variasiya, Value-at-Risk və ya Conditional Value-at-Risk kimi statistik göstəricilərə əsaslanır. Bu ölçülər qiymət dəyişmələrinin böyüklüyünü və ekstremal itki ehtimalını kəmiyyətləşdirir. Lakin bu tədqiqat belə ölçülərin bazar dinamikasının həndəsi quruluşunu tam şəkildə əks etdirməyə biləcəyini irəli sürür. Daha çox baxın
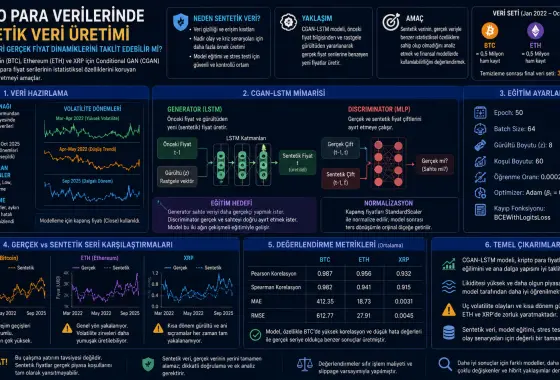
05/06/2026Veri Anla Maliyyə süni intellekt modellərinin öyrədilməsi üçün keyfiyyətli, uzun və etibarlı verilənlər lazımdır. Lakin maliyyə sahəsində real verilənlərə çıxış həmişə mümkün olmur. Qurumlar əməliyyat qeydlərini paylaşmaq istəməyə bilər, istifadəçi məxfiliyi qorunmalıdır və ya nadir görülən anomaliya nümunələri model təlimi üçün yetərsiz qala bilər. Daha çox baxın
Kuki seçimləri
Your experience on this site will be improved by allowing cookies Cookie Policy
Seçimləri fərdiləşdir
Your experience on this site will be improved by allowing cookies