


Gender-Responsive Budgeting इति लैङ्गिकदृष्ट्या संवेदनशीलस्य budget-निर्माणस्य पद्धतिः सार्वजनिकवित्तस्य एकः उपायः अस्ति, यस्य लक्ष्यं सार्वजनिक-आयव्यययोः स्त्रीषु पुरुषेषु च भिन्नान् प्रभावान् स्पष्टं कर्तुं तथा सार्वजनिकसंसाधनानि लैङ्गिकपरिणामानां दृष्ट्या मूल्ययितुं च अस्ति। Prakriti Kaushik इत्यस्य अध्ययनं भारते स्त्रीणां संसद्, राज्यविधानसभाः तथा उच्चन्यायव्यवस्था इत्येषु न्यूनं प्रतिनिधित्वं, अस्य budget-पद्धतेः संस्थागतनिरीक्षणेन सह, परीक्षते। अध्ययनस्य मुख्यः तर्कः अस्ति यत् कार्यपालिकया निर्मिताः budget-प्रतिवेदनव्यवस्थाः स्वयमेव पर्याप्ताः न सन्ति; निर्णयग्रहणनिरीक्षणसंस्थासु स्त्रीणां न्यूनप्रतिनिधित्वं budget-परीक्षणे तथा संविधानसम्बद्धनिर्णयप्रक्रियासु संस्थागत-उत्तरदायित्वं सीमितं कर्तुं शक्नोति।
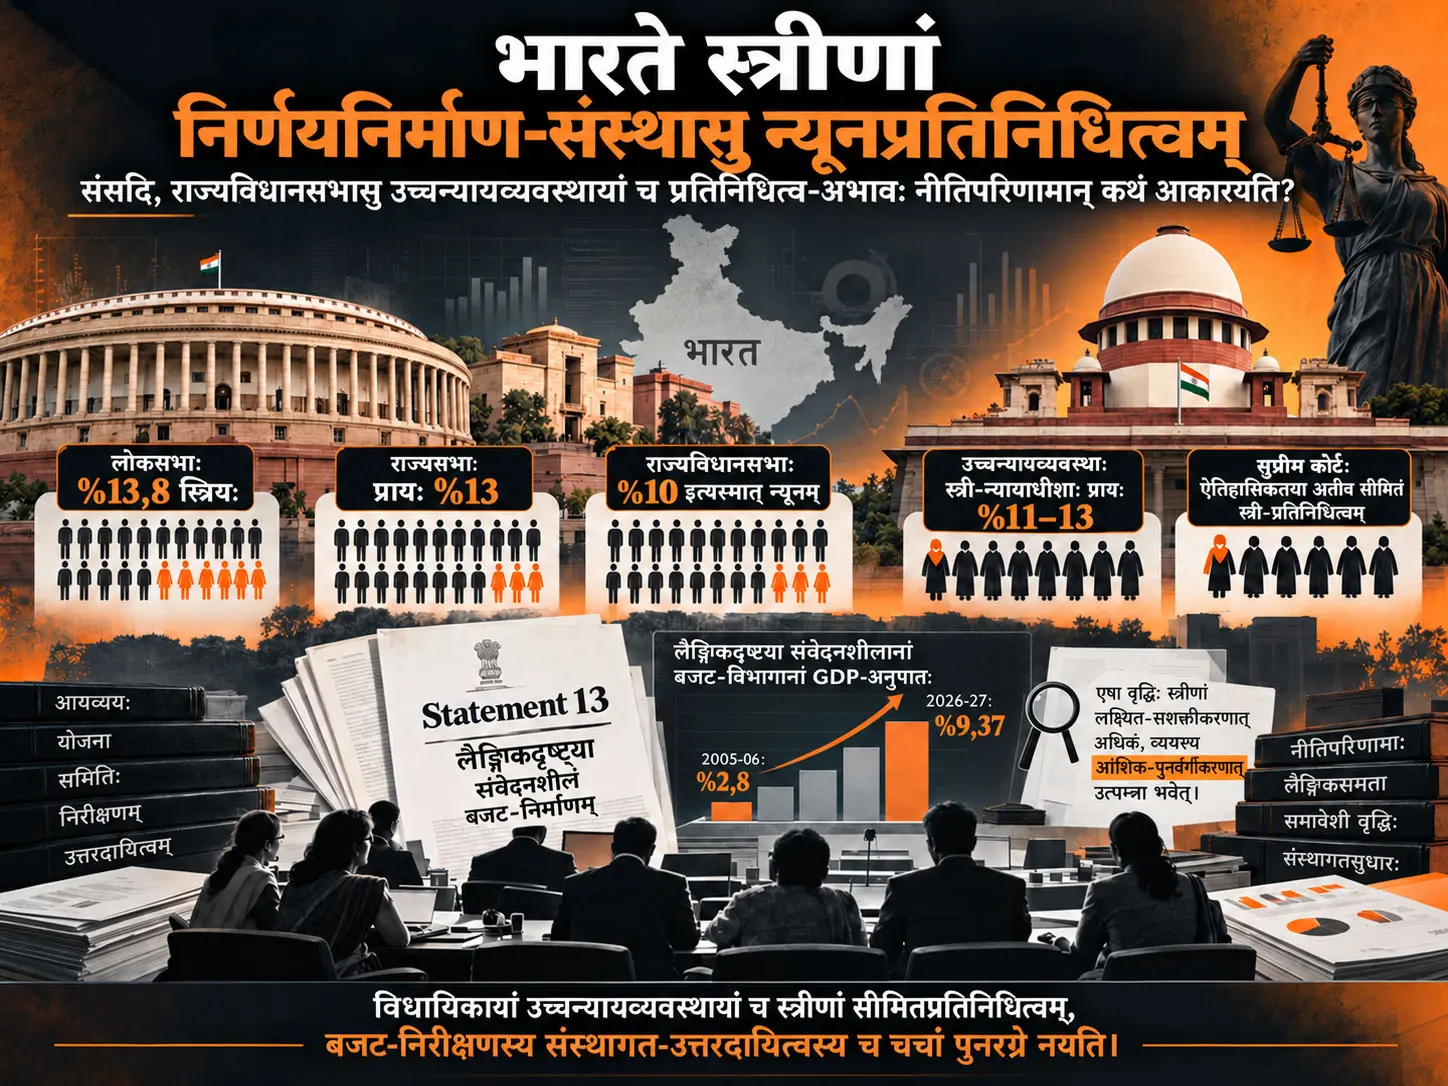
स्रोतः सूचयति यत् स्त्रियः भारतस्य जनसंख्यायाः प्रायः %48,4 भागं वहन्ति, तथापि 18. Lok Sabha इत्यत्र 2024 पर्यन्तं 74 स्त्रीसांसदैः सह तासां प्रतिनिधित्वं प्रायः %13,8 एव अस्ति। राज्यविधानसभासु स्त्रीणां सामान्यप्रतिनिधित्वं %10 इत्यस्मात् न्यूनम् उक्तम्; 25 High Court इत्येषु स्त्रीन्यायाधीशानां भागः प्रायः %11-13 इति प्रतिवेदितः। 1950 आरभ्य Supreme Court मध्ये कृतासु 270 इत्यस्मात् अधिकासु नियुक्तिषु केवलं 12 स्त्रियः आसन् इति कथ्यते।
अध्ययनस्य सार्वजनिकवित्तकेन्द्रे Statement 13 अस्ति। स्रोतस्यानुसारं Gender-Responsive Budgeting अन्तर्गताः प्रतिवेदिताः विनियोगाः FY 2005-06 मध्ये 14.379 crore रूप्यकेभ्यः FY 2026-27 मध्ये 5,01 lakh crore रूप्यकात् अधिकं वर्धित्वा संघस्य समग्रव्ययस्य %9,37 भागं प्राप्तवन्तः। लेखिका प्रतिपादयति यत् अस्य वृद्धेः महत्त्वपूर्णः अंशः नूतनैः केवलस्त्रीलक्षितैः कार्यक्रमैः न, अपि तु सामान्य-subsidy कार्यक्रमेषु स्त्रीलाभार्थिनां भागस्य budget-व्यवस्थायां समावेशेन उत्पद्यते।
अध्ययनं नूतनं कारणात्मकं econometric-विश्लेषणं न करोति। निष्कर्षाः आधिकारिक-budget-संसदीयदस्तावेजानां संस्थागत-मानचित्रणात्, उच्चन्यायव्यवस्थायां नियुक्तिनिर्णययोः उदाहरणेभ्यः, पूर्व-empirical-साहित्यतः तथा अन्तर्राष्ट्रीयतुलनाभ्यः विकसिताः राजनीतिक-अर्थशास्त्रीयाः व्याख्याः सन्ति। अतः प्रतिनिधित्वमानानि तथा budget-संरचना प्रत्यक्षं दृश्यन्ते इति संस्थागतसूचकत्वेन पठितुं शक्यन्ते; परन्तु स्त्रीणां न्यूनप्रतिनिधित्वमेव विशिष्टस्य नीतिपरिणामस्य कारणम् इति दावः अस्य अध्ययनरूपेण निश्चिततया सिद्धः न भवति।
अध्ययनस्य मुख्यसमस्या
अध्ययनस्य आरम्भबिन्दुः जनसांख्यिकभारस्य संस्थागत-निर्णयशक्तेश्च अन्तरम् अस्ति। भारते स्त्रियः जनसंख्यायाः प्रायः अर्धं भवन्ति, तथापि विधिनिर्माणस्य तथा उच्चन्यायव्यवस्थायाः सर्वाधिकप्रभावशालिषु निर्णयस्थानेषु समप्रमाणेन प्रतिनिधित्वं न प्राप्नुवन्ति।
लेखिका एतां स्थितिं केवलं संख्यात्मक-असमानता इति न पश्यति; किन्तु सार्वजनिकसंसाधनानि कथं परीक्ष्यन्ते, संवैधानिकाधिकाराश्च कस्मिन् संस्थागतसंयोजने व्याख्यायन्ते इत्येताभ्यां सम्बद्धा शासनसमस्या इति विवेचयति।
विश्लेषणस्य द्वौ मुख्यौ निरीक्षणबिन्दू स्तः। प्रथमः—संसदि Departmentally Related Standing Committees इत्येतैः सार्वजनिकव्ययस्य परीक्षणम्। द्वितीयः—स्त्रीणां मूलाधिकारान् अपि समाविशन्तः संवैधानिकविवादाः Supreme Court तथा High Courts इत्येतैः मूल्यायन्ते।
वर्णनात्मकप्रतिनिधित्वस्य सारभूतप्रतिनिधित्वस्य च भेदः कः?
वर्णनात्मकं प्रतिनिधित्वं निर्णयग्रहणसंस्थासु कस्यचित् समूहस्य संख्यया कियत् अस्तित्वं वर्तते इति दर्शयति; सारभूतं वा substantive representation इति तु तदस्तित्वं समूहस्य अनुभवाः, आवश्यकताः, नीतिपसन्दाः च निर्णयप्रक्रियासु वास्तवतः नयति वा न इति परीक्षते। अध्ययनं प्रतिपादयति यत् संस्थासु स्त्रीणां केवलं उपस्थितिः विशिष्टनीतीः स्वयमेव न सुनिश्चितयति; किन्तु संरचनात्मक-अनुपस्थितिः स्त्रीसम्बद्धानुभवानां निरीक्षण-विचारविमर्शप्रक्रियासु प्रवेशस्य सम्भावनां सीमितां कर्तुं शक्नोति।
अध्ययने प्रतिनिधित्वसिद्धान्तस्य भूमिका
लेखः प्रतिनिधित्वसमस्यां केवलमेकस्मिन् सिद्धान्ते न स्थापयति। Hanna Pitkin इत्यस्य प्रतिनिधित्वभेदाः, Anne Phillips इत्यस्य Politics of Presence उपागमः, Iris Marion Young इत्यस्य भिन्नीकृत-समूहप्रतिनिधित्वम्, Melissa Williams इत्यस्य ऐतिहासिकबहिष्कार-संस्थागतविश्वासोपागमः तथा Suzanne Dovi इत्यस्य राजनीतिक-अनुपस्थितिविमर्शः संयुक्तरूपेण प्रयुज्यन्ते।
| सैद्धान्तिकोपागमः | अध्ययने कार्यम् |
|---|---|
| वर्णनात्मकं प्रतिनिधित्वम् | संसदि, राज्यविधानसभासु, उच्चन्यायव्यवस्थायां च स्त्रीणां संख्यात्मकमस्तित्वं मूल्ययति। |
| सारभूतं प्रतिनिधित्वम् | संख्यात्मकमस्तित्वं नीतौ, निरीक्षणे, अधिकारव्याख्यायां च परिणमति वा न इति परीक्षते। |
| Politics of Presence | ऐतिहासिकरूपेण बहिष्कृतसमूहानां निर्णयप्रक्रियासु प्रत्यक्षोपस्थितेः लोकतान्त्रिकमूल्यं व्याख्यायति। |
| राजनीतिक-अनुपस्थितिः | न्यूनप्रतिनिधित्वं संयोगजन्यं न स्यात्, अपि तु प्रत्याशीचयन-नियुक्तिसंरचनाभिः सम्बद्धं भवेत् इति चर्चयति। |
| नारीवादी राजनीतिक-अर्थशास्त्रम् | सार्वजनिकवित्तं बाह्यतः लैङ्गिक-तटस्थं स्यात् तथापि भिन्नान् सामाजिकप्रभावान् जनयितुं शक्नोति इति परीक्षते। |
पूर्व empirical-अध्ययनानि अस्मिन् तर्के कथं सम्बध्यन्ते?
Kaushik स्वकीयां नूतनां कारणात्मक-आकलनां निर्मातुं न प्रयतते; पूर्वप्रकाशितानि empirical-अध्ययनानि सैद्धान्तिकाधाररूपेण उपयोगयति। Chattopadhyay तथा Duflo इत्येतयोः स्थानीयशासनाध्ययनं दर्शयति यत् स्त्रीनेतारः स्त्रीभिः निर्दिष्टेषु कतिपयेषु सार्वजनिकसेवा-प्राथमिकतासु भिन्नरूपेण निवेशं कर्तुं शक्नुवन्ति। Clots-Figueras इत्यस्य भारतराज्येषु कृतानि अध्ययनानि स्त्रीविधायिकानां शिक्षाभूमिनीतीभ्यां सह सम्बन्धान् परीक्षितवन्ति; Bhalotra तथा Clots-Figueras स्त्रीराजनीतिकप्रतिनिधित्वं मातृबालस्वास्थ्यपरिणामैः सम्बद्धवन्तौ।
एते निष्कर्षाः वर्तमानलेखस्य नूतनाः empirical-परिणामाः न सन्ति। स्रोतः “प्रतिनिधित्वं केवलं प्रतीकात्मकं न” इति सिद्धान्तस्य साहित्याधाररूपेण एतान् उपयोगयति।
संसत्स्तरीयप्रतिनिधित्वस्य अन्तरम्
| संस्था / कालः | स्रोतसि निर्दिष्टं स्त्रीप्रतिनिधित्वम् | व्याख्या |
|---|---|---|
| 1. Lok Sabha, 1952 | 22 स्त्रियः; %5 | स्रोतसः ऐतिहासिकः आरम्भबिन्दुः |
| 18. Lok Sabha, 2024 | 74 स्त्रियः; %13,8 | सप्तत्यधिकवर्षेषु वृद्धिः अस्ति, तथापि जनसंख्याभागात् अत्यल्पम्। |
| Rajya Sabha | 42 स्त्रियः; स्रोतः प्रायः %13 इति वदति। | यस्मात् स्रोतः अस्मिन्नेव विभागे कुलासनसंख्यां न ददाति, तस्मात् अनुपातः पुनः न गणितः। |
| 28 राज्यविधानसभाः | राष्ट्रियमध्यमानं %10 इत्यस्मात् न्यूनम् | केषुचित् महद्राज्येषु एकाङ्कीयप्रतिशतानि प्रतिवेदितानि। |
106. Constitutional Amendment किमर्थं केन्द्रस्थम्?
2023 वर्षस्य 106. Constitutional Amendment Act संसदः राज्यविधानसभानां च %33 आसनानि स्त्रीभ्यः आरक्षितानि भविष्यन्ति इति संवैधानिकसंरचनां निर्मितवान्। स्रोतः वदति यत् कार्यान्वयनं जनगणनया ततः परं delimitation-प्रक्रियया च सम्बद्धत्वात् quota सर्वप्रथमं 2029 निर्वाचनसमये प्रवर्तितुं शक्नोति।
लेखः अस्य विलम्बस्य केवलं तान्त्रिक-कालक्रमसमस्या इति न व्याख्यायति, अपि तु राजनीतिक-अर्थशास्त्रदृष्ट्या अपि विचारयति। लेखिकायाः व्याख्यानुसारं भविष्यति संसद्विस्तारः तथा नूतनासनसंरचनायां quota-प्रयोगः वर्तमानपुरुषसांसदानाम् आसनानां प्रत्यक्षपुनर्वितरणस्य अपेक्षया राजनीतिकव्ययं न्यूनीकर्तुं शक्नोति।
एषा द्वितीया व्याख्या अभिप्रायस्य वा रणनीतेः प्रत्यक्षमापनं न अस्ति। लेखः प्रतिपादयति यत् एतादृशी संरचना वर्तमानशक्तिसम्बन्धैः अनुकूलतां धारयितुं शक्नोति।
राज्यविधानसभासु प्रत्याशीचयनस्य संकीर्णस्थानम्
स्थानीयशासने 73. तथा 74. Constitutional Amendment इत्येताभ्यां लक्षशः स्त्रीभ्यः स्थानीय-राजनीतिकपदेषु प्रवेशः सम्भवितः। किन्तु राज्यस्तरे राष्ट्रस्तरे च प्रत्याशिनिर्धारणशक्तिः प्रमुखतया राजनीतिकदलेषु एव अवशिष्टा।
स्रोतः एकसदस्यीय-निर्वाचनक्षेत्रेषु राजनीतिकदलैः स्त्रीप्रत्याशिनां पर्याप्तप्रस्तावस्य अभावं प्रमुखेषु संरचनात्मकविघ्नेषु एकम् इति व्याख्यायति। अतः निर्वाचनपरिणामात् पूर्वं स्थितं “प्रत्याशी भवितुं शक्नोति वा” इति चरणं प्रतिनिधित्वशृङ्खलायाः महत्त्वपूर्णं छननबिन्दुं मन्यते।
Mexico-समीक्षायाः प्रयोजनम्
लेखः Mexico देशस्य Paridad en Todo उपागमं स्वैच्छिक-दलनीतीनां विधिना बाध्य-प्रत्याशी-नियमाणां च भेदं दर्शयितुं प्रयुङ्क्ते। स्रोतः प्रतिपादयति यत् स्त्रीपुरुषप्रत्याशिनां समप्रस्तावनस्य बाध्यता तथा दण्डव्यवस्था अल्पकाले संसदीय लैङ्गिक-समानतां प्रति संक्रमणं शीघ्रं कृतवन्तौ।
Mexico उदाहरणं भारताय स्वयमेव स्थानान्तरयितुं शक्यं नीतिपरीक्षणं न अस्ति। निर्वाचनव्यवस्था, दलसंरचना तथा संवैधानिकसंस्थाः पृथक् मूल्यनीयाः।
उच्चन्यायव्यवस्थायां प्रतिनिधित्वस्य अन्तरम्
लेखः बलपूर्वकं वदति यत् उच्चन्यायव्यवस्थायां संसदः quota-व्यवस्थासदृशं यन्त्रं नास्ति तथा नियुक्तयः collegium-व्यवस्थया क्रियन्ते।
| न्यायिकसूचकः | स्रोतसि निर्दिष्टा स्थितिः |
|---|---|
| Supreme Court मध्ये स्त्रीनियुक्तयः | 1950 आरभ्य 270 इत्यस्मात् अधिकासु कुलनियुक्तिषु 12 स्त्रियः |
| Supreme Court इत्यस्य 34-सदस्यीयसंरचना | स्रोतस्यानुसारं इतिहासतः एकस्मिन् समये 0-4 स्त्रीन्यायाधीशानां मध्ये परिवर्तिता। |
| 2021 | चत्वारः स्त्रीन्यायाधीशाः; प्रायः %12 |
| 25 High Court | स्त्रीन्यायाधीशानां भागः प्रायः %11-13 |
लेखिका त्रिषु संरचनात्मकविघ्नेषु ध्यानं ददाति: collegium-प्रक्रियायाः अपारदर्शकता, Senior Advocate-स्थितेः Bar तः उच्चन्यायव्यवस्थां प्रति प्रत्यक्षगमनस्य महत्त्वपूर्ण-छननत्वम्, तथा अधोन्यायालयात् उच्चन्यायालयपर्यन्ते व्यावसायिकमार्गे बाधाः।
न्यायपीठस्य लैङ्गिकसंरचना निर्णयस्य परिणामं निर्धारयति वा?
अध्ययनस्य स्वकीयाः उदाहरणाः एतादृशं यान्त्रिकनिष्कर्षं न समर्थयन्ति। Shayara Bano तथा Independent Thought इत्यादयः स्त्रीअधिकारविस्तारकनिर्णयाः पुरुषप्रधानैः अथवा केवलपुरुषैः युक्तैः न्यायपीठैः अपि दत्ताः।
स्रोतसः मुख्यः लोकतान्त्रिकवैधतायाः तर्कः भिन्नः अस्ति: स्त्रीणां देहस्वायत्तता, व्यक्तिगतविधिः अथवा लैङ्गिकसमानता इत्यादिविषयाः यदि पुनः पुनः स्त्रीरहितैः उच्चस्तरीयन्यायपीठैः निर्णीयन्ते, तर्हि निर्णयस्य विषयवस्तुतः पृथक् प्रतिनिधित्ववैधतासम्बद्धः प्रश्नः उत्पद्येत।
Vishaka-निर्णये Justice Sujata Manohar इत्यस्य उपस्थितिः स्त्रीप्रतिनिधित्वस्य सकारात्मकमुदाहरणं मन्यते। परन्तु Sabarimala-निर्णये एका एव स्त्रीन्यायाधीशा Justice Indu Malhotra बहुमतानुगतं मतं न दत्तवती; एतत् दर्शयति यत् स्त्रीन्यायाधीशाः एकरूपस्य वैचारिकस्य वा नारीवादिनः निर्णयसमूहस्य रूपेण न द्रष्टव्याः।
अन्तर्राष्ट्रीयन्यायिकनियुक्तीनाम् उदाहरणानि
स्रोतः South Africa तथा United Kingdom इत्येतयोः निदर्शनानि अधिकपारदर्शक-नियुक्तिसंरचनानाम् उदाहरणरूपेण प्रयुङ्क्ते। South Africa संविधानं न्यायव्यवस्था देशस्य जातीयलैङ्गिकसंरचनां व्यापकतः प्रतिबिम्बयेत् इति अपेक्षां नियुक्तिमापदण्डेषु समाविष्टवती। United Kingdom तु Constitutional Reform Act 2005 अनन्तरं स्वतंत्र Judicial Appointments Commission-व्यवस्थया अधिकमुक्तं प्रत्याशीसमूहं मापदण्डांश्च निर्मितवान्।
Gender-Responsive Budgeting तथा Statement 13 किम्?
भारतस्य Statement 13 संघ-budget-स्थितान् कार्यक्रमान् व्ययान् च स्त्रीलाभार्थिनां भागानुसारं वर्गीकुर्वत् Gender-Responsive Budgeting-साधनम् अस्ति; अध्ययनं वदति यत् एतत् साधनं महद्-budget-सङ्ख्याः दृश्याः करोति, किन्तु वास्तविक-लाभार्थिपरिणामाः व्ययगुणवत्ता च संसद् तथा निरीक्षणसंस्थाभिः पृथक् अनुसरणीयौ।
Statement 13 इत्यस्य त्रिविधवर्गीकरणम्
| भागः | स्रोतसि निर्दिष्टं वर्गीकरणम् | उदाहरणम् |
|---|---|---|
| Part A | %100 स्त्रीविशिष्टाः कार्यक्रमाः | Mission Shakti |
| Part B | स्त्रीलाभार्थिनां भागः %30-%99 मध्ये येषु कार्यक्रमेषु | MGNREGA इत्यादयः मिश्रलाभार्थिकार्यक्रमाः |
| Part C | स्त्रीलाभार्थिनां भागः %30 इत्यस्मात् न्यूनः येषु कार्यक्रमेषु | सामान्यकार्यक्रमाणां स्त्रीभ्यः निर्दिष्टः भागः |
budget-योगस्य वृद्धिः किं सूचयति?
स्रोतस्यानुसारं Gender-Responsive Budgeting अन्तर्गताः शीर्ष-विनियोगाः FY 2005-06 मध्ये 14.379 crore रूप्यकाः तथा संघस्य समग्र-budget इत्यस्य %2,8 आसन्; FY 2026-27 मध्ये ते 53 विभागैः सह 5,01 lakh crore रूप्यकात् अधिकाः भूत्वा समग्रव्ययस्य %9,37 भागं प्राप्तवन्तः।
एषा वृद्धिः केवलं स्त्रीविशिष्टनवनीतिक्षमता अपि तावत् एव वर्धिता इति न दर्शयति। लेखिका विशेषतः प्रतिपादयति यत् सामान्यसामाजिकसहाय्य-subsidy-कार्यक्रमेषु स्त्रीलाभार्थिनां भागस्य Statement 13 मध्ये पुनर्वर्गीकरणं शीर्षसङ्ख्याः वर्धयितुं शक्नोति।
स्रोतः उदाहरणरूपेण चर्चयति यत् PMGKAY अन्न-subsidy इत्यस्य Part B मध्ये समावेशेन एकस्मिन् वर्षे 1,07 lakh crore रूप्यकात् अधिकं धनं स्त्रीसम्बद्ध-budget-अभिलेखरूपेण दृश्यते।
ex-ante budget तथा ex-post परिणामयोः भेदः
Statement 13 मुख्यतः budget-निर्माणसमये निर्मिता ex-ante विनियोगसारणी अस्ति। एषा संरचना “कियत् धनं योजनायां स्थापितम्?” इति प्रश्नस्य उत्तरं दातुं शक्नोति; परन्तु “कियत् वास्तवतः व्ययितम्?”, “कासां स्त्रीणां समीपं प्राप्तम्?”, “परिणामः कः आसीत्?” तथा “पालनभारं वा समयदारिद्र्यं वा न्यूनीकृतवान् किम्?” इत्येषां प्रश्नानां उत्तरं स्वयमेव न ददाति।
अध्ययनस्य संस्थागत-आलोचनायाः केन्द्रे अयं भेदः अस्ति।
संसदीयसमितिषु निरीक्षणस्य अन्तरम्
Departmentally Related Standing Committees सम्बद्धमन्त्रालयानां Demands for Grants-दस्तावेजान् व्यययाचनाश्च परीक्षन्ते इति संसदीयसंरचनाः सन्ति। परन्तु स्रोतः स्वीकारोति यत् एतासां समितीनां परामर्शाः बाध्याः न सन्ति, वित्तीयकालक्रमाः सङ्कीर्णाः सन्ति, तथा कार्यपालिकायाः स्वप्रतिवेदनपराधीनता इत्यादयः सामान्यसंस्थागतसीमाः सन्ति।
लेखिकायाः अतिरिक्तदावः अस्ति यत् एतासु समितिषु स्त्रीणां अत्यल्पप्रतिनिधित्वं सामान्यनिरीक्षणदौर्बल्यं लैङ्गिक-budget-दृष्ट्या अधिकं गम्भीरं करोति।
2024 वर्षस्य पुनर्संरचनाबुलेटिनेषु आधारं कृत्वा स्रोतः वदति यत् Finance, Rural Development and Panchayati Raj, Agriculture, Animal Husbandry and Food Processing तथा Food, Consumer Affairs and Public Distribution इत्यादिषु महत्त्वपूर्णेषु 31-सदस्यीयसमितिषु स्त्रीणां संख्या 0 तथा 3 मध्ये एव आसीत्।
Committee on Empowerment of Women किमर्थं पर्याप्तं न मन्यते?
संसदि Committee on Empowerment of Women इत्यत्र स्त्रीप्रतिनिधित्वं उच्चम् अस्ति, तथापि स्रोतः वदति यत् अस्य कार्यक्षेत्रं सामान्यस्त्रीकल्याणकार्यक्रमेषु केन्द्रितम् अस्ति तथा महत्त्वपूर्ण-अर्थमन्त्रालयानां Demands for Grants-निरीक्षणस्य मुख्यकेन्द्रं न अस्ति।
एवं स्त्रीसदस्यबहुलायाः विशेषसमितेः तथा budget इत्यस्य महदंशं परीक्षन्तीनां मुख्यवित्तसमितीनां मध्ये संस्थागतविभाजनं जायते।
Australia, South Korea तथा Rwanda किं दर्शयन्ति?
लेखः त्रयः भिन्नाः अन्तर्राष्ट्रीयनिरीक्षणनिदर्शनानि तुलनात्मक-उदाहरणरूपेण प्रयुङ्क्ते। Australia ex-ante Gender Impact Assessment उपागमं, South Korea budget-योजना तथा ex-post लेखान् संसदं प्रति प्रस्तुतयन्तं विधिवित्तीयचतुरस्रं, Rwanda तु कार्यपालिकातः संस्थागततया पृथक् Gender Monitoring Office-नमूनं प्रतिनिधयति।
एतानि उदाहरणानि एकस्य आदर्शव्यवस्थायाः रूपेण न, अपि तु मूल्यांकनसमयस्य, विधिबाध्यतायाः, स्वतंत्रनिरीक्षणस्य च दृष्ट्या वैकल्पिकसंस्थागत-रचनारूपेण प्रस्तुतानि।
Karnataka तथा Odisha किमर्थं विशेषमहत्त्वपूर्णौ?
नीतिरचनादृष्ट्या स्रोतसः निकटतमाः तुलनाः भारतस्य अन्तर्गतौ Karnataka तथा Odisha स्तः।
Karnataka FY 2007-08 आरभ्य gender budget framework विकसितवान्, Fiscal Policy Institute तथा Monthly Programme Implementation Calendar इत्यादीनि अनुसरणयन्त्राणि च उपयुज्यते। स्रोतः Comptroller and Auditor General-परीक्षणानां महत्त्वमपि बलपूर्वकं वदति।
Odisha तु FY 2012-13 मध्ये Systematic Appraisal and Approval of New Schemes-यन्त्रेण नूतनकार्यक्रमाः budget मध्ये प्रविशेयुः तस्मात् पूर्वं लैङ्गिकप्रभावमूल्यांकनं बाध्यं कुर्वत् ex-ante निरीक्षणोदाहरणं प्रस्तुतयति।
अध्ययनसमर्थिताः व्याख्याः
- भारतस्य प्रमुखेषु राष्ट्रिय-राज्यस्तरीय-निर्णयसंस्थासु स्त्रियः जनसंख्याभागात् अत्यल्पप्रमाणेन प्रतिनिधित्वं प्राप्नुवन्ति।
- Gender-Responsive Budgeting अन्तर्गतस्य शीर्ष-budget-परिमाणस्य 2005-06 तथा 2026-27 मध्ये महती वृद्धिः जाता।
- Statement 13 अन्तर्गताः महान्तः योगाः स्त्रीविशिष्टनवकार्यक्रमैः समाः न सन्ति; सामान्यकार्यक्रमेषु स्त्रीलाभार्थिभागः अपि एतं योगं वर्धयितुं शक्नोति।
- अनेकेषु प्रमुख-DRSC इत्येषु स्त्रीसांसदानां संख्या अत्यल्पा।
- उच्चन्यायव्यवस्थायां स्त्रीप्रतिनिधित्वं न्यूनम् अस्ति तथा स्रोतः नियुक्तिमार्गे संरचनात्मकविघ्नान् निर्दिशति।
- ex-ante मूल्यांकनं, नियमितकार्यान्वयन-अनुसरणं तथा ex-post निरीक्षणं संयुक्ततया प्रयुक्तानि चेत् केवलं budget-घोषणायाः आधारितव्यवस्थायाः अपेक्षया अधिकव्यापकाम् उत्तरदायित्वसंरचनां निर्मातुं शक्नुवन्ति।
अध्ययनेन असमर्थिताः व्याख्याः
- स्त्रीसांसदानां संख्या एव विशिष्टbudget-परिणामस्य कारणं भवति इति अस्य अध्ययनस्य सांख्यिकीयसिद्धिः नास्ति।
- प्रत्येकस्मिन् प्रकरणे स्त्रीन्यायाधीशाः स्त्रीअधिकारविस्तारकनिर्णयं दास्यन्ति इति निष्कर्षः न कर्तव्यः।
- पुरुषन्यायाधीशाः स्त्रीअधिकारान् रक्षितुं न शक्नुवन्ति इति निष्कर्षः अध्ययनस्य स्वकीयैः प्रकरणोदाहरणैः अपि न समर्थ्यते।
- Statement 13 अन्तर्गताः सर्वे व्ययाः निष्फलाः अथवा केवलम् अभिलेखमात्रस्थिताः इति न दर्शितम्।
- 5,01 lakh crore रूप्यकस्य समग्रं नूतनस्त्रीविशिष्टव्ययरूपेण न व्याख्येयम्।
- 106. Constitutional Amendment इत्यस्य कार्यान्वयनकालक्रमः विशिष्टानां राजनीतिककर्तॄणां सचेतनाभिप्रायेण निर्मितः इति प्रत्यक्षं न सिद्धम्।
- Mexico, South Africa, United Kingdom, Australia, South Korea अथवा Rwanda-निदर्शनानाम् भारतं प्रति यथावत् स्थानान्तरणेन समानः परिणामः भविष्यति इति न दर्शितम्।
अध्ययनस्य विधिः परिणामाश्च
किं एतदध्ययनं स्त्रीप्रतिनिधित्वस्य नीतिपरिणामानां च मध्ये कारणत्वं सिद्धयति?
न। अध्ययनं नूतनं randomized experiment, regression, natural experiment अथवा causal identification strategy न प्रयुङ्क्ते; संस्थागतप्रतिनिधित्वदत्तांशान्, budget-दस्तावेजान्, समितिसंरचनाः, विधिनिर्णयान्, पूर्व-empirical-साहित्यं च संयोज्य संरचनात्मकं normative च राजनीतिक-अर्थशास्त्रीयतर्कं निर्माति।
अध्ययनरचनायाः अवयवाः
| विश्लेषणस्तरः | उपयुक्तं सामग्री | वैज्ञानिककार्यं |
|---|---|---|
| प्रतिनिधित्वसिद्धान्तः | Pitkin, Phillips, Young, Dovi, Williams, Mansbridge तथा अन्ये सैद्धान्तिकाः अध्ययनाः | संख्यात्मकप्रतिनिधित्वस्य निर्णयशक्तेश्च सम्बन्धस्य अवधारणाकरणम् |
| पूर्व empirical-साहित्यम् | स्थानीयशासनं, राज्यराजनीतिः, स्वास्थ्यपरिणामाश्च विषये प्रकाशितानि econometric-अध्ययनानि | स्त्रीराजनीतिकप्रतिनिधित्वं नीतिपरिणामैः सम्बद्धं भवितुं शक्नोति इति बाह्यप्रमाणाधारं प्रदातुम् |
| संस्थागत-मानचित्रणम् | Lok Sabha, Rajya Sabha, राज्यविधानसभाः तथा उच्चन्यायव्यवस्थायां स्त्रीप्रतिनिधित्वम् | Descriptive representation-अन्तरं दृश्यं कर्तुम् |
| सार्वजनिकवित्तविश्लेषणम् | Statement 13 तथा Union Budget-दस्तावेजाः | Gender-Responsive Budgeting इत्यस्य परिमाणं वर्गीकरणसंरचनां च परीक्षितुम् |
| संसदीयनिरीक्षणम् | DRSC-संरचना तथा Demands for Grants-परीक्षणानि | budget-सङ्ख्याः केषां संस्थागतनिरीक्षणमार्गाणां माध्यमेन गच्छन्ति इति चर्चितुम् |
| विधिप्रकरणविश्लेषणम् | Vishaka, Sabarimala, Shayara Bano तथा Independent Thought | Bench composition तथा संवैधानिकनिर्णयनिर्माणयोः मध्ये वैधताविमर्शं दर्शयितुम् |
| तुलनात्मकसंस्थागतविश्लेषणम् | Mexico, South Africa, United Kingdom, Australia, South Korea तथा Rwanda | वैकल्पिकप्रत्याशीचयन-, न्यायिकनियुक्ति-, budget-निरीक्षणनिदर्शनानां तुलना |
| भारतस्य उपराष्ट्रीयतुलना | Karnataka तथा Odisha | प्रस्तावान् भारतस्थितैः वर्तमानकार्यान्वयन-उदाहरणैः सम्बद्धान् कर्तुम् |
अध्ययनस्य स्वतन्त्रः empirical-योगदानः कः?
अध्ययनस्य स्वतन्त्रयोगदानं मुख्यतः विविध-संस्थागतदत्तांश-साहित्याक्षेत्राणि एकस्मिन् विश्लेषणात्मकचतुरस्रे संयोजयितुम् अस्ति। संसदीयप्रतिनिधित्वं, राज्यराजनीतिः, उच्चन्यायव्यवस्था, लैङ्गिक-budget, समितिनिरीक्षणं च प्रायः पृथक् चर्च्यन्ते; लेखः तानि “निर्णयसंस्थासु भौतिक-अनुपस्थितिः → निरीक्षणक्षमता → सार्वजनिकवित्तस्य अधिकारव्याख्यायाश्च संस्थागतगुणवत्ता” इति अक्षे संयुक्ततया मूल्ययति।
एषः संश्लेषणस्य संस्थागत-मानचित्रणस्य च योगदानः अस्ति; न तु नूतनव्यक्तिस्तरीयदत्तांशस्य अथवा नूतनकारणात्मकगुणकस्य उत्पादनम्।
Statement 13 कृते मुख्यं परिमाणात्मकं मानचित्रम्
| सूचकः | प्रारम्भिककालः | FY 2026-27 |
|---|---|---|
| Gender Budget-योगः | 14.379 crore रूप्यकाः | 5,01 lakh crore रूप्यकात् अधिकम् |
| संघ-budget मध्ये भागः | %2,8 | %9,37 |
| आरम्भकालः | FY 2005-06 | — |
| समाविष्टविभागानां संख्या | स्रोतः आरम्भवर्षस्य कृते अस्मिन् सारण्यां संख्यां न ददाति। | 53 |
एषा तुलना प्रतिवेदितौ द्वौ अन्तबिन्दू दर्शयति। स्रोतः प्रत्येकवित्तवर्षस्य पूर्णां श्रेणीं न ददाति; अतः मध्यवर्षेषु रेखीयम् अथवा अन्यप्रकारस्य interpolation न करणीयम्।
समितिनिरीक्षणसम्बद्धः निष्कर्षः कथं व्याख्यायते?
लेखः स्वीकरोति यत् संसद्समितीनां सामान्यसंस्थागतदौर्बल्यानि स्त्रीप्रतिनिधित्वात् स्वतन्त्रतया अपि सन्ति। परामर्शानां अबाध्यता, सङ्कीर्णः कालक्रमः तथा कार्यपालिकायाः स्वप्रतिवेदननिर्भरता एतेषु सामान्यसमस्यासु सन्ति।
लेखिकायाः अतिरिक्तसिद्धान्तः अस्ति यत् आर्थिक-अवसंरचनासमितिषु स्त्रीणां अत्यल्पसंख्या लैङ्गिकरूपेण विभक्तप्रश्नानां तथा स्त्रीलाभार्थिपरिणामानां निरीक्षणसम्भावनां अधिकं न्यूनीकरोति।
एषः सम्बन्धः अध्ययनान्तर्गतया नूतनया सांख्यिकीयतुलनया न परीक्ष्यते; समितिसंरचनायाः प्रतिवेदनविषयवस्तुनश्च संस्थागतव्याख्यायाम् आधारितः अस्ति।
न्यायिकविश्लेषणं किं मापयति?
उच्चन्यायविभागः द्वे भिन्ने वस्तुनी संयुक्ततया परीक्षते: नियुक्तिव्यवस्थायां स्त्रीणां संख्यात्मकप्रतिनिधित्वं तथा चयनितसंवैधानिकप्रकरणेषु bench composition।
स्रोतः प्रतिपादयति यत् स्त्रीणामल्पता विशेषतः देहस्वायत्तता तथा लैङ्गिकाधिकाराः इत्यादिषु क्षेत्रेषु लोकतान्त्रिकवैधताप्रश्नं जनयति। परन्तु चयनितप्रकरणोदाहरणेभ्यः सामान्यः “स्त्रीन्यायाधीशः → विशिष्टनिर्णयदिशा” गुणकः न निष्पाद्यते।
पञ्च नीतिप्रस्तावाः
| प्रस्तावः | लक्ष्यम् | स्रोतसः आधारोदाहरणम् |
|---|---|---|
| संघस्तरे ex-ante gender appraisal | कार्यक्रमस्य budget-प्रवेशात् पूर्वं लैङ्गिकप्रभावस्य मूल्यांकनम् | Odisha |
| वर्षमध्य-अनुसरणं तथा बाध्यकार्यसम्पादननिरीक्षणम् | budget-विनियोगस्य वास्तविककार्यान्वयनस्य च अन्तरमनुसर्तुम् | Karnataka तथा CAG-उपागमः |
| DRSC मध्ये विशेष-gender oversight उपसमितयः | Statement 13 इत्यस्य महद्व्ययान् लैङ्गिकदृष्ट्या प्रश्नीकर्तुम् | संसदीयसमितेः अन्तरविश्लेषणम् |
| Time-use-सूचकानां budget-मूल्याङ्कने समावेशः | सार्वजनिकव्ययस्य स्त्रीणां अवैतनिकपालनभारस्य समयदारिद्र्यस्य च उपरि प्रभावं मापयितुम् | नारीवादी राजनीतिक-अर्थशास्त्रसाहित्यम् |
| न्यायिकनियुक्तिषु पारदर्शकमापदण्डाः तथा diversity targets | स्त्रीणाम् उच्चन्यायव्यवस्थां प्रति प्रवेशमार्गं विस्तारितुम् | South Africa तथा United Kingdom-तुलनाः |
अध्ययनस्य बलस्थानानि
- विधिनिर्माणं, उच्चन्यायव्यवस्था, सार्वजनिकवित्तं च एकस्मिन् प्रतिनिधित्वसमस्यायां संयोजयति।
- संख्यात्मकप्रतिनिधित्वस्य substantive representation इत्यस्य च अवधारणाभेदं प्रयुङ्क्ते।
- लैङ्गिक-budget केवलं विनियोगपरिमाणेन न, अपि तु संसदीयनिरीक्षणस्य ex-post कार्यान्वयनस्य च दृष्ट्या परीक्षते।
- अन्तर्राष्ट्रीयतुलनाभिः सह Karnataka तथा Odisha इत्यादीनि भारतान्तर्गतसंस्थागत-उदाहरणानि अपि प्रयुङ्क्ते।
- स्वकीयप्रकरणविश्लेषणे स्त्रीन्यायाधीशाः वैचारिकरूपेण समरूपाः न सन्ति इति स्पष्टं दर्शयति।
- नीतिप्रस्तावान् संस्था, निरीक्षणसमयः, उत्तरदायीयन्त्रं च इत्येषु स्तरिषु मूर्तरूपं ददाति।
अध्ययनस्य मुख्यसीमाः
- स्वतन्त्रविधिविभागे पुनरुत्पादनीयः दत्तांशसंग्रह-विश्लेषणप्रोटोकॉलः विस्तरेण न वर्णितः।
- नूतनं regression, hypothesis test, confidence interval अथवा causal identification न क्रियते।
- संस्थागतप्रतिनिधित्वस्य budget अथवा न्यायिकपरिणामस्य च मध्ये सम्बन्धानां महत्त्वपूर्णः भागः विश्लेषणात्मक-normative-व्याख्यास्तरे अस्ति।
- केचन राजनीतिक-अर्थशास्त्रीयव्याख्याः निर्णयकर्तॄणाम् अभिप्रायं प्रत्यक्षं मापयन्ति इति प्रमाणे न आधारिताः।
- चयनितन्यायिकप्रकरणानि उच्चन्यायव्यवस्थायाः सर्वनिर्णयान् प्रतिनिधयन्ति इति व्यवस्थितं निदर्शनसमूहं न भवन्ति।
- देशान्तरतुलनाः निर्वाचनव्यवस्था, संविधान, संस्था इत्येषां भेदानां कृते formal comparative-design नियंत्रणं न प्रयुञ्जते।
- Statement 13 कृते budget-परिमाणं दीयते, किन्तु सर्ववर्षीयपूर्णकालश्रेणी वा वास्तविकलाभार्थिपरिणामाः वा न विश्लेष्यन्ते।
- स्रोतसः केषाञ्चित् अन्तःपाठसन्दर्भाणां दृश्यग्रन्थसूच्यां प्रत्यक्षसमतुल्यता नास्ति; अतः bibliographic-पूर्णतासमस्याः सन्ति।
वैज्ञानिकदृष्ट्या सुरक्षिततमः सामान्यव्याख्या
अध्ययनस्य बलवत्तमं योगदानं स्त्रीणां न्यूनप्रतिनिधित्वं केवलं “कति स्त्रीसांसदः अथवा स्त्रीन्यायाधीशाः सन्ति?” इति प्रश्नपर्यन्तं न सीमयति; अपि तु budget-निरीक्षणं, निर्णयग्रहणप्रवेशः, उच्चन्यायिकनियुक्तियन्त्राणि च सह एकत्र परीक्षते।
स्रोतदत्तांशाः दर्शयन्ति यत् भारतस्य उच्चस्तरीयसंस्थासु स्त्रियः जनसंख्याभागस्य अपेक्षया स्पष्टतया न्यूनं प्रतिनिधित्वं प्राप्नुवन्ति तथा Gender-Responsive Budgeting शीर्ष-विनियोगाः महत्त्वेन वर्धिताः।
अधिकः दावः—स्त्रीणां न्यूनप्रतिनिधित्वं Statement 13 इत्यस्य प्रशासकीय-पत्रमात्र-अनुपालनरूपतायाः प्रमुखकारणेषु एकम् इति—अध्ययनस्य सैद्धान्तिकचतुरस्रात्, समितिसंरचनात्, पूर्वसाहित्यतश्च विकसितः संरचनात्मकव्याख्यः। एषा व्याख्या अनुसंधेयां बलवतीं परिकल्पनां ददाति; किन्तु वर्तमानाध्ययनं स्वयमेव कारणात्मकगुणकं न उत्पादयति।
स्रोतः तथा विधेः टिप्पणी
मूलाध्ययनम्: Absence at the Apex: How the Under-Representation of Women in Parliament, State Assemblies, and the Higher Judiciary Shapes Policy Outcomes in India.
लेखिका: Prakriti Kaushik.
PDF-स्थितः affiliation: Independent Researcher | Public Policy and Political Economy.
SSRN-स्थितः affiliation: University of Delhi. PDF तथा SSRN-अभिलेखयोः अयं affiliation-भेदः संरक्षितः।
स्रोतप्रकारः: संस्थागत-मानचित्रणं, सैद्धान्तिकसंश्लेषणं, normative राजनीतिक-अर्थशास्त्रीयविश्लेषणं च आधारितः सामाजिकविज्ञानाध्ययनः; SSRN working/preprint-अभिलेखः।
SSRN-अभिलेखसंख्या: 7557618.
DOI: 10.2139/ssrn.7557618.
Date Written: 1 October 2026.
SSRN-प्रकाशन/अपलोड-अभिलेखः: 5 October 2026.
पृष्ठसंख्या: 13.
peer review-स्थितिः: स्रोत-PDF तथा उपलब्धः SSRN-bibliographic-अभिलेखः अस्य लेखस्य पूर्णां peer review-प्रक्रियां न प्रमाणयतः। peer-reviewed version of record न प्राप्तः; अतः अध्ययनं peer-reviewed journal article इति न चिह्ननीयम्।
मुख्य-अनुसन्धानप्रश्नः: संसदि, राज्यविधानसभासु, उच्चन्यायव्यवस्थायां च स्त्रीणां निरन्तरन्यूनप्रतिनिधित्वं विधायीनिरीक्षणेन न्यायिकनिर्णयप्रक्रियाभिश्च कथं सम्बद्धम्, तथा Gender-Responsive Budgeting इत्यादीनि कार्यपालिकासाधनानि एतत् प्रतिनिधित्वान्तरं कियत् पूरयितुं शक्नुवन्ति।
मुख्यविधिः: लोकतान्त्रिकप्रतिनिधित्वसिद्धान्तस्य नारीवादी-राजनीतिक-अर्थशास्त्रसाहित्यस्य च संश्लेषणम्; संवैधानिकसंस्थासु स्त्रीप्रतिनिधित्वस्य मानचित्रणम्; Union Budget Statement 13-दत्तांशस्य परीक्षणम्; Departmentally Related Standing Committee-संरचनायाः निरीक्षणतर्कस्य च विश्लेषणम्; चयनितोच्चन्यायनिर्णयानां संस्थागतव्याख्या; अन्तर्राष्ट्रीय-राज्यस्तरीयतुलनात्मक-उदाहरणानां मूल्यांकनम्।
प्राथमिकदत्तांशः / निदर्शनम्: स्रोतः नूतनं व्यक्तिस्तरीयसर्वेक्षणं, साक्षात्कारं वा microdata-निदर्शनं वा न प्रतिवेदयति। अध्ययनस्य प्रमाणाधारः आधिकारिक-द्वितीयकस्रोतैः निर्मितः।
सांख्यिकीयविधिः: स्रोतसि नूतनं regression-model, hypothesis test, p-मूल्यम्, confidence interval अथवा नूतनं causal effect estimate न प्रतिवेदितम्।
वित्तपोषणम्: स्रोत-PDF मध्ये पृथक् वित्तपोषणघोषणा न ज्ञाता; तस्मात् “वित्तपोषणं नास्ति” इति निष्कर्षः न कृतः।
हितसंघर्षः: स्रोत-PDF मध्ये पृथक् हितसंघर्षघोषणा न ज्ञाता।
दत्तांशप्राप्यता: स्रोत-PDF मध्ये पृथक् data availability-घोषणा न ज्ञाता।
लेखकयोगदानम्: स्रोत-PDF मध्ये CRediT अथवा पृथक् लेखकयोगदानघोषणा नास्ति; अध्ययनं एकलेखकम्।
License/copyright: स्रोत-PDF उपरि मुक्तपुनरुपयोग-license न ज्ञातः; उपलब्धे आधिकारिक-SSRN-search-दृश्ये अपि license न सत्यापितः। अतः मुक्त-license इति न कल्पितम् तथा संरक्षितस्रोतवर्णनं पुनः न उपयुक्तम्। Verianla-पाठः तथ्यैः, पद्धतिचतुरस्रेण, सङ्ख्याभिः, स्रोतसीमाभिश्च स्वतन्त्रतया निर्मितः।
Bibliographic-निरीक्षणटिप्पणी: पाठान्तर्गतकेषाञ्चित् शास्त्रीय-आधुनिकसन्दर्भाणां दृश्यग्रन्थसूच्यां प्रत्यक्षसमतुल्यता नास्ति। अतः अन्तिमjournal-संस्करणे ग्रन्थसूच्याः पुनः bibliographic-परीक्षणम् अपेक्षितं भवेत्।
मुख्यव्याख्यासीमा: अध्ययनं स्त्रीप्रतिनिधित्वस्य न्यूनतायाः सार्वजनिकवित्तस्य न्यायप्रक्रियाणां च मध्ये संरचनात्मकसम्बन्धान् प्रस्तावयति; किन्तु एतान् सम्बन्धान् नूतनया कारणात्मकया econometric-विध्या न मापयति, अतः संस्थागतसहस्थितयः तथा लेखिकायाः राजनीतिक-अर्थशास्त्रीयव्याख्याः कारणात्मकप्रभावगुणकरूपेण न पठनीयाः।
Leave a comment
Your email address will not be published. Required fields are marked *