


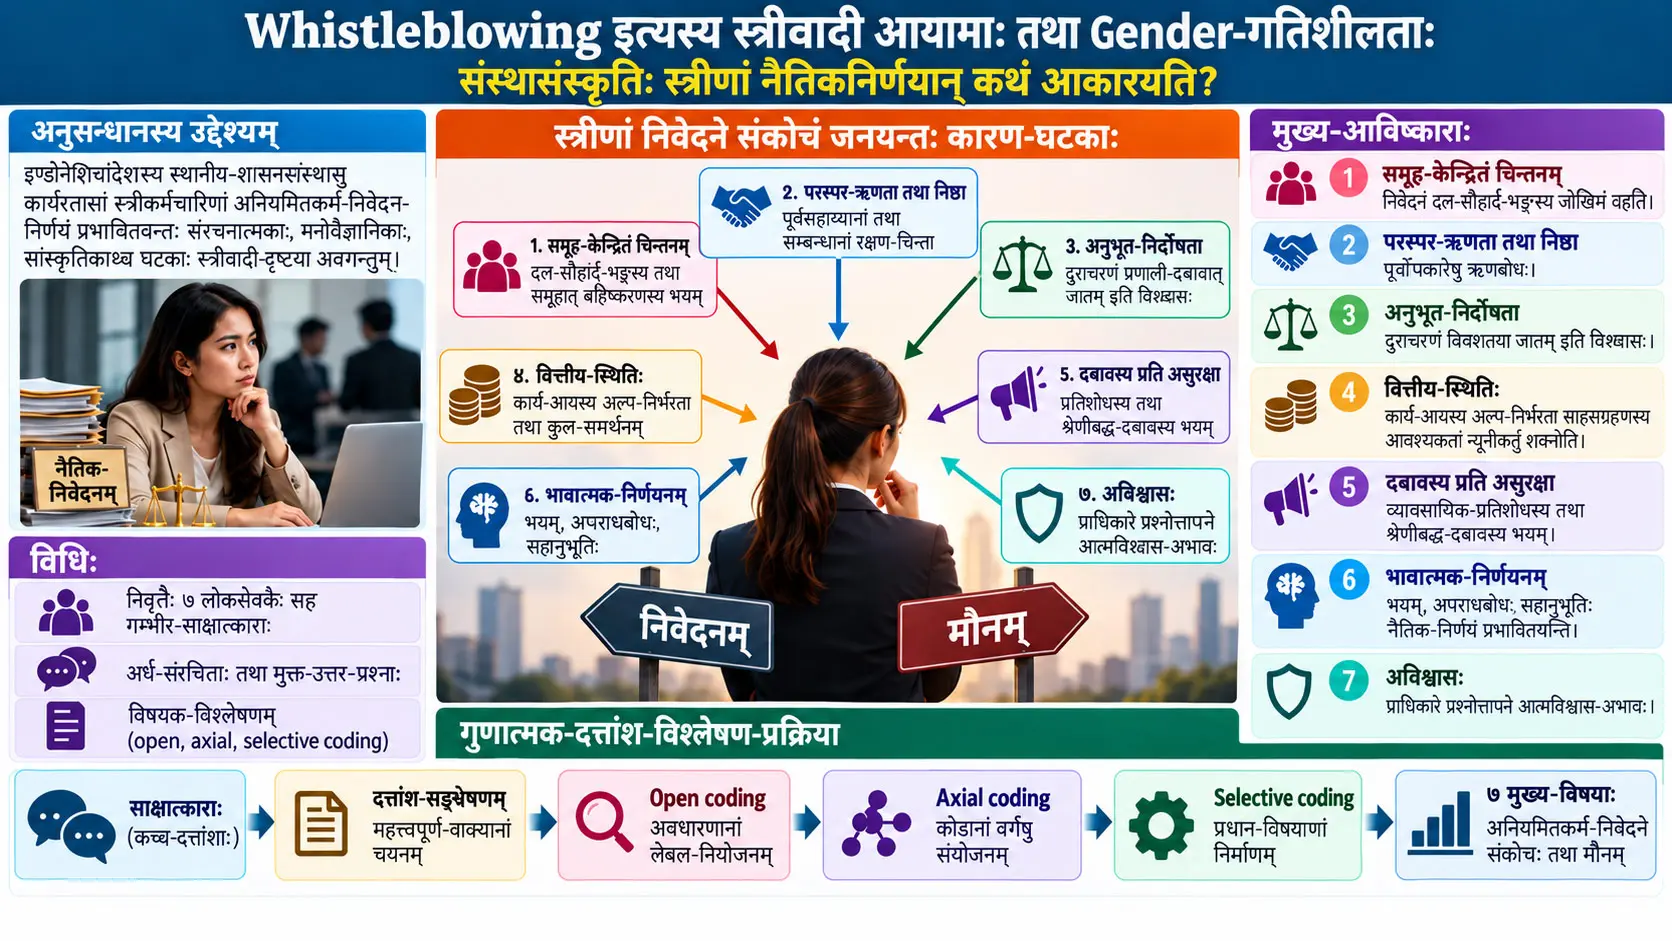
अनियमितकर्मणां निवेदनम् अथवा नैतिक-निवेदनम् (whistleblowing), संस्थायां दृष्टानां अनुचितानां, अनैतिकानां वा नियमविरुद्धानां कर्मणां अधिकृतव्यक्तिभ्यः अथवा अधिकृतव्यवस्थाभ्यः निवेदनं सूचयन् नैतिकव्यवहारस्य एकः क्षेत्रः अस्ति। एतदध्ययनम् इण्डोनेशियादेशस्य स्थानीयशासनसंस्थासु स्त्रीकर्मचारिणीभिः अनियमितकर्मणां निवेदनं कठिनं भवति इति मन्यमानान् सामाजिकान्, संस्थागतान्, मनोवैज्ञानिकान् तथा सम्बन्धात्मकान् गतिविषयान् feminist-दृष्ट्या तथा Rational Action Theory इत्यस्य परिप्रेक्ष्ये परीक्षते; इदं गुणात्मकम् अध्ययनम् अस्ति। शोधकर्त्रा पूर्वं स्थानीयशासनसंस्थासु सेवां कृतवन्तः, स्वसेवाकाले भ्रष्टाचारघटनायुक्तेषु संस्थागतपरिसरेषु अनुभववन्तः च सप्त निवृत्ताः शासनसेवकाः गहनैः अर्ध-संरचितैः साक्षात्कारैः पृष्टाः।
साक्षात्कारदत्तांशः विषयाणाम् आधारेण विश्लेषितः; open coding, axial coding तथा selective coding इति प्रक्रियाभिः सप्त मुख्यविषयाः निश्चिताः: समूहाभिमुखी चिन्तनप्रवृत्तिः, प्रत्युपकारः निष्ठा च, निर्दोषत्वस्य धारणा, ‘Financial Independence’ इति नाम्ना निर्दिष्टः आर्थिकस्थितिविषयः, बलप्रयोगस्य सम्मुखे दुर्बलता, भावनाभिः प्रभावितं निर्णयकरणम्, तथा असुरक्षा/आत्मविश्वासस्य न्यूनता। लेखकस्य व्याख्यानुसारं एते विषयाः पदानुक्रमप्रधान-समूहप्रधान-संस्थापरिसरेषु अनुचितकर्म न निवेदयितुं केवलया ‘नैतिक-उदासीनतया’ व्याख्यातुं न शक्यते इति दर्शयन्ति; व्यक्ति सामाजिकसम्बन्धान्, व्यवसायजीवनम्, प्रतिष्ठास्थितिम्, भावनात्मकभारं तथा स्वेन अनुभूतान् जोखिमान् एकत्र मूल्याङ्कयितुं शक्नोति।
अध्ययनस्य महत्त्वपूर्णः सैद्धान्तिकः दावा अस्ति यत् Rational Action दृष्टौ लाभ–हानि-मूल्याङ्कनं केवलं भौतिकहान्या वा विधिसम्बद्धजोखिमैः न निर्मीयते। सामाजिकबहिष्कारः, वरिष्ठैः सह सम्बन्धभङ्गः, अनिष्ठावान् इति चिह्नीकरणम्, अपराधबोधः, भयम्, व्यावसायिकप्रतिशोधः तथा अधिकारिणं प्रति विरोधेन जायमानः मनोवैज्ञानिकभारः अपि निर्णयस्य अनुभूतं ‘मूल्यम्’ भवितुम् अर्हति। तादृशे प्रसङ्गे व्यक्ति स्वेन नैतिकतया अनुचितं मन्यमानस्य कर्मणः अनिवेदनं स्वस्य अधिकसुरक्षितः विकल्पः इति निर्णेतुं शक्नोति।
तथापि अध्ययनस्य निष्कर्षाः सावधानतया सीमिताः ज्ञातव्याः। इदं सर्वासां इण्डोनेशियादेशीयानां स्त्री-शासनकर्मचारिणीनां प्रतिनिधित्वं कुर्वत् परिमाणात्मकम् अध्ययनं नास्ति। इदं केवलं सप्त निवृत्तशासनसेवकानां पश्चाद्दृष्टिवर्णनेषु आधारितम्; कारकाणां वारंवारतां वा सापेक्षपरिमाणं न मापयति। अपि च, विधिभागे साक्षात्कारदातॄणां gender-वितरणं न निर्दिष्टम्। अतः निष्कर्षाः ‘स्त्रियः स्वभावतः whistleblowing न कुर्वन्ति’ इति न व्याख्येयाः; अध्ययनस्य मुख्यं केन्द्रं ताः संस्थागतशक्तिसम्बन्धाः, सामाजिकापेक्षाः तथा सांस्कृतिकस्थितयः सन्ति ये स्त्रीणां व्यवहारं आकारयितुं शक्नुवन्ति।
अध्ययनस्य मूलसमस्या का?
संस्थायां औपचारिका whistleblowing-व्यवस्था अस्ति इत्येव कारणेन कर्मचारी तां वास्तवतः उपयुञ्जीरन् इति न निश्चितम्। स्रोतलेखस्य आरम्भबिन्दुरपि अयमेव। नौकरशाहीप्रधान-पदानुक्रमप्रधान-संस्थासु लिखितनियमाः नैतिकनिवेदनं समर्थयन्त इव दृश्यन्ते चेदपि, अनौपचारिकशक्तिसम्बन्धाः, वरिष्ठेषु निष्ठा, सहकर्मिभिः सह सम्बन्धाः, gender-अपेक्षाः तथा प्रतिशोधभयम् कर्मचारिणां वक्तुं कठिनतां जनयितुं शक्नुवन्ति।
पूर्ववर्तिषु शोधेषु महत्त्वपूर्णः भागः ‘स्त्रियः उत पुरुषाः अधिकं निवेदयन्ति?’ इत्यादिषु व्यवहारवारंवारतासु अथवा gender तथा निवेदनसम्भावनयोः सांख्यिकसम्बन्धेषु केन्द्रितः। अस्य अध्ययनस्य शोधरिक्तता तु भिन्ना: शोधकर्ता केवलं whistleblowing व्यवहारः भवति वा न भवति इति न, किन्तु किमर्थं स्त्रियः विशिष्टेषु संस्थागतस्थितिषु मौनं अधिकसुरक्षितम् अथवा अधिकयुक्तं विकल्पं मन्यन्ते इति ज्ञातुमिच्छति।
अतः gender अस्मिन् अध्ययने केवलं ‘स्त्री/पुरुष’ इति संख्यात्मकपरिवर्तकत्वेन न गृह्यते। feminist-दृष्टिः संस्थान्तर्गतं पदानुक्रमम्, अधिकारवितरणम्, स्त्रीभ्यः अपेक्षितान् व्यवहाररूपान्, व्यावसायिकवैधतासम्बद्धसमस्याः तथा निर्णयशक्तेः उपलब्धिं अवगन्तुं व्याख्यानदृष्टिरूपेण प्रयुज्यते।
अस्मिन् अध्ययने feminist-दृष्टिः किं प्रश्नयति?
स्रोतः चर्चयति यत् पुरुषप्रधानासु अथवा कठोरपदानुक्रमयुक्तासु संस्थासु स्त्रियः केवलं व्यक्तिगतविकल्पैः एव वञ्चिताः न भवन्ति; कार्यभूमिकाः, अधिकारसम्बद्धापेक्षाः तथा संस्थागतसंरचनाः अपि तासां व्यवहारक्षेत्रं सीमितं कर्तुं शक्नुवन्ति। स्त्रियः प्रशासकीय-, सहायकारी- अथवा ‘अनुकूल’ भूमिकासु अधिकयोग्याः इति gender-रूढधारणाः, वरिष्ठेषु आज्ञापालनं तथा संघर्षपरिहारं स्त्रीभ्यः अपेक्षितव्यवहाररूपेण स्थापयितुं योगदानं दातुं शक्नुवन्ति।
अस्मिन् परिप्रेक्ष्ये अनियमितकर्मणः निवेदनं केवलं ‘अनुचितं दृष्ट्वा निवेदितम्’ इति व्यक्तिगतः नैतिकनिर्णयः नास्ति। यदि अधिकारिणं प्रति विरोधः स्त्रीकर्मचारिण्याः कृते अनादरः, अनिष्ठा, शान्तिभङ्गः अथवा संस्थागतपदानुक्रमस्य अतिक्रमः इति अनुभूयते, तर्हि समानस्य नैतिककर्मणः स्त्रीपुरुषकर्मचारिषु भिन्नाः सामाजिकपरिणामाः भवितुम् शक्नुवन्ति।
अतः अध्ययनस्य feminist-पाठः स्त्रियः ‘अधिकदुर्बलाः’ अथवा ‘अधिकभावनात्मकाः’ इति वर्गीकर्तुं न प्रयतते। मुख्यः प्रश्नः अस्ति—संस्थासंस्कृतिः तथा gender-मानदण्डाः कान् व्यवहारान् सुरक्षितान्, युक्तान् वा ग्राह्यान् कुर्वन्ति?
Rational Action Theory अस्मिन् अध्ययने मौनं कथं व्याख्यायति?
अस्मिन् अध्ययने Rational Action Theory, कर्मचारी अनुचितकर्म निवेदयेत् वा न निवेदयेत् इति निर्णयं स्वेन अनुभूतानां लाभानां, हानिनां, मर्यादानां तथा सम्भावितपरिणामानां मध्ये कृतमूल्याङ्कनरूपेण व्याख्यायति; सामाजिकबहिष्कारः, व्यवसायहानिः, प्रतिशोधः, सम्बन्धभङ्गः तथा भावनात्मकभारः अतीव उच्चः इति अनुभूयमानः सति, मौनं नैतिकतया आदर्शं न चेदपि स्वसंरक्षणाय युक्तः विकल्पः इव दृश्यते।
अत्र ‘rational’ इति शब्दस्य अर्थः कः?
‘Rational’ इति ‘सम्यक्’, ‘नैतिकम्’ अथवा ‘निर्दोषम्’ इति न अर्थः। अस्मिन् अध्ययने सिद्धान्तस्य प्रयोगः एतत् सूचयति यत् व्यक्ति स्वस्थित्यनुसारं विकल्पान् मूल्याङ्क्य स्वस्य कृते न्यूनतमहानिकरं अथवा अधिकतमलाभकरं व्यवहारं चिनोति।
कर्मचारी अनुचितकर्म निवेदयितुं नैतिकतया सम्यक् इति मन्येत; किन्तु निवेदनस्य परिणामतः पदोन्नतिसम्भावनाहानिः, अन्यकार्ये प्रेषणम्, सहकर्मिभिः बहिष्कारः अथवा वरिष्ठैः दबावः इत्येषां सम्भावना उच्चा इति मन्यते चेत् निर्णयसन्तुलनं परिवर्तितुं शक्नोति। स्रोतः तादृशे प्रसङ्गे मौनं नैतिक-उदासीनतायाः अपेक्षया स्वसंरक्षणनीतिरूपेण उत्पद्येत इति चर्चयति।
Rational Action Theory इत्यस्य परम्परागतः लाभ–हानि-विचारः अत्र कथं विस्तरति?
अध्ययनस्य सैद्धान्तिकयोगदानेषु एकम् अस्ति यत् ‘हानि’ इति संकल्पना केवलं धनहान्या वा कार्यहान्या न पठ्यते। साक्षात्कारात् निष्पन्नविषयाः सामाजिक-, सम्बन्धात्मक- तथा भावनात्मकहानयोऽपि निर्णयगणनायां प्रविष्टुं शक्नुवन्ति इति दर्शयन्ति।
| हानिक्षेत्रम् | अध्ययने अर्थः |
|---|---|
| व्यावसायिकहानिः | कार्यपरिवर्तनम्, पदोन्नतिसम्भावनायाः क्षतिः, हीनतरपदे स्थानान्तरणम् अथवा संस्थागतबहिष्कारस्य भयम्। |
| सामाजिकहानिः | कार्यसमूहात् बहिष्कारः, ‘समस्या जनयति’ इति व्यक्तिरूपेण दर्शनम् अथवा समूहसामञ्जस्यभङ्गस्य आरोपः। |
| सम्बन्धात्मकहानिः | पूर्वं सहायं कृतवन्तं वरिष्ठं वा सहकर्मिणं प्रति विश्वासघातं कृतवान् इव भावः तथा दीर्घकालिकसम्बन्धभङ्गस्य आशङ्का। |
| भावनात्मकहानिः | भयम्, अपराधबोधः, सहानुभूतिः, चिन्ता तथा संघर्षजननस्य मनोवैज्ञानिकभारः। |
| प्रतिष्ठा-शक्ति-हानिः | निम्नतरपदानुक्रमस्थितेः बलवन्तं वरिष्ठं प्रश्नयितुं सम्भावितः जोखिमः। |
प्रथमः विषयः: समूहाभिमुखी चिन्तनप्रवृत्तिः
समूहाभिमुखी चिन्तनप्रवृत्तिः, स्वकर्मणः पूर्वं समूहसामञ्जस्यं, ऐक्यभावं तथा सामूहिकसम्बन्धान् रक्षितुं प्राधान्यदाने प्रयुक्ता संकल्पना। स्रोतसाक्षात्कारवर्णनानुसारं केचन कर्मचारी अनुचितकर्मणः निवेदनं केवलं व्यक्तिगतं नैतिककर्तव्यं न, अपितु दलान्तर्गतसन्तुलनं भङ्क्तुं शक्नुवन्तं कर्म इति मूल्याङ्कयितुं शक्नुवन्ति।
तादृशे प्रसङ्गे निवेदकः सहकर्मिणां दृष्टौ समूहशान्तिभञ्जकः अथवा ‘समस्या जनयति’ इति व्यक्ति भवितुम् शक्नोति। सामाजिकवियोजनस्य सम्भावना whistleblowing-व्यवहारस्य अनुभूतहानिं वर्धयति। लेखकः एतां रीतिं Rational Action Theory इत्यनेन सम्बध्नन् मौनं स्वस्य तथा समूहस्थितेः रक्षणविकल्पः इति अनुभूयेत इति प्रतिपादयति।
द्वितीयः विषयः: प्रत्युपकारः निष्ठा च
प्रत्युपकारः निष्ठा च, पूर्वं सहायं दत्तवतः वरिष्ठस्य वा सहकर्मिणः प्रति ऋणभावः अनुचितकर्म निवेदयितुं निर्णयं प्रभावितुं शक्नोति इति सूचयति। स्रोतवर्णनेषु व्यवसायविकासे सहायं कृतवान्, पदोन्नतिं समर्थितवान् अथवा पूर्वं व्यक्तिगतसहायं दत्तवान् व्यक्ति पश्चात् अनुचितकर्मणा सम्बद्धः भवति चेत् नैतिककर्तव्यस्य निष्ठायाश्च मध्ये संघर्षः जायते।
तादृशे प्रसङ्गे निवेदनं केवलं नियमभङ्गस्य सूचना न, अपितु व्यक्तिगतविश्वाससम्बन्धभङ्गः अथवा पूर्वोपकारस्य प्रति अकृतज्ञता इति अनुभूयेत। स्रोतः अयं नैतिकऋणभावः मौनं बलवत्तरं कर्तुं शक्नोति इति प्रतिपादयति।
तृतीयः विषयः: निर्दोषत्वस्य धारणा
निर्दोषत्वस्य धारणा, अनुचितकर्म दृष्टमपि तत्कर्ता जानन् दुष्टाभिप्रायेण न प्रवृत्तः इति विश्वासः। साक्षात्कारवर्णनेषु कानिचन अनुचितकर्माणि व्यक्तिगतविकल्पस्य फलत्वेन न, अपितु व्यवस्थादबावस्य, विकल्पाभावस्य अथवा संस्थागतस्थितीनां परिणामत्वेन मूल्याङ्कितानि दृश्यन्ते।
एषा व्याख्या नैतिकदायित्वं व्यक्तेः व्यवस्थां प्रति स्थानान्तरयितुं शक्नोति। कर्मचारी ‘सः वास्तवतः दुष्टः न; व्यवस्था तं तथा कर्तुं बाधितवती’ इति चिन्तयति चेत् निवेदनं अन्यायपूर्णदण्डनं भवेत इति मन्येत।
स्रोतः एतां प्रक्रियां नैतिक-युक्तीकरणस्य प्रकाररूपेण चर्चयति। अनुचितकर्मणः तात्कालिकता मनसि मृदूक्रियते चेत् अनिवेदनस्य नैतिकहानिरपि व्यक्तेः दृष्टौ न्यूनतां गच्छति। लेखकानुसारं दीर्घकाले जोखिमः उत्तरदायित्वस्य दुर्बलीकरणं तथा अनैतिकप्रथानां सामान्यीकरणं भवितुम् शक्नोति।
चतुर्थः विषयः: आर्थिकस्वातन्त्र्यम्, परिवारसहायता तथा कार्यायस्य आश्रयः
स्रोतः एतं विषयं Table 1 मध्ये Financial Independence इति नाम्ना निर्दिशति; संक्षेपभागे तु “financial dependence” इति पदं प्रयुङ्क्ते। विस्तृतव्याख्या एतस्मिन् आधारे स्थापिता यत् काश्चन स्त्रियः गृहस्य प्रमुखाः आयार्जिकाः न स्युः, पत्या वा परिवारस्रोतैः आश्रयं लभेरन्, अतः कार्यस्थाने स्वस्थानं नैतिकसंघर्षेण जोखिमे स्थापयितुं न्यूनं व्यक्तिगतप्रेरणं अनुभवेयुः।
अतः अध्ययनं ‘आर्थिकस्वातन्त्र्यं सर्वदा whistleblowing न्यूनयति’ इति सामान्यनिष्कर्षं न ददाति। स्रोतवर्णितः संकीर्णतरः तन्त्रः अस्ति— व्यक्ति वर्तमानकार्यायं आर्थिकतया कियत् आवश्यकं मन्यते तथा एषा आवश्यकता कार्यस्थाने जोखिमग्रहणप्रेरणया कथं सम्बध्यते।
अत्र ध्यानार्हः विरोधाभासः अस्ति: अनेकसन्दर्भेषु आर्थिकसुरक्षा सशक्तीकरणस्य साधनं मन्यते, किन्तु स्रोतस्य केषुचित् वर्णनेषु कार्यबाह्य आर्थिकसुरक्षा वर्तमानकार्यस्थाने नैतिकसंघर्षे प्रवेशस्य आवश्यकतां न्यूनयतीति व्याख्यायते। एषा व्याख्या केवलम् अस्य गुणात्मकदत्तांशस्य सन्दर्भे एव मूल्याङ्कनीया।
पञ्चमः विषयः: बलप्रयोगस्य सम्मुखे दुर्बलता
बलप्रयोगस्य सम्मुखे दुर्बलता, न्यूनसंस्थागतशक्त्या वा निम्नपदानुक्रमस्थित्या दबावं, धमकीं वा परोक्षप्रतिशोधं प्रतिरोधयितुं कठिनता। स्रोतः वर्णयति यत् स्त्रियः निम्नतरपदेषु सन्ति चेत् शक्तिशालिनः वरिष्ठान् प्रतिरोद्धुं कठिनं भवेत; वक्तारः न्यूनप्रियकार्येषु स्थानान्तरणं वा दायित्वन्यूनता इत्यादिभ्यः परिणामेभ्यः बिभ्युः।
प्रतिशोधः सर्वदा स्पष्टधमकीरूपेण भवितव्यः नास्ति। सभाभ्यः बहिष्कारः, महत्त्वपूर्णकार्येभ्यः दूरीकरणम् अथवा हीनतरपदे प्रेषणस्य सम्भावना अपि संस्थागताधिकारः कर्मचारीव्यवहारं कथं आकारयेत इति तन्त्ररूपेण चर्चिताः।
स्रोतस्य महत्त्वपूर्णनिरीक्षणेषु एकम् परोक्षाध्ययनम्: कर्मचारी स्वयं प्रतिशोधं न अनुभूतवान् चेदपि पूर्वं वक्तृभ्यः अन्यकर्मचारिभ्यः हानि जाता इति दृष्ट्वा ‘whistleblowing इत्यस्य मूल्यं महत्’ इति धारणा बलवती भवितुम् शक्नोति।
षष्ठः विषयः: भावनाभिः प्रभावितं निर्णयकरणम्
भावनाभिः प्रभावितं निर्णयकरणम्, नैतिक-whistleblowing-निर्णयः भय, अपराधबोध, सहानुभूति इत्यादिभावनाभ्यः स्वतन्त्रः नास्ति इति दर्शयन् विषयः। अनेकवर्षाणि सह कार्यं कृतस्य व्यक्तेः निवेदनं केवलं प्रक्रियायाः पालनं न, अपितु व्यक्तिगतसम्बन्धं समाप्तुं वा संघर्षं जनयितुं शक्नुवत् कर्म इति अनुभूयेत।
स्रोतः एतान् भावनात्मकहानिविषयान् Rational Action Theory इत्यस्य विरोधिरूपेण न, किन्तु निर्णयगणनायाः अंशरूपेण व्याख्यायति। यदि कर्मणः सामाजिकः मनोवैज्ञानिकश्च परिणामः व्यक्तिना अतीव गुरुः इति अनुभूयते, तर्हि ते परिणामाः तस्य निर्णयस्य वास्तविकं ‘मूल्यम्’ इव कार्यं कर्तुं शक्नुवन्ति।
सप्तमः विषयः: असुरक्षा तथा अधिकारिणं प्रश्नयितुं आत्मविश्वासस्य न्यूनता
असुरक्षा, कर्मचारी स्वज्ञानं, स्वनिर्णयं, स्वसंस्थागतवैधतां वा शक्तिशालिभ्यः व्यक्तिभ्यः प्रतिवचनाधिकारं न विश्वसति इति परिभाषिता। स्रोतः वर्णयति यत् स्त्रियः अनुचितकर्म दृष्ट्वापि ‘किं मया मिथ्या अवगतम्?’, ‘किं ते मां गंभीरतया गृह्णीयुः?’ अथवा ‘वरिष्ठं प्रश्नयितुं अनादरः इति मन्येत?’ इत्यादिचिन्ताः अनुभवेयुः।
एषः विषयः बाह्यदबावस्य अन्तःस्वीकृतशक्तिवैषम्यस्य च सम्बन्धं दर्शयति। कर्मचारी प्रत्यक्षतया धमकितः न चेदपि अधिकारिणं प्रतिरोद्धुं स्वस्य अधिकारो नास्ति इति मन्यते चेत् मौनं जायते।
| मुख्यविषयः | स्रोते प्रदत्तस्य उपविषयस्य अर्थः | वैज्ञानिकव्याख्यायाः सीमा |
|---|---|---|
| समूहाभिमुखी चिन्तनप्रवृत्तिः | सामञ्जस्यस्य प्राधान्यम्; ‘समस्या जनयति’ इति व्यक्ति इव विशिष्टतया दृश्यते इति भयम् | गुणात्मकः विषयः; प्रसारदरः न मापितः। |
| प्रत्युपकारः निष्ठा च | उपकारस्य प्रत्युपकारकर्तव्यभावः; विश्वासघातस्य भयम् | गुणात्मकः विषयः; कारणात्मकप्रभावपरिमाणं नास्ति। |
| निर्दोषत्वस्य धारणा | अनुचितकर्म दबावात् अथवा व्यवस्थादोषात् उत्पन्नम् इति विश्वासः | भागिनां वर्णनानां व्याख्या अस्ति। |
| आर्थिकस्वातन्त्र्यम् | जोखिमग्रहणाय आर्थिकावश्यकता न्यूनतया अनुभूयते | स्रोते “financial dependence” इति पदेन सह पारिभाषिकतनावः अस्ति। |
| बलप्रयोगस्य सम्मुखे दुर्बलता | व्यावसायिकपरिणामेभ्यः भयम्; वरिष्ठैः भयप्रदर्शनं वा दबावः | प्रतिशोधस्य संख्यात्मकवारंवारता न मापिता। |
| भावनाभिः प्रभावितं निर्णयकरणम् | भयस्य, अपराधबोधस्य तथा सहानुभूतेः मौने प्रभावः | भावनाः चिकित्सकीयैः वा psychometric-मापकैर् न मापिताः। |
| असुरक्षा | अधिकारिणं प्रश्नयितुं पर्याप्तात्मविश्वासाभावः; अनादरयुक्तः इव दृश्यते इति भयम् | गुणात्मकवर्णनैः निर्मितः विषयः। |
संस्थाभ्यः लेखकस्य अनुशंसाः काः?
स्रोतः केवलं स्त्रियः किमर्थं मौनं भवन्ति इति व्याख्याय न तिष्ठति; whistleblowing-व्यवस्थाः कथं अधिकसुरक्षिताः कर्तुं शक्यन्ते इति संस्थाभ्यः प्रबन्धनसम्बद्धाः अनुशंसाः अपि ददाति।
प्रथमा अनुशंसा अस्ति यत् कर्मचारी-परिचयं रक्षन्तः अनामिकाः तथा encrypted-निवेदनमार्गाः स्वतन्त्रैः नैतिकदायित्ववहैः व्यक्तिभिः प्रबन्धनीयाः। अत्र लक्ष्यं केवलं तान्त्रिकानामिकता न, अपितु निवेदनानन्तरं प्रतिशोधभयस्य न्यूनीकरणम्।
द्वितीया अनुशंसा प्रतिशोधविरुद्धानां स्पष्टानां कार्यान्वयनीयानां zero-tolerance-नीतीनां विकासः। निवेदककर्मचारिणं भयभीतं कुर्वन्तः, बहिष्कुर्वन्तः वा दण्डयन्तः व्यक्तयः प्रति संस्थागतदण्डव्यवस्थाः परिभाषितुं अनुशस्यते।
तृतीया अनुशंसा अस्ति यत् नैतिकशिक्षणं केवलं ‘अनुचितं निवेदय’ इति निर्देशरूपं न भवेत्। स्रोतः निष्ठा–whistleblowing-संघर्षं, gender-आधारितद्वन्द्वान् तथा वास्तविकजीवनपरिदृश्यानि समाविश्य सम्बन्धसंवेदनशीलं नैतिकशिक्षणम् अनुशंसति।
चतुर्थी अनुशंसा दृश्यं नैतिकनेतृत्वम्। प्रबन्धकाः निवेदितवैधसमस्याभ्यः पारदर्शितया प्रत्युत्तरं दद्युः तथा वक्तारः कर्मचारी न दण्ड्यन्ते इति दर्शयेयुः; एतत् कर्मचारिणां जोखिमगणनां परिवर्तयितुं शक्नुवत् संस्थागतसंकेतः इति मन्यते।
अन्ततः कार्यप्रदर्शनमूल्याङ्कने केवलम् उत्पादनं उत्पादकता च न, नैतिकव्यवहारोऽपि विचारणीयः; whistleblowing कुर्वन्तः कर्मचारी व्यवसायमार्गात् बहिष्कर्तव्याः न इति प्रतिपाद्यते।
अध्ययनस्य विधिः परिणामाश्च
किं अस्य अध्ययनस्य निष्कर्षाः स्त्रीणां स्वीयाः प्रत्यक्षवर्णनानि एव?
एवं पूर्णतया वक्तुं न शक्यते; विधिभागे सप्त निवृत्तशासनसेवकानां साक्षात्कारः कृतः इति निर्दिष्टम्, किन्तु एतेषां सप्तानां gender-वितरणं तथा प्रत्यक्षतया अध्ययनविषयभूताभिः स्त्रीकर्मचारिणीभिः ते एव व्यक्तयः सन्ति वा न इति न स्पष्टम्। अतः निष्कर्षाणां महत्त्वपूर्णः भागः निवृत्तशासनसेवकानां स्त्रीकर्मचारिणीनां व्यवहारं तथा संस्थासंस्कृतिं प्रति पश्चाद्दृष्टिधारणाः इति पठनीयः।
नमूना कैः निर्मितः?
शोधकर्त्रा इण्डोनेशियादेशस्य स्थानीयशासनसंस्थासु कार्यं कृतवन्तः सप्त निवृत्ताः शासनसेवकाः साक्षात्कारिताः। स्रोतः वदति यत् तेषां सेवाकाले तेषां स्थानीयशासने स्थानीयशासनाध्यक्षसम्बद्धाः भ्रष्टाचारघटनाः अभवन्; अतः ते नौकरशाहीसंरचना, नैतिकद्वन्द्वाः तथा संस्थागतप्रतिक्रियाः विषये अनुभवी आसन्।
निवृत्तत्वं शोधकर्त्रा विधिसम्बद्धः लाभः इति व्याख्यातम्। ते सक्रियसेवायां न आसन्, अतः वर्तमानसंस्थागतदबावात् अपेक्षया दूरस्थाः सन्तः भूतानुभवान् अधिकमुक्ततया मूल्याङ्कयितुं शक्नुवन्ति इति मन्यते।
तथापि निवृत्तत्वं महत्त्वपूर्णा सीमा अपि अस्ति। अद्यतनस्थानीयशासनकर्मचारिभिः अनुभूयमानाः whistleblowing-व्यवस्थाः, संरक्षणोपायाः तथा संस्थासंस्कृतिः भूतकालात् भिन्नाः भवितुम् शक्नुवन्ति। स्रोतः निष्कर्षभागे एतां सीमां स्पष्टतया स्वीकरोति।
भागिनः कथं चयनिताः?
भागिनः purposive sampling, अर्थात् उद्देश्यमूलकनमूनाचयनपद्धत्या चयनिताः। अस्याः पद्धतेः अर्थः—शोधप्रश्नस्य दृष्ट्या विशिष्टानुभवज्ञानयुक्ताः व्यक्तयः सचेतनतया अध्ययनस्य अन्तर्गताः क्रियन्ते।
एषा पद्धतिः सांख्यिकयादृच्छिकनमूनाचयनं नास्ति। सप्त व्यक्तयः इण्डोनेशियादेशस्य सर्वान् स्थानीयशासनकर्मचारिणः अथवा सर्वाः स्त्रीकर्मचारिणीः संख्यात्मकतया प्रतिनिधयन्ति इति न कल्पनीयम्। लक्ष्यं विशिष्टस्य सामाजिकसंस्थागतप्रक्रियायाः अनुभवः कथं भवति इति गहनतया अवगन्तुम्।
साक्षात्काराः कथं कृताः?
अध्ययने गहनाः अर्ध-संरचिताः साक्षात्काराः प्रयुक्ताः। अर्ध-संरचितसाक्षात्कारे शोधकर्तुः पूर्वनिर्धारिताः विषयशीर्षकाः भवन्ति; किन्तु भागिनः उत्तरानुसारं विस्तृतप्रश्नाः पृष्टुं शक्यन्ते तथा भागी स्वानुभवं स्वशब्दैः विस्तरयितुं शक्नोति।
प्रश्नाः मुक्तोत्तररूपेण निर्मिताः; भागिभ्यः भ्रष्टाचारानुभवाः, संस्थासंस्कृतिः, नैतिकनिर्णयकरणं तथा gender-आयामाः विषये विस्तृतवर्णनानि प्राप्तुं प्रयत्नः कृतः।
स्रोतः वदति यत् सर्वेभ्यः भागिभ्यः साक्षात्कारात् पूर्वं informed consent प्राप्तम्; शोधस्य उद्देशाः, सहभागिता स्वेच्छिका अस्ति तथा इच्छानुसारं शोधात् निवर्तितुं अधिकारः अस्ति इति स्पष्टितम्। उत्तराणि अनामिकीकरणेन रूपान्तरितानि, विशिष्टस्थानीयशासनं वा विशिष्टभ्रष्टाचारघटनां व्यक्तिपरिचयेन सम्बद्धुं शक्नुवन्ति विवरणानि अपाकृतानि।
स्रोतः भूतकालीननैतिकघटनानां स्मरणस्य भावनात्मकप्रभावमपि विचारितवान् तथा भागिभ्यः येषु विषयेषु वक्तुम् न इच्छन्ति तेषु सीमां स्थापयितुम् अनुमतिः दत्ता इति वदति।
अस्मिन् अध्ययने thematic analysis कथं कृतम्?
thematic analysis प्रक्रियायां साक्षात्काराः प्रथमं शब्दशः लिखितरूपेण प्रतिलिखिताः; ततः open coding द्वारा महत्त्वपूर्णाः संकल्पनाः चिह्निताः, codes विस्तृततरवर्गेषु संयोजिताः, axial coding द्वारा विषयानां सम्बन्धाः परीक्षिताः, तथा selective coding द्वारा अध्ययनस्य केन्द्रव्याख्यानं निर्मान्तः मूलविषयाः संश्लेषिताः।
data condensation, data display तथा conclusion drawing
स्रोतः गुणात्मकदत्तांशविश्लेषणं त्रिभिः परस्परसम्बद्धप्रक्रियाभिः व्याख्यायति: data condensation, data display तथा conclusion drawing।
Data condensation, साक्षात्कारलेख्यस्य विशालं पाठसमूहं शोधप्रश्नेन सम्बद्धेषु अर्थपूर्णभागेषु विभज्य, व्यवस्थित्य, वर्गेषु रूपान्तरयितुं प्रक्रिया अस्ति। लक्ष्यं दत्तांशं यादृच्छिकतया लघुकरणं न, अपितु मुख्यार्थान् क्रमबद्धतया दृश्यान् कर्तुम्।
Data display, उत्पन्नानां codes तथा विषयाणां तुलनीयव्याख्येयप्रकारेण व्यवस्था। लेखस्य विषय–उपविषयतालिका अस्य चरणस्य दृश्यमानफलानाम् एकम् अस्ति।
Conclusion drawing, पुनरावर्तकप्रतिरूपैः विषयैश्च शोधप्रश्नसम्बद्धव्याख्यायाः विकासः। अस्मिन् चरणे शोधकर्ता व्यक्तिगतवाक्यानि विस्तृततरसंस्थासंस्कृत्या तथा gender-गतिभिः सह सम्बध्नाति।
Open coding किम्?
Open coding, कच्चसाक्षात्कारपाठस्य अर्थपूर्णवाक्यांशेभ्यः प्रारम्भिकचिह्नानि/codes दातुं प्रक्रिया। स्रोतः वदति यत् शोधकर्ता भ्रष्टाचारानुभवाः, नैतिकनिर्णयाः, संस्थासंस्कृतिः, शक्तिगतयः तथा gender-अपेक्षाः सम्बद्धवाक्यानि व्यवस्थिततया चिह्नितवान्।
उदाहरणार्थं यदि वर्णने ‘वरिष्ठस्य निवेदकः अन्यकार्ये प्रेष्येत इति भयम्’ इति विचारः अस्ति, तर्हि तत्सम्बद्धाः प्रारम्भिकcodes प्रतिशोधः, शक्तिवैषम्यम् अथवा व्यावसायिकजोखिमः इत्यादिसंकल्पनाभिः सम्बद्धाः भवितुम् शक्नुवन्ति। एते उदाहरण-code-नामानि अध्ययनस्य यथार्थ-codebook न सन्ति; open coding इत्यस्य तर्कं शिक्षयितुं दत्तं स्पष्टीकरणम्।
Axial coding किम्?
Axial coding, open coding मध्ये प्राप्तांशाः केषां विस्तृततरप्रक्रियाणाम् अन्तर्गताः सन्ति तथा परस्परं कथं सम्बद्धाः इति परीक्ष्यमाणः चरणः। स्रोतः अस्मिन् चरणे विशेषतः gender-अपेक्षाः नैतिकनिर्णयैः, आज्ञापालन-निष्ठा-मानदण्डाः स्त्रीकर्मचारिणीनां व्यवहारैः, पदानुक्रमसंरचनाः च अधिकारिणं प्रति विरोधेच्छया कथं सम्बध्यन्ते इति मूल्याङ्कितवान्।
Selective coding किम्?
Selective coding, अनेकवर्गेभ्यः अध्ययनस्य मुख्यव्याख्यात्मककथां निर्मान्तः मूलविषयाः निश्चित्य संयोजयितुं प्रक्रिया। स्रोतः वदति यत् अस्मिन् चरणे औपचारिकशासन- तथा whistleblowing-व्यवस्थाः सन्ति चेदपि अनैतिकव्यवहारः कथं प्रवर्तते इति व्याख्यायन्तः मुख्यवर्णनाः संश्लेषिताः।
Reflexive-दृष्टिः का?
स्रोतः वदति यत् विश्लेषणकाले शोधकर्तुः व्याख्यानानि भागिनामनुभवेभ्यः विच्छिन्नानि न भवेयुः इति उद्देशेन reflexive-दृष्टिः प्रयुक्ता। Reflexivity इत्यस्य अर्थः—शोधकर्ता स्वपूर्वधारणाः तथा स्वदृष्टिः गुणात्मकदत्तांशस्य व्याख्यां कथं प्रभावितुं शक्नुवन्ति इति जानन् स्वव्याख्यानानि निरन्तरं प्रश्नयति।
“Member checking” कथं प्रयुक्तम्?
लेखः विश्वसनीयतां वर्धयितुं “member checking” कृतम् इति वदति तथा प्रारम्भिकनिष्कर्षाः “colleagues” इत्येतैः सह साझीकृताः, व्याख्यानानि तेषां दृष्टिकोणान् यथार्थतया प्रतिबिम्बयन्ति वा न इति परीक्षितम् इति कथयति। किन्तु “colleagues” इति पदं सप्त मूलसाक्षात्कारदातॄन् सूचयति वा शोधकर्तुः अन्यान् सहकर्मिणः इति न स्पष्टम्।
अतः Verianla-पाठः एतं चरणं निश्चिततया ‘भागिनां सत्यापनं कृतम्’ इति पुनर्नामकरणं न करोति। स्रोतदत्तस्य विधिनाम्नः विवरणस्य च मध्ये स्थितम् अस्पष्टत्वं संरक्षितम्।
किं सप्त विषयाः परस्परं पूर्णतया स्वतन्त्राः?
स्रोतः विषयान् विश्लेषणार्थं पृथक् शीर्षकेषु ददाति; किन्तु वर्णने ते परस्परं पोषयितुं शक्नुवन्ति इति दृश्यते। समूहसामञ्जस्यरक्षणेच्छा निष्ठाकर्तव्येन; निष्ठा भावनात्मक-अपराधबोधेन; न्यूनपदानुक्रमशक्तिः बलप्रयोगस्य सम्मुखे दुर्बलतया; शक्तिवैषम्यं च आत्मविश्वासस्य न्यूनतया सम्बद्धरूपेण चर्चितम्।
एते सम्बन्धाः सांख्यिकcorrelation न सन्ति। अध्ययने correlation coefficient, regression, p-value अथवा effect size न गणितम्। सम्बन्धाः गुणात्मकविषयव्याख्यानानि सन्ति।
अध्ययनं किं ‘सिद्धं’ न करोति?
अध्ययनं स्त्रियः पुरुषेभ्यः न्यूनम् अथवा अधिकं whistleblowing कुर्वन्ति इति संख्यात्मकतया न मापितवान्। पुरुषस्त्रीसमूहयोः whistleblowing-दराः न तुलिताः। अतः gender-समूहयोः व्यवहारवारंवारताभेदः अस्य अध्ययनस्य प्रत्यक्षः निष्कर्षः नास्ति।
सप्तविषयेषु कः सर्वाधिकशक्तिशाली कारकः इत्यपि अध्ययनं न दर्शयति। तालिकायाः क्रमः महत्त्वक्रमः नास्ति तथा साक्षात्कारवर्णनेभ्यः विषयवारंवारता प्रकाशिताऽपि नास्ति।
सर्वाः स्त्रियः निष्ठां, भयम् अथवा भावनात्मकदबावं समानरीत्या प्रत्युत्तरयन्ति इति अध्ययनं न दर्शयति। लेखकनिष्कर्षाः इण्डोनेशियादेशस्य स्थानीयशासनसंस्थासु समूहप्रधान-, पदानुक्रमप्रधान- तथा पुरुषप्रधानरूपेण चर्चिते विशिष्टसंस्थागतसन्दर्भे आधारिताः।
मौनं नैतिकतया सम्यक् इति अध्ययनं न प्रतिपादयति। Rational Action Theory उपयुज्य व्यक्ति मौनं स्वसंरक्षणविकल्पः इव किमर्थं पश्येत इति व्याख्यायते।
अध्ययने समर्थिताः मुख्यनिष्कर्षाः
| स्रोतसमर्थितः निष्कर्षः | सम्यक् व्याख्या |
|---|---|
| समूहसामञ्जस्याय दत्तं महत्त्वं whistleblowing-संकोचेन सम्बद्धम्। | गुणात्मकः विषयः; सर्वासु स्त्रीषु सामान्यीकर्तुं न शक्यते। |
| वरिष्ठेषु सहकर्मिषु च निष्ठा मौनं समर्थयितुं शक्नोति। | साक्षात्कारवर्णनेषु सम्बन्धात्मककर्तव्यस्य व्याख्या। |
| अनुचितकर्मकर्ता दुष्टाभिप्रायवान् नास्ति इति विश्वासः निवेदनेच्छां न्यूनयितुं शक्नोति। | अनुभूताभिप्राय-दायित्वव्याख्यायाम् आधारितः विषयः। |
| आर्थिकस्थितिः तथा कार्यायस्य आवश्यकता जोखिमगणनां प्रभावितुं शक्नोति। | स्रोतस्य terminology आर्थिकस्वातन्त्र्य/आर्थिकाश्रययोः विषये पूर्णतया सुसंगता नास्ति। |
| व्यावसायिकप्रतिशोधभयम् निवेदनव्यवहारं निरोधयितुं शक्नोति। | गुणात्मकवर्णनेषु शक्ति-बलप्रयोगसम्बद्धः विषयः। |
| भयम्, अपराधबोधः तथा सहानुभूतिः नैतिकनिर्णयस्य भावनात्मकहानिं वर्धयितुं शक्नुवन्ति। | Psychometric-मापनं न कृतम्। |
| अधिकारिणं प्रश्नयितुं न्यूनात्मविश्वासः मौनाय योगदानं दातुं शक्नोति। | स्रोते “insecurity” इति विषयस्य अन्तर्गतं व्याख्यातम्। |
अध्ययनस्य प्रमुखं बलं किम्?
अध्ययनस्य प्रमुखं बलं एतत् यत् gender तथा whistleblowing-व्यवहारयोः सम्बन्धं केवलं ‘स्त्री वा पुरुषः कः अधिकं निवेदयति?’ इति प्रश्नपर्यन्तं न न्यूनयति। अध्ययनं सामाजिककर्तव्यैः, संस्थागतपदानुक्रमेण, भावनात्मकसम्बन्धैः, अनुभूताभिप्रायेण तथा व्यक्तिगतसुरक्षागणनया व्यवहारनिर्णयः कथं निर्मीयेत इति विस्तृतगुणात्मकवर्णनैः चर्चयति।
निवृत्तशासनसेवकानां उपयोगः सक्रियसंस्थागतदबावात् दूरं स्थित्वा पश्चाद्दृष्टिमूल्याङ्कनस्य अवसरमपि ददाति। तथापि एष एव गुणः अद्यतनकर्मचारिणाम् अनुभवस्य प्रत्यक्षप्रतिनिधित्वाभावस्य समस्यामपि आनयति।
अध्ययनस्य मुख्यसीमाः
लघु उद्देश्यमूलकनमूना: अध्ययनं केवलं सप्त निवृत्तशासनसेवकेषु आधारितम्; निष्कर्षाः सांख्यिकप्रतिनिधित्वस्य दावा न कुर्वन्ति।
पश्चाद्दृष्टिवर्णनानि: भागिनः भूतकाले घटितानि घटनानि स्मरन्ति। अतः एतानि वर्णनानि वर्तमानकर्मचारिणां अद्यतनस्थितीन् पूर्णतया न प्रतिबिम्बयेयुः।
भागिनां gender स्पष्टतया न प्रतिवेदितम्: विधिभागे सप्त निवृत्तशासनसेवकानां gender न दत्तम्। तथापि चर्चायाः केषुचित् वाक्येषु ‘अस्माकं अध्ययनस्य स्त्रियः’ इति रूपं दृश्यते। अतः साक्षात्कारदातारः तथा विश्लेषिताः स्त्रीकर्मचारिण्यः एक एव समूहः इति न कल्पनीयम्।
एकः संस्थागतसन्दर्भः: अध्ययनम् इण्डोनेशियादेशस्य स्थानीयशासनेषु केन्द्रितम्। निजीक्षेत्रम्, अन्यदेशाः वा भिन्नाः नौकरशाहीव्यवस्थाः समानाः सामाजिकसंस्थागतगतयः न वहन्ति इति सम्भवम्।
संख्यात्मकभारमापनं नास्ति: सप्तविषयाः निर्णयं कियत् प्रभावितुं शक्नुवन्ति, कः विषयः अधिकसामान्यः, अथवा ते परस्परं कियत्सांख्यिकपरिमाणेन सम्बद्धाः इति न मापितम्।
पुरुषैः सह प्रत्यक्षतुलना नास्ति: अध्ययनस्य मुख्यं केन्द्रं स्त्रीसम्बद्धाः gender-गतयः सन्ति। समानस्थितिषु पुरुषकर्मचारिणाम् अनुभवाः व्यवस्थिततुलनासमूहरूपेण न परीक्षिताः।
Member checking विषये स्पष्टता: स्रोतः प्रारम्भिकनिष्कर्षाः “colleagues” इत्येतैः सह साझीकृताः इति वदति, किन्तु एते मूलसाक्षात्कारदातारः आसन् वा न इति न स्पष्टयति।
भविष्यशोधाय अनुशंसाः
स्रोतः अनुशंसति यत् वर्तमानकाले सेवां कुर्वन्तः शासनकर्मचारिणोऽपि भविष्यशोधेषु सम्मिलनीयाः। एवं भूतानुभवाधारिताः निवृत्तसेवकमताः वर्तमानसंस्थागतानुभवैः सह तुलयितुं शक्यन्ते।
अपि च, सर्वेक्षणस्य अथवा प्रयोगात्मकपरिकल्पनायाः उपयोगः अस्मिन् गुणात्मकाध्ययने निर्दिष्टाः मनोवैज्ञानिकाः सामाजिकसांस्कृतिकाश्च विषयाः विस्तृततरनमूनेषु कियत्प्रमाणेन दृश्यन्ते इति परीक्षितुं अवसरं दातुं शक्नोति।
भिन्नेषु संस्थागतसांस्कृतिकसन्दर्भेषु तुलनात्मकाध्ययनानि, इण्डोनेशियादेशस्य स्थानीयशासनेषु निर्दिष्टाः विषयाः अन्यदेशेषु निजीक्षेत्रे वा अपि दृश्यन्ते वा न इति मूल्याङ्कयितुं महत्त्वपूर्णानि।
अन्ततः स्रोतः पुरुषाणां तथा भिन्नgender-परिचयानां whistleblowing-व्यवस्थासु अनुभवाः अपि तुलनात्मकरूपेण अध्ययनं कर्तुम् अनुशंसति।
स्रोतः तथा विधिः—टिप्पणी
मूलाध्ययनम्: Feminisms and Gendered Dynamics of Whistleblowing: How Organisational Culture Shapes Women’s Ethical Decisions.
लेखकः: Ach Maulidi.
लेखकक्रमः: एकलेखकयुक्तम् अध्ययनम्।
समानयोगदानम्: एकलेखकयुक्तत्वात् समानयोगदानस्य प्रश्नः प्रयोज्यः नास्ति।
उत्तरदायी लेखकः: Ach Maulidi; स्रोत-PDF मध्ये लेखकनाम्नः समीपे उत्तरदायीलेखकचिह्नं तथा संस्थागत e-mail सूचना दृश्यते।
संस्था: Department of Accounting, Faculty of Business and Economics, Universitas Surabaya, Surabaya, Indonesia.
पत्रिका: Accounting Analysis Journal.
प्रकाशकः: UNNES; पत्रिकायाः आधिकारिकसंस्थागतसूचनायां Department of Accounting, Faculty of Economics and Business, Universitas Negeri Semarang तथा Ikatan Akuntan Indonesia Tingkat Pusat इत्येतयोः सहयोगः निर्दिष्टः।
खण्डः / अङ्कः / पृष्ठानि: Volume 14, Number 3, 202–213.
अङ्कवर्षम्: 2025.
लेखस्य DOI: 10.15294/aaj.v14i3.21255.
लेखपरिचयः: Article ID 21255.
प्रेषणदिनाङ्कः: 11 February 2025.
पुनरीक्षणदिनाङ्कः: 17 March 2025.
स्वीकृतिदिनाङ्कः: 11 March 2026.
लेखविशिष्टप्रकाशनदिनाङ्कः: 31 March 2026.
ग्रन्थसूचीयदिनाङ्कटिप्पणी: लेखः Volume 14, Number 3 (2025) मध्ये स्थितः। आधिकारिक-अङ्क-metadata अभिलेखः अङ्कं 5 November 2025 इति प्रकाशनदिनाङ्केन दर्शयति, किन्तु लेखइतिहासः 11 March 2026 स्वीकृतिं तथा 31 March 2026 प्रकाशनदिनाङ्कं ददाति। एषा कालक्रमणा स्रोतयोः metadata-असंगतिं जनयति; Verianla लेखविशिष्टं 31 March 2026 प्रकाशनदिनाङ्कं पृथक् तथा अङ्कवर्षं 2025 इति पृथक् धारयति।
स्रोतप्रकारः: गुणात्मकः, अन्वेषणात्मकः, अर्ध-संरचितसाक्षात्काराधारितः अनुभवजन्यशोधलेखः।
समकक्षपरीक्षणम्: Accounting Analysis Journal समकक्षपरीक्षितवैज्ञानिकपत्रिका अस्ति। आधिकारिकपत्रिकानीत्यानुसारं शोधलेखाः न्यूनातिन्यूनं द्वाभ्यां विशेषज्ञाभ्यां double-blind peer review प्रक्रियया परीक्ष्यन्ते।
Preprint-स्थिति: स्रोत-PDF तथा आधिकारिकलेख-metadata अभिलेखे अस्य अध्ययनस्य पृथक् preprint संस्करणं न निर्दिष्टम्।
अनुज्ञापत्रम्: Creative Commons Attribution 4.0 International, CC BY 4.0.
वित्तपोषणम्: स्रोतलेखे पृथक् वित्तपोषणवक्तव्यं न दृश्यते।
हितसंघर्षः: स्रोतलेखे पृथक् हितसंघर्षवक्तव्यं न दृश्यते।
दत्तांशोपलब्धता: स्रोतलेखे पृथक् data availability-वक्तव्यं न दृश्यते।
CRediT / लेखकयोगदानानि: स्रोतलेखे पृथक् CRediT-योगदानभागः नास्ति।
नैतिकता तथा informed consent: विधिभागे सर्वेभ्यः भागिभ्यः साक्षात्कारात् पूर्वं informed consent प्राप्तम्, सहभागिता स्वेच्छिका इति, निवृत्त्यधिकारः स्पष्टितः इति, उत्तराणि अनामिकीकरणेन रूपान्तरितानि तथा परिचययोग्यविवरणानि अपाकृतानि इति निर्दिष्टम्। स्रोतः पृथक् नैतिकसमितेः नाम अथवा अनुमोदनसंख्या न प्रतिवेदयति।
नमूना: इण्डोनेशियादेशस्य स्थानीयशासनसंस्थासु कार्यं कृतवन्तः सप्त निवृत्ताः शासनसेवकाः।
नमूनाचयनपद्धतिः: Purposive sampling, अर्थात् उद्देश्यमूलकनमूनाचयनम्।
दत्तांशसंग्रहपद्धतिः: गहनाः अर्ध-संरचिताः साक्षात्काराः तथा मुक्तोत्तरप्रश्नाः।
दत्तांशविश्लेषणपद्धतिः: गुणात्मकदत्तांशविश्लेषणम्; data condensation, data display तथा conclusion drawing; thematic analysis; open coding, axial coding तथा selective coding।
Reflexivity: स्रोतः वदति यत् व्याख्यानानि भागिनामनुभवेṣu आधारितानि रक्षितुं reflexive-दृष्टिः प्रयुक्ता।
Member checking-टिप्पणी: स्रोतः विश्वसनीयतां वर्धयितुं “member checking” कृतम् इति लिखति, किन्तु प्रक्रियां प्रारम्भिकनिष्कर्षाणां “colleagues” इत्येतैः सह साझीकरणरूपेण व्याख्यायति। एते व्यक्तयः अध्ययनस्य सप्त साक्षात्कारदातारः आसन् वा न इति न स्पष्टम्।
भागिनां gender-टिप्पणी: विधिभागे सप्त निवृत्तशासनसेवकानां gender-वितरणं न दत्तम्। अतः सर्वे साक्षात्कारदातारः स्त्रियः आसन् इति न कल्पितम्।
मुख्यनिष्कर्षाः: समूहाभिमुखी चिन्तनप्रवृत्तिः, प्रत्युपकारः निष्ठा च, निर्दोषत्वस्य धारणा, ‘Financial Independence’ इति नाम्ना निर्दिष्टः आर्थिकस्थितिविषयः, बलप्रयोगस्य सम्मुखे दुर्बलता, भावनाभिः प्रभावितं निर्णयकरणम् तथा असुरक्षा।
आर्थिकविषय-terminology-टिप्पणी: स्रोतसारांशः “financial dependence” इति, Table 1 तु “Financial Independence” इति पदं प्रयुङ्क्ते। विस्तृतपरिणामवर्णनं स्त्रियः गृहस्य प्रमुखाः आयार्जिकाः न स्युः, पत्या/परिवारवित्तेन आश्रयं लभेरन् तथा कार्यस्थाने जोखिमग्रहणप्रेरणा न्यूनतया अनुभूयेत इत्यस्य विषये अस्ति। एते वाक्यांशाः मौनेन एकस्मिन् निश्चिते आर्थिकसंकल्पने न रूपान्तरिताः।
सांख्यिकी/formula-स्थिति: अध्ययनं गुणात्मकम्। p-value, regression, confidence interval, effect size अथवा विषयप्रसारं दर्शयन्ती संख्यात्मकतुलना न प्रतिवेदिता। स्रोते केन्द्रियं गणितीयसूत्रं नास्ति।
कारणत्वसीमा: सप्त विषयाः साक्षात्कारवर्णनेभ्यः निर्मिताः गुणात्मकव्याख्यात्मकविषयाः। विषयैः whistleblowing-व्यवहारेण च मध्ये संख्यात्मककारणत्वगुणकः न गणितः।
सामान्यीकरणसीमा: लघु उद्देश्यमूलकनमूना, निवृत्तशासनसेवकानां पश्चाद्दृष्टिवर्णनानि तथा इण्डोनेशियादेशीयस्थानीयशासनसन्दर्भः इत्येतैः कारणैः निष्कर्षाः सर्वासु स्त्रीकर्मचारिणीषु, सर्वासु शासनसंस्थासु अथवा अन्यदेशेषु स्वतः सामान्यीकर्तुं न शक्यन्ते।
Leave a comment
Your email address will not be published. Required fields are marked *