


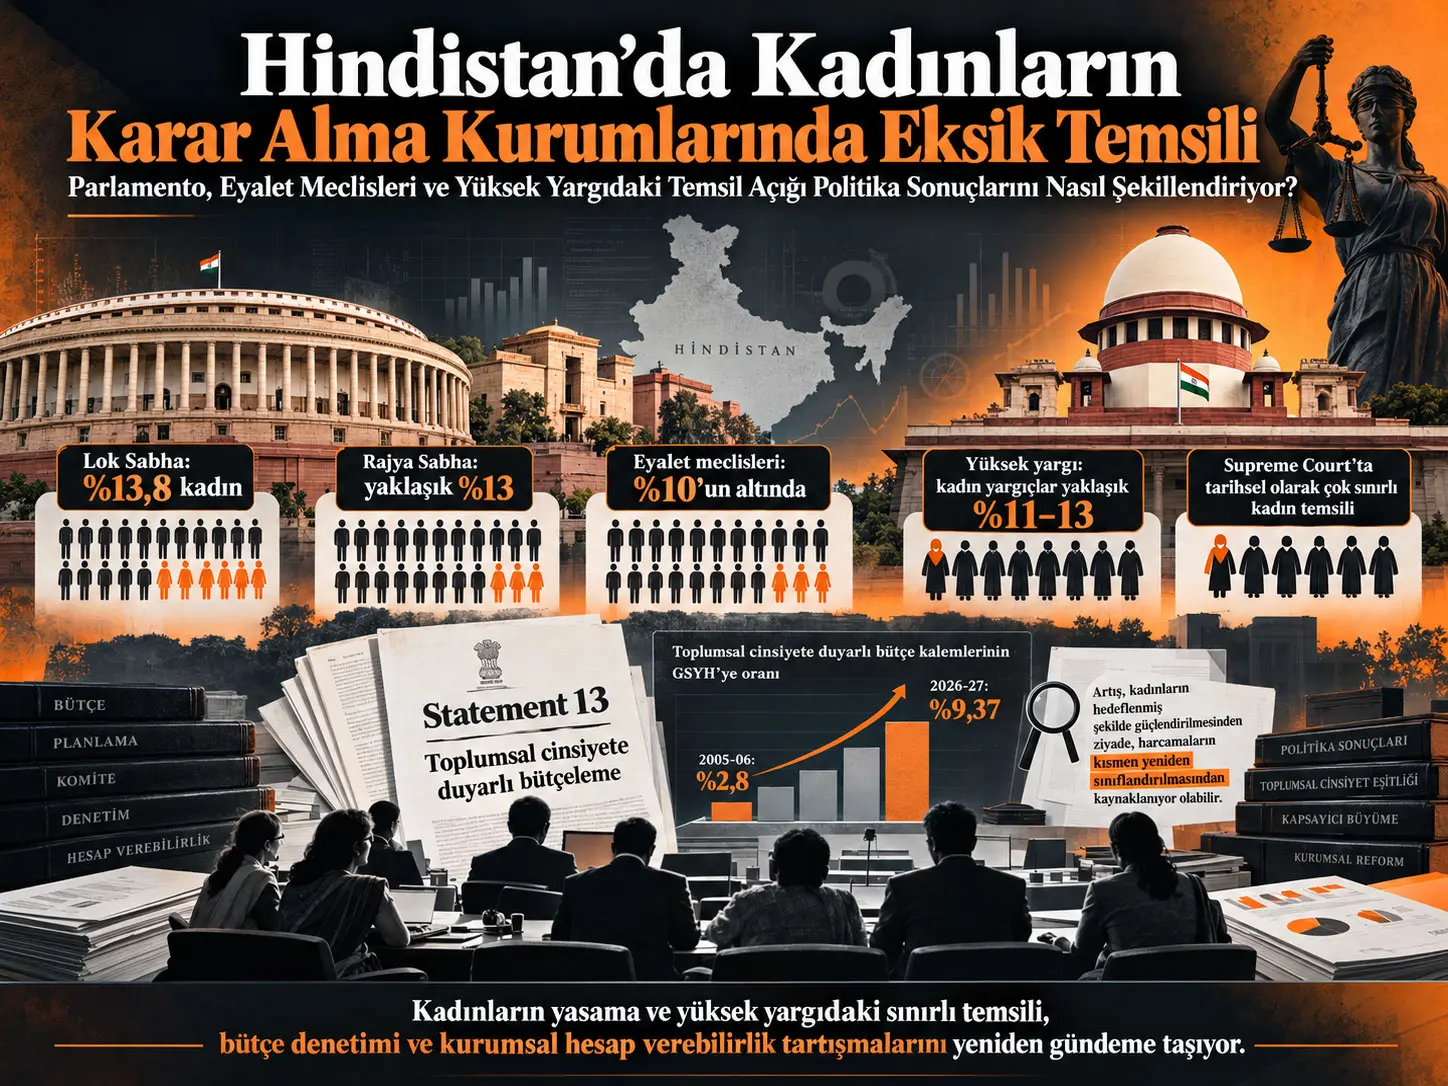
Toplumsal cinsiyete duyarlı bütçeleme (Gender-Responsive Budgeting), kamu gelir ve harcamalarının kadınlar ve erkekler üzerindeki farklı etkilerini görünür kılmayı ve kamu kaynaklarını toplumsal cinsiyet sonuçları açısından değerlendirmeyi amaçlayan bir kamu maliyesi yaklaşımıdır. Prakriti Kaushik’in çalışması, Hindistan’da kadınların Parlamento, eyalet meclisleri ve yüksek yargıdaki yetersiz temsilini bu bütçeleme yaklaşımının kurumsal denetimiyle birlikte incelemektedir. Çalışmanın temel savı, yürütmenin oluşturduğu bütçe raporlama mekanizmalarının tek başına yeterli olmadığı; karar alma ve denetim kurumlarında kadınların düşük temsilinin bütçe incelemesi ve anayasal karar süreçlerindeki kurumsal hesap verebilirliği sınırlayabileceğidir.
Kaynak, kadınların Hindistan nüfusunun yaklaşık %48,4’ünü oluşturmasına rağmen 18. Lok Sabha’da 2024 itibarıyla 74 kadın milletvekiliyle yaklaşık %13,8 oranında temsil edildiğini bildirmektedir. Eyalet meclislerinde ortalama kadın temsili %10’un altında verilirken, 25 High Court’taki kadın yargıçların payı yaklaşık %11-13 olarak raporlanmaktadır. Supreme Court’a 1950’den itibaren yapılan 270’i aşkın atamanın yalnız 12’sinin kadın olduğu belirtilmektedir.
Çalışmanın kamu maliyesi odağında Statement 13 yer almaktadır. Kaynağa göre Gender-Responsive Budgeting altında raporlanan tahsisler FY 2005-06’daki 14.379 crore rupiden, FY 2026-27’de 5,01 lakh crore rupinin üzerine çıkarak toplam Birlik harcamasının %9,37’sine ulaşmıştır. Yazar bu artışın önemli bölümünün yeni ve yalnız kadınları hedefleyen programlardan değil, genel sübvansiyonların kadın yararlanıcı payları üzerinden bütçe sistemine dahil edilmesinden kaynaklandığını savunmaktadır.
Çalışma yeni bir nedensel ekonometrik analiz gerçekleştirmemektedir. Bulgular; resmî bütçe ve parlamento belgelerinin kurumsal haritalaması, yüksek yargıdaki atama ve karar örnekleri, önceki ampirik literatür ve uluslararası karşılaştırmalar üzerinden geliştirilen politik-ekonomi yorumlarıdır. Bu nedenle temsil oranları ve bütçe yapısı doğrudan gözlemlenen kurumsal göstergeler olarak okunabilirken, kadınların eksik temsilinin belirli bir politika sonucuna tek başına neden olduğu iddiası bu çalışmanın tasarımıyla kesin olarak kanıtlanmamaktadır.
Araştırmanın temel problemi
Çalışmanın çıkış noktası demografik ağırlık ile kurumsal karar gücü arasındaki farktır. Hindistan’da kadınlar nüfusun yaklaşık yarısını oluşturmasına rağmen yasama ve yüksek yargının en güçlü karar noktalarında aynı ölçüde temsil edilmemektedir.
Yazar bu durumu yalnız sayısal bir eşitsizlik olarak değil, kamu kaynaklarının nasıl incelendiği ve anayasal hakların hangi kurumsal bileşim içinde yorumlandığıyla bağlantılı bir yönetişim sorunu olarak ele almaktadır.
Analizin iki temel denetim noktası vardır. Birinci nokta, kamu harcamalarının Parlamento içindeki Departmentally Related Standing Committees tarafından incelenmesidir. İkinci nokta, kadınların temel haklarını da kapsayan anayasal uyuşmazlıkların Supreme Court ve High Courts tarafından değerlendirilmesidir.
Tanımlayıcı Temsil ile Özsel Temsil Arasındaki Fark Nedir?
Tanımlayıcı temsil, bir grubun karar alma kurumlarında sayısal olarak ne ölçüde bulunduğunu ifade eder; özsel veya substantive temsil ise bu varlığın grubun deneyim, ihtiyaç ve politika tercihlerini karar süreçlerine gerçekten taşıyıp taşımadığını sorgular. Çalışma, kadınların yalnız kurumlarda bulunmasının otomatik olarak belirli politikaları garanti etmediğini, ancak yapısal yokluğun kadınlara ilişkin deneyimlerin denetim ve müzakere süreçlerine girme olasılığını sınırlayabileceğini savunmaktadır.
Temsil teorisinin çalışmadaki rolü
Makale temsil sorununu tek bir teoriye dayandırmamaktadır. Hanna Pitkin’in temsil ayrımları, Anne Phillips’in Politics of Presence yaklaşımı, Iris Marion Young’ın farklılaştırılmış grup temsili, Melissa Williams’ın tarihsel dışlanma ve kurumsal güven yaklaşımı ile Suzanne Dovi’nin siyasal yokluk tartışması birlikte kullanılmaktadır.
| Kuramsal yaklaşım | Çalışmadaki işlevi |
|---|---|
| Tanımlayıcı temsil | Kadınların Parlamento, eyalet meclisleri ve yüksek yargıda sayısal varlığını değerlendirir. |
| Özsel temsil | Sayısal varlığın politika, denetim ve hak yorumuna dönüşüp dönüşmediğini sorgular. |
| Politics of Presence | Tarihsel olarak dışlanmış grupların doğrudan karar süreçlerinde bulunmasının demokratik değerini açıklar. |
| Siyasal yokluk | Eksik temsilin rastlantısal değil, aday belirleme ve atama yapılarıyla ilişkili olabileceğini tartışır. |
| Feminist politik ekonomi | Kamu maliyesinin görünürde cinsiyet-nötr olsa bile farklı toplumsal etkiler yaratabileceğini inceler. |
Önceki ampirik çalışmalar bu argümana nasıl bağlanıyor?
Kaushik kendi yeni nedensel tahminini üretmek yerine daha önce yayımlanmış ampirik çalışmaları teorik gerekçe olarak kullanmaktadır. Chattopadhyay ve Duflo’nun yerel yönetim araştırması, kadın liderlerin kadınların dile getirdiği belirli kamu hizmeti önceliklerine farklı yatırım yapabildiğini göstermektedir. Clots-Figueras’ın Hindistan eyaletlerindeki çalışmaları kadın milletvekilleri ile eğitim ve arazi politikaları arasındaki ilişkileri incelemiş; Bhalotra ve Clots-Figueras kadın siyasal temsilini anne-çocuk sağlığı sonuçlarıyla ilişkilendirmiştir.
Bu sonuçlar mevcut makalenin yeni ampirik bulguları değildir. Kaynak bunları “temsil yalnız sembolik değildir” tezinin literatür temeli olarak kullanmaktadır.
Parlamento düzeyindeki temsil açığı
| Kurum / dönem | Kaynakta verilen kadın temsili | Yorum |
|---|---|---|
| 1. Lok Sabha, 1952 | 22 kadın; %5 | Kaynağın tarihsel başlangıç noktası |
| 18. Lok Sabha, 2024 | 74 kadın; %13,8 | Yetmiş yılı aşkın dönemde artış vardır ancak nüfus payının oldukça altındadır. |
| Rajya Sabha | 42 kadın; kaynak yaklaşık %13 olarak ifade etmektedir. | Kaynak aynı bölümde toplam sandalye sayısını vermediğinden oran yeniden hesaplanmamıştır. |
| 28 eyalet meclisi | Ulusal ortalama %10’un altında | Bazı büyük eyaletlerde tek haneli oranlar raporlanmaktadır. |
106. Anayasa Değişikliği neden merkezi?
2023 tarihli 106. Constitutional Amendment Act, Parlamento ve eyalet meclislerindeki sandalyelerin %33’ünün kadınlara ayrılmasını öngören anayasal yapıyı oluşturmuştur. Kaynak, uygulamanın nüfus sayımı ve ardından yapılacak delimitation sürecine bağlanması nedeniyle kotanın en erken 2029 seçimlerinde devreye girebileceğini belirtmektedir.
Makale bu gecikmeyi yalnız teknik bir takvim meselesi olarak değil, politik-ekonomi açısından yorumlamaktadır. Yazarın yorumuna göre parlamentonun ileride genişletilmesi ve kotanın yeni sandalye yapısı içinde uygulanması, mevcut erkek milletvekillerinin sandalyelerinin doğrudan yeniden dağıtılmasına kıyasla siyasi maliyeti azaltabilir.
Bu ikinci yorum niyet veya strateji hakkında doğrudan ölçüm değildir. Makale böyle bir tasarımın mevcut güç ilişkileriyle uyumlu olabileceğini ileri sürmektedir.
Eyalet meclislerinde aday belirleme darboğazı
Yerel yönetimlerdeki 73. ve 74. Anayasa değişiklikleri milyonlarca kadının yerel siyasal görevlere girmesine imkân vermiştir. Buna karşılık eyalet ve ulusal düzeyde aday belirleme yetkisi büyük ölçüde siyasi partilerin elinde kalmaktadır.
Kaynak, tek üyeli seçim çevrelerinde kadın adayların partiler tarafından yeterince aday gösterilmemesini temel yapısal engellerden biri olarak yorumlamaktadır. Bu nedenle seçim sonucundan önce gelen “aday olabilme” aşamasını temsil zincirinin önemli bir filtre noktası olarak değerlendirmektedir.
Meksika karşılaştırmasının amacı
Makale Meksika’nın Paridad en Todo yaklaşımını, gönüllü parti politikaları ile hukuken bağlayıcı adaylık kuralları arasındaki farkı göstermek için kullanmaktadır. Kaynak, eşit kadın-erkek aday gösterme yükümlülüğü ve yaptırımların kısa sürede parlamenter cinsiyet paritesine geçişi hızlandırdığını savunmaktadır.
Meksika örneği Hindistan’a otomatik olarak aktarılabilecek bir politika deneyi değildir. Seçim sistemi, parti yapıları ve anayasal kurumların ayrıca değerlendirilmesi gerekir.
Yüksek yargıdaki temsil açığı
Makale yüksek yargıda Parlamento’daki kota sistemine benzeyen bir mekanizmanın bulunmadığını ve atamaların collegium sistemi üzerinden yürüdüğünü vurgulamaktadır.
| Yargısal gösterge | Kaynakta verilen durum |
|---|---|
| Supreme Court kadın atamaları | 1950’den itibaren 270’i aşkın toplam atama içinde 12 kadın |
| Supreme Court’un 34 kişilik yapısı | Kaynağa göre tarihsel olarak aynı anda 0-4 kadın yargıç arasında değişmiştir. |
| 2021 | Dört kadın yargıç; yaklaşık %12 |
| 25 High Court | Kadın yargıç oranı yaklaşık %11-13 |
Yazar üç yapısal darboğaza dikkat çekmektedir: collegium sürecinin şeffaf olmaması, Senior Advocate statüsünün doğrudan Bar’dan yüksek yargıya geçişte önemli bir filtre oluşturması ve alt yargıdan üst yargıya uzanan kariyer hattındaki engeller.
Mahkeme heyetinin cinsiyet bileşimi kararın sonucunu belirler mi?
Çalışmanın kendi örnekleri böyle mekanik bir sonucu desteklememektedir. Shayara Bano ve Independent Thought gibi kadın haklarını genişleten kararlar erkek ağırlıklı veya tamamen erkek heyetlerden çıkabilmiştir.
Kaynağın temel demokratik meşruiyet argümanı farklıdır: kadınların bedensel özerkliği, kişisel hukuk veya toplumsal cinsiyet eşitliği gibi konuların sürekli olarak kadınların bulunmadığı üst düzey heyetlerce karara bağlanması, kararın içeriğinden bağımsız bir temsil ve meşruiyet sorusu yaratabilir.
Vishaka kararında Justice Sujata Manohar’ın varlığı olumlu bir kadın temsil örneği olarak ele alınmaktadır. Buna karşılık Sabarimala kararındaki tek kadın yargıç Justice Indu Malhotra’nın çoğunluğa karşı oy kullanması, kadın yargıçların tek tip bir ideolojik veya feminist karar bloğu olarak görülmemesi gerektiğini göstermektedir.
Uluslararası yargı atama örnekleri
Kaynak South Africa ve United Kingdom modellerini daha şeffaf atama yapılarının örnekleri olarak kullanmaktadır. South Africa Anayasası yargının ülkenin ırksal ve toplumsal cinsiyet yapısını geniş ölçüde yansıtması gereğini atama ölçütleri arasına almıştır. United Kingdom ise Constitutional Reform Act 2005 sonrasında bağımsız Judicial Appointments Commission sistemiyle daha açık aday havuzu ve kriterler oluşturmuştur.
Toplumsal Cinsiyete Duyarlı Bütçeleme ve Statement 13 Nedir?
Hindistan’daki Statement 13, Birlik bütçesindeki program ve harcamaları kadınlara yönelik yararlanıcı payına göre sınıflandıran toplumsal cinsiyete duyarlı bütçeleme aracıdır; çalışma bu aracın büyük bütçe rakamlarını görünür kıldığını, ancak gerçek yararlanıcı sonuçlarının ve harcama kalitesinin ayrıca parlamento ve denetim kurumları tarafından izlenmesi gerektiğini savunmaktadır.
Statement 13’ün üçlü sınıflandırması
| Bölüm | Kaynakta verilen sınıflandırma | Örnek |
|---|---|---|
| Part A | %100 kadınlara özgü programlar | Mission Shakti |
| Part B | Kadın yararlanıcı payı %30-%99 arasındaki programlar | MGNREGA gibi karma yararlanıcı programları |
| Part C | Kadın yararlanıcı payı %30’un altında olan programlar | Genel programların kadınlara atfedilen bölümü |
Bütçe toplamlarının büyümesi ne anlama geliyor?
Kaynağa göre Gender-Responsive Budgeting kapsamındaki başlık tahsisleri FY 2005-06’da 14.379 crore rupi ve toplam Birlik bütçesinin %2,8’i düzeyindeyken, FY 2026-27’de 53 departman üzerinden 5,01 lakh crore rupinin üzerine ve toplam harcamanın %9,37’sine çıkmıştır.
Bu büyüme tek başına kadınlara özgü yeni politika kapasitesinin aynı ölçüde büyüdüğünü göstermemektedir. Yazar özellikle genel sosyal yardım ve sübvansiyon programlarının kadın yararlanıcı paylarının Statement 13 içinde yeniden sınıflandırılmasının başlık rakamlarını büyütebildiğini savunmaktadır.
Kaynak örnek olarak PMGKAY gıda sübvansiyonlarının Part B’ye dahil edilmesiyle tek bir yılda 1,07 lakh crore rupinin üzerinde bir tutarın kadınlarla bağlantılı bütçe kaydı olarak görünmesini tartışmaktadır.
Ex-ante bütçe ile ex-post sonuç arasındaki fark
Statement 13 büyük ölçüde bütçe hazırlanırken oluşturulan bir ex-ante tahsis tablosudur. Bu yapı “ne kadar para planlandı?” sorusunu yanıtlayabilir; ancak tek başına “ne kadarı gerçekten harcandı?”, “hangi kadınlara ulaştı?”, “sonuç ne oldu?” ve “bakım yükünü veya zaman yoksulluğunu azalttı mı?” sorularını yanıtlamaz.
Çalışmanın kurumsal eleştirisinin merkezinde bu ayrım bulunmaktadır.
Parlamento komitelerindeki denetim açığı
Departmentally Related Standing Committees, ilgili bakanlıkların Demands for Grants belgelerini ve harcama taleplerini inceleyen parlamenter yapılardır. Ancak kaynak bu komitelerin tavsiyelerinin bağlayıcı olmaması, mali takvimlerin dar olması ve yürütmenin kendi raporlarına bağımlılık gibi genel kurumsal sınırlılıkları bulunduğunu kabul etmektedir.
Yazarın ek iddiası, kadınların bu komitelerde çok düşük temsil edilmesinin genel denetim zayıflığını toplumsal cinsiyet bütçelemesi açısından daha da ağırlaştırdığıdır.
2024 yeniden yapılanma bültenlerine dayanarak kaynak; Finance, Rural Development and Panchayati Raj, Agriculture, Animal Husbandry and Food Processing ile Food, Consumer Affairs and Public Distribution gibi önemli 31 üyeli komitelerde kadın sayısının 0 ile 3 arasında kaldığını belirtmektedir.
Committee on Empowerment of Women neden yeterli görülmüyor?
Parlamento’daki Committee on Empowerment of Women yüksek kadın temsiline sahip olsa da kaynak, bu komitenin görev alanının genel kadın refahı programlarına odaklandığını ve büyük ekonomik bakanlıkların Demands for Grants denetiminin asıl merkezi olmadığını belirtmektedir.
Böylece kadın üyelerin yoğunlaştığı özel bir komite ile bütçenin büyük bölümünü inceleyen temel mali komiteler arasında kurumsal bir ayrışma oluşmaktadır.
Avustralya, Güney Kore ve Rwanda ne gösteriyor?
Makale üç farklı uluslararası denetim modelini karşılaştırmalı örnek olarak kullanmaktadır. Avustralya ex-ante Gender Impact Assessment yaklaşımını, South Korea bütçe planı ile ex-post hesapları parlamentoya sunan hukuki mali çerçeveyi, Rwanda ise yürütmeden kurumsal olarak ayrılmış Gender Monitoring Office modelini temsil etmektedir.
Bu örnekler tek bir ideal sistem olarak değil; değerlendirme zamanlaması, yasal bağlayıcılık ve bağımsız denetim açısından alternatif kurumsal tasarımlar olarak sunulmaktadır.
Karnataka ve Odisha neden özellikle önemli?
Kaynağın politika tasarımı açısından en yakın karşılaştırmaları Hindistan içindeki Karnataka ve Odisha’dır.
Karnataka FY 2007-08’den itibaren bir gender budget framework geliştirmiş, Fiscal Policy Institute ve Monthly Programme Implementation Calendar gibi izleme mekanizmalarından yararlanmıştır. Kaynak ayrıca Comptroller and Auditor General denetimlerinin önemini vurgulamaktadır.
Odisha ise FY 2012-13’te Systematic Appraisal and Approval of New Schemes mekanizmasıyla yeni programlar bütçeye girmeden önce toplumsal cinsiyet etkisinin değerlendirilmesini zorunlu kılan bir ex-ante kontrol örneği sunmaktadır.
Çalışmanın desteklediği yorumlar
- Kadınlar Hindistan’ın temel ulusal ve eyalet düzeyindeki karar alma kurumlarında nüfus paylarının oldukça altında temsil edilmektedir.
- Gender-Responsive Budgeting kapsamındaki başlık bütçe büyüklüğü 2005-06 ile 2026-27 arasında güçlü biçimde artmıştır.
- Statement 13 içindeki büyük toplamlar kadınlara özgü yeni programlarla birebir eşit değildir; genel programların kadın yararlanıcı payları da bu toplamı büyütebilir.
- Birçok temel DRSC’de kadın milletvekili sayısı çok düşüktür.
- Yüksek yargıda kadınların temsil oranı düşüktür ve atama hattında kaynak tarafından yapısal darboğazlar tanımlanmaktadır.
- Ex-ante değerlendirme, düzenli uygulama takibi ve ex-post denetimin birlikte kullanılması, yalnız bütçe beyanına dayalı sisteme göre daha kapsamlı bir hesap verebilirlik mimarisi oluşturabilir.
Çalışmanın desteklemediği yorumlar
- Kadın milletvekili sayısının belirli bir bütçe sonucuna tek başına nedensel olarak yol açtığı bu çalışma tarafından istatistiksel olarak kanıtlanmamaktadır.
- Kadın yargıçların her davada kadın haklarını genişleten karar vereceği sonucu çıkarılamaz.
- Erkek yargıçların kadın haklarını koruyamayacağı sonucu çalışmanın kendi vaka örnekleriyle dahi desteklenmemektedir.
- Statement 13 kapsamındaki bütün harcamaların etkisiz veya yalnız kâğıt üzerinde olduğu gösterilmemektedir.
- 5,01 lakh crore rupinin tamamı yeni kadın-özel harcama olarak yorumlanamaz.
- 106. Anayasa Değişikliği’nin uygulama takviminin belirli siyasi aktörlerin bilinçli niyetiyle hazırlandığı doğrudan kanıtlanmamaktadır.
- Meksika, South Africa, United Kingdom, Australia, South Korea veya Rwanda modellerinin Hindistan’a aynen aktarılmasının aynı sonucu üreteceği gösterilmemektedir.
Çalışmanın Yöntemi ve Bulguları
Bu Çalışma Kadın Temsili ile Politika Sonuçları Arasında Nedensellik Kanıtlıyor mu?
Hayır. Çalışma yeni bir randomize deney, regresyon, doğal deney veya nedensel tanımlama stratejisi uygulamamaktadır; kurumsal temsil verileri, bütçe belgeleri, komite yapıları, hukuk kararları ve önceki ampirik literatürü bir araya getirerek yapısal ve normatif bir politik-ekonomi argümanı geliştirmektedir.
Araştırma tasarımının bileşenleri
| Analiz katmanı | Kullanılan materyal | Bilimsel işlevi |
|---|---|---|
| Temsil teorisi | Pitkin, Phillips, Young, Dovi, Williams, Mansbridge ve diğer kuramsal çalışmalar | Sayısal temsil ile karar gücü arasındaki ilişkiyi kavramsallaştırmak |
| Önceki ampirik literatür | Yerel yönetimler, eyalet siyaseti ve sağlık sonuçları üzerine yayımlanmış ekonometrik çalışmalar | Kadın siyasal temsilinin politika çıktılarıyla ilişkili olabileceğine ilişkin dış kanıt tabanı sağlamak |
| Kurumsal haritalama | Lok Sabha, Rajya Sabha, eyalet meclisleri ve yüksek yargıdaki kadın temsili | Descriptive representation açığını görünür kılmak |
| Kamu maliyesi analizi | Statement 13 ve Union Budget belgeleri | Gender-Responsive Budgeting’in ölçeğini ve sınıflandırma yapısını incelemek |
| Parlamento denetimi | DRSC bileşimi ve Demands for Grants incelemeleri | Bütçe rakamlarının hangi kurumsal denetim kanallarından geçtiğini tartışmak |
| Hukukî vaka analizi | Vishaka, Sabarimala, Shayara Bano ve Independent Thought | Bench composition ile anayasal karar üretimi arasındaki meşruiyet tartışmasını göstermek |
| Karşılaştırmalı kurumsal analiz | Meksika, South Africa, United Kingdom, Australia, South Korea ve Rwanda | Alternatif adaylık, yargı ataması ve bütçe denetimi modellerini karşılaştırmak |
| Hindistan alt-ulusal karşılaştırması | Karnataka ve Odisha | Önerilerin Hindistan içindeki mevcut uygulama örnekleriyle ilişkilendirilmesini sağlamak |
Çalışmanın bağımsız ampirik katkısı nedir?
Çalışmanın bağımsız katkısı esas olarak farklı kurumsal veri ve literatür alanlarını aynı analitik çerçevede birleştirmesidir. Parlamento temsili, eyalet siyaseti, yüksek yargı, toplumsal cinsiyet bütçesi ve komite denetimi çoğu zaman ayrı tartışılırken, makale bunları “karar alma kurumlarında fiziksel yokluk → denetim kapasitesi → kamu maliyesi ve hak yorumunun kurumsal niteliği” ekseninde birlikte değerlendirmektedir.
Bu, sentez ve kurumsal haritalama katkısıdır; yeni birey düzeyi veri veya yeni nedensel katsayı üretimi değildir.
Statement 13 için temel nicel harita
| Gösterge | Erken dönem | FY 2026-27 |
|---|---|---|
| Gender Budget toplamı | 14.379 crore rupi | 5,01 lakh crore rupinin üzerinde |
| Birlik bütçesindeki pay | %2,8 | %9,37 |
| Başlangıç dönemi | FY 2005-06 | — |
| Kapsanan departman sayısı | Kaynak başlangıç yılı için bu tabloda sayı vermemektedir. | 53 |
Bu karşılaştırma iki raporlanan uç noktayı gösterir. Kaynak her mali yıl için tam bir seri sağlamadığından ara yıllar için doğrusal veya başka türde interpolasyon yapılmamalıdır.
Komite denetimi bulgusu nasıl yorumlanıyor?
Makale, Parlamento komitelerinin genel kurumsal zayıflıklarının kadın temsilinden bağımsız olarak da var olduğunu kabul etmektedir. Tavsiyelerin bağlayıcı olmaması, dar takvim ve yürütmenin kendi raporlamasına bağımlılık bu genel sorunlardandır.
Yazarın ek tezi, kadınların ekonomik ve altyapı komitelerindeki çok düşük sayısının toplumsal cinsiyet açısından ayrıştırılmış soruların ve kadın yararlanıcı sonuçlarının denetlenme olasılığını daha da düşürdüğüdür.
Bu ilişki çalışma içinde yeni bir istatistiksel karşılaştırmayla sınanmamaktadır; komite bileşimi ve rapor içeriklerinin kurumsal yorumuna dayanmaktadır.
Yargı analizi neyi ölçüyor?
Yüksek yargı bölümü iki farklı şeyi birlikte ele almaktadır: atama sisteminde kadınların sayısal temsili ve seçilmiş anayasal davalardaki bench composition.
Kaynak, kadınların azlığının özellikle bedensel özerklik ve toplumsal cinsiyet hakları gibi alanlarda demokratik meşruiyet sorusu oluşturduğunu savunmaktadır. Ancak seçilmiş dava örneklerinden genel bir “kadın yargıç → belirli karar yönü” katsayısı türetilmemektedir.
Beş politika önerisi
| Öneri | Amaç | Kaynağın dayandığı örnek |
|---|---|---|
| Birlik düzeyinde ex-ante gender appraisal | Program bütçeye girmeden toplumsal cinsiyet etkisini değerlendirmek | Odisha |
| Yıl içi takip ve zorunlu performans denetimi | Bütçe tahsisi ile fiilî uygulama arasındaki farkı izlemek | Karnataka ve CAG yaklaşımı |
| DRSC'lerde özel gender oversight alt-komiteleri | Büyük Statement 13 harcamalarını toplumsal cinsiyet perspektifiyle sorgulamak | Parlamento komitesi açığı analizi |
| Time-use göstergelerinin bütçe değerlendirmesine eklenmesi | Kamu harcamalarının kadınların ücretsiz bakım yükü ve zaman yoksulluğu üzerindeki etkisini ölçmek | Feminist politik ekonomi literatürü |
| Yargı atamalarında şeffaf kriter ve diversity targets | Kadınların yüksek yargıya ulaşma hattını genişletmek | South Africa ve United Kingdom karşılaştırmaları |
Çalışmanın güçlü yönleri
- Yasama, yüksek yargı ve kamu maliyesini aynı temsil problemi içinde birleştirmesi.
- Sayısal temsil ile substantive representation arasındaki kavramsal ayrımı kullanması.
- Toplumsal cinsiyet bütçesini yalnız tahsis büyüklüğü üzerinden değil, parlamento denetimi ve ex-post uygulama açısından sorgulaması.
- Uluslararası karşılaştırmaların yanında Karnataka ve Odisha gibi Hindistan içi kurumsal örnekleri de kullanması.
- Kadın yargıçların ideolojik olarak homojen olmadığını kendi vaka analizi içinde açıkça göstermesi.
- Politika önerilerini kurum, denetim zamanı ve sorumlu mekanizma düzeyinde somutlaştırması.
Çalışmanın temel sınırlılıkları
- Bağımsız bir yöntem bölümü içinde yeniden üretilebilir veri toplama ve analiz protokolü ayrıntılı biçimde tanımlanmamıştır.
- Yeni regresyon, hipotez testi, güven aralığı veya nedensel tanımlama yapılmamaktadır.
- Kurumsal temsil ile bütçe veya yargı sonucu arasındaki bağlantıların önemli bir bölümü analitik ve normatif yorum düzeyindedir.
- Bazı politik-ekonomi yorumları karar vericilerin niyetini doğrudan ölçen kanıta dayanmamaktadır.
- Seçilmiş yargı davaları yüksek yargının bütün kararlarını temsil eden sistematik bir vaka örneklemi değildir.
- Ülkeler arası karşılaştırmalar seçim sistemi, anayasa ve kurum farkları için formal comparative-design kontrolü kullanmamaktadır.
- Statement 13 için bütçe büyüklüğü verilmektedir ancak bütün yıllara ait tam zaman serisi veya fiilî yararlanıcı sonuçları analiz edilmemektedir.
- Kaynağın bazı metin içi atıfları ile görünen kaynakça arasında bibliyografik tamlık sorunları bulunmaktadır.
Bilimsel olarak en güvenli genel yorum
Çalışmanın en güçlü katkısı, kadınların düşük temsilini yalnız “kaç kadın milletvekili veya yargıç var?” sorusuna indirgemeyip bütçe denetimi, karar alma erişimi ve yüksek yargı atama mekanizmalarıyla birlikte ele almasıdır.
Kaynağın verileri, üst düzey Hindistan kurumlarında kadınların nüfus paylarına kıyasla belirgin biçimde düşük temsil edildiğini ve Gender-Responsive Budgeting başlık tahsislerinin önemli ölçüde büyüdüğünü göstermektedir.
Daha ileri iddia — düşük kadın temsilinin Statement 13’ü bürokratik kâğıt uyumuna dönüştüren temel nedenlerden biri olduğu — çalışmanın teorik çerçeve, komite bileşimi ve önceki literatürden geliştirdiği yapısal yorumdur. Bu yorum araştırmaya değer güçlü bir hipotez sunmaktadır; ancak mevcut çalışma tek başına nedensel katsayı üretmemektedir.
Kaynak ve Yöntem Notu
Özgün çalışma: Absence at the Apex: How the Under-Representation of Women in Parliament, State Assemblies, and the Higher Judiciary Shapes Policy Outcomes in India.
Yazar: Prakriti Kaushik.
PDF'deki afiliyasyon: Independent Researcher | Public Policy and Political Economy.
SSRN'deki afiliyasyon: University of Delhi. PDF ile SSRN kaydı arasındaki bu afiliyasyon farkı korunmuştur.
Kaynak türü: Kurumsal haritalama, teorik sentez ve normatif politik-ekonomi analizine dayalı sosyal bilim çalışması; SSRN çalışma/preprint kaydı.
SSRN kayıt numarası: 7557618.
DOI: 10.2139/ssrn.7557618.
Date Written: 1 Ekim 2026.
SSRN yayın/yükleme kaydı: 5 Ekim 2026.
Sayfa sayısı: 13.
Hakemlik durumu: Kaynak PDF ve erişilen SSRN bibliyografik kayıt, makaleye özgü tamamlanmış bir hakem değerlendirme sürecini doğrulamamaktadır. Hakemli bir version of record tespit edilmediği için çalışma hakemli dergi makalesi olarak etiketlenmemelidir.
Ana araştırma sorusu: Parlamento, eyalet meclisleri ve yüksek yargıda kadınların sürekli düşük temsilinin yasama denetimi ve yargısal karar süreçleriyle nasıl ilişkili olduğu ve Gender-Responsive Budgeting gibi yürütme araçlarının bu temsil açığını ne ölçüde telafi edebileceği.
Temel yöntem: Demokratik temsil teorisi ve feminist politik ekonomi literatürünün sentezi; kadın temsilinin anayasal kurumlar arasında haritalanması; Union Budget Statement 13 verilerinin incelenmesi; Departmentally Related Standing Committee bileşiminin ve denetim mantığının analizi; seçilmiş yüksek yargı kararlarının kurumsal yorumlanması; uluslararası ve eyalet düzeyindeki karşılaştırmalı örneklerin değerlendirilmesi.
Birincil veri / örneklem: Kaynak yeni birey düzeyi anket, görüşme veya mikroveri örneklemi raporlamamaktadır. Çalışmanın kanıt tabanı resmî ve ikincil kaynaklardan oluşturulmuştur.
İstatistiksel yöntem: Kaynakta yeni regresyon modeli, hipotez testi, p değeri, güven aralığı veya yeni nedensel etki tahmini raporlanmamaktadır.
Finansman: Kaynak PDF’de ayrı finansman beyanı tespit edilmemiştir; bundan “finansman yoktur” sonucu çıkarılmamıştır.
Çıkar çatışması: Kaynak PDF’de ayrı çıkar çatışması beyanı tespit edilmemiştir.
Veri erişilebilirliği: Kaynak PDF’de ayrı data availability beyanı tespit edilmemiştir.
Yazar katkıları: Kaynak PDF’de CRediT veya ayrı yazar katkı beyanı bulunmamaktadır; çalışma tek yazarlıdır.
Lisans/telif: Kaynak PDF üzerinde açık yeniden kullanım lisansı tespit edilmemiş; erişilebilen resmî SSRN arama görünümünde lisans doğrulanamamıştır. Bu nedenle açık lisans varsayılmamış ve korunan kaynak anlatımı yeniden kullanılmamıştır. Verianla metni olgular, yöntemsel çerçeve, sayılar ve kaynak sınırlılıkları üzerinden bağımsız olarak hazırlanmıştır.
Bibliyografik kontrol notu: Metin içindeki bazı klasik ve çağdaş atıfların görünen kaynakça listesinde birebir karşılığı bulunmamaktadır. Bu nedenle kaynakça nihai bir dergi sürümünde yeniden bibliyografik denetim gerektirebilir.
Temel yorum sınırı: Çalışma kadın temsilinin eksikliği ile kamu maliyesi ve yargı süreçleri arasında yapısal bağlantılar ileri sürmektedir; ancak bu bağlantıları yeni nedensel ekonometrik yöntemle ölçmediğinden, kurumsal birliktelikler ve yazarın politik-ekonomi yorumları nedensel etki katsayısı gibi okunmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir