


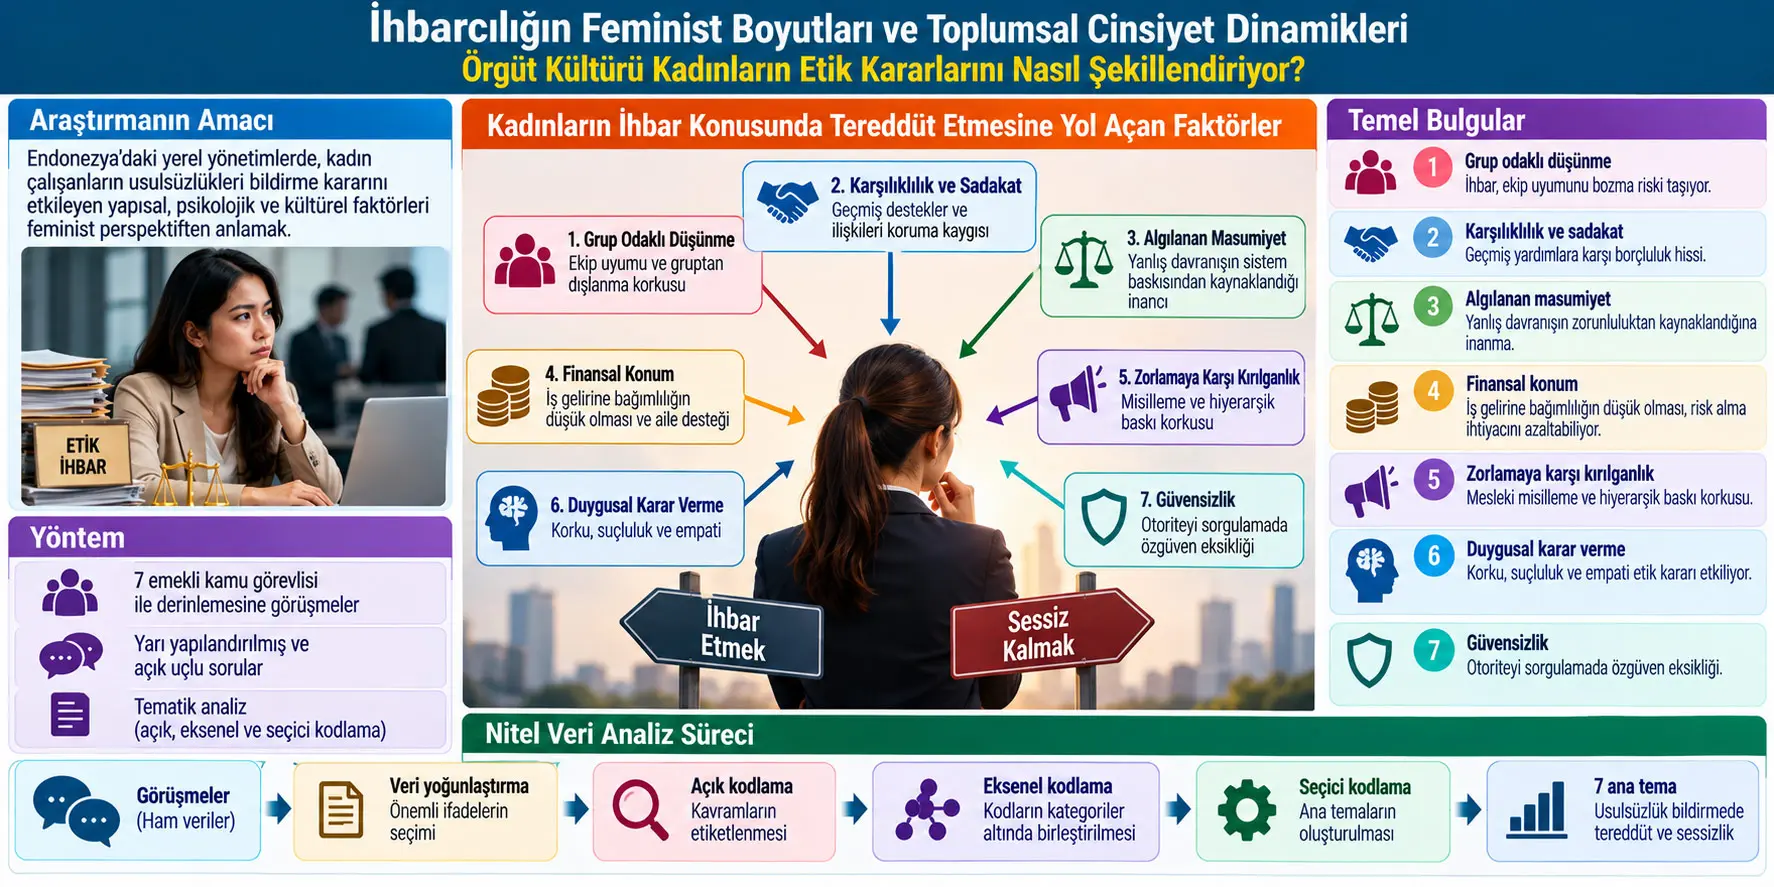
Usulsüzlük bildirme veya etik ihbar (whistleblowing), bir kurum içinde görülen yanlış, etik dışı veya kurallara aykırı davranışların yetkili kişi ya da mekanizmalara bildirilmesini ifade eden bir etik davranış alanıdır. Bu çalışma, Endonezya yerel yönetimleri bağlamında kadın çalışanların usulsüzlükleri bildirmesini zorlaştırdığı düşünülen toplumsal, örgütsel, psikolojik ve ilişkisel dinamikleri feminist bakış ve rasyonel eylem teorisi çerçevesinde inceleyen nitel bir araştırmadır. Araştırmacı, geçmişte yerel yönetimlerde görev yapmış ve görev dönemlerinde yolsuzluk olaylarının yaşandığı kurumsal ortamlara ilişkin deneyim sahibi yedi emekli kamu görevlisiyle derinlemesine yarı yapılandırılmış görüşmeler gerçekleştirmiştir.
Görüşme verileri tematik olarak analiz edilmiş; açık kodlama, eksenel kodlama ve seçici kodlama yoluyla yedi ana tema belirlenmiştir: grup odaklı düşünme, karşılıklılık ve sadakat, algılanan masumiyet, finansal bağımsızlık olarak adlandırılan ekonomik konum teması, zorlamaya karşı kırılganlık, duygusal karar verme ve güvensizlik/özgüven eksikliği. Yazarın yorumuna göre bu temalar, hiyerarşik ve kolektivist örgüt ortamlarında yanlış davranışı bildirmemenin yalnızca “etik kayıtsızlık” olarak açıklanamayacağını; kişinin sosyal ilişkilerini, kariyerini, statüsünü, duygusal yükünü ve algıladığı riskleri birlikte değerlendirebildiğini göstermektedir.
Çalışmanın önemli teorik iddiası, rasyonel eylem yaklaşımındaki maliyet–yarar değerlendirmesinin yalnız maddi kayıp veya yasal risklerden oluşmadığıdır. Sosyal dışlanma, üstlerle ilişkilerin bozulması, sadakatsiz olarak etiketlenme, suçluluk, korku, mesleki misilleme ve otoriteye karşı çıkmanın yarattığı psikolojik yük de kararın algılanan “maliyeti” haline gelebilir. Böyle bir durumda kişi etik olarak yanlış gördüğü bir davranışı bildirmemenin kendisi için daha güvenli seçenek olduğuna karar verebilir.
Bununla birlikte araştırmanın bulguları dikkatle sınırlandırılmalıdır. Çalışma bütün Endonezyalı kadın kamu çalışanlarını temsil eden nicel bir araştırma değildir. Yalnız yedi emekli kamu görevlisinin geriye dönük anlatılarına dayanır; faktörlerin sıklığını veya göreli büyüklüğünü ölçmez. Ayrıca yöntem bölümünde görüşmecilerin cinsiyet dağılımı belirtilmemektedir. Bu nedenle bulgular, “kadınların doğası gereği ihbar etmediği” şeklinde yorumlanamaz; çalışmanın asıl odağı kadınların davranışlarını şekillendirebilecek örgütsel güç ilişkileri, toplumsal beklentiler ve kültürel koşullardır.
Araştırmanın temel problemi nedir?
Bir kurumda resmi ihbar sistemi bulunması, çalışanların bu sistemi gerçekten kullanacağı anlamına gelmez. Kaynak makalenin çıkış noktası da budur. Bürokratik ve hiyerarşik kurumlarda yazılı kurallar etik ihbarı destekliyor görünse bile, gayriresmî güç ilişkileri, üstlere bağlılık, çalışma arkadaşlarıyla ilişkiler, toplumsal cinsiyet beklentileri ve misilleme korkusu çalışanların konuşmasını zorlaştırabilir.
Önceki araştırmaların önemli bir kısmı “kadınlar mı erkekler mi daha fazla ihbar eder?” gibi davranış sıklığına veya cinsiyet ile ihbar etme olasılığı arasındaki istatistiksel ilişkilere odaklanmıştır. Bu çalışmanın araştırma boşluğu ise daha farklıdır: araştırmacı yalnız ihbar davranışının gerçekleşip gerçekleşmediğini değil, kadınların neden belirli örgütsel koşullarda sessizliği daha güvenli veya daha uygun seçenek olarak görebildiğini anlamaya çalışmaktadır.
Bu nedenle toplumsal cinsiyet çalışmada yalnız “kadın/erkek” biçiminde sayısal bir değişken olarak ele alınmamaktadır. Feminist perspektif; kurum içindeki hiyerarşiyi, otorite dağılımını, kadınlardan beklenen davranış biçimlerini, profesyonel meşruiyet sorunlarını ve karar alma gücüne erişimi anlamaya yarayan bir yorumlama merceği olarak kullanılmaktadır.
Feminist perspektif bu çalışmada neyi sorguluyor?
Kaynak, erkek egemen veya katı hiyerarşik örgütlerde kadınların yalnız bireysel tercihleri nedeniyle dezavantaj yaşamadığını; çalışma rollerinin, otoriteye ilişkin beklentilerin ve kurumsal yapıların da davranış alanlarını sınırlandırabildiğini tartışmaktadır. Kadınların idari, destekleyici veya “uyumlu” rollere daha uygun görülmesi gibi toplumsal cinsiyet stereotipleri, üstlere itaatin ve çatışmadan kaçınmanın kadınlardan beklenen davranışlar haline gelmesine katkıda bulunabilir.
Bu çerçevede usulsüzlük bildirmek yalnızca “yanlış gördüm ve bildirdim” biçimindeki bireysel bir etik karar değildir. Eğer otoriteye meydan okumak kadın çalışan açısından saygısızlık, sadakatsizlik, huzur bozuculuk veya kurumsal hiyerarşiyi aşma olarak algılanabiliyorsa, aynı etik eylemin kadın ve erkek çalışanlar açısından farklı sosyal sonuçları olabilir.
Çalışmanın feminist okuması bu nedenle kadınları “daha zayıf” veya “daha duygusal” olarak sınıflandırmayı amaçlamaz. Asıl soru, örgüt kültürünün ve toplumsal cinsiyet normlarının hangi davranışları güvenli, makul veya kabul edilebilir hale getirdiğidir.
Rasyonel Eylem Teorisi Bu Çalışmada Sessizliği Nasıl Açıklıyor?
Rasyonel eylem teorisi bu çalışmada, bir çalışanın yanlış davranışı bildirip bildirmeme kararını algıladığı yararlar, maliyetler, kısıtlar ve olası sonuçlar arasında yaptığı değerlendirme olarak açıklamaktadır; sosyal dışlanma, kariyer kaybı, misilleme, ilişkilerin bozulması ve duygusal yük çok yüksek algılandığında sessiz kalmak etik açıdan ideal olmasa bile kişi açısından kendini koruyan rasyonel seçenek haline gelebilir.
“Rasyonel” kelimesi burada ne anlama geliyor?
Rasyonel kelimesi “doğru”, “ahlaki” veya “kusursuz” anlamına gelmemektedir. Teorinin çalışma içindeki kullanımı, kişinin içinde bulunduğu koşullar altında seçenekleri değerlendirerek kendisi açısından en az zararlı veya en çok fayda sağlayan davranışı seçmesi anlamındadır.
Bir çalışan yanlış davranışı bildirmenin ahlaki olarak doğru olduğunu düşünebilir; ancak bildirim sonucunda terfi olanağını kaybetme, başka göreve sürülme, çalışma arkadaşlarınca dışlanma veya üstlerinden baskı görme ihtimalini yüksek algılıyorsa karar dengesi değişebilir. Kaynak bu durumda sessizliğin etik kayıtsızlıktan ziyade kendini koruma stratejisi olarak ortaya çıkabileceğini tartışmaktadır.
Rasyonel eylem teorisinin klasik maliyet–yarar hesabı burada nasıl genişliyor?
Çalışmanın teorik katkılarından biri, maliyet kavramının yalnız para veya iş kaybı üzerinden okunmamasıdır. Görüşmelerden çıkarılan temalar sosyal, ilişkisel ve duygusal maliyetlerin de karar hesabına girebildiğini göstermektedir.
| Maliyet alanı | Çalışmadaki anlamı |
|---|---|
| Mesleki maliyet | Görev değişikliği, terfi olanaklarının zarar görmesi, daha kötü bir pozisyona aktarılma veya kurumsal dışlanma korkusu. |
| Sosyal maliyet | Çalışma grubundan dışlanmak, “sorun çıkaran kişi” olarak görülmek veya grup uyumunu bozmakla suçlanmak. |
| İlişkisel maliyet | Daha önce yardım etmiş üst veya çalışma arkadaşlarına ihanet etmiş gibi hissetmek ve uzun süreli ilişkilerin bozulmasından çekinmek. |
| Duygusal maliyet | Korku, suçluluk, empati, kaygı ve çatışma yaratmanın psikolojik yükü. |
| Statü ve güç maliyeti | Daha düşük hiyerarşik konumdan güçlü bir üstü sorgulamanın doğurabileceği risk. |
Birinci tema: Grup odaklı düşünme
Grup odaklı düşünme, bireyin kendi eyleminden önce grubun uyumunu, birlik duygusunu ve ortak ilişkileri korumaya öncelik vermesi anlamında kullanılmıştır. Kaynağın görüşme anlatılarına göre bazı çalışanlar yanlış davranışı bildirmeyi yalnız kişisel bir etik görev olarak değil, ekip içindeki dengeyi bozabilecek bir eylem olarak değerlendirebilmektedir.
Bu durumda ihbar eden kişi çalışma arkadaşlarının gözünde grubun huzurunu bozan veya “sorun çıkaran” kişi haline gelebilir. Sosyal izolasyon ihtimali, ihbar davranışının maliyetini yükseltir. Yazar bu örüntüyü rasyonel eylem teorisiyle ilişkilendirerek sessizliğin kişinin kendisini ve gruptaki konumunu koruyan seçenek olarak algılanabileceğini savunmaktadır.
İkinci tema: Karşılıklılık ve sadakat
Karşılıklılık ve sadakat, daha önce destek alınan bir üst veya çalışma arkadaşına karşı borçluluk hissinin yanlış davranışı bildirme kararını etkileyebilmesini ifade etmektedir. Kaynaktaki anlatılarda kariyer gelişimine yardım etmiş, terfiyi desteklemiş veya geçmişte kişisel yardım sağlamış bir kişinin daha sonra yanlış davranışla ilişkilendirilmesi, etik görev ile sadakat arasında çatışma yaratmaktadır.
Bu durumda ihbar, yalnız kural ihlalini bildirmek olarak değil, kişisel güven ilişkisini bozmak veya geçmişte alınan iyiliğe karşı nankörlük etmek şeklinde algılanabilir. Kaynak, bu ahlaki borçluluk hissinin sessizliği güçlendirebildiğini ileri sürmektedir.
Üçüncü tema: Algılanan masumiyet
Algılanan masumiyet, yanlış davranış görülse bile davranışı gerçekleştiren kişinin bilinçli kötü niyetle hareket etmediğine inanılmasıdır. Görüşme anlatılarında bazı yanlış davranışların bireyin kişisel tercihi yerine sistem baskısı, seçenek yokluğu veya kurumsal koşulların sonucu olarak değerlendirildiği görülmektedir.
Bu yorum, ahlaki sorumluluğun bireyden sisteme kaymasına yol açabilir. Çalışan “kişi aslında kötü değil; sistem onu buna zorladı” biçiminde düşündüğünde ihbar etmenin haksız cezalandırma olabileceğini düşünebilir.
Kaynak bu mekanizmayı bir tür ahlaki rasyonalizasyon olarak tartışmaktadır. Yanlış davranışın aciliyeti zihinsel olarak yumuşatıldığında, bildirmemenin etik maliyeti de kişinin gözünde azalabilir. Yazarlar açısından bunun uzun dönemdeki riski, hesap verebilirliğin zayıflaması ve etik olmayan uygulamaların normalleşebilmesidir.
Dördüncü tema: Finansal bağımsızlık, aile desteği ve iş gelirine bağımlılık
Kaynak bu temayı Tablo 1'de Financial Independence olarak adlandırmaktadır; özet bölümünde ise “financial dependence” ifadesini kullanmaktadır. Ayrıntılı açıklama, bazı kadınların hanenin birincil gelir getireni olmadığı, eş veya aile kaynaklarına dayanabildiği ve dolayısıyla işyerindeki konumlarını etik mücadele yoluyla riske atmak için daha düşük kişisel teşvik algılayabildiği üzerine kuruludur.
Bu nedenle çalışma “finansal bağımsızlık her zaman ihbarı azaltır” gibi genel bir sonuç sunmamaktadır. Kaynakta anlatılan daha dar mekanizma, kişinin mevcut iş gelirine ekonomik olarak ne ölçüde ihtiyaç duyduğu ve bu ihtiyacın işyerinde risk almaya yönelik motivasyonla nasıl ilişkilendirildiğidir.
Burada dikkat çekici bir paradoks vardır: finansal güvence çoğu bağlamda güçlenme aracı olarak düşünülebilirken, kaynakta bazı anlatılar iş dışı ekonomik güvenceyi mevcut işyerindeki etik çatışmaya girme ihtiyacını azaltan bir unsur olarak yorumlamaktadır. Bu yorum yalnız bu nitel veri bağlamında değerlendirilmelidir.
Beşinci tema: Zorlamaya karşı kırılganlık
Zorlamaya karşı kırılganlık, düşük kurumsal güç veya hiyerarşik konum nedeniyle baskıya, tehdide ya da dolaylı misillemeye direnmenin zorlaşmasıdır. Kaynakta kadınların daha alt pozisyonlarda bulunduğu durumlarda güçlü üstlere karşı çıkmanın zor olabileceği, konuşan kişilerin daha az tercih edilen görevlere aktarılma veya sorumluluklarının azaltılması gibi sonuçlardan korkabildiği anlatılmaktadır.
Misilleme her zaman açık tehdit biçiminde olmak zorunda değildir. Toplantılardan dışlanma, önemli görevlerden uzaklaştırılma veya daha kötü bir pozisyona gönderilme ihtimali de kurumsal otoritenin çalışan davranışını şekillendirebileceği mekanizmalar olarak tartışılmıştır.
Kaynağın önemli gözlemlerinden biri dolaylı öğrenmedir: çalışan kendi başına misilleme yaşamasa bile geçmişte konuşan başka çalışanların zarar gördüğünü gözlemlemek, “ihbar etmenin bedeli ağırdır” algısını güçlendirebilir.
Altıncı tema: Duygusal karar verme
Duygusal karar verme, etik ihbar kararının korku, suçluluk ve empati gibi duygulardan bağımsız olmadığını vurgulayan temadır. Uzun yıllar birlikte çalışılan bir kişiyi bildirmek, salt bir prosedür uygulaması değil; kişisel ilişkiyi sona erdirebilecek veya çatışma yaratabilecek bir davranış olarak hissedilebilir.
Kaynak bu duygusal maliyetleri rasyonel eylem teorisine karşıt bir unsur olarak değil, karar hesabının bir parçası olarak yorumlamaktadır. Bir davranışın sosyal ve psikolojik sonucu kişi tarafından çok ağır algılanıyorsa, bu sonuçlar da kişinin kararında gerçek bir “maliyet” işlevi görebilir.
Yedinci tema: Güvensizlik ve otoriteyi sorgulamada özgüven eksikliği
Güvensizlik, çalışanların kendi bilgilerine, yargılarına, kurumsal meşruiyetlerine veya güçlü kişilere itiraz etme yetkilerine güvenememesi şeklinde tanımlanmaktadır. Kaynakta kadınların yanlış davranışı gördükleri halde “yanlış anlamış olabilir miyim?”, “beni ciddiye alırlar mı?” veya “üstü sorgulamak saygısızlık olarak görülür mü?” türü kaygılar yaşayabileceği anlatılmaktadır.
Bu tema dış baskı ile içselleştirilmiş güç eşitsizliği arasındaki bağlantıyı gösterir. Çalışan doğrudan tehdit edilmemiş olsa bile otoriteye meydan okuma hakkının kendisinde olmadığını düşünüyorsa sessizlik ortaya çıkabilir.
| Ana tema | Kaynakta verilen alt temanın Türkçe karşılığı | Bilimsel yorum sınırı |
|---|---|---|
| Grup odaklı düşünme | Uyumu önceliklendirme; sorun çıkaran kişi olarak öne çıkmaktan korkma | Nitel tema; yaygınlık oranı ölçülmemiştir. |
| Karşılıklılık ve sadakat | İyilikleri karşılıklandırma yükümlülüğü; güvene ihanet etme korkusu | Nitel tema; nedensel etki büyüklüğü yoktur. |
| Algılanan masumiyet | Yanlış davranışın baskı veya sistem kusurlarından kaynaklandığına inanma | Katılımcı anlatılarının yorumlanmasıdır. |
| Finansal bağımsızlık | Risk almak için finansal zorunluluğun düşük algılanması | Kaynakta “financial dependence” ifadesiyle terminolojik gerilim vardır. |
| Zorlamaya karşı kırılganlık | Mesleki sonuçlardan korkma; üstlerden gelen yıldırma veya baskı | Misillemenin nicel sıklığı ölçülmemiştir. |
| Duygusal karar verme | Korku, suçluluk ve empatinin sessizliği etkilemesi | Duygular klinik veya psikometrik ölçeklerle ölçülmemiştir. |
| Güvensizlik | Otoriteyi sorgulamak için yeterli özgüvene sahip olmama; saygısız görünme korkusu | Nitel anlatıların oluşturduğu temadır. |
Yazarların örgütler için önerileri nelerdir?
Kaynak yalnız kadınların neden sessiz kaldığını açıklamakla yetinmemekte, örgütlerin ihbar sistemlerini nasıl daha güvenli hale getirebileceğine ilişkin yönetimsel öneriler de sunmaktadır.
Birinci öneri, çalışan kimliğini koruyan anonim ve şifreli bildirim kanallarının bağımsız etik sorumluları tarafından yönetilmesidir. Buradaki amaç yalnız teknik anonimlik değil, bildirim sonrasında misilleme korkusunu azaltmaktır.
İkinci öneri, misillemeye karşı açık ve uygulanabilir sıfır tolerans politikaları geliştirilmesidir. Bildirimde bulunan çalışanı yıldıran, dışlayan veya cezalandıran kişilere yönelik kurumsal yaptırım mekanizmalarının tanımlanması önerilmektedir.
Üçüncü öneri, etik eğitimin yalnız “yanlışı bildir” talimatı biçiminde olmamasıdır. Kaynak, sadakat–ihbar çatışması, toplumsal cinsiyete dayalı ikilemler ve gerçek yaşam senaryolarını içeren ilişkisel açıdan duyarlı etik eğitimi önermektedir.
Dördüncü öneri görünür etik liderliktir. Yöneticilerin bildirilen meşru sorunlara şeffaf biçimde karşılık vermesi ve konuşan çalışanların cezalandırılmadığını göstermesi, çalışanların risk hesabını değiştirebilecek kurumsal sinyal olarak görülmektedir.
Son olarak performans değerlendirmelerinde yalnız çıktı ve üretkenliğin değil etik davranışın da dikkate alınması; ihbarda bulunan çalışanların kariyerden dışlanmaması gerektiği savunulmaktadır.
Çalışmanın Yöntemi ve Bulguları
Bu Çalışmanın Bulguları Kadınların Doğrudan Kendi Anlatıları mı?
Tam olarak böyle söylenemez; yöntem bölümünde yedi emekli kamu görevlisiyle görüşüldüğü belirtilmekte, ancak bu yedi kişinin cinsiyet dağılımı ve doğrudan araştırılan kadın çalışanlarla aynı kişiler olup olmadığı açıklanmamaktadır, dolayısıyla bulguların önemli bir bölümü emekli kamu görevlilerinin kadın çalışanların davranışlarına ve örgüt kültürüne ilişkin geriye dönük algıları olarak okunmalıdır.
Örneklem kimlerden oluşuyor?
Araştırmacı Endonezya'nın yerel yönetimlerinde çalışmış yedi emekli kamu görevlisiyle görüşmüştür. Kaynak, bu kişilerin görev yaptıkları dönemlerde yerel yönetimlerinde yerel yönetim başkanıyla bağlantılı yolsuzluk olaylarının yaşandığını ve bu nedenle bürokratik yapı, etik ikilemler ve örgütsel tepkiler konusunda deneyim sahibi olduklarını belirtmektedir.
Emekli olmaları araştırmacı tarafından yöntemsel avantaj olarak yorumlanmıştır. Aktif görevde bulunmadıkları için mevcut kurumsal baskılardan görece uzak biçimde geçmiş deneyimlerini daha açık değerlendirebilecekleri düşünülmüştür.
Bununla birlikte emeklilik aynı zamanda önemli bir sınırlılıktır. Bugünkü yerel yönetim çalışanlarının yaşadığı ihbar mekanizmaları, koruma düzenekleri ve örgüt kültürü geçmiş dönemlerden farklı olabilir. Kaynak sonuç bölümünde bu sınırlılığı açıkça kabul etmektedir.
Katılımcılar nasıl seçildi?
Katılımcılar purposive sampling, yani amaçlı örnekleme ile seçilmiştir. Amaçlı örnekleme, araştırma sorusu açısından özel deneyime veya bilgiye sahip kişilerin bilinçli olarak araştırmaya dahil edilmesi yöntemidir.
Bu yöntem istatistiksel rastgele örnekleme değildir. Yedi kişinin Endonezya'daki tüm yerel yönetim çalışanlarını veya tüm kadın çalışanları sayısal olarak temsil ettiği varsayılamaz. Amaç, belirli bir sosyal ve kurumsal sürecin nasıl deneyimlendiğini derinlemesine anlamaktır.
Görüşmeler nasıl gerçekleştirildi?
Araştırma derinlemesine, yarı yapılandırılmış görüşmeler kullanmıştır. Yarı yapılandırılmış görüşmede araştırmacının önceden belirlenmiş konu başlıkları bulunur; ancak katılımcının cevabına göre ayrıntı soruları sorulabilir ve katılımcı deneyimini kendi sözcükleriyle genişletebilir.
Sorular açık uçlu hazırlanmış; katılımcılardan yolsuzluk deneyimleri, örgüt kültürü, etik karar verme ve toplumsal cinsiyet boyutları hakkında ayrıntılı anlatılar alınmaya çalışılmıştır.
Kaynak tüm katılımcılardan bilgilendirilmiş onam alındığını; araştırma amaçlarının, katılımın gönüllü olduğunun ve istenildiğinde araştırmadan çekilme hakkının açıklandığını belirtmektedir. Yanıtlar anonimleştirilmiş ve belirli yerel yönetimlere veya belirli yolsuzluk olaylarına kimlik bağlayabilecek bilgiler çıkarılmıştır.
Kaynak ayrıca geçmiş etik olayları hatırlamanın duygusal etkisini dikkate aldığını ve katılımcıların konuşmak istemedikleri konularda sınır koyabilmelerine izin verildiğini bildirmektedir.
Tematik Analiz Bu Çalışmada Nasıl Yapıldı?
Tematik analizde görüşmeler önce kelimesi kelimesine yazıya aktarılmış, ardından açık kodlamayla önemli kavramlar işaretlenmiş, kodlar daha geniş kategoriler altında birleştirilmiş, eksenel kodlamayla temalar arasındaki bağlantılar incelenmiş ve seçici kodlamayla araştırmanın merkezî anlatısını oluşturan çekirdek temalar sentezlenmiştir.
Veri yoğunlaştırma, veri gösterimi ve sonuç çıkarma
Kaynak nitel veri analizini üç ilişkili süreçle açıklamaktadır: data condensation, data display ve conclusion drawing.
Veri yoğunlaştırma, görüşme kayıtlarındaki büyük miktardaki metnin araştırma sorusuyla ilişkili anlamlı bölümlere ayrılması, düzenlenmesi ve kategorilere dönüştürülmesidir. Amaç veriyi rastgele kısaltmak değil, ana anlamları sistematik biçimde görünür hale getirmektir.
Veri gösterimi, ortaya çıkan kod ve temaların karşılaştırılabilir ve yorumlanabilir biçimde düzenlenmesidir. Makaledeki tema–alt tema tablosu bu aşamanın görünür sonuçlarından biridir.
Sonuç çıkarma, tekrarlanan örüntüler ve temalar üzerinden araştırma sorusuna ilişkin yorum geliştirilmesidir. Bu aşamada araştırmacı, bireysel ifadeleri daha geniş örgüt kültürü ve toplumsal cinsiyet dinamikleriyle ilişkilendirmektedir.
Açık kodlama nedir?
Açık kodlama, ham görüşme metnindeki anlamlı ifade parçalarına başlangıç etiketleri verilmesidir. Kaynak araştırmacının yolsuzluk deneyimleri, etik kararlar, örgüt kültürü, güç dinamikleri ve toplumsal cinsiyet beklentileriyle ilgili ifadeleri sistematik biçimde işaretlediğini belirtmektedir.
Örneğin bir anlatı “üstü bildiren kişinin başka göreve gönderilmesinden korkma” düşüncesini içeriyorsa bununla ilişkili başlangıç kodları misilleme, güç eşitsizliği veya mesleki risk gibi kavramlarla ilişkilendirilebilir. Bu örnek kod isimleri çalışmanın birebir kod kitabı değildir; açık kodlamanın mantığını öğretmek için verilen açıklamadır.
Eksenel kodlama nedir?
Eksenel kodlama, açık kodlamada ortaya çıkan parçaların hangi daha geniş süreçler altında ve birbirleriyle nasıl bağlantılı olduğunu inceleme aşamasıdır. Kaynak bu aşamada özellikle toplumsal cinsiyet beklentilerinin etik kararlarla, itaat ve sadakat normlarının kadın çalışanların davranışlarıyla ve hiyerarşik yapıların otoriteye meydan okuma isteğiyle nasıl bağlantılı olduğunu değerlendirmiştir.
Seçici kodlama nedir?
Seçici kodlama, birçok kategori arasından araştırmanın ana açıklayıcı hikâyesini oluşturan çekirdek temaların belirlenmesi ve bir araya getirilmesidir. Kaynak bu aşamada resmi yönetişim ve ihbar mekanizmaları var olmasına rağmen etik olmayan davranışların nasıl devam edebildiğini açıklayan temel anlatıları sentezlediğini belirtmektedir.
Refleksif yaklaşım nedir?
Kaynak analiz sırasında araştırmacının yorumlarını katılımcı deneyimlerinden koparmamaya yönelik refleksif bir yaklaşım kullandığını belirtmektedir. Refleksivite, araştırmacının kendi varsayımlarının ve bakış açısının nitel veriyi nasıl etkileyebileceğinin farkında olarak yorumlarını sürekli sorgulaması anlamına gelir.
“Member checking” nasıl uygulanmış?
Makale, güvenilirliği artırmak için “member checking” yapıldığını belirtmekte ve ön bulguların “colleagues” ile paylaşılarak yorumların onların perspektiflerini doğru yansıtıp yansıtmadığının kontrol edildiğini söylemektedir. Ancak bu “colleagues” ifadesinin yedi özgün görüşmeciyi mi yoksa araştırmacının başka meslektaşlarını mı ifade ettiği açıklanmamıştır.
Bu nedenle Verianla metni bu aşamayı kesin biçimde “katılımcı doğrulaması yapıldı” diye yeniden adlandırmamaktadır. Kaynağın verdiği yöntem adı ve açıklaması arasındaki belirsizlik korunmuştur.
Yedi tema birbirinden tamamen bağımsız mı?
Kaynak temaları analitik olarak ayrı başlıklarda sunmaktadır; ancak anlatımda bu temaların birbirini besleyebildiği görülmektedir. Grup uyumunu koruma isteği sadakat yükümlülüğüyle; sadakat duygusal suçlulukla; düşük hiyerarşik güç zorlamaya karşı kırılganlıkla; güç eşitsizliği ise özgüven eksikliğiyle bağlantılı biçimde tartışılmıştır.
Bu bağlantılar istatistiksel korelasyon değildir. Çalışmada korelasyon katsayısı, regresyon, p değeri veya etki büyüklüğü hesaplanmamıştır. Bağlantılar nitel tematik yorumlardır.
Çalışma hangi sonucu “kanıtlamıyor”?
Çalışma kadınların erkeklerden daha az veya daha fazla ihbar ettiğini nicel olarak ölçmemiştir. Erkek ve kadın gruplarının ihbar oranlarını karşılaştırmamıştır. Dolayısıyla cinsiyetler arasında davranış sıklığı farkı bu çalışmanın doğrudan sonucu değildir.
Çalışma yedi temanın hangisinin en güçlü faktör olduğunu da göstermemektedir. Temaların tablo sırası önem sıralaması değildir ve görüşme anlatılarından tema frekansı yayımlanmamıştır.
Çalışma bütün kadınların sadakate, korkuya veya duygusal baskıya aynı biçimde tepki vereceğini göstermemektedir. Yazarların sonuçları Endonezya yerel yönetimlerinin kolektivist, hiyerarşik ve erkek egemen olarak tartışılan belirli örgütsel bağlamına dayanmaktadır.
Çalışma sessizliğin etik olarak doğru olduğunu savunmamaktadır. Rasyonel eylem teorisi kullanılarak sessizliğin neden kişi açısından kendini koruyan seçenek gibi görünebildiği açıklanmaktadır.
Çalışmanın desteklediği başlıca sonuçlar
| Kaynak-destekli sonuç | Doğru yorum |
|---|---|
| Grup uyumuna verilen önem ihbar tereddüdüyle ilişkilendirilmiştir. | Nitel tema; bütün kadınlara genellenemez. |
| Üstlere ve çalışma arkadaşlarına sadakat sessizliği destekleyebilir. | Görüşme anlatılarındaki ilişkisel yükümlülük yorumudur. |
| Yanlış davrananın kötü niyetli olmadığına inanmak bildirim isteğini azaltabilir. | Algılanan niyet ve sorumluluk yorumuna dayalı temadır. |
| Ekonomik konum ve iş gelirine olan ihtiyaç risk hesabını etkileyebilir. | Kaynak terminolojisi finansal bağımsızlık/bağımlılık konusunda tam tutarlı değildir. |
| Mesleki misilleme korkusu bildirim davranışını baskılayabilir. | Nitel anlatılardaki güç ve zorlamaya ilişkin temadır. |
| Korku, suçluluk ve empati etik kararın duygusal maliyetini artırabilir. | Psikometrik ölçüm yapılmamıştır. |
| Otoriteyi sorgulamaya yönelik düşük özgüven sessizliğe katkıda bulunabilir. | Kaynakta “insecurity” teması altında yorumlanmıştır. |
Çalışmanın güçlü yönü nedir?
Çalışmanın güçlü yönü, toplumsal cinsiyet ve ihbar davranışı arasındaki ilişkiyi yalnız “kadın mı erkek mi daha fazla bildiriyor?” sorusuna indirgememesidir. Araştırma, davranış kararının sosyal yükümlülükler, örgüt hiyerarşisi, duygusal ilişkiler, algılanan niyet ve kişisel güvenlik hesabı içinde nasıl oluşabileceğini ayrıntılı nitel anlatılarla tartışmaktadır.
Emekli kamu görevlilerinin kullanılması ayrıca aktif kurumsal baskıdan uzakta geriye dönük değerlendirme yapabilme olanağı sunmaktadır. Bununla birlikte aynı özellik güncel çalışan deneyimlerinin doğrudan temsil edilmemesi sorununu da beraberinde getirir.
Çalışmanın temel sınırlılıkları
Küçük ve amaçlı örneklem: Araştırma yalnız yedi emekli kamu görevlisine dayanmaktadır; sonuçlar istatistiksel temsil iddiası taşımaz.
Geriye dönük anlatılar: Katılımcılar geçmişte yaşanan olayları hatırlamaktadır. Bu nedenle anlatılar güncel çalışanların mevcut koşullarını tam olarak yansıtmayabilir.
Katılımcı cinsiyetinin açık raporlanmaması: Yöntem bölümünde yedi emekli kamu görevlisinin cinsiyeti verilmemiştir. Buna rağmen bazı tartışma ifadeleri “çalışmamızdaki kadınlar” biçimindedir. Bu nedenle görüşmeciler ile analiz edilen kadın çalışanların aynı grup olduğu varsayılmamalıdır.
Tek kurumsal bağlam: Çalışma Endonezya yerel yönetimlerine odaklanmaktadır. Özel sektör, başka ülkeler veya farklı bürokratik sistemler aynı toplumsal ve örgütsel dinamikleri taşımayabilir.
Nicel ağırlık ölçümü yok: Yedi temanın karar üzerinde ne kadar etkili olduğu, hangi temanın daha yaygın olduğu veya birbirleriyle hangi istatistiksel büyüklükte ilişkili olduğu ölçülmemiştir.
Erkeklerle doğrudan karşılaştırma yok: Çalışmanın temel odağı kadınlara ilişkin toplumsal cinsiyet dinamikleridir. Erkek çalışanların benzer koşullardaki deneyimleri sistematik karşılaştırma grubu olarak incelenmemiştir.
Member checking açıklığı: Kaynak ön bulguların “colleagues” ile paylaşıldığını belirtmekte, fakat bu kişilerin özgün görüşmeciler olup olmadığını açıklamamaktadır.
Gelecek araştırmalar için öneriler
Kaynak, aktif olarak görev yapan kamu çalışanlarının da gelecekte araştırmaya dahil edilmesini önermektedir. Böylece geçmiş deneyimlere dayalı emekli görüşleriyle güncel kurum deneyimleri karşılaştırılabilir.
Ayrıca anket veya deneysel tasarımların kullanılması, bu nitel çalışmada belirlenen psikolojik ve sosyo-kültürel temaların daha geniş örneklemlerde ne ölçüde görüldüğünü incelemeye olanak sağlayabilir.
Farklı kurumsal ve kültürel bağlamlarda karşılaştırmalı çalışmalar yapılması, Endonezya yerel yönetimlerinde belirlenen temaların başka ülkelerde veya özel sektörde de ortaya çıkıp çıkmadığını değerlendirmek açısından önemlidir.
Kaynak son olarak erkeklerin ve farklı toplumsal cinsiyet kimliklerinin ihbar sistemlerindeki deneyimlerinin de karşılaştırmalı biçimde araştırılmasını önermektedir.
Kaynak ve Yöntem Notu
Özgün çalışma: Feminisms and Gendered Dynamics of Whistleblowing: How Organisational Culture Shapes Women’s Ethical Decisions.
Yazar: Ach Maulidi.
Yazar sırası: Tek yazarlı çalışmadır.
Eş katkı: Tek yazarlı çalışma olduğu için eş katkı durumu uygulanabilir değildir.
Sorumlu yazar: Ach Maulidi; kaynak PDF'de yazar adı yanında sorumlu yazar işareti ve kurumsal e-posta bilgisi bulunmaktadır.
Kurum: Department of Accounting, Faculty of Business and Economics, Universitas Surabaya, Surabaya, Indonesia.
Dergi: Accounting Analysis Journal.
Yayımlayıcı: UNNES; derginin resmî kurumsal bilgisinde Department of Accounting, Faculty of Economics and Business, Universitas Negeri Semarang ile Ikatan Akuntan Indonesia Tingkat Pusat iş birliği belirtilmektedir.
Cilt / sayı / sayfalar: Volume 14, Number 3, 202–213.
Sayı yılı: 2025.
Makale DOI: 10.15294/aaj.v14i3.21255.
Makale kimliği: Article ID 21255.
Gönderim tarihi: 11 Şubat 2025.
Revizyon tarihi: 17 Mart 2025.
Kabul tarihi: 11 Mart 2026.
Makaleye özgü yayın tarihi: 31 Mart 2026.
Bibliyografik tarih notu: Makale Volume 14, Number 3 (2025) içinde yer almaktadır. Resmî sayı metadata kaydı sayıyı 5 Kasım 2025 tarihinde yayımlanmış gösterirken, makale geçmişi 11 Mart 2026 kabul ve 31 Mart 2026 yayın tarihlerini vermektedir. Bu kronoloji kaynaklar arasında metadata uyumsuzluğu oluşturur; Verianla makaleye özgü 31 Mart 2026 yayın tarihini ayrı, sayı yılını 2025 olarak ayrı tutmuştur.
Kaynak türü: Nitel, keşfedici, yarı yapılandırılmış görüşme temelli ampirik araştırma makalesi.
Hakemlik: Accounting Analysis Journal hakemli bir bilimsel dergidir. Resmî dergi politikasına göre araştırma makaleleri en az iki uzman tarafından double-blind peer review sürecinden geçirilmektedir.
Preprint durumu: Kaynak PDF ve resmî makale metadata kaydında bu çalışma için ayrı bir preprint sürümü belirtilmemektedir.
Lisans: Creative Commons Attribution 4.0 International, CC BY 4.0.
Finansman: Kaynak makalede ayrı bir finansman beyanı görünmemektedir.
Çıkar çatışması: Kaynak makalede ayrı bir çıkar çatışması beyanı görünmemektedir.
Veri erişilebilirliği: Kaynak makalede ayrı bir veri erişilebilirliği beyanı görünmemektedir.
CRediT / yazar katkıları: Kaynak makalede ayrı bir CRediT katkı bölümü bulunmamaktadır.
Etik ve bilgilendirilmiş onam: Yöntem bölümünde tüm katılımcılardan görüşme öncesinde bilgilendirilmiş onam alındığı, katılımın gönüllü olduğu, çekilme haklarının açıklandığı, yanıtların anonimleştirildiği ve kimlik belirleyebilecek ayrıntıların çıkarıldığı belirtilmektedir. Kaynak ayrı bir etik kurul adı veya onay numarası raporlamamaktadır.
Örneklem: Endonezya yerel yönetimlerinde görev yapmış yedi emekli kamu görevlisi.
Örnekleme yöntemi: Purposive sampling, yani amaçlı örnekleme.
Veri toplama yöntemi: Derinlemesine yarı yapılandırılmış görüşmeler ve açık uçlu sorular.
Veri analiz yöntemi: Nitel veri analizi; veri yoğunlaştırma, veri gösterimi ve sonuç çıkarma; tematik analiz; açık kodlama, eksenel kodlama ve seçici kodlama.
Refleksivite: Kaynak yorumların katılımcı deneyimlerinde temellendirilmesi amacıyla refleksif yaklaşım kullanıldığını belirtmektedir.
Member checking notu: Kaynak güvenilirliği artırmak amacıyla “member checking” yapıldığını yazmakta, fakat uygulamayı ön bulguların “colleagues” ile paylaşılması olarak açıklamaktadır. Bu kişilerin araştırmanın yedi görüşmecisi olup olmadığı açık değildir.
Katılımcı cinsiyeti notu: Yöntem bölümünde yedi emekli kamu görevlisinin cinsiyet dağılımı verilmemektedir. Bu nedenle bütün görüşmecilerin kadın olduğu varsayılmamıştır.
Temel bulgular: Grup odaklı düşünme, karşılıklılık ve sadakat, algılanan masumiyet, finansal bağımsızlık olarak adlandırılan ekonomik konum teması, zorlamaya karşı kırılganlık, duygusal karar verme ve güvensizlik.
Finansal tema terminoloji notu: Kaynak özeti “financial dependence”, Tablo 1 “Financial Independence” ifadesini kullanmaktadır. Ayrıntılı sonuç anlatımı ise kadınların işlerinin hanenin birincil gelir kaynağı olmaması, eş/aile finansmanına dayanabilmeleri ve işyerinde risk alma teşviklerinin düşük algılanması üzerine kuruludur. Bu ifadeler tek ve kesin bir ekonomik kavrama sessizce dönüştürülmemiştir.
İstatistik/formül durumu: Çalışma nitel araştırmadır. p değeri, regresyon, güven aralığı, etki büyüklüğü veya temaların yaygınlığını gösteren nicel karşılaştırma raporlamamaktadır. Kaynakta merkezi matematiksel formül bulunmamaktadır.
Nedensellik sınırı: Yedi tema, görüşme anlatılarından oluşturulmuş nitel açıklayıcı temalardır. Temalar ile ihbar davranışı arasında nicel nedensellik katsayısı hesaplanmamıştır.
Genellenebilirlik sınırı: Küçük amaçlı örneklem, emekli kamu görevlilerinin geriye dönük anlatıları ve Endonezya yerel yönetimi bağlamı nedeniyle bulgular bütün kadın çalışanlara, bütün kamu kurumlarına veya başka ülkelere otomatik olarak genellenemez.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir