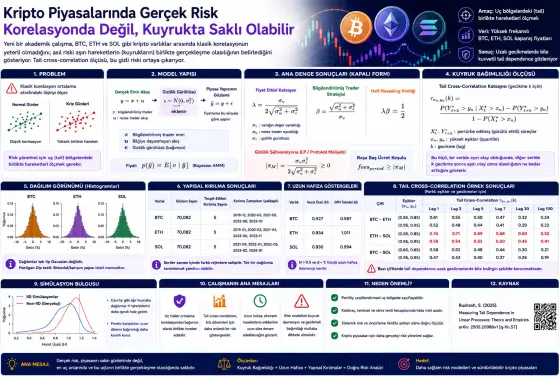
05/06/2026Veri Anla Bu yazı, finansal zaman serilerinde uç risklerin ve aşırı birlikte hareketlerin nasıl ölçülebileceğini inceleyen istatistiksel bir çalışmadan hazırlanmıştır. İncelenen çalışma, Measuring Tail Dependence in Linear Processes: Theory and Empirics başlığını taşımaktadır. Daha fazla gör
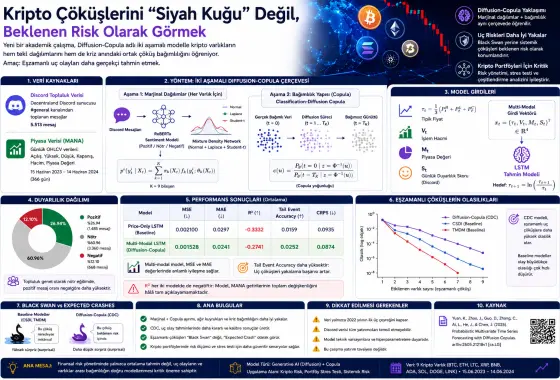
05/06/2026Veri Anla Bu yazı, finansal zaman serilerinde özellikle kriz ve uç riskleri daha doğru tahmin etmeyi amaçlayan bir yapay zekâ çalışmasından hazırlanmıştır. İncelenen çalışma, Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas başlığını taşımaktadır ve finansal yapay zekâ alanındaki bir ICLR workshop çalışması olarak sunulmuştur. Daha fazla gör
Cookie preferences
Your experience on this site will be improved by allowing cookies Cookie Policy
Tercihleri özelleştir
Your experience on this site will be improved by allowing cookies