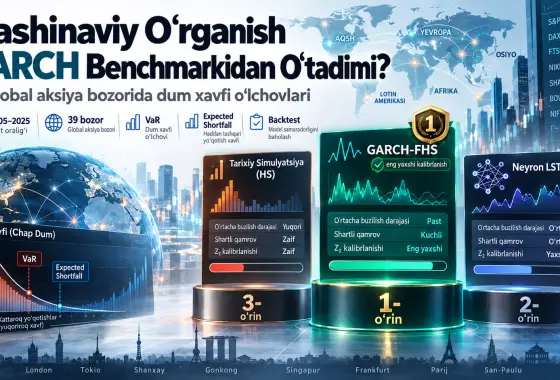
24/10/2026Veri Anla Filtrlangan tarixiy simulyatsiya (Filtered Historical Simulation, FHS) daromadlarning shartli volatilligini GARCH(1,1) bilan filtrlab, soʻng standartlashtirilgan empirik qoldiqlarning dum taqsimotidan Xavf ostidagi qiymat (Value-at-Risk, VaR) va kutilayotgan yoʻqotish (Expected Shortfall, ES)ni hosil qiladigan shartli bozor xavfi usulidir. Ko‘proq ko‘rish
Cookie sozlamalari
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi. Cookie-fayllar siyosati
Sozlamalarni moslashtirish
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi.