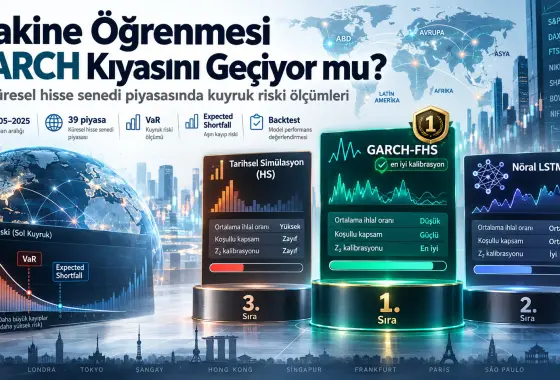
24/10/2026Veri Anla Filtrelenmiş tarihsel simülasyon (Filtered Historical Simulation, FHS), getirilerin koşullu volatilitesini GARCH(1,1) ile filtreleyen ve ardından standartlaştırılmış ampirik artıkların kuyruk dağılımından Riske Maruz Değer (Value-at-Risk, VaR) ile beklenen kayıp (Expected Shortfall, ES) üreten koşullu bir piyasa riski yöntemidir. Daha fazla gör
Cookie preferences
Your experience on this site will be improved by allowing cookies Cookie Policy
Tercihleri özelleştir
Your experience on this site will be improved by allowing cookies