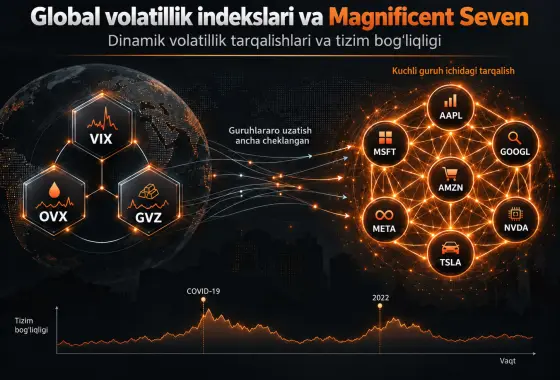
14/10/2026Veri Anla Vaqt boʻyicha oʻzgaruvchan parametrli VAR bogʻliqlik doirasi (Time-Varying Parameter Vector Autoregression, TVP-VAR) moliyaviy tizimdagi oʻzgaruvchilar oʻrtasida shok uzatilishining koʻlami, yoʻnalishi va vaqt davomida oʻzgarishini Umumlashtirilgan Prognoz Xatosi Dispersiyasi Dekompozitsiyasi (Generalized Forecast Error Variance Decomposition, GFEVD) orqali oʻlchaydigan dinamik ekonometrik usuldir. Ko‘proq ko‘rish
Cookie sozlamalari
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi. Cookie-fayllar siyosati
Sozlamalarni moslashtirish
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi.