


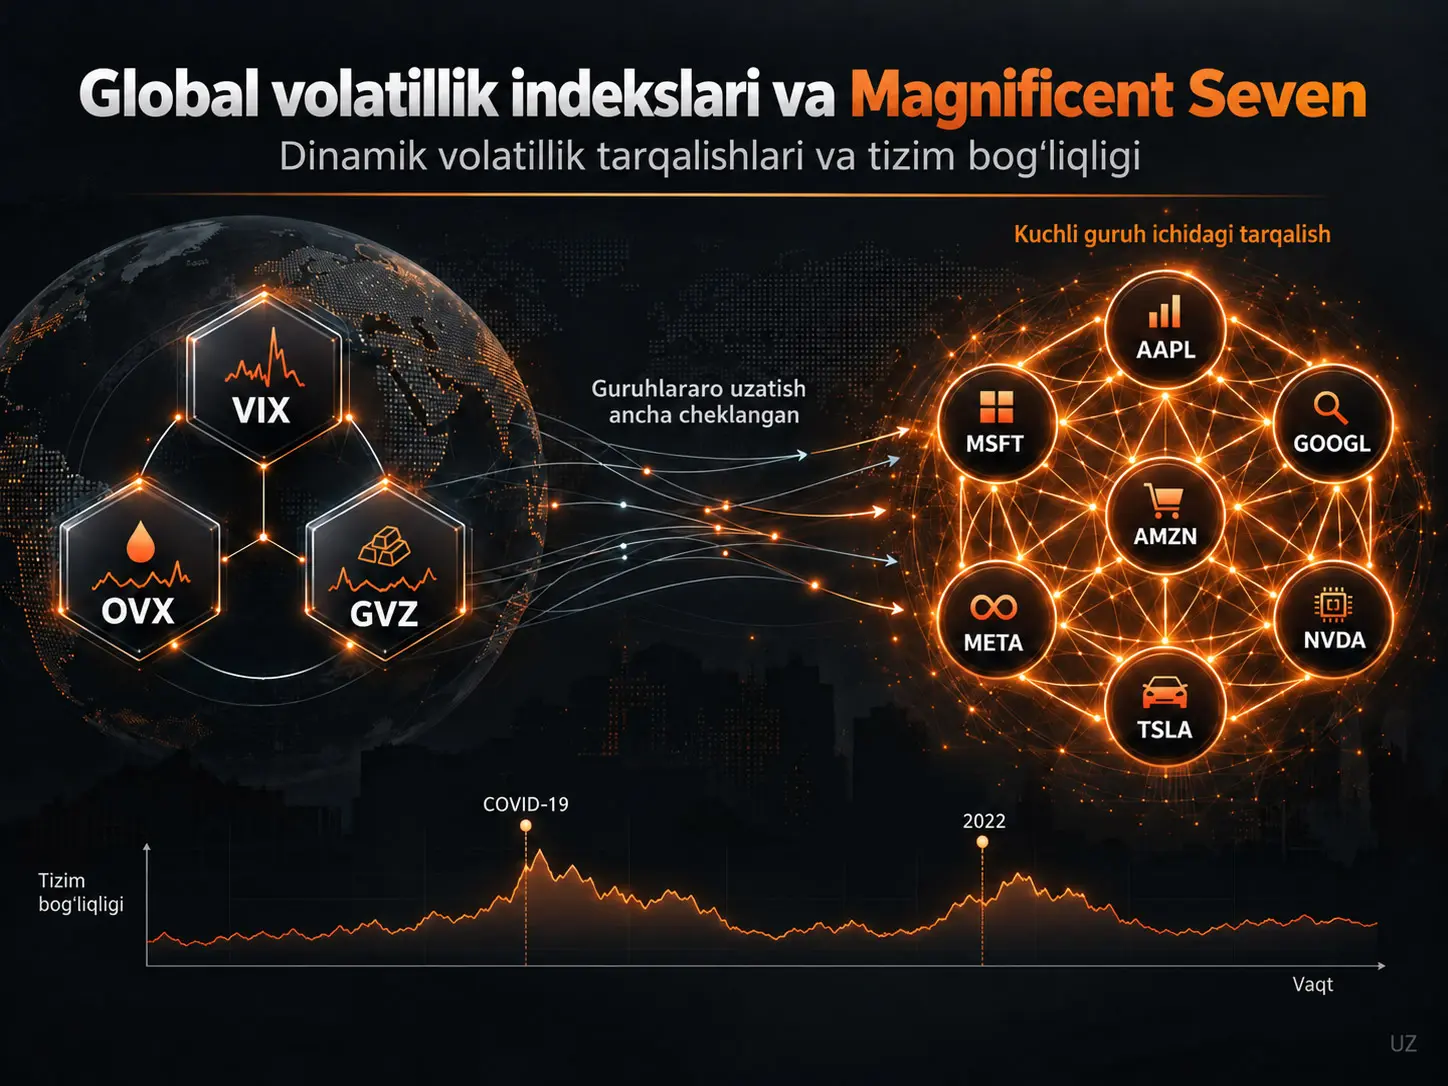
Vaqt boʻyicha oʻzgaruvchan parametrli VAR bogʻliqlik doirasi (Time-Varying Parameter Vector Autoregression, TVP-VAR), moliyaviy tizimdagi oʻzgaruvchilar oʻrtasida shok uzatilishining koʻlami, yoʻnalishi va vaqt davomida oʻzgarishini Umumlashtirilgan Prognoz Xatosi Dispersiyasi Dekompozitsiyasi (Generalized Forecast Error Variance Decomposition, GFEVD) orqali oʻlchaydigan dinamik ekonometrik usuldir. Havva Koç tadqiqoti 22 may 2012–25 iyun 2026 davridagi 3538 ta umumiy kunlik kuzatuvdan foydalanib, VIX, OVX va GVZ volatillik indekslari hamda Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta va Tesla’dan iborat Magnificent Seven kompaniyalarining volatillik bogʻliqligini oʻrganadi. Asosiy TVP-VAR natijasida tizim boʻyicha Total Connectedness Index (TCI) %32.76, tuzatilgan TCI esa %36.40 ni tashkil etadi. Bunga qarama-qarshi ravishda, ikki iqtisodiy guruh oʻrtasidagi external TCI atigi %6.15 ni tashkil etadi. Bu farq umumiy bogʻliqlikning asosiy manbai global volatillik indekslaridan texnologiya kompaniyalariga oʻtadigan shoklar emas, balki Magnificent Seven kompaniyalari oʻzaro volatillik tarqalishi ekanini koʻrsatadi.
Sof yoʻnalishli bogʻliqlikda Apple (+32.45), Meta (+25.85) va Amazon (+6.72) toʻliq tanlanma oʻrtachasida asosiy sof volatillik uzatuvchilaridir. Microsoft (−22.03), NVIDIA (−20.41) va Alphabet (−14.05) esa aniq sof qabul qiluvchilardir. Volatillik uzatilishi tuzilmasi doimiy emas: umumiy bogʻliqlik COVID-19 davrida keskin oshgan; guruhlararo external TCI toʻliq tanlanmada oʻrtacha %6.15 boʻlsa-da, taxminan %1.10 dan %19.19 gacha oʻzgargan. 2022 yil Rossiya–Ukraina urushi va pul-kredit siyosatini qat’iylashtirish davrida external TCI ning davr boʻyicha oʻrtachasi %11.19 bilan koʻrib chiqilgan rejimlar ichida eng yuqori darajaga chiqqan.
Bu natijalarni sababiy moliyaviy tarmoq xaritasi sifatida talqin qilish mumkin emas. TVP-VAR bogʻliqlik oʻlchovlari bir oʻzgaruvchining prognoz xatosi dispersiyasi boshqa oʻzgaruvchilardan keladigan shoklar bilan qay darajada bogʻliqligini koʻrsatadi; muayyan iqtisodiy kanal strukturaviy sabab ekanini isbotlamaydi. Bundan tashqari, VIX Magnificent Seven’dan mutlaqo mustaqil tashqi shok emas; ushbu kompaniyalarning S&P 500 tarkibidagi katta ulushi sababli ikki tomon oʻrtasida strukturaviy bozor ustma-ustligi mavjud.
Tadqiqotning asosiy muammosi
Moliya bozorlarida noaniqlik faqat bitta manbadan kelib chiqmaydi. Aksiyalar bozoridagi kutilayotgan volatillik VIX, neft bozoridagi kutilayotgan volatillik OVX, oltin bozoridagi kutilayotgan volatillik esa GVZ orqali kuzatilishi mumkin. Ushbu uch indeks turli iqtisodiy xavf manbalarini ifodalaydi: umumiy aksiyalar bozori xavfi, energetika bozori noaniqligi va xavfsiz boshpana/qimmatbaho metall noaniqligi.
Magnificent Seven kompaniyalari Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta va Tesla’dan iborat yirik, texnologiyaga yoʻnaltirilgan kompaniyalar guruhidir. Ularning sun’iy intellekt, bulutli hisoblash, yarimoʻtkazgichlar, raqamli platformalar, elektron uskunalar va elektr transport vositalari kabi iqtisodiy hamda texnologik jihatdan oʻzaro bogʻlangan sohalarda faoliyat yuritishi, shuningdek, katta bozor kapitallashuvi va aksiyalar indekslaridagi yuqori ulushlarga ega boʻlishi, ushbu kompaniyalardan birida yuzaga kelgan volatillik shokining boshqa kompaniyalar bilan birga qayta narxlanishiga imkon beradi.
Tadqiqot muammosi faqat “VIX texnologiya aksiyalariga ta’sir qiladimi?” degan savol emas. Asosiyroq savol shunday: tizim boʻyicha volatillik bogʻliqligining katta qismi haqiqatan VIX, OVX va GVZ kabi global xavf koʻrsatkichlaridan Magnificent Seven’ga keladimi yoki umumiy tarmoqni Magnificent Seven kompaniyalarining oʻzaro bogʻlanishlari harakatga keltiradimi?
Moliyaviy Volatillik Bogʻliqligi Nimani Oʻlchaydi?
Moliyaviy volatillik bogʻliqligi bir oʻzgaruvchidagi oldindan aytib boʻlmaydigan volatillik harakatlarining tizimdagi boshqa oʻzgaruvchilarning prognoz xatosi dispersiyasiga qay darajada hissa qoʻshishini va bu uzatilish qaysi yoʻnalishda yuz berishini oʻlchaydi. TVP-VAR/GFEVD doirasida yuqori bogʻliqlik oʻzgaruvchilar volatillik dinamikasining katta qismi bir-birining shoklari bilan bogʻlanganini; past bogʻliqlik esa oʻzgaruvchilarning oʻz shoklari nisbatan ustun boʻlib qolishini anglatadi. Bu oʻlchov strukturaviy sababiylik emas.
Tadqiqotdagi adabiyot boʻshligʻi
Avvalgi volatillik tarqalishi adabiyotlari VIX, neft volatilligi, oltin volatilligi, sektorlar, mamlakatlar va turli aktiv sinflari oʻrtasida bogʻliqlik mavjudligini koʻrsatgan. Biroq VIX, OVX va GVZ bir modelda qatnashib, ularning Magnificent Seven kompaniyalarining har biri bilan dinamik bogʻliqligi birgalikda oʻrganilgan kompaniya darajasidagi dalillar cheklangan.
Bundan tashqari, standart connectedness tadqiqotlarida umumiy bogʻliqlik koʻrsatkichi koʻpincha asosiy natija sifatida ishlatiladi. Ammo umumiy TCI ning yuqori boʻlishi global volatillik indekslari bilan Magnificent Seven oʻrtasidagi kesishma uzatilish yuqori degani emas. Xuddi shu umumiy TCI tizimdagi bitta guruh ichidagi kuchli oʻzaro ta’sirdan ham kelib chiqishi mumkin. Manba tadqiqotning muhim metodologik hissasi ushbu ikki imkoniyatni bir-biridan ajratishidir.
Tadqiqot savollari
- Tizim boʻyicha volatillik bogʻliqligi darajasi qanday va bu bogʻliqlikni guruh ichidagi yoki guruhlararo uzatilish harakatga keltiradimi?
- Umumiy va guruhlararo volatillik bogʻliqligi vaqt davomida, ayniqsa yuqori bozor stressi davrlarida qanday oʻzgaradi?
- VIX, OVX, GVZ va Magnificent Seven kompaniyalaridan qaysilari sof volatillik uzatuvchi, qaysilari sof qabul qiluvchi va bu rollar vaqt oʻtishi bilan qanday oʻzgaradi?
- Global volatillik indekslari bilan alohida Magnificent Seven kompaniyalari oʻrtasidagi juft volatillik uzatilishining yoʻnalishi va koʻlami turli bozor sharoitlarida qanday oʻzgaradi?
VIX, OVX va GVZ nimani ifodalaydi?
| Indeks | Ifodalaydigan soha | Tadqiqotdagi iqtisodiy roli |
|---|---|---|
| VIX | S&P 500 opsionlaridan hosil qilingan kutilayotgan aksiyalar bozori volatilligi | Umumiy aksiyalar bozori noaniqligi va xavfni idrok etish |
| OVX | Xom neft bozorining opsion-implied volatilligi | Energiya xarajatlari, neft bozori va inflyatsiya kutilmalari bilan bogʻliq noaniqlik |
| GVZ | Oltin bozorining opsion-implied volatilligi | Global xavfga moyillik, xavfsiz boshpana xatti-harakati va oltin bozori noaniqligi |
OVX ning texnologiya kompaniyalari bilan aloqasi faqat an’anaviy neft iste’moli nuqtai nazaridan koʻrib chiqilmaydi. Manba tadqiqot sun’iy intellekt, bulutli hisoblash va yirik ma’lumotlar markazlarining ortib borayotgan energiya ehtiyoji energiya xarajatlari noaniqligini texnologiya kompaniyalari uchun iqtisodiy jihatdan yanada dolzarb qilishi mumkinligini muhokama qiladi. GVZ esa global xavfni idrok etish hamda oltinning elektronika va yarimoʻtkazgich uskunalarida ishlatiladigan metall ekani sababli boshqa bir noaniqlik kanalini ifodalaydi.
Magnificent Seven nega alohida-alohida modellashtirilgan?
Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta va Tesla bir xil hajm, daromad tuzilmasi yoki biznes modeliga ega boʻlgan bir jinsli kompaniyalar emas. Shuning uchun barcha yirik texnologiya aksiyalarini bitta indeksga birlashtirish kompaniya darajasidagi uzatuvchi/qabul qiluvchi rollarni yashirishi mumkin. Tadqiqot shu sababli har bir kompaniyani modelga alohida oʻzgaruvchi sifatida kiritadi.
Ma’lumotlar toʻplami
Tanlanma 22 may 2012–25 iyun 2026 davrini qamrab oladi. Boshlanish sanasining asosiy sababi Meta Platforms 2012 yil may oyida ommaviy savdoga chiqqani va barcha oʻzgaruvchilar uchun umumiy kuzatuv davri shakllantirilganidir. Qatorlar sana boʻyicha moslashtirilgan va faqat barcha oʻzgaruvchilar bir vaqtning oʻzida kuzatilishi mumkin boʻlgan umumiy savdo kunlari saqlab qolingan.
Ushbu jarayon natijasida har bir oʻzgaruvchi uchun 3538 kunlik kuzatuvdan iborat muvozanatlangan ma’lumotlar toʻplami olingan. VIX, OVX va GVZ ma’lumotlari CBOE Global Markets tarixiy ma’lumot manbalaridan; Magnificent Seven kompaniyalarining split-adjusted yopilish narxlari esa Investing.com’dan olingan.
Xom narxlardan volatillik qatoriga oʻtish
Har bir oʻzgaruvchi uchun avval kunlik logarifmik daromad hisoblangan:
\[ r_{i,t}=100\times \ln\left(\frac{P_{i,t}}{P_{i,t-1}}\right) \]
Bu yerda \(P_{i,t}\) oʻzgaruvchi \(i\) ning \(t\) kundagi yopilish qiymatini; \(P_{i,t-1}\) oldingi savdo kunidagi qiymatini; \(r_{i,t}\) esa foiz koʻlamidagi kunlik logarifmik oʻzgarishni bildiradi.
Keyin kunlik volatillik koʻrsatkichi:
\[ VOL_{i,t}=r_{i,t}^{2} \]
koʻrinishida tuzilgan. Aksiya narxlari uchun bu qiymat kunlik close-to-close narx volatilligini ifodalaydi.
VIX, OVX va GVZ boʻyicha muhim farq mavjud. Ushbu indekslarning oʻzi allaqachon opsion bozoridan hosil qilingan implied volatility koʻrsatkichlaridir. Shu sababli \(r_{i,t}^{2}\), VIX ifodalaydigan S&P 500 uchun yangi realized volatility bahosi emas. Tadqiqotda VIX, OVX va GVZ ning kunlik implied-volatility indeks oʻzgarishlari koʻlamini Magnificent Seven aksiyalari volatilligi bilan umumiy transformatsiya doirasida tahlil qilish maqsadida foydalaniladi.
Tavsiflovchi ma’lumotlar tuzilmasi
Barcha volatillik qatorlari oʻngga qiyshaygan va qalin dumli taqsimotlarni koʻrsatadi. Jarque–Bera testlari barcha qatorlarda normallik nol gipotezasini %1 darajada rad etgan; weighted Ljung–Box Q(10) natijalari esa barcha qatorlarda sezilarli ketma-ket korrelyatsiyani koʻrsatgan. Ushbu xususiyatlar moliyaviy volatillik qatorlarida tez-tez uchraydigan ekstremal kuzatuvlar va volatility clustering xatti-harakati bilan mos keladi.
Qatorlar oʻrtasidagi oddiy bir vaqtdagi Pearson korrelyatsiyalari nisbatan past. Texnologiya aksiyalari ichida eng yuqori korrelyatsiya Alphabet–Microsoft oʻrtasida 0.473. Microsoft–NVIDIA 0.363 va Amazon–Apple 0.308 qiymatga ega. Barcha korrelyatsiyalarning 0.50 dan past boʻlishi oddiy bir vaqtdagi korrelyatsiya dinamik yoʻnalishli shok uzatilishining barchasini koʻrsatmasligini anglatadi.
Statsionarlik
ADF va Elliott–Rothenberg–Stock Point Optimal testlari barcha volatillik qatorlarida birlik ildiz nol gipotezasini %5 darajada rad etgan. VIX, OVX, GVZ va Magnificent Seven volatillik qatorlarining barchasi daraja qiymatlarida statsionar, ya’ni \(I(0)\), deb baholangan. Shu tariqa TVP-VAR bogʻliqlik tahlilining asosiy statsionarlik sharti bajarilgan.
Tadqiqot Usuli va Natijalari
TVP-VAR holat-fazo modeli
TVP-VAR modelining kuzatuv tenglamasi manbada quyidagicha ta’riflangan:
\[ y_t=A_tz_{t-1}+\varepsilon_t, \qquad \varepsilon_t|\Omega_{t-1}\sim N(0,\Sigma_t) \tag{1} \]
\(y_t\) tizimdagi oʻzgaruvchilarning \(m\times1\) vektoridir. \(z_{t-1}\) kechiktirilgan endogen oʻzgaruvchilarning yigʻilgan \(mp\times1\) vektoridir. \(A_t\) vaqt davomida oʻzgarishiga ruxsat berilgan koeffitsiyent matritsasidir. \(\varepsilon_t\) davriy xato vektorini; \(\Sigma_t\) vaqt boʻyicha oʻzgaruvchan xato dispersiya–kovariatsiya matritsasini; \(\Omega_{t-1}\) esa \(t-1\) davrigacha mavjud axborot toʻplamini bildiradi.
Vaqt boʻyicha oʻzgaruvchan koeffitsiyentlar evolyutsiyasi:
\[ vec(A_t)=vec(A_{t-1})+\xi_t, \qquad \xi_t|\Omega_{t-1}\sim N(0,\Xi_t) \tag{2} \]
koʻrinishidadir. \(vec(A_t)\) koeffitsiyent matritsasining vektorlashtirilgan koʻrinishi; \(\xi_t\) koeffitsiyentlardagi vaqt oʻzgarishini boshqaruvchi holat xatosi, \(\Xi_t\) esa ushbu holat xatosining dispersiya–kovariatsiya matritsasidir. Bu tuzilma bitta doimiy VAR koeffitsiyentlar toʻplami oʻrniga volatillik uzatilishi mexanizmining inqirozlar, strukturaviy uzilishlar va turli bozor rejimlarida oʻzgarishiga imkon beradi.
Umumlashtirilgan prognoz xatosi dispersiyasi dekompozitsiyasi
GFEVD oʻzgaruvchining kelajakdagi prognoz xatosi dispersiyasining qanchasi oʻz shoklari va qanchasi tizimdagi boshqa oʻzgaruvchilardan keladigan shoklar bilan izohlanishini hisoblaydi. Manba notatsiyasida normallashtirilgan dispersiya ulushi:
\[ \widetilde{\phi}_{ij,t}(H)= \frac{ \sum_{t=1}^{H-1}\Psi_{ij,t}^{2} }{ \sum_{j=1}^{m}\sum_{t=1}^{H-1}\Psi_{ij,t}^{2} } \tag{3} \]
koʻrinishidadir. \(\Psi_{ij,t}(H)\) oʻzgaruvchi \(j\) dagi shokning oʻzgaruvchi \(i\) ga H-qadam oldinga umumlashtirilgan impulse-response ta’sirini ifodalaydi. Normallashtirilgan ulushlarning har bir qatori birga yigʻiladi. GFEVD ning muhim xususiyati Cholesky dekompozitsiyasidan farqli ravishda oʻzgaruvchilar tartibiga sezgir emasligidir.
TCI, TO, FROM, NET va NPDC Nimani Anglatadi?
TCI tizimdagi umumiy kesishma volatillik tarqalishining foizini; TO bir oʻzgaruvchi boshqa oʻzgaruvchilarga uzatgan volatillikni; FROM boshqalardan olgan volatillikni; NET uzatilgan va olingan volatillik oʻrtasidagi farqni; NPDC esa ikki oʻzgaruvchi oʻrtasidagi sof juft uzatilish yoʻnalishini oʻlchaydi. Musbat NET oʻzgaruvchini sof uzatuvchi, manfiy NET esa sof qabul qiluvchi sifatida tasniflaydi; NPDC ishorasi muayyan ikki oʻzgaruvchi oʻrtasidagi ustun uzatilish yoʻnalishini koʻrsatadi.
Total Connectedness Index
\[ C_t(H)= \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i,j=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 = \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{m}\times100 \tag{4} \]
TCI suratida turli oʻzgaruvchilar oʻrtasidagi off-diagonal dispersiya ulushlari mavjud. Maxrajda tizimning jami normallashtirilgan dispersiya ulushi joylashadi. TCI oshgani sari oʻzgaruvchi volatilligining faqat oʻz oʻtmish dinamikasi bilan izohlanadigan qismi nisbatan kamayadi va tizim ichidagi shok uzatilishining ahamiyati ortadi.
TO va FROM bogʻliqligi
\[ C_{i\rightarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ji,t}(H) }{ \sum_{j=1}^{m}\widetilde{\phi}_{ji,t}(H) } \times100 \tag{5} \]
TO oʻzgaruvchi \(i\) dan tizimdagi boshqa oʻzgaruvchilarga uzatilgan jami volatillik ulushini koʻrsatadi.
\[ C_{i\leftarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 \tag{6} \]
FROM oʻzgaruvchi \(i\) ning boshqa oʻzgaruvchilardan olgan jami volatillik ulushini koʻrsatadi.
NET bogʻliqligi
\[ C_{i,t} = C_{i\rightarrow j,t}(H) - C_{i\leftarrow j,t}(H) \tag{7} \]
NET musbat boʻlsa, oʻzgaruvchi tizimga olganidan koʻproq volatillik uzatadi. NET manfiy boʻlsa, tizimdan olgan volatilligi uzatganidan koʻproq boʻladi. Nolga yaqin NET qiymatlari uzatuvchi va qabul qiluvchi rollar taxminan muvozanatda ekanini koʻrsatadi.
NPDC: juft sof uzatilish
\[ NPDC_{ij}(H) = \left( \widetilde{\phi}_{ji,t}(H) - \widetilde{\phi}_{ij,t}(H) \right)\times100 \tag{8} \]
Musbat NPDC qiymati ustun sof uzatilish \(i\) dan \(j\) ga, manfiy qiymat esa \(j\) dan \(i\) ga ekanini koʻrsatadi. Mutlaq qiymat oshgan sari ikki oʻzgaruvchi oʻrtasidagi sof yoʻnalishli nomutanosiblik kuchayadi.
Guruh ichidagi va guruhlararo dekompozitsiya
Tadqiqot oʻnta oʻzgaruvchini ikki guruhga ajratgan. Birinchi guruh VIX, OVX va GVZ. Ikkinchi guruh Magnificent Seven’ning yetti kompaniyasidir. ConnectednessApproach paketidagi InternalConnectedness protsedurasi guruhlararo kataklarni nolga tenglab faqat guruh ichidagi uzatilishni; ExternalConnectedness protsedurasi esa guruh ichidagi kataklarni nolga tenglab faqat ikki guruh oʻrtasidagi uzatilishni hisoblaydi.
Bu amaldan keyin TCI, TO, FROM, NET va NPDC qayta hisoblanadi. Shunday qilib, “tizimning umumiy bogʻliqligi yuqori” degan ifoda “Magnificent Seven’ning oʻz ichki bogʻliqligi yuqori” va “global volatillik koʻrsatkichlari bilan kompaniyalar oʻrtasidagi bogʻliqlik yuqori” degan ikki alohida ilmiy savolga ajratilishi mumkin.
Model sozlamalari
| Band | Manbada ishlatilgan qiymat/usul |
|---|---|
| Dasturiy ta’minot | R, ConnectednessApproach package v1.0.4 |
| Lag tanlovi | VARselect; AIC, HQ, SC va FPE koʻrib chiqildi |
| Asosiy kechikish | \(p=1\), Schwarz Criterion boʻyicha parsimonik tanlov |
| GFEVD prognoz ufqi | \(H=10\) |
| Aprior tuzilma | BayesPrior |
| Forgetting factor | \(\kappa_1=0.99\) |
| Dispersiya forgetting factor | \(\kappa_2=0.99\) |
| Mustahkamlik ufqlari | \(H=5\), \(H=20\) |
| Muqobil lag | \(p=2\) |
| Muqobil usul | Diebold–Yilmaz rolling-window VAR |
| DY oynalari | 200 va 250 savdo kuni |
\(\kappa_1\) vaqt boʻyicha oʻzgaruvchan koeffitsiyent matritsasi qanchalik tez yangilanishini; \(\kappa_2\) esa dispersiya–kovariatsiya matritsasining vaqt boʻyicha evolyutsiyasini boshqaradi. Ikkalasining ham 0.99 kabi birga yaqin qiymatda boʻlishi parametrlarning davrlar oʻrtasida yanada bosqichma-bosqich yangilanishini ta’minlaydi.
Asosiy bogʻliqlik natijalari
Bazaviy TVP-VAR modelida TCI %32.76. Boshqacha aytganda, tizimdagi prognoz xatosi dispersiyasining taxminan uchdan biri oʻzgaruvchining oʻz shoklaridan emas, tizimdagi boshqa oʻzgaruvchilar bilan bogʻliq kesishma volatillik uzatilishidan kelib chiqadi. ConnectednessApproach chiqishidagi corrected TCI %36.40.
| Oʻzgaruvchi | Oʻz shokining ulushi (%) | FROM (%) | TO (%) | NET | Oʻrtacha rol |
|---|---|---|---|---|---|
| VIX | 77.89 | 22.11 | 21.00 | −1.11 | Sof qabul qiluvchi |
| OVX | 77.57 | 22.43 | 20.67 | −1.76 | Sof qabul qiluvchi |
| GVZ | 78.68 | 21.32 | 17.96 | −3.37 | Sof qabul qiluvchi |
| Amazon | 62.17 | 37.83 | 44.54 | +6.72 | Sof uzatuvchi |
| Apple | 67.62 | 32.38 | 64.83 | +32.45 | Eng kuchli sof uzatuvchi |
| Alphabet | 53.98 | 46.02 | 31.97 | −14.05 | Sof qabul qiluvchi |
| Meta | 72.77 | 27.23 | 53.08 | +25.85 | Kuchli sof uzatuvchi |
| Microsoft | 45.35 | 54.65 | 32.61 | −22.03 | Eng kuchli sof qabul qiluvchilardan |
| NVIDIA | 60.92 | 39.08 | 18.67 | −20.41 | Kuchli sof qabul qiluvchi |
| Tesla | 75.43 | 24.57 | 22.29 | −2.28 | Yengil sof qabul qiluvchi |
Tizim Boʻyicha Volatillik Bogʻliqligini Asosan Qaysi Guruh Harakatga Keltiradi?
Tadqiqotning asosiy natijasi shuki, tizim boʻyicha bogʻliqlik asosan Magnificent Seven kompaniyalarining oʻzaro volatillik tarqalishidan kelib chiqadi. Toʻliq tizim TCI %32.76 boʻlgan bir paytda VIX–OVX–GVZ guruhi bilan Magnificent Seven oʻrtasidagi external TCI atigi %6.15 ni tashkil etadi; shu sababli yuqori umumiy bogʻliqlikni “global volatillik indekslaridan texnologiya kompaniyalariga kuchli tashqi xavf uzatilishi” deb talqin qilish manba natijalaridan tashqariga chiqadi.
Vaqt davomida umumiy bogʻliqlik
Manbaning 1-rasmi TCI doimiy emasligini koʻrsatadi. Tanlanmaning dastlabki yillarida bogʻliqlik past–oʻrta darajalarda boʻlgan, 2018 yildan keyin oshgan va COVID-19 shoki paytida eng keskin choʻqqisiga yetgan. Mustahkamlik 7-jadvalida bazaviy TVP-VAR ning maksimal TCI qiymati %71.77 va choʻqqi sanasi 19 mart 2020 deb qayd etilgan.
COVID dan keyin bogʻliqlik pasaygan, 2022 yilda global inflyatsion bosimlar, pul-kredit siyosatining qat’iylashuvi va Rossiya–Ukraina urushi fonida yana kuchaygan. 2025 yilda tarif noaniqligi, neft boʻyicha kutilmalar va xavfsiz boshpanaga talab bilan birga yana bir oʻsish kuzatilgan.
Guruhlararo external connectedness
External TCI ning toʻliq tanlanma boʻyicha oʻrtachasi %6.15, corrected external TCI esa %6.83. Bu daraja toʻliq tizim TCI dan ancha past. Biroq external TCI taxminan %1.10–%19.19 oraligʻida harakat qilgani sababli oʻrtacha qiymatdan yolgʻiz foydalanish inqirozlarda yuzaga keladigan vaqtinchalik bogʻliqlik sakrashlarini yashirishi mumkin.
| Davr | Oʻrtacha external TCI (%) | Maksimum (%) | Choʻqqi sanasi |
|---|---|---|---|
| COVID dan oldin | 5.90 | 19.19 | 10 oktabr 2018 |
| COVID-19 | 7.48 | 18.02 | 23 mart 2020 |
| Rossiya–Ukraina va pul-kredit siyosatining qat’iylashuvi | 11.19 | 18.96 | 4 mart 2022 |
| AI kengayishi | 4.27 | 7.07 | 9 sentabr 2024 |
| Yaqin davrdagi tarif noaniqligi | 5.04 | 10.01 | 16 aprel 2025 |
Eng yuqori davriy oʻrtacha %11.19 bilan 2022 yil Rossiya–Ukraina urushi va pul-kredit siyosatini qat’iylashtirish davriga tegishli. Shu bilan birga, butun tanlanmadagi mutlaq external TCI choʻqqisi %19.19 bilan 10 oktabr 2018 ga toʻgʻri keladi. Bu farq “eng yuqori kunlik bogʻliqlik” va “rejimning oʻrtacha bogʻliqligi” bir xil tushuncha emasligini koʻrsatadi.
Sof uzatuvchilar va qabul qiluvchilar
Apple va Meta manba 3-rasmida uzoq davrlar davomida musbat NET hududlarida qoladi. Amazon ayrim davrlarda kuchli uzatuvchi holatiga oʻtadi. Microsoft, Alphabet va NVIDIA asosan manfiy NET hududida joylashadi. VIX, OVX, GVZ va Tesla esa nol atrofida yoʻnalishni tez-tez oʻzgartiradi.
Umumiy NET va faqat guruh ichidagi NET egri chiziqlarining bir-biriga yaqin harakat qilishi bu kompaniyalarning uzatuvchi/qabul qiluvchi rollarining katta qismi qarshi guruh bogʻlanishidan emas, balki oʻz guruhlari ichidagi munosabatlardan shakllanishini qoʻllab-quvvatlaydi.
VIX bilan Magnificent Seven oʻrtasidagi NPDC
VIX ning alohida kompaniyalar bilan uzatilish yoʻnalishi vaqt davomida doimiy emas. COVID-19 davrida VIX Apple, Meta va Amazon tomon ustun sof volatillik uzatuvchiga aylangan. Bunga qarshi ravishda Microsoft va NVIDIA ayrim davrlarda VIX tomon sof volatillik uzatgan. Alphabet va Tesla bilan bogʻlanishlarning yoʻnalishi ham tanlanma davomida oʻzgargan.
Shuning uchun “VIX har doim texnologiya aksiyalariga volatillik yuboradi” degan bir yoʻnalishli model manba tomonidan qoʻllab-quvvatlanmaydi. Tadqiqot koʻrsatgan tuzilma dinamik va ikki yoʻnalishlidir.
OVX bilan Magnificent Seven oʻrtasidagi NPDC
Neft implied-volatility indeksi OVX ning aloqalari ham kompaniya kesimida farq qiladi. OVX ayrim davrlarda Apple, Alphabet va Microsoft ga sof uzatuvchi boʻlsa, NVIDIA bilan yoʻnalish tez-tez oʻzgaradi. OVX–Amazon va OVX–Meta aloqalari koʻpincha nol atrofida qoladi, biroq qisqa musbat sakrashlarni koʻrsatadi. Ayrim davrlarda Tesla’dan OVX tomon ustun uzatilish kuzatilgan.
GVZ bilan Magnificent Seven oʻrtasidagi NPDC
GVZ ning Apple va Meta bilan bogʻlanishida, ayniqsa 2020 yildan keyingi ayrim davrlarda GVZ dan kompaniya tomon kuchli sof uzatilish kuzatilgan. GVZ–Amazon aloqasida 2020–2022 davrida manfiy qiymatlar ustun boʻlgan, keyingi davrlarda esa musbat qiymatlar kuchaygan. Alphabet, Microsoft va NVIDIA bilan yoʻnalish ham vaqt davomida oʻzgaradi. GVZ–Tesla aloqasi esa pastroq mutlaq NPDC va tez-tez yoʻnalish oʻzgarishini koʻrsatadi.
Qoʻshimcha A1-jadvaldagi tanlangan juft choʻqqilar
| Davr | Juft | Choʻqqi NPDC | Sana | Ustun yoʻnalish |
|---|---|---|---|---|
| Fevral 2020–dekabr 2021 | VIX–AAPL | 15.11 | 19 mart 2020 | VIX → Apple |
| Fevral 2020–dekabr 2021 | OVX–TSLA | 13.70 | 26 noyabr 2021 | Tesla → OVX |
| Fevral 2020–dekabr 2021 | GVZ–AAPL | 21.79 | 19 mart 2020 | GVZ → Apple |
| 24 fevral–31 dekabr 2022 | VIX–AMZN | 6.75 | 27 aprel 2022 | VIX → Amazon |
| 24 fevral–31 dekabr 2022 | OVX–GOOGL | 4.91 | 24 fevral 2022 | OVX → Alphabet |
| 24 fevral–31 dekabr 2022 | GVZ–MSFT | 15.01 | 4 mart 2022 | GVZ → Microsoft |
| 2023–2024 | VIX–NVDA | 10.34 | 5 avgust 2024 | NVIDIA → VIX |
| 2023–2024 | OVX–MSFT | 10.30 | 13 avgust 2024 | OVX → Microsoft |
| 2023–2024 | GVZ–AMZN | 8.62 | 8 noyabr 2024 | GVZ → Amazon |
| 2025–25 iyun 2026 | VIX–GOOGL | 8.49 | 9 aprel 2025 | Alphabet → VIX |
| 2025–25 iyun 2026 | OVX–GOOGL | 2.65 | 9 aprel 2025 | Alphabet → OVX |
| 2025–25 iyun 2026 | GVZ–AAPL | 10.63 | 16 aprel 2025 | GVZ → Apple |
Ushbu jadval ayni kompaniya turli davrlarda turli global volatillik indekslariga nisbatan uzatuvchi yoki qabul qiluvchi boʻlishi mumkinligini aniq koʻrsatadi. Shu sababli toʻliq tanlanma oʻrtachasi foydali boʻlsa-da, vaqt oʻlchovini yakka holda ifodalamaydi.
Oʻrtacha NPDC tarmogʻi
Manba 7-rasmida Apple eng katta sof uzatuvchi tugun sifatida koʻrinadi; undan keyin Meta va Amazon keladi. Kuchli uzatilish kanallarining muhim qismi Apple, Meta va Amazon’dan Microsoft, NVIDIA va Alphabet tomon yoʻnaladi. Microsoft va NVIDIA asosiy sof qabul qiluvchilardir. VIX, OVX, GVZ va Tesla nisbatan muvozanatli rollarga ega.
Tarmoq tuzilmasidagi eng kuchli chiziqlarning Magnificent Seven kompaniyalari orasida jamlanishi guruh dekompozitsiyasidan olingan “tizim bogʻliqligini asosan guruh ichidagi texnologiya kompaniyalari oʻzaro ta’siri harakatga keltiradi” degan natijani boshqa vizual darajada qoʻllab-quvvatlaydi.
VIX Ushbu Modelda Butunlay Tashqi Noaniqlik Shoki Sifatida Talqin Qilinishi Mumkinmi?
Yoʻq. VIX S&P 500 opsionlaridan hosil qilingani va Magnificent Seven kompaniyalari S&P 500 ning katta qismini tashkil etgani sababli VIX bilan ushbu kompaniyalar volatilligi oʻrtasida strukturaviy bozor ustma-ustligi mavjud. Shuning uchun aniqlangan bogʻliqlik faqat tashqaridan keladigan bozor qoʻrquvini emas, balki umumiy indeks harakatlari va kompaniyalardan bozor indeksiga qayta ta’sirni ham aks ettirishi mumkin; tadqiqot VIX ni sof va mutlaqo tashqi strukturaviy shok sifatida talqin qilmaydi.
Magnificent Seven ichidagi kuchli bogʻliqlik uchun muhokama qilingan ehtimoliy kanallar
Manba guruh ichidagi bogʻliqlikni bitta sabab bilan tushuntirib boʻlmasligini alohida ta’kidlaydi. Muhokama qilingan ehtimoliy mexanizmlardan biri kompaniyalarning foiz stavkasi, diskont stavkasi, investor kayfiyati va texnologiya sektori oʻsish kutilmalari kabi umumiy omillarga duch kelishidir.
Ikkinchi ehtimoliy kanal texnologiya ekotizimidagi komplementarlikdir. Sun’iy intellekt, yarimoʻtkazgichlar, bulutli hisoblash va ma’lumotlar markazlari oʻrtasidagi iqtisodiy aloqalar sababli bir kompaniyadagi oʻsish yoki investitsiya kutilmasi boshqa kompaniyalarda qayta narxlashni qoʻzgʻatishi mumkin. Manba, ayniqsa, NVIDIA ning AI infratuzilmasi va yarimoʻtkazgich ekotizimidagi markaziy oʻrni ayrim davrlarda kuzatilgan volatillik uzatilishi bilan mos boʻlishi mumkinligini muhokama qiladi.
Uchinchi kanal umumiy indeks a’zoligi va passiv investitsiya oqimlaridir. Yirik kompaniyalarning bir xil indekslarda yuqori ulushga ega boʻlishi ETF, indeks fondi va portfelni qayta muvozanatlash harakatlarining bir nechta aksiyaga bir vaqtning oʻzida ta’sir qilishiga imkon beradi.
Ushbu mexanizmlarning hech biri TVP-VAR natijalaridan strukturaviy ravishda isbotlangan emas. Manba ularni kuzatilgan connectedness tuzilmasiga mos iqtisodiy izohlar sifatida taqdim etadi.
Portfel nuqtai nazaridan ma’nosi
Magnificent Seven aksiyalarini bir portfelda birlashtirish kompaniyalar sonini oshirsa ham, kuchli guruh ichidagi connectedness sababli kutilganidan cheklanganroq diversifikatsiya berishi mumkin. Bu xavf, ayniqsa, umumiy bogʻliqlik oshadigan stress davrlarida muhimlashadi.
Global volatillik indekslari bilan Magnificent Seven oʻrtasidagi oʻrtacha cross-group connectedness nisbatan past boʻlishi turli xavf manbalariga duch keladigan aktivlar potensial diversifikatsiya yoki hedge qiymatiga ega boʻlishi mumkinligini koʻrsatadi. Biroq tadqiqot optimal portfel ulushi, minimal dispersiya portfeli, hedge ratio yoki real savdo strategiyasini hisoblamagan. Shuning uchun “ushbu aktiv albatta hedge” degan xulosa qoʻllab-quvvatlanmaydi.
Moliyaviy barqarorlik nuqtai nazaridan ma’nosi
Apple, Meta va Amazon kabi sof uzatuvchilarni kuzatish yirik texnologiya kompaniyalaridan kelib chiqadigan volatillik bosimlari tizimdagi boshqa kompaniyalarga qanday tarqalishini baholashga yordam berishi mumkin. Biroq tadqiqot muayyan tartibga soluvchi aralashuv zarur yoki samarali ekanini sinamagan. Siyosat nuqtai nazaridan chiqarilishi mumkin boʻlgan cheklanganroq xulosa yirik texnologiya kompaniyalaridagi konsentratsiya xavfi va dinamik bogʻliqlikni klassik bozor xavfi koʻrsatkichlari bilan birga kuzatish foydali boʻlishi mumkinligidir.
Mustahkamlik tahlili
| Spetsifikatsiya | Oʻrtacha TCI (%) | Asosiy sof uzatuvchilar | Asosiy sof qabul qiluvchilar | Bazaviy TCI bilan dinamik korrelyatsiya | Maksimal TCI / sana |
|---|---|---|---|---|---|
| Bazaviy TVP-VAR, H=10, p=1 | 32.76 | AAPL, META, AMZN | MSFT, NVDA, GOOGL | 1.000 | 71.77 / 19 mart 2020 |
| TVP-VAR, H=5 | 32.50 | Bir xil | Bir xil | — | — |
| TVP-VAR, H=20 | 32.79 | Bir xil | Bir xil | — | — |
| TVP-VAR, p=2 | 33.42 | Bir xil | Bir xil | 0.9854 | 69.98 / 23 mart 2020 |
| DY VAR, 200 kun | 30.75 | Bir xil asosiy kompaniyalar | Bir xil asosiy kompaniyalar | 0.7204 | 89.96 / 17 iyul 2015 |
| DY VAR, 250 kun | 29.81 | Bir xil asosiy kompaniyalar | Bir xil asosiy kompaniyalar | 0.7009 | 89.96 / 17 iyul 2015 |
Forecast horizon va kechikish oʻzgarishlari oʻrtacha TCI ga kichik ta’sir koʻrsatadi. DY rolling-window yondashuvida TCI pastroq va ayrim choʻqqi sanalari boshqacha boʻlsa-da, Apple, Meta va Amazon hamda Microsoft, NVIDIA va Alphabet boʻyicha asosiy uzatuvchi/qabul qiluvchi tasnifi saqlanadi. Faqat VIX ikki DY spetsifikatsiyasida chekka sof qabul qiluvchidan sof uzatuvchiga aylanadi.
Ushbu mustahkamlik natijasi ikki alohida xabar beradi. Birinchidan, asosiy bogʻliqlik tarmogʻining sifat tuzilmasi model tanlovlariga nisbatan ancha barqaror. Ikkinchidan, TCI ning aniq miqdori va maksimum yuz bergan sana qoʻllanilgan connectedness baholash usuliga sezgir boʻlishi mumkin.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- VIX, OVX, GVZ va Magnificent Seven’dan iborat tizim oʻrta darajada, biroq vaqt boʻyicha kuchli oʻzgaruvchi volatillik bogʻliqligini koʻrsatadi.
- Umumiy connectedness ning asosiy manbai Magnificent Seven ichidagi guruh ichki volatillik tarqalishidir.
- Global volatillik indekslari bilan Magnificent Seven oʻrtasidagi oʻrtacha cross-group connectedness toʻliq tizim bogʻliqligidan aniq darajada past.
- Cross-group uzatilish inqiroz va stress davrlarida vaqtincha keskin oshishi mumkin.
- Apple, Meta va Amazon toʻliq tanlanmada asosiy sof volatillik uzatuvchilaridir.
- Microsoft, NVIDIA va Alphabet asosiy sof volatillik qabul qiluvchilaridir.
- VIX, OVX va GVZ bilan alohida kompaniyalar oʻrtasidagi juft uzatilish yoʻnalishi vaqt oʻtishi bilan oʻzgarishi mumkin.
- Asosiy uzatuvchi/qabul qiluvchi naqsh alternativ forecast horizon, lag va DY rolling-window tekshiruvlarida katta darajada saqlanadi.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- TVP-VAR connectedness strukturaviy sababiylik isboti emas.
- VIX mutlaqo tashqi va kompaniyalardan mustaqil shok sifatida talqin qilinishi mumkin emas.
- Har bir stress davrida bir xil kompaniyalar bir xil yoʻnalishda volatillik uzatishi kafolatlanmaydi.
- Past oʻrtacha external TCI barcha kunlarda cross-group uzatilish past degani emas.
- Magnificent Seven aksiyalarini birgalikda ushlab turish har qanday sharoitda yomon portfel degan xulosa chiqarib boʻlmaydi.
- Tadqiqot optimal hedge nisbati yoki portfel ulushini baholamagan.
- Muayyan tartibga solish zarur yoki samarali ekani bevosita sinovdan oʻtkazilmagan.
- Natijalar model tekshiruvisiz boshqa sektorlar, mamlakatlar yoki noaniqlik koʻrsatkichlariga avtomatik umumlashtirilishi mumkin emas.
Cheklovlar
Birinchi cheklov qamrovdir. Tizim faqat VIX, OVX, GVZ va Magnificent Seven kompaniyalarini oʻz ichiga oladi. Boshqa noaniqlik indekslari, sektorlar yoki moliyaviy aktivlar tahlilda yoʻq.
Ikkinchi cheklov volatillik oʻlchovidir. Kvadratlangan kunlik close-to-close log daromadlar kun ichidagi narx diapazoni yoki latent conditional volatility tuzilmasidan bevosita foydalanmaydi. Realized volatility, Parkinson singari range-based oʻlchovlar yoki GARCH asosidagi conditional volatility muqobil dinamikalarni koʻrsatishi mumkin.
Uchinchi cheklov sababiylikdir. TVP-VAR/GFEVD forecast-error variance munosabatlarini oʻlchaydi, strukturaviy iqtisodiy shok identifikatsiyasini yaratmaydi. Shu sababli kuzatilgan uzatuvchi/qabul qiluvchi munosabatlarning iqtisodiy mexanizmini aniq belgilash uchun structural identification kabi qoʻshimcha usullar zarur.
Toʻrtinchi cheklov mustahkamlik tekshiruvlarining qamrovidir. Forecast horizon, lag tuzilmasi va DY rolling-window modellari sinovdan oʻtkazilgan boʻlsa-da, barcha mumkin boʻlgan connectedness usullari yoki volatillik spetsifikatsiyalari tekshirilmagan.
Manba kelajakda yuqori chastotali ma’lumotlar, realized/model-based volatillik oʻlchovlari, boshqa sektorlar, boshqa noaniqlik indekslari, turli guruh tuzilmalari, quantile/frequency connectedness usullari va strukturaviy identifikatsiya strategiyalaridan foydalanishni tavsiya qiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: Dynamic Volatility Spillovers Between Global Volatility Indices and the Magnificent Seven: What Drives System-Wide Volatility Connectedness?
Muallif: Havva Koç.
Muassasa: Department of International Finance and Banking, Faculty of Business and Administrative Sciences, Istanbul Okan University, Istanbul, Türkiye.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik yozuv: 2026, Jild 14, Son 9, Maqola 391.
DOI: 10.3390/economies14090391.
Sanalar: Qabul qilingan 27 iyul 2026; qayta koʻrib chiqilgan 21 avgust 2026; ma’qullangan 28 avgust 2026; nashr etilgan 5 sentabr 2026.
Manba turi: Kunlik moliyaviy vaqt qatorlariga asoslangan empirik dinamik connectedness tadqiqoti.
Litsenziya: Creative Commons Attribution (CC BY).
Tanlanma: 22 may 2012–25 iyun 2026; har bir oʻzgaruvchi uchun 3538 ta umumiy kunlik kuzatuv.
Oʻzgaruvchilar: VIX, OVX, GVZ; Amazon, Apple, Alphabet, Meta Platforms, Microsoft, NVIDIA va Tesla.
Ma’lumot manbalari: VIX, OVX va GVZ uchun CBOE Global Markets; Magnificent Seven split-adjusted kunlik yopilish narxlari uchun Investing.com. Manbada barcha ma’lumot manbalariga 29 iyun 2026 sanasida kirilgani koʻrsatilgan.
Volatillik transformatsiyasi: \(r_{i,t}=100\ln(P_{i,t}/P_{i,t-1})\) va \(VOL_{i,t}=r_{i,t}^{2}\).
Asosiy usul: TVP-VAR holat-fazo modeli; GFEVD; Total Connectedness Index; TO/FROM/NET directional connectedness; Net Pairwise Directional Connectedness; InternalConnectedness va ExternalConnectedness guruh dekompozitsiyasi.
Asosiy model sozlamalari: ConnectednessApproach R package v1.0.4; lag \(p=1\); forecast horizon \(H=10\); BayesPrior; \(\kappa_1=0.99\) va \(\kappa_2=0.99\).
Mustahkamlik: \(H=5\), \(H=20\), \(p=2\); generalized Diebold–Yilmaz rolling-window VAR; 200 va 250 kunlik oynalar.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Etika: Institutional Review Board va informed consent qoidalari qoʻllanilmaydi.
Ma’lumotlarning mavjudligi: Manbaga koʻra xom VIX/OVX/GVZ ma’lumotlari CBOE dan, aksiya narxlari Investing.com dan ommaga ochiq tarzda olinishi mumkin; qayta ishlangan ma’lumotlar toʻplamini muallifdan asosli soʻrov boʻyicha olish mumkin.
Manfaatlar toʻqnashuvi: Muallif manfaatlar toʻqnashuvi yoʻqligini bildirgan.
Muallif hissalari: Tadqiqot bitta muallifga tegishli; manba PDF da alohida “Author Contributions” boʻlimi berilmagan.
Asosiy talqin chegarasi: Connectedness oʻlchovlari dinamik forecast-error variance munosabatlarini koʻrsatadi va strukturaviy sababiylikni isbotlamaydi. VIX ham Magnificent Seven kompaniyalaridan mutlaqo mustaqil sof tashqi noaniqlik shoki sifatida talqin qilinmasligi kerak.
Rasm izohi: Manbadagi 1-rasm umumiy va guruh ichidagi TCI dinamikasini; 2-rasm guruhlararo external TCI ni; 3-rasm oʻzgaruvchilar boʻyicha NET rollarini; 4–6-rasmlar VIX/OVX/GVZ bilan kompaniyalar oʻrtasidagi vaqt boʻyicha oʻzgaruvchi NPDC ni; 7-rasm esa oʻrtacha connectedness tarmogʻini koʻrsatadi. Verianla qayta chizmalarida jadvallardagi aniq sonlar source-of-truth sifatida ishlatilishi, faqat grafik tasvirdan soxta aniqlik bilan kunlik qatorlar chiqarilmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan