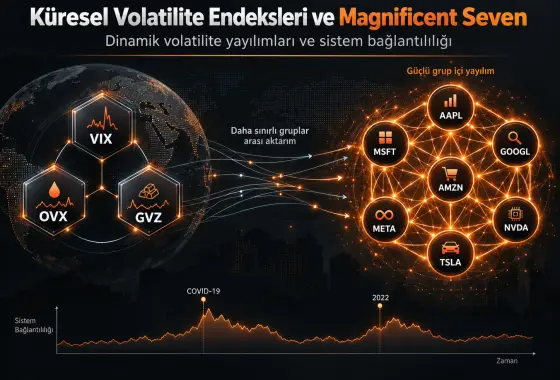
14/10/2026Veri Anla Zamanla değişen parametreli VAR bağlantılılık çerçevesi (Time-Varying Parameter Vector Autoregression, TVP-VAR), bir finansal sistemdeki değişkenler arasındaki şok aktarımının büyüklüğünü, yönünü ve zaman içindeki değişimini Genelleştirilmiş Tahmin Hatası Varyans Ayrıştırması (Generalized Forecast Error Variance Decomposition, GFEVD) üzerinden ölçen dinamik bir ekonometrik yöntemdir. Daha fazla gör
Cookie preferences
Your experience on this site will be improved by allowing cookies Cookie Policy
Tercihleri özelleştir
Your experience on this site will be improved by allowing cookies