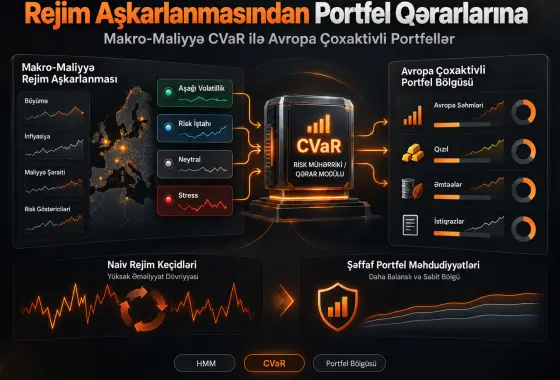
14/10/2026Veri Anla Rejim-məhdudiyyətli CVaR, makro-maliyyə vəziyyətini müəyyən edən Hidden Markov Model (HMM) siqnalından, Conditional Value-at-Risk (CVaR) portfel optimallaşdırmasının tarixi ssenari dəstini davamlı dəyişmək əvəzinə portfel çəkilərinə şəffaf məhdudiyyətlər tətbiq etmək üçün istifadə edən bölgü yanaşmasıdır. Daha çox baxın
Kuki seçimləri
Your experience on this site will be improved by allowing cookies Cookie Policy
Seçimləri fərdiləşdir
Your experience on this site will be improved by allowing cookies