


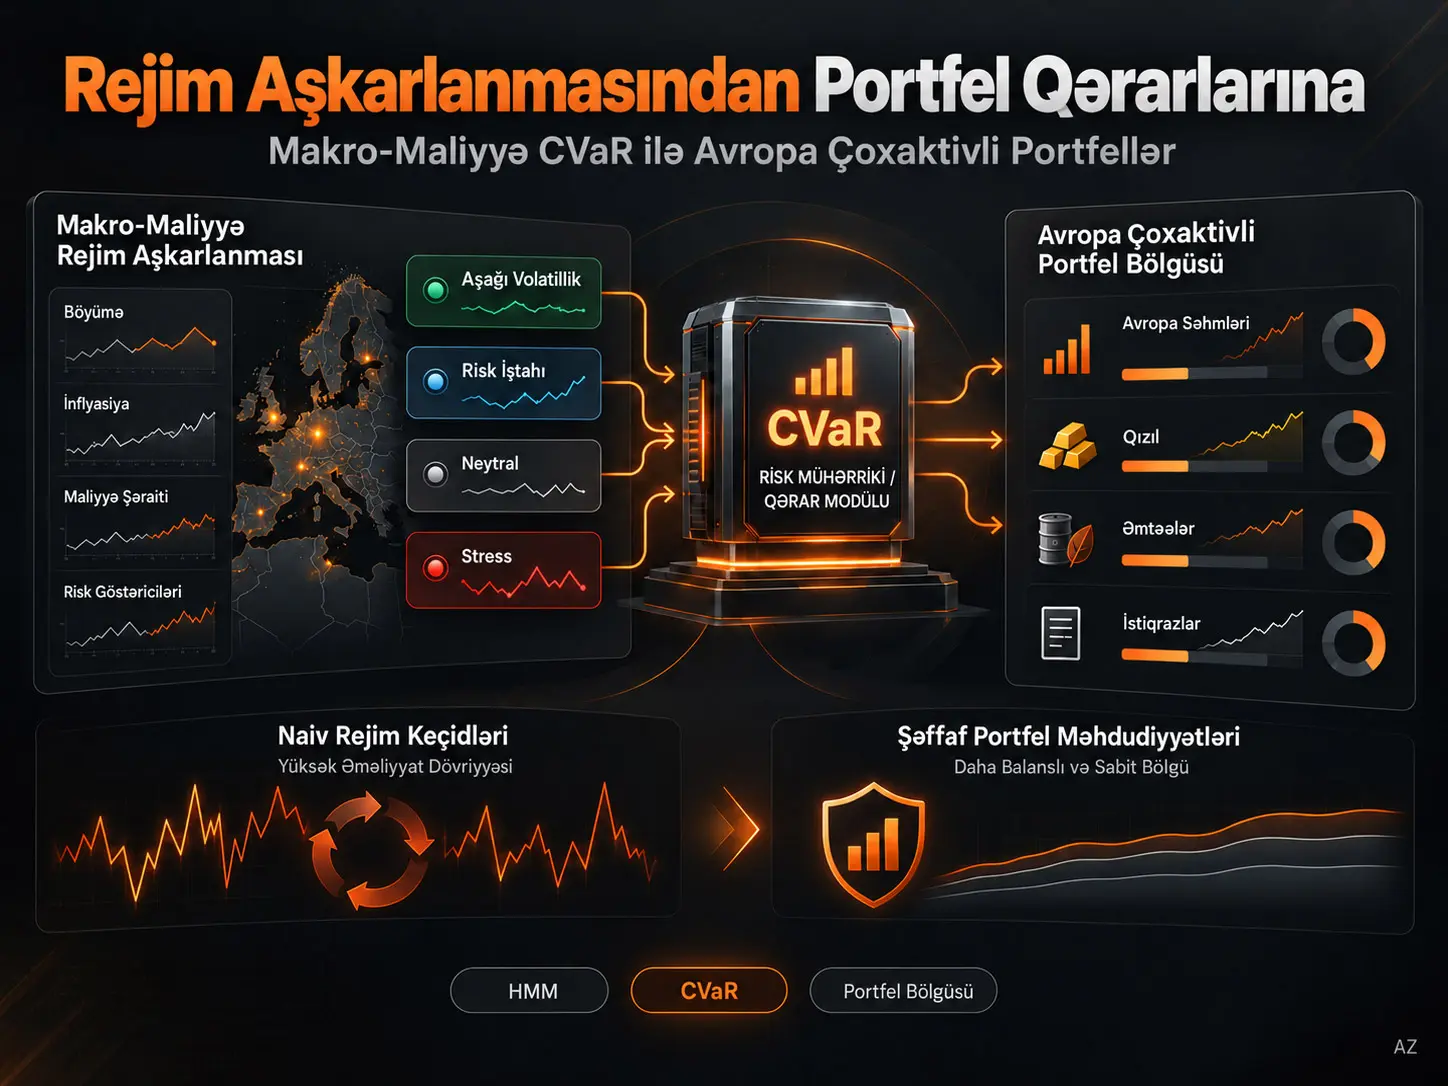
Rejim-məhdudiyyətli CVaR, makro-maliyyə vəziyyətini müəyyən edən Hidden Markov Model (HMM) siqnalından, Conditional Value-at-Risk (CVaR) portfel optimallaşdırmasının tarixi ssenari dəstini davamlı dəyişmək əvəzinə portfel çəkilərinə şəffaf məhdudiyyətlər tətbiq etmək üçün istifadə edən bölgü yanaşmasıdır. Araşdırılan tədqiqat 2000-ci ilin yanvarından 2026-cı ilin aprelinədək həftəlik Avropa bazar məlumatlarını səkkiz makro-maliyyə xüsusiyyətinə əsaslanan dörd vəziyyətli Gaussian HMM və CVaR xətti proqramlaşdırma modeli ilə birləşdirir. Strictly out-of-sample walk-forward dizaynında əsas nəticə budur ki, makro-maliyyə rejimlərinin aşkarlanması təkbaşına daha yaxşı portfel performansı yaratmır: rejim şərtli tarixi ssenari filtrləməsi illik təxminən %226 dövriyyəyə səbəb olduğu halda, rejim məlumatını şəffaf çəki diapazonlarına çevirən yanaşma illik təxminən %29 dövriyyə ilə statik CVaR-a yaxın xalis Sharpe performansı yaradır.
2010–2026 qiymətləndirmə dövründə Static CVaR-ın ümumi Sharpe nisbəti 0.530, illik portfel dövriyyəsi isə %21.4-dür. Naive Regime CVaR-A-nın ümumi Sharpe nisbəti 0.365-ə düşərkən illik dövriyyə %225.8-ə yüksəlir; Weighted CVaR-da dövriyyə %232.5-dir. 10 baz bəndi birtərəfli əməliyyat xərcində Static CVaR-ın xalis Sharpe nisbəti 0.528 olduğu halda Regime CVaR-A-nın göstəricisi 0.346-dır. Mənbənin mexanizm təhlili bu itkinin əsas səbəbini rejim dəyişdikdə CVaR optimallaşdırmasında istifadə olunan tarixi ssenari dəstinin kəsik şəkildə dəyişməsinə və bunun portfeli həddindən artıq yenidən balanslaşdırmağa məcbur etməsinə bağlayır.
Tətbiqi nəzərə alan düzəlişlər bu problemi əhəmiyyətli dərəcədə azaldır. Rejim-məhdudiyyətli çəki diapazonları baseline HMM altında 0.522 ümumi və 10 baz bəndi xərcdə 0.519 xalis Sharpe nisbəti yaradır, illik dövriyyəni isə %29.2-yə endirir. Bununla belə, heç bir rejim əsaslı yanaşmanın statik CVaR-dan statistik cəhətdən qəti üstün olduğu göstərilməmişdir. HMM vəziyyətləri də struktur iqtisadi rejimlər deyil, məlumat daxilində təkrarlanan statistik nümunələrdir.
Tədqiqatın əsas problemi
Maliyyə bazarlarında böhran, genişlənmə, yüksək inflyasiya, sovereign spread təzyiqi və ya aşağı volatillik kimi dövrlər eyni statistik quruluşa malik deyil. Buna görə portfel idarəçiliyində təbii fikir əvvəlcə bazarın daxil olduğu makro-maliyyə vəziyyətini müəyyən etmək, sonra isə portfeli həmin vəziyyətə uyğunlaşdırmaqdır.
Bu yanaşma nəzəri cəhətdən cəlbedici olsa da, iki ayrı problemi bir-birinə qarışdırmaq riski daşıyır. Birinci problem rejimin aşkarlanmasıdır: mövcud məlumatlar həqiqətən fərqli makro-maliyyə vəziyyətlərini ayırd edə bilirmi? İkinci problem isə qərar qaydasının dizaynıdır: müəyyən edilmiş rejim hansı mexanizmlə portfel çəkilərinə çevrilməlidir?
Mənbə tədqiqatın əsas araşdırma boşluğu ikinci problemdədir. Rejim təsnifatçısının iqtisadi baxımdan mənalı vəziyyətləri fərqləndirə bilməsi həmin təsnifatın avtomatik olaraq daha yaxşı investisiya nəticələrinə çevriləcəyi demək deyil. Rejim siqnalı portfel optimallaşdırmasına yanlış şəkildə bağlanarsa, model düzgün vəziyyəti tanısa belə tez-tez alqı-satqı, kiçik nümunə xətası və əməliyyat xərcləri bütün potensial üstünlüyü aradan qaldıra bilər.
Rejimin Aşkarlanması Niyə Təkbaşına Daha Yaxşı Portfel Performansı Yaratmır?
Çünki rejim siqnalının investisiya qərarına necə çevrildiyi ən azı rejim təsnifatının düzgünlüyü qədər vacibdir. Bu tədqiqatda naive rejim-şərtli CVaR hər rejim dəyişikliyində 260 həftəlik tarixi ssenari hovuzunu yalnız cari rejimlə uyğun gələn təxminən 30–80 həftəyə endirməklə optimallaşdırma problemini kəsik şəkildə dəyişir; portfel çəkiləri sıçrayır, illik dövriyyə təxminən %226-ya yüksəlir və əməliyyat xərcləri xalis performansı zəiflədir.
Avropa niyə çətin sınaq mühitidir?
Tədqiqatın 26 illik Avropa nümunəsi struktur baxımından bir-birindən fərqli çoxsaylı maliyyə dövrlərini əhatə edir. Qlobal Maliyyə Böhranı zamanı Avropa səhm indeksləri çox böyük itkilər yaşamış, 2011–2012 Avropa sovereign debt crisis dövründə periferiya ölkələrinin istiqraz spreadləri genişlənmiş, 2020-ci ilin martında COVID-19 şoku bazarlarda ani risk sıçrayışı yaratmış və 2022-ci ildə ECB-nin sürətli faiz artımları uzunmüddətli dövlət istiqrazlarının duration riskini görünən etmişdir.
Bu dövrlərin hər biri eyni “müdafiə xarakterli” aktivi mükafatlandırmamışdır. Qızıl, geniş əmtəələr və istiqrazlar fərqli böhranlarda fərqli davranmışdır. Buna görə Avropa məlumatları rejim siqnalını portfel bölgüsünə çevirməyin həqiqətən işləyib-işləmədiyini sınamaq üçün çətin, lakin öyrədici laboratoriya rolunu oynayır.
İnvestisiya kainatı
| Aktiv | Növ | Rol |
|---|---|---|
| CAC 40 | Fransa səhm indeksi | Riskli aktiv |
| DAX | Almaniya səhm indeksi | Riskli aktiv |
| EuroStoxx 50 | Avro Bölgəsi səhm indeksi | Riskli aktiv |
| FTSE MIB | İtaliya səhm indeksi | Riskli aktiv |
| IBEX 35 | İspaniya səhm indeksi | Riskli aktiv |
| STOXX Europe 600 | Geniş Avropa səhm indeksi | Riskli aktiv və tək-aktiv benchmark |
| FTSE EPRA/NAREIT Europe | Listinqdə olan daşınmaz əmlak | Riskli aktiv |
| Bloomberg Commodity Index | Geniş əmtəə | Riskli/müdafiə xarakterli komponent |
| Brent Crude Oil | Enerji | Riskli/müdafiə xarakterli komponent |
| Gold | Qiymətli metal | Diversifikasiya/müdafiə xarakterli komponent |
| EURIBOR 3M | Risksiz istinad | Sharpe və nağd pul istinadı; optimallaşdırmadakı riskli aktiv dəstindən kənar |
Bütün seriyalar avro ilə ifadə olunmuş və ya avroya çevrilmiş həftəlik cümə bağlanış dəyərlərindən yaradılmışdır. Məlumat dövrü 14 yanvar 2000–3 aprel 2026-dır və burn-in-dən əvvəl 1369 həftəlik müşahidə mövcuddur. Portfel gəlirləri sadə həftəlik gəlirlər kimi hesablanmış və illikləşdirmədə 52 əmsalı istifadə edilmişdir.
Sabit gəlir genişləndirilməsi
Dayanıqlılıq təhlilində investisiya kainatı Almaniya, İspaniya və İtaliya dövlət istiqrazlarının total-return indeksləri əlavə edilməklə genişləndirilmişdir. Bu genişləndirmə portfelə yalnız yeni “təhlükəsiz” aktivlər əlavə etmək demək deyil; eyni zamanda faiz dərəcəsi və duration riskinin portfelə sistematik şəkildə daxil edilməsi deməkdir.
HMM üçün istifadə olunan səkkiz makro-maliyyə xüsusiyyəti
Bütün xüsusiyyətlər müqayisə oluna bilən miqyas əldə etmək üçün əvvəlki 52 həftəyə əsaslanan rolling z-score formasına çevrilir:
\[ z_t=\frac{x_t-\mu_{t,52}}{\sigma_{t,52}} \]
Burada \(x_t\) müvafiq həftədəki müşahidəni, \(\mu_{t,52}\) əvvəlki 52 həftənin ortalamasını və \(\sigma_{t,52}\) əvvəlki 52 həftənin standart kənarlaşmasını göstərir. Cari həftənin müşahidəsi istinad pəncərəsindən kənarda saxlanılır.
| Xüsusiyyət | Təmsil etdiyi makro-maliyyə ölçüsü |
|---|---|
| VIX | ABŞ səhm bazarının implied volatility-si və tail-risk qavrayışı |
| VSTOXX | Avropa səhm bazarının implied volatility-si |
| MOVE | Sabit gəlir bazarının volatilliyi |
| Germany 10Y − ECB deposit-rate slope | Faiz əyrisi / sabit gəlir şərtləri |
| İspaniya–Portuqaliya–İtaliya sovereign spread ortalaması | Avro Bölgəsi periferiya ölkələrinin kredit stresi |
| DXY | Qlobal dollar və risk iştahı şərtləri |
| Eurozone ESI | İqtisadi əhval / artım şərtləri |
| HICP headline − core gap | İnflyasiya tərkibi və qiymət təzyiqi |
Mənbə bu səkkiz dəyişəni tək bir amilin HMM-yə dominantlıq etməsinin qarşısını almaq üçün beş fərqli iqtisadi ölçünü əhatə edəcək şəkildə seçmişdir: volatillik/tail risk, sabit gəlir stresi, faiz strukturu, artım–inflyasiya şərtləri və qlobal risk iştahı.
Dörd vəziyyətli Gaussian HMM
Model dörd vəziyyətli Gaussian Hidden Markov Model-dir və diagonal covariance matrix istifadə edir. Parametrlərin qiymətləndirilməsi Expectation–Maximization (EM) alqoritmi ilə aparılır. Hər qiymətləndirmədə 15 fərqli random restart və ən çox 500 EM iterasiyası sınaqdan keçirilir, ən yüksək log-likelihood verən həll seçilir.
Əsas seçim grid-i iki, üç və dörd vəziyyətdən ibarət olmuş və walk-forward pəncərələrində dörd vəziyyətə üstünlük verilmişdir. Mənbə daha sonra beş vəziyyətli modeli ayrıca sınamış; full-sample BIC dəyərlərini K=2 üçün 22,912, K=3 üçün 21,882, K=4 üçün 21,244 və K=5 üçün 20,769 olaraq bildirmişdir. K=5 daha aşağı BIC versə də, marjinal yaxşılaşmanın azalması və model mürəkkəbliyi səbəbilə dörd vəziyyət parsimonik əsas model kimi saxlanılmışdır.
| Vəziyyət | Etiket | Tezlik | Orta müddət | z-VIX | z-ESI | z-Spread | z-Slope |
|---|---|---|---|---|---|---|---|
| 0 | Low-vol / Subdued | %24.8 | 13.3 həftə | −0.96 | −0.33 | −0.31 | −1.31 |
| 1 | Risk-on / Expansion | %28.5 | 18.8 həftə | −0.59 | +1.49 | −0.57 | +0.70 |
| 2 | Neutral / Moderate | %26.9 | 7.9 həftə | +0.05 | −0.73 | +0.15 | −0.36 |
| 3 | Elevated-risk / Stress | %19.8 | 7.2 həftə | +1.84 | −0.74 | +0.45 | +0.10 |
Vəziyyətlər orta z-VIX dəyərinə görə sıralanır. State 3; 2008–2009 Qlobal Maliyyə Böhranı, 2011–2012 Avropa borc böhranı və 2020-ci ilin martındakı COVID-19 çöküşü kimi dövrlərlə əlaqələndirilir. Bu tarixi adlar modelə əvvəlcədən kodlaşdırılmış siniflər deyil; sonradan verilən iqtisadi şərhlərdir.
HMM Rejimləri Real və Səbəbli İqtisadi Rejimlərdirmi?
Xeyr. HMM vəziyyətləri səkkiz xüsusiyyət vektorundakı təkrarlanan statistik paylanma nümunələridir; iqtisadi baxımdan şərh oluna bilmələri onları struktur və ya səbəbli iqtisadi vəziyyətlərə çevirmir. HICP zamanlaması dəyişdirildikdə etiket uyğunluğunun təxminən %55-ə, VSTOXX əvəzinə ZEW istifadə edildikdə %47.9-a düşməsi də rejim təsnifatının xüsusiyyət mühəndisliyinə həssas olduğunu göstərir.
Strictly out-of-sample walk-forward rejim istehsalı
Portfel qərarında istifadə olunan rejim etiketləri full-sample HMM-dən alınmamışdır. Hər dörd həftəlik yenidən balanslaşdırma nöqtəsində HMM yalnız həmin tarixədək mövcud olan məlumatlarla yenidən qiymətləndirilmişdir. Minimum təlim uzunluğu 156 həftə, yəni üç ildir.
Posterior HMM vəziyyət ehtimalları fasiləsiz ehtimallar yaratsa da, əsas sərt rejim etiketi ən yüksək posterior ehtimala malik vəziyyətin argmax seçimi ilə qurulur. Mənbə hard assignment qeyri-müəyyənliyini azaltmaq məqsədilə posterior ehtimalları ssenarilərin çəkilərində istifadə edən Weighted CVaR yanaşmasını da sınamışdır.
CVaR Bu Tədqiqatda Nəyi Optimallaşdırır?
Conditional Value-at-Risk (CVaR), portfel gəlir paylanmasının ən pis %5-lik hissəsindəki orta itkini idarə edən tail-risk ölçüsüdür. Tədqiqatda etimad səviyyəsi \(\alpha=0.95\) götürülür və CVaR 260 həftəlik tarixi ssenari pəncərəsi üzərində xətti proqramlaşdırma ilə minimallaşdırılır; beləliklə optimallaşdırma yalnız orta volatilliyə deyil, pis quyruq nəticələrinin böyüklüyünə xüsusilə ağırlıq verir.
Mənbədə istifadə olunan əsas xətti proqramlaşdırma:
\[ \min_{w,\zeta,u} \left[ \zeta+ \frac{1}{(1-\alpha)T_s} \sum_{t=1}^{T_s}u_t \right] \]
məhdudiyyətləri ilə birlikdə:
\[ u_t\geq -r_t^\prime w-\zeta,\qquad u_t\geq0, \]
\[ \sum_i w_i=1,\qquad 0\leq w_i\leq0.25. \]
Burada \(w\) portfel çəkiləri vektorunu, \(\zeta\) Value-at-Risk həddini, \(u_t\) həddin üzərindəki əlavə itkini, \(r_t\) tarixi həftəlik gəlir vektorunu və \(T_s=260\) ssenarini göstərir. Hər riskli aktivin portfel çəkisi %25 ilə məhdudlaşdırılaraq tək aktivdə cəmləşmənin qarşısı alınır.
Static CVaR
Static CVaR bütün 260 həftəlik tarixi ssenari pəncərəsindən istifadə edir və HMM rejiminə görə ssenariləri dəyişmir. Bu strategiya tədqiqatın əsas, rejimdən asılı olmayan risk-optimizasiya benchmark-ıdır.
Naive Regime CVaR-A
Regime CVaR-A, 260 həftəlik pəncərə daxilində yalnız cari HMM rejimi ilə uyğun gələn həftələri optimallaşdırmada istifadə edir. Uyğun gələn müşahidələrin sayı 30-dan azdırsa, tam 260 həftəlik pəncərəyə geri qayıdılır.
Bu dizaynın intuitiv məntiqi sadədir: “Bu gün stress rejimindəyiksə, keçmişdəki stress dövrlərindən istifadə et.” Lakin optimallaşdırma baxımından ciddi kəsiklik yaradır. HMM etiketi dəyişdikdə istifadə olunan ssenarilərin böyük hissəsi bir anda dəyişir və LP tamamilə başqa optimal çəki kombinasiyasına sıçraya bilər.
Weighted CVaR
Weighted CVaR tam 260 həftəlik ssenari dəstini saxlayır, lakin keçmiş həftələrin çəkilərini cari HMM posterior ehtimallarına görə dəyişir. Məqsəd hard regime label-ın yaratdığı kəsikliyi yumşaltmaqdır. Buna baxmayaraq, mənbənin nəticələrində Weighted CVaR-ın performansı naive Regime CVaR-A-dan mənalı şəkildə fərqlənməmişdir.
Implementation-aware CVaR
Tədqiqat yüksək dövriyyə problemini iki əlavə üsulla azaldır. Birincisi portfel çəkisindəki dəyişikliklərə L1 cəzası əlavə edir; ikincisi birbaşa turnover budget müəyyən edir. Hər iki yanaşma xətti proqramlaşdırma quruluşunu qoruyur.
L1 cəzalı quruluş konseptual olaraq:
\[ \min \; CVaR(w)+ \lambda\sum_i(v_i^+ + v_i^-) \]
şəklindədir və:
\[ w_i-w_i^{prev}=v_i^+-v_i^-, \qquad v_i^+,v_i^-\geq0 \]
məhdudiyyətləri ilə portfel çəkisinin əvvəlki drift-adjusted portfeldən nə qədər dəyişdiyini birbaşa xərcləndirir.
Rejim-məhdudiyyətli çəki diapazonları
Tədqiqatın ən tətbiqolunan hesab etdiyi dizayn ssenari dəstini ümumiyyətlə dəyişmir. Tam 260 həftəlik CVaR ssenari dəsti qorunur; HMM yalnız yüksək səviyyəli portfel siyasətini dəyişir.
| Vəziyyət | Etiket | Maksimum ümumi səhm çəkisi | Minimum müdafiə xarakterli aktiv çəkisi |
|---|---|---|---|
| 0 | Low-vol / Subdued | %65 | %15 |
| 1 | Risk-on / Expansion | %75 | %10 |
| 2 | Neutral / Moderate | %60 | %15 |
| 3 | Elevated-risk / Stress | %45 | %30 |
Müdafiə xarakterli aktivlər qızıl, Bloomberg Commodity Index və Brent neftindən ibarətdir. Bu dizaynın institusional üstünlüyü rejim siqnalının “hansı 30–80 tarixi müşahidəni istifadə etməli” kimi görünməyən optimallaşdırma dəyişikliklərinə deyil, risk komitəsi tərəfindən birbaşa nəzarət oluna bilən açıq investisiya məhdudiyyətlərinə çevrilməsidir.
Tədqiqatın Metodu və Nəticələri
Backtest dizaynı
Bütün strategiyalar dörd həftədən bir yenidən balanslaşdırılmışdır. Panel A rejim istifadə etməyən strategiyalar üçün 10 yanvar 2003–3 aprel 2026 arasındakı 1213 həftəni; Panel B isə rejim strategiyalarını da əhatə edən 15 oktyabr 2010–3 aprel 2026 arasındakı 808 həftəni əhatə edir.
Qiymətləndirmə metrikləri illik mürəkkəb artım nisbəti (CAGR), illik volatillik, Sharpe nisbəti, maksimum drawdown, %95 CVaR, Calmar nisbəti və illik portfel dövriyyəsidir. Sharpe EURIBOR 3M üzərindəki həftəlik excess return əsasında hesablanır.
Əməliyyat xərcləri birtərəfli alqı-satqı başına 0, 5, 10 və 25 baz bəndi kimi tətbiq edilmişdir. Statistik müqayisələrdə 13 həftəlik Newey–West gecikməli HAC standart xətaları və Sharpe nisbətləri üçün 13 həftəlik circular block-bootstrap ilə 5000 təkrar istifadə edilmişdir.
Uzunmüddətli baseline nəticələri: 2003–2026
| Strategiya | CAGR | Volatillik | Sharpe | Maksimum düşüş | CVaR 95% | İllik dövriyyə |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.89 | %15.24 | 0.368 | −%50.1 | −%5.24 | %36.3 |
| STOXX Europe 600 | %4.47 | %17.50 | 0.265 | −%60.2 | −%5.94 | %0.0 |
| Static CVaR | %7.05 | %12.22 | 0.513 | −%39.5 | −%4.19 | %24.9 |
| Markowitz Min-Var | %5.65 | %12.02 | 0.409 | −%45.6 | −%4.27 | %16.8 |
Static CVaR bu uzun nümunədə ən yüksək Sharpe nisbətini və benchmark-lar arasında ən aşağı maksimum düşüşü yaradır. Mənbə bu risk azalmasını sovereign bonds olmayan baseline kainatda optimallaşdırmanın qızıl və Bloomberg Commodity-də birlikdə təxminən %50 çəki yaratması ilə əlaqələndirir.
Buna baxmayaraq, heç bir strategiyanın equal-weight benchmark-a nisbətən excess-return fərqi statistik cəhətdən əhəmiyyətli deyil. Buna görə nöqtə qiymətləndirmələrindəki üstünlük “sübut edilmiş alpha” kimi şərh edilə bilməz.
Rejim-fərqində olan Panel B nəticələri: 2010–2026
| Strategiya | CAGR | Volatillik | Sharpe | Maksimum düşüş | CVaR 95% | İllik dövriyyə |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.65 | %14.43 | 0.409 | −%32.8 | −%4.81 | %35.2 |
| STOXX Europe 600 | %5.28 | %15.86 | 0.363 | −%31.9 | −%5.33 | %0.0 |
| Static CVaR | %6.03 | %10.97 | 0.530 | −%25.3 | −%3.60 | %21.4 |
| Markowitz Min-Var | %5.03 | %10.85 | 0.447 | −%24.9 | −%3.64 | %12.3 |
| Regime CVaR-A | %4.35 | %11.78 | 0.365 | −%25.8 | −%3.96 | %225.8 |
| Weighted CVaR | %4.35 | %11.62 | 0.368 | −%25.4 | −%3.88 | %232.5 |
Bu cədvəl tədqiqatın əsas problemini açıq şəkildə göstərir. Rejim modelləri maksimum düşüş baxımından Static CVaR-a yaxın görünsə də, Sharpe nisbətləri aşağı düşür və illik portfel dövriyyəsi təxminən on dəfə artır.
Yüksək Portfel Dövriyyəsi Rejim Əsaslı Strategiyanı Niyə Pozur?
Hər rejim dəyişikliyi CVaR optimallaşdırmasının istifadə etdiyi tarixi ssenariləri toplu şəkildə dəyişdirdiyi üçün hədəf portfel çəkiləri kəskin şəkildə yenidən hesablanır; bu, iqtisadi siqnaldakı kiçik dəyişikliklərin böyük həcmdə alqı-satqıya çevrilməsinə səbəb olur. İllik %225–233 civarındakı dövriyyə əməliyyat xərclərini birbaşa böyüdür və gross performansda onsuz da məhdud olan rejim üstünlüyünü xalis performansda aradan qaldırır.
| Strategiya | 0 bps | 5 bps | 10 bps | 25 bps | İllik dövriyyə |
|---|---|---|---|---|---|
| Equal-Weight | 0.409 | 0.407 | 0.406 | 0.403 | %35.2 |
| Static CVaR | 0.530 | 0.529 | 0.528 | 0.525 | %21.4 |
| Markowitz | 0.447 | 0.446 | 0.445 | 0.444 | %12.3 |
| Regime CVaR-A | 0.365 | 0.355 | 0.346 | 0.317 | %225.8 |
| Weighted CVaR | 0.368 | 0.358 | 0.348 | 0.318 | %232.5 |
Mənbə xalis performans itkisinin əməliyyat xərci ilə dövriyyə fərqinin hasilinə təxminən xətti şəkildə reaksiya verdiyini göstərir. Buna görə əsas problem rejim filtrinin nəzəri mövcudluğu deyil, filtrdən çıxan qərarın tətbiq xərcidir.
Statistik qeyri-müəyyənlik
Mənbədə heç bir Panel B excess-return testi ənənəvi statistik əhəmiyyətlilik səviyyəsinə çatmamışdır. Məsələn, Static CVaR-ın Sharpe nöqtə qiymətləndirməsi 0.530 olsa da, bootstrap %95 intervalı təxminən 0.068–1.058-dir. Regime CVaR-A üçün 0.365-lik Sharpe qiymətləndirməsinin intervalı təxminən −0.079–0.880-dir.
Bu geniş intervallar iki nəticəni birlikdə məcburi edir. Birincisi, naive regime strategy-nin zəif nöqtə qiymətləndirmələrinə baxmayaraq, fərqin hamısını statistik qətiyyətlə “rejimin aşkarlanması işləmir” kimi şərh etmək düzgün deyil. İkincisi, hər hansı kiçik müsbət performans fərqi də “rejim modeli üstündür” kimi təqdim edilə bilməz.
Turnover budget nəticələri
| Strategiya | Ümumi Sharpe | 10 bps xalis Sharpe | İllik dövriyyə |
|---|---|---|---|
| Static CVaR — experiment-grid | 0.553 | 0.551 | %20.6 |
| Regime CVaR-A — unconstrained | 0.365 | 0.346 | %225.8 |
| Regime CVaR-A — τ=0.10 | 0.491 | 0.486 | %59.9 |
| Regime CVaR-A — τ=0.20 | 0.449 | 0.440 | %101.2 |
| Weighted CVaR — τ=0.10 | 0.492 | 0.486 | %61.5 |
| Weighted CVaR — ZEW + λ=0.005 | 0.572 | 0.567 | %64.8 |
| Regime-Constrained CVaR — baseline HMM | 0.522 | 0.519 | %29.2 |
| Regime-Constrained CVaR — ZEW-swap HMM | 0.519 | 0.517 | %27.0 |
\(\tau=0.10\) turnover budget, naive modelin illik dövriyyəsini %225.8-dən %59.9-a endirərkən 10 bps xalis Sharpe nisbətini 0.346-dan 0.486-ya yüksəldir.
ZEW + \(\lambda=0.005\) variantının 0.567 xalis Sharpe dəyəri cədvəldəki ən yüksək rejim-strategiyası nöqtə qiymətləndirməsidir. Lakin mənbə bunu xüsusilə exploratory kimi işarələyir: canonical HMM ilə rejim etiketi uyğunluğu yalnız %47.9-dur və nəticə digər spesifikasiyalarda təkrarlanmamışdır. Buna görə bu, ümumi üstünlük sübutu deyil.
Rejim-məhdudiyyətli CVaR niyə daha sabitdir?
Rejim-məhdudiyyətli yanaşma keçmiş məlumat dəstini rejimə görə kəsmir. Buna görə CVaR tail-loss qiymətləndirməsi hər rejim dəyişikliyində kiçik və fərqli tarixi alt nümunə üzərində yenidən qurulmur. Rejim siqnalı yalnız səhm üst həddini və müdafiə aktivləri alt həddini dəyişir.
Bu yanaşma iki növ sabitlik təmin edir. Statistik olaraq 260 həftəlik ssenari pəncərəsini qoruyur. Əməliyyat baxımından isə risk komitəsinə “stress rejimində ümumi səhm çəkisini %45 ilə məhdudlaşdır, müdafiə aktivlərini ən az %30 saxla” kimi açıq və yoxlanıla bilən qayda təqdim edir.
Dövlət istiqrazlarının əlavə edilməsi
| Dövr və strategiya | Baseline Sharpe | FI-expanded Sharpe | Baseline MaxDD | FI-expanded MaxDD |
|---|---|---|---|---|
| 2003–2026 Static CVaR | 0.513 | 0.547 | −%39.5 | −%14.8 |
| 2003–2026 Markowitz | 0.409 | 0.447 | −%45.6 | −%14.2 |
| 2010–2026 Static CVaR | 0.530 | 0.504 | −%25.3 | −%14.6 |
| 2010–2026 Regime CVaR-A | 0.365 | 0.430 | −%25.8 | −%17.2 |
2003–2026 dövründə dövlət istiqrazları Static CVaR-ın maksimum düşüşünü çox güclü şəkildə azaltmış və Sharpe nisbətini artırmışdır. Optimallaşdırma istiqrazlar əlavə edildikdə portfelin təxminən %73-nü sovereign bonds-a ayırmış; səhm çəkisi təxminən %3-ə düşmüşdür.
Dövlət İstiqrazları Drawdown-u Azaldarkən 2022-ci ildə Niyə Yeni Risk Yaratdı?
Dövlət istiqrazları əksər dövrlərdə aşağı CVaR və aşağı equity korelyasiyası səbəbilə portfel düşüşünü məhdudlaşdıra bilər; lakin istiqraz çəkisini çox yüksəltmək portfeli duration riskinə məruz qoyur. FI-expanded portfel 2022-ci ilə təxminən %75 sovereign bond çəkisi ilə daxil olduğu üçün ECB-nin sürətli faiz artımı dövründə təxminən %10 civarında itki yaşamış, baseline portfeldəki əmtəə və qızıl çəkiləri isə eyni inflyasiya dövründə fərqli davranmışdır.
Bu nəticə “dövlət istiqrazları pis müdafiə vasitəsidir” demək deyil. Daha əsas nəticə odur ki, investisiya kainatının özü makro risk faktoru seçimidir. Portfelə istiqraz əlavə etmək yalnız diversifikasiya təmin etmir; faiz sabitliyinə və duration davranışına dolayı məruz qalma da yaradır.
Dayanıqlılıq yoxlamaları
| Yoxlama | Əsas nəticə | Ümumi nəticə |
|---|---|---|
| HICP lag = 6 həftə | Baseline ilə təxminən %55 rejim etiketi uyğunluğu; Regime CVaR-A Sharpe dəyişməsi ən çox +0.068 | Əsas nəticə dəyişmədi |
| VSTOXX əvəzinə ZEW | Regime CVaR-A Sharpe 0.365 → 0.483; etiket uyğunluğu %47.9 | Exploratory; mənalı üstünlük yoxdur |
| Rebalancing 1/2/4/8/13 həftə | Aşağı tezlik dövriyyəni azaldır | Static CVaR-ın əsas üstünlüyü tərsinə dönmədi |
| EWA turnover smoothing | Dövriyyə təxminən %30 azalır | Naive rejimə görə yaxşılaşır, Static CVaR-ı keçmir |
| FI-expanded universe | Drawdown azalır; 2022 faiz şoku istiqraz ağırlıqlı portfeli çətinləşdirir | Əsas qərar-qaydası nəticəsi dəyişmədi |
Mənbənin altı mexanizmli diaqnozu
- LP scenario discontinuity: Rejim dəyişdikdə ssenari dəstinin qəfil dəyişməsi portfel çəkilərini sıçradır.
- Kiçik ssenari dəsti: 260 həftəlik tam pəncərə əvəzinə 30–80 rejim-uyğun müşahidədən istifadə olunması CVaR tail qiymətləndirməsini daha səs-küylü edir.
- Hard label assignment: Posterior ehtimal qeyri-müəyyənliyi argmax etiketi ilə itir.
- Label sensitivity: HICP zamanlaması və ya tək bir feature dəyişməsi rejim etiketlərini nəzərəçarpacaq şəkildə yenidən düzəldə bilər.
- Macro-portfolio signal mismatch: HMM makro-maliyyə xüsusiyyətləri üzərində öyrənərkən portfel optimallaşdırması aktiv gəlirləri üzərində işləyir; makro rejimin birbaşa asset-level alpha siqnalı olduğu göstərilməmişdir.
- Rate-shock exposure: Dövlət istiqrazlarının əlavə edilməsi risk profilini equity/commodity riskindən duration riskinə keçirə bilər.
Aktiv gəlirlərinin əlavə statistikaları
2000-ci ilin yanvarı–2026-cı ilin apreli dövründə 1369 həftəlik müşahidədə Brent nefti %35.95 ilə ən yüksək illik volatilliyə və 9.51 excess kurtosis dəyərinə malikdir. Qızılın illik volatilliyi %16.77, CAGR-ı %12.08 və maksimum düşüşü −%43.8 olaraq bildirilmişdir.
Avropa səhm indekslərinin bir-biri ilə həftəlik korrelyasiyası çox yüksəkdir. DAX–IBEX cütlüyü təxminən 0.82, CAC–EuroStoxx 50 isə təxminən 0.98 korrelyasiyaya malikdir. Qızılın əsas səhm indeksləri ilə korrelyasiyası isə təxminən −0.02 ilə +0.08 arasında qalır. Bu quruluş qızılın CVaR portfellərində niyə təkrar-təkrar diversifikasiyaedici komponent kimi ortaya çıxdığını izah edir.
Tədqiqatın dəstəklədiyi nəticələr
- Dörd vəziyyətli HMM Avropa nümunəsində iqtisadi baxımdan şərh oluna bilən və walk-forward pəncərələri boyunca nisbətən ardıcıl makro-maliyyə vəziyyətləri yaradır.
- Naive rejim-şərtli CVaR, Static CVaR-dan xeyli daha yüksək portfel dövriyyəsi yaradır.
- Yüksək turnover real əməliyyat xərclərində rejim strategiyasının xalis performansını nəzərəçarpacaq şəkildə zəiflədir.
- Turnover budget və L1 penalty kimi tətbiqi nəzərə alan qaydalar naive rejim sistemini nəzərəçarpacaq şəkildə yaxşılaşdırır.
- Rejim-məhdudiyyətli weight-band yanaşması aşağı dövriyyə ilə Static CVaR-a yaxın riskə uyğunlaşdırılmış performans yaradır.
- Dövlət istiqrazları uzun nümunədə drawdown nəzarətini güclü şəkildə yaxşılaşdıra bilər.
- İstiqraz əlavə etmək duration riskini artıra və sürətli faiz artımı dövründə performansı pisləşdirə bilər.
- Makro-maliyyə vəziyyəti siqnalının dəyəri yalnız aşkarlama keyfiyyətindən deyil, qərar qatının şəffaflığından, xərcindən və sabitliyindən asılıdır.
Tədqiqatın dəstəkləmədiyi nəticələr
- HMM vəziyyətlərinin struktur baxımından real və səbəbli iqtisadi rejimlər olduğu sübut edilməmişdir.
- Rejim-şərtli CVaR-ın Static CVaR-dan statistik baxımdan üstün olduğu göstərilməmişdir.
- ZEW-swap + λ=0.005 variantındakı yüksək Sharpe ümumi outperformance nəticəsi deyil.
- HMM-nin düzgün rejimi aşkarlamasının avtomatik olaraq asset-level alpha yaratdığı göstərilməmişdir.
- Dövlət istiqrazlarının hər faiz rejimində müdafiə xarakterli olduğu göstərilməmişdir.
- Avropada əldə olunan dörd vəziyyətli rejim quruluşunun ABŞ və ya inkişaf etməkdə olan bazarlarda eyni formada işləyəcəyi göstərilməmişdir.
- 10 baz bəndlik əməliyyat xərci real böyük portfellərin bütün spread, market-impact və əməliyyat xərclərini əhatə etmir.
- Nəticələr investisiya məsləhəti və ya real vaxtlı kommersiya sisteminin doğrulanması deyil.
Məhdudiyyətlər
Birinci mühüm məhdudiyyət rejimlərin feature construction-a həssaslığıdır. HICP nəşr gecikməsi düzəlişində baseline ilə rejim etiketi uyğunluğu təxminən %55, VSTOXX əvəzinə ZEW istifadə edildikdə isə yalnız %47.9-dur. Bu, rejim etiketinin müşahidə edilən vahid iqtisadi gerçəklik deyil, ölçmə və xüsusiyyət dizaynından təsirlənən statistik təsnifat olduğunu göstərir.
İkinci məhdudiyyət makro məlumatların nəşr zamanlamasıdır. HICP təxminən dörd həftəlik, ESI təxminən üç həftəlik nəşr gecikməsinə malikdir. Mənbə HICP üçün altı həftəlik lag robustness yoxlaması aparmış, lakin ESI üçün ayrıca nəşr-lag düzəlişi tətbiq etməmişdir. Real vaxt tətbiqində bütün makro xüsusiyyətlərdə məlumatın açıqlanma tarixinin nəzərə alınması lazımdır.
Üçüncü məhdudiyyət coğrafi ümumiləşdirilə bilmədir. Avropadakı peripheral sovereign spreads və ECB siyasət quruluşu ABŞ və ya inkişaf etməkdə olan bazarlardakı risk kanallarının birbaşa ekvivalenti deyil. Metod başqa coğrafiyalarda tətbiq ediləcəksə feature set yenidən kalibrasiya edilməlidir.
Dördüncü məhdudiyyət əməliyyat xərci modelidir. Tədqiqatın 0–25 baz bəndlik birtərəfli xərc fərziyyələri bid–ask spread, iri əməliyyatlarda market impact və əməliyyat xərclərinin hamısını modelləşdirmir.
Beşinci məhdudiyyət statistik gücdür. Panel B yalnız 808 həftədən ibarətdir və Sharpe etimad intervalları genişdir. Mənbənin özü statistik cəhətdən əhəmiyyətli üstünlüyün tapılmamasının həm “rejim şərtləndirməsi əlavə dəyər yaratmır”, həm də “nümunə realistik Sharpe fərqlərini aşkarlamaq üçün qısadır” izahları ilə uyğun olduğunu bildirir.
Təkrar istehsal oluna bilmə
Mənbə nəticələrinin Python 3.11 üzərində yaradıldığı; hmmlearn 0.3.2, scipy 1.13, scikit-learn 1.5 və pandas 2.2 istifadə edildiyi bildirilir. NumPy random seed 42 olaraq sabitlənmiş, HMM başlanğıcları 15 sabit-seed restart ilə aparılmışdır.
Xam LSEG/Refinitiv məlumatları lisenziya məhdudiyyətləri səbəbilə ictimai şəkildə paylana bilmir. Mənbə walk-forward HMM pipeline-ı, CVaR optimallaşdırması, figure scriptləri və reproducibility sənədləşməsindən ibarət Python kod bazasının ictimaiyyət üçün açıq olduğunu bildirir.
Mənbə və Metod Qeydi
Orijinal başlıq: From Regime Detection to Decision Rules: A Data-Driven Macro-Financial CVaR Framework for European Multi-Asset Portfolios
Müəlliflər: Jorge Grube Martín-Lunas; Ana Lazcano; Julio E. Sandubete.
Məsul müəllif: Julio E. Sandubete.
Qurum: Faculty of Legal, Business and Government, Universidad Francisco de Vitoria, Pozuelo de Alarcón, Madrid, Spain.
Jurnal: Economies.
Nəşriyyatçı: MDPI.
Biblioqrafik qeyd: 2026, Cild 14, Say 7, Məqalə 268.
DOI: 10.3390/economies14070268.
Tarixlər: Alınma 3 iyun 2026; reviziya 30 iyun 2026; qəbul 2 iyul 2026; nəşr 9 iyul 2026.
Versiya: Version of Record.
Lisenziya: Creative Commons Attribution (CC BY).
Mənbə növü: Həftəlik maliyyə/makro-maliyyə məlumatlarında HMM rejim təsnifatı, CVaR portfel optimallaşdırması və strictly out-of-sample walk-forward backtest istifadə edən empirik modelləşdirmə tədqiqatı.
Əsas məlumat dövrü: 14 yanvar 2000–3 aprel 2026; burn-in-dən əvvəl 1369 həftəlik ortaq məlumat.
Panel A: 10 yanvar 2003–3 aprel 2026, 1213 həftə.
Panel B: 15 oktyabr 2010–3 aprel 2026, 808 həftə.
Əsas məlumat mənbəyi: LSEG Workspace/Refinitiv; EURIBOR üçün ECB, ESI üçün Avropa Komissiyası və HICP üçün Eurostat mənbələrindən istifadə edilmişdir.
HMM: Dörd vəziyyətli Gaussian Hidden Markov Model; diagonal covariance; EM alqoritmi; 15 random restart; ən çox 500 iterasiya; 156 həftəlik minimum təlim; dörd həftədən bir expanding walk-forward yenidən qiymətləndirmə.
CVaR: \(\alpha=0.95\); 260 həftəlik rolling scenario window; hər riskli aktiv üçün maksimum %25 çəki; scipy.optimize.linprog.
Müqayisələr: Equal-weight 1/N; STOXX Europe 600; Static CVaR; Ledoit–Wolf covariance istifadə edən Markowitz minimum-variance; Regime CVaR-A; Weighted CVaR; turnover-penalized/budgeted CVaR; regime-constrained CVaR.
Əməliyyat xərcləri: Birtərəfli turnover başına 0, 5, 10 və 25 baz bəndi.
Statistika: 13 həftəlik Newey–West HAC standart xətaları; Sharpe nisbətləri üçün 13 həftəlik circular block-bootstrap və 5000 təkrar.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Etika: Institutional Review Board və informed consent müddəaları tətbiq edilə bilən deyil.
Məlumat əlçatanlığı: Xam LSEG/Refinitiv məlumatları lisenziya məhdudiyyətlərinə tabedir və paylana bilməz. Mənbə işlənmiş məlumatı və cədvəl/şəkilləri yenidən istehsal etməyə yetərli kodun əsaslandırılmış sorğu əsasında lisenziya məhdudiyyətləri daxilində təqdim oluna biləcəyini bildirir.
Maraq toqquşması: Müəlliflər maraq toqquşması bildirməmişdir.
Müəllif töhfələri: Konseptuallaşdırma, metod, proqram təminatı, formal təhlil və araşdırma üç müəllif tərəfindən; doğrulama Jorge Grube Martín-Lunas və Julio E. Sandubete; məlumat kurasiyası Jorge Grube Martín-Lunas və Ana Lazcano; ilkin qaralama Jorge Grube Martín-Lunas; nəzərdən keçirmə və redaktə Ana Lazcano və Julio E. Sandubete; vizuallaşdırma Jorge Grube Martín-Lunas və Ana Lazcano; layihə idarəçiliyi Ana Lazcano və Julio E. Sandubete tərəfindən həyata keçirilmişdir.
Süni intellekt istifadəsi bəyanatı: Müəlliflər ChatGPT 5.4 və Claude Opus 4.8-dən dil redaktəsi, kod icmalı, sənəd formatlaşdırılması və tədqiqat iş axını dəstəyində istifadə etdiklərini; AI dəstəkli çıxışları özlərinin nəzərdən keçirib redaktə etdiklərini və nəşr məzmununa görə məsuliyyəti üzərlərinə götürdüklərini bildirmişdir.
Mühüm əhatə qeydi: Static CVaR Sharpe nisbətinin Cədvəl 4-də 0.530, Cədvəl 7-də 0.553 görünməsi mənbənin qeydində izah edilir. Cədvəl 4 yalnız HMM etiketləri ilə kəsişən rebalance grid-i, Cədvəl 7 isə daha geniş experiment-grid-i istifadə edir; buna görə dəyərlər fərqli əhatələrin nəticələridir.
Əsas şərh həddi: HMM vəziyyətləri statistik təsnifatlardır; səbəbli iqtisadi rejimlər deyil. Out-of-sample performans fərqlərinin heç biri conventional significance səviyyəsində qəti üstünlük göstərmir. Nəticələr Avropa 2000–2026 nümunəsinə və istifadə olunan asset universe-a xasdır.
Vizual qeyd: Mənbə Şəkil 1 metod axınını; Şəkil 2 rejim xüsusiyyətlərini; Şəkil 3 rejim zaman xəttini; Şəkil 4 kumulyativ sərvəti; Şəkil 5 turnover–net Sharpe frontier-ını; Şəkil 6 baseline/FI-expanded orta portfel çəkilərini; Şəkil 7 drawdown əyrilərini göstərir. Verianla yenidən çəkilişlərində mənbə cədvəllərindəki dəqiq dəyərlər source-of-truth kimi istifadə edilməli; yalnız raster xətlərdən yeni dəqiq aralıq nöqtələr çıxarılmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib