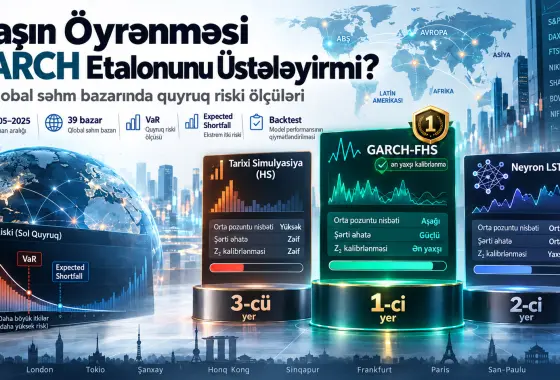
24/10/2026Veri Anla Filtrlənmiş tarixi simulyasiya (Filtered Historical Simulation, FHS), gəlirlərin şərti volatilliyini GARCH(1,1) ilə filtrləyən və sonra standartlaşdırılmış empirik qalıqların quyruq paylanmasından Riskə Məruz Dəyər (Value-at-Risk, VaR) və gözlənilən itki (Expected Shortfall, ES) yaradan şərti bazar riski metodudur. Daha çox baxın
Kuki seçimləri
Your experience on this site will be improved by allowing cookies Cookie Policy
Seçimləri fərdiləşdir
Your experience on this site will be improved by allowing cookies