


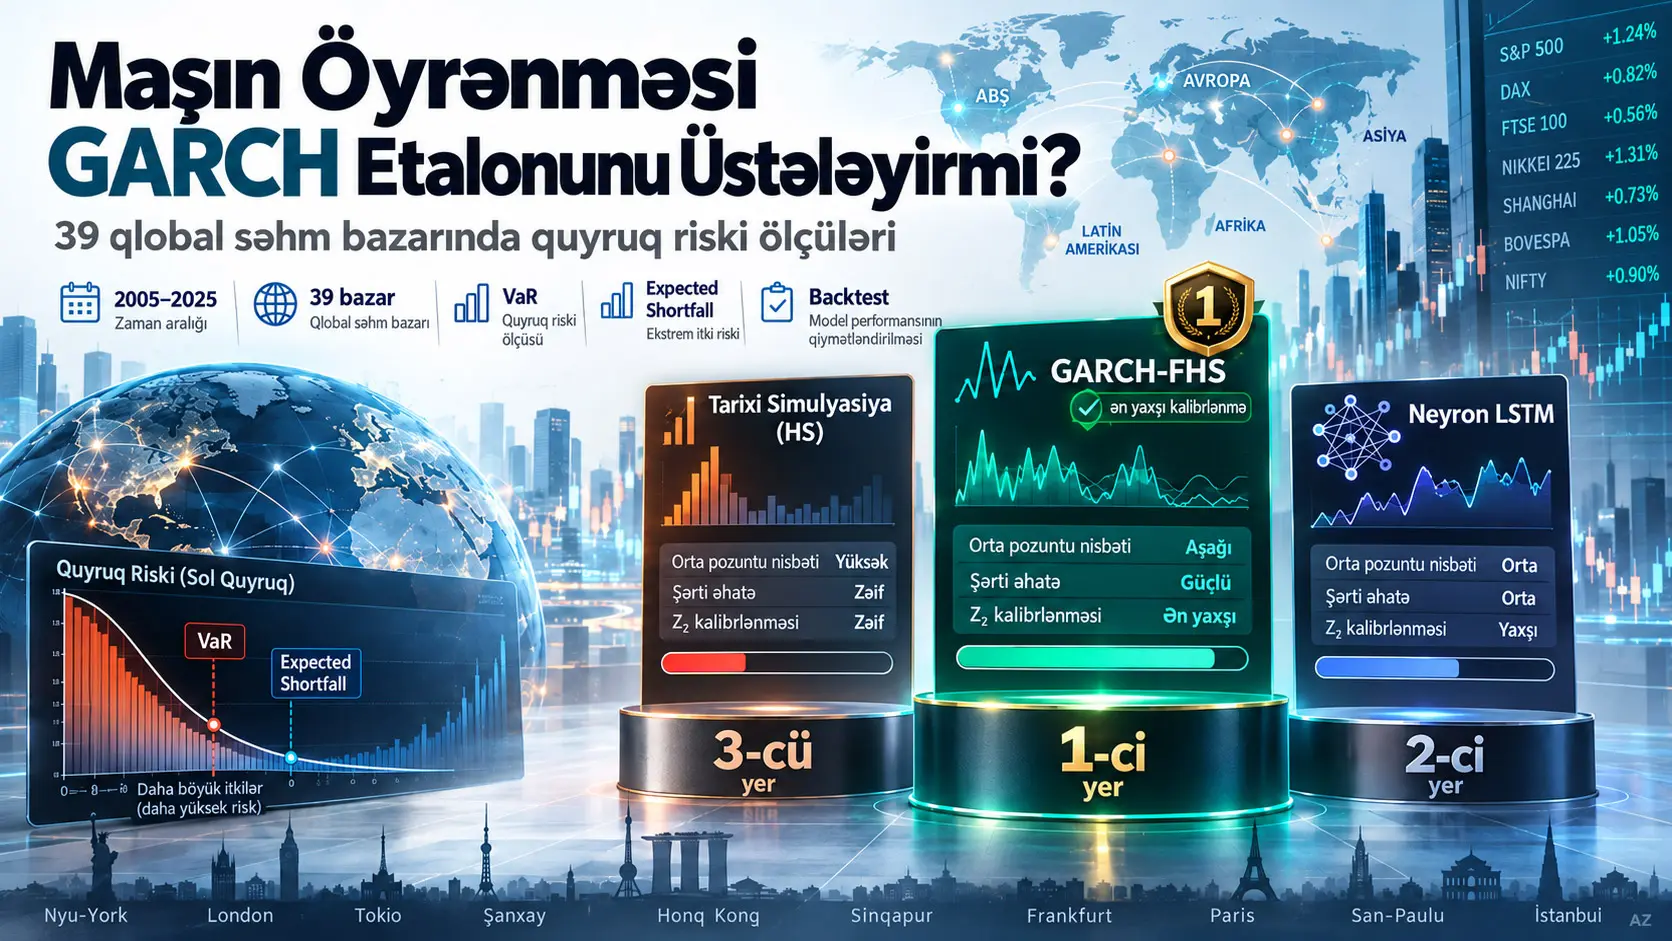
Filtrlənmiş tarixi simulyasiya (Filtered Historical Simulation, FHS), gəlirlərin şərti volatilliyini GARCH(1,1) ilə filtrləyən və sonra standartlaşdırılmış empirik qalıqların quyruq paylanmasından Riskə Məruz Dəyər (Value-at-Risk, VaR) və gözlənilən itki (Expected Shortfall, ES) yaradan şərti bazar riski metodudur. Amjad və Ahmed FHS-ni 250 günlük rolling Historical Simulation (HS) və əvvəlki 40 günlük gəlirlərdən %1, %2,5, %5 və %10 şərti kvantilləri öyrənən çoxkvantilli LSTM ilə eyni strictly out-of-sample zəminində müqayisə etmişlər. Ortaq backtest nümunəsi 2005–2025 dövründə 39 inkişaf etmiş, inkişaf etməkdə olan və frontier səhm bazarını və ümumilikdə 192.789 market-day müşahidəsini əhatə edir. Sınaqdan keçirilən kompakt LSTM tarixi simulyasiyadan daha yaxşı nəticə versə də, GARCH(1,1)-FHS etalonunu üstələyə bilməmişdir.
5% VaR hədəfində HS orta hesabla %5,61 pozuntu nisbətinə malik olmuş, Kupiec testini 21/39 bazarda keçməsinə baxmayaraq Christoffersen independence və conditional-coverage testlərini heç bir bazarda keçə bilməmişdir. FHS %4,92 orta pozuntu nisbəti ilə hədəfə ən yaxın ailə olmuş; Kupiec testini 33/39, independence testini 15/39 və conditional coverage testini 19/39 bazarda keçmişdir. 16 vahidli LSTM-nin orta pozuntu nisbəti %5,12-dir; Kupiec 21/39, independence 7/39 və conditional coverage yalnız 4/39 bazarda keçilmişdir.
Expected shortfall nəticələrində fərq daha böyükdür. Acerbi–Székely \(Z_2\) statistikasında sıfıra yaxın dəyər düzgün ES kalibrasiyası ilə uyğundur. FHS orta \(Z_2=-0.003\) ilə sıfıra çox yaxın olduğu halda, HS üçün −0,205 və neyron ailə üçün −0,195 alınmışdır. Mənfi dəyərlər müşahidə olunan quyruq itkilərinin şiddətinin az qiymətləndirilməsi ilə uyğundur. Bununla belə, neyron NCVaR üç kvantilin diskret ortalaması olduğuna görə FHS ilə ES müqayisəsi estimator sinfi baxımından tamamilə birbaşa deyil.
Neyron metodun fərqli üstünlüyü var: illik makro paneldə daha az procyclical görünür. Əsas EPU alt nümunəsində ÜDM artımındakı bir faiz-bəndlik yüksəliş tarixi VaR-ı təxminən %4,3, FHS VaR-ını təxminən %3,2 və neyron VaR-ı təxminən %1,5 azaldır. Böhran illərində tarixi VaR təxminən 0,72 log bənd, FHS 0,40 və neyron VaR 0,27 log bənd yüksəlmişdir. Buna görə mənbə neyron ölçünün FHS-ni əvəz etməkdən daha çox, FHS-ni tamamlayan, daha yavaş və dövrə daha az həssas çarpaz yoxlama siqnalı ola biləcəyini müzakirə edir.
Nəticə bütün maşın öyrənməsi metodları üçün ümumi hökm deyil. Əsas LSTM yalnız 16 hidden unit istifadə edir. Hidden-unit sayı 64-ə qaldırıldıqda conditional-coverage keçidləri 4-dən 9-a yüksəlmiş, orta \(Z_2\) −0,195-dən −0,113-ə yaxşılaşmış və orta pozuntu nisbəti %4,99-a yaxınlaşmışdır; lakin bu daha böyük şəbəkə də FHS-nin 19/39 conditional-coverage keçidinə və −0,003 \(Z_2\) nəticəsinə çata bilməmişdir.
Quyruq riski niyə yalnız orta volatillikdən fərqlənir?
Maliyyə bazarlarında standart sapma ümumi dəyişkənliyi ölçərkən, quyruq riski paylanmanın xüsusilə böyük itkilərin baş verdiyi sol quyruğuna yönəlir. Risk modeli sakit günlərdə qənaətbəxş işləyə bilər, lakin böhran dövrlərində böyük itkilərin ehtimalını və ya şiddətini az qiymətləndirə bilər. Buna görə tədqiqatın qiymətləndirmə məntiqi yalnız orta risk səviyyəsinə deyil, modelin böhranlara nə qədər sürətlə reaksiya verdiyinə və pozuntuların zaman üzrə qruplaşıb-qruplaşmadığına da baxır.
Riskə Məruz Dəyər ilə gözlənilən itki arasındakı fərq
Riskə Məruz Dəyər (VaR), müəyyən etibar səviyyəsində itki həddini göstərir. Bu tədqiqatda \(\alpha=5\%\) quyruğu istifadə olunur. VaR “ən pis %5-lik günlərə daxil olduqda hədd haradadır?” sualına cavab verir, lakin həmin həddin o tərəfindəki itkilərin nə qədər ağır olduğunu təkbaşına göstərmir.
Expected Shortfall (ES) və ya uyğun kontekstdə Conditional VaR (CVaR), VaR həddini aşan itkilərin orta şiddətini ifadə edir. Beləliklə, VaR pozuntu tezliyini kalibrasiya edərkən, ES quyruğa daxil olduqda itkinin böyüklüyünü qiymətləndirməyə kömək edir.
Üç model ailəsi necə işləyir?
Maşın Öyrənməsi Bu Tədqiqatda GARCH Etalonunu Üstələdi?
Xeyr. Sınaqdan keçirilən 16 vahidli çoxkvantilli LSTM, şərtsiz Historical Simulation ilə müqayisədə pozuntuların qruplaşmasını və ES kalibrasiyasını yaxşılaşdırmışdır; lakin GARCH(1,1) əsaslı FHS orta pozuntu nisbəti, independence, conditional coverage və expected-shortfall kalibrasiyasında LSTM-dən daha yaxşı nəticə vermişdir və 64 vahidli daha böyük LSTM də bu fərqi yalnız azaltmış, bağlamamışdır.
Historical Simulation niyə zəif etalon ola bilər?
Historical Simulation son 250 günlük gəlirləri birbaşa istifadə edir. Volatillik qəfil artdıqda keçmiş pəncərənin böyük hissəsi hələ də sakit dövrlərdən ibarət olduğuna görə hədd yavaş uyğunlaşır. Böhran günləri pəncərəyə daxil olduqca risk səviyyəsi gecikmə ilə yüksəlir; sonra böhran keçmişdə qalsa belə, həmin günlər 250 günlük pəncərədə qaldığı müddətdə proqnoz uzun müddət yüksək qala bilər.
Mənbə bu davranışı “ghost” xüsusiyyəti daşıyan gecikmiş risk platosu kimi müzakirə edir. Qlobal orta qrafikdə HS böhran anında FHS qədər sürətlə yüksəlməmiş, lakin 2009–2010 boyunca təxminən %4-ə yaxın yüksək səviyyəni qorumuşdur. COVID-19-dan sonra da təxminən bir il ərzində təxminən %2,7 səviyyəsində qalan gecikmiş plato müşahidə edilmişdir. Bu dəyərlər mənbə qrafikindən təxmini vizual oxunuşlar və müəllif izahlarıdır; xam aylıq məlumat cədvəli deyil.
FHS niyə daha sürətli reaksiya verir?
FHS-də GARCH parametrləri təqvim ilinin əvvəlində keçmiş məlumatlardan qiymətləndirilib il boyunca sabit saxlanılsa da, şərti variasiya \(\sigma_t^2\) hər yeni gündəlik gəlirlə irəliyə doğru yenilənir. Buna görə metod böhran başlayanda yeni volatilliyi dərhal risk həddinə daşıyır.
Mənbənin ABŞ nümunəsində FVaR, 15 Sentyabr 2008 Lehman Brothers iflasından sonrakı dörd həftə ərzində təxminən %2,5-dən %6-dan yuxarı qalxmış və 29 Oktyabr 2008-də %8,2-yə çatmışdır. Eyni dövrdə 250 günlük Historical Simulation VaR %5-i aşmamış və bu səviyyəyə yalnız böhran günləri rolling pəncərəyə daxil olduqca aylar sonra yaxınlaşmışdır.
GARCH parametrlərini illik deyil, üç ayda bir yenidən qiymətləndirən robustness testində orta pozuntu nisbəti yenə %4,92, Kupiec keçidi yenə 33/39 və conditional-coverage keçidi yenə 19/39 olmuşdur. Orta \(Z_2\) −0,003-dən −0,001-ə dəyişmişdir. Bu test FHS-nin sürət üstünlüyünün əsasən gündəlik variance recursion-dan qaynaqlandığı şərhini dəstəkləyir.
LSTM nə öyrənir?
Əsas neyron model birqatlı, 16 vahidli LSTM-dir. Hər proqnozda əvvəlki 40 günlük gəlir ardıcıllığını giriş kimi qəbul edir və %1, %2,5, %5 və %10 şərti kvantilləri eyni vaxtda proqnozlaşdırır. Təlim hədəfi dörd kvantil səviyyəsində pinball loss-un ortalamasıdır.
%5 kvantil NVaR-ı yaradır. %1, %2,5 və %5 kvantillərin ortalaması isə NCVaR kimi istifadə olunan diskret quyruq-inteqralı yanaşmasıdır. Bu quruluş praktik expected-shortfall yaxınlaşmasıdır, lakin VaR və ES-nin jointly elicitable ortaq itki funksiyası ilə birbaşa öyrədilmiş model deyil.
Tədqiqatın korrelyasiya nəticələri neyron riskin filtrlənmiş riskə daha yaxın olduğunu göstərir. 192.789 market-day birlikdə qiymətləndirildikdə NVaR–FVaR korrelyasiyası 0,64, NVaR–VaR korrelyasiyası 0,53-dür. Bazar daxilində orta korrelyasiyalar müvafiq olaraq 0,53 və 0,40-dır. 39 bazarın 34-də NVaR, FVaR ilə Historical VaR-dan daha güclü korrelyasiya göstərmiş; bazar səviyyəsində korrelyasiya fərqləri üçün paired t-test \(t=5.51,\;p<0.001\) nəticəsini vermişdir.
Niyə 5 Faizə Yaxın Pozuntu Nisbəti Təkbaşına Kifayət Deyil?
Çünki düzgün %5 VaR modeli yalnız uzunmüddətli ortalamada təxminən hər 20 gündən bir pozuntu yaratmamalı; bu pozuntular zaman üzrə müstəqil paylanmalı və müəyyən böhran dövrlərində qruplaşmamalıdır. Buna görə Kupiec unconditional-coverage testi Christoffersen independence və joint conditional-coverage testləri ilə birlikdə qiymətləndirilməlidir.
Kupiec testi nəyə baxır?
Kupiec proportion-of-failures testi reallaşan VaR pozuntu nisbətinin hədəflənən \(\alpha=5\%\) nisbəti ilə uyğunluğunu sınayır. Bu test pozuntuların hansı tarixlərdə baş verdiyini nəzərə almır.
Christoffersen independence testi nəyə baxır?
Christoffersen independence testi pozuntuların zaman üzrə qruplaşıb-qruplaşmadığını qiymətləndirir. Model sakit dövrlərdə heç bir pozuntu yaratmayıb böhran günlərində ardıcıl çoxlu pozuntu yaradırsa, ümumi nisbət %5-ə yaxın olsa belə, risk proqnozu zamanlama baxımından zəif kalibrasiya olunmuş ola bilər.
Conditional coverage nəyi birləşdirir?
Conditional-coverage testi düzgün ümumi pozuntu tezliyini və pozuntuların müstəqil zamanlamasını birlikdə sınayır. Mənbədə “pass” tərifi \(p>0.05\)-dir; bu, modelin qüsursuz olmasının sübutu deyil, müvafiq testdə sıfır hipotezinin %5 səviyyəsində rədd edilə bilmədiyi deməkdir.
| Risk ailəsi | Orta pozuntu nisbəti | Kupiec keçidi | Independence keçidi | Conditional coverage keçidi | Orta Z₂ | Median Z₂ |
|---|---|---|---|---|---|---|
| Historical Simulation (HS) | %5,61 | 21/39 | 0/39 | 0/39 | −0,205 | −0,204 |
| Filtered Historical Simulation (GARCH-FHS) | %4,92 | 33/39 | 15/39 | 19/39 | −0,003 | +0,009 |
| Neyron LSTM | %5,12 | 21/39 | 7/39 | 4/39 | −0,195 | −0,182 |
Böhran illərində pozuntu nisbəti necə dəyişdi?
Bütün bazar-günlərinin illik olaraq birləşdirildiyi təhlildə HS pozuntu nisbəti 2008-də %11,0-a yüksəlmiş, 2009-da %1,5-ə enmişdir. Bu nümunə böhran zamanı həddindən artıq pozuntu, böhran günləri rolling pəncərədə üstünlük təşkil etdikdə isə lazım olduğundan az pozuntu yaradan gecikmiş quruluşla uyğundur.
FHS illik pozuntu nisbəti mənbədə təxminən %2,7–%8,6 aralığında qalmışdır. Neyron model bir çox ildə hədəfə yaxın olsa da, 2008-də %13,7-yə qalxaraq tədqiqatdakı ən böyük neyron under-response dövrünü yaratmışdır.
Bazar siniflərində conditional coverage
FHS inkişaf etmiş bazarlarda %58, inkişaf etməkdə olan bazarlarda %39 və iki frontier bazardan birində (%50) conditional coverage keçmişdir. LSTM inkişaf etmiş bazarlarda %5 və inkişaf etməkdə olan bazarlarda %17 keçid nisbətinə malikdir; frontier bazarların heç birində keçməmişdir. HS heç bir sinifdə conditional coverage keçməmişdir.
LSTM-nin conditional coverage keçdiyi dörd bazar İsrail, Meksika, Filippinlər və İndoneziyadır. Bunlardan üçü inkişaf etməkdə olan bazar sinfindədir. Bu vəziyyət LSTM-nin nisbi mövqeyinin inkişaf etməkdə olan bazarlarda müəyyən qədər yaxşılaşdığını göstərsə də, heç bir bazar sinfində FHS-ni ümumilikdə üstələdiyini göstərmir.
Neyron Expected Shortfall FHS ilə Birbaşa Müqayisə Oluna Bilərmi?
Tam olaraq yox. FES, FVaR-ı yaradan eyni empirik standartlaşdırılmış qalıq paylanmasının quyruq ortalamasıdır; NCVaR isə LSTM-nin %1, %2,5 və %5 kvantil proqnozlarının diskret ortalamasıdır. Buna görə \(Z_2\) nəticələri hər ailənin öz bəyan etdiyi risk ölçüsünün kalibrasiyasını müqayisə edir, lakin eyni estimator sinfinin tam ekvivalent testi deyil.
Acerbi–Székely Z₂ necə şərh olunur?
Mənbədə istifadə olunan test:
\[ Z_2= \frac{1}{T\alpha} \sum_{t:r_t<-VaR_t} \left(\frac{r_t}{ES_t}\right)+1 \]
şəklində verilir. \(T\) qiymətləndirmə dövründəki ümumi müşahidə sayını, \(\alpha=0.05\) hədəf quyruğunu, \(r_t\) reallaşmış gəliri, \(VaR_t\) proqnozlaşdırılmış VaR həddini və \(ES_t\) müvafiq expected-shortfall proqnozunu göstərir.
\(Z_2\)-nin sıfıra yaxın olması ES kalibrasiyası ilə uyğundur. Mənfi dəyər proqnozlaşdırılmış ES-nin reallaşmış quyruq itkilərinin şiddətini az əks etdirdiyini göstərir.
| Ailə | Orta Z₂ | Median Z₂ | Mənbədaxili şərh |
|---|---|---|---|
| Historical CVaR | −0,205 | −0,204 | Quyruq şiddətini sistematik şəkildə az qiymətləndirir. |
| Filtered ES | −0,003 | +0,009 | Sıfıra çox yaxın kalibrasiya. |
| Neyron NCVaR | −0,195 | −0,182 | Orta hesabla nəzərəçarpacaq dərəcədə az qiymətləndirilmiş quyruq şiddəti; bazarlar arasında yüksək dispersiya. |
Neyron \(Z_2\) dəyərləri bazar səviyyəsində olduqca genişdir: mənbədə Koreya üçün +0,26 və Yunanıstan üçün −0,77 ekstremal nümunələri verilir. Bu paylanma neyron ES kalibrasiyasının orta sapması ilə yanaşı, bazarlar üzrə də heterogen olduğunu göstərir.
Risk səviyyələri bazarın inkişaf dərəcəsinə görə necə dəyişdi?
| Bazar sinfi | VaR | CVaR | FVaR | FES | NVaR | NCVaR |
|---|---|---|---|---|---|---|
| İnkişaf etmiş | 1,88 | 2,68 | 1,89 | 2,55 | 1,88 | 2,47 |
| İnkişaf etməkdə olan | 2,07 | 3,05 | 2,05 | 2,94 | 2,08 | 2,84 |
| Frontier | 2,53 | 3,88 | 2,60 | 3,70 | 2,46 | 3,30 |
| Bütün bazarlar | 2,00 | 2,90 | 2,00 | 2,78 | 2,00 | 2,67 |
Üç ailə orta VaR səviyyəsi baxımından bir-birinə yaxındır; əsas fərq səviyyə deyil, stress dövrlərinə verilən zamanlı reaksiyadır. Frontier ortalamaları ən yüksək görünsə də, bu sinifdə yalnız Argentina və Şri-Lanka vardır; mənbə frontier ucunu təsdiqlənmiş inkişaf meyli kimi deyil, ilkin qiymətləndirmə kimi qəbul edir.
Makroiqtisadi panel nəyi sınadı?
Gündəlik risk proqnozları ildə ən azı 100 əməliyyat günü olan ölkə-il müşahidələri üçün illik orta göstəriciyə çevrilmiş və hər risk ölçüsünün loqarifmi üçün aşağıdakı fixed-effects panel modeli qiymətləndirilmişdir:
\[ \ln MR_{it} = \gamma \ln MR_{i,t-1} + \beta_1 GDP_{it} + \beta_2 INT_{it} + \beta_3 INF_{it} + \beta_4 RET_{it} + \beta_5 UNC_{it} + a_i + \varepsilon_{it} \]
Burada \(MR\), VaR, CVaR, FVaR, FES, NVaR və ya NCVaR-dan biridir. \(GDP\) real ÜDM artımını, \(INT\) faiz dərəcəsini, \(INF\) CPI inflyasiyasını, \(RET\) illik kumulyativ log gəlirini və \(UNC\) qeyri-müəyyənliyi təmsil edir. Qeyri-müəyyənlik dəyişəni 21 bazarı əhatə edən modeldə ölkə EPU indeksidir, tam kəsiyə yaxın modeldə isə VIX-dir. \(a_i\) ölkə/bazar fixed effect-idir.
Driscoll–Kraay standart xətaları kəsiklərarası və seriya asılılığına davamlı nəticə çıxarışı üçün istifadə edilmişdir. Gecikdirilmiş asılı dəyişən moderate-\(T\) mühitində Nickell bias yarada biləcəyinə görə mənbə \(\gamma\) əmsalını struktur səbəb parametri kimi deyil, təsviri persistence ölçüsü kimi qiymətləndirir.
| Dəyişən | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Gecikdirilmiş risk | 0,567 *** | 0,565 *** | 0,462 *** | 0,463 *** | 0,083 | 0,122 |
| ÜDM artımı | −0,043 *** | −0,052 *** | −0,032 *** | −0,031 *** | −0,015 ** | −0,013 ** |
| Faiz | 0,007 | 0,007 | 0,013 * | 0,012 | 0,002 | 0,002 |
| İnflyasiya | 0,015 ** | 0,007 | 0,007 | 0,007 | 0,015 * | 0,014 * |
| İllik gəlir | −0,001 | −0,001 | −0,004 *** | −0,004 *** | −0,001 | −0,001 |
| EPU | −0,0005 | −0,0004 | −0,0004 | −0,0003 | −0,0002 | −0,0002 |
| Within R² | 0,417 | 0,415 | 0,380 | 0,378 | 0,058 | 0,051 |
Bu panel 21 EPU bazarından istifadə edir; müşahidə sayı HS üçün 278, digər risk ölçüləri üçün 255-dir. Mənbənin əhəmiyyətlilik kodları: * \(p<0.10\), ** \(p<0.05\), *** \(p<0.01\).
| Dəyişən | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Gecikdirilmiş risk | 0,330 *** | 0,291 *** | 0,199 *** | 0,195 *** | 0,149 ** | 0,196 ** |
| ÜDM artımı | −0,005 | −0,010 | −0,003 | −0,002 | −0,003 | −0,004 |
| Faiz | 0,005 * | 0,001 | 0,013 *** | 0,013 *** | 0,002 | 0,002 |
| İnflyasiya | 0,001 | 0,001 | 0,000 | 0,000 | 0,001 | 0,001 |
| İllik gəlir | 0,001 | 0,002 *** | −0,001 *** | −0,001 *** | −0,001 | 0,000 |
| VIX | 0,030 *** | 0,033 *** | 0,026 *** | 0,026 *** | 0,017 *** | 0,013 *** |
| Within R² | 0,556 | 0,559 | 0,555 | 0,553 | 0,229 | 0,182 |
VIX 38 bazarlıq makro kəsikdə bütün altı risk ölçüsü üçün %1 səviyyəsində müsbət və əhəmiyyətlidir. Eyni spesifikasiyada ÜDM əmsalları əhəmiyyətliliyini itirir. Bu nəticə əsas paneldə ÜDM artımı ilə əlaqələndirilən dövri risk sıxılmasının mühüm hissəsinin ortaq qlobal maliyyə dövrü ilə bağlı olduğunu düşündürür.
Procyclicality baxımından ailələr necə sıralandı?
EPU əsas modelində ÜDM artımındakı bir faiz-bəndlik artım HS VaR-ını təxminən %4,3, HS CVaR-ını %5,2, FHS riskini təxminən %3,1 və neyron riski təxminən %1,3–1,5 azaldır. Buna görə mənbə procyclicality böyüklüyünü ümumilikdə HS > FHS > LSTM şəklində sıralayır.
2008–2009 və 2020 böhran dummy-sində illik Historical VaR əmsalı 0,72 log bənd, FHS VaR 0,40 və NVaR 0,27-dir. Mənbənin təxmini çevirməsinə görə bunlar müvafiq olaraq təxminən ikiqat, +%50 və +%31 böhran artımına uyğun gəlir.
2022 də böhran qrupuna əlavə edildikdə sıralama dəyişməmişdir: HS 0,66, FHS 0,37 və LSTM 0,23; hər üçü mənbədə %1 səviyyəsində əhəmiyyətlidir.
İnflyasiya nəticəsi niyə ehtiyatla şərh edilməlidir?
İnkişaf etməkdə olan bazar ayrımında inflyasiyanın neyron risklə əlaqəsi daha güclüdür. NVaR və NCVaR üçün təxminən +%2,8/faiz bəndi; historical VaR üçün +%1,9 və filtered VaR üçün təxminən +%1,5 nəticələri bildirilmişdir.
Lakin 2021–2023 qlobal yüksək-inflyasiya dövrü çıxarıldıqda inflyasiya əmsalları təxminən %20–40 kiçilmiş və bir çox modeldə %5 əhəmiyyətlilik səviyyəsini itirmişdir. Buna görə mənbə nəticəni uzunmüddətli dəyişməz bazar qanunu kimi deyil, güclü şəkildə 2021–2023 yüksək-inflyasiya təcrübəsinə söykənən empirik tapıntı kimi məhdudlaşdırır.
FHS və LSTM bir-birinin yerinə istifadə olunmalıdırmı?
Mənbənin müzakirəsinə görə xeyr. FHS gündəlik limit və kapitala bənzər kalibrasiya tələb edən tətbiqlərdə daha etibarlı görünərkən, neyron risk ölçüsü dövr boyunca daha hamar və daha az procyclical siqnal verir.
Lakin neyron modelin stress altında daha az yüksəlməsi eyni zamanda onun ən mühüm zəifliyidir: clustered böyük itkilər gəldikdə NCVaR quyruq şiddətini orta hesabla təxminən %20 az əks etdirir. Müəlliflərin “tamamlayıcı” şərhi buna görə LSTM-nin böhran anında yeganə məcburi risk limiti edilməsini deyil, FHS-nin yanında fərqli makroiqtisadi məzmun daşıyan ikinci dərəcəli risk siqnalı kimi qiymətləndirilməsini nəzərdə tutur.
Tədqiqatın Metodu və Nəticələri
Nümunə
| Sinif | Say | Bazarlar |
|---|---|---|
| İnkişaf etmiş (DM) | 19 | Avstraliya, Avstriya, Belçika, Kanada, Fransa, Almaniya, Honq Konq, İrlandiya, İsrail, İtaliya, Yaponiya, Niderland, Yeni Zelandiya, Sinqapur, İspaniya, İsveç, İsveçrə, Birləşmiş Krallıq, ABŞ |
| İnkişaf etməkdə olan (EM) | 18 | Braziliya, Çili, Çin, Yunanıstan, Macarıstan, Hindistan, İndoneziya, Koreya, Malayziya, Meksika, Pakistan, Filippinlər, Qətər, Səudiyyə Ərəbistanı, Tayvan, Tailand, Türkiyə, BƏƏ |
| Frontier (FM) | 2 | Argentina, Şri-Lanka |
Təsnifat 2024 MSCI Market Classification Framework-ə əsasən aparılmışdır. Gündəlik bağlanış qiymətləri Yahoo Finance chart API-dən 2000–2025 dövrü üçün alınmış və gündəlik log gəlirləri:
\[ r_t=\ln P_t-\ln P_{t-1} \]
kimi hesablanmışdır. Mütləq gündəlik gəliri %50-ni aşan müşahidələr məlumat xətası hesab edilərək çıxarılmışdır.
Ortaq backtest pəncərəsi 2005-ci ilin Yanvarından etibarən bütün altı risk ölçüsünün eyni vaxtda mövcud olduğu günlərdən ibarətdir. Bazar başına ortaq pəncərə 3595–5373 gün arasında, median 5172 gündür; ümumilikdə 192.789 market-day vardır.
Balanssız panel və natamam seriya məhdudiyyətləri
Panel qəsdən balanssızdır. Macarıstan, Qətər, Pakistan və Şri-Lanka qiymət seriyaları 2021-ci ilin Sentyabrında; Çili seriyası 2019-cu ilin İyununda bitir. Bu bazarlar mövcud olduqları tarixlər üzrə təhlildə saxlanılmışdır.
Makro paneldə Tayvan Dünya Bankının əhatəsində olmadığından reqressiyalardan çıxarılmış, lakin backtestlərdə saxlanılmışdır. Argentina üçün 2007–2015 CPI seriyasındakı rəsmi məlumat boşluğuna görə inflyasiya müşahidələri seyrəkdir.
Historical Simulation formulu
5% VaR əvvəlki 250 günlük gəlir paylanmasının empirik %5 kvantilinin mənfisidir:
\[ VaR_t=-Q_{\alpha} \left( r_{t-250},\ldots,r_{t-1} \right), \qquad \alpha=0.05 \]
Historical CVaR isə eyni pəncərə daxilində %5 kvantilindən aşağı qalan gəlirlərin şərti ortalamasının mənfisidir:
\[ CVaR_t= -E\left[ r\mid r\le Q_{\alpha} \right] \]
Pəncərə \(t-1\)-də bitdiyi üçün eyni günün gəliri proqnozda istifadə olunmur.
GARCH-FHS formulu
Hər təqvim ili \(y\) üçün həmin ildən əvvəl mövcud olan bütün gəlirlərdən istifadə edilməklə minimum 500 müşahidə ilə GARCH(1,1) qiymətləndirilir:
\[ r_t=\mu+\varepsilon_t \]
\[ \varepsilon_t=\sigma_t z_t \]
\[ \sigma_t^2= \omega+ \alpha_1\varepsilon_{t-1}^2+ \beta_1\sigma_{t-1}^2 \]
Normal paylanma fərziyyəsi yalnız \(\omega,\alpha_1,\beta_1\) parametrlərini quasi-maximum-likelihood metodu ilə qiymətləndirmək üçün istifadə olunur. Risk quyruğu normal paylanmadan götürülmür.
Təlim pəncərəsindəki standartlaşdırılmış qalıqların empirik %5 kvantili \(q_z\), quyruq ortalaması \(z_{tail}\) olmaqla:
\[ FVaR_t= -\left( \mu+\sigma_t q_z \right) \]
\[ FES_t= -\left( \mu+\sigma_t z_{tail} \right) \]
kimi hesablanır. Bu fərq mühümdür: tədqiqat “GARCH-normal VaR”ı deyil, GARCH-ın volatillik filtri kimi istifadə edildiyi empirik-quyruq FHS metodunu sınayır.
LSTM arxitekturası və təlim protokolu
| Element | Dəyər |
|---|---|
| Arxitektura | Birqatlı LSTM |
| Hidden unit | 16 |
| Giriş pəncərəsi | Əvvəlki 40 günlük gəlir |
| Çıxış kvantilləri | %1, %2,5, %5, %10 |
| İtki funksiyası | Dörd kvantil üçün orta pinball loss |
| Miqyaslama | Expanding-window standart sapma |
| Yenidən təlim | Hər təqvim ilinin əvvəlində sıfırdan; expanding window |
| Minimum təlim müşahidəsi | 500 |
| Optimizer | Adam |
| Learning rate | 0,01 |
| Batch size | 256 |
| Maksimum epoch | 20 |
| Validation split | %10 |
| Early-stopping patience | 3 |
| Təsadüfi toxum | Sabit |
| Quantile monotonicity | Proqnozlaşdırılan kvantillər sıralanır |
%5 çıxış NVaR-dır. Neyron expected-shortfall yanaşması:
\[ NCVaR_t \approx \frac{ Q_{0.01,t} + Q_{0.025,t} + Q_{0.05,t} }{3} \]
şəklindəki diskret kvantil ortalamasıdır. Bu formul mənbədə “practical approximation” kimi məhdudlaşdırılmışdır.
Altı tədqiqat hipotezi və nəticə vəziyyəti
| Hipotez | Proqnoz | Nəticə |
|---|---|---|
| H1 — Persistence | İllik risk ölçüləri müsbət avtokorrelyasiya göstərəcək. | Klassik ailələrdə güclü; neyron ailədə EPU nümunəsində zəif/əhəmiyyətsiz. H1 bütün altı ölçü üçün təsdiqlənmədi. |
| H2 — Filtering | Volatillik filtri HS ilə müqayisədə independence/CC kalibrasiyasını yaxşılaşdıracaq. | Güclü şəkildə dəstəkləndi; LSTM FHS-ni keçmədi. |
| H3 — Procyclicality | Risk ÜDM artımı ilə azalacaq; HS ən procyclical olacaq. | Əsas modeldə HS > FHS > LSTM sıralaması; VIX əlavə edildikdə GDP əmsalları əhəmiyyətsizləşir. |
| H4 — Inflation | İnflyasiya riski artıracaq, xüsusilə böyük inflyasiya şoklarında. | Xüsusilə inkişaf etməkdə olan bazarlarda dəstək; böyük ölçüdə 2021–2023 dövründə cəmlənir. |
| H5 — Global / local uncertainty | VIX müsbət olacaq; EPU xüsusilə EM-də və böhranlarda əlavə izahedici güc daşıyacaq. | VIX hissəsi güclü şəkildə dəstəkləndi; ölkə EPU gözləntisi dəstəklənmədi. |
| H6 — Development gradient | Kalibrasiya DM → EM → FM istiqamətində pisləşəcək. | FHS-də DM → EM azalması var; bütün meyarlarda monoton deyil. Yalnız iki frontier bazar olduğuna görə FM ucu üzrə nəticə çıxarmaq mümkün deyil. |
Yeddi möhkəmlik yoxlaması
| Yoxlama | Dizayn | Əsas nəticə |
|---|---|---|
| LSTM arxitektura həssaslığı | 64 hidden unit vs 16; 39 bazarın hamısında walk-forward yenidən təlim | CC 4→9/39; Z₂ −0,195→−0,113; pozuntu %5,12→%4,99. FHS fərqi daralır, lakin bağlanmır. |
| EVT-augmented FHS | Standartlaşdırılmış GARCH qalıqları üzərində GPD peaks-over-threshold | Pozuntu %4,98; Z₂ −0,007. Baseline FHS-yə çox yaxındır. |
| Dynamic-panel bias | One-step Arellano–Bond difference GMM | FVaR/FES/NVaR/NCVaR baseline ilə istiqamət baxımından uyğundur; HS ailəsində near-unit-root səbəbindən zəif identification. |
| NVaR–FVaR korrelyasiya testi | 39 bazar korrelyasiyası üzərində paired t-test və Wilcoxon | 0,53 vs 0,40; 34/39 bazar; t=5,51; p<0,001. |
| Effective sample size / güc | Breach autocorrelation-a görə ESS və Kupiec power | ESS nisbəti FHS 0,82; neural 0,51; HS 0,46. %5→%7 pozuntunu aşkarlama gücü ümumilikdə >0,98. |
| 2021–2023 inflyasiya identifikasiyası | EM/FM inflyasiya əmsalı dövr daxil və xaric olmaqla | Dövr çıxarıldıqda əmsal təxminən %20–40 kiçilir və bir çox ölçüdə %5 əhəmiyyətlilik səviyyəsini itirir. |
| GARCH refit tezliyi | İllik vs üçaylıq FHS | %4,92 pozuntu, 33/39 Kupiec və 19/39 CC dəyişmir; Z₂ −0,003→−0,001. |
Tədqiqatın dəstəklədiyi nəticələr
- Rolling Historical Simulation böhran qruplaşmasına qarşı zəif conditional calibration göstərmişdir.
- GARCH əsaslı volatillik filtri HS-nin pozuntuların zamanlanması problemini əhəmiyyətli dərəcədə azaltmışdır.
- Sınaqdan keçirilən 16 vahidli LSTM HS-dən daha yaxşı, lakin FHS-dən daha zəif backtest performansı göstərmişdir.
- 64 vahidli LSTM kalibrasiyanı yaxşılaşdırmış, lakin FHS fərqini bağlamamışdır.
- Neyron VaR Historical VaR-dan daha çox FVaR-a bənzəyir.
- FHS expected-shortfall kalibrasiyası orta hesabla sıfıra çox yaxın Z₂ yaratmışdır.
- Neyron ailə illik makro paneldə klassik ailələrdən daha az procyclical görünür.
- VIX bütün altı risk ölçüsünün ən sabit makroiqtisadi izahedicilərindən biridir.
- İnkişaf etməkdə olan bazarlarda inflyasiya ilə neyron risk arasında güclü əlaqə bildirilmişdir, lakin nəticə açıq şəkildə 2021–2023 dövründən asılıdır.
Tədqiqatın dəstəkləmədiyi nəticələr və məhdudiyyətlər
- Tədqiqat bütün maşın öyrənməsi metodlarının GARCH-dan zəif olduğunu göstərmir.
- Tədqiqat transformer, çox böyük deep-learning modellərini və ya genişmiqyaslı hibrid GARCH-LSTM arxitekturalarını sınamamışdır.
- 16 vahidli əsas LSTM “machine learning-in nəzəri yuxarı həddi” deyil.
- Neyron NCVaR ilə FES-in Z₂ müqayisəsi tamamilə eyni estimator sinfinin birbaşa testi deyil.
- Historical-family dynamic-panel GMM nəticələri near-unit-root səbəbindən zəif identifikasiya olunmuşdur.
- Frontier nəticəsi yalnız Argentina və Şri-Lankaya əsaslanır və ümumi frontier-market nəticəsi kimi qəbul edilməməlidir.
- Bəzi qiymət seriyaları 2021 və ya 2019-cu ildə başa çatır.
- Argentinanın CPI məlumatları 2007–2015 dövründə natamamdır.
- Makro panel illik tezlikdədir və gündəlik risk dinamikası ilə müqayisədə daha kobud zaman həllinə malikdir.
- İnkişaf etməkdə olan bazarlara aid inflyasiya nəticəsi bir neçə müstəqil yüksək-inflyasiya dövründə təkrarlanmış daimi qanunauyğunluq deyil.
- Paneldəki makroiqtisadi əmsallar müşahidəyə əsaslanan əlaqələrdir; siyasət və ya makro şokların risk ölçülərinə dəqiq səbəb təsirini sübut etmir.
Gələcək tədqiqat təklifləri
Mənbə neyron VaR–ES cütünün jointly elicitable loss funksiyaları ilə birbaşa öyrədilməsini; regression-based və estimation-error-robust ES backtestlərinin tətbiqini; daha böyük şəbəkələrin, deep quantile-regression modellərinin və hibrid GARCH-LSTM quruluşlarının sınanmasını tövsiyə edir.
Makroiqtisadi dəyişənlərin yalnız sonradan panel reqressiyasına daxil edilməsi əvəzinə ÜDM artımı, inflyasiya və global uncertainty kimi dəyişənlərin birbaşa neyron modelə giriş kimi verilməsi də təklif olunur. Belə dizayn modelin macro-conditional tail dynamics-i birbaşa öyrənib-öyrənmədiyini sınaya bilər.
Məlumat baxımından daha çox frontier bazarın əlavə edilməsi, 2021-dən sonra kəsilən seriyaların tamamlanması və daha yüksək tezlikli makro-maliyyə dəyişənlərinin istifadə edilməsi tövsiyə olunur.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Does Machine Learning Beat the GARCH Benchmark? Historical, Filtered, and Neural Tail-Risk Measures Across Thirty-Nine Global Equity Markets.
Müəlliflər: Raima Amjad və Zeeshan Ahmed.
Məsul müəllif: Raima Amjad.
Məsul müəllifin e-poçtu: rahaymah@gmail.com.
Qurum: Department of Management Sciences, Capital University of Science and Technology, Islamabad 44000, Pakistan.
Jurnal: Economies.
Nəşriyyat: MDPI.
Cild / nömrə / məqalə: 14(9), 379.
DOI: 10.3390/economies14090379.
Göndərilmə: 14 İyul 2026.
Reviziya: 20 Avqust 2026.
Qəbul: 21 Avqust 2026.
Nəşr: 3 Sentyabr 2026.
Akademik redaktorlar: Weixin Yang və Periklis Gogas.
Mənbə növü: Empirik maliyyə ekonometriyası və maşın öyrənməsi müqayisə tədqiqatı.
Rəy prosesi statusu: Dərc edilmiş jurnal məqaləsi / Version of Record.
Lisenziya: Creative Commons Attribution (CC BY).
JEL təsnifatı: C45; C52; C58; G17; G32; E44.
Mənbənin açar sözləri: tail risk; Value-at-Risk; expected shortfall; filtered historical simulation; GARCH; LSTM; quantile regression; backtesting; emerging markets; frontier markets.
Bazar sayı: 39 — 19 developed, 18 emerging, 2 frontier.
Qiymət məlumatı dövrü: 2000–2025.
Ortaq strictly out-of-sample backtest dövrü: 2005-ci ilin Yanvarından etibarən; bütün altı ölçünün eyni vaxtda mövcud olduğu bazar-günləri.
Joint backtest ölçüsü: 192.789 market-day; bazar başına 3595–5373, median 5172 gün.
Qiymət mənbəyi: Yahoo Finance chart API.
Makro məlumat mənbələri: World Bank World Development Indicators, country-level Economic Policy Uncertainty indeksləri və CBOE VIX.
Məlumata çıxış tarixi: 15 İyun 2026.
Historical Simulation: 250 günlük rolling pəncərə; \(\alpha=5\%\).
FHS: GARCH(1,1); expanding prior-data window; ən azı 500 müşahidə; GARCH parametrləri illik yenidən qiymətləndirilir; conditional variance gündəlik yenilənir; VaR və ES standartlaşdırılmış qalıqların empirik paylanmasından.
LSTM: 40 günlük giriş; 16 hidden unit; %1, %2,5, %5 və %10 kvantillər; pinball loss; Adam; learning rate 0,01; batch size 256; maksimum 20 epoch; %10 validation; patience 3; illik walk-forward yenidən təlim.
Backtestlər: Kupiec proportion-of-failures; Christoffersen independence; Christoffersen conditional coverage; Acerbi–Székely \(Z_2\).
Makro panel: Ölkə fixed effects və Driscoll–Kraay standart xətaları; risk persistence, ÜDM artımı, faiz, inflyasiya, illik gəlir və EPU/VIX dəyişənləri.
Əsas backtest nəticəsi: FHS %4,92 orta pozuntu, 33/39 Kupiec, 15/39 independence, 19/39 conditional coverage və orta \(Z_2=-0.003\).
Əsas LSTM nəticəsi: %5,12 orta pozuntu, 21/39 Kupiec, 7/39 independence, 4/39 conditional coverage və orta \(Z_2=-0.195\).
64-unit LSTM möhkəmlik nəticəsi: 9/39 conditional coverage, %4,99 pozuntu nisbəti, orta \(Z_2=-0.113\); FHS fərqi bağlanmamışdır.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Institutional Review Board: tətbiq edilmir.
Məlumatlandırılmış razılıq: tətbiq edilmir.
Məlumatların əlçatanlığı: Təhlil edilən məlumatlar ictimaiyyətə açıq mənbələrdən alınmışdır; yeni məlumat yaradılmamışdır. Risk ölçülərini, backtestləri və panel reqressiyalarını yaratmaq üçün istifadə olunan kodun əsaslandırılmış sorğu əsasında məsul müəllifdən əldə edilə biləcəyi bildirilmişdir.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşmasının olmadığını bəyan etmişlər.
Müəllif töhfələri: Konseptuallaşdırma, metodologiya, proqram təminatı, formal təhlil, araşdırma, resurslar, məlumat kurasiyası, ilkin layihə və vizuallaşdırma Raima Amjad; yoxlama Raima Amjad və Zeeshan Ahmed; nəzərdən keçirmə və redaktə hər iki müəllif; rəhbərlik və layihə idarəetməsi Zeeshan Ahmed.
Əsas əhatə sərhədi: Başlıqdakı “machine learning” ifadəsi ümumi olsa da, empirik müqayisənin neyron tərəfi tipik tətbiqi miqyasda birqatlı multi-quantile LSTM-dir. Nəticə bütün mümkün maşın öyrənməsi arxitekturalarına ümumiləşdirilə bilməz.
Expected-shortfall müqayisə sərhədi: NCVaR üç kvantilin diskret ortalamasıdır və jointly elicitable VaR–ES proqnozu deyil. FES isə FVaR-ı yaradan eyni empirik paylanmanın quyruq ortalamasıdır. \(Z_2\) fərqi bu estimator-class fərqi nəzərə alınaraq şərh edilməlidir.
Dynamic-panel sərhədi: Gecikdirilmiş asılı dəyişən fixed-effects modelində Nickell bias yarada bilər. Difference-GMM filtered və neural ailələrdə baseline ilə ümumilikdə uyğun olduğu halda, historical family-də near-unit-root səbəbindən zəif identification göstərmişdir.
Frontier-market sərhədi: Frontier sinfi yalnız Argentina və Şri-Lankadan ibarətdir; mənbə bu hüceyrəni ümumi frontier bazarı iddiası üçün kifayət hesab etmir.
İnflyasiya sərhədi: Emerging-market inflyasiya əlaqəsi 2021–2023 dövründə cəmlənir; bu illər çıxarıldıqda əmsallar təxminən %20–40 kiçilir və bir çox nəticə əhəmiyyətliliyini itirir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib