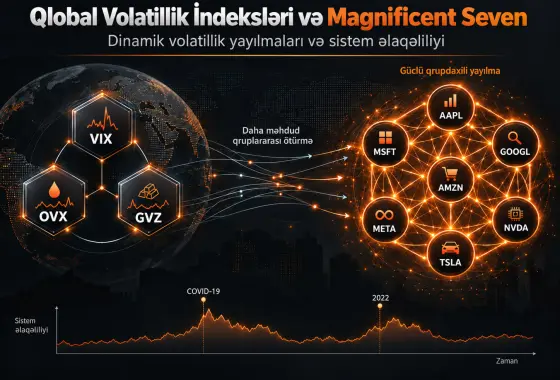
14/10/2026Veri Anla Zamanla dəyişən parametrli VAR əlaqəlilik çərçivəsi (Time-Varying Parameter Vector Autoregression, TVP-VAR), maliyyə sistemindəki dəyişənlər arasında şok ötürülməsinin böyüklüyünü, istiqamətini və zaman daxilində dəyişməsini Ümumiləşdirilmiş Proqnoz Xətası Dispersiyasının Ayrışdırılması (Generalized Forecast Error Variance Decomposition, GFEVD) vasitəsilə ölçən dinamik ekonometrik üsuldur. Daha çox baxın
Kuki seçimləri
Your experience on this site will be improved by allowing cookies Cookie Policy
Seçimləri fərdiləşdir
Your experience on this site will be improved by allowing cookies