


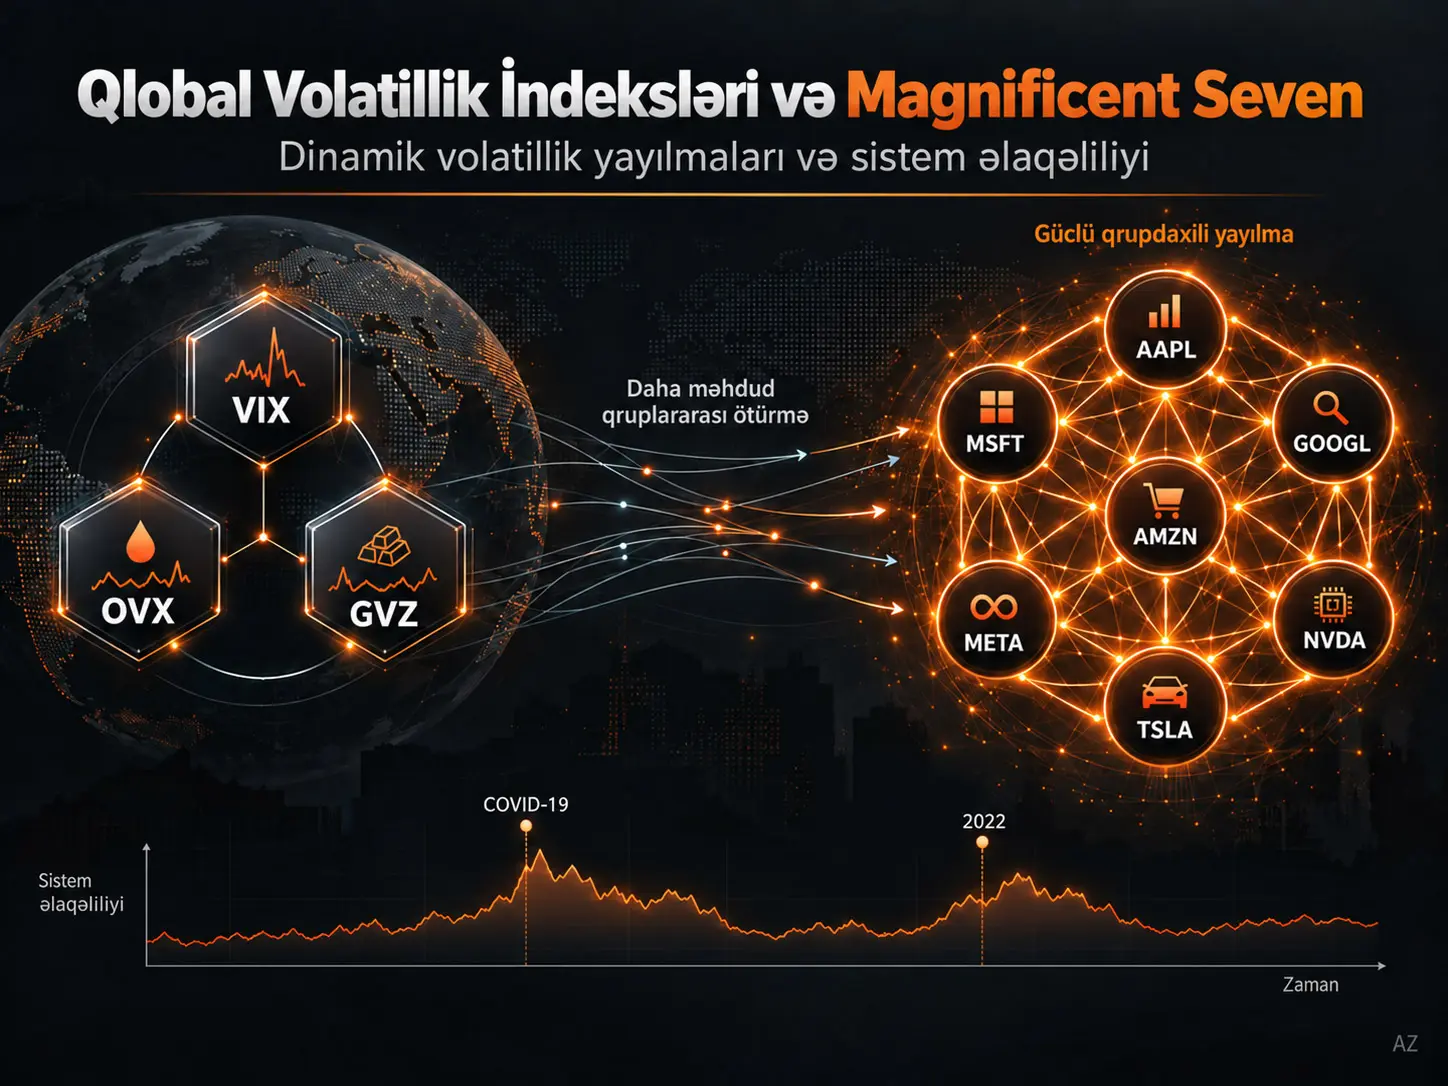
Zamanla dəyişən parametrli VAR əlaqəlilik çərçivəsi (Time-Varying Parameter Vector Autoregression, TVP-VAR), maliyyə sistemindəki dəyişənlər arasında şok ötürülməsinin böyüklüyünü, istiqamətini və zaman daxilində dəyişməsini Ümumiləşdirilmiş Proqnoz Xətası Dispersiyasının Ayrışdırılması (Generalized Forecast Error Variance Decomposition, GFEVD) vasitəsilə ölçən dinamik ekonometrik üsuldur. Havva Koçun tədqiqatı 22 may 2012–25 iyun 2026 dövründəki 3538 ortaq gündəlik müşahidədən istifadə edərək VIX, OVX və GVZ volatillik indeksləri ilə Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta və Tesla-dan ibarət Magnificent Seven şirkətlərinin volatillik əlaqəliliyini araşdırır. Əsas TVP-VAR nəticəsində sistem üzrə Total Connectedness Index (TCI) %32.76, düzəldilmiş TCI isə %36.40-dır. Bunun əksinə, iki iqtisadi qrup arasındakı external TCI cəmi %6.15-dir. Bu fərq ümumi əlaqəliliyin əsas mənbəyinin qlobal volatillik indekslərindən texnologiya şirkətlərinə keçən şoklar deyil, Magnificent Seven şirkətlərinin öz aralarındakı volatillik yayılması olduğunu göstərir.
Xalis istiqamətli əlaqəlilikdə Apple (+32.45), Meta (+25.85) və Amazon (+6.72) tam nümunə ortalamasında əsas xalis volatillik ötürücüləridir. Microsoft (−22.03), NVIDIA (−20.41) və Alphabet (−14.05) isə aydın xalis qəbuledicilərdir. Volatillik ötürülməsi strukturu sabit deyil: ümumi əlaqəlilik COVID-19 zamanı kəskin yüksəlmiş; qruplararası external TCI tam nümunədə orta hesabla %6.15 olsa da, təxminən %1.10 ilə %19.19 arasında dəyişmişdir. 2022 Rusiya–Ukrayna müharibəsi və monetar sərtləşmə dövründə external TCI-nin dövr üzrə ortalaması %11.19 ilə araşdırılan rejimlər arasında ən yüksək səviyyəyə çatmışdır.
Bu nəticələr səbəb-nəticə xarakterli maliyyə şəbəkəsi xəritəsi kimi şərh edilməməlidir. TVP-VAR əlaqəlilik ölçüləri bir dəyişənin proqnoz xətası dispersiyasının digər dəyişənlərdən gələn şoklarla nə dərəcədə əlaqəli olduğunu göstərir; müəyyən iqtisadi kanalın struktur səbəb olduğunu sübut etmir. Bundan əlavə, VIX Magnificent Seven-dan tamamilə müstəqil xarici şok deyil; həmin şirkətlərin S&P 500 daxilində böyük çəkisi səbəbindən iki tərəf arasında struktur bazar üst-üstə düşməsi mövcuddur.
Tədqiqatın əsas problemi
Maliyyə bazarlarında qeyri-müəyyənlik tək bir mənbədən yaranmır. Səhm bazarında gözlənilən volatillik VIX, neft bazarında gözlənilən volatillik OVX, qızıl bazarında gözlənilən volatillik isə GVZ ilə izlənə bilər. Bu üç indeks müxtəlif iqtisadi risk mənbələrini təmsil edir: ümumi səhm bazarı riski, enerji bazarı qeyri-müəyyənliyi və təhlükəsiz liman/qiymətli metal qeyri-müəyyənliyi.
Magnificent Seven şirkətləri Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta və Tesla-dan ibarət iri, texnologiya ağırlıqlı şirkətlər qrupudur. Süni intellekt, bulud hesablama, yarımkeçiricilər, rəqəmsal platformalar, elektron avadanlıq və elektrikli nəqliyyat vasitələri kimi iqtisadi və texnoloji baxımdan bir-biri ilə əlaqəli sahələrdə fəaliyyət göstərmələri, eləcə də böyük bazar kapitallaşmasına və səhm indekslərində yüksək çəkiyə malik olmaları, bu şirkətlərdən birində yaranan volatillik şokunun digər şirkətlərlə birlikdə yenidən qiymətləndirilməsinə imkan yaradır.
Tədqiqat problemi yalnız “VIX texnologiya səhmlərinə təsir edirmi?” sualı deyil. Daha fundamental sual budur: sistem üzrə volatillik əlaqəliliyinin böyük hissəsi doğrudanmı VIX, OVX və GVZ kimi qlobal risk göstəricilərindən Magnificent Seven-a gəlir, yoxsa ümumi şəbəkəni Magnificent Seven şirkətlərinin öz aralarındakı əlaqələr sürükləyir?
Maliyyə Volatilliyi Əlaqəliliyi Nəyi Ölçür?
Maliyyə volatilliyi əlaqəliliyi bir dəyişəndə proqnozlaşdırıla bilməyən volatillik hərəkətlərinin sistemdəki digər dəyişənlərin proqnoz xətası dispersiyasına nə dərəcədə töhfə verdiyini və bu ötürülmənin hansı istiqamətdə baş verdiyini ölçür. TVP-VAR/GFEVD çərçivəsində yüksək əlaqəlilik dəyişənlərin volatillik dinamikasının daha böyük hissəsinin bir-birinin şokları ilə əlaqəli olduğunu; aşağı əlaqəlilik isə dəyişənlərin öz şoklarının nisbətən daha dominant qaldığını ifadə edir. Bu ölçü struktur səbəbiyyət deyil.
Tədqiqatın ədəbiyyat boşluğu
Əvvəlki volatillik yayılması ədəbiyyatı VIX, neft volatilliyi, qızıl volatilliyi, sektorlar, ölkələr və müxtəlif aktiv sinifləri arasında əlaqəlilik olduğunu göstərmişdir. Bununla belə, VIX, OVX və GVZ-nin eyni modeldə yer aldığı və bunların Magnificent Seven şirkətlərinin hər biri ilə dinamik əlaqəsinin birlikdə araşdırıldığı şirkət səviyyəli sübutlar məhduddur.
Bundan əlavə, standart connectedness tədqiqatlarında ümumi əlaqəlilik göstəricisi çox vaxt əsas nəticə kimi istifadə olunur. Lakin ümumi TCI-nin yüksək olması qlobal volatillik indeksləri ilə Magnificent Seven arasındakı çarpaz ötürülmənin yüksək olması demək deyil. Eyni ümumi TCI sistemdəki tək bir qrupun öz daxilindəki güclü qarşılıqlı təsirdən də qaynaqlana bilər. Mənbə tədqiqatın mühüm metodoloji töhfəsi bu iki ehtimalı bir-birindən ayırmasıdır.
Tədqiqat sualları
- Sistem üzrə volatillik əlaqəliliyinin səviyyəsi nədir və bu əlaqəliliyi qrupdaxili, yoxsa qruplararası ötürülmə sürükləyir?
- Ümumi və qruplararası volatillik əlaqəliliyi zaman ərzində, xüsusilə yüksək bazar stressi dövrlərində necə dəyişir?
- VIX, OVX, GVZ və Magnificent Seven şirkətlərindən hansıları xalis volatillik ötürücüsü, hansıları xalis qəbuledicidir və bu rollar zamanla necə dəyişir?
- Qlobal volatillik indeksləri ilə ayrı-ayrı Magnificent Seven şirkətləri arasındakı ikitərəfli volatillik ötürülməsinin istiqaməti və böyüklüyü müxtəlif bazar şəraitlərində necə dəyişir?
VIX, OVX və GVZ nəyi təmsil edir?
| İndeks | Təmsil etdiyi sahə | Tədqiqatdakı iqtisadi rol |
|---|---|---|
| VIX | S&P 500 opsionlarından törədilən gözlənilən səhm bazarı volatilliyi | Ümumi səhm bazarı qeyri-müəyyənliyi və risk qavrayışı |
| OVX | Xam neft bazarının opsion-implied volatilliyi | Enerji xərcləri, neft bazarı və inflyasiya gözləntiləri ilə əlaqəli qeyri-müəyyənlik |
| GVZ | Qızıl bazarının opsion-implied volatilliyi | Qlobal risk iştahı, təhlükəsiz liman davranışı və qızıl bazarı qeyri-müəyyənliyi |
OVX-in texnologiya şirkətləri ilə əlaqəsi yalnız klassik neft istehlakı baxımından nəzərdən keçirilmir. Mənbə tədqiqat süni intellekt, bulud hesablama və iri məlumat mərkəzlərinin artan enerji tələbatının enerji xərcləri qeyri-müəyyənliyini texnologiya şirkətləri üçün iqtisadi baxımdan daha aktual edə biləcəyini müzakirə edir. GVZ isə həm qlobal risk qavrayışını, həm də qızılın elektronika və yarımkeçirici avadanlıqda istifadə olunan metal olması səbəbindən fərqli qeyri-müəyyənlik kanalını təmsil edir.
Magnificent Seven niyə ayrı-ayrılıqda modelləşdirilib?
Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta və Tesla eyni ölçüyə, gəlir strukturuna və ya biznes modelinə malik homogen şirkətlər deyil. Buna görə bütün iri texnologiya səhmlərini bir indeksdə birləşdirmək şirkət səviyyəsində ötürücü/qəbuledici rolları gizlədə bilər. Tədqiqat bu səbəbdən hər şirkəti modelə ayrıca dəyişən kimi daxil edir.
Məlumat dəsti
Nümunə 22 may 2012–25 iyun 2026 dövrünü əhatə edir. Başlanğıc tarixinin əsas səbəbi Meta Platforms-un may 2012-də birjada listinqə çıxması və bütün dəyişənlər üçün ortaq müşahidə dövrünün yaradılmasıdır. Sıralar tarixə görə uyğunlaşdırılmış və yalnız bütün dəyişənlərin eyni vaxtda müşahidə oluna bildiyi ortaq ticarət günləri saxlanılmışdır.
Bu proses nəticəsində hər dəyişən üçün 3538 gündəlik müşahidədən ibarət balanslaşdırılmış məlumat dəsti əldə edilmişdir. VIX, OVX və GVZ məlumatları CBOE Global Markets-in tarixi məlumat mənbələrindən; Magnificent Seven şirkətlərinin split-adjusted bağlanış qiymətləri isə Investing.com-dan götürülmüşdür.
Xam qiymətlərdən volatillik sırasına keçid
Hər dəyişən üçün əvvəlcə gündəlik loqarifmik gəlir hesablanmışdır:
\[ r_{i,t}=100\times \ln\left(\frac{P_{i,t}}{P_{i,t-1}}\right) \]
Burada \(P_{i,t}\), dəyişən \(i\)-nin \(t\) günündəki bağlanış dəyərini; \(P_{i,t-1}\) əvvəlki ticarət günündəki dəyəri; \(r_{i,t}\) isə faiz miqyasında gündəlik loqarifmik dəyişikliyi ifadə edir.
Daha sonra gündəlik volatillik göstəricisi:
\[ VOL_{i,t}=r_{i,t}^{2} \]
formasına gətirilmişdir. Səhm qiymətləri üçün bu dəyər gündəlik close-to-close qiymət volatilliyini təmsil edir.
VIX, OVX və GVZ ilə bağlı mühüm fərq vardır. Bu indekslərin özləri artıq opsion bazarından törədilmiş implied volatility göstəriciləridir. Buna görə \(r_{i,t}^{2}\), VIX-in təmsil etdiyi S&P 500 üçün yeni realized volatility qiymətləndirməsi deyil. Tədqiqatda VIX, OVX və GVZ-nin gündəlik implied-volatility indeks dəyişikliklərinin böyüklüyünü Magnificent Seven səhm volatilliyi ilə ortaq transformasiya çərçivəsində təhlil etmək məqsədilə istifadə olunur.
Təsviri məlumat strukturu
Bütün volatillik sıraları sağa çəp və qalın quyruqlu paylanmalar göstərir. Jarque–Bera testləri bütün sıralarda normallıq sıfır hipotezini %1 səviyyəsində rədd etmiş; weighted Ljung–Box Q(10) nəticələri isə bütün sıralarda əhəmiyyətli serial korrelyasiyaya işarə etmişdir. Bu xüsusiyyətlər maliyyə volatilliyi sıralarında tez-tez rast gəlinən kənar müşahidələr və volatility clustering davranışı ilə uyğundur.
Sıralar arasındakı sadə eynizamanlı Pearson korrelyasiyaları nisbətən aşağıdır. Texnologiya səhmləri daxilində ən yüksək korrelyasiya Alphabet–Microsoft arasında 0.473-dür. Microsoft–NVIDIA 0.363 və Amazon–Apple 0.308 qiymətlərinə malikdir. Bütün korrelyasiyaların 0.50-dən aşağı olması sadə eynizamanlı korrelyasiyanın dinamik istiqamətli şok ötürülməsinin hamısını göstərmədiyini ortaya qoyur.
Stasionarlıq
ADF və Elliott–Rothenberg–Stock Point Optimal testləri bütün volatillik sıralarında vahid kök sıfır hipotezini %5 səviyyəsində rədd etmişdir. VIX, OVX, GVZ və Magnificent Seven volatillik sıralarının hamısı səviyyə qiymətlərində stasionar, yəni \(I(0)\), kimi qiymətləndirilmişdir. Beləliklə, TVP-VAR əlaqəlilik təhlilinin əsas stasionarlıq şərti təmin edilmişdir.
Tədqiqatın Metodu və Nəticələri
TVP-VAR vəziyyət-fəza modeli
TVP-VAR modelinin müşahidə tənliyi mənbədə belə müəyyən edilmişdir:
\[ y_t=A_tz_{t-1}+\varepsilon_t, \qquad \varepsilon_t|\Omega_{t-1}\sim N(0,\Sigma_t) \tag{1} \]
\(y_t\), sistemdəki dəyişənlərin \(m\times1\) vektorudur. \(z_{t-1}\), gecikdirilmiş endogen dəyişənlərin yığılmış \(mp\times1\) vektorudur. \(A_t\), zaman daxilində dəyişməsinə icazə verilən əmsal matrisidir. \(\varepsilon_t\), dövri xəta vektorunu; \(\Sigma_t\), zamanla dəyişən xəta dispersiya–kovariasiya matrisini; \(\Omega_{t-1}\) isə \(t-1\) dövrünə qədər mövcud informasiya çoxluğunu göstərir.
Zamanla dəyişən əmsalların təkamülü:
\[ vec(A_t)=vec(A_{t-1})+\xi_t, \qquad \xi_t|\Omega_{t-1}\sim N(0,\Xi_t) \tag{2} \]
formasındadır. \(vec(A_t)\), əmsal matrisinin vektorlaşdırılmış formasıdır; \(\xi_t\) əmsallardakı zaman dəyişməsini idarə edən vəziyyət xətası, \(\Xi_t\) isə bu vəziyyət xətasının dispersiya–kovariasiya matrisidir. Bu quruluş vahid sabit VAR əmsal dəsti əvəzinə volatillik ötürülməsi mexanizminin böhran, struktur qırılma və müxtəlif bazar rejimlərində dəyişməsinə imkan verir.
Ümumiləşdirilmiş proqnoz xətası dispersiyasının ayrışdırılması
GFEVD bir dəyişənin irəliyə yönəlik proqnoz xətası dispersiyasının nə qədərinin öz şokları, nə qədərinin isə sistemdəki digər dəyişənlərdən gələn şoklarla izah edildiyini hesablayır. Mənbə notasiyasında normallaşdırılmış dispersiya payı:
\[ \widetilde{\phi}_{ij,t}(H)= \frac{ \sum_{t=1}^{H-1}\Psi_{ij,t}^{2} }{ \sum_{j=1}^{m}\sum_{t=1}^{H-1}\Psi_{ij,t}^{2} } \tag{3} \]
formasındadır. \(\Psi_{ij,t}(H)\), dəyişən \(j\)-dəki şokun dəyişən \(i\) üzərindəki H-addım irəli ümumiləşdirilmiş impulse-response təsirini təmsil edir. Normallaşdırılmış payların hər sətri birə cəmlənir. GFEVD-nin mühüm xüsusiyyəti, Cholesky ayrışdırmasından fərqli olaraq dəyişənlərin sıralanmasına həssas olmamasıdır.
TCI, TO, FROM, NET və NPDC Nə Deməkdir?
TCI sistemdəki ümumi çarpaz volatillik yayılmasının faizini; TO bir dəyişənin digər dəyişənlərə ötürdüyü volatilliyi; FROM digərlərindən aldığı volatilliyi; NET ötürülən və alınan volatillik arasındakı fərqi; NPDC isə iki dəyişən arasındakı xalis ikitərəfli ötürülmə istiqamətini ölçür. Müsbət NET dəyişəni xalis ötürücü, mənfi NET isə xalis qəbuledici kimi təsnif edir; NPDC-nin işarəsi müəyyən iki dəyişən arasında dominant ötürülmə istiqamətini göstərir.
Total Connectedness Index
\[ C_t(H)= \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i,j=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 = \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{m}\times100 \tag{4} \]
TCI-nin surətində müxtəlif dəyişənlər arasındakı off-diagonal dispersiya payları yerləşir. Məxrəcdə sistemin ümumi normallaşdırılmış dispersiya payı olur. TCI yüksəldikcə dəyişənin volatilliyinin yalnız öz keçmiş dinamikası ilə izah olunan hissəsi nisbətən azalır və sistemdaxili şok ötürülməsinin əhəmiyyəti artır.
TO və FROM əlaqəliliyi
\[ C_{i\rightarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ji,t}(H) }{ \sum_{j=1}^{m}\widetilde{\phi}_{ji,t}(H) } \times100 \tag{5} \]
TO dəyişən \(i\)-dən sistemdəki digər dəyişənlərə ötürülən ümumi volatillik payını göstərir.
\[ C_{i\leftarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 \tag{6} \]
FROM dəyişən \(i\)-nin digər dəyişənlərdən aldığı ümumi volatillik payını göstərir.
NET əlaqəliliyi
\[ C_{i,t} = C_{i\rightarrow j,t}(H) - C_{i\leftarrow j,t}(H) \tag{7} \]
NET müsbətdirsə, dəyişən sistemə aldığı volatillikdən daha çox volatillik ötürür. NET mənfidirsə, sistemdən aldığı volatillik ötürdüyündən çoxdur. Sıfıra yaxın NET qiymətləri ötürücü və qəbuledici rolların təxminən tarazlıqda olduğunu göstərir.
NPDC: ikitərəfli xalis ötürülmə
\[ NPDC_{ij}(H) = \left( \widetilde{\phi}_{ji,t}(H) - \widetilde{\phi}_{ij,t}(H) \right)\times100 \tag{8} \]
Müsbət NPDC qiyməti dominant xalis ötürülmənin \(i\)-dən \(j\)-yə, mənfi qiymət isə \(j\)-dən \(i\)-yə olduğunu göstərir. Mütləq qiymət böyüdükcə iki dəyişən arasındakı xalis istiqamətli qeyri-tarazlıq güclənir.
Qrupdaxili və qruplararası ayrışdırma
Tədqiqat on dəyişəni iki qrupa ayırmışdır. Birinci qrup VIX, OVX və GVZ-dir. İkinci qrup yeddi Magnificent Seven şirkətidir. ConnectednessApproach paketindəki InternalConnectedness proseduru qruplararası xanaları sıfırlayaraq yalnız qrupdaxili ötürülməni; ExternalConnectedness proseduru isə qrupdaxili xanaları sıfırlayaraq yalnız iki qrup arasındakı ötürülməni hesablayır.
Bu əməliyyatdan sonra TCI, TO, FROM, NET və NPDC yenidən hesablanır. Beləliklə, “sistemin ümumi əlaqəliliyi yüksəkdir” ifadəsi “Magnificent Seven-ın öz daxili əlaqəliliyi yüksəkdir” və “qlobal volatillik göstəriciləri ilə şirkətlər arasındakı əlaqəlilik yüksəkdir” kimi iki ayrı elmi suala bölünə bilər.
Model parametrləri
| Element | Mənbədə istifadə olunan qiymət/metod |
|---|---|
| Proqram təminatı | R, ConnectednessApproach package v1.0.4 |
| Lag seçimi | VARselect; AIC, HQ, SC və FPE nəzərdən keçirildi |
| Əsas gecikmə | \(p=1\), Schwarz Criterion ilə parsimonik seçim |
| GFEVD proqnoz üfüqü | \(H=10\) |
| Prior quruluş | BayesPrior |
| Forgetting factor | \(\kappa_1=0.99\) |
| Dispersiya forgetting factor | \(\kappa_2=0.99\) |
| Dayanıqlılıq üfüqləri | \(H=5\), \(H=20\) |
| Alternativ lag | \(p=2\) |
| Alternativ üsul | Diebold–Yilmaz rolling-window VAR |
| DY pəncərələri | 200 və 250 ticarət günü |
\(\kappa_1\), zamanla dəyişən əmsal matrisinin nə qədər sürətlə yeniləndiyini; \(\kappa_2\) isə dispersiya–kovariasiya matrisinin zaman üzrə təkamülünü idarə edir. Hər ikisinin 0.99 kimi birə yaxın qiymətdə olması parametrlərin dövrlər arasında daha mərhələli yenilənməsini təmin edir.
Əsas əlaqəlilik nəticələri
Baza TVP-VAR modelində TCI %32.76-dır. Başqa sözlə, sistemdəki proqnoz xətası dispersiyasının təxminən üçdə biri dəyişənin öz şoklarından deyil, sistemdəki digər dəyişənlərlə əlaqəli çarpaz volatillik ötürülməsindən qaynaqlanır. ConnectednessApproach çıxışındakı corrected TCI %36.40-dır.
| Dəyişən | Öz şokunun payı (%) | FROM (%) | TO (%) | NET | Orta rol |
|---|---|---|---|---|---|
| VIX | 77.89 | 22.11 | 21.00 | −1.11 | Xalis qəbuledici |
| OVX | 77.57 | 22.43 | 20.67 | −1.76 | Xalis qəbuledici |
| GVZ | 78.68 | 21.32 | 17.96 | −3.37 | Xalis qəbuledici |
| Amazon | 62.17 | 37.83 | 44.54 | +6.72 | Xalis ötürücü |
| Apple | 67.62 | 32.38 | 64.83 | +32.45 | Ən güclü xalis ötürücü |
| Alphabet | 53.98 | 46.02 | 31.97 | −14.05 | Xalis qəbuledici |
| Meta | 72.77 | 27.23 | 53.08 | +25.85 | Güclü xalis ötürücü |
| Microsoft | 45.35 | 54.65 | 32.61 | −22.03 | Ən güclü xalis qəbuledicilərdən |
| NVIDIA | 60.92 | 39.08 | 18.67 | −20.41 | Güclü xalis qəbuledici |
| Tesla | 75.43 | 24.57 | 22.29 | −2.28 | Zəif xalis qəbuledici |
Sistem üzrə Volatillik Əlaqəliliyini Əslində Hansı Qrup Sürükləyir?
Tədqiqatın əsas nəticəsi sistem üzrə əlaqəliliyin başlıca olaraq Magnificent Seven şirkətlərinin öz aralarındakı volatillik yayılmasından qaynaqlanmasıdır. Tam sistem TCI-si %32.76 olduğu halda, VIX–OVX–GVZ qrupu ilə Magnificent Seven arasındakı external TCI yalnız %6.15-dir; buna görə yüksək ümumi əlaqəliliyi “qlobal volatillik indekslərindən texnologiya şirkətlərinə intensiv xarici risk ötürülməsi” kimi şərh etmək mənbə nəticələrindən kənara çıxır.
Zaman daxilində ümumi əlaqəlilik
Mənbənin Şəkil 1-i TCI-nin sabit olmadığını göstərir. Nümunənin ilk illərində əlaqəlilik aşağı–orta səviyyələrdə olduğu halda, 2018-dən sonra yüksəlmiş və COVID-19 şoku zamanı ən kəskin zirvəsinə çatmışdır. Dayanıqlılıq Cədvəli 7-də baza TVP-VAR-ın maksimum TCI qiyməti %71.77 və zirvə tarixi 19 mart 2020 kimi bildirilir.
COVID-dən sonra əlaqəlilik azalmış, 2022-də qlobal inflyasiya təzyiqləri, monetar siyasətin sərtləşməsi və Rusiya–Ukrayna müharibəsi fonunda yenidən güclənmişdir. 2025-də tarif qeyri-müəyyənliyi, neft gözləntiləri və təhlükəsiz liman tələbi ilə birlikdə başqa bir yüksəliş müşahidə edilmişdir.
Qruplararası external connectedness
External TCI-nin tam nümunə ortalaması %6.15, corrected external TCI isə %6.83-dür. Bu səviyyə tam sistem TCI-sindən xeyli aşağıdır. Lakin external TCI təxminən %1.10–%19.19 arasında hərəkət etdiyinə görə orta qiymətin təkbaşına istifadəsi böhranlarda baş verən müvəqqəti əlaqəlilik sıçrayışlarını gizlədə bilər.
| Dövr | Orta external TCI (%) | Maksimum (%) | Zirvə tarixi |
|---|---|---|---|
| COVID-dən əvvəl | 5.90 | 19.19 | 10 oktyabr 2018 |
| COVID-19 | 7.48 | 18.02 | 23 mart 2020 |
| Rusiya–Ukrayna və monetar sərtləşmə | 11.19 | 18.96 | 4 mart 2022 |
| AI genişlənməsi | 4.27 | 7.07 | 9 sentyabr 2024 |
| Yaxın dövr tarif qeyri-müəyyənliyi | 5.04 | 10.01 | 16 aprel 2025 |
Ən yüksək dövr ortalaması %11.19 ilə 2022 Rusiya–Ukrayna müharibəsi və monetar sərtləşmə dövrünə aiddir. Bununla belə, bütün nümunədə mütləq external TCI zirvəsi %19.19 ilə 10 oktyabr 2018-dir. Bu fərq “ən yüksək gündəlik əlaqəlilik” ilə “bir rejimin orta əlaqəliliyi”nin eyni anlayış olmadığını göstərir.
Xalis ötürücülər və qəbuledicilər
Apple və Meta mənbə Şəkil 3-də uzun dövrlər boyunca müsbət NET zonalarında qalır. Amazon müəyyən dövrlərdə güclü ötürücü mövqeyinə keçir. Microsoft, Alphabet və NVIDIA əsasən mənfi NET zonasında yerləşir. VIX, OVX, GVZ və Tesla isə sıfır ətrafında istiqaməti daha tez-tez dəyişir.
Ümumi NET ilə yalnız qrupdaxili NET əyrilərinin bir-birinə yaxın hərəkət etməsi bu şirkətlərin ötürücü/qəbuledici rollarının böyük hissəsinin qarşı qrup əlaqəsindən deyil, öz qrupları daxilindəki münasibətlərdən formalaşdığını dəstəkləyir.
VIX ilə Magnificent Seven arasındakı NPDC
VIX-in ayrı-ayrı şirkətlərlə ötürülmə istiqaməti zaman daxilində sabit deyil. COVID-19 dövründə VIX Apple, Meta və Amazon-a doğru dominant xalis volatillik ötürücüsünə çevrilmişdir. Buna qarşılıq Microsoft və NVIDIA bəzi dövrlərdə VIX-ə doğru xalis volatillik ötürmüşdür. Alphabet və Tesla əlaqələrinin istiqaməti də nümunə boyunca dəyişmişdir.
Buna görə “VIX həmişə texnologiya səhmlərinə volatillik göndərir” tipli birtərəfli model mənbə tərəfindən dəstəklənmir. Tədqiqatın göstərdiyi quruluş dinamik və ikitərəflidir.
OVX ilə Magnificent Seven arasındakı NPDC
Neft implied-volatility indeksi OVX-in əlaqələri də şirkət üzrə fərqlənir. OVX bəzi dövrlərdə Apple, Alphabet və Microsoft-a xalis ötürücü olduğu halda, NVIDIA ilə istiqamət daha tez-tez dəyişir. OVX–Amazon və OVX–Meta əlaqələri əsasən sıfır ətrafında qalsa da qısa müsbət sıçrayışlar göstərir. Bəzi dövrlərdə Tesla-dan OVX-ə doğru dominant ötürülmə müşahidə edilmişdir.
GVZ ilə Magnificent Seven arasındakı NPDC
GVZ-nin Apple və Meta ilə əlaqəsində, xüsusilə 2020-dən sonrakı müəyyən dövrlərdə GVZ-dən şirkətə doğru güclü xalis ötürülmə müşahidə edilmişdir. GVZ–Amazon əlaqəsində 2020–2022 dövründə mənfi qiymətlər üstün olduğu halda, sonrakı dövrlərdə müsbət qiymətlər güclənmişdir. Alphabet, Microsoft və NVIDIA ilə istiqamət də zaman daxilində dəyişir. GVZ–Tesla əlaqəsi isə daha aşağı mütləq NPDC və tez-tez istiqamət dəyişməsi göstərir.
Əlavə Cədvəl A1-də seçilmiş ikitərəfli zirvə nöqtələri
| Dövr | Cüt | Zirvə NPDC | Tarix | Dominant istiqamət |
|---|---|---|---|---|
| Fevral 2020–dekabr 2021 | VIX–AAPL | 15.11 | 19 mart 2020 | VIX → Apple |
| Fevral 2020–dekabr 2021 | OVX–TSLA | 13.70 | 26 noyabr 2021 | Tesla → OVX |
| Fevral 2020–dekabr 2021 | GVZ–AAPL | 21.79 | 19 mart 2020 | GVZ → Apple |
| 24 fevral–31 dekabr 2022 | VIX–AMZN | 6.75 | 27 aprel 2022 | VIX → Amazon |
| 24 fevral–31 dekabr 2022 | OVX–GOOGL | 4.91 | 24 fevral 2022 | OVX → Alphabet |
| 24 fevral–31 dekabr 2022 | GVZ–MSFT | 15.01 | 4 mart 2022 | GVZ → Microsoft |
| 2023–2024 | VIX–NVDA | 10.34 | 5 avqust 2024 | NVIDIA → VIX |
| 2023–2024 | OVX–MSFT | 10.30 | 13 avqust 2024 | OVX → Microsoft |
| 2023–2024 | GVZ–AMZN | 8.62 | 8 noyabr 2024 | GVZ → Amazon |
| 2025–25 iyun 2026 | VIX–GOOGL | 8.49 | 9 aprel 2025 | Alphabet → VIX |
| 2025–25 iyun 2026 | OVX–GOOGL | 2.65 | 9 aprel 2025 | Alphabet → OVX |
| 2025–25 iyun 2026 | GVZ–AAPL | 10.63 | 16 aprel 2025 | GVZ → Apple |
Bu cədvəl eyni şirkətin müxtəlif dövrlərdə fərqli qlobal volatillik indekslərinə qarşı ötürücü və ya qəbuledici ola bildiyini aydın göstərir. Buna görə tam nümunə ortalaması faydalı olsa da zaman ölçüsünü təkbaşına təmsil etmir.
Orta NPDC şəbəkəsi
Mənbə Şəkil 7-də Apple ən böyük xalis ötürücü düyün kimi görünür; Meta və Amazon onu izləyir. Güclü ötürülmə kanallarının mühüm hissəsi Apple, Meta və Amazon-dan Microsoft, NVIDIA və Alphabet-ə uzanır. Microsoft və NVIDIA əsas xalis qəbuledicilərdir. VIX, OVX, GVZ və Tesla daha balanslı rollara malikdir.
Şəbəkə strukturundakı ən güclü xətlərin Magnificent Seven şirkətləri arasında cəmlənməsi qrup ayrışdırmasından əldə edilən “sistem əlaqəliliyini əsasən qrupdaxili texnologiya şirkəti qarşılıqlı təsirləri sürükləyir” nəticəsini başqa vizual müstəvidə dəstəkləyir.
VIX Bu Modeldə Tamamilə Xarici Bir Qeyri-müəyyənlik Şoku Kimi Şərh Oluna Bilərmi?
Xeyr. VIX S&P 500 opsionlarından törədildiyinə və Magnificent Seven şirkətləri S&P 500-ün mühüm hissəsini təşkil etdiyinə görə VIX ilə bu şirkətlərin volatilliyi arasında struktur bazar üst-üstə düşməsi vardır. Buna görə aşkar edilən əlaqəlilik yalnız kənardan gələn bazar qorxusunu deyil, həm də ortaq indeks hərəkətlərini və şirkətlərdən bazar indeksinə geribildirimi əks etdirə bilər; tədqiqat VIX-i təmiz və tamamilə xarici struktur şok kimi şərh etmir.
Magnificent Seven daxilində güclü əlaqəlilik üçün müzakirə olunan mümkün kanallar
Mənbə qrupdaxili əlaqəliliyin tək bir səbəblə izah edilə bilməyəcəyini xüsusilə vurğulayır. Müzakirə olunan mümkün mexanizmlərdən biri şirkətlərin faiz dərəcəsi, diskont dərəcəsi, investor əhval-ruhiyyəsi və texnologiya sektorunun artım gözləntiləri kimi ortaq amillərə məruz qalmasıdır.
İkinci mümkün kanal texnologiya ekosistemində tamamlayıcılıqdır. Süni intellekt, yarımkeçiricilər, bulud hesablama və məlumat mərkəzləri arasındakı iqtisadi əlaqələr səbəbindən bir şirkətdə artım və ya investisiya gözləntisi digər şirkətlərdə yenidən qiymətləndirməni tətikləyə bilər. Mənbə xüsusilə NVIDIA-nın AI infrastrukturu və yarımkeçirici ekosistemində mərkəzi mövqeyinin bəzi dövrlərdə müşahidə edilən volatillik ötürülməsi ilə uyğun ola biləcəyini müzakirə edir.
Üçüncü kanal ortaq indeks üzvlüyü və passiv investisiya axınlarıdır. Böyük şirkətlərin eyni indekslərdə yüksək çəkiyə malik olması ETF, indeks fondu və portfel yenidən balanslaşdırma hərəkətlərinin bir neçə səhmə eyni anda təsir etməsinə imkan yaradır.
Bu mexanizmlərin heç biri TVP-VAR nəticələrindən struktur olaraq sübut edilmiş deyil. Mənbə onları müşahidə edilən connectedness strukturu ilə uyğun iqtisadi izahlar kimi təqdim edir.
Portfel baxımından mənası
Magnificent Seven səhmlərini eyni portfeldə birləşdirmək şirkət sayını artırsa belə, güclü qrupdaxili connectedness səbəbindən gözləniləndən daha məhdud diversifikasiya təmin edə bilər. Bu risk xüsusilə ümumi əlaqəliliyin artdığı stress dövrlərində əhəmiyyət qazanır.
Qlobal volatillik indeksləri ilə Magnificent Seven arasındakı orta cross-group connectedness-ın nisbətən aşağı olması müxtəlif risk mənbələrinə məruz qalan aktivlərin potensial diversifikasiya və ya hedge dəyəri daşıya biləcəyinə işarə edir. Lakin tədqiqat optimal portfel çəkisi, minimum dispersiya portfeli, hedge ratio və ya real ticarət strategiyası hesablamamışdır. Buna görə “bu aktiv mütləq hedge-dir” nəticəsi dəstəklənmir.
Maliyyə sabitliyi baxımından mənası
Apple, Meta və Amazon kimi xalis ötürücülərin izlənməsi iri texnologiya şirkətlərindən qaynaqlanan volatillik təzyiqlərinin sistemdəki digər şirkətlərə necə yayıldığının qiymətləndirilməsinə kömək edə bilər. Bununla belə, tədqiqat müəyyən tənzimləyici müdaxilənin zəruri və ya effektiv olduğunu sınamamışdır. Siyasət baxımından çıxarıla biləcək daha məhdud nəticə iri texnologiya şirkətlərində cəmləşmə riskinin və dinamik əlaqəliliyin klassik bazar risk göstəriciləri ilə birlikdə izlənməsinin faydalı ola biləcəyidir.
Dayanıqlılıq təhlili
| Spesifikasiya | Orta TCI (%) | Əsas xalis ötürücülər | Əsas xalis qəbuledicilər | Baza TCI ilə dinamik korrelyasiya | Maksimum TCI / tarix |
|---|---|---|---|---|---|
| Baza TVP-VAR, H=10, p=1 | 32.76 | AAPL, META, AMZN | MSFT, NVDA, GOOGL | 1.000 | 71.77 / 19 mart 2020 |
| TVP-VAR, H=5 | 32.50 | Eyni | Eyni | — | — |
| TVP-VAR, H=20 | 32.79 | Eyni | Eyni | — | — |
| TVP-VAR, p=2 | 33.42 | Eyni | Eyni | 0.9854 | 69.98 / 23 mart 2020 |
| DY VAR, 200 gün | 30.75 | Eyni əsas şirkətlər | Eyni əsas şirkətlər | 0.7204 | 89.96 / 17 iyul 2015 |
| DY VAR, 250 gün | 29.81 | Eyni əsas şirkətlər | Eyni əsas şirkətlər | 0.7009 | 89.96 / 17 iyul 2015 |
Forecast horizon və gecikmə dəyişiklikləri orta TCI üzərində kiçik təsir yaradır. DY rolling-window yanaşmasında TCI daha aşağı və bəzi zirvə tarixləri fərqli olsa da Apple, Meta və Amazon ilə Microsoft, NVIDIA və Alphabet üzrə əsas ötürücü/qəbuledici təsnifatı qorunur. Yalnız VIX iki DY spesifikasiyasında marjinal xalis qəbuledicidən xalis ötürücüyə çevrilir.
Bu dayanıqlılıq nəticəsi iki ayrı mesaj verir. Birincisi, əsas əlaqəlilik şəbəkəsinin keyfiyyət strukturu model seçimlərinə qarşı nisbətən sabitdir. İkincisi, TCI-nin dəqiq böyüklüyü və maksimumun baş verdiyi tarix istifadə olunan connectedness qiymətləndirmə üsuluna həssas ola bilər.
Tədqiqatın dəstəklədiyi nəticələr
- VIX, OVX, GVZ və Magnificent Seven-dan ibarət sistem orta səviyyəli, lakin zamanla güclü şəkildə dəyişən volatillik əlaqəliliyi göstərir.
- Ümumi connectedness-ın əsas mənbəyi Magnificent Seven daxilindəki qrupdaxili volatillik yayılmasıdır.
- Qlobal volatillik indeksləri ilə Magnificent Seven arasındakı orta cross-group connectedness tam sistem əlaqəliliyindən aydın şəkildə aşağıdır.
- Cross-group ötürülmə böhran və stress dövrlərində müvəqqəti olaraq güclü şəkildə yüksələ bilər.
- Apple, Meta və Amazon tam nümunədə əsas xalis volatillik ötürücüləridir.
- Microsoft, NVIDIA və Alphabet əsas xalis volatillik qəbulediciləridir.
- VIX, OVX və GVZ ilə ayrı-ayrı şirkətlər arasındakı ikitərəfli ötürülmə istiqaməti zamanla dəyişə bilər.
- Əsas ötürücü/qəbuledici nümunəsi alternativ forecast horizon, lag və DY rolling-window yoxlamalarında böyük ölçüdə qorunur.
Tədqiqatın dəstəkləmədiyi nəticələr
- TVP-VAR connectedness struktur səbəbiyyət sübutu deyil.
- VIX tamamilə xarici və şirkətlərdən müstəqil şok kimi şərh edilə bilməz.
- Hər stress dövründə eyni şirkətlərin eyni istiqamətdə volatillik ötürəcəyinə zəmanət yoxdur.
- Aşağı orta external TCI bütün günlərdə cross-group ötürülmənin aşağı olması demək deyil.
- Magnificent Seven səhmlərini birlikdə saxlamağın hər şəraitdə pis portfel olduğu nəticəsi çıxarıla bilməz.
- Tədqiqat optimal hedge nisbəti və ya portfel çəkisi qiymətləndirməmişdir.
- Müəyyən tənzimləmənin zəruri və ya effektiv olduğu birbaşa sınaqdan keçirilməmişdir.
- Nəticələr model doğrulaması aparılmadan digər sektorlara, ölkələrə və ya qeyri-müəyyənlik göstəricilərinə avtomatik ümumiləşdirilə bilməz.
Məhdudiyyətlər
Birinci məhdudiyyət əhatə dairəsidir. Sistem yalnız VIX, OVX, GVZ və Magnificent Seven şirkətlərini əhatə edir. Digər qeyri-müəyyənlik indeksləri, sektorlar və ya maliyyə aktivləri təhlildə yoxdur.
İkinci məhdudiyyət volatilliyin ölçülməsidir. Kvadratlaşdırılmış gündəlik close-to-close log gəlirləri gün içi qiymət diapazonunu və ya latent conditional volatility strukturunu birbaşa istifadə etmir. Realized volatility, Parkinson tipli range-based ölçülər və ya GARCH əsaslı conditional volatility alternativ dinamikalar göstərə bilər.
Üçüncü məhdudiyyət səbəbiyyətdir. TVP-VAR/GFEVD forecast-error variance əlaqələrini ölçür, struktur iqtisadi şok identifikasiyası yaratmır. Buna görə müşahidə edilən ötürücü/qəbuledici münasibətlərin iqtisadi mexanizmini dəqiq müəyyən etmək üçün structural identification kimi əlavə üsullar tələb olunur.
Dördüncü məhdudiyyət dayanıqlılıq yoxlamalarının əhatə dairəsidir. Forecast horizon, lag strukturu və DY rolling-window modelləri sınaqdan keçirilsə də bütün mümkün connectedness üsulları və ya volatillik spesifikasiyaları yoxlanmamışdır.
Mənbə gələcəkdə daha yüksək tezlikli məlumatların, realized/model-based volatillik ölçülərinin, başqa sektorların, başqa qeyri-müəyyənlik indekslərinin, fərqli qrup strukturlarının, quantile/frequency connectedness üsullarının və struktur identifikasiya strategiyalarının istifadə edilməsini təklif edir.
Mənbə və Metod Qeydi
Orijinal başlıq: Dynamic Volatility Spillovers Between Global Volatility Indices and the Magnificent Seven: What Drives System-Wide Volatility Connectedness?
Müəllif: Havva Koç.
Qurum: Department of International Finance and Banking, Faculty of Business and Administrative Sciences, Istanbul Okan University, Istanbul, Türkiye.
Jurnal: Economies.
Nəşriyyat: MDPI.
Biblioqrafik qeyd: 2026, Cild 14, Say 9, Məqalə 391.
DOI: 10.3390/economies14090391.
Tarixlər: Qəbul edilib 27 iyul 2026; yenidən işlənib 21 avqust 2026; qəbul olunub 28 avqust 2026; nəşr edilib 5 sentyabr 2026.
Mənbə növü: Gündəlik maliyyə zaman sıralarına əsaslanan empirik dinamik connectedness tədqiqatı.
Lisenziya: Creative Commons Attribution (CC BY).
Nümunə: 22 may 2012–25 iyun 2026; hər dəyişən üçün 3538 ortaq gündəlik müşahidə.
Dəyişənlər: VIX, OVX, GVZ; Amazon, Apple, Alphabet, Meta Platforms, Microsoft, NVIDIA və Tesla.
Məlumat mənbələri: VIX, OVX və GVZ üçün CBOE Global Markets; Magnificent Seven split-adjusted gündəlik bağlanış qiymətləri üçün Investing.com. Mənbə bütün məlumat mənbələrinə 29 iyun 2026 tarixində giriş edildiyini bildirir.
Volatillik transformasiyası: \(r_{i,t}=100\ln(P_{i,t}/P_{i,t-1})\) və \(VOL_{i,t}=r_{i,t}^{2}\).
Əsas metod: TVP-VAR vəziyyət-fəza modeli; GFEVD; Total Connectedness Index; TO/FROM/NET directional connectedness; Net Pairwise Directional Connectedness; InternalConnectedness və ExternalConnectedness qrup ayrışdırması.
Əsas model parametrləri: ConnectednessApproach R package v1.0.4; lag \(p=1\); forecast horizon \(H=10\); BayesPrior; \(\kappa_1=0.99\) və \(\kappa_2=0.99\).
Dayanıqlılıq: \(H=5\), \(H=20\), \(p=2\); generalized Diebold–Yilmaz rolling-window VAR; 200 və 250 günlük pəncərələr.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Etika: Institutional Review Board və informed consent müddəaları tətbiq edilə bilən deyil.
Məlumatların əlçatanlığı: Mənbəyə görə xam VIX/OVX/GVZ məlumatları CBOE-dan, səhm qiymətləri Investing.com-dan açıq şəkildə əldə edilə bilər; işlənmiş məlumat dəsti müəllifdən əsaslandırılmış sorğu əsasında əldə edilə bilər.
Maraqların toqquşması: Müəllif maraqların toqquşmasının olmadığını bəyan edir.
Müəllif töhfələri: Tədqiqat tək müəlliflidir; mənbə PDF-də ayrıca “Author Contributions” bölməsi verilməmişdir.
Əsas şərh sərhədi: Connectedness ölçüləri dinamik forecast-error variance əlaqələrini göstərir və struktur səbəbiyyəti sübut etmir. VIX də Magnificent Seven şirkətlərindən tamamilə müstəqil təmiz xarici qeyri-müəyyənlik şoku kimi şərh edilməməlidir.
Şəkil qeydi: Mənbə Şəkil 1 ümumi və qrupdaxili TCI dinamikasını; Şəkil 2 qruplararası external TCI-ni; Şəkil 3 dəyişənlər üzrə NET rollarını; Şəkil 4–6 VIX/OVX/GVZ ilə şirkətlər arasındakı zamanla dəyişən NPDC-ni; Şəkil 7 isə orta connectedness şəbəkəsini göstərir. Verianla yenidən çəkilişlərində cədvəllərdəki dəqiq rəqəmlər source-of-truth kimi istifadə edilməli; yalnız qrafik təsvirindən dəqiq gündəlik sıra çıxarılmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib