


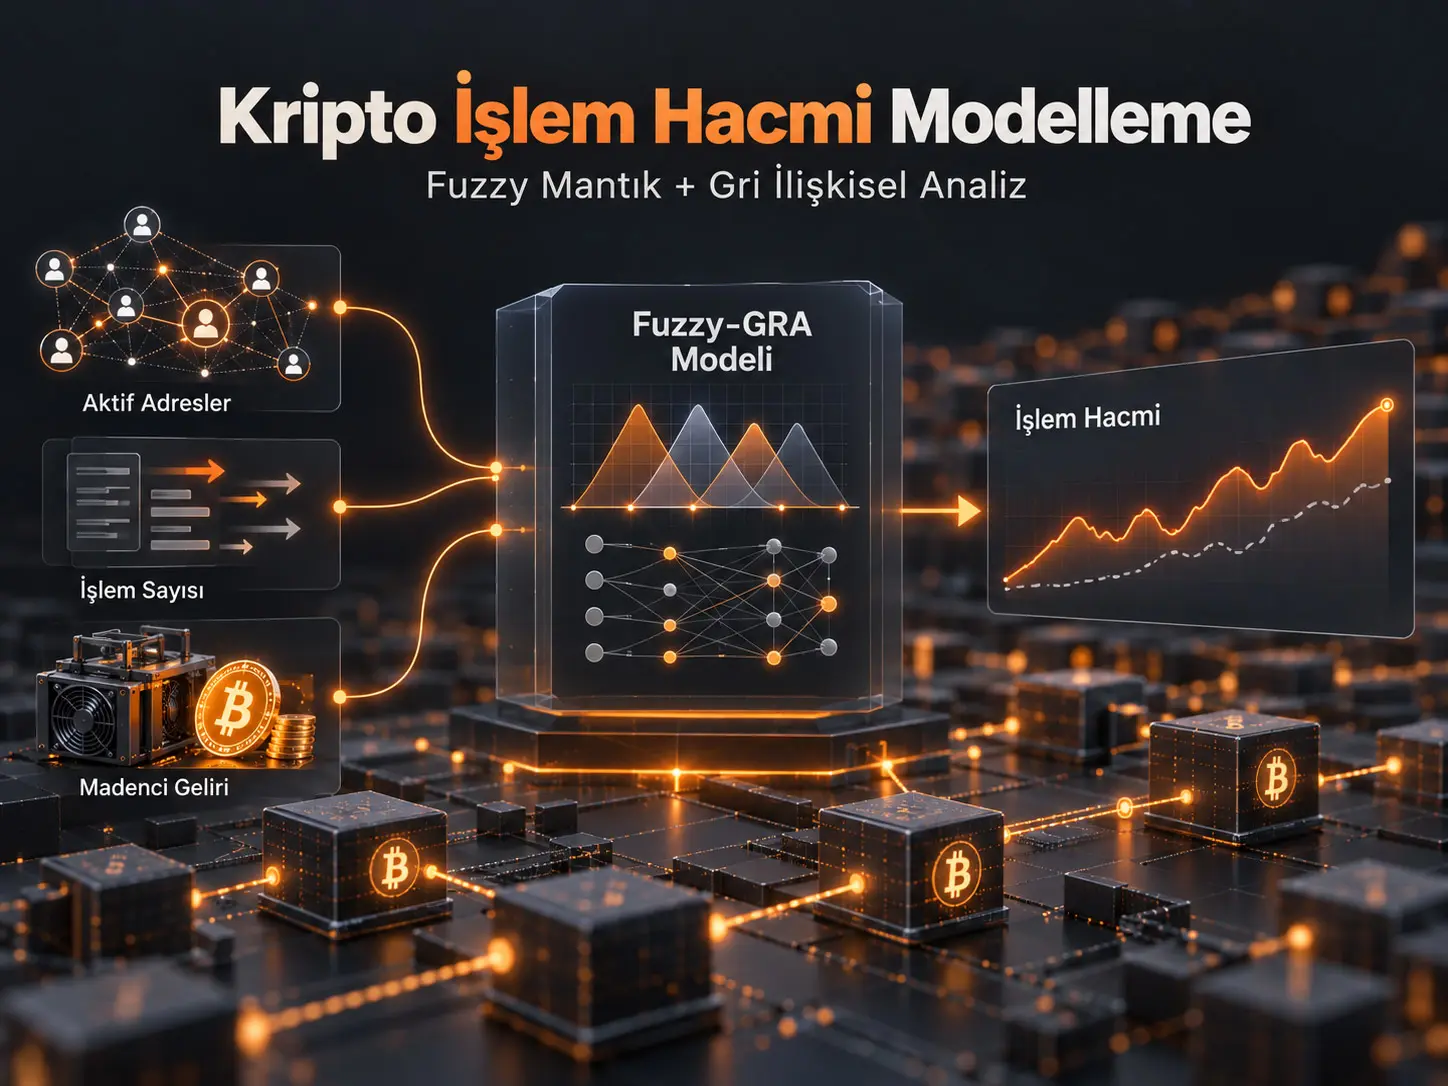
Fuzzy-GRA, Gri İlişkisel Analiz (Grey Relational Analysis, GRA) ile önemli tahmin girdilerini belirleyen ve bu girdiler arasındaki doğrusal olmayan ilişkileri Mamdani tipi Bulanık Çıkarım Sistemi (Fuzzy Inference System, FIS) ile modelleyen hibrit bir tahmin çerçevesidir. İncelenen çalışma, Temmuz 2010–Mart 2025 dönemindeki 5359 günlük Bitcoin gözlemi üzerinde aktif adres sayısı, işlem sayısı, madenci geliri, hash rate, fiyat, MVRV oranı ve piyasa duyarlılığı değişkenlerini karşılaştırmaktadır. GRA sonuçlarında aktif adresler, işlem sayısı ve madenci geliri işlem hacmiyle en güçlü geometrik benzerliği göstermiş; bu üç girdiyle kurulan Fuzzy-GRA modeli 145 yürüyen doğrulama penceresinde toplam 4350 örneklem dışı tahmin üretmiştir.
Ana performans tablosunda Fuzzy-GRA modelinin RMSE değeri 0.3521, doğrusal regresyonunki 0.5178'dir; bu yaklaşık %32.2 RMSE azalmasına karşılık gelir. MAE'deki iyileşme %43.1, sMAPE'deki iyileşme %13.45 ve MdAPE'deki iyileşme %8.1 olarak raporlanmıştır. Random Forest ve LSTM doğrusal regresyondan daha iyi sonuç verse de Fuzzy-GRA'nın RMSE'si daha düşüktür. Diebold–Mariano testi, Fuzzy-GRA ile doğrusal model arasındaki tahmin hatası farkının istatistiksel olarak anlamlı olduğunu göstermektedir.
Ancak bu sonuç “aktif adres sayısı işlem hacmine neden olur” anlamına gelmez. Aktif adresler ile işlem sayısı işlem hacminin muhasebe yapısıyla kısmen mekanik olarak ilişkilidir. Çalışmanın asıl iddiası, bu zincir üstü göstergelerin gecikmeli ve doğrusal olmayan biçimde kullanıldıklarında doğrusal modele kıyasla ek tahmin bilgisi taşıdığıdır. Yazarlar bu sorunu ayrıca aktif adres ve işlem sayısını modelden çıkaran sağlamlık testiyle sınamıştır.
Araştırma problemi
Kripto para araştırmalarının önemli bölümü fiyat tahminine odaklanırken blokzincir üzerinde fiilen taşınan ekonomik değeri temsil eden işlem hacmi daha az incelenmiştir. Bitcoin işlem hacmi yalnız spekülatif fiyat hareketinin bir yansıması değildir; ağ üzerinde adresler arasında gerçekleştirilen değer transferini ölçen zincir üstü bir faaliyettir. Bu nedenle çalışmanın merkezi problemi, işlem hacminin hangi ağ ve piyasa göstergeleriyle en istikrarlı biçimde birlikte hareket ettiğini ve bu ilişkilerin tahmin amacıyla nasıl kullanılabileceğini belirlemektir.
Kripto para verileri bu problem için klasik doğrusal modellemeyi zorlaştıran özelliklere sahiptir. Fiyat, işlem sayısı ve değerleme göstergelerinde ağır kuyruklar, ani kırılmalar ve rejime göre değişen ilişkiler bulunmaktadır. Örneğin madenci geliri ile hacim normal dönemlerde birlikte hareket edebilirken Bitcoin yarılanmalarında madenci gelirindeki değişim işlem hacmiyle aynı anda hareket etmeyebilir. Ağ tıkanıklığı dönemlerinde ise hacim yükselirken madenci gelirinin tepkisi gecikebilir.
Çalışmada kullanılan ana değişkenler
| Değişken | Anlamı | Modeldeki rolü |
|---|---|---|
| TxTfrValAdjUSD | Ekonomik olarak anlamsız/self-transfer benzeri işlemler ayarlandıktan sonra blokzincirde aktarılan toplam USD değeri | Tahmin hedefi |
| AdrActCnt | Benzersiz aktif adres sayısı | Zincir üstü girdi |
| TxCnt | Onaylanmış işlem sayısı | Zincir üstü girdi |
| RevUSD | Blok ödülü ve ücretlerden günlük madenci geliri | Zincir üstü/madencilik girdisi |
| HashRate | Ağın hesaplama gücü | Ağ güvenliği ve madenci faaliyeti göstergesi |
| PriceUSD | Bitcoin günlük kapanış fiyatı | Piyasa girdisi |
| CapMVRVCur | Piyasa değeri / gerçekleşmiş değer oranı | Değerleme girdisi |
| FearGreedIndex | 0–100 arası Crypto Fear & Greed Index | Duyarlılık girdisi |
Tahmin hedefiyle eşzamanlı bilgi sızıntısını azaltmak için bağımsız değişkenler geçmiş değerleriyle kullanılmıştır. Ek Tablo A2'de aktif adres, işlem sayısı ve madenci geliri için bir ila üç günlük gecikmeler; HashRate için bir ve iki günlük gecikmeler; fiyat, MVRV ve duyarlılık göstergeleri için bir günlük gecikme PACF analizine dayalı olarak belirtilmiştir.
Veri ön işleme
GRA aşamasında günlük değişimler log-getiri biçimine dönüştürülmüştür:
\[ r_t=\ln(v_t)-\ln(v_{t-1}) \]
Burada \(v_t\), ilgili değişkenin \(t\) günündeki değerini; \(v_{t-1}\) önceki günkü değerini; \(r_t\) ise günlük log değişimini gösterir. Bu dönüşüm çarpımsal fiyat ve ağ değişimlerini toplamsal ölçekte ifade etmek ve durağanlığı iyileştirmek amacıyla kullanılmıştır.
Toplam 18 eksik değer, bütün gözlemlerin yaklaşık %0.34'üne karşılık gelmektedir ve doğrusal interpolasyonla tamamlanmıştır. Üç IQR'ın ötesindeki aşırı değerler belirlenmiş ve ilgili uç değerler 99. yüzdelikte winsorize edilmiştir.
GRA için değişkenler ayrıca 0–1 aralığına min–max yöntemiyle ölçeklenmiştir:
\[ x_{\text{norm}}= \frac{x-\min(x)} {\max(x)-\min(x)} \]
Çalışma daha sonra z-skor normalizasyonunu da sağlamlık testi olarak uygulamış; değişken sıralaması tamamen korunmuş ve GRG değerlerinin değişimi 0.003'ün altında kalmıştır.
Eğitim ve test ayrımı
Ana kronolojik veri ayrımında eğitim kümesi 18 Temmuz 2010–31 Aralık 2021 dönemindeki 4023 gözlemi, test kümesi ise 1 Ocak 2022–21 Mart 2025 dönemindeki 1336 gözlemi içermektedir. ADF ve KPSS testleri log-getirilerin durağanlığı için kullanılmıştır. Bai–Perron çoklu yapısal kırılma analizi Aralık 2013, Mart 2020, Kasım 2021 ve Haziran 2022 olmak üzere dört önemli kırılma noktası belirlemiştir.
Üç durumlu Gizli Markov Modeli (Hidden Markov Model, HMM) ayrıca ayı piyasası, yatay/düşük oynaklık ve boğa piyasası alt örneklerini tanımlamak amacıyla kullanılmıştır. Bu rejim değişkeni tahmin modelinin girdisi değildir; yalnız alt örnek ve rejim duyarlılığı incelemesinde kullanılmıştır.
Gri İlişkisel Analizde Yüksek GRG Nedensellik Anlamına Gelir mi?
Hayır. Grey Relational Grade (GRG), normalize edilmiş iki serinin zaman içindeki geometrik hareket benzerliğini ölçer; doğrudan nedensellik kanıtı değildir. Yüksek bir GRG doğrudan etki, ters nedensellik, ortak bir üçüncü faktör, mekanik muhasebe ilişkisi veya başka bir ortak hareket kaynağından doğabilir. Bu çalışmada GRA, nedensel üstünlük belirlemek için değil tahmin girdilerini seçmek için kullanılmıştır.
Gri İlişkisel Katsayı
Referans seri \(X_0\) işlem hacmi, karşılaştırmalı seri \(X_i\) ise aday açıklayıcı değişkenlerden biridir. Her \(k\) zaman noktasında fark:
\[ \Delta_{0i}(k)=|X_0(k)-X_i(k)| \]
olarak hesaplanır. Gri ilişkisel katsayı:
\[ \gamma(X_0(k),X_i(k)) = \frac{\Delta_{\min}+\rho\Delta_{\max}} {\Delta_{0i}(k)+\rho\Delta_{\max}} \]
biçimindedir. \(\Delta_{\min}\) ve \(\Delta_{\max}\), bütün mutlak farkların küresel minimum ve maksimum değerleridir. \(\rho\), ayırt edici katsayıdır. Ana modelde geleneksel değer olan \(\rho=0.5\) kullanılmış; ayrıca 0.1, 0.3, 0.5, 0.7 ve 0.9 değerlerinde duyarlılık analizi yürütülmüştür.
Bir değişken için bütün gözlemlerdeki gri ilişkisel katsayıların ortalaması Gri İlişkisel Dereceyi verir:
\[ \Gamma(X_0,X_i) = \frac{1}{n} \sum_{k=1}^{n} \gamma(X_0(k),X_i(k)) \]
GRA faktör sıralaması
| Sıra | Değişken | GRG | %95 blok-bootstrap aralığı |
|---|---|---|---|
| 1 | Aktif adresler — AdrActCnt | 0.9203 | [0.913, 0.928] |
| 2 | İşlem sayısı — TxCnt | 0.9074 | [0.899, 0.915] |
| 3 | Madenci geliri — RevUSD | 0.8401 | [0.833, 0.848] |
| 4 | HashRate | 0.8352 | [0.827, 0.843] |
| 5 | Fiyat — PriceUSD | 0.8210 | [0.813, 0.829] |
| 6 | MVRV — CapMVRVCur | 0.7579 | [0.749, 0.767] |
| 7 | Fear & Greed Index | 0.6728 | [0.664, 0.682] |
Zaman serisinin bağımlılık yapısını koruyabilmek için güven aralıkları bağımsız gözlem bootstrap'ı yerine 21 günlük blok uzunluğuna sahip moving-block bootstrap ile oluşturulmuştur. Her GRG için 10.000 yeniden örnekleme yapılmış ve %2.5–%97.5 yüzdelikleri %95 aralık olarak raporlanmıştır.
GRA'dan bağımsız bir kontrol olarak kullanılan LASSO da aynı üç değişkeni seçmiştir: standartlaştırılmış katsayı büyüklükleri aktif adreslerde 0.412, işlem sayısında 0.378 ve madenci gelirinde 0.291'dir. HashRate dahil geri kalan değişkenlerin LASSO katsayıları sıfıra küçültülmüştür. GRA sırası ile LASSO sırası arasındaki Spearman sıra korelasyonu 1.00 olarak raporlanmıştır.
Rejimler arasında sıralama kararlı mı?
365 günlük kayan pencere ve üç aylık adımlarla Temmuz 2011–Mart 2025 arasında 55 örtüşen GRA penceresi incelenmiştir. Aktif adreslerin GRG değeri bütün piyasa rejimlerinde yaklaşık 0.87–0.94 aralığında kalmış; 2013, 2017 ve 2021 boğa dönemlerinde sırasıyla yaklaşık 0.93, 0.92 ve 0.94 değerlerine ulaşmıştır. İşlem sayısı 0.79–0.89 arasında daha fazla rejim duyarlılığı gösterirken fiyatın ilişkisel derecesi yaklaşık 0.85'ten 2015 ayı piyasasında 0.74'e kadar düşmüştür.
Bulanık çıkarım neden kullanıldı?
GRA hangi değişkenlerin hedef seriyle benzer hareket ettiğini sıralar fakat değişkenlerin birlikte oluşturduğu doğrusal olmayan kural yapısını tek başına modellemez. Bu nedenle en yüksek sıralamalı aktif adres, işlem sayısı ve madenci geliri Mamdani tipi Bulanık Çıkarım Sistemine aktarılmıştır.
Her girdi “Düşük”, “Orta” ve “Yüksek” olmak üzere üç dilsel üyelik sınıfına ayrılmıştır. Üyelik derecesi üçgensel fonksiyonla hesaplanmaktadır:
\[ \mu_{\text{triangular}}(x,a,b,c) = \max\left( \min\left( \frac{x-a}{b-a}, \frac{c-x}{c-b} \right),0 \right) \]
\(a\) ve \(c\) bulanık kümenin alt ve üst sınırlarını, \(b\) ise üyeliğin 1 olduğu tepe noktasını temsil eder. Keskin sınıf eşikleri yerine örtüşen üyelik fonksiyonlarının kullanılması, örneğin bir büyüme oranının aynı anda kısmen “Orta” ve kısmen “Yüksek” olarak temsil edilebilmesine olanak tanır.
GRA günlük log-getiriler üzerinde yapılırken bulanık çıkarım sisteminin dilsel üyelikleri yıllık büyüme oranlarıyla çalışmaktadır:
\[ YoY\_Growth_t = \exp[\ln(v_t)-\ln(v_{t-365})]-1 \]
Kaynağa göre bunun nedeni günlük getirilerin çok küçük ve gürültülü değerler üretmesi, yıllık büyümenin ise “düşük/orta/yüksek büyüme” gibi dilsel kümelere daha açık ekonomik anlam kazandırmasıdır. Her yürüyen tahmin penceresinde bu büyüme yalnız tahmin tarihinde zaten bilinen tarihsel değerlerden hesaplanmaktadır.
Üyelik fonksiyonları nasıl belirlenmiştir?
Parametreleştirme üç aşamalıdır. İlk aşamada üç zincir üstü analiz uzmanı üç turlu Delphi süreciyle başlangıç “Düşük–Orta–Yüksek” sınırlarını belirlemiştir. İkinci aşamada yalnız eğitim döneminin %20, %40, %60 ve %80 yüzdelikleri kullanılmıştır. Üçüncü aşamada parametreler ampirik değerlerin yaklaşık ±%10 çevresinde grid search ile ince ayarlanmış ve 2021 doğrulama verisindeki RMSE minimize edilmiştir.
Bu sabit kalibrasyon açıklayıcı model içindir. Örneklem dışı walk-forward tahmininde üyelik fonksiyonları her pencerede yalnız o anda mevcut en son 1000 günlük veriden yeniden tahmin edilmiştir. Böylece 2021'de yapılan açıklayıcı kalibrasyon önceki dönem tahminlerine sızdırılmamıştır.
Üç senkronize bulanık kural
| Kural | Aktif adres / işlem sayısı / madenci geliri | İşlem hacmi büyümesi | Yaklaşık kural gücü |
|---|---|---|---|
| 1 | Yüksek / Yüksek / Yüksek | Yüksek | 0.35 |
| 2 | Orta / Orta / Orta | Orta | 0.33 |
| 3 | Düşük / Düşük / Düşük | Düşük | 0.32 |
Kural ağırlıkları GRG değerlerinden türetilmiştir. İlk kural aktif adreslerin normalize edilmiş GRG ağırlığına, üçüncü kural işlem sayısının ağırlığına, ikinci kural ise üç ağırlığın ortalamasına dayanmaktadır. Çıktının tek sayıya dönüştürülmesinde centroid defuzzification yöntemi kullanılmıştır.
Çalışmanın Yöntemi ve Bulguları
Walk-forward doğrulama
Modelin temel değerlendirmesi klasik tek eğitim/test ayrımından daha sıkı bir yürüyen pencere protokolüyle yapılmıştır. Her pencerede son 1000 gün eğitim verisi olarak kullanılmış, sonraki 30 gün tahmin edilmiş ve pencere 30 gün ileri taşınmıştır. Toplam 145 pencere × 30 gün = 4350 örneklem dışı tahmin üretilmiştir.
Her pencerede GRA sıralamaları, üyelik parametreleri ve kural ağırlıkları yalnız tahmin anında mevcut veriler kullanılarak yeniden hesaplanmıştır. Üç temel girdinin kimliği, üç senkronize kural yapısı, centroid yöntemi ve ana \(\rho=0.5\) tanımı ise yöntemsel sabitlerdir.
Ana tahmin performansı
| Model | RMSE | MAE | sMAPE | MdAPE |
|---|---|---|---|---|
| Fuzzy-GRA | 0.3521 [0.3487, 0.3555] | 0.2458 [0.2433, 0.2483] | 42.18% [41.92, 42.44] | 38.72% [38.47, 38.97] |
| Doğrusal regresyon | 0.5178 [0.5153, 0.5203] | 0.4321 [0.4296, 0.4346] | 48.73% [48.28, 49.18] | 42.15% [41.70, 42.60] |
| Göreli iyileşme | 32.2% | 43.1% | 13.45% | 8.1% |
Kaynak ayrıca iki makine öğrenmesi kıyaslaması raporlamaktadır. Random Forest RMSE=0.4321 ile doğrusal regresyona göre %16.6, LSTM RMSE=0.3956 ile %23.8 iyileşme göstermiştir. Fuzzy-GRA'nın RMSE'si 0.3521 olduğundan Random Forest'tan %18.7, LSTM'den %11.0 daha düşük hata vermiştir.
Fuzzy-GRA'nın Doğrusal Regresyondan Daha İyi Olması İstatistiksel Olarak Destekleniyor mu?
Evet, çalışmanın örneklem dışı tahminleri içinde destekleniyor. Diebold–Mariano testi kare hata kaybında \(DM=-8.437\) ve \(p<0.0001\) vermiş; ortalama kayıp farkının %95 güven aralığı tamamen sıfırın altında kalmıştır. Mutlak hata kaybıyla tekrarlandığında da \(DM=-7.218\) ve \(p<0.0001\) bulunmuştur. Bu sonuç çalışma içindeki tahmin üstünlüğünü destekler; Bitcoin dışındaki varlıklara otomatik genelleme sağlamaz.
Ablasyon: iyileşmeyi hangi bilgi grubu taşıyor?
| Model | Girdi grubu | RMSE | Doğrusal modele göre iyileşme |
|---|---|---|---|
| Model A | Zincir üstü: AdrActCnt, TxCnt, RevUSD, HashRate | 0.3689 | 28.8% |
| Model B | Fiyat + MVRV + piyasa duyarlılığı | 0.4872 | 5.9% |
| Model C | Birleşik model | 0.3521 | 32.2% |
Yazarların ayrıştırmasına göre toplam 32.2 yüzde puanlık RMSE iyileşmesinin 28.8 puanı zincir üstü girdilerle ilişkilidir; bu yaklaşık %89'luk paya karşılık gelir. Piyasa ve duyarlılık değişkenleri kalan yaklaşık %11'lik tamamlayıcı katkıyı sağlamaktadır.
Aktif Adresler ve İşlem Sayısı Zaten Hacmin Parçasıysa Sonuç Yalnız Mekanik Bir İlişki mi?
Kaynak bu riski kabul eder ve tamamen mekanik açıklamayı sınamak için aktif adres sayısı ile işlem sayısını modelden çıkaran ayrı bir sağlamlık testi yapar. Yalnız madenci geliri ve HashRate kullanan azaltılmış Fuzzy-GRA modeli RMSE=0.3984 üretirken aynı iki girdili doğrusal model RMSE=0.5171'de kalmış; Fuzzy-GRA yaklaşık %23.1 daha düşük hata vermiştir. Bu sonuç mekanik kimliğin bütün tahmin avantajını açıklamadığını destekler, ancak yine de yapısal nedensellik kanıtı değildir.
Granger öngörülebilirlik testleri
| Değişken | Optimal gecikme | F-istatistiği | p değeri | Kaynak sonucu |
|---|---|---|---|---|
| AdrActCnt | 3 | 14.23 | <0.001 | Evet |
| TxCnt | 3 | 11.87 | <0.001 | Evet |
| RevUSD | 2 | 8.94 | 0.002 | Evet |
| HashRate | 2 | 3.21 | 0.041 | Sınırda/evet |
| PriceUSD | 1 | 1.87 | 0.172 | Hayır |
| CapMVRVCur | 1 | 0.94 | 0.421 | Hayır |
| FearGreedIndex | 1 | 0.43 | 0.657 | Hayır |
Buradaki “Granger-cause” ifadesi, geçmiş değerlerin hedefin gelecekteki değerlerini istatistiksel olarak öngörmeye yardımcı olup olmadığını sınar. Bu test, ekonomik veya fiziksel yapısal nedenselliği tek başına kanıtlamaz.
Kural sayısı ve aşırı uyum
Modelin yalnız üç kural kullanması tesadüfi değildir. RMSE bir kuralda 0.412, iki kuralda 0.378 ve üç kuralda 0.352'ye düşmektedir. Dört ve beş kuralda performans yaklaşık plato yaparken altı ve daha fazla kuralda hata yeniden yükselmektedir. Yedi kuralda RMSE 0.389, sekiz kuralda 0.415 ve dokuz kuralda 0.447'dir. Bütün 27 olası kuralı içeren sistem de seçilen üç kurallı yapıdan daha kötü sonuç vermektedir.
Aşırı uyum özetinde Fuzzy-GRA'nın eğitim RMSE'si 0.3247, test RMSE'si 0.3512 ve overfit ratio değeri 0.081 olarak verilmektedir. Doğrusal model için karşılık gelen değerler 0.4602, 0.5178 ve 0.126'dır. Kaynaktaki 0.3512 test RMSE değeri ana performans tablosundaki 0.3521 ile küçük bir tutarsızlık göstermektedir; bu nedenle temel performans karşılaştırmalarında ana Tablo 7 değeri esas alınmıştır.
Alternatif bulanık mimariler
| Mimari | RMSE | Kaynakta verilen yorumlanabilirlik |
|---|---|---|
| Mamdani | 0.3521 | Yüksek |
| Sugeno | 0.3548 | Orta |
| ANFIS | 0.3483 | Düşük |
| Doğrusal model | 0.5178 | Yüksek |
ANFIS yaklaşık %1.1 daha düşük RMSE üretmesine rağmen yazarlar ana çalışma amacı olan açıklanabilirlik nedeniyle Mamdani yapısını seçmiştir. Dolayısıyla çalışma “Mamdani bütün mimariler arasında mutlak en yüksek doğruluğu verir” iddiasında değildir; seçimin gerekçesi doğruluk ile yorumlanabilirlik arasındaki dengedir.
Diğer sağlamlık testleri
Z-skor normalizasyonunda GRA sıralaması tamamen korunmuştur. Günlük veri haftalık toplulaştırıldığında Fuzzy-GRA'nın doğrusal modele göre RMSE avantajı %28.3 olarak sürmüş ve Diebold–Mariano testi yine \(p<0.0001\) vermiştir. Model yalnız 2021 sonuna kadar olan verilerle kurulup 2022 üzerinde sınandığında RMSE iyileşmesi %30.1 olarak bulunmuştur. Bu kontroller, ana sonucun yalnız belirli normalizasyon yöntemine, günlük mikro-gürültüye veya 2022 sonrası döneme bağlı olmadığını desteklemektedir.
Basitleştirilmiş işlem stratejisi
Kaynak, tahmin doğruluğundaki farkın pratik ölçekte nasıl görünebileceğini göstermek için ayrıca basitleştirilmiş bir Bitcoin işlem simülasyonu kurmuştur. Fuzzy model ertesi gün hacim büyümesini önceki bilgilere dayanarak tahmin etmekte; tahmin son 60 günlük tahmin medyanını aşarsa Bitcoin'de uzun pozisyon, aksi durumda nakit varsayılmaktadır. İşlem başına %0.1 maliyet uygulanmıştır.
| Strateji | Toplam getiri | Sharpe oranı | Maksimum düşüş |
|---|---|---|---|
| Fuzzy tabanlı | +24.3% | 1.58 | −28.7% |
| Doğrusal model tabanlı | +19.1% | 1.32 | −32.1% |
| 50/200 hareketli ortalama | +15.8% | 1.12 | −39.4% |
| Al ve tut | +18.7% | 0.98 | −47.3% |
Bu İşlem Simülasyonu Fuzzy-GRA ile Kârlı Bir Bitcoin Stratejisinin Kanıtı mı?
Hayır. Kaynak yazarları bu kısmı özellikle açıklayıcı bir simülasyon olarak sınırlar. Hesap slippage, piyasa etkisi, finansman maliyetleri ve düzenleyici kısıtlar gibi gerçek işlem koşullarının tamamını içermediğinden raporlanan getiri ve Sharpe oranları fiilî yatırım performansı veya yatırım tavsiyesi olarak yorumlanamaz.
Çalışmanın desteklediği sonuçlar
- İşlem hacmiyle en güçlü ve kararlı geometrik ilişki aktif adresler ve işlem sayısında görülmektedir.
- Madenci geliri de fiyat ve piyasa duyarlılığından daha yüksek GRG değerine sahiptir.
- Fuzzy-GRA, bu veri seti ve doğrulama protokolü içinde doğrusal regresyondan belirgin ölçüde daha düşük örneklem dışı hata üretmektedir.
- Doğrusal olmayan yöntemlerin avantajı özellikle daha zor ve yüksek oynaklıklı günlerde belirginleşmektedir.
- Zincir üstü bilgi, toplam tahmin iyileşmesinin ana bölümünü taşımaktadır.
- Üç senkronize kural, daha geniş kural tabanlarına göre doğruluk–yorumlanabilirlik dengesinde güçlü bir sonuç vermektedir.
- Sonuçlar normalizasyon, haftalık toplulaştırma, 2022 sonrası dönemin çıkarılması ve alternatif bulanık mimari kontrollerinde genel olarak korunmaktadır.
Çalışmanın desteklemediği sonuçlar
- GRA sıralaması yapısal nedensellik kanıtı değildir.
- Granger nedenselliği ekonomik veya fiziksel nedensellik anlamına gelmez.
- Aktif adres ve işlem sayısının işlem hacminden tamamen bağımsız değişkenler olduğu söylenemez.
- Fuzzy-GRA'nın bütün kripto paralarda aynı başarıyı sağlayacağı gösterilmemiştir.
- Ethereum veya proof-of-stake ağları üzerinde çapraz varlık doğrulaması yapılmamıştır.
- Model gelecekteki rejim değişimlerine otomatik olarak uyum sağlayan tam adaptif bir sistem değildir.
- İşlem simülasyonu gerçek dünyada garanti edilmiş kârlılık veya yatırım tavsiyesi değildir.
Sınırlılıklar
Kaynak yazarlarının belirttiği ilk temel sınırlılık, kural yapısının statik olmasıdır. Walk-forward değerlendirmede bazı veri bağımlı parametreler yeniden tahmin edilse de seçilmiş üç temel girdi ve kural yapısı sabittir. Gelecekteki halving olayları veya piyasa rejimi değişimleri bu ilişkileri değiştirebilir.
İkinci sınırlılık değişken kapsamıdır. Model blokzincir temellerine odaklandığı için daha geniş sosyal medya değişkenleri, makroekonomik göstergeler ve düzenleyici olay değişkenlerinin tamamı modele dahil edilmemiştir.
Üçüncü sınırlılık, araştırmanın yalnız Bitcoin üzerinde gerçekleştirilmesidir. Proof-of-stake gibi farklı ekonomik mimariye sahip ağlarda doğrulama yapılmadan aynı faktör sıralamasının geçerli olduğu varsayılamaz.
Dördüncü sınırlılık, bazı ana zincir üstü göstergelerin hedef değişkenin muhasebe yapısıyla tanımsal ilişkisidir. Kaynak azaltılmış model testiyle bu soruna cevap vermeye çalışsa da bu yapı nedensel yorumları sınırlandırmaya devam eder.
Kaynak ve Yöntem Notu
Özgün başlık: Integrating Fuzzy Logic with Grey Relational Analysis for Enhanced Cryptocurrency Transaction Modelling
Yazarlar: Kongolo Olivier Musampa; Clement Jules Mba.
Sorumlu yazarlar: Kongolo Olivier Musampa ve Clement Jules Mba.
Kurum: School of Economics, University of Johannesburg, Auckland Park, Johannesburg, South Africa.
Dergi: Economies.
Yayıncı: MDPI.
Bibliyografik kayıt: 2026, Cilt 14, Sayı 9, Makale 401.
DOI: 10.3390/economies14090401.
Tarihler: Alınma 11 Mart 2026; revizyon 3 Mayıs 2026; kabul 5 Mayıs 2026; yayın 9 Eylül 2026.
Sürüm: Version of Record.
Lisans: Creative Commons Attribution (CC BY).
Kaynak türü: Bitcoin günlük zaman serileri üzerinde ampirik tahmin/modelleme çalışması.
Ana veri: 5359 günlük Bitcoin gözlemi. Ana yöntem bölümü veri aralığını 18 Temmuz 2010–21 Mart 2025 olarak verirken Ek Tablo A1 son tarihi 22 Mart 2025 olarak göstermektedir.
Veri kaynakları: CoinMetrics, Crypto Fear & Greed Index için alternative.me ve çalışmada belirtilen piyasa verileri için CoinMarketCap.
Temel yöntem: günlük log-getiri dönüşümü; min–max normalizasyonu; Grey Relational Analysis; \(\rho=0.1–0.9\) duyarlılık kontrolü; LASSO doğrulaması; 365 günlük kayan GRA pencereleri; Mamdani tipi Bulanık Çıkarım Sistemi; üçgensel üyelik fonksiyonları; üç aşamalı üyelik parametreleştirmesi; centroid defuzzification; walk-forward doğrulama; moving-block bootstrap; Diebold–Mariano testi; ablasyon; Granger testleri ve alternatif model sağlamlık analizleri.
Walk-forward tasarımı: 1000 günlük eğitim penceresi, 30 günlük tahmin ufku, 30 günlük ilerleme adımı, 145 pencere ve 4350 örneklem dışı tahmin. Ana yöntem bölümü doğrulama zaman aralığını Ekim 2013–Mart 2025 olarak verirken Appendix D özeti 2019–2025 ifadesini kullanmaktadır; bu kaynak içi fark çözümlenmeden tek bir tarih aralığı kesin gerçek olarak birleştirilmemelidir.
Finansman: Çalışma dış finansman almamıştır.
Etik: Institutional Review Board ve informed consent hükümleri uygulanabilir değildir.
Veri erişilebilirliği: Bitcoin işlem ve zincir üstü göstergeleri ile duyarlılık verilerinin kullanılan üçüncü taraf kaynaklardan kamuya açık olduğu belirtilmektedir. Fuzzy-GRA Python uygulamasının corresponding author'dan makul talep üzerine edinilebileceği bildirilmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma K.O.M. ve C.J.M.; yöntem ve yazılım K.O.M.; doğrulama iki yazar; biçimsel analiz ve araştırma K.O.M.; veri kürasyonu iki yazar; ilk taslak K.O.M.; gözden geçirme ve düzenleme iki yazar; görselleştirme K.O.M.; gözetim C.J.M.; proje yönetimi K.O.M. tarafından yürütülmüştür.
Yapay zekâ kullanımı beyanı: Kaynak yazarları Claude adlı büyük dil modelini yalnız yüzeysel dil düzenleme, dilbilgisi, yazım ve referans biçimlendirme amacıyla kullandıklarını; araştırma fikri, çalışma tasarımı, veri toplama, GRA, FIS tasarımı, istatistiksel analiz, tablo/şekil üretimi veya bilimsel yorum için üretken yapay zekâ kullanmadıklarını belirtmektedir.
Kaynak içi tutarsızlık notu: veri bitiş tarihinde 21/22 Mart 2025 farkı; doğrulama zaman aralığında 2013–2025/2019–2025 farkı; FIS açıklamasındaki “dört girdi” ifadesine rağmen üç girdinin listelenmesi; 27-kural açıklaması ile nihai üç-kural sisteminin aynı bölümde karışması; ana ve overfitting tablolarındaki 0.3521/0.3512 test RMSE farkı ve doğrusal model sMAPE değerlerinin iki panel arasında uyuşmaması kaynakta görünür durumdadır. Bu değerler Verianla metninde sessizce birleştirilmemiştir.
Yorum sınırı: Çalışmanın ana bilimsel sonucu tahmin performansı ve ampirik ilişkilerdir. GRA ilişkileri ve Granger testleri yapısal ekonomik nedenselliğin kanıtı değildir; işlem stratejisi de yatırım tavsiyesi veya gerçek piyasa kârlılığı kanıtı değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir