


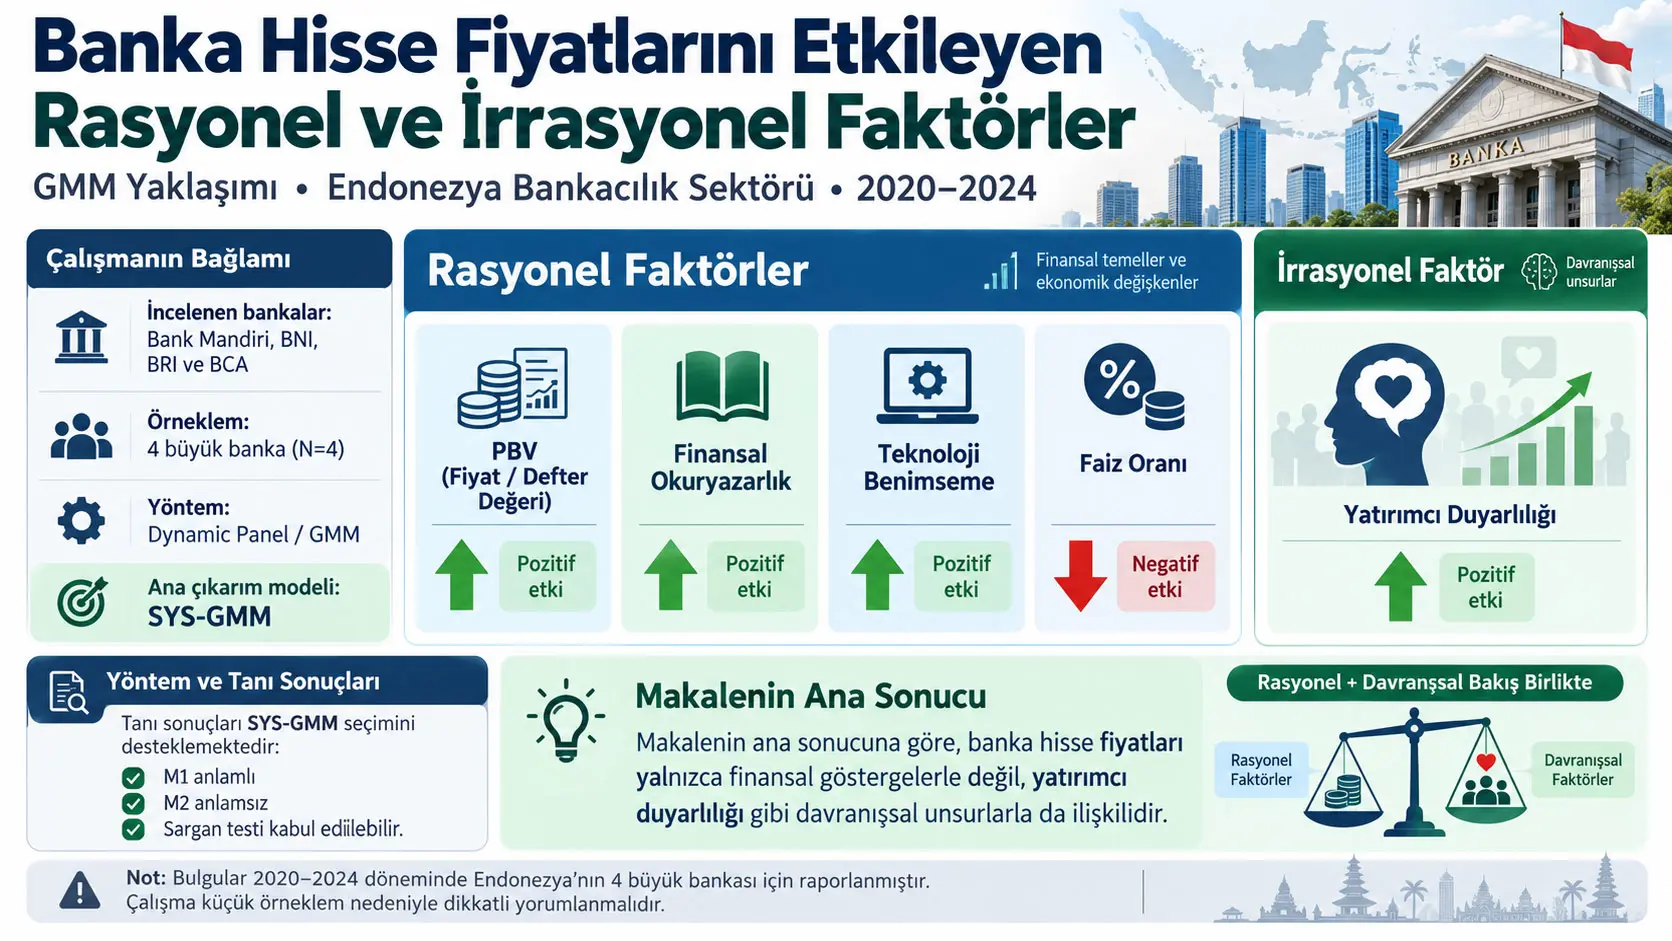
Genelleştirilmiş Momentler Yöntemi (Generalized Method of Moments, GMM), içsellik ve dinamik bağımlılık sorunlarını araç değişkenler ve moment koşulları üzerinden ele almaya çalışan bir tahmin yaklaşımıdır. Bu çalışma, Endonezya'nın dört büyük bankası olan Bank Mandiri, Bank Negara Indonesia (BNI), Bank Rakyat Indonesia (BRI) ve Bank Central Asia'nın (BCA) 2020–2024 dönemindeki hisse fiyatlarını; Price-to-Book Value (PBV), finansal okuryazarlık, teknoloji benimseme ve faiz oranı gibi “rasyonel” değişkenlerle ve yatırımcı duyarlılığı olarak tanımlanan “irrasyonel” değişkenle birlikte incelemektedir. Kaynak, küçük kesit boyutu N = 4 nedeniyle GMM sonuçlarının ihtiyatlı ve robustness-oriented biçimde yorumlanması gerektiğini özellikle belirtmektedir.
Yazarların ana çıkarım modeli olarak seçtiği System GMM (SYS-GMM) sonucunda PBV katsayısı 2.85401 ve p = 0.031, finansal okuryazarlık katsayısı 1.16783 ve p = 0.027, teknoloji benimseme katsayısı 1.79211 ve p = 0.004, yatırımcı duyarlılığı katsayısı 0.72415 ve p = 0.015 olarak pozitif ve istatistiksel olarak anlamlıdır. Faiz oranı katsayısı ise −1.6203 ve p = 0.043 ile negatif ve anlamlıdır. Çalışma bu örüntüyü, banka hisse fiyatlarının yalnız finansal/fundamental bilgilerle değil, yatırımcıların psikolojik ve davranışsal durumuyla da ilişkili olabileceğinin ampirik göstergesi olarak yorumlamaktadır.
SYS-GMM seçimi Arellano–Bond ve Sargan tanılamalarıyla desteklenmektedir. Kaynakta birinci dereceden seri korelasyon testi M1 = −1.7582 ve p = 0.0458, ikinci dereceden test M2 = −1.1436 ve p = 0.1334 olarak raporlanmıştır. Sargan testi χ² = 15.983 ve p = 0.266'dır. Yazarlar M2'nin anlamsız olmasını ikinci dereceden artık seri korelasyonu bulunmadığının, Sargan sonucunu ise kullanılan araçların kabul edilebilirliğinin göstergesi olarak değerlendirmektedir.
Bununla birlikte çalışma önemli bir yeniden üretilebilirlik sınırı taşımaktadır. Metin hisse fiyatlarının geçmiş değerlerine bağlı dinamik kalıcılığını GMM kullanımının temel nedeni olarak anlatmasına rağmen yayımlanan Denklem (1) gecikmeli hisse fiyatı terimi içermemektedir; SYS-GMM sonuç tablosunda da gecikmeli bağımlı değişken ayrı bir katsayı olarak gösterilmemektedir. Ayrıca kullanılan gerçek araç sayısı, araç gecikme aralığı ve her açıklayıcı değişkenin endogenous, predetermined veya exogenous sınıflandırması raporlanmamıştır. Bu nedenle yayımlanan bilgiler ana katsayı ve tanı sonuçlarını aktarmaya yeterli olsa da modelin birebir yeniden kurulması için eksiktir.
Araştırmanın temel problemi nedir?
Hisse senedi fiyatları şirket performansı, değerleme oranları ve faiz oranları gibi ölçülebilir ekonomik bilgilerden etkilenebilir. Ancak yatırımcıların korku, iyimserlik, aşırı güven, sürü davranışı veya piyasa hakkındaki genel duygusal değerlendirmeleri de alım-satım kararlarını değiştirebilir. Çalışma bu iki açıklama ailesini “rasyonel” ve “irrasyonel” faktörler şeklinde aynı ampirik çerçevede birleştirmektedir.
Kaynak literatürde bu iki yaklaşımın çoğunlukla ayrı incelendiğini ve özellikle gelişmekte olan piyasalarda hem dinamik fiyat kalıcılığını hem de potansiyel içselliği aynı anda dikkate alan bütünleşik çalışmaların sınırlı olduğunu belirtmektedir.
Araştırmanın üç temel sorusu
- PBV, finansal okuryazarlık, teknoloji benimseme ve faiz oranı gibi rasyonel faktörler Endonezya bankacılık sektöründeki hisse fiyatı dinamikleriyle nasıl ilişkilidir?
- İrrasyonel faktör olarak yatırımcı duyarlılığı banka hisse fiyatı hareketleriyle nasıl ilişkilidir?
- Dinamik etkileşim ve potansiyel içsellik dikkate alındığında rasyonel ve irrasyonel faktörler hisse fiyatı davranışını birlikte nasıl şekillendirmektedir?
Örneklem neden yalnız dört bankadan oluşuyor?
Kaynak, Bank Mandiri (BMRI), Bank Negara Indonesia (BBNI), Bank Rakyat Indonesia (BBRI) ve Bank Central Asia'yı (BBCA) yüksek piyasa değeri ve Endonezya bankacılık sistemindeki baskın sistemik rolleri nedeniyle seçmektedir.
Araştırmacılar bu dört bankanın bankacılık sektöründeki varlıkların, kârların ve hisse işlem hacminin önemli bölümünü temsil ettiğini belirtmektedir. Bununla birlikte kaynak açık biçimde araştırmanın bütün sektörlere genelleme yapmayı amaçlamadığını, Endonezya'nın büyük bankalarındaki hisse fiyatı dinamiklerini zaman içinde daha derin incelemeyi hedeflediğini söylemektedir.
Kesitsel boyut yalnız N = 4'tür. Zaman boyutu 2020–2024 olmak üzere beş yıllık dönemdir. Kaynak bu yapıyı T > N olarak tanımlamaktadır.
Şekil 1 ve Şekil 2 neyi gösteriyor?
Kaynak Şekil 1, dört bankanın 2020–2024 dönemindeki net kârlarının betimsel gelişimini göstermektedir. Metne göre bankalar COVID-19 dönemindeki baskının ardından 2021–2024 arasında genel olarak artan net kâr eğilimi göstermiştir.
Şekil 2 ise Bank Mandiri, BNI, BRI ve BCA'nın hisse fiyatı hareketlerini göstermektedir. Kaynak 2020'de pandemiyle bağlantılı fiyat baskısı, 2021–2022 döneminde ekonomik toparlanmayla birlikte toparlanma ve 2023'te genel yükseliş anlatmaktadır. 2024 için metin, BNI ve BRI dışındaki bazı serilerde önemli düzeltmelerden söz etmektedir.
Bu iki şekil araştırmanın GMM katsayılarının kaynağı değildir; temel olarak araştırma bağlamını betimlemektedir. Grafiklerin exact ham yıllık sayıları ayrı tablo olarak yayımlanmadığı için Verianla görsellerden yaklaşık değer okuyup kesin veri üretmemektedir.
Rasyonel faktörler nelerdir?
Kaynak dört değişkeni rasyonel faktörler altında sınıflandırmaktadır: Price-to-Book Value, finansal okuryazarlık, teknoloji benimseme ve faiz oranı.
Price-to-Book Value (PBV)
Price-to-Book Value (PBV), bir şirket hissesinin piyasa fiyatını hisse başına defter değeriyle karşılaştıran değerleme oranıdır.
Kaynağın verdiği tanım matematiksel olarak:
\[ PBV = \frac{\text{Hisse başına piyasa fiyatı}} {\text{Hisse başına defter değeri}} \]
şeklinde gösterilebilir.
PBV yüksek olduğunda piyasa şirketin net varlıklarına defter değerinin üzerinde bir değer biçmektedir. Kaynak bunu gelecekteki büyüme, marka gücü veya rekabet avantajına ilişkin olumlu piyasa beklentileriyle ilişkilendirmektedir.
Ancak PBV tek başına şirketin “gerçek değerini” kanıtlayan bir ölçüt değildir. Kaynak özellikle maddi olmayan varlıkların ve piyasa beklentilerinin defter değerinde tam yansımayabileceğini ve yatırımcı duyarlılığı gibi dış faktörlerin hisse fiyatını değiştirebileceğini tartışmaktadır.
Finansal okuryazarlık değişkeni nasıl oluşturuluyor?
Kaynak finansal okuryazarlığı tek bir doğrudan gözlemle değil, makro ve firma düzeyindeki göstergeleri birleştiren bir proxy değişken olarak kurmaktadır.
Makro bileşen: Otoritas Jasa Keuangan'ın yıllık finansal okuryazarlık endeksi kullanılmaktadır. Bu değer aynı yıl bütün firmalar için ortaktır.
Firma düzeyi bileşen: yıllık raporlarda yatırımcı eğitim programlarının bulunması, yatırımcılara sunulan finansal bilginin şeffaflığı ve firmanın finansal okuryazarlık/kapsayıcılık faaliyetlerine katılımı gibi göstergeler kullanılmaktadır.
Kaynak bu bileşenlerin z-score ile standartlaştırıldığını ve finansal okuryazarlık yapısında eşit ağırlık sağlayacak biçimde ortalandığını belirtmektedir.
Çalışmanın bulgusu değil, standart kavramsal açıklama: z-score standardizasyonunun genel matematiksel biçimi:
\[ z = \frac{x-\mu}{\sigma} \]
Burada \(x\) gözlenen değer, \(\mu\) ilgili değişkenin ortalaması ve \(\sigma\) standart sapmasıdır. Standardizasyon, farklı ölçeklerdeki değişkenleri ortalaması sıfır ve standart sapması bir olacak şekilde karşılaştırılabilir hale getirmeye yardımcı olur.
Ancak kaynak firma düzeyindeki göstergelerin ham puanlama sistemini, örneğin bir programın “var/yok” mu yoksa dereceli bir ölçekle mi kodlandığını tam olarak raporlamamaktadır. Bu nedenle FL değişkeni yayımlanan metinden birebir yeniden hesaplanamaz.
Teknoloji benimseme nasıl ölçülüyor?
TECH değişkeni bankanın operasyonlarında dijital teknolojileri uygulama düzeyini temsil etmektedir. Kaynak dijital bankacılık ve online trading platformlarını örnek vermektedir.
Ayrıca mevcut dijital hizmet özelliği sayısı ve şirketin dijital olgunluk endeksi alternatif veya ek göstergeler olarak tartışılmaktadır.
Ancak nihai regresyonda kullanılan TECH puanının hangi spesifik göstergelerden, hangi sayısal kodlamayla ve hangi ağırlıklarla oluşturulduğu tam biçimde raporlanmamaktadır. Tablo 1 yalnız “şirket operasyonlarında dijital teknolojinin uygulanması” şeklinde genel operasyonel tanım vermektedir.
Faiz oranı nasıl ölçülüyor?
Faiz oranı değişkeni BI 7-Day Reverse Repo Rate (BI-7DRR) ile temsil edilmektedir. Bu değişken yıl bazında bankalar için ortak makroekonomik koşulu temsil etmektedir.
Kaynak teorik olarak yüksek faiz oranlarının borçlanma maliyetini ve yatırım tercihini değiştirebileceğini; yatırımcıların portföylerini hisse senedi ile sabit getirili araçlar arasında yeniden dağıtabileceğini tartışmaktadır.
Yatırımcı Duyarlılığı Bu Çalışmada Nasıl Ölçüldü?
Yatırımcı duyarlılığı, doğrudan yatırımcı anketiyle değil, piyasa davranışından türetilen standartlaştırılmış proxy göstergelerden oluşturulan bileşik bir endeksle ölçülmüştür; ancak kaynak bir yerde üç bileşen, başka bir yerde iki bileşen bildirdiği için nihai SENT endeksinin tam bileşimi yayımlanan metinden kesin biçimde yeniden üretilememektedir.
İki farklı kaynak tanımı
Yöntemin ilk açıklamasında duyarlılık endeksi şu üç gözlenebilir piyasa değişkenini içermektedir:
- işlem hacmi büyümesi,
- hisse getirisi volatilitesi,
- market movement ratio.
Birkaç paragraf sonra ise kaynak SENT değişkenini yalnız iki göstergeyle tanımlamaktadır:
- stock trading volume growth,
- stock price volatility.
Tablo 1 de ikinci, yani iki bileşenli tanımı desteklemektedir.
Kaynak ikinci tanıma göre her göstergenin önce firma-yıl düzeyinde hesaplanıp z-score ile standartlaştırıldığını, ardından iki standartlaştırılmış bileşenin basit ortalamasının alındığını belirtmektedir.
İkinci tanım matematiksel olarak öğretici biçimde:
\[ SENT_{it} = \frac{ z(\text{işlem hacmi büyümesi}_{it}) + z(\text{hisse fiyatı volatilitesi}_{it}) }{2} \]
şeklinde ifade edilebilir.
Bu formül kaynağın ayrıntılı iki bileşenli açıklamasının açık matematiksel yazımıdır; fakat önceki üç bileşenli tanım nedeniyle bunun makalede fiilen kullanılan nihai SENT hesaplaması olduğu kesinleştirilemez.
Yüksek SENT ne anlama geliyor?
Kaynağa göre yüksek yatırımcı duyarlılığı endeksi daha iyimser piyasa koşullarını, daha düşük değer ise daha kötümser koşulları temsil etmektedir.
Bu değişken “korku”, “açgözlülük” veya “aşırı güven” gibi psikolojik durumları doğrudan ölçmez. Bunların piyasa davranışındaki olası yansımalarını işlem hacmi ve volatilite gibi gözlenebilir göstergeler üzerinden yaklaşık olarak temsil etmeye çalışır.
GMM Nedir ve Bu Çalışmada Neden Kullanıldı?
Genelleştirilmiş Momentler Yöntemi, açıklayıcı değişkenlerin hata terimiyle ilişkili olabileceği içsellik problemlerini ve dinamik panel yapısını iç araçlarla ele almak için kullanılan tahmin yaklaşımıdır; bu çalışmada yazarlar hisse fiyatlarının zaman içindeki kalıcılığı ve finansal okuryazarlık, teknoloji benimseme veya yatırımcı duyarlılığı gibi değişkenlerle çift yönlü ilişki olasılığı nedeniyle GMM'i ana çıkarım çerçevesi olarak seçmiştir.
İçsellik nedir?
İçsellik (endogeneity), bir açıklayıcı değişkenin modelin hata terimiyle ilişkili hale gelmesi durumudur. Böyle bir durumda basit regresyon katsayısı yalnız açıklayıcı değişkenin sonuçla ilişkisini değil, aynı zamanda model dışında bırakılmış veya çift yönlü çalışan unsurları da yansıtabilir.
Örneğin çalışma, teknoloji benimsemenin hisse fiyatlarını etkileyebileceği kadar yüksek piyasa değeri veya piyasa baskısının da bankaları daha fazla teknoloji kullanmaya yönlendirebileceğini tartışmaktadır. Benzer çift yönlü ilişki yatırımcı duyarlılığı ve finansal okuryazarlık proxy'leri için de düşünülebilir.
Kaynakta yayımlanan GMM denklemi
Kaynak Denklem (1)'i şu şekilde vermektedir:
\[ SP_{it} = \alpha + \beta_1PBV_{it} + \beta_2FL_{it} + \beta_3TECH_{it} + \beta_4INTR_{it} + \beta_5SENT_{it} + \varepsilon_{it} \]
\(SP_{it}\), \(i\) bankasının \(t\) yılındaki hisse fiyatıdır.
\(PBV_{it}\), Price-to-Book Value oranıdır.
\(FL_{it}\), finansal okuryazarlık proxy/endeksidir.
\(TECH_{it}\), teknoloji benimseme değişkenidir.
\(INTR_{it}\), faiz oranıdır.
\(SENT_{it}\), yatırımcı duyarlılığı bileşik endeksidir.
\(\alpha\), sabit terimdir.
\(\beta_1\)–\(\beta_5\), açıklayıcı değişkenlere ait tahmin edilen katsayılardır.
\(\varepsilon_{it}\), modelde açıklanamayan bileşenleri içeren hata terimidir.
Denklem neden “dinamik panel” açıklamasıyla tam örtüşmüyor?
Kaynak GMM kullanımını hisse fiyatlarının geçmiş değerlerinin bugünkü fiyatları etkilemesine, yani price persistence'a dayandırmaktadır. Ayrıca Fixed Effects modelinde lagged dependent variable bulunmasının dinamik panel yanlılığı yaratabileceğini açıkça tartışmaktadır.
Buna rağmen yayımlanan Denklem (1)'de:
\[ SP_{i,t-1} \]
gibi gecikmeli bağımlı değişken bulunmamaktadır.
Tablo 2'de “SP” adıyla 0.33572 ve 0.31465 katsayılarının bulunduğu bir satır vardır; ancak kaynak bu satırı açık biçimde \(SP_{i,t-1}\) olarak etiketlememektedir. SYS-GMM Tablo 3'te ise SP satırı yer almamaktadır.
Bu nedenle Verianla, Tablo 2'deki SP satırını kendiliğinden “gecikmeli hisse fiyatı” olarak yeniden adlandırmamaktadır. Kaynaktaki dinamik panel anlatımı ile yayımlanan denklem/tablo gösterimi arasında bir yeniden üretilebilirlik boşluğu bulunmaktadır.
Araç değişken stratejisi
Kaynak küçük N karşısında araç çoğalmasını önlemek için parsimonious instrument strategy kullandığını belirtmektedir.
Kaynağa göre:
- araç gecikmelerinin sayısı sınırlandırılmıştır,
- araç sayısı kesitsel birim sayısından daha düşük tutulmuştur,
- yalnız teorik olarak potansiyel içsel değişkenler endogenous kabul edilmiş,
- diğer değişkenler exogenous veya predetermined olarak değerlendirilmiştir.
Ancak kaynak gerçek araç sayısını, hangi gecikmelerin kullanıldığını ve PBV, FL, TECH, INTR ve SENT değişkenlerinden hangisinin hangi sınıfa atandığını listelememektedir. Dolayısıyla araç matrisi birebir yeniden üretilemez.
POLS ve Fixed Effects neden önce hesaplandı?
Pooled Ordinary Least Squares/Pooled Least Squares yaklaşımı bütün bankaları ortak yapı altında değerlendirirken Fixed Effects modeli bankaya özgü zaman içinde değişmeyen özellikleri kontrol etmeyi amaçlamaktadır.
Kaynak bu modelleri başlangıç/benchmark tahminleri olarak kullanmaktadır. Fixed Effects bazı katsayıları daha anlamlı hale getirse de hisse fiyatının dinamik kalıcılığı ve olası çift yönlü ilişkiler nedeniyle ana çıkarım için yeterli görülmemektedir.
Kaynak metninde pooled model için hem PLS hem POLS kısaltmaları kullanılmaktadır. Tablo 2'nin başlığı POLS'tur; Verianla bunu ayrı iki yöntem gibi yorumlamamaktadır.
POLS ve Fixed Effects sonuçları
| Değişken | POLS katsayısı | POLS p | Fixed Effects katsayısı | Fixed Effects p |
|---|---|---|---|---|
| SP | 0.33572 | 0.061 | 0.31465 | 0.053 |
| PBV | 2.59177 | 0.048 | 3.08279 | 0.017 |
| FL | 2.25201 | 0.227 | 1.27513 | 0.026 |
| TECH | 1.76031 | 0.039 | 1.81321 | 0.001 |
| INTR | −1.82147 | 0.105 | −1.64052 | 0.044 |
| SENT | 0.66421 | 0.063 | 0.74931 | 0.038 |
| F-istatistiği | 32.918 | 0.000 | 35.245 | 0.000 |
| R² | 0.7342 | — | 0.85773 | — |
| Durbin-Wu Hausman F | 6.34 | 0.0072 | 5.26 | 0.0213 |
Kaynak Durbin–Wu Hausman sonuçlarını potansiyel içsellik problemine işaret eden bir gerekçe olarak kullanmaktadır. Ancak hangi açıklayıcı değişkenlerin testte endogenous kabul edildiği ve hangi araçların kullanıldığı ayrıca raporlanmamıştır.
FD-GMM ile SYS-GMM arasındaki fark
First Difference GMM (FD-GMM), firma/banka düzeyindeki sabit etkileri birinci fark alarak ortadan kaldırmaya çalışır. Kaynak bunun gözlenmeyen heterojenliği azaltabildiğini fakat yüksek kalıcılığa sahip serilerde seviye bilgisinin bir bölümünü kaybedebileceğini belirtmektedir.
System GMM (SYS-GMM) ise fark denklemleri ile seviye denklemlerini birlikte kullanır. Kaynak SYS-GMM'in özellikle kalıcı değişkenlerde ek bilgi kullanarak daha kararlı ve tutarlı katsayılar sağladığını belirtmekte ve kendi çalışmasında SYS-GMM'i tercih etmektedir.
FD-GMM ve SYS-GMM sonuçları
| Değişken | FD-GMM katsayısı | FD-GMM p | SYS-GMM katsayısı | SYS-GMM p |
|---|---|---|---|---|
| PBV | 1.04553 | 0.057 | 2.85401 | 0.031 |
| FL | 1.72866 | 0.318 | 1.16783 | 0.027 |
| TECH | 2.15402 | 0.029 | 1.79211 | 0.004 |
| INTR | 1.83954 | 0.115 | −1.6203 | 0.043 |
| SENT | 0.87241 | 0.046 | 0.72415 | 0.015 |
İki GMM tahmini arasında özellikle iki önemli model-duyarlılığı vardır.
Finansal okuryazarlık: FD-GMM'de katsayı pozitif ancak p = 0.318 ile anlamlı değildir; SYS-GMM'de pozitif ve p = 0.027 ile anlamlıdır.
Faiz oranı: FD-GMM'de katsayı +1.83954 ve p = 0.115 iken SYS-GMM'de −1.6203 ve p = 0.043'tür. Dolayısıyla faiz oranının yönü ve istatistiksel anlamlılığı tahminci seçimine karşı duyarlıdır.
PBV her iki modelde pozitif olmakla birlikte FD-GMM'de p = 0.057 ile %10 düzeyinde, SYS-GMM'de p = 0.031 ile %5 düzeyinde anlamlıdır.
Teknoloji benimseme ve yatırımcı duyarlılığı ise her iki GMM yaklaşımında da pozitif ve istatistiksel olarak anlamlıdır.
Arellano–Bond ve Sargan Testleri Nasıl Yorumlanmalıdır?
Arellano–Bond testi dinamik GMM modelinin farklanmış artıklarında seri korelasyonu değerlendirirken Sargan testi aşırı tanımlama kısıtlarının topluca verilerle uyumluluğunu sınar; kaynak M1'in anlamlı, M2'nin anlamsız ve Sargan p-değerinin 0.266 olmasını SYS-GMM araç yapısını destekleyen tanılama örüntüsü olarak yorumlamaktadır.
Arellano–Bond M1
Kaynak:
\[ M1=-1.7582,\qquad p=0.0458 \]
değerlerini raporlamaktadır.
Birinci dereceden farklanmış artık korelasyonu %5 düzeyinde anlamlıdır.
Arellano–Bond M2
Kaynak:
\[ M2=-1.1436,\qquad p=0.1334 \]
değerlerini raporlamaktadır.
p = 0.1334 olduğundan kaynak ikinci dereceden seri korelasyon için anlamlı kanıt bulunmadığını kabul etmektedir. Yazarların GMM uygunluğu değerlendirmesinde özellikle bu sonuç önemlidir.
Sargan testi
Kaynak:
\[ \chi^2=15.983,\qquad p=0.266 \]
değerlerini raporlamaktadır.
Yazarlar p = 0.266 sonucunu kullanılan aşırı tanımlama kısıtlarının reddedilmemesi ve araçların geçerli kabul edilebilmesi yönünde yorumlamaktadır.
Ancak kaynak araçların sayısını ve listesini yayımlamadığı için Sargan sonucunun dayandığı exact araç matrisi okuyucu tarafından makalenin yalnız yayımlanmış metni kullanılarak yeniden oluşturulamaz.
Neden SYS-GMM seçildi?
Kaynak SYS-GMM'in FD-GMM'den daha kararlı ve tutarlı katsayılar sağladığını ve Arellano–Bond ile Sargan tanılamalarının araç geçerlilik kriterlerini karşıladığını belirtmektedir.
Bu nedenle makaledeki ana ekonomik yorumlar SYS-GMM katsayılarına dayandırılmıştır.
PBV sonucu
SYS-GMM'de PBV katsayısı:
\[ \beta_{PBV}=2.85401,\qquad p=0.031 \]
olarak raporlanmıştır.
İşaret pozitiftir ve %5 düzeyinde istatistiksel olarak anlamlıdır. Kaynak bunu daha yüksek PBV değerlerinin daha yüksek hisse fiyatlarıyla ilişkili olması şeklinde yorumlamaktadır.
Ancak PBV'nin kendisi hisse piyasa fiyatını payında içerdiği için PBV ile hisse fiyatı arasındaki yapısal ilişki yorumlanırken değişkenlerin matematiksel bağlantısı da akılda tutulmalıdır. Kaynak bu ilişkiyi piyasa değerlemesi ve şirketin defter değerine verilen piyasa primi bağlamında tartışmaktadır.
Finansal okuryazarlık sonucu
SYS-GMM'de:
\[ \beta_{FL}=1.16783,\qquad p=0.027 \]
raporlanmıştır.
Kaynak finansal okuryazarlığın hisse fiyatıyla pozitif ilişkisini, yatırımcıların finansal bilgiyi analiz etme, piyasa trendlerini değerlendirme ve aşırı/eksik değerlenmiş hisseleri daha bilinçli değerlendirme kapasitesi üzerinden tartışmaktadır.
Ancak bu sonuç doğrudan bireysel yatırımcılara uygulanmış bir finansal okuryazarlık testi değildir. FL değişkeni makro OJK endeksi ile firma düzeyi proxy'lerin birleşimidir.
Teknoloji benimseme sonucu
SYS-GMM'de:
\[ \beta_{TECH}=1.79211,\qquad p=0.004 \]
raporlanmıştır.
Bu, Tablo 3'te rasyonel değişkenler arasındaki en küçük p-değeridir. Kaynak teknoloji kullanımının operasyonel verimlilik, dijital dönüşüm ve yatırımcıların banka hakkındaki algısıyla ilişkili olabileceğini tartışmaktadır.
Ancak çalışma teknoloji benimsemenin hisse fiyatını hangi spesifik aracılık mekanizması üzerinden değiştirdiğini ayrı bir mediation modeliyle test etmemektedir. Verimlilik, maliyet azalması ve müşteri ilişkileri tartışma bölümündeki mekanizma yorumlarıdır.
Faiz oranı sonucu
SYS-GMM'de:
\[ \beta_{INTR}=-1.6203,\qquad p=0.043 \]
raporlanmıştır.
Kaynak yüksek faiz oranlarının daha düşük hisse fiyatlarıyla ilişkili olduğunu belirtmektedir. Bunu sermaye maliyeti, portföy tercihi ve finansman koşulları üzerinden tartışmaktadır.
Ancak sonuç tahminci seçimine duyarlıdır: FD-GMM'de faiz oranı katsayısı +1.83954 ve p = 0.115'tir. Bu nedenle negatif ve anlamlı faiz sonucu özellikle yazarların seçtiği SYS-GMM spesifikasyonuna aittir.
Yatırımcı duyarlılığı sonucu
SYS-GMM'de:
\[ \beta_{SENT}=0.72415,\qquad p=0.015 \]
raporlanmıştır.
Kaynak bunu daha olumlu piyasa duyarlılığının daha yüksek hisse fiyatlarıyla ilişkili olması şeklinde yorumlamaktadır. Böylece yalnız bilanço ve makro göstergelerin değil, piyasa psikolojisini temsil eden davranışsal değişkenlerin de hisse fiyatı dinamikleriyle ilişkili olduğu sonucuna ulaşmaktadır.
Ancak SENT doğrudan psikolojik ölçüm değildir. İşlem hacmi ve volatilite gibi piyasa proxy'lerinden oluşturulmuştur. Bu nedenle “yatırımcıların korkusu 0.72415 birim fiyat artırıyor” gibi bir yorum bilimsel olarak uygun değildir.
SYS-GMM Sonuçları Nedensellik Kanıtlar mı?
Hayır. GMM içsellik ve dinamik panel yanlılığını azaltmaya yönelik araç değişken yaklaşımı sunsa da bu çalışma randomize deney değildir; yalnız dört bankaya dayanan küçük örneklem, tam raporlanmayan araç yapısı, proxy ölçümler ve 2020–2024 dönemindeki büyük makroekonomik şoklar nedeniyle katsayılar kesin nedensel etkiler olarak sunulmamalıdır.
Katsayı büyüklükleri neden doğrudan karşılaştırılmamalı?
PBV, finansal okuryazarlık endeksi, teknoloji benimseme proxy'si, faiz oranı ve yatırımcı duyarlılığı aynı fiziksel ölçekte değildir. Dolayısıyla 2.85401 katsayısının 0.72415 katsayısından yaklaşık dört kat büyük olması, PBV'nin ekonomik olarak yatırımcı duyarlılığından dört kat daha önemli olduğunu göstermez.
Kaynak standartlaştırılmış etki büyüklükleri veya tüm değişkenleri ortak ölçekte karşılaştıran beta-standardized coefficients raporlamamaktadır.
Çalışmanın desteklediği sonuçlar
- Yazarların ana modeli olan SYS-GMM'de PBV hisse fiyatıyla pozitif ve anlamlı ilişkilidir.
- SYS-GMM'de finansal okuryazarlık pozitif ve anlamlıdır.
- Teknoloji benimseme hem FD-GMM hem SYS-GMM'de pozitif ve anlamlıdır.
- SYS-GMM'de faiz oranı negatif ve anlamlıdır.
- Yatırımcı duyarlılığı hem FD-GMM hem SYS-GMM'de pozitif ve anlamlıdır.
- Kaynak M2 p = 0.1334 sonucunu ikinci dereceden seri korelasyon problemi bulunmadığını destekleyen tanılama olarak yorumlamaktadır.
- Kaynak Sargan p = 0.266 sonucunu araç geçerliliğini destekleyen bulgu olarak değerlendirmektedir.
- Kaynak SYS-GMM'i ana çıkarım modeli olarak seçmektedir.
Çalışmanın desteklemediği sonuçlar
- Bu katsayılar randomize deneysel nedensellik kanıtı değildir.
- Sonuçlar bütün Endonezya şirketlerine veya bütün bankalara otomatik olarak genellenemez; örneklem yalnız dört büyük bankadır.
- SYS-GMM katsayıları değişkenlerin ekonomik önemini ortak ölçekte sıralayan standardize etki büyüklükleri değildir.
- Yatırımcı duyarlılığı doğrudan psikolojik test veya yatırımcı anketiyle ölçülmemiştir.
- Finansal okuryazarlık bireysel yatırımcılardan doğrudan ölçülmüş tek bir değişken değildir.
- Teknoloji benimsemenin operasyonel verimlilik üzerinden hisse fiyatına neden olduğu ayrı aracılık analiziyle gösterilmemiştir.
- Faiz oranının işareti bütün model seçeneklerinde aynı değildir; FD-GMM'de pozitif ve anlamsız, SYS-GMM'de negatif ve anlamlıdır.
- Makaledeki yayımlanmış bilgiler kullanılarak exact SYS-GMM araç matrisi yeniden oluşturulamaz.
- Dinamik modelde kullanıldığı varsayılan gecikmeli hisse fiyatının exact katsayısı SYS-GMM Tablo 3'te raporlanmamaktadır.
Çalışmanın temel güçlü yönleri
Çalışmanın temel katkısı, fundamental değerleme ve makroekonomik değişkenleri davranışsal yatırımcı duyarlılığıyla aynı model içinde incelemeye çalışmasıdır.
Ayrıca yalnız POLS veya Fixed Effects sonucuna dayanmak yerine içsellik ve dinamik panel sorununu dikkate almak için FD-GMM ve SYS-GMM karşılaştırması yapılmıştır.
Arellano–Bond ve Sargan tanı testlerinin raporlanması, GMM seçiminin yalnız katsayıların istatistiksel anlamlılığına dayanmadığını göstermektedir.
Çalışmanın temel sınırlılıkları
Çok küçük kesit örneklemi: N = 4'tür. Kaynak bunu açıkça temel sınırlılık olarak kabul etmekte ve sonuçların diğer sektörlere veya küçük finansal kurumlara genellenebilirliğinin sınırlı olduğunu belirtmektedir.
GMM'in robustness-oriented kullanımı: Yazarlar küçük örneklem nedeniyle GMM tahminlerinin ana geniş genelleme aracı değil, dikkatli yorumlanması gereken robustness-oriented estimates olduğunu belirtmektedir.
Dinamik denklem raporlaması: Metin lagged dependent variable ve stock-price persistence'ı merkezde tutarken Denklem (1) gecikmeli hisse fiyatı terimini göstermemektedir. SYS-GMM tablosu da gecikmeli SP katsayısını yayımlamamaktadır.
Araç setinin eksik raporlanması: Araç sayısının N'den küçük tutulduğu belirtilmekte ancak actual instrument count, lag window ve endogenous/predetermined/exogenous sınıflandırması verilmemektedir.
Yatırımcı duyarlılığı tanım farkı: SENT bir bölümde üç, başka bir bölümde iki piyasa göstergesiyle tanımlanmaktadır.
Finansal okuryazarlık proxy'si: Latent yapıyı doğrudan ölçmek yerine makro ve firma düzeyi proxy'ler kullanılmaktadır; exact firma puanlama algoritması raporlanmamıştır.
Teknoloji değişkeni: TECH değişkeninin nihai sayısal oluşturma ve ağırlıklandırma yöntemi yeterince ayrıntılı değildir.
Hisse fiyatı ölçümü: Tablo 1 yıl sonu closing price'ı tanımlarken yöntem metni aylık ortalama fiyatın da fiyat dalgalanmalarını izlemek için kullanılabileceğini belirtmektedir. Final regresyon serisinin hangi fiyat toplulaştırmasını kullandığı ayrıca açıkça yeniden doğrulanmamaktadır.
Model duyarlılığı: Özellikle finansal okuryazarlık ve faiz oranı sonuçları FD-GMM ile SYS-GMM arasında değişmektedir.
Dönem etkileri: 2020–2024 dönemi COVID-19 pandemisi ve para politikası değişimleriyle çakışmıştır. Kaynak bunların model tarafından tam yakalanmadığını belirtmektedir.
Yazılım: Kaynak GMM tahmininin hangi istatistik yazılımı veya paketle gerçekleştirildiğini raporlamamaktadır.
Gözlem sayısı: Sonuç tablolarında toplam observation sayısı ayrı satır olarak verilmemiştir.
Gelecek araştırmalar
Kaynak daha uzun örneklem dönemlerinin incelenmesini ve COVID-19 benzeri büyük şokları doğrudan temsil eden kontrol değişkenlerinin modele eklenmesini önermektedir.
Ayrıca daha geniş banka/kurum örneklemleri, finansal okuryazarlık ve yatırımcı duyarlılığı için alternatif proxy yapıları ve farklı ağırlıklandırma sistemleri sonuçların ne kadar kararlı olduğunu değerlendirmek için önemlidir.
Çalışmanın Yöntemi ve Bulguları
Araştırma türü ve veri
Çalışma nicel, ikincil veriye dayalı dinamik panel araştırmasıdır.
| Öğe | Kaynakta raporlanan bilgi |
|---|---|
| Dönem | 2020–2024 |
| Kesitsel birim | 4 banka |
| Bankalar | Bank Mandiri, BNI, BRI, BCA |
| Kesit boyutu | N = 4 |
| Zaman boyutu | 5 yıllık dönem; kaynak T > N yapısını vurgular |
| Veri kaynakları | Banka yıllık/finansal raporları, OJK, Indonesia Stock Exchange |
| Bağımlı değişken | Stock Price (SP) |
| Rasyonel değişkenler | PBV, FL, TECH, INTR |
| İrrasyonel değişken | Investor Sentiment (SENT) |
| Ana tahmin çerçevesi | GMM |
| Karşılaştırılan GMM modelleri | FD-GMM ve SYS-GMM |
| Ana çıkarım modeli | SYS-GMM |
Değişkenlerin operasyonel tanımları
| Değişken | Sembol | Kaynak operasyonel tanımı |
|---|---|---|
| Hisse fiyatı | SP | Her ihraççı/banka için yıl sonu closing price. |
| Price-to-Book Value | PBV | Hisse başına piyasa fiyatının hisse başına özkaynak/defter değerine oranı. |
| Finansal okuryazarlık | FL | Makro finansal okuryazarlık endeksi ile firma düzeyi yatırımcı eğitimi, bilgi şeffaflığı ve yatırımcı katılımı proxy'lerinin birleşimi. |
| Teknoloji benimseme | TECH | Şirket operasyonlarında dijital teknolojilerin uygulanması. |
| Faiz oranı | INTR | BI 7-Day Reverse Repo Rate. |
| Yatırımcı duyarlılığı | SENT | Standartlaştırılmış piyasa davranışı göstergelerinden oluşturulan bileşik iyimserlik/kötümserlik endeksi. |
POLS ve Fixed Effects aşaması
POLS ilk basit panel karşılaştırmasını, Fixed Effects ise bankaya özgü zaman içinde değişmeyen heterojenliği kontrol eden benchmark tahminini sağlar.
Fixed Effects tablosunda PBV, FL, TECH, INTR ve SENT %5 veya daha güçlü anlamlılık göstermektedir; SP satırı p = 0.053 ile %10 düzeyindedir.
Bununla birlikte kaynak Fixed Effects'i ana çıkarım modeli yapmamaktadır; dinamik panel yanlılığı ve içsellik nedeniyle GMM'e geçmektedir.
Durbin–Wu Hausman tanılaması
Kaynak Tablo 2'de POLS için F = 6.34, p = 0.0072; Fixed Effects için F = 5.26, p = 0.0213 raporlamaktadır.
Kaynak bu sonuçları açıklayıcı değişkenlerde içsellik olasılığını ciddiye alma gerekçesiyle birlikte tartışmaktadır. Ancak testin exact endogenous regressor/instrument kurulumu yayımlanmamaktadır.
FD-GMM sonuçlarının ayrıntısı
- PBV = 1.04553, p = 0.057: pozitif, %10 düzeyinde anlamlı.
- FL = 1.72866, p = 0.318: pozitif fakat anlamlı değil.
- TECH = 2.15402, p = 0.029: pozitif ve %5 düzeyinde anlamlı.
- INTR = 1.83954, p = 0.115: pozitif fakat anlamlı değil.
- SENT = 0.87241, p = 0.046: pozitif ve %5 düzeyinde anlamlı.
SYS-GMM sonuçlarının ayrıntısı
- PBV = 2.85401, p = 0.031: pozitif ve %5 düzeyinde anlamlı.
- FL = 1.16783, p = 0.027: pozitif ve %5 düzeyinde anlamlı.
- TECH = 1.79211, p = 0.004: pozitif ve %1 düzeyinde anlamlı.
- INTR = −1.6203, p = 0.043: negatif ve %5 düzeyinde anlamlı.
- SENT = 0.72415, p = 0.015: pozitif ve %5 düzeyinde anlamlı.
GMM tanılamaları
| Test | İstatistik | p-değeri | Kaynak yorumundaki rolü |
|---|---|---|---|
| Arellano–Bond M1 | −1.7582 | 0.0458 | Birinci dereceden farklanmış artık korelasyonu anlamlı. |
| Arellano–Bond M2 | −1.1436 | 0.1334 | İkinci dereceden seri korelasyon için anlamlı kanıt bulunmaması SYS-GMM uygunluğunu destekliyor. |
| Sargan | χ² = 15.983 | 0.266 | Kaynak aşırı tanımlama kısıtlarını reddetmiyor ve araçları geçerli kabul ediyor. |
Sonuçların birlikte okunması
Yazarların tercih ettiği SYS-GMM çerçevesinde rasyonel değişkenlerin tamamı istatistiksel olarak anlamlıdır; PBV, finansal okuryazarlık ve teknoloji benimseme pozitif, faiz oranı negatiftir.
İrrasyonel değişken olarak yatırımcı duyarlılığı da pozitif ve anlamlıdır.
Bu yapı çalışmanın ana tezini desteklemektedir: büyük Endonezya bankalarının hisse fiyatı davranışını anlamaya çalışırken yalnız temel değerleme ve makroekonomik koşullar değil, piyasanın psikolojik/duyarlılık boyutu da göz önünde bulundurulmalıdır.
Ancak ilişkinin yönünü “neden oldu” şeklinde okumak, N = 4 sınırlılığını yok saymak veya katsayıları farklı ölçeklerde doğrudan ekonomik önem sıralamasına dönüştürmek kaynak tarafından desteklenmez.
Kaynak ve Yöntem Notu
Özgün çalışma: Rational and Irrational Factors Influencing Bank Stock Prices: GMM Approach.
Yazarlar: Muhammad Firmansyah, Sri Budi Cantika Yuli, Stanislaw Flejterski.
Yazar sırası: Kaynak PDF ve resmî dergi kaydındaki sıra korunmuştur.
Eş katkı: Kaynak PDF'de eş birinci yazarlık veya eş katkı beyanı bulunmamaktadır.
Sorumlu yazar: Muhammad Firmansyah.
Kurumlar: Muhammad Firmansyah ve Sri Budi Cantika Yuli — University of Muhammadiyah Malang. Stanislaw Flejterski — University WSB Merito Poznan; PDF'de ülke “Polandia” biçiminde yazılmıştır.
Dergi: Economics Development Analysis Journal.
Yayımlayıcı: Universitas Negeri Semarang.
Cilt / sayı: Volume 14, Number 4.
Sayı yılı: 2025.
Sayfalar: 478–490.
Article ID: 29643.
DOI: 10.15294/edaj.v14i4.29643.
Makale geçmişi — PDF: Received October 2025; Accepted January 2026; Published February 2026.
Resmî çevrimiçi yayın tarihi: Derginin makale metadata kaydı 19 Ocak 2026 tarihini göstermektedir. PDF'deki February 2026 bilgisiyle fark vardır ve bu fark sessizce giderilmemiştir.
Kaynak türü: Nicel, ikincil veri kullanan dinamik panel/GMM araştırma makalesi.
Hakemlik: Derginin güncel resmî politikası araştırma makalelerinin en az iki uzman tarafından double-blind peer review sürecinden geçirildiğini belirtmektedir.
Preprint durumu: Kaynak PDF ve resmî makale sayfasında ayrı bir preprint sürümü belirtilmemektedir.
Lisans: Güncel dergi politikası CC BY 4.0 belirtmektedir. Kaynak PDF'nin ilk sayfasında ayrı Creative Commons satırı bulunmamakta, yalnız © 2026 Universitas Negeri Semarang ibaresi görülmektedir.
Finansman: Kaynak PDF'de ayrı finansman beyanı bulunmamaktadır.
Çıkar çatışması: Kaynak PDF'de ayrı çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Kaynak PDF'de ayrı Data Availability bölümü bulunmamaktadır.
CRediT / yazar katkıları: Kaynak PDF'de ayrı CRediT veya yazar katkısı bölümü bulunmamaktadır.
Etik kurul: Kaynak PDF'de ayrı etik kurul beyanı bulunmamaktadır. Çalışma doğrudan insan katılımcı deney/anketi değil, firma ve piyasa ikincil verilerini kullanmaktadır.
Araştırma dönemi: 2020–2024.
Bankalar: Bank Mandiri (BMRI), Bank Negara Indonesia/BNI (BBNI), Bank Rakyat Indonesia/BRI (BBRI), Bank Central Asia/BCA (BBCA).
Kesit sayısı: N = 4.
Toplam gözlem sayısı: Kaynak sonuç tablolarında ayrı olarak raporlanmamıştır. Dört banka ve beş yıllık dönem teorik olarak 20 banka-yıl hücresi oluşturur; eksiksiz observation count kaynak tarafından ayrıca doğrulanmamaktadır.
Veri kaynakları: Şirketlerin yıllık ve finansal raporları, Otoritas Jasa Keuangan ve Indonesia Stock Exchange.
Bağımlı değişken: Stock Price (SP).
Rasyonel değişkenler: PBV, Financial Literacy, Technology Adoption, Interest Rate.
İrrasyonel değişken: Investor Sentiment.
Hisse fiyatı operasyonel tanımı: Tablo 1 yıl sonu closing price'ı belirtmektedir; yöntem ayrıca aylık ortalama fiyatın fiyat dalgalanmalarını izlemek için kullanılabileceğini söyler. Final tahminde hangi toplulaştırmanın fiilen kullanıldığı ayrıca açıklanmamaktadır.
PBV: Hisse başına piyasa fiyatının hisse başına defter/özkaynak değerine oranıdır.
Financial Literacy: OJK makro finansal okuryazarlık endeksi ile firma düzeyindeki yatırımcı eğitimi, finansal bilgi şeffaflığı ve finansal kapsayıcılık/okuryazarlık faaliyetlerinin proxy birleşimidir. Bileşenler z-score standardizasyonuyla ortak ölçeğe getirilmektedir.
Technology Adoption: Banka operasyonlarında dijital teknolojilerin uygulanmasını temsil eder; nihai puanlama ve ağırlıklandırma algoritması tam raporlanmamıştır.
Interest Rate: BI 7-Day Reverse Repo Rate.
Investor Sentiment: Piyasa tabanlı standartlaştırılmış proxy endeksi. Kaynak bir yerde üç bileşen, sonraki ayrıntılı tanım ve Tablo 1'de iki bileşen raporladığı için exact kompozisyon belirsizdir.
Ana denklem: \(SP_{it}=\alpha+\beta_1PBV_{it}+\beta_2FL_{it}+\beta_3TECH_{it}+\beta_4INTR_{it}+\beta_5SENT_{it}+\varepsilon_{it}\).
Dinamik spesifikasyon notu: Kaynak stock-price persistence ve lagged dependent variable'ı GMM gerekçesinde merkezde tutmasına rağmen yayımlanan Denklem (1) gecikmeli SP içermemektedir. Tablo 2'deki SP satırı lag olarak açık etiketlenmemiş, Tablo 3'te SP katsayısı raporlanmamıştır.
POLS sonucu: PBV ve TECH %5, SENT ve SP %10 düzeyinde anlamlı; FL ve INTR %5 düzeyinde anlamlı değildir.
Fixed Effects sonucu: PBV = 3.08279 (p = 0.017), FL = 1.27513 (p = 0.026), TECH = 1.81321 (p = 0.001), INTR = −1.64052 (p = 0.044), SENT = 0.74931 (p = 0.038). SP = 0.31465 (p = 0.053).
FD-GMM: PBV = 1.04553 (p = 0.057), FL = 1.72866 (p = 0.318), TECH = 2.15402 (p = 0.029), INTR = 1.83954 (p = 0.115), SENT = 0.87241 (p = 0.046).
SYS-GMM: PBV = 2.85401 (p = 0.031), FL = 1.16783 (p = 0.027), TECH = 1.79211 (p = 0.004), INTR = −1.6203 (p = 0.043), SENT = 0.72415 (p = 0.015).
Arellano–Bond: M1 = −1.7582, p = 0.0458; M2 = −1.1436, p = 0.1334.
Sargan: χ² = 15.983, p = 0.266.
Ana model seçimi: Yazarlar SYS-GMM'i ana çıkarım modeli olarak seçmektedir.
Araç seti sınırlılığı: Kaynak instrument lags'in sınırlandırıldığını ve toplam araç sayısının N = 4'ten düşük tutulduğunu belirtmekte fakat exact araç sayısını, lag aralığını ve değişkenlerin instrument-status sınıflandırmasını yayımlamamaktadır.
Model duyarlılığı: Finansal okuryazarlığın anlamlılığı ve faiz oranının işareti FD-GMM ile SYS-GMM arasında değişmektedir.
Yazılım: Kaynak tahminlerde kullanılan istatistik yazılımını raporlamamaktadır.
Ana sınırlılık: N = 4 çok küçüktür; kaynak GMM tahminlerini robustness-oriented estimates olarak değerlendirmekte ve başka sektör/kurumlara genellemeyi sınırlamaktadır.
Proxy sınırlılığı: Financial Literacy ve Investor Sentiment doğrudan gözlenebilir tek değişkenler değildir; proxy ve bileşik endeks seçimine bağlıdır. Kaynak alternatif proxy veya ağırlıkların farklı sonuçlara yol açabileceğini kabul etmektedir.
Dönem sınırlılığı: 2020–2024 COVID-19 pandemisi ve para politikası değişimleri gibi büyük şokları içerir; kaynak bunların modelde tamamen yakalanmadığını belirtmektedir.
Nedensellik sınırı: GMM kullanılması sonuçları randomize deneysel nedenselliğe dönüştürmez. Katsayılar kaynak çerçevesinde ampirik ilişki ve dinamik panel tahminleri olarak okunmalıdır.
Şekil 1–2: Net kâr ve hisse fiyatı zaman eğilimlerini betimleyen kaynak grafikleridir. Exact ham seri tabloda yayımlanmadığı için Verianla yaklaşık grafik değerlerini kesin veri olarak yeniden üretmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir