


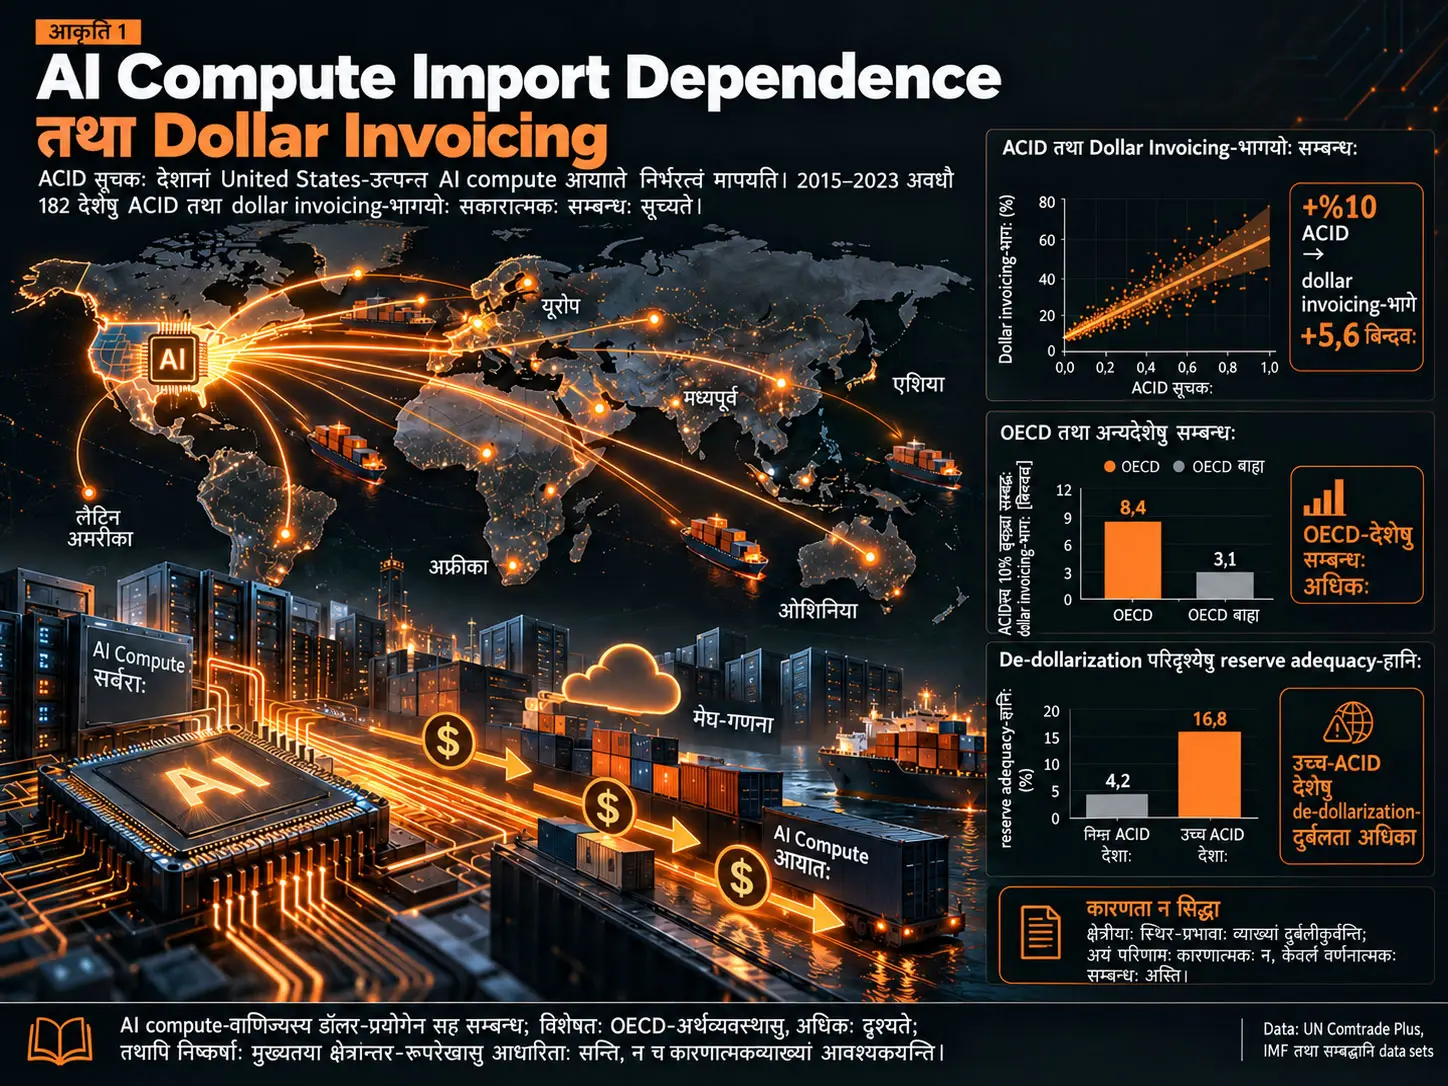
AI Compute Import Dependence Index (ACID) इति देश-वर्ष-स्तरे प्रयुज्यमानः सूचकः अस्ति, यः कस्यचित् देशस्य चयनितस्य compute hardware import इत्यस्य कियत् अंशः United States इत्यस्मात् आगच्छति इति मापयितुं निर्मितः। अध्ययनं UN Comtrade Plus data इत्यस्य साहाय्येन 182 देशानां 2015–2023 कालस्य ACID-मूल्यानि निर्माति; ततः तानि 119 देशानां import मध्ये dollar invoicing इत्यस्य अंशेन cross-sectional OLS regressions मध्ये तुलयति। लेखकानां प्रमुखे परिणामे ACID मध्ये 10 percentage point वृद्धिः dollar invoicing इत्यस्य अंशे प्रायः 5,6 percentage point अधिकतया सह सम्बद्धा दृश्यते। किन्तु सम्बन्धः मुख्यतया देशान्तरः प्रदेशान्तरश्च अस्ति: regional fixed effects coefficient इत्यस्य सांख्यिक-महत्त्वं नाशयन्ति, देशान्तरगत panel estimates च महत्त्वपूर्णं ACID-effect न दर्शयन्ति। अतः अध्ययनं AI compute import इत्येतत् dollar-उपयोगं कारणरूपेण वर्धयति इति न प्रमाणयति।
अध्ययनस्य सैद्धान्तिक-रूपरेखा सूचयति यत् petrodollar-व्यवस्थायां दृश्यस्य pricing–reserve–safe asset feedback इत्यस्य केचन गुणाः AI compute trade इत्यत्र अपि प्रादुर्भवितुं शक्नुवन्ति। United States-आधारित GPU, server तथा advanced semiconductor आपूर्तौ आश्रिताः देशाः अस्य व्यापारस्य कृते dollar-मुद्रां याचेरन्; settlement-कार्याय dollar liquidity धारयेयुः तथा dollar financial system इत्यस्मिन् सम्बद्धाः तिष्ठेयुः — एषः सम्भाव्यः “compute-dollar” mechanism इति चर्च्यते। किन्तु एषः mechanism लेखस्य empirical design मध्ये प्रत्यक्षतया कारणात्मकः इति न निरूपितः।
अध्ययनं त्रयः सहायक-विश्लेषणान् अपि निवेदयति। de-dollarization simulation मध्ये निम्न-मध्यम-आययुक्तेषु देशेषु reserve adequacy, de-dollarization-दरस्य वृद्ध्या सह न्यूनीभवति इति गणितम्। BRI debt exposure इत्यस्य IMF sovereign debt distress classification इत्यनेन सह सकारात्मकः सम्बन्धः दृश्यते। सहायक GARCH-विश्लेषणे CNY currency pairs इत्येषां अधिका conditional volatility तथा yuan-नामक-मुद्रया trade प्रति गमनस्य अधीनं %5–15 व्यापार-परिमाणस्य ह्रासः निवेद्यते। एतेषां सहायक-परिणामानां methodological status परस्परं भिन्नाः सन्ति; ते मुख्यस्य ACID–invoicing correlation इत्यस्य कारणात्मक-प्रमाणरूपेण न व्याख्येयाः।
अनुसन्धान-समस्या: AI infrastructure अन्तर्राष्ट्रीयं monetary system प्रभावितुं शक्नोति किम्?
अन्तर्राष्ट्रीय-व्यापारे प्रयुज्यमाना मुद्रा केवलं विक्रेता-क्रेता-योः accounting-विकल्पः नास्ति। invoicing currency इति संस्थानां cash management, बैंकेषु foreign-exchange liquidity-आवश्यकता, central banks इत्येषां reserve composition तथा cross-border financing cost इत्येतान् प्रभावितुं शक्नोति। अध्ययनं शीघ्रवर्धमानस्य artificial intelligence compute infrastructure व्यापारस्य एतैः currency choices सह नूतनः structural सम्बन्धः निर्मीयते वा न इति पृच्छति।
लेखकानां मूल-विचारः अयं यत् advanced AI compute hardware इत्यस्य महत्त्वपूर्णः अंशः United States-आधारित-कम्पनीभिः प्रदीयते तथा अन्तर्राष्ट्रीय-व्यवहाराणां महत्त्वपूर्णः अंशः dollar-मुद्रया क्रियते; अतः AI compute import मध्ये United States इत्यस्मिन् अधिकं निर्भराः देशाः स्वस्य समग्र-import मध्ये अपि अधिकं dollar orientation दर्शयितुं शक्नुवन्ति।
अयं दृष्टिकोणः classical petrodollar mechanism इत्यनेन structural similarity स्थापयति। petrodollar-रूपरेखायां commodity pricing dollar-मुद्रया क्रियमाणं dollar-आवश्यकतां जनयति; एतेषां आयानां United States financial assets मध्ये धारणं dollar इत्यस्य safe asset तथा reserve-भूमिकां दृढीकुरुते। अध्ययनं AI compute trade समानं feedback जनयितुं शक्नोति वा न इति चर्चयति।
ACID Index किम्?
AI Compute Import Dependence Index (ACID) इति trade dependence-सूचकः अस्ति, यः कस्यचित् देशस्य निर्दिष्ट-वर्षे चयनितस्य AI-compute hardware import इत्यस्य United States-उत्पन्न-अंशं समान-परिधेः total compute import इत्यनेन भागं करोति; अस्य मूल्यं 0 तः प्रायः 1 पर्यन्तं भवति।
ACID सूत्रम्
अध्ययनस्य परिभाषा:
\[ ACID_{it} = \frac{ \text{ABD'den AI compute ithalatı}_{it} }{ \text{Toplam AI compute ithalatı}_{it} } \]
अत्र \(i\) देशं तथा \(t\) वर्षं दर्शयति। ACID शून्यस्य समीपं गच्छति चेत् चयनित-वस्तु-समूहे import इत्यस्य अतीव अल्पः अंशः United States-उत्पन्नः भवति। मूल्यं एकस्य समीपं गच्छति चेत् एतेषु व्यापार-वर्गेषु देशस्य United States-निर्भरता वर्धते।
स्रोतः 2015–2023 कालावधौ 182 देशान् तथा 1.627 country-year observations निवेदयति। पूर्ण-panel मध्ये ACID इत्यस्य अधिकतमं मूल्यं 0,934 अस्ति। 2015–2023 cross-sectional average मध्ये ACID इत्यस्य mean 0,106 तथा standard deviation 0,157 इति दत्तम्।
के trade items प्रयुज्यन्ते?
| HS code | स्रोते दत्तः परिधिः | मापनस्य भूमिका |
|---|---|---|
| 847150 | Automatic data processing machines; servers सहिताः | Compute-system स्तरः |
| 847180 | अन्ये ADP machines; विशेष inference hardware सहितम् | विशेषं compute hardware |
| 847330 | ADP machine parts; GPU cards तथा accelerator modules सहिताः | Accelerator hardware components |
| 854231–854239 | Integrated circuits-युक्ताः semiconductor categories | GPU/semiconductor स्तरः |
अस्य वर्गीकरणस्य महत्त्वपूर्णा measurement limitation अस्ति। HS codes केवलं AI-उद्देश्यकं hardware न पृथक्कुर्वन्ति; general-purpose computers तथा standard semiconductors अपि परिधौ आगन्तुं शक्नुवन्ति। अतः ACID प्रत्यक्षं “देशस्य AI GPU इत्येषां एतावान् अंशः United States इत्यस्मात् आगच्छति” इति शुद्धः GPU-सूचकः नास्ति।
स्रोतः वदति यत् केवलं 854231–854239 semiconductor codes प्रयुञ्जानः सङ्कुचितः ACID robustness test समानं sign तथा significance धारयति। किन्तु अस्य test इत्यस्य विवरणं Table A4 मध्ये दत्तम् इति कथ्यते, परन्तु उपारोपिते PDF मध्ये Appendix/Table A4 नास्ति; अतः संख्यात्मक-विवरणं स्वतंत्रतया सत्यापयितुं न शक्यते।
Dollar invoicing-परिवर्तनीयम्
Dependent variable \(USDImport_i\) दर्शयति यत् 2015–2023 कालावधौ देशस्य import इत्यस्य औसतेन कियत् प्रतिशतं United States dollar इत्यनेन invoiced अभवत्। स्रोतः Boz तथा सहकर्मिणां 2025 IMF working paper data set प्रयुङ्क्ते।
124 देशानां invoicing data, ACID data set सह संयोजिते, 119 matched countries अवशिष्टाः इति कथ्यते। एतेषु 119 देशेषु dollar invoicing share इत्यस्य mean %50,8, standard deviation 28,5 percentage points; स्रोतः minimum %6,5 तथा maximum %100 ददाति।
Compute-dollar similarity कथं निर्मीयते?
लेखस्य सैद्धान्तिकं mechanism चतुर्भिः सम्बन्धैः चिन्तयितुं शक्यते:
- देशः United States-उत्पन्नं AI compute hardware import करोति।
- यावत् व्यापारः dollar-मुद्रया priced भवति तावत् payment कृते dollar liquidity अपेक्ष्यते।
- कम्पन्यः तथा financial system, settlement-कार्याय dollar position अथवा dollar financing अधिकं धारयितुं अपेक्षन्ते।
- एषा संरचना सामान्येन dollar invoicing orientation, reserve demand तथा United States financial assets प्रति dependence सह संयुक्ततया चलितुं शक्नोति।
एषा श्रृङ्खला अध्ययनस्य सैद्धान्तिक-रूपरेखा अस्ति। मुख्य empirical regression श्रृङ्खलायाः प्रत्येकं चरणं पृथक् न मापयति।
Dollar इत्यस्य structural advantages
स्रोतः चत्वारः structural conditions चर्चयति, ये alternative reserve/invoicing currency इत्यस्य dollar-भूमिकां ग्रहीतुं आवश्यकाः: market liquidity, capital account convertibility, safe asset supply तथा institutional trust।
| आयामः | स्रोते दत्ता तुलना |
|---|---|
| FX transaction share | Dollar प्रायः %88; yuan %3 इत्यस्मात् न्यूनः |
| Convertibility | Yuan कृते ±%2 trading band तथा capital-control restrictions चर्च्यन्ते |
| Safe asset supply | United States Treasury securities >26 trillion dollar; तुलनीयाः yuan instruments प्रायः 370 billion dollar |
| WGI rule-of-law indicator | United States 1,70; China −0,18 |
एते सूचकाः अध्ययनस्य स्वकीयाः नूतनाः मापनाः न सन्ति; BIS, World Bank तथा सम्बद्ध-साहित्याद् आनीताः सैद्धान्तिक-रूपरेखायाः inputs सन्ति।
ACID तथा Dollar Invoicing मध्ये सम्बन्धः कारणात्मकः अस्ति किम्?
न। अध्ययनस्य मुख्यं निष्कर्षं देशान्तर cross-sectional correlation अस्ति; regional fixed effects ACID coefficient इत्यस्य प्रभावं absorb कुर्वन्ति, तथा 68-देशीय two-way fixed-effects panel मध्ये देशान्तर्गत ACID-परिवर्तनानि dollar assets सह महत्त्वपूर्णं सम्बन्धं न दर्शयन्ति। अतः अध्ययनं AI compute dependence इत्येतत् dollar-उपयोगं कारणरूपेण वर्धयति इति न प्रमाणयति।
मुख्यः OLS model
अध्ययनस्य cross-sectional model:
\[ USDImport_i = \alpha + \beta ACID_i + \gamma X_i + \varepsilon_i \]
एवं अस्ति।
\(USDImport_i\) देशस्य mean dollar invoicing share अस्ति। \(ACID_i\) तस्मिन्नेव काले mean AI compute import dependence अस्ति। \(X_i\) control variables दर्शयति। मुख्य controls सन्ति per-capita income, trade openness, United States सह AI import/GDP ratio, तथा कतिपयेषु specifications मध्ये Eurozone membership।
Standard errors, heteroskedasticity-robust HC3 पद्धत्या गण्यन्ते।
मुख्यः coefficient कथं व्याख्यायते?
प्राथमिक M2 परिणामे:
\[ \beta=56.2, \qquad p=0.014. \]
ACID 0–1 scale मध्ये अस्ति; अतः coefficient प्रत्यक्षं “56,2 points” इति पठनीयः। ACID मध्ये 0,10 वृद्धिः:
\[ 56.2\times0.10=5.62 \]
अधिकेन dollar invoicing share सह सम्बद्धा अस्ति।
Cross-sectional ACID standard deviation 0,157 अस्ति; अतः स्रोतः एक-standard-deviation ACID वृद्धिं प्रायः 8,8 percentage points अधिकेन dollar invoicing share सह सम्बध्नाति।
OECD तथा non-OECD देशाः
स्रोते OECD economies कृते ACID coefficient:
\[ \beta=150.8, \qquad p<0.001, \qquad Adj.R^2=0.459 \]
इति दत्तः।
Non-OECD देशेषु तु:
\[ \beta=39.2, \qquad p=0.095 \]
इति निवेद्यते। अतः सम्बन्धः OECD sample मध्ये बहु अधिकः दृढः, non-OECD sample मध्ये केवलं सीमास्थ-statistical significance धारयति।
Regional fixed effects किमर्थं निर्णायकाः?
Regional fixed effects योजितेषु ACID coefficient इत्यस्य significance नष्टं भवति; एतत् दर्शयति यत् देशान्तर ACID–dollar सम्बन्धस्य महत्त्वपूर्णः अंशः क्षेत्रीय-विशेषताभिः सह overlap करोति।
स्रोतः Latin America and Caribbean कृते mean ACID 0,434 तथा dollar invoicing share %82,2; Sub-Saharan Africa कृते mean ACID 0,071 तथा dollar invoicing share %54,9 ददाति। Latin America इत्यस्य उच्चा dollar orientation, AI compute trade पूर्वमेव विद्यमानैः commodity तथा financial structures सह सम्बद्धा भवितुं शक्नोति इति विशेषतया चर्च्यते।
Commodity-dollar confounder
अध्ययनं fuel exports इत्यस्य merchandise exports मध्ये share तथा natural-resource rents इत्यस्य GDP मध्ये share पृथक् control कृत्वा एतां समस्यां परीक्षते।
119-देशीय अस्मिन् alternative table मध्ये commodity controls योजितेषु अपि ACID coefficient प्रायः 57 तथा \(p<0.001\) एव तिष्ठति। किन्तु regional fixed effects coefficient इत्यस्य absorption यतः निरन्तरं भवति, अतः अयं परिणामः causal interpretation समस्या न निवारयति।
Falsification test किमर्थं महत्त्वपूर्णः?
अध्ययनं ACID इत्यस्य सम्बन्धं केवलं import dollar invoicing share सह न, अपि तु export dollar invoicing share सह अपि स्थापयति, तथा exports कृते \(\beta=56.1\), \(p=0.001\) इति निवेदयति।
प्रथमदृष्ट्या समानः परिणामः समर्थनवत् दृश्येत; किन्तु लेखकाः विपरीततया एतत् गम्भीरं interpretation threat इति स्वीकुर्वन्ति। यदि high-ACID देशाः AI trade इत्यस्मात् स्वतन्त्रतया पूर्वमेव सामान्यतया dollar-oriented सन्ति, तर्हि ACID तथा import invoicing मध्ये सम्बन्धः “compute-dollar” mechanism इत्यपेक्षया पूर्वविद्यमानं dollar orientation प्रतिबिम्बयितुं शक्नोति।
स्रोतः वदति यत् एतान् channels विभक्तुं केवलं AI hardware trade इत्यस्य invoicing currency पश्यत् sector-level data आवश्यकम्।
Within-country panel मुख्यां सीमां किमर्थं दृढीकुरुते?
68 देशानां 2015–2023 data सह two-way fixed-effects panel regressions मध्ये सर्वासु specifications ACID coefficients कृते \(p>0.40\) इति निवेद्यते।
अयं null result “देशस्य ACID कालेन वर्धते चेत् dollar position अपि व्यवस्थिततया वर्धते” इति hypothesis अस्मिन् काले न समर्थयति। लेखकाः एतत् Dominant Currency Paradigm मध्ये दीर्घ-delay sequencing सह संगतं भवितुं शक्नोति इति चर्चयन्ति, किन्तु एषा व्याख्या पूर्वनिर्धारितः test न, अपि तु post-hoc interpretation इति ते एव सूचयन्ति।
“High-ACID देशेषु Reserve Loss 7,4 गुणं अधिकम्” इति परिणामः किम् अर्थयति?
स्रोतस्य 7,4× परिणामः high तथा low ACID groups कृते स्वतंत्रतया estimated द्वाभ्यां पृथक् macroeconomic effect coefficients न आगच्छति; reserve adequacy loss इत्यस्य mean ACID प्रति proportional scaling इति simulation assumption मध्ये \(0.272/0.037\approx7.4\) अनुपातात् व्युत्पद्यते।
De-dollarization simulation इत्यस्य संरचना
अध्ययनं निम्न-मध्यम-आययुक्तदेशेषु reserve adequacy इत्येतत् IMF ARA metric इत्यस्य share रूपेण व्यक्तं करोति। प्रारम्भिकं मूल्यं %68,4 अस्ति।
Yuan assets इत्येषां reserve substitution मध्ये accessibility-समस्यां प्रतिनिधातुं:
\[ \delta=0.80 \]
inaccessibility factor प्रयुज्यते। स्रोतः वदति यत् एषः China तथा United States इत्येतयोः Chinn–Ito capital-account openness भेदात् व्युत्पन्नः; raw value 0,836 आसीत्, तथा yuan trading band एवं SAFE capital controls विचार्य 0,80 इति rounded अभवत्।
| De-dollarization scenario | Reserve adequacy | %95 confidence interval | प्रारम्भिक-मूल्यस्य तुलनायां परिवर्तनम् |
|---|---|---|---|
| प्रारम्भः | %68,4 | — | — |
| %10 | %64,1 | [%50,8, %66,4] | −4,3 percentage points |
| %20 | %59,7 | [%56,9, %62,5] | −8,7 percentage points |
| %30 | %55,2 | [%51,8, %58,6] | −13,2 percentage points |
| %40 — central scenario | %50,6 | [%46,7, %54,5] | −17,8 percentage points |
| %50 | %45,8 | [%41,2, %50,4] | −22,6 percentage points |
| %60 — severe scenario | %40,9 | [%35,6, %46,2] | −27,5 percentage points |
स्रोतः वदति यत् confidence intervals 1.000 bootstrap simulations इत्येताभ्यः प्राप्ताः।
7,4× अनुपातः कथं गणितः?
High-ACID group इत्यस्य:
\[ \overline{ACID}_{high}=0.272 \]
Low-ACID group इत्यस्य:
\[ \overline{ACID}_{low}=0.037 \]
इति निवेद्यते। Reserve adequacy loss, mean ACID प्रति proportional रूपेण scaled यतः भवति:
\[ \frac{0.272}{0.037}\approx7.4. \]
अतः 7,4× मूल्यं दृढस्य group difference इत्यस्य आभासं ददाति, किन्तु प्रत्यक्षतः econometrically estimated heterogeneous treatment effect नास्ति; तत् model assumption इत्यस्य परिणामः।
BRI debt exposure तथा sovereign debt distress
अध्ययनस्य पृथक् logit analysis 180 देशान् तथा %36,7 debt-distress rate प्रयुङ्क्ते। BRI Exposure Share इति AidData v3.0 मध्ये China development-finance commitments इत्येषां total external debt प्रति ratio अस्ति।
| Model | BRI Exposure Share coefficient | अधिकाः controls | Pseudo R² |
|---|---|---|---|
| M1 | 1,84** (0,61) | न | 0,081 |
| M2 | 1,67** (0,58) | Income, external debt/GDP, IMF program | 0,143 |
| M3 | 1,52* (0,62) | M2 + regional fixed effects | 0,187 |
Baseline coefficient 1,84 सति BRI exposure share मध्ये 0,10 वृद्धेः odds multiplier:
\[ e^{1.84\times0.10}\approx1.20 \]
भवति। स्रोतः एतत् debt-distress odds मध्ये प्रायः %20 वृद्धिः इति व्याख्यायति।
अयं विश्लेषणः observational अस्ति। “BRI financing debt distress जनयति” इति निष्कर्षं स्वयमेव न प्रमाणयति। अपि च, लेखः high-ACID तथा high-BRI intersection इत्येतत् “compound vulnerability” इति व्याख्यायति; एतत् न अर्थयति यत् उभे variables interaction term द्वारा प्रत्यक्षतः परीक्षिते। स्रोतः एतं सम्बन्धं structural interpretation रूपेण स्थापयति।
Exchange-rate volatility इत्यस्य सहायक-विश्लेषणम्
स्रोतः USD तथा CNY currency pairs इत्येषु GARCH(1,1) analysis निवेदयति। CNY pairs इत्येषां annualized conditional volatility प्रायः द्विगुणा उच्चा; persistence parameter \(\alpha+\beta\approx0.97\) CNY कृते तथा प्रायः 0,94 USD कृते इति कथ्यते।
Hooper, Johnson तथा Marquez trade elasticities प्रयुक्तेषु, अधिका CNY volatility, yuan invoicing अधीनं निम्न-मध्यम-आययुक्तदेशेषु प्रायः %5–15 trade-volume decline इत्यर्थं भवितुं शक्नोति इति गणितम्।
तथापि स्रोतः “full details in Appendix B” इति वाक्यं प्रयुङ्क्ते, तथा Appendix B उपारोपिते file मध्ये नास्ति। अतः GARCH sample, currency pairs, coefficient table, specific volatility values तथा ARCH-LM implementation विवरणं अस्मात् PDF तः स्वतंत्रतया सत्यापयितुं न शक्यते।
अध्ययनस्य विधिः परिणामाश्च
Data architecture
| घटकः | स्रोतः | परिधिः | वैज्ञानिक-कार्यः |
|---|---|---|---|
| AI compute import | UN Comtrade Plus | 182 देशाः, 2015–2023 | ACID index |
| Dollar import invoicing share | Boz et al. (2025), IMF WP 2025/178 | 124 उपलब्धाः; 119 ACID matches | मुख्य dependent variable |
| GDP, trade openness, commodity controls | World Bank WDI | देश-स्तरः | Control variables |
| Dollar assets | IMF CPIS | 68-देशीय panel | Within-country panel control |
| China development finance | AidData v3.0 | 180 देशाः | BRI debt-distress analysis |
| Capital-account openness | Chinn–Ito Index | देश-स्तरः | De-dollarization simulation |
Cross-sectional sample descriptive statistics
| Variable | Mean | SD | Minimum | Maximum |
|---|---|---|---|---|
| ACID | 0,106 | 0,157 | 0,000 | 0,934 |
| Dollar import invoicing share (%) | 50,8 | 28,5 | 6,5 | 100,0 |
| Log GDP per capita | 8,94 | 1,41 | 6,12 | 11,23 |
| Trade openness (% GDP) | 88,6 | 52,3 | 24,1 | 310,4 |
| United States AI import share / GDP | 0,018 | 0,021 | 0,001 | 0,112 |
Source Table 2 मध्ये निवेदिताः परिणामाः
| Model | ACID coefficient | Observations | Adj. R² |
|---|---|---|---|
| M1 Baseline | 56,10* | 40 | 0,440 |
| M2 + US Trade | 56,16* | 40 | 0,494 |
| M3 + Eurozone | 45,42* | 40 | 0,508 |
| M4 Conservative | 45,42* | 40 | 0,541 |
| M5 Drop Influential | 77,35*** | 37 | 0,618 |
| M6 Drop Africa | 56,86* | 35 | 0,540 |
स्रोत-अन्तर्गत विसंगतिः: Table 2 मध्ये एते observation counts तस्यैव लेखस्य 119-देशीय मुख्य cross-sectional sample कथनेन न संगच्छन्ते। पाठः M6 कृते \(n=87\) वदति, परन्तु table मध्ये M6-पङ्क्तिः 35 observations दर्शयति। स्रोतः अस्य भेदस्य कारणं न व्याचष्टे।
Commodity controls सह 119-देशीय alternative result
| Model | ACID | Fuel exports | Natural-resource rents | N | Adj. R² |
|---|---|---|---|---|---|
| M2 Baseline | 60,78*** (9,53) | — | — | 119 | 0,226 |
| M7 + Fuel | 56,97*** (9,85) | 0,281** (0,083) | — | 119 | 0,283 |
| M8 + Natural Resources | 57,55*** (9,69) | — | 0,411* (0,198) | 119 | 0,270 |
| M9 Both | 56,99*** (9,96) | 0,270** (0,085) | 0,352* (0,188) | 119 | 0,278 |
Table 2c दर्शयति यत् commodity orientation control कृतं चेत् ACID-सम्बन्धः न नश्यति। किन्तु Table 2c मध्ये “M2 Baseline” coefficient 60,78 अस्ति, मुख्ये Table 2 M2 coefficient 56,16 अस्ति। एषः भेदः अपि स्रोते न व्याख्यातः।
Oster test कथं व्याख्यायते?
स्रोतः Oster \(\delta^*\) मूल्यं −15.707 इति निवेदयति, किन्तु एतत् अत्यन्तं मूल्यं पारम्परिकार्थेन न व्याख्येयम् इति स्पष्टं वदति। कारणं यत् controls योजितेषु \(R^2\) प्रायः न चलति।
लेखकाः एतं परिणामं “unobserved variables द्वारा परिणामस्य व्याख्या अतीव कठिनम्” इति शक्तिशालिनं omitted-variable robustness evidence रूपेण न प्रस्तुतयन्ति। Verianla-व्याख्यायामपि एषः statistic स्वतंत्रं causal evidence रूपेण न प्रयुक्तः।
De-dollarization simulation
Central %40 de-dollarization scenario मध्ये reserve adequacy %68,4 तः %50,6 पर्यन्तं पतति। एतत् −17,8 percentage-point model change अस्ति। %95 bootstrap confidence interval [%46,7, %54,5] इति निवेदितम्।
Simulation वास्तविकस्य ऐतिहासिकस्य de-dollarization-अनुभवस्य estimate नास्ति; निर्दिष्ट access तथा substitution assumptions अधीनः structural scenario अस्ति।
BRI debt-distress analysis
BRI Exposure Share coefficient regional fixed effects योजितेष्वपि positive तिष्ठति: M3 मध्ये 1,52 तथा standard error 0,62। किन्तु परिणामः observational logit regression अस्ति, कारणात्मक-financing-effect रूपेण न व्याख्येयः।
Policy implications
स्रोतः त्रयः policy areas प्रकाशयति। प्रथमम्, reserve-adequacy evaluations मध्ये AI compute trade intensity, commodity dependence सह संयुक्तं निरीक्षणीयम्। द्वितीयम्, de-dollarization analyses मध्ये alternative reserve assets इत्येषां वास्तविक-प्राप्यता तथा safe-asset capacity विचारणीया। तृतीयम्, उच्च external debt तथा China development-finance exposure, sovereign-debt sustainability frameworks मध्ये निरीक्षणीयम्।
लेखकाः अपि वदन्ति यत् ACID इत्यस्य official multilateral frameworks मध्ये उपयोगः दीर्घतर-panels तथा शक्तितर causal identification उपलब्धं यावत् प्रतीक्षितव्यः।
अध्ययनं यत् समर्थयति तथा यत् स्वयमेव न समर्थयति
| अध्ययनं समर्थयति | अध्ययनं स्वयमेव न समर्थयति |
|---|---|
| ACID तथा dollar import invoicing share मध्ये positive cross-country सम्बन्धः निवेदितः। | AI compute import dependence dollar-उपयोगं कारणरूपेण वर्धयति इति निष्कर्षः। |
| सम्बन्धः OECD देशेषु अधिकं दृढः दृश्यते। | समानः coefficient सर्वेषु प्रदेशेषु तथा आय-समूहेषु वैधः इति निष्कर्षः। |
| Commodity-export controls योजितेषु ACID coefficient positive तिष्ठति। | सामान्य regional dollar orientation समस्या नष्टा इति निष्कर्षः। |
| Regional fixed effects मुख्यं coefficient absorb कुर्वन्ति। | देशान्तर्गत ACID वृद्धिः dollar invoicing वर्धयति इत्यस्य प्रमाणम्। |
| De-dollarization simulation निर्दिष्ट assumptions अधीनं reserve-adequacy loss जनयति। | वास्तविकेषु देशेषु समानः loss समानपरिमाणेन भविष्यति इति prediction। |
| BRI exposure debt-distress classification सह positive सम्बद्धम्। | China financing एव debt crisis जनयति इति निष्कर्षः। |
| सहायक GARCH analysis CNY pairs मध्ये उच्चतर volatility निवेदयति। | Yuan trade प्रत्येकस्मिन् देशे निश्चयेन %5–15 न्यूनीभविष्यति इति निष्कर्षः। |
अध्ययनस्य बलानि
- AI infrastructure trade इत्येतत् international invoicing-currency literature सह मापनीय-variable द्वारा सम्बध्नाति।
- 182-देशीय विस्तृत-Comtrade आधारात् वार्षिकतया update कर्तुं शक्यम् ACID indicator निर्माति।
- United States total trade exposure, Eurozone membership, commodity exports तथा natural-resource rents पृथक् controls रूपेण प्रयुङ्क्ते।
- Regional fixed effects परिणामं दुर्बलं कुर्वन्ति इति न गोपयति।
- Within-country panel null result स्पष्टतया निवेदयति।
- De-dollarization scenario confidence intervals तथा parameter sensitivity सह प्रस्तुतयति।
- Data sources तथा AI-based language editing उपयोगं प्रकाशयति।
मुख्याः सीमाः तथा reproducibility समस्याः
Cross-sectional identification: मुख्यः सम्बन्धः देशान्तर-स्थायिभेदेषु आधारितः। Geopolitical orientation, historical dollarization, commodity structure, financial openness अथवा regional institutions इत्येतानि ACID तथा dollar-उपयोग उभयोः सह सम्बद्धानि भवितुं शक्नुवन्ति।
Regional fixed effects: यतः regional effects coefficient absorb कुर्वन्ति, अध्ययनस्य मुख्य-correlation महत्त्वपूर्णतया cross-regional संरचनां वहति।
Within-country panel null: 2015–2023 कालस्य देशान्तर्गत-परिवर्तनानि मुख्य-hypothesis कृते महत्त्वपूर्णं समर्थनं न दत्तवन्ति।
ACID measurement error: प्रयुक्ताः HS codes केवलं AI hardware न पृथक्कुर्वन्ति। General-purpose computing तथा semiconductor trade अपि index मध्ये आगन्तुं शक्नोति।
Sample-size inconsistency: 119-देशीय मुख्य-sample कथनं Table 2 मध्ये 40/37/35 observations तथा पाठे M6 कृते \(n=87\) इत्यनेन परस्परं न व्याख्यायते।
Baseline-coefficient inconsistency: Main Table 2 M2 \(\beta=56.16\) ददाति, किन्तु Table 2c मध्ये “M2 Baseline” column \(\beta=60.78\) निवेदयति।
Missing appendices: Table A2, A3, A4 तथा Appendix B पाठे निर्दिष्टाः, किन्तु उपारोपिते 21-पृष्ठीय PDF मध्ये न सन्ति।
7,4× simulation difference: High/low ACID difference स्वतंत्र empirical group effect तः न, अपि तु mean ACID ratio अनुसारं proportional scaling तः व्युत्पद्यते।
BRI compound-vulnerability interpretation: High ACID तथा high BRI exposure कृते संयुक्त interaction model न निवेदितः; “compound vulnerability” स्रोत-लेखकानां structural interpretation अस्ति।
GARCH details: सहायक exchange-rate analysis कृते पूर्ण sample तथा model outputs Appendix B मध्ये स्थापिताः; उपारोपिते PDF मध्ये एषः appendix नास्ति।
स्रोतः तथा विधेः टिप्पणी
मूल-अध्ययनम्: AI Compute Import Dependence and Dollar Invoicing: Cross-Country Evidence for a Compute-Dollar Association.
लेखकाः: Mohammad Nasir Uddin; Rahnuma Tabassum Orpita; Eklachur Rahman Bhuiyan; Asaduzzaman Anik.
Corresponding author: Mohammad Nasir Uddin.
उपारोपिते PDF मध्ये संस्थाः: Mohammad Nasir Uddin — Taskimpetus Inc., Los Angeles तथा Engineerio Tech, Bangladesh; Rahnuma Tabassum Orpita — Northern University Bangladesh; Eklachur Rahman Bhuiyan — Washington University of Science and Technology; Asaduzzaman Anik — Stanton University.
SSRN metadata difference: वर्तमानः SSRN record Mohammad Nasir Uddin इत्यस्य Westcliff University सह सम्बन्धं दर्शयति; Asaduzzaman Anik कृते affiliation न दर्शयति। एषः metadata भेदः उपारोपित-PDF संस्थागत-सूचनया सह न संयोजितः।
PDF submission date: 3 May 2026.
PDF मध्ये target journal: Global Finance Journal.
Manuscript type: Research Article.
Platform: SSRN.
SSRN posting: 26 June 2026.
SSRN abstract number: 7003871.
DOI: 10.2139/ssrn.7003871.
Peer-review status: उपारोपित-file स्पष्टतया “This preprint research paper has not been peer reviewed” इति वाक्यं धारयति। Global Finance Journal नाम submission target अस्ति; एतत् peer-reviewed publication acceptance न अर्थयति।
License: उपारोपिते PDF मध्ये Creative Commons अथवा अन्यः open-reuse license न निर्दिष्टः। Open license सत्यापितः नास्ति; अतः Verianla कृते fail-closed approach अनुसरणीयः, तथा original table/figure design यथावत् न प्रतिलिप्यताम्।
Funding: उपारोपिते PDF मध्ये पृथक् funding/funder statement नास्ति।
Conflict of interest: उपारोपिते PDF मध्ये पृथक् Declaration of Interest section नास्ति। अतः “conflict of interest नास्ति” इति निष्कर्षः न निर्मितः।
Generative AI statement: स्रोतः वदति यत् Claude (Anthropic) तथा Grammarly केवलं language editing, grammar तथा clarity कृते प्रयुक्तौ; research design, data collection, analysis, interpretation तथा intellectual contributions लेखकानां एव।
Data availability: IMF Portfolio Investment Positions; UN Comtrade Plus; AidData v3.0; World Bank WDI; Chinn–Ito Index; IMF COFER तथा Boz et al. (2025) dollar invoicing data इत्येतानि सूचीबद्धानि। Replication code तथा data repository, double-blind review कारणात् PDF मध्ये anonymized इति तथा reviewers कृते request अनुसारं उपलब्धं करिष्यते इति कथ्यते।
मुख्य-विधिः: UN Comtrade HS-6 trade codes तः ACID index; 2015–2023 country averages; HC3 standard-error सहित cross-sectional OLS; commodity controls; OECD/non-OECD विभाजनम्; regional fixed effects; two-way country panel; de-dollarization structural simulation तथा bootstrap; AidData-आधारित logit regression; सहायक GARCH(1,1) exchange-rate volatility analysis।
मुख्य methodological limitation: ACID–dollar invoicing सम्बन्धः मुख्यतया देशान्तर-प्रदेशान्तर स्थायिभेदैः दृश्यते। Regional fixed effects द्वारा मुख्य-coefficient absorption तथा within-country panel null result, compute-dollar mechanism कारणरूपेण सत्यापितः इति व्याख्यां न अनुमन्यते।
स्रोत-अन्तर्गत विसंगतिः: Main cross-sectional sample \(n=119\) इति निर्दिष्टम्, तथापि Table 2 मध्ये M1–M4 कृते 40 observations, M5 कृते 37, M6 कृते 35 observations दर्श्यन्ते; पाठः M6 कृते \(n=87\) ददाति। Table 2c तु \(n=119\) तथा भिन्नं “M2 Baseline” coefficient प्रयुङ्क्ते। स्रोतः एतान् भेदान् न व्याचष्टे।
Missing material: Table A2, Table A3, Table A4 तथा Appendix B पाठे निर्दिष्टानि, किन्तु उपारोपिते 21-पृष्ठीय PDF मध्ये न सन्ति। अतः एतेषां appendices इत्येषां संख्यात्मक-विवरणं source fidelity कारणात् पुनर्निर्मितं नास्ति।
Visual reconstruction: ACID formula तथा data flow, OECD/non-OECD comparison, commodity-controlled coefficients तथा de-dollarization scenarios, मौलिक-Verianla diagrams/graphs रूपेण पुनर्निर्मातुं शक्यन्ते। स्रोते अनुपस्थिताः country values अथवा appendix results न उत्पादनीयाः।
Verianla Live: ACID calculation flow कृते Live Process; coefficient तथा scenario tables कृते Live Compare/Data; compute-dollar theoretical mechanism कृते “conceptually and causally unverified” इति label सह Live Flow उपयुक्तम्।
Leave a comment
Your email address will not be published. Required fields are marked *