


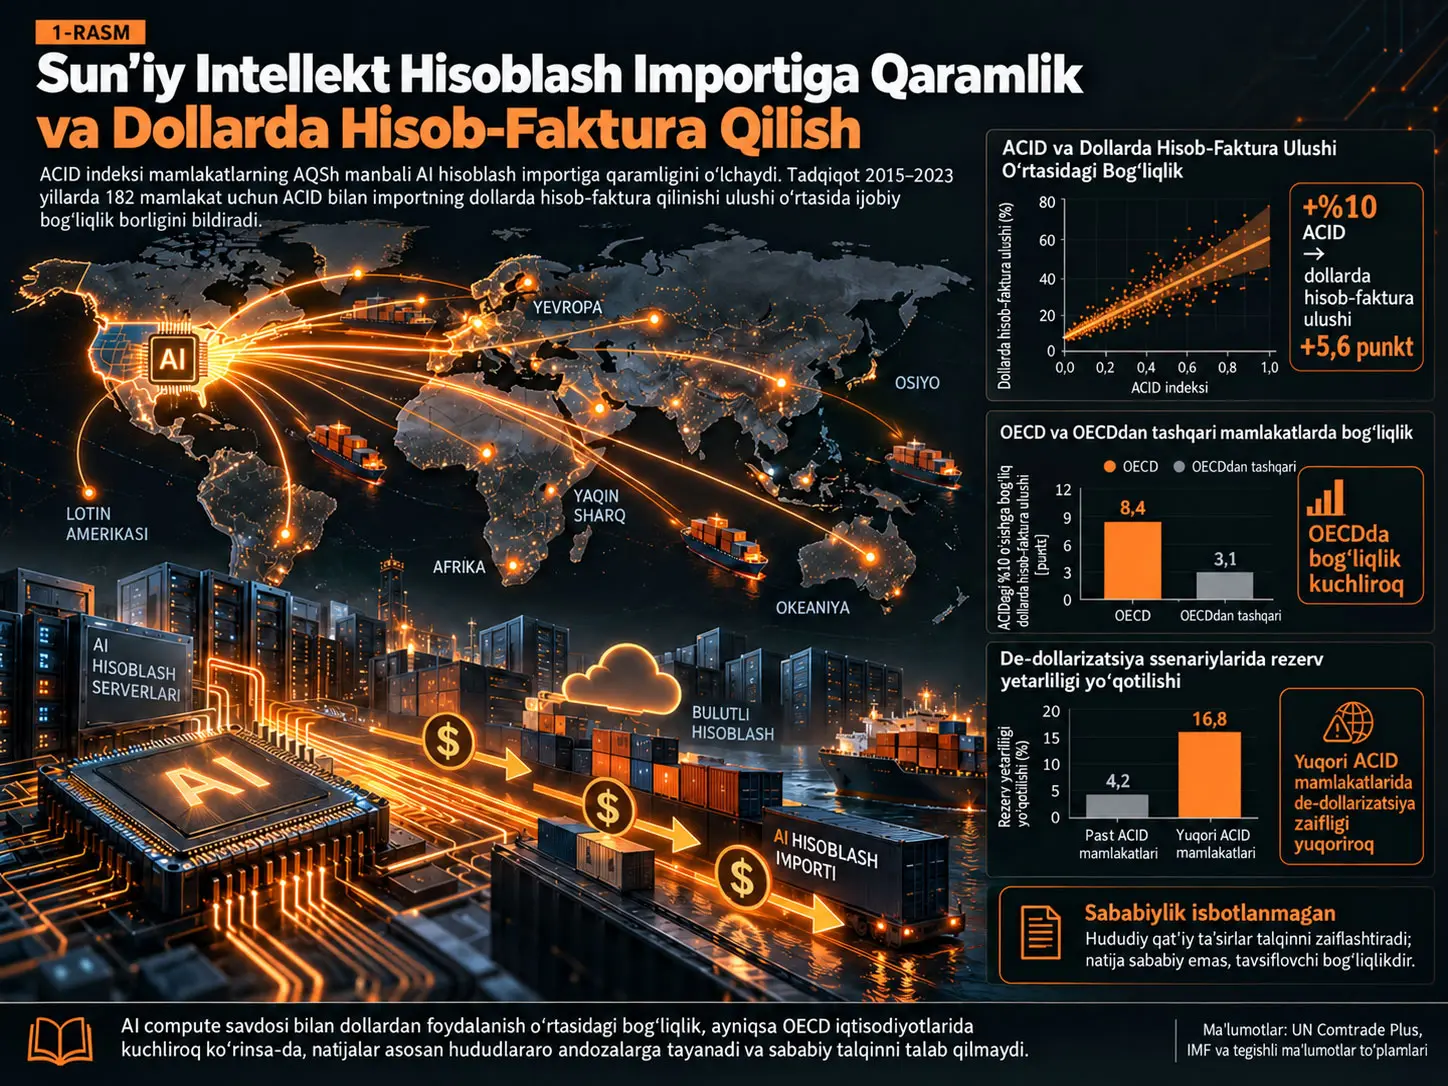
Sun’iy Intellekt Hisoblash Importiga Qaramlik Indeksi (AI Compute Import Dependence Index, ACID) — mamlakatning tanlangan hisoblash uskunalari importining qanchasi Amerika Qoʻshma Shtatlaridan kelishini oʻlchash uchun ishlab chiqilgan mamlakat-yil darajasidagi savdo qaramligi koʻrsatkichidir. Tadqiqot UN Comtrade Plus ma’lumotlari yordamida 182 mamlakatning 2015–2023 davridagi ACID qiymatlarini tuzadi; ularni 119 mamlakat importining dollarda hisob-faktura qilinish ulushi bilan kesim OLS regressiyalarida taqqoslaydi. Mualliflarning asosiy natijasida ACID dagi 10 foiz punktlik oshish taxminan 5,6 foiz punkt yuqoriroq dollarda hisob-faktura qilish ulushi bilan bogʻlanadi. Biroq munosabat asosan mamlakatlararo va mintaqalararodir: mintaqa sobit effektlari koeffitsiyentni ahamiyatsiz qiladi, mamlakat ichidagi panel baholari esa sezilarli ACID ta’sirini koʻrsatmaydi. Shu sababli tadqiqot AI hisoblash importi dollardan foydalanishni sababiy ravishda oshirishini isbotlamaydi.
Tadqiqotning nazariy doirasi petrodollar tizimida kuzatiladigan narxlash–rezerv–xavfsiz aktiv qayta aloqasining ayrim xususiyatlari AI hisoblash savdosida ham paydo boʻlishi mumkinligini ilgari suradi. AQSH markazli GPU, server va ilgʻor yarimoʻtkazgich ta’minotiga qaram mamlakatlarning ushbu savdo uchun dollar talab qilishi; settlement maqsadida dollar likvidligini saqlashi va dollar moliya tizimiga bogʻliq qolishi mumkin boʻlgan “compute-dollar” mexanizmi sifatida muhokama qilinadi. Biroq bu mexanizm maqolaning empirik dizaynida bevosita sababiy tarzda aniqlanmagan.
Tadqiqot yana uchta qoʻllab-quvvatlovchi tahlilni hisobot qiladi. De-dollarizatsiya simulyatsiyasida past va oʻrta daromadli mamlakatlarning rezerv yetarliligi de-dollarizatsiya darajasi oshgani sari pasayishi hisoblanadi. BRI qarzga duchorlik darajasi IMFning suveren qarz qiyinchiligi tasnifi bilan ijobiy bogʻliq deb topiladi. Yordamchi GARCH tahlilida CNY valyuta juftliklari uchun yuqoriroq shartli volatillik va yuanda savdoga oʻtish sharoitida %5–15 oraligʻida savdo hajmi kamayishi qayd etiladi. Ushbu qoʻllab-quvvatlovchi natijalarning metodologik maqomlari bir-biridan farq qiladi va asosiy ACID–hisob-faktura korrelyatsiyasining sababiy dalili sifatida talqin qilinmasligi kerak.
Tadqiqot muammosi: AI infratuzilmasi xalqaro pul tizimiga ta’sir qilishi mumkinmi?
Xalqaro savdoda ishlatiladigan valyuta faqat sotuvchi va xaridor oʻrtasidagi buxgalteriya tanlovi emas. Hisob-faktura valyutasi firmalarning naqd pul boshqaruviga, banklarning valyuta likvidligiga ehtiyojiga, markaziy banklarning rezerv tarkibiga va transchegaraviy moliyalashtirish xarajatlariga ta’sir qilishi mumkin. Tadqiqot tez oʻsib borayotgan sun’iy intellekt hisoblash infratuzilmasi savdosi ushbu valyuta tanlovlari bilan yangi tarkibiy aloqa hosil qiladimi, degan savolni qoʻyadi.
Mualliflarning asosiy gʻoyasi shuki, ilgʻor AI hisoblash uskunalarining muhim qismi AQSH markazli kompaniyalar tomonidan yetkazib berilishi va xalqaro operatsiyalarning katta qismi dollarda amalga oshirilishi sababli, AI hisoblash importida AQSHga ko‘proq qaram mamlakatlar umumiy importlarida ham dollarga kuchliroq yoʻnalish koʻrsatishi mumkin.
Bu yondashuv klassik petrodollar mexanizmi bilan tarkibiy oʻxshashlik oʻrnatadi. Petrodollar doirasida tovarlarning dollarda narxlanishi dollarga talab yaratadi; bu daromadlarning AQSH moliyaviy aktivlarida saqlanishi dollarning xavfsiz aktiv va rezerv sifatidagi rolini kuchaytiradi. Tadqiqot AI hisoblash savdosi shunga oʻxshash qayta aloqa hosil qiladimi, degan masalani muhokama qiladi.
ACID Indeksi Nima?
AI Compute Import Dependence Index (ACID) — mamlakatning ma’lum bir yildagi tanlangan AI-hisoblash uskunalari importining qanchasi AQSHdan kelishini shu qamrovdagi jami hisoblash importiga nisbatlaydigan, 0 bilan taxminan 1 oraligʻida oʻzgaruvchi savdo qaramligi koʻrsatkichidir.
ACID formulasi
Tadqiqotdagi ta’rif:
\[ ACID_{it} = \frac{ \text{ABD'den AI compute ithalatı}_{it} }{ \text{Toplam AI compute ithalatı}_{it} } \]
Bu yerda \(i\) mamlakatni, \(t\) yilni bildiradi. ACID nolga yaqinlashganda tanlangan mahsulot guruhidagi importning juda oz qismi AQSH manbali boʻladi. Qiymat birga yaqinlashgan sari mamlakatning ushbu savdo toifalarida AQSHga qaramligi ortadi.
Manba 2015–2023 davrida 182 mamlakat va 1.627 mamlakat-yil kuzatuvini qayd etadi. ACIDning toʻliq paneldagi maksimal qiymati 0,934. Kesimdagi 2015–2023 o‘rtachasida o‘rtacha ACID 0,106 va standart ogʻish 0,157 deb berilgan.
Qaysi savdo bandlaridan foydalaniladi?
| HS kodi | Manbada berilgan qamrov | Oʻlchashdagi roli |
|---|---|---|
| 847150 | Avtomatik ma’lumotlarni qayta ishlash mashinalari; serverlar ham kiradi | Hisoblash tizimi qatlami |
| 847180 | Boshqa ADP mashinalari; maxsus inference uskunalari ham kiradi | Maxsus hisoblash uskunasi |
| 847330 | ADP mashinasi qismlari; GPU kartalari va tezlatgich modullari ham kiradi | Tezlatgich apparat komponentlari |
| 854231–854239 | Integral sxemalarni oʻz ichiga olgan yarimoʻtkazgich toifalari | GPU/yarimoʻtkazgich qatlami |
Bu tasnifning muhim oʻlchash cheklovi bor. HS kodlari faqat AI uchun moʻljallangan uskunalarni ajratmaydi; umumiy maqsadli kompyuterlar va standart yarimoʻtkazgichlar ham qamrovga kirishi mumkin. Shuning uchun ACID bevosita “mamlakatdagi AI GPUlarning shuncha qismi AQSHdan keladi” mazmunidagi sof GPU koʻrsatkichi emas.
Manba faqat 854231–854239 yarimoʻtkazgich kodlaridan foydalangan torroq ACID robustness testi bir xil ishora va ahamiyatlilikni saqlashini bildiradi. Biroq ushbu test tafsilotlari Table A4 da berilgan deyilsa-da, yuklangan PDFda Appendix/Table A4 mavjud emasligi sababli raqamli tafsilotlarni mustaqil tekshirish mumkin emas.
Dollarda hisob-faktura qilish oʻzgaruvchisi
Bogʻliq oʻzgaruvchi \(USDImport_i\) mamlakatning 2015–2023 davridagi importining oʻrtacha necha foizi AQSH dollarida hisob-faktura qilinganini koʻrsatadi. Manba Boz va hamkasblarining 2025 IMF ishchi hujjati ma’lumotlar toʻplamidan foydalanadi.
124 mamlakatning hisob-faktura ma’lumoti ACID ma’lumotlar toʻplami bilan birlashtirilganda 119 ta mos tushgan mamlakat qolishi aytiladi. Ushbu 119 mamlakatda dollarda hisob-faktura ulushining oʻrtachasi %50,8, standart ogʻishi 28,5 foiz punkt; manba minimum %6,5 va maksimum %100 qiymatlarini beradi.
Compute-dollar oʻxshashligi qanday quriladi?
Maqoladagi nazariy mexanizmni toʻrt bogʻlanish orqali tasavvur qilish mumkin:
- Mamlakat AQSH manbali AI hisoblash uskunasini import qiladi.
- Savdo dollarda narxlangan darajada toʻlov uchun dollar likvidligi kerak boʻladi.
- Firmalar va moliya tizimi settlement maqsadida dollar pozitsiyasi yoki dollar moliyalashtirishini ushlab turishga koʻproq ehtiyoj sezishi mumkin.
- Bu tuzilma umumiy dollarda hisob-faktura yoʻnalishi, rezerv talabi va AQSH moliyaviy aktivlariga bogʻliqlik bilan birga harakat qilishi mumkin.
Ushbu zanjir tadqiqotning nazariy doirasidir. Asosiy empirik regressiya zanjirning har bir bosqichini alohida oʻlchamaydi.
Dollarning tarkibiy ustunliklari
Manba muqobil rezerv/hisob-faktura valyutasi dollar rolini egallashi uchun toʻrtta tarkibiy shartni muhokama qiladi: bozor likvidligi, kapital hisobining konvertatsiya qilinishi, xavfsiz aktivlar taklifi va institutsional ishonch.
| Oʻlcham | Manbada berilgan taqqoslash |
|---|---|
| FX operatsiyalari ulushi | Dollar taxminan %88; yuan %3 dan past |
| Konvertatsiya qilinishi | Yuan uchun ±%2 savdo diapazoni va kapital nazorati cheklovlari muhokama qilinadi |
| Xavfsiz aktivlar taklifi | AQSH Gʻaznachilik obligatsiyalari >26 trillion dollar; taqqoslanadigan yuan vositalari taxminan 370 milliard dollar |
| WGI huquq ustuvorligi koʻrsatkichi | AQSH 1,70; Xitoy −0,18 |
Bu koʻrsatkichlar tadqiqotning oʻz yangi oʻlchovlari emas; ular BIS, Jahon banki va tegishli adabiyotdan olingan nazariy doira kirishlaridir.
ACID bilan Dollarda Hisob-Faktura Qilish Oʻrtasidagi Aloqa Sababiymi?
Yoʻq. Tadqiqotning asosiy topilmasi mamlakatlararo kesim korrelyatsiyasidir; mintaqa sobit effektlari ACID koeffitsiyentini yutadi va 68 mamlakatlik ikki yoʻnalishli sobit effektli panelda mamlakat ichidagi ACID oʻzgarishlari dollar aktivlari bilan ahamiyatli aloqani koʻrsatmagani uchun tadqiqot AI hisoblash qaramligi dollardan foydalanishni sababiy ravishda oshirishini isbotlamaydi.
Asosiy OLS modeli
Tadqiqotning kesim modeli:
\[ USDImport_i = \alpha + \beta ACID_i + \gamma X_i + \varepsilon_i \]
koʻrinishidadir.
\(USDImport_i\) — mamlakatning oʻrtacha dollarda hisob-faktura qilish ulushi. \(ACID_i\) — shu davrdagi oʻrtacha AI hisoblash importi qaramligi. \(X_i\) nazorat oʻzgaruvchilarini ifodalaydi. Asosiy nazoratlar jon boshiga daromad, savdo ochiqligi, AQSH bilan AI importining YaIMga nisbati va ayrim spetsifikatsiyalarda Yevro hududi a’zoligidir.
Standart xatolar geteroskedastiklikka chidamli HC3 usuli bilan hisoblanadi.
Asosiy koeffitsiyent qanday talqin qilinadi?
Birlamchi M2 natijasida:
\[ \beta=56.2, \qquad p=0.014. \]
ACID 0–1 shkalasida boʻlgani uchun koeffitsiyentni toʻgʻridan-toʻgʻri “56,2 punkt” deb oʻqish kerak. ACIDdagi 0,10 lik oshish:
\[ 56.2\times0.10=5.62 \]
foiz punkt yuqoriroq dollarda hisob-faktura qilish ulushi bilan bogʻliq.
Kesim ACID standart ogʻishi 0,157 boʻlgani uchun manba bir standart ogʻish miqdoridagi ACID oshishini taxminan 8,8 foiz punkt yuqoriroq dollarda hisob-faktura ulushi bilan bogʻlaydi.
OECD va OECDdan tashqari mamlakatlar
Manbada OECD iqtisodiyotlari uchun ACID koeffitsiyenti:
\[ \beta=150.8, \qquad p<0.001, \qquad Adj.R^2=0.459 \]
deb beriladi.
OECDdan tashqari mamlakatlarda esa:
\[ \beta=39.2, \qquad p=0.095 \]
qayd etiladi. Demak, aloqa OECD namunasi ichida ancha kuchli, OECDdan tashqari namunada esa faqat chegaraviy darajada ahamiyatlidir.
Mintaqa sobit effektlari nega kritik?
Mintaqa sobit effektlari qoʻshilganda ACID koeffitsiyenti ahamiyatini yoʻqotishi, mamlakatlar oʻrtasidagi ACID–dollar aloqasining muhim qismi ayni paytda mintaqaviy xususiyatlar bilan ustma-ust tushishini koʻrsatadi.
Manba Lotin Amerikasi va Karib havzasi uchun oʻrtacha ACIDni 0,434 va dollarda hisob-faktura ulushini %82,2; Sahroi Kabirdan janubdagi Afrika uchun oʻrtacha ACIDni 0,071 va dollarda hisob-faktura ulushini %54,9 deb beradi. Lotin Amerikasining yuqori dollar yoʻnalishi AI hisoblash savdosidan oldin mavjud boʻlgan tovar va moliyaviy tuzilmalarga bogʻliq boʻlishi mumkinligi alohida muhokama qilinadi.
Tovar-dollar chalgʻituvchisi
Tadqiqot bu muammoni yoqilgʻi eksportining tovar eksportidagi ulushi va tabiiy resurs rentasining YaIMdagi ulushini alohida nazorat qilish orqali oʻrganadi.
119 mamlakatlik ushbu muqobil jadvalda tovar nazoratlari qoʻshilganda ham ACID koeffitsiyenti taxminan 57 atrofida va \(p<0.001\) boʻlib qoladi. Biroq mintaqa sobit effektlari koeffitsiyentni yutishda davom etgani uchun bu natija sababiy talqin muammosini bartaraf etmaydi.
Falsifikatsiya testi nega muhim?
Tadqiqot ACIDni nafaqat importning, balki eksportning dollarda hisob-faktura ulushi bilan ham bogʻlaydi va eksport uchun \(\beta=56.1\), \(p=0.001\) ni qayd etadi.
Birinchi qarashda oʻxshash natija qoʻllab-quvvatlovchidek koʻrinishi mumkin; biroq mualliflar aksincha bu jiddiy talqin tahdidi ekanini tan oladilar. Agar yuqori-ACID mamlakatlar AI savdosidan mustaqil ravishda allaqachon umumiy tarzda dollarga yoʻnalgan boʻlsa, ACID bilan import hisob-fakturasi oʻrtasidagi aloqa “compute-dollar” mexanizmidan koʻra oldindan mavjud boʻlgan dollar yoʻnalishini aks ettirishi mumkin.
Manba bu kanallarni ajratish uchun faqat AI uskunalari savdosining hisob-faktura valyutasini kuzatadigan sektor darajasidagi ma’lumotlar zarurligini bildiradi.
Mamlakat ichidagi panel nega asosiy cheklovni kuchaytiradi?
68 mamlakatning 2015–2023 ma’lumotlari bilan ikki yoʻnalishli sobit effektli panel regressiyalarida ACID koeffitsiyentlari barcha spetsifikatsiyalarda \(p>0.40\) ekani qayd etiladi.
Ushbu null natija “mamlakatning ACIDi vaqt oʻtishi bilan oshganda dollar pozitsiyasi ham tizimli ravishda oshadi” gipotezasini bu davr uchun qoʻllab-quvvatlamaydi. Mualliflar buning Dominant Currency Paradigmdagi uzoq kechikuvchi tartib bilan mos kelishi mumkinligini muhokama qiladilar, biroq bu izoh oldindan belgilangan test emas, balki post-hoc talqin ekanini oʻzlari ham qayd etadilar.
“Yuqori-ACID Mamlakatlarda Rezerv Yoʻqotishi 7,4 Baravar Katta” Natijasi Nimani Anglatadi?
Manbadagi 7,4× natija yuqori va past ACID guruhlari uchun mustaqil ravishda baholangan ikki alohida makroiqtisodiy ta’sir koeffitsiyentidan kelib chiqmaydi; rezerv yetarliligi yoʻqotilishi oʻrtacha ACIDga mutanosib ravishda masshtablanadi degan simulyatsiya farazida \(0.272/0.037\approx7.4\) nisbatidan hosil qilinadi.
De-dollarizatsiya simulyatsiyasining tuzilishi
Tadqiqot past va oʻrta daromadli mamlakatlar uchun rezerv yetarliligini IMF ARA metrikasining ulushi sifatida ifodalaydi. Boshlangʻich qiymat %68,4.
Yuan aktivlarini rezerv oʻrnini bosishda mavjudlik muammosini ifodalash uchun:
\[ \delta=0.80 \]
inaccessibility factor qoʻllanadi. Manba bu omil Xitoy va AQSH Chinn–Ito kapital hisobi ochiqligi farqlaridan hosil qilinganini, xom qiymat 0,836 boʻlganini va yuanning savdo diapazoni hamda SAFE kapital nazoratlari hisobga olinib 0,80 ga yaxlitlanganini bildiradi.
| De-dollarizatsiya ssenariysi | Rezerv yetarliligi | %95 ishonch oraligʻi | Boshlangʻichga nisbatan oʻzgarish |
|---|---|---|---|
| Boshlangʻich | %68,4 | — | — |
| %10 | %64,1 | [%50,8, %66,4] | −4,3 foiz punkt |
| %20 | %59,7 | [%56,9, %62,5] | −8,7 foiz punkt |
| %30 | %55,2 | [%51,8, %58,6] | −13,2 foiz punkt |
| %40 — markaziy ssenariy | %50,6 | [%46,7, %54,5] | −17,8 foiz punkt |
| %50 | %45,8 | [%41,2, %50,4] | −22,6 foiz punkt |
| %60 — ogʻir ssenariy | %40,9 | [%35,6, %46,2] | −27,5 foiz punkt |
Manba ishonch oraliqlari 1.000 bootstrap simulyatsiyasidan olinganini bildiradi.
7,4× nisbati qanday hisoblanadi?
Yuqori-ACID guruhining:
\[ \overline{ACID}_{high}=0.272 \]
past-ACID guruhining:
\[ \overline{ACID}_{low}=0.037 \]
ekani qayd etiladi. Rezerv yetarliligi yoʻqotilishi oʻrtacha ACIDga mutanosib ravishda masshtablangani uchun:
\[ \frac{0.272}{0.037}\approx7.4. \]
Shu sababli 7,4× qiymati kuchli guruh farqi koʻrinishini bersa ham, bevosita ekonometrik baholangan geterogen treatment effect emas; model farazining natijasidir.
BRI qarzga duchorlik va suveren qarz qiyinchiligi
Tadqiqotning alohida logit tahlili 180 mamlakat va %36,7 qarz qiyinchiligi ulushidan foydalanadi. BRI Exposure Share — AidData v3.0 dagi Xitoy taraqqiyot moliyasi majburiyatlarining jami tashqi qarzga nisbatidir.
| Model | BRI Exposure Share koeffitsiyenti | Qoʻshimcha nazoratlar | Pseudo R² |
|---|---|---|---|
| M1 | 1,84** (0,61) | Yoʻq | 0,081 |
| M2 | 1,67** (0,58) | Daromad, tashqi qarz/YaIM, IMF dasturi | 0,143 |
| M3 | 1,52* (0,62) | M2 + mintaqa sobit effektlari | 0,187 |
Bazaviy koeffitsiyent 1,84 boʻlganda BRI ta’sir ulushidagi 0,10 lik oshish uchun odds koʻpaytirgichi:
\[ e^{1.84\times0.10}\approx1.20 \]
boʻladi. Manba buni qarz qiyinchiligi oddsida taxminan %20 oshish deb talqin qiladi.
Bu tahlil kuzatuviydir. U “BRI moliyalashtirishi qarz qiyinchiligiga sabab boʻladi” degan xulosani oʻzi mustaqil isbotlamaydi. Bundan tashqari, maqolaning yuqori-ACID va yuqori-BRI kesishuvini “compound vulnerability” sifatida talqin qilishi ikki oʻzgaruvchi interaction term bilan bevosita tekshirilganini anglatmaydi; manba bu bogʻlanishni tarkibiy talqin sifatida quradi.
Valyuta kursi volatilligi boʻyicha yordamchi tahlil
Manba USD va CNY valyuta juftliklari boʻyicha GARCH(1,1) tahlilini hisobot qiladi. CNY juftliklarining yilliklashtirilgan shartli volatilligi taxminan ikki baravar yuqori ekani; davomiylik parametri \(\alpha+\beta\approx0.97\) CNY va taxminan 0,94 USD ekani qayd etiladi.
Hooper, Johnson va Marquez savdo elastikliklari qoʻllanganda yuqoriroq CNY volatilligi yuanda hisob-faktura qilishda past va oʻrta daromadli mamlakatlar uchun taxminan %5–15 savdo hajmi kamayishiga teng boʻlishi mumkinligi hisoblanadi.
Shunga qaramay, manba “full details in Appendix B” iborasidan foydalanadi va Appendix B yuklangan faylda mavjud emas. Shu sababli GARCH namunasi, valyuta juftliklari, koeffitsiyent jadvali, aniq volatillik qiymatlari va ARCH-LM qoʻllash tafsilotlarini ushbu PDF orqali mustaqil tekshirib boʻlmaydi.
Tadqiqot Usuli va Natijalari
Ma’lumotlar arxitekturasi
| Komponent | Manba | Qamrov | Ilmiy vazifa |
|---|---|---|---|
| AI compute importi | UN Comtrade Plus | 182 mamlakat, 2015–2023 | ACID indeksi |
| Dollarda import hisob-faktura ulushi | Boz va boshq. (2025), IMF WP 2025/178 | 124 mavjud; 119 ACID mosligi | Asosiy bogʻliq oʻzgaruvchi |
| YaIM, savdo ochiqligi, tovar nazoratlari | World Bank WDI | Mamlakat darajasi | Nazorat oʻzgaruvchilari |
| Dollar aktivlari | IMF CPIS | 68 mamlakat paneli | Mamlakat ichidagi panel nazorati |
| Xitoy taraqqiyot moliyasi | AidData v3.0 | 180 mamlakat | BRI qarz qiyinchiligi tahlili |
| Kapital hisobi ochiqligi | Chinn–Ito Index | Mamlakat darajasi | De-dollarizatsiya simulyatsiyasi |
Kesim namuna tavsiflari
| Oʻzgaruvchi | Oʻrtacha | SD | Minimum | Maksimum |
|---|---|---|---|---|
| ACID | 0,106 | 0,157 | 0,000 | 0,934 |
| Dollarda import hisob-faktura ulushi (%) | 50,8 | 28,5 | 6,5 | 100,0 |
| Log jon boshiga YaIM | 8,94 | 1,41 | 6,12 | 11,23 |
| Savdo ochiqligi (% YaIM) | 88,6 | 52,3 | 24,1 | 310,4 |
| AQSH AI importi ulushi / YaIM | 0,018 | 0,021 | 0,001 | 0,112 |
Manba Jadval 2 da qayd etilgan natijalar
| Model | ACID koeffitsiyenti | Kuzatuv | Adj. R² |
|---|---|---|---|
| M1 Baseline | 56,10* | 40 | 0,440 |
| M2 + US Trade | 56,16* | 40 | 0,494 |
| M3 + Eurozone | 45,42* | 40 | 0,508 |
| M4 Conservative | 45,42* | 40 | 0,541 |
| M5 Drop Influential | 77,35*** | 37 | 0,618 |
| M6 Drop Africa | 56,86* | 35 | 0,540 |
Manba ichidagi nomuvofiqlik: Jadval 2 dagi ushbu kuzatuv sonlari shu maqolaning 119 mamlakatlik asosiy kesim namuna bayonoti bilan mos kelmaydi. Matn M6 uchun \(n=87\) deydi, jadvalning M6 qatori esa 35 kuzatuvni koʻrsatadi. Manba bu farq sababini izohlamaydi.
Tovar nazoratlari bilan 119 mamlakatlik muqobil natija
| Model | ACID | Yoqilgʻi eksporti | Tabiiy resurs rentasi | N | Adj. R² |
|---|---|---|---|---|---|
| M2 Baseline | 60,78*** (9,53) | — | — | 119 | 0,226 |
| M7 + Fuel | 56,97*** (9,85) | 0,281** (0,083) | — | 119 | 0,283 |
| M8 + Natural Resources | 57,55*** (9,69) | — | 0,411* (0,198) | 119 | 0,270 |
| M9 Both | 56,99*** (9,96) | 0,270** (0,085) | 0,352* (0,188) | 119 | 0,278 |
Jadval 2c tovar yoʻnalishi nazorat qilinganda ACID aloqasi yoʻqolmasligini koʻrsatadi. Biroq Jadval 2c dagi “M2 Baseline” koeffitsiyenti 60,78 boʻlsa, asosiy Jadval 2 M2 koeffitsiyenti 56,16. Bu farq ham manbada izohlanmagan.
Oster testi qanday talqin qilinadi?
Manba Oster \(\delta^*\) qiymatini −15.707 deb qayd etadi, biroq bu ekstremal qiymat an’anaviy ma’noda talqin qilinmasligi kerakligini ochiq aytadi. Buning sababi nazoratlar qoʻshilganda \(R^2\) deyarli umuman oʻzgarmasligidir.
Mualliflar bu natijani “kuzatilmagan oʻzgaruvchilarning natijani izohlashi juda qiyin” shaklida kuchli omitted-variable robustness dalili sifatida taqdim etmaydilar. Verianla talqinida ham bu statistika mustaqil sababiylik dalili sifatida ishlatilmagan.
De-dollarizatsiya simulyatsiyasi
Markaziy %40 de-dollarizatsiya ssenariysida rezerv yetarliligi %68,4 dan %50,6 ga tushadi. Bu −17,8 foiz punktlik model oʻzgarishidir. %95 bootstrap ishonch oraligʻi [%46,7, %54,5] deb berilgan.
Simulyatsiya haqiqiy tarixiy de-dollarizatsiya tajribasining bahosi emas; muayyan mavjudlik va oʻrin bosish farazlariga bogʻliq tarkibiy ssenariydir.
BRI qarz qiyinchiligi tahlili
BRI Exposure Share koeffitsiyenti mintaqa sobit effektlari qoʻshilganda ham ijobiy qoladi: M3 da 1,52 va standart xato 0,62. Biroq natija kuzatuviy logit regressiyasidir va sababiy moliyalashtirish ta’siri sifatida talqin qilinmasligi kerak.
Siyosat xulosalari
Manba uchta siyosat yoʻnalishini ajratadi. Birinchisi, rezerv yetarliligi baholarida AI compute savdosi intensivligini tovar qaramligi bilan birga kuzatishdir. Ikkinchisi, de-dollarizatsiya tahlillarida muqobil rezerv aktivlarining real mavjudligi va xavfsiz-aktiv sigʻimini hisobga olishdir. Uchinchisi, yuqori tashqi qarz va Xitoy taraqqiyot moliyasiga duchorlikni suveren qarz barqarorligi doirasida kuzatishdir.
Mualliflar ACIDni rasmiy koʻp tomonlama doiralarda qoʻllash uzoqroq panellar va kuchliroq sababiy aniqlash mavjud boʻlguncha kutishi kerakligini ham qayd etadilar.
Tadqiqot qoʻllab-quvvatlaydigan va qoʻllab-quvvatlamaydigan natijalar
| Tadqiqot qoʻllab-quvvatlaydi | Tadqiqot oʻzi mustaqil qoʻllab-quvvatlamaydi |
|---|---|
| ACID bilan dollarda import hisob-faktura ulushi oʻrtasida ijobiy mamlakatlararo aloqa qayd etilgan. | AI compute importiga qaramlik dollardan foydalanishni sababiy ravishda oshiradi degan xulosa. |
| Aloqa OECD mamlakatlarida kuchliroq koʻrinadi. | Bir xil koeffitsiyent barcha mintaqalar va daromad guruhlari uchun amal qiladi degan xulosa. |
| Tovar eksporti nazoratlari qoʻshilganda ACID koeffitsiyenti ijobiy qoladi. | Umumiy mintaqaviy dollar yoʻnalishi muammosi yoʻqoladi degan xulosa. |
| Mintaqa sobit effektlari asosiy koeffitsiyentni yutadi. | Mamlakat ichidagi ACID oshishlari dollarda hisob-faktura qilishni oshirishining dalili. |
| De-dollarizatsiya simulyatsiyasi muayyan farazlarda rezerv yetarliligi yoʻqotishini hosil qiladi. | Haqiqiy mamlakatlarda ayni yoʻqotish ayni kattalikda yuz beradi degan prognoz. |
| BRIga duchorlik qarz qiyinchiligi tasnifi bilan ijobiy bogʻliq. | Xitoy moliyalashtirishi oʻzi qarz inqiroziga sabab boʻladi degan xulosa. |
| Yordamchi GARCH tahlili CNY juftliklarida yuqoriroq volatillikni qayd etadi. | Yuanda savdo har bir mamlakatda aniq %5–15 ga kamayadi degan xulosa. |
Tadqiqotning kuchli jihatlari
- AI infratuzilmasi savdosini xalqaro hisob-faktura valyutasi adabiyotiga oʻlchanadigan oʻzgaruvchi orqali bogʻlaydi.
- 182 mamlakatlik keng Comtrade bazasidan yillik yangilanadigan ACID koʻrsatkichini yaratadi.
- AQSH umumiy savdo ta’siri, Yevro hududi a’zoligi, tovar eksporti va tabiiy resurs rentasini alohida nazorat sifatida qoʻllaydi.
- Mintaqa sobit effektlari natijani zaiflashtirishini yashirmaydi.
- Mamlakat ichidagi panel null natijasini ochiq qayd etadi.
- De-dollarizatsiya ssenariysini ishonch intervallari va parametr sezgirligi bilan taqdim etadi.
- Ma’lumot manbalari va AI asosidagi til tahriri ishlatilganini ochiqlaydi.
Asosiy cheklovlar va takror ishlab chiqarish muammolari
Kesim identifikatsiyasi: Asosiy aloqa mamlakatlar oʻrtasidagi barqaror farqlarga tayanadi. Geosiyosiy yoʻnalish, tarixiy dollarlashuv, tovar tuzilishi, moliyaviy ochiqlik yoki mintaqaviy institutlar ham ACID, ham dollardan foydalanish bilan bogʻliq boʻlishi mumkin.
Mintaqa sobit effektlari: Mintaqa effektlari koeffitsiyentni yutgani sababli tadqiqotning asosiy korrelyatsiyasi sezilarli darajada cross-regional tuzilishga ega.
Mamlakat ichidagi panel null: 2015–2023 davridagi mamlakat ichidagi harakatlar asosiy gipotezaga ahamiyatli qoʻllab-quvvatlash bermagan.
ACID oʻlchash xatosi: Ishlatilgan HS kodlari faqat AI uskunalarini ajratmaydi. Umumiy maqsadli hisoblash va yarimoʻtkazgich savdosi ham indeksga kirishi mumkin.
Namuna soni nomuvofiqligi: 119 mamlakatlik asosiy namuna bayonoti bilan Jadval 2 dagi 40/37/35 kuzatuv sonlari va matndagi M6 \(n=87\) bayonoti bir-birini izohlamaydi.
Asosiy koeffitsiyent nomuvofiqligi: Asosiy Jadval 2 M2 \(\beta=56.16\) bergan boʻlsa, Jadval 2c ning “M2 Baseline” ustuni \(\beta=60.78\) ni qayd etadi.
Yetishmayotgan ilovalar: Table A2, A3, A4 va Appendix B matnda tilga olingan boʻlsa-da, yuklangan 21 sahifalik PDFda mavjud emas.
7,4× simulyatsiya farqi: Yuqori/past ACID farqi mustaqil empirik guruh ta’siridan emas, oʻrtacha ACID nisbatiga koʻra qilingan mutanosib masshtablashdan hosil boʻladi.
BRI compound vulnerability talqini: Yuqori ACID va yuqori BRIga duchorlik uchun qoʻshma interaction modeli qayd etilmagan; “compound vulnerability” manba mualliflarining tarkibiy talqinidir.
GARCH tafsilotlari: Yordamchi valyuta tahlili uchun toʻliq namuna va model natijalari Appendix B ga qoldirilgan; yuklangan PDFda bu ilova yoʻq.
Manba va Usul Haqida Izoh
Asl tadqiqot: AI Compute Import Dependence and Dollar Invoicing: Cross-Country Evidence for a Compute-Dollar Association.
Mualliflar: Mohammad Nasir Uddin; Rahnuma Tabassum Orpita; Eklachur Rahman Bhuiyan; Asaduzzaman Anik.
Corresponding author: Mohammad Nasir Uddin.
Yuklangan PDFdagi muassasalar: Mohammad Nasir Uddin — Taskimpetus Inc., Los Angeles va Engineerio Tech, Bangladesh; Rahnuma Tabassum Orpita — Northern University Bangladesh; Eklachur Rahman Bhuiyan — Washington University of Science and Technology; Asaduzzaman Anik — Stanton University.
SSRN metadata farqi: Joriy SSRN qaydi Mohammad Nasir Uddinni Westcliff University bilan koʻrsatadi; Asaduzzaman Anik uchun affiliatsiya koʻrsatmaydi. Ushbu metadata farqi yuklangan PDFdagi muassasa ma’lumoti bilan birlashtirilmagan.
PDF submission date: 3 may 2026.
PDFdagi maqsadli jurnal: Global Finance Journal.
Manuscript type: Research Article.
Platform: SSRN.
SSRN posting: 26 iyun 2026.
SSRN abstract raqami: 7003871.
DOI: 10.2139/ssrn.7003871.
Taqriz maqomi: Yuklangan faylda aniq “This preprint research paper has not been peer reviewed” iborasi mavjud. Global Finance Journal nomi yuborish maqsadidir; taqrizdan oʻtgan nashrga qabul qilinganini anglatmaydi.
Litsenziya: Yuklangan PDFda Creative Commons yoki boshqa ochiq qayta foydalanish litsenziyasi koʻrsatilmagan. Ochiq litsenziya tasdiqlanmagani uchun Verianla uchun fail-closed yondashuvi qoʻllanishi; asl jadval/rasm dizayni aynan nusxalanmasligi kerak.
Moliyalashtirish: Yuklangan PDFda alohida moliyalashtirish/funder bayonoti mavjud emas.
Manfaatlar toʻqnashuvi: Yuklangan PDFda alohida Declaration of Interest boʻlimi mavjud emas. Bundan “manfaatlar toʻqnashuvi yoʻq” degan xulosa chiqarilmagan.
Generativ AI bayonoti: Manba Claude (Anthropic) va Grammarly faqat til tahriri, grammatika va ravshanlik maqsadida qoʻllanganini; tadqiqot dizayni, ma’lumot toʻplash, tahlil, talqin va intellektual hissalar mualliflarga tegishli ekanini bildiradi.
Ma’lumotlarning mavjudligi: IMF Portfolio Investment Positions; UN Comtrade Plus; AidData v3.0; World Bank WDI; Chinn–Ito Index; IMF COFER va Boz et al. (2025) dollar hisob-faktura ma’lumotlari sanab oʻtiladi. Replikatsiya kodi va ma’lumot ombori double-blind ko‘rib chiqish sababli PDFda anonimlashtirilgani va taqrizchilarga soʻrov asosida taqdim etilishi aytiladi.
Asosiy usul: UN Comtrade HS-6 savdo kodlaridan ACID indeksi; 2015–2023 mamlakat oʻrtachalari; HC3 standart xatoli kesim OLS; commodity controls; OECD/non-OECD ajratish; mintaqa sobit effektlari; ikki yoʻnalishli mamlakat paneli; de-dollarizatsiya tarkibiy simulyatsiyasi va bootstrap; AidData asosidagi logit regressiya; yordamchi GARCH(1,1) valyuta volatilligi tahlili.
Asosiy metodologik cheklov: ACID–dollarda hisob-faktura aloqasi asosan mamlakatlar va mintaqalar oʻrtasidagi doimiy farqlar orqali koʻrinadi. Mintaqa sobit effektlari asosiy koeffitsiyentni yutishi va mamlakat ichidagi panelning null boʻlishi compute-dollar mexanizmi sababiy ravishda tasdiqlangan degan talqinga yoʻl qoʻymaydi.
Manba ichidagi nomuvofiqlik: Asosiy kesim namunasi \(n=119\) deb ta’riflanganiga qaramay, Jadval 2 M1–M4 da 40 kuzatuv, M5 da 37, M6 da 35 kuzatuv koʻrsatadi; matn M6 uchun \(n=87\) beradi. Jadval 2c esa \(n=119\) va boshqa “M2 Baseline” koeffitsiyentidan foydalanadi. Manba bu farqlarni izohlamaydi.
Yetishmayotgan material: Table A2, Table A3, Table A4 va Appendix B matnda tilga olinadi, lekin yuklangan 21 sahifalik PDFda mavjud emas. Shu sababli ushbu ilovalarning raqamli tafsilotlari manbaga sodiqlik talabi tufayli qayta yaratilmagan.
Vizual qayta qurish: ACID formulasi va ma’lumot oqimi, OECD/non-OECD taqqoslanishi, tovar nazoratli koeffitsiyentlar va de-dollarizatsiya ssenariylari original Verianla sxema/grafiklariga aylantirilishi mumkin. Manbada mavjud boʻlmagan mamlakat qiymatlari yoki appendix natijalari yaratilmasligi kerak.
Verianla Live: ACID hisoblash oqimi uchun Live Process; koeffitsiyent va ssenariy jadvallari uchun Live Compare/Data; compute-dollar nazariy mexanizmi uchun “konseptual va sababiy jihatdan tasdiqlanmagan” yorligʻi bilan Live Flow mos keladi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan