


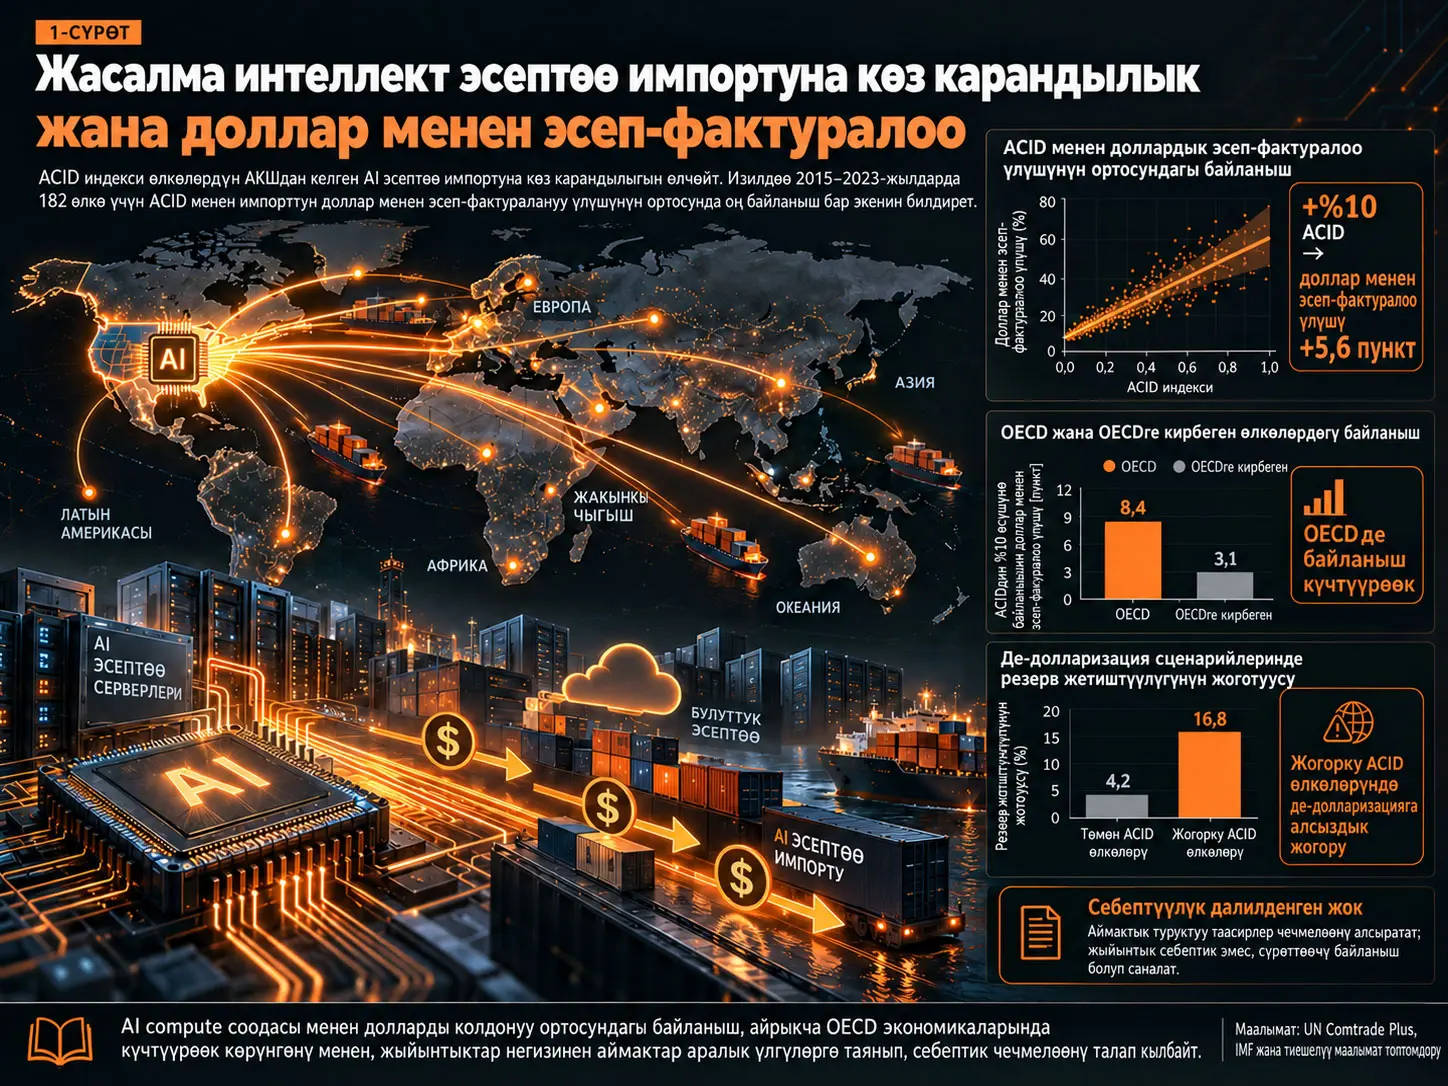
Жасалма Интеллект Эсептөө Импортуна Көз Карандуулук Индекси (AI Compute Import Dependence Index, ACID) — өлкөнүн тандалган эсептөө жабдуулары импортунун канча бөлүгү Америка Кошмо Штаттарынан келгенин өлчөө үчүн иштелип чыккан өлкө-жыл деңгээлиндеги соода көз карандылыгынын көрсөткүчү. Изилдөө UN Comtrade Plus маалыматтары менен 182 өлкөнүн 2015–2023-жылдардагы ACID маанилерин түзөт; аларды 119 өлкөнүн импортунун доллар менен эсеп-фактураланган үлүшү менен кесилиштик OLS регрессияларында салыштырат. Авторлордун негизги жыйынтыгында ACIDдеги 10 пайыздык пунктка өсүш доллар менен эсеп-фактуралоонун үлүшүнүн болжол менен 5,6 пайыздык пунктка жогору болушу менен байланыштуу. Бирок байланыш негизинен өлкөлөр аралык жана аймактар аралык: аймактык туруктуу эффекттер коэффициентти маанисиз кылат, ал эми өлкө ичиндеги панелдик баалоолор олуттуу ACID таасирин көрсөтпөйт. Ошондуктан изилдөө AI эсептөө импортунун доллар колдонулушун себептик түрдө көбөйтөрүн далилдебейт.
Изилдөөнүн теориялык алкагы петродоллар системасындагы баалоо–резерв–коопсуз актив кайтарым байланышынын айрым өзгөчөлүктөрү AI эсептөө соодасында да пайда болушу мүмкүн деп сунуштайт. АКШда жайгашкан GPU, сервер жана өнүккөн жарым өткөргүч жеткирүүлөрүнө көз каранды өлкөлөрдүн бул соода үчүн доллар талап кылышы; settlement максатында доллар ликвиддүүлүгүн кармоосу жана доллар каржы системасына байланыштуу бойдон калышы мүмкүн болгон “compute-dollar” механизми катары талкууланат. Бирок бул механизм макаланын эмпирикалык дизайнында түздөн-түз себептик катары аныкталган эмес.
Изилдөө дагы үч колдоочу талдоону баяндайт. Де-долларизация симуляциясында төмөн жана орто кирешелүү өлкөлөрдүн резерв жетиштүүлүгү де-долларизация деңгээли өскөн сайын төмөндөй турганы эсептелет. BRI карыз таасири IMFтин суверендүү карыз кыйынчылыгы классификациясы менен оң байланышта экени табылат. Кошумча GARCH талдоосунда CNY валюта жуптары үчүн шарттуу өзгөрмөлүүлүк жогору экени жана юань менен соодага өтүү шартында соода көлөмү %5–15 аралыгында кыскарары билдирилет. Бул колдоочу жыйынтыктардын методологиялык макамы ар башка жана негизги ACID–эсеп-фактуралоо корреляциясынын себептик далили катары чечмеленбеши керек.
Изилдөө маселеси: AI инфраструктурасы эл аралык акча системасына таасир эте алабы?
Эл аралык соодада колдонулган валюта сатуучу менен сатып алуучунун ортосундагы эсепке алуу тандоосу гана эмес. Эсеп-фактура валютасы фирмалардын накталай акча башкаруусуна, банктардын чет өлкөлүк валюта ликвиддүүлүгүнө болгон муктаждыгына, борбордук банктардын резерв түзүмүнө жана чек аралык каржылоо чыгымдарына таасир этиши мүмкүн. Изилдөө тез өсүп жаткан жасалма интеллект эсептөө инфраструктурасы соодасы бул валюта тандоолору менен жаңы түзүмдүк байланыш түзөбү деген суроону коёт.
Авторлордун негизги идеясы — өнүккөн AI эсептөө жабдууларынын маанилүү бөлүгү АКШда жайгашкан компаниялар тарабынан жеткирилип, эл аралык операциялардын чоң бөлүгү доллар менен жүргүзүлгөндүктөн, AI эсептөө импортунда АКШга көбүрөөк көз каранды өлкөлөр жалпы импортунда да долларга көбүрөөк ыкташы мүмкүн.
Бул ыкма классикалык петродоллар механизми менен түзүмдүк окшоштук түзөт. Петродоллар алкагында товарлардын доллар менен бааланышы долларга суроо-талап жаратат; бул кирешелердин АКШнын каржы активдеринде кармалышы доллардын коопсуз актив жана резерв катары ролун бекемдейт. Изилдөө AI эсептөө соодасы ушундай кайтарым байланыш жарата алабы деген маселени талкуулайт.
ACID Индекси Деген Эмне?
AI Compute Import Dependence Index (ACID) — өлкөнүн белгилүү бир жылдагы тандалган AI-эсептөө жабдуулары импортунун канча бөлүгү АКШдан келгенин ошол эле камтуудагы жалпы эсептөө импортуна бөлгөн, 0 менен болжол менен 1дин ортосунда өзгөргөн соода көз карандылыгынын көрсөткүчү.
ACID формуласы
Изилдөөдөгү аныктама:
\[ ACID_{it} = \frac{ \text{ABD'den AI compute ithalatı}_{it} }{ \text{Toplam AI compute ithalatı}_{it} } \]
Бул жерде \(i\) өлкөнү, \(t\) жылды билдирет. ACID нөлгө жакындаганда тандалган товар тобундагы импорттун өтө аз бөлүгү АКШдан келет. Маани бирге жакындаган сайын өлкөнүн бул соода категорияларында АКШга көз карандылыгы өсөт.
Булак 2015–2023-жылдар аралыгында 182 өлкө жана 1.627 өлкө-жыл байкоосун билдирет. ACIDдин толук панелдеги максималдуу мааниси 0,934. Кесилиштик 2015–2023 орточосунда орточо ACID 0,106, стандарттык четтөө 0,157 деп берилет.
Кайсы соода позициялары колдонулат?
| HS коду | Булакта берилген камтуу | Өлчөөдөгү ролу |
|---|---|---|
| 847150 | Автоматтык маалымат иштетүү машиналары; серверлер кошо | Эсептөө системасынын катмары |
| 847180 | Башка ADP машиналары; атайын inference жабдуулары кошо | Атайын эсептөө жабдуусу |
| 847330 | ADP машинасынын бөлүктөрү; GPU карталары жана ылдамдаткыч модулдар кошо | Ылдамдаткыч жабдуу компоненттери |
| 854231–854239 | Интегралдык схемаларды камтыган жарым өткөргүч категориялары | GPU/жарым өткөргүч катмары |
Бул классификациянын маанилүү өлчөө чектөөсү бар. HS коддору AI үчүн гана арналган жабдууларды бөлүп көрсөтпөйт; жалпы максаттагы компьютерлер жана стандарттык жарым өткөргүчтөр да камтылышы мүмкүн. Демек ACID түздөн-түз “өлкөнүн AI GPUларынын мынча бөлүгү АКШдан келет” деген таза GPU көрсөткүчү эмес.
Булак 854231–854239 жарым өткөргүч коддорун гана колдонгон тар ACID туруктуулук тести ошол эле белги менен маанилүүлүктү сактаганын билдирет. Бирок бул тесттин чоо-жайы Table A4тө берилет деп айтылганы менен, жүктөлгөн PDFте Appendix/Table A4 жок болгондуктан сандык деталдарды көз карандысыз текшерүү мүмкүн эмес.
Доллар менен эсеп-фактуралоо өзгөрмөсү
Көз каранды өзгөрмө \(USDImport_i\) өлкөнүн 2015–2023 мезгилиндеги импортунун орточо канча пайызы АКШ доллары менен эсеп-фактураланганын көрсөтөт. Булак Boz жана кесиптештеринин 2025-жылкы IMF жумушчу документиндеги маалымат топтомун колдонот.
124 өлкөнүн эсеп-фактуралоо маалыматы ACID маалымат топтому менен бириктирилгенде 119 дал келген өлкө калгандыгы айтылат. Бул 119 өлкөдө доллар менен эсеп-фактуралоо үлүшүнүн орточосу %50,8, стандарттык четтөөсү 28,5 пайыздык пункт; булак минимум %6,5 жана максимум %100 маанилерин берет.
Compute-dollar окшоштугу кантип түзүлөт?
Макаладагы теориялык механизмди төрт байланыш менен түшүндүрүүгө болот:
- Өлкө АКШдан чыккан AI эсептөө жабдуусун импорттойт.
- Соода доллар менен бааланган өлчөмдө төлөм үчүн доллар ликвиддүүлүгү керек болот.
- Фирмалар жана каржы системасы settlement максатында доллар позициясын же долларлык каржылоону көбүрөөк кармоого муктаж болушу мүмкүн.
- Бул түзүм жалпы доллар менен эсеп-фактуралоо багыты, резервге суроо-талап жана АКШнын каржы активдерине көз карандылык менен бирге кыймылдашы мүмкүн.
Бул чынжыр изилдөөнүн теориялык алкагы болуп саналат. Негизги эмпирикалык регрессия чынжырдын ар бир баскычын өзүнчө өлчөбөйт.
Доллардын түзүмдүк артыкчылыктары
Булак альтернативдүү резерв/эсеп-фактура валютасы доллардын ролун өзүнө алышы үчүн төрт түзүмдүк шартты талкуулайт: рыноктук ликвиддүүлүк, капитал эсебинин конвертациялануусу, коопсуз актив сунушу жана институционалдык ишеним.
| Өлчөм | Булакта берилген салыштыруу |
|---|---|
| FX операциялар үлүшү | Доллар болжол менен %88; юань %3төн төмөн |
| Конвертациялануу | Юань үчүн ±%2 соода тилкеси жана капитал көзөмөлүнүн чектөөлөрү талкууланат |
| Коопсуз актив сунушу | АКШ Казыналыгынын облигациялары >26 триллион доллар; салыштырмалуу юань инструменттери болжол менен 370 миллиард доллар |
| WGI укуктун үстөмдүгү көрсөткүчү | АКШ 1,70; Кытай −0,18 |
Бул көрсөткүчтөр изилдөөнүн өзүнүн жаңы өлчөөлөрү эмес; BIS, Дүйнөлүк банк жана тиешелүү адабияттан алынган теориялык алкак киргизүүлөрү.
ACID менен Доллар Эсеп-Фактуралоонун Ортосундагы Байланыш Себептикпи?
Жок. Изилдөөнүн негизги табылгасы өлкөлөр аралык кесилиштик корреляция; аймактык туруктуу эффекттер ACID коэффициентин өзүнө сиңирет жана 68 өлкөлүк эки тараптуу туруктуу эффекттүү панелде өлкө ичиндеги ACID өзгөрүүлөрү доллар активдери менен маанилүү байланыш көрсөтпөгөндүктөн, изилдөө AI эсептөө көз карандылыгы доллар колдонулушун себептик түрдө көбөйтөрүн далилдебейт.
Негизги OLS модели
Изилдөөнүн кесилиштик модели:
\[ USDImport_i = \alpha + \beta ACID_i + \gamma X_i + \varepsilon_i \]
түрүндө.
\(USDImport_i\) — өлкөнүн орточо доллар менен эсеп-фактуралоо үлүшү. \(ACID_i\) — ошол эле мезгилдеги орточо AI эсептөө импортуна көз карандылык. \(X_i\) көзөмөл өзгөрмөлөрүн билдирет. Негизги көзөмөлдөр жан башына киреше, соода ачыктыгы, АКШ менен AI импортунун ИДПга катышы жана айрым спецификацияларда Евроаймакка мүчөлүк.
Стандарттык каталар гетероскедастикага туруктуу HC3 ыкмасы менен эсептелет.
Негизги коэффициент кантип чечмеленет?
Баштапкы M2 жыйынтыгында:
\[ \beta=56.2, \qquad p=0.014. \]
ACID 0–1 шкаласында болгондуктан коэффициентти түздөн-түз “56,2 пункт” деп окуу керек. ACIDдеги 0,10 өсүш:
\[ 56.2\times0.10=5.62 \]
пайыздык пунктка жогору доллар менен эсеп-фактуралоо үлүшү менен байланыштуу.
Кесилиштик ACID стандарттык четтөөсү 0,157 болгондуктан булак бир стандарттык четтөө өлчөмүндөгү ACID өсүшүн болжол менен 8,8 пайыздык пунктка жогору доллар менен эсеп-фактуралоо үлүшү менен байланыштырат.
OECD жана OECDден тышкаркы өлкөлөр
Булакта OECD экономикалары үчүн ACID коэффициенти:
\[ \beta=150.8, \qquad p<0.001, \qquad Adj.R^2=0.459 \]
деп берилет.
OECDден тышкаркы өлкөлөрдө болсо:
\[ \beta=39.2, \qquad p=0.095 \]
деп билдирилет. Демек байланыш OECD үлгүсүндө кыйла күчтүү, OECDден тышкаркы үлгүдө болсо чек ара деңгээлинде гана маанилүү.
Аймактык туруктуу эффекттер эмне үчүн маанилүү?
Аймактык туруктуу эффекттер кошулганда ACID коэффициентинин маанилүүлүгүн жоготушу, өлкөлөр ортосундагы ACID–доллар байланышынын олуттуу бөлүгү ошол эле учурда аймактык өзгөчөлүктөр менен дал келерин көрсөтөт.
Булак Латын Америкасы жана Кариб аймагы үчүн орточо ACIDди 0,434 жана доллар менен эсеп-фактуралоо үлүшүн %82,2; Сахаранын түштүгүндөгү Африка үчүн орточо ACIDди 0,071 жана доллар менен эсеп-фактуралоо үлүшүн %54,9 деп берет. Латын Америкасынын жогорку доллар багыты AI эсептөө соодасынан мурда болгон товардык жана каржылык түзүмдөргө байланыштуу болушу мүмкүн экени өзгөчө талкууланат.
Товар-доллар чаташтыруучусу
Изилдөө бул көйгөйдү күйүүчү май экспортунун товар экспортундагы үлүшүн жана табигый ресурстардын рентасынын ИДПдагы үлүшүн өзүнчө көзөмөлдөө менен изилдейт.
119 өлкөлүк бул альтернативдүү таблицада товардык көзөмөлдөр кошулганда да ACID коэффициенти болжол менен 57 чамасында жана \(p<0.001\) бойдон калат. Бирок аймактык туруктуу эффекттер коэффициентти өзүнө сиңирүүнү уланткандыктан, бул жыйынтык себептик чечмелөө көйгөйүн жок кылбайт.
Фальсификация тести эмне үчүн маанилүү?
Изилдөө ACIDди импорттун гана эмес, экспорттун доллар менен эсеп-фактуралоо үлүшү менен да байланыштырат жана экспорт үчүн \(\beta=56.1\), \(p=0.001\) деп билдирет.
Бир караганда окшош жыйынтык колдоочу көрүнүшү мүмкүн; бирок авторлор тескерисинче муну олуттуу чечмелөө коркунучу деп кабыл алышат. Эгер жогорку-ACID өлкөлөр AI соодасынан көз карандысыз эле жалпы түрдө долларга багытталган болсо, ACID менен импорттун эсеп-фактуралоосунун ортосундагы байланыш “compute-dollar” механизминен эмес, мурда эле бар доллар багытын чагылдырышы мүмкүн.
Булак бул каналдарды ажыратуу үчүн AI жабдуулары соодасынын эсеп-фактура валютасын гана байкаган сектордук деңгээлдеги маалымат керек экенин айтат.
Өлкө ичиндеги панель эмне үчүн негизги чектөөнү күчөтөт?
68 өлкөнүн 2015–2023 маалыматтары менен эки тараптуу туруктуу эффекттүү панелдик регрессияларда ACID коэффициенттеринин бардык спецификацияларда \(p>0.40\) экени билдирилет.
Бул null жыйынтык “өлкөнүн ACIDи убакыт өтүшү менен өскөндө доллар позициясы да системалуу түрдө өсөт” деген гипотезаны бул мезгил үчүн колдобойт. Авторлор мунун Dominant Currency Paradigmдеги узак кечигүү менен жүргөн тартипке шайкеш болушу мүмкүн экенин талкуулашат, бирок бул түшүндүрмө алдын ала белгиленген тест эмес, post-hoc чечмелөө экенин өздөрү да белгилешет.
“Жогорку-ACID Өлкөлөрдө Резерв Жоготуусу 7,4 Эсе Чоң” Жыйынтыгы Эмнени Билдирет?
Булактын 7,4× жыйынтыгы жогорку жана төмөн ACID топтору үчүн өз алдынча бааланган эки өзүнчө макроэкономикалык таасир коэффициентинен келип чыкпайт; резерв жетиштүүлүгүнүн жоготуусу орточо ACIDге пропорционал масштабдалат деген симуляциялык божомолдо \(0.272/0.037\approx7.4\) катышынан алынат.
Де-долларизация симуляциясынын түзүлүшү
Изилдөө төмөн жана орто кирешелүү өлкөлөр үчүн резерв жетиштүүлүгүн IMF ARA метрикасынын үлүшү катары көрсөтөт. Баштапкы маани %68,4.
Юань активдерин резерв алмаштыруудагы жеткиликтүүлүк көйгөйүн көрсөтүү үчүн:
\[ \delta=0.80 \]
inaccessibility factor колдонулат. Булак бул көрсөткүч Кытай менен АКШнын Chinn–Ito капитал эсебинин ачыктыгынын айырмаларынан алынганын, баштапкы маани 0,836 болгонун жана юандын соода тилкеси менен SAFE капитал көзөмөлдөрү эске алынып 0,80ге тегеректелгенин билдирет.
| Де-долларизация сценарийи | Резерв жетиштүүлүгү | %95 ишеним аралыгы | Баштапкыга салыштырмалуу өзгөрүү |
|---|---|---|---|
| Баштапкы | %68,4 | — | — |
| %10 | %64,1 | [%50,8, %66,4] | −4,3 пайыздык пункт |
| %20 | %59,7 | [%56,9, %62,5] | −8,7 пайыздык пункт |
| %30 | %55,2 | [%51,8, %58,6] | −13,2 пайыздык пункт |
| %40 — борбордук сценарий | %50,6 | [%46,7, %54,5] | −17,8 пайыздык пункт |
| %50 | %45,8 | [%41,2, %50,4] | −22,6 пайыздык пункт |
| %60 — оор сценарий | %40,9 | [%35,6, %46,2] | −27,5 пайыздык пункт |
Булак ишеним аралыктарын 1.000 bootstrap симуляциясынан алганын билдирет.
7,4× катышы кантип эсептелет?
Жогорку-ACID тобунун:
\[ \overline{ACID}_{high}=0.272 \]
төмөн-ACID тобунун:
\[ \overline{ACID}_{low}=0.037 \]
экени билдирилет. Резерв жетиштүүлүгүнүн жоготуусу орточо ACIDге пропорционал масштабдалгандыктан:
\[ \frac{0.272}{0.037}\approx7.4. \]
Ошондуктан 7,4× мааниси күчтүү топтук айырма көрүнүшүн бергени менен, түздөн-түз эконометрикалык бааланган гетерогендик treatment effect эмес; модель божомолунун жыйынтыгы.
BRI карыз таасири жана суверендүү карыз кыйынчылыгы
Изилдөөнүн өзүнчө logit талдоосу 180 өлкөнү жана %36,7 карыз кыйынчылыгынын үлүшүн колдонот. BRI Exposure Share — AidData v3.0догу Кытай өнүктүрүү каржылоосу боюнча милдеттенмелердин жалпы тышкы карызга катышы.
| Модель | BRI Exposure Share коэффициенти | Кошумча көзөмөлдөр | Pseudo R² |
|---|---|---|---|
| M1 | 1,84** (0,61) | Жок | 0,081 |
| M2 | 1,67** (0,58) | Киреше, тышкы карыз/ИДП, IMF программасы | 0,143 |
| M3 | 1,52* (0,62) | M2 + аймактык туруктуу эффекттер | 0,187 |
Базалык коэффициент 1,84 болгондо BRI таасир үлүшүнүн 0,10го өсүшү үчүн odds көбөйткүчү:
\[ e^{1.84\times0.10}\approx1.20 \]
болот. Булак муну карыз кыйынчылыгынын odds көрсөткүчүндө болжол менен %20 өсүш деп чечмелейт.
Бул талдоо байкоочу мүнөздө. “BRI каржылоосу карыз кыйынчылыгына себеп болот” деген жыйынтыкты өз алдынча далилдебейт. Мындан тышкары макаланын жогорку-ACID менен жогорку-BRI кесилишүүсүн “compound vulnerability” деп чечмелөөсү эки өзгөрмөнүн interaction term менен түздөн-түз сыналганын билдирбейт; булак бул байланышты түзүмдүк чечмелөө катары түзөт.
Валюта курсунун өзгөрмөлүүлүгү боюнча кошумча талдоо
Булак USD жана CNY валюта жуптары боюнча GARCH(1,1) талдоосун билдирет. CNY жуптарынын жылдык шарттуу өзгөрмөлүүлүгү болжол менен эки эсе жогору экени; туруктуулук параметри \(\alpha+\beta\approx0.97\) CNY жана болжол менен 0,94 USD экени айтылат.
Hooper, Johnson жана Marquez соода эластикалуулуктары колдонулганда жогору CNY өзгөрмөлүүлүгү юань менен эсеп-фактуралоодо төмөн жана орто кирешелүү өлкөлөр үчүн болжол менен %5–15 соода көлөмүнүн кыскарышын билдириши мүмкүн экени эсептелет.
Ошол эле учурда булак “full details in Appendix B” деген сөз айкашын колдонот жана Appendix B жүктөлгөн файлда жок. Ошондуктан GARCH үлгүсү, валюта жуптары, коэффициент таблицасы, так өзгөрмөлүүлүк маанилери жана ARCH-LM колдонмосунун деталдарын бул PDF аркылуу көз карандысыз текшерүүгө болбойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат архитектурасы
| Компонент | Булак | Камтуу | Илимий функция |
|---|---|---|---|
| AI compute импорту | UN Comtrade Plus | 182 өлкө, 2015–2023 | ACID индекси |
| Доллар менен импортту эсеп-фактуралоо үлүшү | Boz жана башк. (2025), IMF WP 2025/178 | 124 бар; 119 ACID дал келүүсү | Негизги көз каранды өзгөрмө |
| ИДП, соода ачыктыгы, товардык көзөмөлдөр | World Bank WDI | Өлкө деңгээли | Көзөмөл өзгөрмөлөрү |
| Доллар активдери | IMF CPIS | 68 өлкө панели | Өлкө ичиндеги панелдик көзөмөл |
| Кытай өнүктүрүү каржылоосу | AidData v3.0 | 180 өлкө | BRI карыз кыйынчылыгы талдоосу |
| Капитал эсебинин ачыктыгы | Chinn–Ito Index | Өлкө деңгээли | Де-долларизация симуляциясы |
Кесилиштик үлгүнүн сүрөттөө көрсөткүчтөрү
| Өзгөрмө | Орточо | SD | Минимум | Максимум |
|---|---|---|---|---|
| ACID | 0,106 | 0,157 | 0,000 | 0,934 |
| Доллар менен импортту эсеп-фактуралоо үлүшү (%) | 50,8 | 28,5 | 6,5 | 100,0 |
| Log жан башына ИДП | 8,94 | 1,41 | 6,12 | 11,23 |
| Соода ачыктыгы (% ИДП) | 88,6 | 52,3 | 24,1 | 310,4 |
| АКШ AI импортунун үлүшү / ИДП | 0,018 | 0,021 | 0,001 | 0,112 |
Булак Таблица 2де билдирилген жыйынтыктар
| Модель | ACID коэффициенти | Байкоо | Adj. R² |
|---|---|---|---|
| M1 Baseline | 56,10* | 40 | 0,440 |
| M2 + US Trade | 56,16* | 40 | 0,494 |
| M3 + Eurozone | 45,42* | 40 | 0,508 |
| M4 Conservative | 45,42* | 40 | 0,541 |
| M5 Drop Influential | 77,35*** | 37 | 0,618 |
| M6 Drop Africa | 56,86* | 35 | 0,540 |
Булак ичиндеги шайкешсиздик: Таблица 2деги бул байкоо сандары ошол эле макаланын 119 өлкөлүк негизги кесилиштик үлгү баяндоосуна шайкеш келбейт. Текст M6 үчүн \(n=87\) дейт, ал эми таблицанын M6 сабы 35 байкоону көрсөтөт. Булак бул айырманын себебин түшүндүрбөйт.
Товардык көзөмөлдөр менен 119 өлкөлүк альтернативдүү жыйынтык
| Модель | ACID | Күйүүчү май экспорту | Табигый ресурс рентасы | N | Adj. R² |
|---|---|---|---|---|---|
| M2 Baseline | 60,78*** (9,53) | — | — | 119 | 0,226 |
| M7 + Fuel | 56,97*** (9,85) | 0,281** (0,083) | — | 119 | 0,283 |
| M8 + Natural Resources | 57,55*** (9,69) | — | 0,411* (0,198) | 119 | 0,270 |
| M9 Both | 56,99*** (9,96) | 0,270** (0,085) | 0,352* (0,188) | 119 | 0,278 |
Таблица 2c товардык багыт көзөмөлдөнгөндө ACID байланышы жоголбой турганын көрсөтөт. Бирок Таблица 2cдеги “M2 Baseline” коэффициенти 60,78 болсо, негизги Таблица 2 M2 коэффициенти 56,16. Бул айырма да булакта түшүндүрүлгөн эмес.
Oster тести кантип чечмеленет?
Булак Oster \(\delta^*\) маанисин −15.707 деп билдирет, бирок бул өтө чоң маанини салттуу мааниде чечмелөөгө болбой турганын ачык айтат. Мунун себеби көзөмөлдөр кошулганда \(R^2\) дээрлик өзгөрбөй тургандыгы.
Авторлор бул жыйынтыкты “байкалбаган өзгөрмөлөр натыйжаны түшүндүрүшү абдан кыйын” деген күчтүү omitted-variable туруктуулук далили катары бербейт. Verianla чечмелөөсүндө да бул статистика өз алдынча себептик далил катары колдонулган эмес.
Де-долларизация симуляциясы
Борбордук %40 де-долларизация сценарийинде резерв жетиштүүлүгү %68,4төн %50,6га түшөт. Бул −17,8 пайыздык пункттук моделдик өзгөрүү. %95 bootstrap ишеним аралыгы [%46,7, %54,5] деп берилет.
Симуляция чыныгы тарыхый де-долларизация тажрыйбасынын баасы эмес; белгилүү жеткиликтүүлүк жана алмаштыруу божомолдорунан көз каранды түзүмдүк сценарий.
BRI карыз кыйынчылыгы талдоосу
BRI Exposure Share коэффициенти аймактык туруктуу эффекттер кошулганда да оң бойдон калат: M3тө 1,52 жана стандарттык ката 0,62. Бирок жыйынтык байкоочу logit регрессиясы жана себептик каржылоо таасири катары чечмеленбеши керек.
Саясаттык тыянактар
Булак үч саясат багытын белгилейт. Биринчиси, резерв жетиштүүлүгүн баалоодо AI compute соода интенсивдүүлүгүн товардык көз карандылык менен бирге көзөмөлдөө. Экинчиси, де-долларизация талдоолорунда альтернативдүү резерв активдеринин чыныгы жеткиликтүүлүгүн жана коопсуз-актив сыйымдуулугун эске алуу. Үчүнчүсү, жогорку тышкы карыз жана Кытай өнүктүрүү каржылоосуна таасирленүүнү суверендүү карыз туруктуулугу алкагында көзөмөлдөө.
Авторлор ACIDди расмий көп тараптуу алкактарда колдонуу узагыраак панелдер жана күчтүүрөөк себептик аныктоо жүргүзүлгөнгө чейин күтүшү керек экенин да белгилешет.
Изилдөө колдогон жана колдобогон жыйынтыктар
| Изилдөө колдойт | Изилдөө өзү гана колдобойт |
|---|---|
| ACID менен импорттун доллар менен эсеп-фактуралоо үлүшүнүн ортосунда оң өлкөлөр аралык байланыш билдирилген. | AI compute импортуна көз карандылык доллар колдонулушун себептик түрдө көбөйтөт деген жыйынтык. |
| Байланыш OECD өлкөлөрүндө күчтүүрөөк көрүнөт. | Бир эле коэффициент бардык аймактар жана киреше топтору үчүн жарактуу деген жыйынтык. |
| Товар экспорту көзөмөлдөрү кошулганда ACID коэффициенти оң бойдон калат. | Жалпы аймактык доллар багыты көйгөйү жоголот деген жыйынтык. |
| Аймактык туруктуу эффекттер негизги коэффициентти өзүнө сиңирет. | Өлкө ичиндеги ACID өсүшү доллар менен эсеп-фактуралоону көбөйтөрүнүн далили. |
| Де-долларизация симуляциясы белгилүү божомолдордо резерв жетиштүүлүгүнүн жоготуусун жаратат. | Чыныгы өлкөлөрдө ошол эле жоготуу ошол эле көлөмдө болот деген божомол. |
| BRI таасири карыз кыйынчылыгы классификациясы менен оң байланышта. | Кытай каржылоосу өзү эле карыз кризисин жаратат деген жыйынтык. |
| Кошумча GARCH талдоосу CNY жуптарында жогору өзгөрмөлүүлүктү билдирет. | Юань менен соода ар бир өлкөдө сөзсүз %5–15 азаят деген жыйынтык. |
Изилдөөнүн күчтүү жактары
- AI инфраструктурасы соодасын эл аралык эсеп-фактура валютасы адабиятына өлчөнүүчү өзгөрмө менен байланыштырганы.
- 182 өлкөлүк кең Comtrade базасынан жыл сайын жаңыртылуучу ACID көрсөткүчүн түзгөнү.
- АКШ менен жалпы соода таасири, Евроаймакка мүчөлүк, товар экспорту жана табигый ресурс ренталарын өзүнчө көзөмөл катары колдонгону.
- Аймактык туруктуу эффекттер жыйынтыкты алсыратканын жашырбаганы.
- Өлкө ичиндеги панелдин null жыйынтыгын ачык билдиргени.
- Де-долларизация сценарийин ишеним аралыктары жана параметр сезгичтиги менен көрсөткөнү.
- Маалымат булактарын жана AI негизиндеги тил редакциясын колдонгонун ачыктаганы.
Негизги чектөөлөр жана кайра өндүрүмдүүлүк көйгөйлөрү
Кесилиштик аныктоо: Негизги байланыш өлкөлөр ортосундагы туруктуу айырмачылыктарга таянат. Геосаясий багыт, тарыхый долларлашуу, товардык түзүм, каржылык ачыктык же аймактык институттар ACID менен да, доллар колдонулушу менен да байланыштуу болушу мүмкүн.
Аймактык туруктуу эффекттер: Аймактык эффекттер коэффициентти өзүнө сиңиргендиктен, изилдөөнүн негизги корреляциясы олуттуу даражада cross-regional түзүмдү алып жүрөт.
Өлкө ичиндеги панель null: 2015–2023 мезгилиндеги өлкө ичиндеги өзгөрүүлөр негизги гипотезага маанилүү колдоо берген эмес.
ACID өлчөө катасы: Колдонулган HS коддору AI жабдууларын гана бөлүп көрсөтпөйт. Жалпы максаттагы эсептөө жана жарым өткөргүч соодасы да индекске кириши мүмкүн.
Үлгү санынын шайкешсиздиги: 119 өлкөлүк негизги үлгү баяндоосу менен Таблица 2деги 40/37/35 байкоо сандары жана тексттеги M6 \(n=87\) баяндоосу бири-бирин түшүндүрбөйт.
Негизги коэффициент шайкешсиздиги: Негизги Таблица 2 M2 \(\beta=56.16\) берсе, Таблица 2cдеги “M2 Baseline” тилкеси \(\beta=60.78\) деп билдирет.
Жетишпеген тиркемелер: Table A2, A3, A4 жана Appendix B текстте шилтемеленгенине карабастан, жүктөлгөн 21 беттик PDFте жок.
7,4× симуляция айырмасы: Жогорку/төмөн ACID айырмасы өз алдынча эмпирикалык топтук таасирден эмес, орточо ACID катышына жараша пропорционал масштабдоодон алынат.
BRI compound vulnerability чечмелөөсү: Жогорку ACID менен жогорку BRI таасири үчүн биргелешкен interaction модели билдирилген эмес; “compound vulnerability” булак авторлорунун түзүмдүк чечмелөөсү.
GARCH деталдары: Кошумча валюта талдоосу үчүн толук үлгү жана модель жыйынтыктары Appendix Bге калтырылган; жүктөлгөн PDFте бул тиркеме жок.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: AI Compute Import Dependence and Dollar Invoicing: Cross-Country Evidence for a Compute-Dollar Association.
Авторлор: Mohammad Nasir Uddin; Rahnuma Tabassum Orpita; Eklachur Rahman Bhuiyan; Asaduzzaman Anik.
Corresponding author: Mohammad Nasir Uddin.
Жүктөлгөн PDFтеги мекемелер: Mohammad Nasir Uddin — Taskimpetus Inc., Los Angeles жана Engineerio Tech, Bangladesh; Rahnuma Tabassum Orpita — Northern University Bangladesh; Eklachur Rahman Bhuiyan — Washington University of Science and Technology; Asaduzzaman Anik — Stanton University.
SSRN metadata айырмасы: Учурдагы SSRN жазуусу Mohammad Nasir Uddinди Westcliff University менен көрсөтөт; Asaduzzaman Anik үчүн аффилиация бербейт. Бул metadata айырмасы жүктөлгөн PDFтеги мекеме маалыматы менен бириктирилген эмес.
PDF submission date: 3 май 2026.
PDFтеги максаттуу журнал: Global Finance Journal.
Manuscript type: Research Article.
Platform: SSRN.
SSRN posting: 26 июнь 2026.
SSRN abstract номери: 7003871.
DOI: 10.2139/ssrn.7003871.
Рецензия макамы: Жүктөлгөн файлда ачык “This preprint research paper has not been peer reviewed” деген сөз бар. Global Finance Journal аталышы жөнөтүү максаты; рецензияланган жарыяга кабыл алынганын билдирбейт.
Лицензия: Жүктөлгөн PDFте Creative Commons же башка ачык кайра колдонуу лицензиясы көрсөтүлгөн эмес. Ачык лицензия тастыкталбагандыктан Verianla үчүн fail-closed мамилеси колдонулушу керек; түпнуска таблица/сүрөт дизайнынын түз көчүрмөсү колдонулбашы керек.
Каржылоо: Жүктөлгөн PDFте өзүнчө каржылоо/funder билдирүүсү жок.
Кызыкчылыктардын кагылышы: Жүктөлгөн PDFте өзүнчө Declaration of Interest бөлүмү жок. Мындан “кызыкчылыктардын кагылышы жок” деген жыйынтык чыгарылган эмес.
Generative AI билдирүүсү: Булак Claude (Anthropic) жана Grammarly тил редакциясы, грамматика жана тактык үчүн гана колдонулганын; изилдөө дизайны, маалымат жыйноо, талдоо, чечмелөө жана интеллектуалдык салымдар авторлорго таандык экенин билдирет.
Маалымат жеткиликтүүлүгү: IMF Portfolio Investment Positions; UN Comtrade Plus; AidData v3.0; World Bank WDI; Chinn–Ito Index; IMF COFER жана Boz et al. (2025) доллар эсеп-фактуралоо маалыматтары тизмектелет. Репликация коду жана маалымат репозиторийи double-blind кароого байланыштуу PDFте анонимдештирилген жана рецензенттерге суроо боюнча берилери айтылат.
Негизги ыкма: UN Comtrade HS-6 соода коддорунан ACID индекси; 2015–2023 өлкө орточолору; HC3 стандарттык каталуу кесилиштик OLS; commodity controls; OECD/non-OECD бөлүнүшү; аймактык туруктуу эффекттер; эки тараптуу өлкө панели; де-долларизация түзүмдүк симуляциясы жана bootstrap; AidData негизиндеги logit регрессия; кошумча GARCH(1,1) валюта өзгөрмөлүүлүгү талдоосу.
Негизги методологиялык чектөө: ACID–доллар менен эсеп-фактуралоо байланышы негизинен өлкөлөр жана аймактар ортосундагы туруктуу айырмачылыктар аркылуу көрүнөт. Аймактык туруктуу эффекттер негизги коэффициентти өзүнө сиңириши жана өлкө ичиндеги панелдин null болушу compute-dollar механизми себептик түрдө ырасталды деген чечмелөөгө жол бербейт.
Булак ичиндеги шайкешсиздик: Негизги кесилиштик үлгү \(n=119\) деп аныкталганына карабастан, Таблица 2 M1–M4тө 40 байкоо, M5те 37, M6да 35 байкоо көрсөтөт; текст M6 үчүн \(n=87\) берет. Таблица 2c болсо \(n=119\) жана башка “M2 Baseline” коэффициентин колдонот. Булак бул айырмаларды түшүндүрбөйт.
Жетишпеген материал: Table A2, Table A3, Table A4 жана Appendix B текстте шилтемеленет, бирок жүктөлгөн 21 беттик PDFте жок. Ошондуктан аталган тиркемелердин сандык деталдары булакка берилгендик талабы менен кайра түзүлгөн эмес.
Визуалдык кайра түзүү: ACID формуласы жана маалымат агымы, OECD/non-OECD салыштыруусу, товардык көзөмөлдөгү коэффициенттер жана де-долларизация сценарийлери оригиналдуу Verianla схема/графиктерине айландырылышы мүмкүн. Булакта жок өлкө маанилери же appendix жыйынтыктары түзүлбөшү керек.
Verianla Live: ACID эсептөө агымы үчүн Live Process; коэффициент жана сценарий таблицалары үчүн Live Compare/Data; compute-dollar теориялык механизми үчүн “концептуалдык жана себептик түрдө ырасталган эмес” белгиси менен Live Flow ылайыктуу.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген