


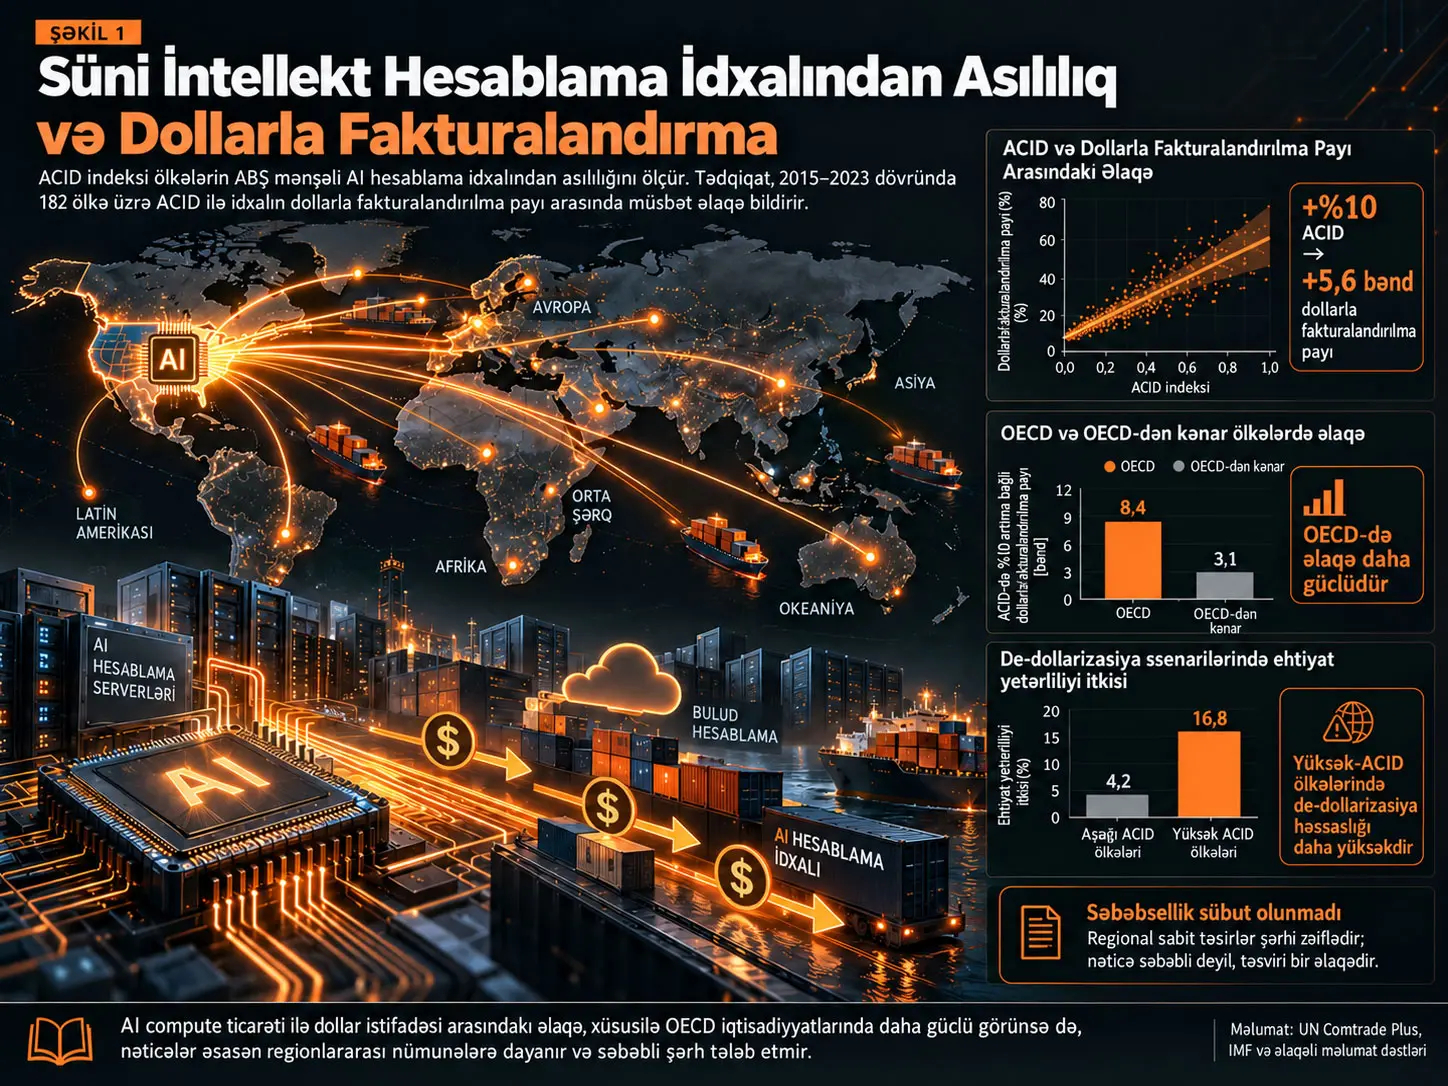
Süni İntellekt Hesablama İdxalı Asılılığı İndeksi (AI Compute Import Dependence Index, ACID), bir ölkənin seçilmiş hesablama avadanlığı idxalının nə qədərinin Amerika Birləşmiş Ştatları mənşəli olduğunu ölçmək üçün hazırlanmış ölkə-il səviyyəli ticarət asılılığı göstəricisidir. Tədqiqat UN Comtrade Plus məlumatları ilə 182 ölkənin 2015–2023 dövrü üzrə ACID dəyərlərini formalaşdırır; bunları 119 ölkənin idxalının dollarla fakturalandırılma payı ilə kəsik OLS reqressiyalarında müqayisə edir. Müəlliflərin əsas nəticəsində ACID-dəki 10 faiz bəndlik artım təxminən 5,6 faiz bənd daha yüksək dollarla fakturalandırma payı ilə əlaqələndirilir. Lakin əlaqə əsasən ölkələrarası və regionlararasıdır: region sabit təsirləri əmsalı statistik baxımdan əhəmiyyətsiz edir, ölkədaxili panel qiymətləndirmələri isə əhəmiyyətli ACID təsiri göstərmir. Buna görə tədqiqat AI hesablama idxalının dollar istifadəsini səbəbli şəkildə artırdığını sübut etmir.
Tədqiqatın nəzəri çərçivəsi petrodollar sistemində müşahidə edilən qiymətqoyma–ehtiyat–təhlükəsiz aktiv geribildiriminin bəzi xüsusiyyətlərinin AI hesablama ticarətində də yarana biləcəyini irəli sürür. ABŞ mərkəzli GPU, server və qabaqcıl yarımkeçirici təchizatından asılı ölkələrin bu ticarət üçün dollar tələb etməsi; settlement məqsədi ilə dollar likvidliyi saxlaması və dollar maliyyə sisteminə bağlı qalması mümkün “compute-dollar” mexanizmi kimi müzakirə olunur. Lakin bu mexanizm məqalənin empirik dizaynında birbaşa səbəbli şəkildə müəyyən edilməyib.
Tədqiqat həmçinin üç dəstəkləyici analiz bildirir. De-dollarizasiya simulyasiyasında aşağı və orta gəlirli ölkələrin ehtiyat adekvatlığının de-dollarizasiya dərəcəsi yüksəldikcə azaldığı hesablanır. BRI borc məruzqalması IMF-in suveren borc çətinliyi təsnifatı ilə müsbət əlaqəli tapılır. Köməkçi GARCH analizində CNY valyuta cütləri üçün daha yüksək şərti volatillik və yuanla ticarətə keçid şəraitində %5–15 arası ticarət həcmi azalması bildirilir. Bu dəstəkləyici nəticələrin metodoloji statusları bir-birindən fərqlidir və əsas ACID–fakturalandırma korrelyasiyasının səbəbli sübutu kimi şərh edilməməlidir.
Tədqiqat problemi: AI infrastrukturu beynəlxalq pul sisteminə təsir göstərə bilərmi?
Beynəlxalq ticarətdə istifadə olunan valyuta yalnız satıcı ilə alıcı arasındakı mühasibat seçimi deyil. Fakturalandırma valyutası firmaların nağd vəsait idarəçiliyinə, bankların xarici valyuta likvidliyi ehtiyacına, mərkəzi bankların ehtiyat tərkibinə və sərhədlərarası maliyyələşdirmə xərclərinə təsir göstərə bilər. Tədqiqat sürətlə böyüyən süni intellekt hesablama infrastrukturu ticarətinin bu valyuta seçimləri ilə yeni struktur əlaqə yaradıb-yaratmadığını sorğulayır.
Müəlliflərin əsas fikri budur ki, qabaqcıl AI hesablama avadanlığının mühüm hissəsi ABŞ mərkəzli şirkətlər tərəfindən təmin edildiyi və beynəlxalq əməliyyatların əhəmiyyətli hissəsi dollarla aparıldığı üçün, AI hesablama idxalında ABŞ-dan daha çox asılı olan ölkələr ümumi idxallarında da daha yüksək dollar yönümü göstərə bilərlər.
Bu yanaşma klassik petrodollar mexanizmi ilə struktur oxşarlıq qurur. Petrodollar çərçivəsində dollarla əmtəə qiymətləndirilməsi dollar tələbi yaradır; bu gəlirlərin ABŞ maliyyə aktivlərində saxlanması dolların təhlükəsiz aktiv və ehtiyat roluunu gücləndirir. Tədqiqat AI hesablama ticarətinin oxşar geribildirim yaradıb-yaratmadığını müzakirə edir.
ACID İndeksi Nədir?
AI Compute Import Dependence Index (ACID), bir ölkənin müəyyən ildə seçilmiş AI-hesablama avadanlığı idxalının nə qədərinin ABŞ-dan gəldiyini eyni əhatəli ümumi hesablama idxalına nisbətləndirən, 0 ilə təxminən 1 arasında dəyişən ticarət asılılığı göstəricisidir.
ACID formulu
Tədqiqatın tərifi:
\[ ACID_{it} = \frac{ \text{ABD'den AI compute ithalatı}_{it} }{ \text{Toplam AI compute ithalatı}_{it} } \]
Burada \(i\) ölkəni, \(t\) ili təmsil edir. ACID sıfıra yaxınlaşdıqda seçilmiş məhsul qrupundakı idxalın çox az hissəsi ABŞ mənşəlidir. Dəyər birə yaxınlaşdıqca ölkənin bu ticarət kateqoriyalarında ABŞ-dan asılılığı artır.
Mənbə 2015–2023 dövründə 182 ölkə və 1.627 ölkə-il müşahidəsi bildirir. ACID-nin tam paneldə maksimum dəyəri 0,934-dür. Kəsik 2015–2023 ortalamasında orta ACID 0,106 və standart sapma 0,157 kimi verilir.
Hansı ticarət maddələrindən istifadə olunur?
| HS kodu | Mənbənin verdiyi əhatə | Ölçmə baxımından rolu |
|---|---|---|
| 847150 | Avtomatik məlumat emalı maşınları; serverlər daxil | Hesablama sistemi təbəqəsi |
| 847180 | Digər ADP maşınları; xüsusi inference avadanlığı daxil | Xüsusi hesablama avadanlığı |
| 847330 | ADP maşını hissələri; GPU kartları və sürətləndirici modullar daxil | Sürətləndirici avadanlıq komponentləri |
| 854231–854239 | İnteqral sxemləri əhatə edən yarımkeçirici kateqoriyaları | GPU/yarımkeçirici təbəqəsi |
Bu təsnifatın mühüm ölçmə məhdudiyyəti var. HS kodları yalnız AI məqsədli avadanlığı ayırmır; ümumi təyinatlı kompüterlər və standart yarımkeçiricilər də əhatəyə daxil ola bilər. Buna görə ACID birbaşa “ölkənin AI GPU-larının bu qədəri ABŞ-dan gəlir” şəklində saf GPU göstəricisi deyil.
Mənbə yalnız 854231–854239 yarımkeçirici kodlarından istifadə edən daha dar ACID dayanıqlılıq testinin eyni işarə və əhəmiyyətliliyi saxladığını bildirir. Lakin bu testin təfərrüatlarının Table A4-də verildiyi deyilsə də, yüklənmiş PDF-də Appendix/Table A4 olmadığından rəqəmsal təfərrüatlar müstəqil şəkildə yoxlana bilmir.
Dollarla fakturalandırma dəyişəni
Asılı dəyişən \(USDImport_i\), bir ölkənin 2015–2023 dövründə idxalının orta hesabla neçə faizinin ABŞ dolları ilə fakturalandırıldığını göstərir. Mənbə Boz və həmkarlarının 2025 IMF işçi sənədi məlumat dəstindən istifadə edir.
124 ölkənin fakturalandırma məlumatı ACID məlumat dəsti ilə birləşdirildikdə 119 uyğunlaşdırılmış ölkənin qaldığı bildirilir. Bu 119 ölkədə dollarla fakturalandırma payının orta göstəricisi %50,8, standart sapması 28,5 faiz bəndidir; mənbə minimum %6,5 və maksimum %100 dəyərlərini verir.
Compute-dollar oxşarlığı necə qurulur?
Məqalədəki nəzəri mexanizm dörd əlaqə ilə düşünülə bilər:
- Bir ölkə ABŞ mənşəli AI hesablama avadanlığı idxal edir.
- Ticarət dollarla qiymətləndirildiyi ölçüdə ödəniş üçün dollar likvidliyi tələb olunur.
- Firmalar və maliyyə sistemi settlement məqsədi ilə dollar mövqeyi və ya dollar maliyyələşdirməsi saxlamağa daha çox ehtiyac duya bilər.
- Bu struktur ümumi dollarla fakturalandırma yönümü, ehtiyat tələbi və ABŞ maliyyə aktivlərinə bağlılıqla birlikdə hərəkət edə bilər.
Bu zəncir tədqiqatın nəzəri çərçivəsidir. Əsas empirik reqressiya zəncirin hər mərhələsini ayrı-ayrılıqda ölçmür.
Dolların struktur üstünlükləri
Mənbə alternativ ehtiyat/fakturalandırma valyutasının dolların rolunu öz üzərinə götürə bilməsi üçün dörd struktur şərti müzakirə edir: bazar likvidliyi, kapital hesabının konvertasiya oluna bilməsi, təhlükəsiz aktiv təklifi və institusional etimad.
| Ölçü | Mənbədə verilən müqayisə |
|---|---|
| FX əməliyyat payı | Dollar təxminən %88; yuan %3-dən aşağı |
| Konvertasiya oluna bilmə | Yuan üçün ±%2 əməliyyat zolağı və kapital nəzarəti məhdudiyyətləri müzakirə olunur |
| Təhlükəsiz aktiv təklifi | ABŞ Xəzinədarlıq istiqrazları >26 trilyon dollar; müqayisə edilə bilən yuan alətləri təxminən 370 milyard dollar |
| WGI hüququn aliliyi göstəricisi | ABŞ 1,70; Çin −0,18 |
Bu göstəricilər tədqiqatın öz yeni ölçmələri deyil; BIS, Dünya Bankı və müvafiq ədəbiyyatdan götürülmüş nəzəri çərçivə girişləridir.
ACID ilə Dollarla Fakturalandırma Arasındakı Əlaqə Səbəblidirmi?
Xeyr. Tədqiqatın əsas tapıntısı ölkələrarası kəsik korrelyasiyadır; region sabit təsirləri ACID əmsalını absorbsiya edir və 68 ölkəlik iki istiqamətli sabit təsirli paneldə ölkə daxilindəki ACID dəyişmələri dollar aktivləri ilə əhəmiyyətli əlaqə göstərmədiyi üçün tədqiqat AI hesablama asılılığının dollar istifadəsini səbəbli şəkildə artırdığını sübut etmir.
Əsas OLS modeli
Tədqiqatın kəsik modeli:
\[ USDImport_i = \alpha + \beta ACID_i + \gamma X_i + \varepsilon_i \]
şəklindədir.
\(USDImport_i\), ölkənin orta dollarla fakturalandırma payıdır. \(ACID_i\), eyni dövrdəki orta AI hesablama idxalı asılılığıdır. \(X_i\), nəzarət dəyişənlərini təmsil edir. Əsas nəzarətlər adambaşına gəlir, ticarət açıqlığı, ABŞ ilə AI idxalının ÜDM-ə nisbəti və bəzi spesifikasiyalarda Avro Bölgəsinə üzvlükdür.
Standart xətalar heteroskedastikliyə davamlı HC3 üsulu ilə hesablanır.
Əsas əmsal necə şərh olunur?
İlkin M2 nəticəsində:
\[ \beta=56.2, \qquad p=0.014. \]
ACID 0–1 şkalasında olduğuna görə əmsal birbaşa “56,2 bənd” kimi oxunmalıdır. ACID-dəki 0,10-luq artım:
\[ 56.2\times0.10=5.62 \]
faiz bənd daha yüksək dollarla fakturalandırma payı ilə əlaqəlidir.
Kəsik ACID standart sapması 0,157 olduğuna görə mənbə bir standart sapmalıq ACID artımını təxminən 8,8 faiz bənd daha yüksək dollarla fakturalandırma payı ilə əlaqələndirir.
OECD və OECD-dən kənar ölkələr
Mənbədə OECD iqtisadiyyatları üçün ACID əmsalı:
\[ \beta=150.8, \qquad p<0.001, \qquad Adj.R^2=0.459 \]
kimi verilir.
OECD-dən kənar ölkələrdə isə:
\[ \beta=39.2, \qquad p=0.095 \]
bildirilir. Beləliklə, əlaqə OECD nümunəsində xeyli güclü, OECD-dən kənar nümunədə isə yalnız sərhəd səviyyəsində əhəmiyyətlidir.
Region sabit təsirləri niyə kritikdir?
Region sabit təsirləri əlavə edildikdə ACID əmsalının əhəmiyyətliliyini itirməsi, ölkələr arasındakı ACID–dollar əlaqəsinin mühüm hissəsinin eyni zamanda regional xüsusiyyətlərlə üst-üstə düşdüyünü göstərir.
Mənbə Latın Amerikası və Karib hövzəsi üçün orta ACID-i 0,434 və dollarla fakturalandırma payını %82,2; Səhra-altı Afrika üçün orta ACID-i 0,071 və dollarla fakturalandırma payını %54,9 kimi verir. Latın Amerikasının yüksək dollar yönümünün AI hesablama ticarətindən əvvəl mövcud olmuş əmtəə və maliyyə strukturları ilə bağlı ola biləcəyi xüsusilə müzakirə olunur.
Əmtəə-dollar qarışdırıcısı
Tədqiqat bu problemi yanacaq ixracının mal ixracındakı payını və təbii resurs rentlərinin ÜDM-dəki payını ayrıca nəzarət edərək araşdırır.
119 ölkəlik bu alternativ cədvəldə əmtəə nəzarətləri əlavə edildikdə də ACID əmsalı təxminən 57 ətrafında və \(p<0.001\) olaraq qalır. Lakin region sabit təsirlərinin əmsalı absorbsiya etməsi davam etdiyi üçün bu nəticə səbəbli şərh problemini aradan qaldırmır.
Falsifikasiya testi niyə vacibdir?
Tədqiqat ACID-i yalnız idxalın deyil, ixracın da dollarla fakturalandırma payı ilə əlaqələndirir və ixrac üçün \(\beta=56.1\), \(p=0.001\) bildirir.
İlk baxışda oxşar nəticə dəstəkləyici görünə bilər; lakin müəlliflər əksinə bunun ciddi şərh təhlükəsi olduğunu qəbul edirlər. Əgər yüksək-ACID ölkələr AI ticarətindən asılı olmayaraq artıq ümumən dollar yönümlüdürsə, ACID ilə idxal fakturalandırması arasındakı əlaqə “compute-dollar” mexanizmindən çox əvvəlcədən mövcud olan dollar yönümünü əks etdirə bilər.
Mənbə bu kanalları ayırd etmək üçün yalnız AI avadanlığı ticarətinin fakturalandırma valyutasını müşahidə edən sektor səviyyəli məlumatların lazım olduğunu bildirir.
Ölkədaxili panel niyə əsas məhdudiyyəti gücləndirir?
68 ölkənin 2015–2023 məlumatları ilə iki istiqamətli sabit təsirli panel reqressiyalarında ACID əmsallarının bütün spesifikasiyalarda \(p>0.40\) olduğu bildirilir.
Bu null nəticə “bir ölkənin ACID-i zamanla yüksəldikdə dollar mövqeyi də sistematik şəkildə yüksəlir” hipotezini bu dövr üçün dəstəkləmir. Müəlliflər bunun Dominant Currency Paradigm-dəki uzun gecikməli ardıcıllıqla uyğun ola biləcəyini müzakirə edirlər, lakin bu izahın əvvəlcədən müəyyən edilmiş test deyil, post-hoc şərh olduğunu özləri də bildirirlər.
“Yüksək-ACID Ölkələrdə Ehtiyat İtkisi 7,4 Dəfə Daha Böyükdür” Nəticəsi Nə Deməkdir?
Mənbənin 7,4× nəticəsi yüksək və aşağı ACID qrupları üçün müstəqil şəkildə qiymətləndirilmiş iki ayrı makroiqtisadi təsir əmsalından yaranmır; ehtiyat adekvatlığı itkisinin orta ACID ilə proporsional miqyaslandığı simulyasiya fərziyyəsində \(0.272/0.037\approx7.4\) nisbətindən törəyir.
De-dollarizasiya simulyasiyasının quruluşu
Tədqiqat aşağı və orta gəlirli ölkələr üçün ehtiyat adekvatlığını IMF ARA metrikasının payı kimi ifadə edir. Başlanğıc dəyəri %68,4-dür.
Yuan aktivlərinin ehtiyat əvəzlənməsində əlçatanlıq problemini təmsil etmək üçün:
\[ \delta=0.80 \]
inaccessibility factor istifadə olunur. Mənbə bunun Çin və ABŞ Chinn–Ito kapital hesabı açıqlığı fərqlərindən törədildiyini, xam dəyərin 0,836 olduğunu və yuanın əməliyyat zolağı ilə SAFE kapital nəzarətləri nəzərə alınaraq 0,80-ə yuvarlaqlaşdırıldığını bildirir.
| De-dollarizasiya ssenarisi | Ehtiyat adekvatlığı | %95 etibar intervalı | Başlanğıca nisbətən dəyişmə |
|---|---|---|---|
| Başlanğıc | %68,4 | — | — |
| %10 | %64,1 | [%50,8, %66,4] | −4,3 faiz bənd |
| %20 | %59,7 | [%56,9, %62,5] | −8,7 faiz bənd |
| %30 | %55,2 | [%51,8, %58,6] | −13,2 faiz bənd |
| %40 — mərkəzi ssenari | %50,6 | [%46,7, %54,5] | −17,8 faiz bənd |
| %50 | %45,8 | [%41,2, %50,4] | −22,6 faiz bənd |
| %60 — ağır ssenari | %40,9 | [%35,6, %46,2] | −27,5 faiz bənd |
Mənbə etibar intervallarını 1.000 bootstrap simulyasiyasından əldə etdiyini bildirir.
7,4× nisbəti necə hesablanır?
Yüksək-ACID qrupunun:
\[ \overline{ACID}_{high}=0.272 \]
aşağı-ACID qrupunun:
\[ \overline{ACID}_{low}=0.037 \]
olduğu bildirilir. Ehtiyat adekvatlığı itkisi orta ACID ilə proporsional miqyaslandığı üçün:
\[ \frac{0.272}{0.037}\approx7.4. \]
Buna görə 7,4× dəyəri güclü qrup fərqi görüntüsü versə də, birbaşa ekonometrik qiymətləndirilmiş heterogen müalicə təsiri deyil; model fərziyyəsinin nəticəsidir.
BRI borc məruzqalması və suveren borc çətinliyi
Tədqiqatın ayrıca logit analizi 180 ölkəni və %36,7-lik borc çətinliyi dərəcəsini istifadə edir. BRI Exposure Share, AidData v3.0-dakı Çin inkişaf maliyyələşdirməsi öhdəliklərinin ümumi xarici borca nisbətidir.
| Model | BRI Exposure Share əmsalı | Əlavə nəzarətlər | Pseudo R² |
|---|---|---|---|
| M1 | 1,84** (0,61) | Yoxdur | 0,081 |
| M2 | 1,67** (0,58) | Gəlir, xarici borc/ÜDM, IMF proqramı | 0,143 |
| M3 | 1,52* (0,62) | M2 + region sabit təsirləri | 0,187 |
Baza əmsalı 1,84 olduqda BRI məruzqalma payındakı 0,10-luq artım üçün odds vurucusu:
\[ e^{1.84\times0.10}\approx1.20 \]
olur. Mənbə bunu borc çətinliyi odds-unda təxminən %20 artım kimi şərh edir.
Bu analiz müşahidə xarakterlidir. “BRI maliyyələşdirməsi borc çətinliyinə səbəb olur” nəticəsini təkbaşına sübut etmir. Bundan əlavə, məqalənin yüksək-ACID ilə yüksək-BRI kəsişməsini “mürəkkəb kövrəklik” kimi şərh etməsi iki dəyişənin qarşılıqlı təsir termini ilə birbaşa sınaqdan keçirildiyi anlamına gəlmir; mənbə bu əlaqəni struktur şərh kimi qurur.
Məzənnə volatilliyi üzrə köməkçi analiz
Mənbə USD və CNY valyuta cütləri üzərində GARCH(1,1) analizi bildirir. CNY cütlərinin illikləşdirilmiş şərti volatilliyinin təxminən iki dəfə yüksək olduğu; davamlılıq parametrinin \(\alpha+\beta\approx0.97\) CNY və təxminən 0,94 USD olduğu qeyd edilir.
Hooper, Johnson və Marquez ticarət elastiklikləri tətbiq edildikdə daha yüksək CNY volatilliyinin yuanla fakturalandırmada aşağı və orta gəlirli ölkələr üçün təxminən %5–15 ticarət həcmi azalması demək ola biləcəyi hesablanır.
Bununla belə, mənbə “full details in Appendix B” ifadəsini işlədir və Appendix B yüklənmiş faylda yoxdur. Buna görə GARCH nümunəsi, valyuta cütləri, əmsal cədvəli, spesifik volatillik dəyərləri və ARCH-LM tətbiqinin təfərrüatları bu PDF əsasında müstəqil yoxlana bilmir.
Tədqiqatın Metodu və Nəticələri
Məlumat arxitekturası
| Komponent | Mənbə | Əhatə | Elmi funksiya |
|---|---|---|---|
| AI compute idxalı | UN Comtrade Plus | 182 ölkə, 2015–2023 | ACID indeksi |
| Dollarla idxal fakturalandırma payı | Boz və b. (2025), IMF WP 2025/178 | 124 mövcud; 119 ACID uyğunluğu | Əsas asılı dəyişən |
| ÜDM, ticarət açıqlığı, əmtəə nəzarətləri | World Bank WDI | Ölkə səviyyəsi | Nəzarət dəyişənləri |
| Dollar aktivləri | IMF CPIS | 68 ölkə paneli | Ölkədaxili panel nəzarəti |
| Çin inkişaf maliyyələşdirməsi | AidData v3.0 | 180 ölkə | BRI borc çətinliyi analizi |
| Kapital hesabı açıqlığı | Chinn–Ito Index | Ölkə səviyyəsi | De-dollarizasiya simulyasiyası |
Kəsik nümunə təsviri göstəriciləri
| Dəyişən | Orta | SD | Minimum | Maksimum |
|---|---|---|---|---|
| ACID | 0,106 | 0,157 | 0,000 | 0,934 |
| Dollarla idxal fakturalandırma payı (%) | 50,8 | 28,5 | 6,5 | 100,0 |
| Log adambaşına ÜDM | 8,94 | 1,41 | 6,12 | 11,23 |
| Ticarət açıqlığı (% ÜDM) | 88,6 | 52,3 | 24,1 | 310,4 |
| ABŞ AI idxal payı / ÜDM | 0,018 | 0,021 | 0,001 | 0,112 |
Mənbə Cədvəl 2-nin bildirilən nəticələri
| Model | ACID əmsalı | Müşahidə | Adj. R² |
|---|---|---|---|
| M1 Baseline | 56,10* | 40 | 0,440 |
| M2 + US Trade | 56,16* | 40 | 0,494 |
| M3 + Eurozone | 45,42* | 40 | 0,508 |
| M4 Conservative | 45,42* | 40 | 0,541 |
| M5 Drop Influential | 77,35*** | 37 | 0,618 |
| M6 Drop Africa | 56,86* | 35 | 0,540 |
Mənbədaxili uyğunsuzluq: Cədvəl 2-dəki bu müşahidə sayları eyni məqalənin 119 ölkəlik əsas kəsik nümunə bəyanı ilə uyğun deyil. Mətn M6 üçün \(n=87\) dediyi halda cədvəlin M6 sətri 35 müşahidə göstərir. Mənbə bu fərqin səbəbini açıqlamır.
Əmtəə nəzarətləri ilə 119 ölkəlik alternativ nəticə
| Model | ACID | Yanacaq ixracı | Təbii resurs renti | N | Adj. R² |
|---|---|---|---|---|---|
| M2 Baseline | 60,78*** (9,53) | — | — | 119 | 0,226 |
| M7 + Fuel | 56,97*** (9,85) | 0,281** (0,083) | — | 119 | 0,283 |
| M8 + Natural Resources | 57,55*** (9,69) | — | 0,411* (0,198) | 119 | 0,270 |
| M9 Both | 56,99*** (9,96) | 0,270** (0,085) | 0,352* (0,188) | 119 | 0,278 |
Cədvəl 2c əmtəə yönümü nəzarət edildikdə ACID əlaqəsinin itmədiyini göstərir. Lakin Cədvəl 2c-nin “M2 Baseline” əmsalı 60,78 olduğu halda əsas Cədvəl 2 M2 əmsalı 56,16-dır. Bu fərq də mənbə daxilində açıqlanmayıb.
Oster testi necə şərh olunur?
Mənbə Oster \(\delta^*\) dəyərini −15.707 kimi bildirir, lakin bu ifrat dəyərin ənənəvi mənada şərh edilməməli olduğunu açıq bildirir. Səbəb nəzarətlər əlavə edildikdə \(R^2\)-nin demək olar ki, heç dəyişməməsidir.
Müəlliflər bu nəticəni “müşahidə olunmayan dəyişənlərin nəticəni izah etməsi çox çətindir” şəklində güclü omitted-variable dayanıqlılıq sübutu kimi təqdim etmirlər. Verianla şərhində də bu statistika müstəqil səbəblilik sübutu kimi istifadə olunmayıb.
De-dollarizasiya simulyasiyası
Mərkəzi %40 de-dollarizasiya ssenarisində ehtiyat adekvatlığı %68,4-dən %50,6-ya düşür. Bu −17,8 faiz bəndlik model dəyişməsidir. %95 bootstrap etibar intervalı [%46,7, %54,5] kimi bildirilir.
Simulyasiya real tarixi de-dollarizasiya təcrübəsinin qiymətləndirilməsi deyil; müəyyən əlçatanlıq və əvəzləmə fərziyyələrinə bağlı struktur ssenaridir.
BRI borc çətinliyi analizi
BRI Exposure Share əmsalı region sabit təsirləri əlavə edildikdə belə müsbət qalır: M3-də 1,52 və standart xəta 0,62-dir. Lakin nəticə müşahidə xarakterli logit reqressiyasıdır və səbəbli maliyyələşdirmə təsiri kimi şərh edilməməlidir.
Siyasət nəticələri
Mənbə üç siyasət sahəsini önə çıxarır. Birincisi, ehtiyat adekvatlığı qiymətləndirmələrində AI compute ticarət intensivliyinin əmtəə asılılığı ilə birlikdə izlənməsidir. İkincisi, de-dollarizasiya analizlərinin alternativ ehtiyat aktivlərinin real əlçatanlığını və təhlükəsiz-aktiv tutumunu nəzərə almasıdır. Üçüncüsü, yüksək xarici borc və Çin inkişaf maliyyələşdirməsinə məruzqalmanın suveren borc dayanıqlılığı çərçivələrində izlənməsidir.
Müəlliflər ACID-in rəsmi çoxtərəfli çərçivələrdə istifadəsinin daha uzun panellər və daha güclü səbəbli identifikasiya aparılana qədər gözləməli olduğunu da bildirirlər.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın təkbaşına dəstəkləmədiyi |
|---|---|
| ACID ilə dollarla idxal fakturalandırma payı arasında müsbət ölkələrarası əlaqə bildirilmişdir. | AI compute idxal asılılığının dollar istifadəsini səbəbli şəkildə artırdığı nəticəsi. |
| Əlaqə OECD ölkələrində daha güclü görünür. | Eyni əmsalın bütün regionlar və gəlir qrupları üçün keçərli olduğu nəticəsi. |
| Əmtəə ixracı nəzarətləri əlavə edildikdə ACID əmsalı müsbət qalır. | Ümumi regional dollar yönümü probleminin aradan qalxdığı nəticəsi. |
| Region sabit təsirləri əsas əmsalı absorbsiya edir. | Ölkə daxilindəki ACID artımlarının dollarla fakturalandırmanı yüksəltdiyinə dair sübut. |
| De-dollarizasiya simulyasiyası müəyyən fərziyyələr altında ehtiyat adekvatlığı itkisi yaradır. | Real ölkələrdə eyni itkinin eyni böyüklükdə baş verəcəyi proqnozu. |
| BRI məruzqalması borc çətinliyi təsnifatı ilə müsbət əlaqəlidir. | Çin maliyyələşdirməsinin təkbaşına borc böhranına səbəb olduğu nəticəsi. |
| Köməkçi GARCH analizi CNY cütlərində daha yüksək volatillik bildirir. | Yuanla ticarətin hər ölkədə mütləq %5–15 azalacağı nəticəsi. |
Tədqiqatın güclü tərəfləri
- AI infrastrukturu ticarətini beynəlxalq fakturalandırma valyutası ədəbiyyatına ölçülə bilən dəyişənlə bağlaması.
- 182 ölkəlik geniş Comtrade bazasından illik yenilənə bilən ACID göstəricisi yaratması.
- ABŞ ümumi ticarət məruzqalması, Avro Bölgəsinə üzvlük, əmtəə ixracı və təbii resurs rentlərini ayrıca nəzarət kimi istifadə etməsi.
- Region sabit təsirlərinin nəticəni zəiflətdiyini gizlətməməsi.
- Ölkədaxili panel null nəticəsini açıq şəkildə bildirməsi.
- De-dollarizasiya ssenarisini etibar intervalları və parametr həssaslığı ilə təqdim etməsi.
- Məlumat mənbələrini və AI əsaslı dil redaktəsi istifadəsini açıqlaması.
Əsas məhdudiyyətlər və təkrar istehsal oluna bilmə problemləri
Kəsik identifikasiya: Əsas əlaqə ölkələr arasındakı davamlı fərqlərə əsaslanır. Geosiyasi yönüm, tarixi dollarlaşma, əmtəə strukturu, maliyyə açıqlığı və ya regional institutlar həm ACID, həm də dollar istifadəsi ilə əlaqəli ola bilər.
Region sabit təsirləri: Region təsirləri əmsalı absorbsiya etdiyinə görə tədqiqatın əsas korrelyasiyası əhəmiyyətli dərəcədə cross-regional struktur daşıyır.
Ölkədaxili panel null: 2015–2023 dövründəki ölkədaxili hərəkətlər əsas hipotezə əhəmiyyətli dəstək verməyib.
ACID ölçmə xətası: İstifadə edilən HS kodları yalnız AI avadanlığını ayırmır. Ümumi təyinatlı hesablama və yarımkeçirici ticarəti də indeksə daxil ola bilər.
Nümunə sayı uyğunsuzluğu: 119 ölkəlik əsas nümunə bəyanı ilə Cədvəl 2-dəki 40/37/35 müşahidə sayları və mətndəki M6 \(n=87\) bəyanı bir-birini izah etmir.
Əsas əmsal uyğunsuzluğu: Əsas Cədvəl 2 M2 \(\beta=56.16\) verdiyi halda Cədvəl 2c-nin “M2 Baseline” sütunu \(\beta=60.78\) bildirir.
Çatışmayan əlavələr: Table A2, A3, A4 və Appendix B mətndə istinad edilsə də, yüklənmiş 21 səhifəlik PDF-də yoxdur.
7,4× simulyasiya fərqi: Yüksək/aşağı ACID fərqi müstəqil empirik qrup təsirindən deyil, orta ACID nisbətinə görə aparılmış proporsional miqyaslamadan törəyir.
BRI mürəkkəb kövrəklik şərhi: Yüksək ACID ilə yüksək BRI məruzqalması üçün ortaq qarşılıqlı təsir modeli bildirilməyib; “compound vulnerability” mənbə müəlliflərinin struktur şərhidir.
GARCH təfərrüatları: Köməkçi məzənnə analizi üçün tam nümunə və model çıxışları Appendix B-yə buraxılıb; yüklənmiş PDF-də bu əlavə yoxdur.
Mənbə və Metod Qeydi
Orijinal tədqiqat: AI Compute Import Dependence and Dollar Invoicing: Cross-Country Evidence for a Compute-Dollar Association.
Müəlliflər: Mohammad Nasir Uddin; Rahnuma Tabassum Orpita; Eklachur Rahman Bhuiyan; Asaduzzaman Anik.
Corresponding author: Mohammad Nasir Uddin.
Yüklənmiş PDF-dəki qurumlar: Mohammad Nasir Uddin — Taskimpetus Inc., Los Angeles və Engineerio Tech, Bangladesh; Rahnuma Tabassum Orpita — Northern University Bangladesh; Eklachur Rahman Bhuiyan — Washington University of Science and Technology; Asaduzzaman Anik — Stanton University.
SSRN metadata fərqi: Cari SSRN qeydi Mohammad Nasir Uddin-i Westcliff University ilə göstərir; Asaduzzaman Anik üçün afiliasiya bildirmir. Bu metadata fərqi yüklənmiş PDF-in qurum məlumatı ilə birləşdirilməyib.
PDF submission date: 3 may 2026.
PDF-də hədəf jurnal: Global Finance Journal.
Manuscript type: Research Article.
Platform: SSRN.
SSRN posting: 26 iyun 2026.
SSRN abstract nömrəsi: 7003871.
DOI: 10.2139/ssrn.7003871.
Rəyçilik statusu: Yüklənmiş fayl açıq şəkildə “This preprint research paper has not been peer reviewed” ifadəsini daşıyır. Global Finance Journal adı təqdimetmə hədəfidir; rəyli nəşrə qəbul demək deyil.
Lisenziya: Yüklənmiş PDF-də Creative Commons və ya başqa açıq təkrar istifadə lisenziyası göstərilmir. Açıq lisenziya təsdiqlənmədiyinə görə Verianla üçün fail-closed yanaşması tətbiq edilməli; orijinal cədvəl/şəkil dizaynının birbaşa surəti istifadə edilməməlidir.
Maliyyələşdirmə: Yüklənmiş PDF-də ayrıca maliyyələşdirmə/funder bəyanatı yoxdur.
Maraqların toqquşması: Yüklənmiş PDF-də ayrıca Declaration of Interest bölməsi yoxdur. Buradan “maraqların toqquşması yoxdur” nəticəsi çıxarılmayıb.
Generativ AI bəyanatı: Mənbə Claude (Anthropic) və Grammarly-nin yalnız dil redaktəsi, qrammatika və aydınlıq məqsədi ilə istifadə edildiyini; tədqiqat dizaynı, məlumat toplama, analiz, şərh və intellektual töhfələrin müəlliflərə aid olduğunu bildirir.
Məlumat əlçatanlığı: IMF Portfolio Investment Positions; UN Comtrade Plus; AidData v3.0; World Bank WDI; Chinn–Ito Index; IMF COFER və Boz et al. (2025) dollarla fakturalandırma məlumatları sadalanır. Replikasiya kodu və məlumat deposunun ikili-kor rəy prosesi səbəbi ilə PDF-də anonimləşdirildiyi və rəyçilərə tələb əsasında təqdim ediləcəyi bildirilir.
Əsas metod: UN Comtrade HS-6 ticarət kodlarından ACID indeksi; 2015–2023 ölkə ortalamaları; HC3 standart xətalı kəsik OLS; commodity controls; OECD/non-OECD ayrımı; region sabit təsirləri; iki istiqamətli ölkə paneli; de-dollarizasiya struktur simulyasiyası və bootstrap; AidData əsaslı logit reqressiyası; köməkçi GARCH(1,1) valyuta volatilliyi analizi.
Əsas metodoloji məhdudiyyət: ACID–dollarla fakturalandırma əlaqəsi əsasən ölkələr və regionlar arasındakı davamlı fərqlər üzərindən görünür. Region sabit təsirlərinin əsas əmsalı absorbsiya etməsi və ölkədaxili panelin null olması compute-dollar mexanizminin səbəbli şəkildə təsdiqləndiyi şərhinə imkan vermir.
Mənbədaxili uyğunsuzluq: Əsas kəsik nümunə \(n=119\) kimi müəyyən edilsə də, Cədvəl 2 M1–M4-də 40 müşahidə, M5-də 37, M6-da 35 müşahidə göstərir; mətn M6 üçün \(n=87\) verir. Cədvəl 2c isə \(n=119\) və fərqli “M2 Baseline” əmsalından istifadə edir. Mənbə bu fərqləri izah etmir.
Çatışmayan material: Table A2, Table A3, Table A4 və Appendix B mətndə istinad edilir, lakin yüklənmiş 21 səhifəlik PDF-də yoxdur. Buna görə həmin əlavələrin rəqəmsal təfərrüatları mənbəyə sədaqət tələbinə uyğun olaraq yenidən qurulmayıb.
Vizual yenidənqurma: ACID formulu və məlumat axını, OECD/non-OECD müqayisəsi, əmtəə nəzarətli əmsallar və de-dollarizasiya ssenariləri orijinal Verianla sxem/qrafiklərinə çevrilə bilər. Mənbədə olmayan ölkə dəyərləri və ya appendix nəticələri yaradılmamalıdır.
Verianla Live: ACID hesablama axını üçün Live Process; əmsal və ssenari cədvəlləri üçün Live Compare/Data; compute-dollar nəzəri mexanizmi üçün “konseptual və səbəbli olaraq təsdiqlənməyib” etiketi ilə Live Flow uyğundur.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib