


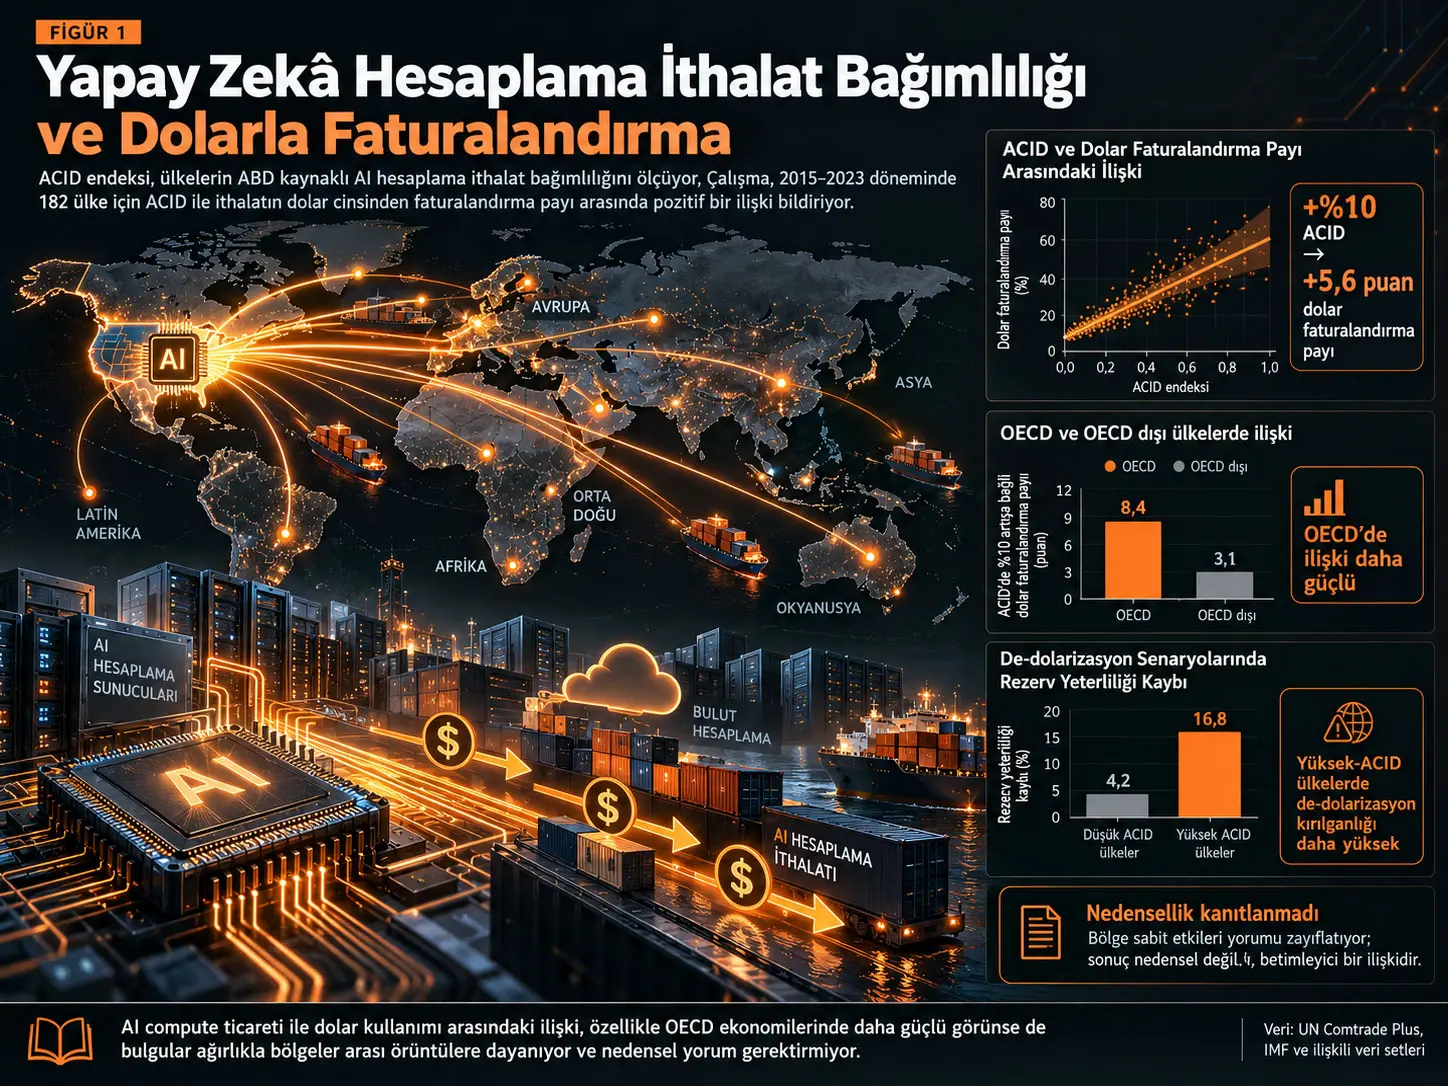
Yapay Zekâ Hesaplama İthalat Bağımlılığı Endeksi (AI Compute Import Dependence Index, ACID), bir ülkenin seçilmiş hesaplama donanımı ithalatının ne kadarının Amerika Birleşik Devletleri kaynaklı olduğunu ölçmek için geliştirilen ülke-yıl düzeyinde bir ticaret bağımlılığı göstergesidir. Çalışma UN Comtrade Plus verileriyle 182 ülkenin 2015–2023 dönemindeki ACID değerlerini oluşturuyor; bunları 119 ülkenin ithalatının dolar cinsinden faturalandırılma payıyla kesitsel OLS regresyonlarında karşılaştırıyor. Yazarların birincil sonucunda ACID'deki 10 yüzde puanlık artış yaklaşık 5,6 yüzde puan daha yüksek dolar faturalandırma payıyla ilişkilendiriliyor. Ancak ilişki büyük ölçüde ülkeler arası ve bölgeler arasıdır: bölge sabit etkileri katsayıyı anlamsızlaştırmakta, ülke-içi panel tahminleri ise anlamlı bir ACID etkisi göstermemektedir. Bu nedenle çalışma AI hesaplama ithalatının dolar kullanımını nedensel olarak artırdığını kanıtlamaz.
Çalışmanın teorik çerçevesi, petrodolar sisteminde görülen fiyatlandırma–rezerv–güvenli varlık geri beslemesinin bazı özelliklerinin AI hesaplama ticaretinde de ortaya çıkabileceğini öne sürer. ABD merkezli GPU, sunucu ve gelişmiş yarı iletken tedarikine bağımlı ülkelerin bu ticaret için dolar talep etmesi; settlement amacıyla dolar likiditesi tutması ve dolar finansal sistemine bağlı kalması olası bir “compute-dollar” mekanizması olarak tartışılır. Ancak bu mekanizma makalenin ampirik tasarımında doğrudan nedensel olarak tanımlanmamıştır.
Çalışma ayrıca üç destekleyici analiz raporlar. De-dolarizasyon simülasyonunda düşük ve orta gelirli ülkelerin rezerv yeterliliğinin de-dolarizasyon oranı yükseldikçe düştüğü hesaplanır. BRI borç maruziyeti IMF'nin egemen borç sıkıntısı sınıflandırmasıyla pozitif ilişkili bulunur. Yardımcı GARCH analizinde CNY döviz çiftleri için daha yüksek koşullu volatilite ve yuan cinsinden ticarete geçiş altında %5–15 arası ticaret hacmi azalması raporlanır. Bu destekleyici sonuçların yöntemsel statüleri birbirinden farklıdır ve ana ACID–faturalandırma korelasyonunun nedensel kanıtı olarak yorumlanmamalıdır.
Araştırma problemi: AI altyapısı uluslararası para sistemini etkileyebilir mi?
Uluslararası ticarette kullanılan para birimi yalnız satıcı ile alıcı arasındaki muhasebe tercihi değildir. Faturalandırma para birimi; firmaların nakit yönetimini, bankaların döviz likiditesi ihtiyacını, merkez bankalarının rezerv kompozisyonunu ve sınır ötesi finansman maliyetlerini etkileyebilir. Çalışma, hızla büyüyen yapay zekâ hesaplama altyapısı ticaretinin bu para birimi tercihleriyle yeni bir yapısal bağlantı oluşturup oluşturmadığını sorguluyor.
Yazarların temel fikri, gelişmiş AI hesaplama donanımının önemli bölümünün ABD merkezli şirketler tarafından sağlanması ve uluslararası işlemlerin önemli ölçüde dolar üzerinden gerçekleşmesi nedeniyle, AI hesaplama ithalatında ABD'ye daha bağımlı ülkelerin genel ithalatlarında da daha yüksek dolar yönelimi gösterebileceğidir.
Bu yaklaşım, klasik petrodolar mekanizmasıyla bir yapısal benzerlik kurar. Petrodolar çerçevesinde dolar cinsinden emtia fiyatlandırması dolar talebi oluşturur; bu gelirlerin ABD finansal varlıklarında tutulması doların güvenli varlık ve rezerv rolünü güçlendirir. Çalışma AI hesaplama ticaretinin benzer bir geri besleme üretip üretmediğini tartışır.
ACID Endeksi Nedir?
AI Compute Import Dependence Index (ACID), bir ülkenin belirli bir yıldaki seçilmiş AI-hesaplama donanımı ithalatının ne kadarının ABD'den geldiğini toplam aynı-kapsamdaki hesaplama ithalatına oranlayan, 0 ile yaklaşık 1 arasında değişen bir ticaret bağımlılığı göstergesidir.
ACID formülü
Çalışmanın tanımı:
\[ ACID_{it} = \frac{ \text{ABD'den AI compute ithalatı}_{it} }{ \text{Toplam AI compute ithalatı}_{it} } \]
Burada \(i\) ülkeyi, \(t\) yılı temsil eder. ACID sıfıra yaklaştığında seçilen ürün grubundaki ithalatın çok azı ABD kaynaklıdır. Değer bire yaklaştıkça ülkenin bu ticaret kategorilerinde ABD'ye bağımlılığı yükselir.
Kaynak 2015–2023 döneminde 182 ülke ve 1.627 ülke-yıl gözlemi raporlar. ACID'nin tam panelde maksimum değeri 0,934'tür. Kesitsel 2015–2023 ortalamasında ortalama ACID 0,106 ve standart sapma 0,157 olarak verilmektedir.
Hangi ticaret kalemleri kullanılıyor?
| HS kodu | Kaynağın verdiği kapsam | Ölçüm açısından rol |
|---|---|---|
| 847150 | Otomatik veri işleme makineleri; sunucular dâhil | Hesaplama sistemi katmanı |
| 847180 | Diğer ADP makineleri; özel inference donanımı dâhil | Özel hesaplama donanımı |
| 847330 | ADP makinesi parçaları; GPU kartları ve hızlandırıcı modüller dâhil | Hızlandırıcı donanım bileşenleri |
| 854231–854239 | Entegre devreleri içeren yarı iletken kategorileri | GPU/yarı iletken katmanı |
Bu sınıflandırmanın önemli bir ölçüm sınırı vardır. HS kodları yalnız AI amaçlı donanımı ayırmaz; genel amaçlı bilgisayarlar ve standart yarı iletkenler de kapsama girebilir. Dolayısıyla ACID, doğrudan “ülkenin AI GPU'larının şu kadarı ABD'den geliyor” biçiminde saf bir GPU göstergesi değildir.
Kaynak, yalnız 854231–854239 yarı iletken kodlarını kullanan daha dar bir ACID sağlamlık testinin aynı işaret ve anlamlılığı koruduğunu belirtir. Ancak bu testin ayrıntıları Table A4'te verildiği söylenmesine rağmen yüklenen PDF'de Appendix/Table A4 bulunmadığından sayısal ayrıntılar bağımsız olarak doğrulanamamaktadır.
Dolar faturalandırma değişkeni
Bağımlı değişken \(USDImport_i\), bir ülkenin 2015–2023 dönemindeki ithalatının ortalama olarak yüzde kaçının ABD dolarıyla faturalandırıldığını gösterir. Kaynak Boz ve çalışma arkadaşlarının 2025 IMF çalışma kağıdı veri setini kullanır.
124 ülkenin faturalandırma verisi ACID veri setiyle birleştirildiğinde 119 eşleşmiş ülke kaldığı belirtilir. Bu 119 ülkede dolar faturalandırma payının ortalaması %50,8, standart sapması 28,5 yüzde puandır; kaynak minimum %6,5 ve maksimum %100 değerlerini verir.
Compute-dollar benzerliği nasıl kuruluyor?
Makaledeki teorik mekanizma dört bağlantıyla düşünülebilir:
- Bir ülke ABD kaynaklı AI hesaplama donanımı ithal eder.
- Ticaret dolar üzerinden fiyatlandırıldığı ölçüde ödeme için dolar likiditesi gerekir.
- Firmalar ve finansal sistem settlement amacıyla dolar pozisyonu veya dolar finansmanı taşımaya daha fazla ihtiyaç duyabilir.
- Bu yapı genel dolar faturalandırma yönelimi, rezerv talebi ve ABD finansal varlıklarına bağlılıkla birlikte hareket edebilir.
Bu zincir çalışmanın teorik çerçevesidir. Ampirik ana regresyon zincirin her aşamasını ayrı ayrı ölçmez.
Doların yapısal avantajları
Kaynak, alternatif bir rezerv/faturalandırma para biriminin doların rolünü üstlenebilmesi için dört yapısal koşulu tartışır: piyasa likiditesi, sermaye hesabı dönüştürülebilirliği, güvenli varlık arzı ve kurumsal güven.
| Boyut | Kaynakta verilen karşılaştırma |
|---|---|
| FX işlem payı | Dolar yaklaşık %88; yuan %3'ün altında |
| Dönüştürülebilirlik | Yuan için ±%2 işlem bandı ve sermaye kontrolü kısıtları tartışılır |
| Güvenli varlık arzı | ABD Hazine tahvilleri >26 trilyon dolar; karşılaştırılabilir yuan araçları yaklaşık 370 milyar dolar |
| WGI hukuk devleti göstergesi | ABD 1,70; Çin −0,18 |
Bu göstergeler çalışmanın kendi yeni ölçümleri değildir; BIS, Dünya Bankası ve ilgili literatürden alınan teorik çerçeve girdileridir.
ACID ile Dolar Faturalandırma Arasındaki İlişki Nedensel mi?
Hayır. Çalışmanın ana bulgusu ülkeler arası kesitsel bir korelasyondur; bölge sabit etkileri ACID katsayısını absorbe eder ve 68 ülkelik iki-yönlü sabit etkili panelde ülke içindeki ACID değişimleri dolar varlıklarıyla anlamlı ilişki göstermediği için çalışma AI hesaplama bağımlılığının dolar kullanımını nedensel olarak artırdığını kanıtlamaz.
Ana OLS modeli
Çalışmanın kesitsel modeli:
\[ USDImport_i = \alpha + \beta ACID_i + \gamma X_i + \varepsilon_i \]
şeklindedir.
\(USDImport_i\), ülkenin ortalama dolar faturalandırma payıdır. \(ACID_i\), aynı dönemdeki ortalama AI hesaplama ithalat bağımlılığıdır. \(X_i\), kontrol değişkenlerini temsil eder. Temel kontroller kişi başına gelir, ticaret açıklığı, ABD ile AI ithalatının GSYH'ye oranı ve bazı spesifikasyonlarda Euro Bölgesi üyeliğidir.
Standart hatalar heteroskedastisiteye dayanıklı HC3 yöntemiyle hesaplanır.
Ana katsayı nasıl yorumlanıyor?
Birincil M2 sonucunda:
\[ \beta=56.2, \qquad p=0.014. \]
ACID 0–1 ölçeğinde olduğu için katsayının doğrudan “56,2 puan” olarak okunması gerekir. ACID'deki 0,10'luk artış:
\[ 56.2\times0.10=5.62 \]
yüzde puan daha yüksek dolar faturalandırma payıyla ilişkilidir.
Kesitsel ACID standart sapması 0,157 olduğundan kaynak bir standart sapmalık ACID artışını yaklaşık 8,8 yüzde puan daha yüksek dolar faturalandırma payıyla ilişkilendirir.
OECD ve OECD dışı ülkeler
Kaynakta OECD ekonomileri için ACID katsayısı:
\[ \beta=150.8, \qquad p<0.001, \qquad Adj.R^2=0.459 \]
olarak verilmektedir.
OECD dışı ülkelerde ise:
\[ \beta=39.2, \qquad p=0.095 \]
raporlanır. Dolayısıyla ilişki OECD örnekleminde çok daha güçlü, OECD dışı örneklemde ise yalnız sınırda anlamlıdır.
Bölge sabit etkileri neden kritik?
Bölge sabit etkileri eklendiğinde ACID katsayısının anlamlılığını kaybetmesi, ülkeler arasındaki ACID–dolar ilişkisinin önemli bölümünün aynı zamanda bölgesel özelliklerle örtüştüğünü gösterir.
Kaynak Latin Amerika ve Karayipler için ortalama ACID'yi 0,434 ve dolar faturalandırma payını %82,2; Sahra-altı Afrika için ortalama ACID'yi 0,071 ve dolar faturalandırma payını %54,9 olarak verir. Latin Amerika'nın yüksek dolar yöneliminin AI hesaplama ticaretinden önce var olan emtia ve finansal yapılara bağlı olabileceği özellikle tartışılır.
Emtia-dolar karıştırıcısı
Çalışma bu problemi yakıt ihracatının mal ihracatındaki payını ve doğal kaynak rantlarının GSYH'deki payını ayrıca kontrol ederek incelemektedir.
119 ülkelik bu alternatif tabloda ACID katsayısı emtia kontrolleri eklendiğinde de yaklaşık 57 civarında ve \(p<0.001\) kalır. Ancak bölge sabit etkilerinin katsayıyı absorbe etmesi devam ettiği için bu sonuç nedensel yorum sorununu ortadan kaldırmaz.
Falsifikasyon testi neden önemli?
Çalışma ACID'yi yalnız ithalatın değil ihracatın dolar faturalandırma payıyla da ilişkilendiriyor ve ihracat için \(\beta=56.1\), \(p=0.001\) raporluyor.
İlk bakışta benzer sonuç destekleyici görünebilir; fakat yazarlar bunun tersine ciddi bir yorum tehdidi olduğunu kabul eder. Eğer yüksek-ACID ülkeler AI ticaretinden bağımsız olarak zaten genel biçimde dolar yönelimliyse, ACID ile ithalat faturalandırması arasındaki ilişki bir “compute-dollar” mekanizmasından çok önceden var olan dolar yönelimini yansıtabilir.
Kaynak bu kanalları ayırabilmek için yalnız AI donanım ticaretinin faturalandırma para birimini gözleyen sektör düzeyi veri gerektiğini belirtir.
Ülke-içi panel neden ana sınırı güçlendiriyor?
68 ülkenin 2015–2023 verileriyle iki-yönlü sabit etkili panel regresyonlarında ACID katsayılarının bütün spesifikasyonlarda \(p>0.40\) olduğu raporlanır.
Bu null sonuç, “bir ülkenin ACID'si zaman içinde yükseldiğinde dolar pozisyonu da sistematik biçimde yükseliyor” hipotezini bu dönem için desteklemez. Yazarlar bunun Dominant Currency Paradigm'deki uzun gecikmeli sıralamayla uyumlu olabileceğini tartışır, fakat bu açıklamanın önceden belirlenmiş test değil post-hoc yorum olduğunu kendileri de belirtir.
“Yüksek-ACID Ülkelerde Rezerv Kaybı 7,4 Kat Daha Büyük” Sonucu Ne Anlama Geliyor?
Kaynağın 7,4× sonucu yüksek ve düşük ACID grupları için bağımsız biçimde tahmin edilmiş iki ayrı makroekonomik etki katsayısından gelmez; rezerv yeterliliği kaybının ortalama ACID ile orantılı ölçeklendiği simülasyon varsayımında \(0.272/0.037\approx7.4\) oranından türetilir.
De-dolarizasyon simülasyonunun yapısı
Çalışma düşük ve orta gelirli ülkeler için rezerv yeterliliğini IMF ARA metriğinin payı olarak ifade eder. Başlangıç değeri %68,4'tür.
Yuan varlıklarının rezerv ikamesindeki erişilebilirlik sorununu temsil etmek için:
\[ \delta=0.80 \]
inaccessibility factor kullanılır. Kaynak bunun Çin ve ABD Chinn–Ito sermaye hesabı açıklık farklarından türetildiğini, ham değerin 0,836 olduğunu ve yuanın işlem bandı ile SAFE sermaye kontrolleri dikkate alınarak 0,80'e yuvarlandığını belirtir.
| De-dolarizasyon senaryosu | Rezerv yeterliliği | %95 güven aralığı | Başlangıca göre değişim |
|---|---|---|---|
| Başlangıç | %68,4 | — | — |
| %10 | %64,1 | [%50,8, %66,4] | −4,3 yüzde puan |
| %20 | %59,7 | [%56,9, %62,5] | −8,7 yüzde puan |
| %30 | %55,2 | [%51,8, %58,6] | −13,2 yüzde puan |
| %40 — merkez senaryo | %50,6 | [%46,7, %54,5] | −17,8 yüzde puan |
| %50 | %45,8 | [%41,2, %50,4] | −22,6 yüzde puan |
| %60 — ağır senaryo | %40,9 | [%35,6, %46,2] | −27,5 yüzde puan |
Kaynak güven aralıklarını 1.000 bootstrap simülasyonundan elde ettiğini belirtir.
7,4× oranı nasıl hesaplanıyor?
Yüksek-ACID grubunun:
\[ \overline{ACID}_{high}=0.272 \]
düşük-ACID grubunun:
\[ \overline{ACID}_{low}=0.037 \]
olduğu raporlanır. Rezerv yeterliliği kaybı ortalama ACID ile orantılı ölçeklendirildiği için:
\[ \frac{0.272}{0.037}\approx7.4. \]
Bu nedenle 7,4× değeri güçlü bir grup farkı görünümü verse de doğrudan ekonometrik olarak tahmin edilmiş heterojen tedavi etkisi değildir; model varsayımının bir sonucudur.
BRI borç maruziyeti ve egemen borç sıkıntısı
Çalışmanın ayrı logit analizi 180 ülkeyi ve %36,7'lik borç sıkıntısı oranını kullanır. BRI Exposure Share, AidData v3.0'daki Çin kalkınma finansmanı taahhütlerinin toplam dış borca oranıdır.
| Model | BRI Exposure Share katsayısı | Ek kontroller | Pseudo R² |
|---|---|---|---|
| M1 | 1,84** (0,61) | Yok | 0,081 |
| M2 | 1,67** (0,58) | Gelir, dış borç/GSYH, IMF programı | 0,143 |
| M3 | 1,52* (0,62) | M2 + bölge sabit etkileri | 0,187 |
Baz katsayı 1,84 olduğunda BRI maruziyet payındaki 0,10'luk artış için odds çarpanı:
\[ e^{1.84\times0.10}\approx1.20 \]
olur. Kaynak bunu borç sıkıntısı odds'unda yaklaşık %20 artış olarak yorumlar.
Bu analiz gözlemseldir. “BRI finansmanı borç sıkıntısına neden olur” sonucunu tek başına kanıtlamaz. Ayrıca makalenin yüksek-ACID ile yüksek-BRI kesişimini “bileşik kırılganlık” olarak yorumlaması, iki değişkenin etkileşim terimiyle doğrudan test edildiği anlamına gelmez; kaynak bu bağlantıyı yapısal yorum olarak kurmaktadır.
Kur oynaklığı yardımcı analizi
Kaynak, USD ve CNY döviz çiftleri üzerinde GARCH(1,1) analizi raporlar. CNY çiftlerinin yıllıklaştırılmış koşullu oynaklığının yaklaşık iki kat yüksek olduğu; kalıcılık parametresinin \(\alpha+\beta\approx0.97\) CNY ve yaklaşık 0,94 USD olduğu belirtilir.
Hooper, Johnson ve Marquez ticaret elastikiyetleri uygulandığında daha yüksek CNY oynaklığının yuan cinsinden faturalandırmada düşük ve orta gelirli ülkeler için yaklaşık %5–15 ticaret hacmi azalması anlamına gelebileceği hesaplanır.
Bununla birlikte kaynak “full details in Appendix B” ifadesini kullanmaktadır ve Appendix B yüklenen dosyada mevcut değildir. Bu nedenle GARCH örneklemi, para çiftleri, katsayı tablosu, spesifik volatilite değerleri ve ARCH-LM uygulamasının ayrıntıları bu PDF üzerinden bağımsız olarak doğrulanamaz.
Çalışmanın Yöntemi ve Bulguları
Veri mimarisi
| Bileşen | Kaynak | Kapsam | Bilimsel işlev |
|---|---|---|---|
| AI compute ithalatı | UN Comtrade Plus | 182 ülke, 2015–2023 | ACID endeksi |
| Dolar ithalat faturalandırma payı | Boz ve ark. (2025), IMF WP 2025/178 | 124 mevcut; 119 ACID eşleşmesi | Ana bağımlı değişken |
| GSYH, ticaret açıklığı, emtia kontrolleri | World Bank WDI | Ülke düzeyi | Kontrol değişkenleri |
| Dolar varlıkları | IMF CPIS | 68 ülke paneli | Ülke-içi panel kontrolü |
| Çin kalkınma finansmanı | AidData v3.0 | 180 ülke | BRI borç sıkıntısı analizi |
| Sermaye hesabı açıklığı | Chinn–Ito Index | Ülke düzeyi | De-dolarizasyon simülasyonu |
Kesitsel örneklem tanımlayıcıları
| Değişken | Ortalama | SD | Minimum | Maksimum |
|---|---|---|---|---|
| ACID | 0,106 | 0,157 | 0,000 | 0,934 |
| Dolar ithalat faturalandırma payı (%) | 50,8 | 28,5 | 6,5 | 100,0 |
| Log kişi başı GSYH | 8,94 | 1,41 | 6,12 | 11,23 |
| Ticaret açıklığı (% GSYH) | 88,6 | 52,3 | 24,1 | 310,4 |
| ABD AI ithalat payı / GSYH | 0,018 | 0,021 | 0,001 | 0,112 |
Kaynak Tablo 2'nin raporlanan sonuçları
| Model | ACID katsayısı | Gözlem | Adj. R² |
|---|---|---|---|
| M1 Baseline | 56,10* | 40 | 0,440 |
| M2 + US Trade | 56,16* | 40 | 0,494 |
| M3 + Eurozone | 45,42* | 40 | 0,508 |
| M4 Conservative | 45,42* | 40 | 0,541 |
| M5 Drop Influential | 77,35*** | 37 | 0,618 |
| M6 Drop Africa | 56,86* | 35 | 0,540 |
Kaynak içi tutarsızlık: Tablo 2'nin bu gözlem sayıları, aynı makalenin 119 ülkelik ana kesitsel örneklem beyanıyla uyumlu değildir. Metin M6 için \(n=87\) derken tablonun M6 satırı 35 gözlem gösterir. Kaynak bu farkın nedenini açıklamamaktadır.
Emtia kontrolleriyle 119 ülkelik alternatif sonuç
| Model | ACID | Yakıt ihracatı | Doğal kaynak rantı | N | Adj. R² |
|---|---|---|---|---|---|
| M2 Baseline | 60,78*** (9,53) | — | — | 119 | 0,226 |
| M7 + Fuel | 56,97*** (9,85) | 0,281** (0,083) | — | 119 | 0,283 |
| M8 + Natural Resources | 57,55*** (9,69) | — | 0,411* (0,198) | 119 | 0,270 |
| M9 Both | 56,99*** (9,96) | 0,270** (0,085) | 0,352* (0,188) | 119 | 0,278 |
Tablo 2c emtia yönelimi kontrol edildiğinde ACID ilişkisinin kaybolmadığını gösterir. Ancak Tablo 2c'nin “M2 Baseline” katsayısı 60,78 iken ana Tablo 2 M2 katsayısı 56,16'dır. Bu fark da kaynak içinde açıklanmamıştır.
Oster testi nasıl yorumlanıyor?
Kaynak Oster \(\delta^*\) değerini −15.707 olarak raporlar, fakat bu aşırı değerin geleneksel anlamda yorumlanmaması gerektiğini açıkça belirtir. Bunun nedeni kontroller eklendiğinde \(R^2\)'nin neredeyse hiç hareket etmemesidir.
Yazarlar bu sonucu “gözlenmeyen değişkenlerin sonucu açıklaması çok zor” şeklinde güçlü bir omitted-variable sağlamlık kanıtı olarak sunmaz. Verianla yorumunda da bu istatistik bağımsız bir nedensellik kanıtı olarak kullanılmamıştır.
De-dolarizasyon simülasyonu
Merkez %40 de-dolarizasyon senaryosunda rezerv yeterliliği %68,4'ten %50,6'ya iner. Bu −17,8 yüzde puanlık model değişimidir. %95 bootstrap güven aralığı [%46,7, %54,5] olarak raporlanmıştır.
Simülasyon gerçek bir tarihsel de-dolarizasyon deneyinin tahmini değildir; belirli erişilebilirlik ve ikame varsayımlarına bağlı yapısal senaryodur.
BRI borç sıkıntısı analizi
BRI Exposure Share katsayısı bölge sabit etkileri eklendiğinde dahi pozitif kalmaktadır: M3'te 1,52 ve standart hata 0,62'dir. Ancak sonuç gözlemsel logit regresyonudur ve nedensel finansman etkisi olarak yorumlanmamalıdır.
Politika çıkarımları
Kaynak üç politika alanını öne çıkarır. Birincisi, rezerv yeterliliği değerlendirmelerinde AI compute ticaret yoğunluğunun emtia bağımlılığıyla birlikte izlenmesidir. İkincisi, de-dolarizasyon analizlerinin alternatif rezerv varlıklarının gerçek erişilebilirliği ve güvenli-varlık kapasitesini dikkate almasıdır. Üçüncüsü, yüksek dış borç ve Çin kalkınma finansmanı maruziyetinin egemen borç sürdürülebilirliği çerçevelerinde izlenmesidir.
Yazarlar ACID'nin resmî çok taraflı çerçevelerde kullanılmasının daha uzun paneller ve daha güçlü nedensel tanımlama yapılana kadar beklemesi gerektiğini ayrıca belirtir.
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın tek başına desteklemediği |
|---|---|
| ACID ile dolar ithalat faturalandırma payı arasında pozitif ülkeler-arası ilişki raporlanmıştır. | AI compute ithalat bağımlılığının dolar kullanımını nedensel olarak artırdığı sonucu. |
| İlişki OECD ülkelerinde daha güçlü görünmektedir. | Aynı katsayının bütün bölgeler ve gelir grupları için geçerli olduğu sonucu. |
| Emtia ihracatı kontrolleri eklendiğinde ACID katsayısı pozitif kalmaktadır. | Genel bölgesel dolar yönelimi sorununun ortadan kalktığı sonucu. |
| Bölge sabit etkileri ana katsayıyı absorbe etmektedir. | Ülke içindeki ACID artışlarının dolar faturalandırmayı yükselttiğinin kanıtı. |
| De-dolarizasyon simülasyonu belirli varsayımlar altında rezerv yeterliliği kaybı üretmektedir. | Gerçek ülkelerde aynı kaybın aynı büyüklükte gerçekleşeceği tahmini. |
| BRI maruziyeti borç sıkıntısı sınıflandırmasıyla pozitif ilişkilidir. | Çin finansmanının tek başına borç krizine neden olduğu sonucu. |
| Yardımcı GARCH analizi CNY çiftlerinde daha yüksek volatilite raporlamaktadır. | Yuan cinsinden ticaretin her ülkede kesin olarak %5–15 azalacağı sonucu. |
Çalışmanın güçlü yönleri
- AI altyapı ticaretini uluslararası faturalandırma para birimi literatürüne ölçülebilir bir değişkenle bağlaması.
- 182 ülkelik geniş Comtrade tabanından yıllık güncellenebilir ACID göstergesi üretmesi.
- ABD toplam ticaret maruziyeti, Euro Bölgesi üyeliği, emtia ihracatı ve doğal kaynak rantlarını ayrı kontroller olarak kullanması.
- Bölge sabit etkilerinin sonucu zayıflattığını gizlememesi.
- Ülke-içi panel null sonucunu açıkça raporlaması.
- De-dolarizasyon senaryosunu güven aralıkları ve parametre duyarlılığıyla sunması.
- Veri kaynaklarını ve AI tabanlı dil düzenleme kullanımını açıklaması.
Temel sınırlılıklar ve yeniden üretilebilirlik sorunları
Kesitsel tanımlama: Ana ilişki ülkeler arasındaki kalıcı farklılıklara dayanır. Jeopolitik yönelim, tarihi dolarlaşma, emtia yapısı, finansal açıklık veya bölgesel kurumlar hem ACID hem dolar kullanımıyla ilişkili olabilir.
Bölge sabit etkileri: Bölge etkileri katsayıyı absorbe ettiği için çalışmanın ana korelasyonu önemli ölçüde cross-regional yapı taşır.
Ülke-içi panel null: 2015–2023 dönemindeki ülke-içi hareketler ana hipoteze anlamlı destek sağlamamıştır.
ACID ölçüm hatası: Kullanılan HS kodları yalnız AI donanımını ayırmaz. Genel amaçlı bilgi işlem ve yarı iletken ticareti de endekse girebilir.
Örneklem sayısı tutarsızlığı: 119 ülkelik ana örneklem beyanı ile Tablo 2'deki 40/37/35 gözlem sayıları ve metindeki M6 \(n=87\) beyanı birbirini açıklamamaktadır.
Temel katsayı tutarsızlığı: Ana Tablo 2 M2 \(\beta=56.16\) verirken Tablo 2c'nin “M2 Baseline” sütunu \(\beta=60.78\) raporlar.
Eksik ekler: Table A2, A3, A4 ve Appendix B metinde referanslanmasına rağmen yüklenen 21 sayfalık PDF'de bulunmamaktadır.
7,4× simülasyon farkı: Yüksek/düşük ACID farkı bağımsız ampirik grup etkisinden değil ortalama ACID oranına göre yapılan orantısal ölçeklemeden türemektedir.
BRI bileşik kırılganlık yorumu: Yüksek ACID ile yüksek BRI maruziyeti için ortak bir etkileşim modeli raporlanmamıştır; “compound vulnerability” kaynak yazarlarının yapısal yorumudur.
GARCH ayrıntıları: Yardımcı kur analizi için tam örneklem ve model çıktıları Appendix B'ye bırakılmıştır; yüklenen PDF'de bu ek mevcut değildir.
Kaynak ve Yöntem Notu
Özgün çalışma: AI Compute Import Dependence and Dollar Invoicing: Cross-Country Evidence for a Compute-Dollar Association.
Yazarlar: Mohammad Nasir Uddin; Rahnuma Tabassum Orpita; Eklachur Rahman Bhuiyan; Asaduzzaman Anik.
Corresponding author: Mohammad Nasir Uddin.
Yüklenen PDF'deki kurumlar: Mohammad Nasir Uddin — Taskimpetus Inc., Los Angeles ve Engineerio Tech, Bangladesh; Rahnuma Tabassum Orpita — Northern University Bangladesh; Eklachur Rahman Bhuiyan — Washington University of Science and Technology; Asaduzzaman Anik — Stanton University.
SSRN metadata farkı: Güncel SSRN kaydı Mohammad Nasir Uddin'i Westcliff University ile gösterir; Asaduzzaman Anik için afiliyasyon belirtmez. Bu metadata farkı yüklenen PDF'nin kurum bilgisiyle birleştirilmemiştir.
PDF submission date: 3 Mayıs 2026.
PDF'de hedef dergi: Global Finance Journal.
Manuscript type: Research Article.
Platform: SSRN.
SSRN posting: 26 Haziran 2026.
SSRN abstract numarası: 7003871.
DOI: 10.2139/ssrn.7003871.
Hakemlik durumu: Yüklenen dosya açıkça “This preprint research paper has not been peer reviewed” ibaresini taşımaktadır. Global Finance Journal adı gönderim hedefidir; hakemli yayın kabulü anlamına gelmez.
Lisans: Yüklenen PDF'de Creative Commons veya başka açık yeniden kullanım lisansı belirtilmemektedir. Açık lisans doğrulanmadığından Verianla için fail-closed yaklaşımı uygulanmalı; özgün tablo/şekil tasarımının birebir kopyası kullanılmamalıdır.
Finansman: Yüklenen PDF'de ayrı bir finansman/funder bildirimi bulunmamaktadır.
Çıkar çatışması: Yüklenen PDF'de ayrı bir Declaration of Interest bölümü bulunmamaktadır. Bundan “çıkar çatışması yoktur” sonucu üretilmemiştir.
Generatif AI bildirimi: Kaynak, Claude (Anthropic) ve Grammarly'nin yalnız dil düzenleme, gramer ve açıklık amacıyla kullanıldığını; araştırma tasarımı, veri toplama, analiz, yorum ve fikrî katkıların yazarlara ait olduğunu belirtmektedir.
Veri erişilebilirliği: IMF Portfolio Investment Positions; UN Comtrade Plus; AidData v3.0; World Bank WDI; Chinn–Ito Index; IMF COFER ve Boz et al. (2025) dolar faturalandırma verileri listelenmektedir. Replikasyon kodu ve veri deposu çift-kör inceleme nedeniyle PDF'de anonimleştirilmiş ve hakemlere istek üzerine sunulacağı belirtilmiştir.
Temel yöntem: UN Comtrade HS-6 ticaret kodlarından ACID endeksi; 2015–2023 ülke ortalamaları; HC3 standart hatalı kesitsel OLS; commodity controls; OECD/non-OECD ayrımı; bölge sabit etkileri; iki-yönlü ülke paneli; de-dolarizasyon yapısal simülasyonu ve bootstrap; AidData tabanlı logit regresyon; yardımcı GARCH(1,1) döviz volatilitesi analizi.
Ana yöntemsel sınırlılık: ACID–dolar faturalandırma ilişkisi ağırlıklı olarak ülkeler ve bölgeler arasındaki kalıcı farklılıklar üzerinden görünmektedir. Bölge sabit etkilerinin ana katsayıyı absorbe etmesi ve ülke-içi panelin null olması, compute-dollar mekanizmasının nedensel olarak doğrulandığı yorumuna izin vermemektedir.
Kaynak içi tutarsızlık: Ana kesitsel örneklem \(n=119\) olarak tanımlanmasına rağmen Tablo 2 M1–M4'te 40 gözlem, M5'te 37, M6'da 35 gözlem gösterir; metin M6 için \(n=87\) verir. Tablo 2c ise \(n=119\) ve farklı bir “M2 Baseline” katsayısı kullanır. Kaynak bu farkları açıklamamaktadır.
Eksik materyal: Table A2, Table A3, Table A4 ve Appendix B metin içinde referanslanır ancak yüklenen 21 sayfalık PDF'de bulunmamaktadır. Bu nedenle söz konusu eklerin sayısal ayrıntıları kaynak sadakati gereği yeniden oluşturulmamıştır.
Görsel yeniden yapılandırma: ACID formülü ve veri akışı, OECD/non-OECD karşılaştırması, emtia kontrollü katsayılar ve de-dolarizasyon senaryoları özgün Verianla şema/grafiklerine dönüştürülebilir. Kaynakta olmayan ülke değerleri veya appendix sonuçları üretilmemelidir.
Verianla Live: ACID hesaplama akışı için Live Process; katsayı ve senaryo tabloları için Live Compare/Data; compute-dollar teorik mekanizması için “kavramsal ve nedensel olarak doğrulanmamış” etiketiyle Live Flow uygundur.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir