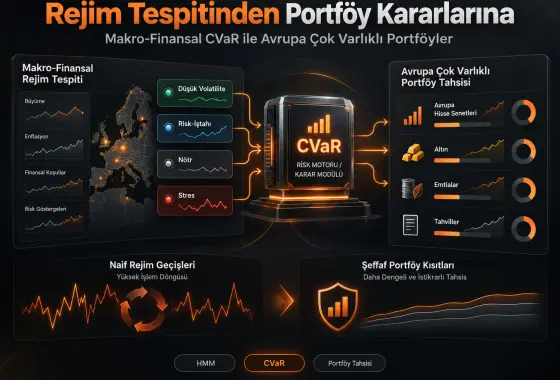
14/10/2026Veri Anla Rejim-kısıtlı CVaR, makro-finansal durumu belirleyen bir Hidden Markov Model (HMM) sinyalini, Conditional Value-at-Risk (CVaR) portföy optimizasyonunun tarihsel senaryo kümesini sürekli değiştirmek yerine portföy ağırlıklarına şeffaf sınırlar uygulamak için kullanan bir tahsis yaklaşımıdır. Daha fazla gör
Cookie preferences
Your experience on this site will be improved by allowing cookies Cookie Policy
Tercihleri özelleştir
Your experience on this site will be improved by allowing cookies