


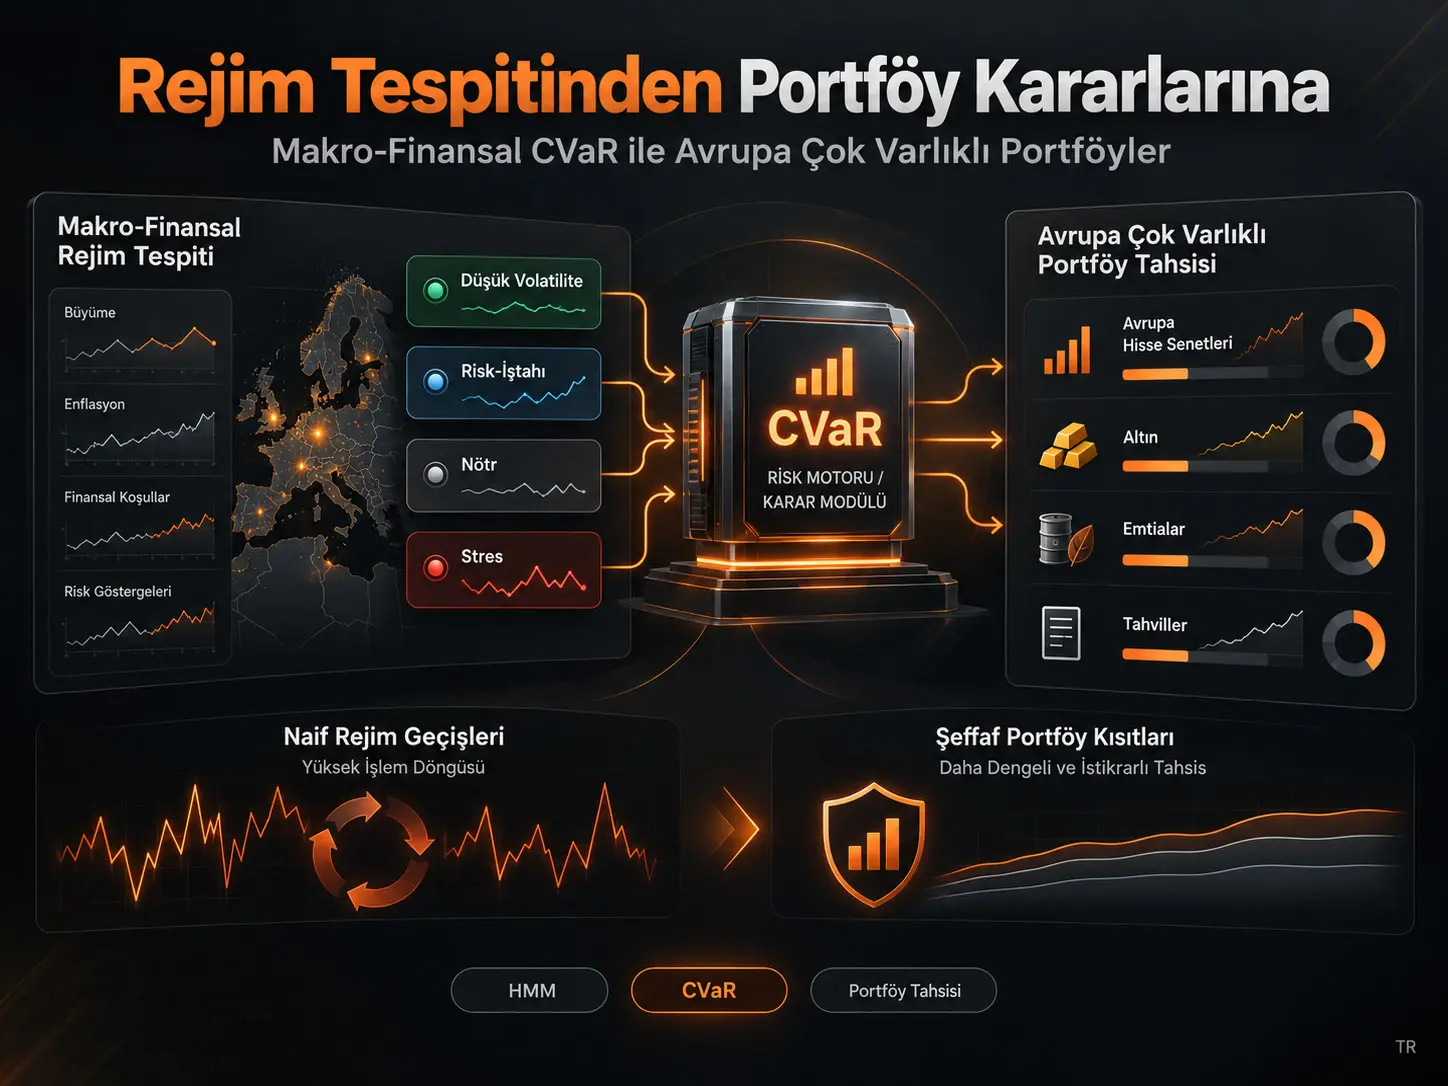
Rejim-kısıtlı CVaR, makro-finansal durumu belirleyen bir Hidden Markov Model (HMM) sinyalini, Conditional Value-at-Risk (CVaR) portföy optimizasyonunun tarihsel senaryo kümesini sürekli değiştirmek yerine portföy ağırlıklarına şeffaf sınırlar uygulamak için kullanan bir tahsis yaklaşımıdır. İncelenen çalışma, Ocak 2000–Nisan 2026 dönemindeki haftalık Avrupa piyasa verilerini, sekiz makro-finansal özelliğe dayalı dört durumlu Gaussian HMM ve CVaR doğrusal programlama modeliyle birleştirmektedir. Strictly out-of-sample walk-forward tasarım altında temel sonuç, makro-finansal rejimleri tespit etmenin tek başına daha iyi portföy performansı üretmediğidir: rejim koşullu tarihsel senaryo filtreleme yıllık yaklaşık %226 devir oranına yol açarken, rejim bilgisini şeffaf ağırlık bantlarına dönüştüren yaklaşım yıllık yaklaşık %29 devirle statik CVaR'a yakın net Sharpe performansı üretmektedir.
2010–2026 değerlendirme döneminde Static CVaR'ın brüt Sharpe oranı 0.530 ve yıllık portföy devir oranı %21.4'tür. Naive Regime CVaR-A'nın brüt Sharpe oranı 0.365'e düşerken yıllık devir %225.8'e çıkar; Weighted CVaR'da devir %232.5'tir. 10 baz puan tek yönlü işlem maliyetinde Static CVaR'ın net Sharpe oranı 0.528 iken Regime CVaR-A'nın değeri 0.346'dır. Kaynağın mekanizma analizi bu kaybın ana nedenini, rejim değiştiğinde CVaR optimizasyonunda kullanılan tarihsel senaryo setinin kesintili biçimde değişmesine ve bunun portföyü aşırı yeniden dengelemeye zorlamasına bağlamaktadır.
Uygulama-farkındalıklı düzenlemeler bu sorunu önemli ölçüde azaltmaktadır. Rejim-kısıtlı ağırlık bantları, baseline HMM altında 0.522 brüt ve 10 baz puan maliyette 0.519 net Sharpe oranı üretirken yıllık devir oranını %29.2'ye düşürmektedir. Bununla birlikte hiçbir rejim temelli yaklaşımın statik CVaR'dan istatistiksel olarak kesin biçimde üstün olduğu gösterilmemiştir. HMM durumları da yapısal ekonomik rejimler değil, veri içindeki tekrarlanan istatistiksel örüntülerdir.
Araştırmanın temel problemi
Finansal piyasalarda kriz, genişleme, yüksek enflasyon, sovereign spread baskısı veya düşük volatilite gibi dönemler aynı istatistiksel yapıya sahip değildir. Bu nedenle portföy yönetiminde doğal bir fikir, önce piyasanın içinde bulunduğu makro-finansal durumu belirlemek ve ardından portföyü o duruma göre uyarlamaktır.
Bu yaklaşım teoride çekici olsa da iki ayrı problemi birbirine karıştırma riski taşır. Birinci problem rejim tespitidir: mevcut veriler gerçekten farklı makro-finansal durumları ayırt edebiliyor mu? İkinci problem ise karar kuralı tasarımıdır: belirlenen rejim portföy ağırlıklarına hangi mekanizmayla çevrilmelidir?
Kaynak çalışmanın ana araştırma boşluğu ikinci problemdedir. Bir rejim sınıflandırıcısının ekonomik olarak anlamlı durumları ayırt edebilmesi, o sınıflandırmanın otomatik olarak daha iyi yatırım sonuçlarına dönüşeceği anlamına gelmez. Rejim sinyali portföy optimizasyonuna yanlış biçimde bağlanırsa model doğru durumu tanısa bile sık alım-satım, küçük örneklem hatası ve işlem maliyetleri bütün potansiyel avantajı ortadan kaldırabilir.
Rejim Tespiti Neden Tek Başına Daha İyi Portföy Performansı Üretmiyor?
Çünkü rejim sinyalinin yatırım kararına nasıl çevrildiği en az rejim sınıflandırmasının doğruluğu kadar önemlidir. Bu çalışmada naive rejim-koşullu CVaR her rejim değişiminde 260 haftalık tarihsel senaryo havuzunu yalnız mevcut rejimle eşleşen yaklaşık 30–80 haftaya indirerek optimizasyon problemini kesintili biçimde değiştirir; portföy ağırlıkları sıçrar, yıllık devir yaklaşık %226'ya çıkar ve işlem maliyetleri net performansı aşındırır.
Avrupa neden zor bir test ortamıdır?
Çalışmanın 26 yıllık Avrupa örneklemi birbirinden yapısal olarak farklı birçok finansal dönemi kapsar. Küresel Finansal Kriz sırasında Avrupa hisse endeksleri çok büyük kayıplar yaşamış, 2011–2012 Avrupa sovereign debt crisis döneminde çevre ülke tahvil spreadleri genişlemiş, Mart 2020 COVID-19 şoku piyasalarda ani risk sıçraması yaratmış ve 2022'de ECB'nin hızlı faiz artırımları uzun vadeli devlet tahvillerinin duration riskini görünür hale getirmiştir.
Bu dönemlerin her biri aynı “savunmacı” varlığı ödüllendirmemiştir. Altın, geniş emtialar ve tahviller farklı krizlerde farklı davranmıştır. Bu nedenle Avrupa verisi, rejim sinyalini portföy tahsisine dönüştürmenin gerçekten işe yarayıp yaramadığını sınamak için zor fakat öğretici bir laboratuvar işlevi görmektedir.
Yatırım evreni
| Varlık | Tür | Rol |
|---|---|---|
| CAC 40 | Fransa hisse endeksi | Riskli varlık |
| DAX | Almanya hisse endeksi | Riskli varlık |
| EuroStoxx 50 | Euro Bölgesi hisse endeksi | Riskli varlık |
| FTSE MIB | İtalya hisse endeksi | Riskli varlık |
| IBEX 35 | İspanya hisse endeksi | Riskli varlık |
| STOXX Europe 600 | Geniş Avrupa hisse endeksi | Riskli varlık ve tek-varlık benchmark |
| FTSE EPRA/NAREIT Europe | Listelenmiş gayrimenkul | Riskli varlık |
| Bloomberg Commodity Index | Geniş emtia | Riskli/savunmacı bileşen |
| Brent Crude Oil | Enerji | Riskli/savunmacı bileşen |
| Gold | Değerli metal | Çeşitlendirme/savunmacı bileşen |
| EURIBOR 3M | Risksiz referans | Sharpe ve nakit referansı; optimizasyondaki riskli varlık setinden hariç |
Bütün seriler euro cinsinden veya euroya çevrilmiş haftalık Cuma kapanış değerlerinden oluşturulmuştur. Veri dönemi 14 Ocak 2000–3 Nisan 2026'dır ve burn-in öncesinde 1369 haftalık gözlem vardır. Portföy getirileri basit haftalık getiriler olarak hesaplanmış ve yıllıklaştırmada 52 katsayısı kullanılmıştır.
Sabit gelir genişletmesi
Sağlamlık analizinde yatırım evreni Almanya, İspanya ve İtalya devlet tahvili total-return endeksleri eklenerek genişletilmiştir. Bu genişletme, portföye yalnız yeni “güvenli” varlıklar eklemek anlamına gelmez; aynı zamanda faiz oranı ve duration riskinin portföye sistematik biçimde dahil edilmesi anlamına gelir.
HMM için kullanılan sekiz makro-finansal özellik
Bütün özellikler karşılaştırılabilir ölçek elde etmek için önceki 52 haftaya dayalı rolling z-score biçimine dönüştürülmektedir:
\[ z_t=\frac{x_t-\mu_{t,52}}{\sigma_{t,52}} \]
Burada \(x_t\) ilgili haftadaki gözlemi, \(\mu_{t,52}\) önceki 52 haftanın ortalamasını ve \(\sigma_{t,52}\) önceki 52 haftanın standart sapmasını temsil eder. Mevcut haftanın gözlemi referans pencerenin dışında tutulmaktadır.
| Özellik | Temsil ettiği makro-finansal boyut |
|---|---|
| VIX | ABD hisse piyasası implied volatility ve tail-risk algısı |
| VSTOXX | Avrupa hisse piyasası implied volatility |
| MOVE | Sabit gelir piyasası volatilitesi |
| Germany 10Y − ECB deposit-rate slope | Faiz eğrisi / sabit gelir koşulları |
| İspanya–Portekiz–İtalya sovereign spread ortalaması | Euro Bölgesi çevre ülke kredi stresi |
| DXY | Küresel dolar ve risk iştahı koşulları |
| Eurozone ESI | Ekonomik duyarlılık / büyüme koşulları |
| HICP headline − core gap | Enflasyon bileşimi ve fiyat baskısı |
Kaynak, bu sekiz değişkeni tek bir faktörün HMM'yi domine etmesini önlemek amacıyla beş farklı ekonomik boyutu kapsayacak biçimde seçmiştir: volatilite/tail risk, sabit gelir stresi, faiz yapısı, büyüme–enflasyon koşulları ve küresel risk iştahı.
Dört durumlu Gaussian HMM
Model dört durumlu Gaussian Hidden Markov Model'dir ve diagonal covariance matrix kullanır. Parametre tahmini Expectation–Maximization (EM) algoritmasıyla yapılmaktadır. Her tahminde 15 farklı random restart ve en fazla 500 EM iterasyonu denenmekte, en yüksek log-likelihood veren çözüm seçilmektedir.
Temel seçim grid'i iki, üç ve dört durumdan oluşmuştur ve walk-forward pencerelerinde dört durum tercih edilmiştir. Kaynak daha sonra beş durumlu modeli ayrıca sınamış; full-sample BIC değerleri K=2 için 22,912, K=3 için 21,882, K=4 için 21,244 ve K=5 için 20,769 olarak raporlanmıştır. K=5 daha düşük BIC üretmesine rağmen marjinal iyileşmenin küçülmesi ve model karmaşıklığı nedeniyle dört durum parsimonik ana model olarak korunmuştur.
| Durum | Etiket | Frekans | Ortalama süre | z-VIX | z-ESI | z-Spread | z-Slope |
|---|---|---|---|---|---|---|---|
| 0 | Low-vol / Subdued | %24.8 | 13.3 hafta | −0.96 | −0.33 | −0.31 | −1.31 |
| 1 | Risk-on / Expansion | %28.5 | 18.8 hafta | −0.59 | +1.49 | −0.57 | +0.70 |
| 2 | Neutral / Moderate | %26.9 | 7.9 hafta | +0.05 | −0.73 | +0.15 | −0.36 |
| 3 | Elevated-risk / Stress | %19.8 | 7.2 hafta | +1.84 | −0.74 | +0.45 | +0.10 |
Durumlar ortalama z-VIX değerine göre sıralanmaktadır. State 3; 2008–2009 Küresel Finansal Kriz, 2011–2012 Avrupa borç krizi ve Mart 2020 COVID-19 çöküşü gibi dönemlerle ilişkilidir. Bu tarihsel isimler modelin içine önceden kodlanmış sınıflar değildir; sonradan yapılan ekonomik yorumlardır.
HMM Rejimleri Gerçek ve Nedensel Ekonomik Rejimler midir?
Hayır. HMM durumları sekiz özellik vektöründeki tekrarlanan istatistiksel dağılım örüntüleridir; ekonomik olarak yorumlanabilir olmaları bunları yapısal veya nedensel ekonomik durumlara dönüştürmez. HICP zamanlamasının değiştirilmesinde etiket uyumunun yaklaşık %55'e, VSTOXX yerine ZEW kullanıldığında %47.9'a düşmesi de rejim sınıflandırmasının özellik mühendisliğine duyarlı olduğunu göstermektedir.
Strictly out-of-sample walk-forward rejim üretimi
Portföy kararında kullanılan rejim etiketleri full-sample HMM'den alınmamıştır. Her dört haftalık yeniden dengeleme noktasında HMM yalnız o tarihe kadar mevcut bilgilerle yeniden tahmin edilmiştir. Minimum eğitim uzunluğu 156 hafta, yani üç yıldır.
Posterior HMM durum olasılıkları sürekli olasılıklar üretse de temel sert rejim etiketi en yüksek posterior olasılığa sahip durumun argmax seçimiyle oluşturulur. Kaynak ayrıca hard assignment belirsizliğini azaltmak amacıyla posterior olasılıklarını senaryoların ağırlıklarında kullanan Weighted CVaR yaklaşımını da sınamıştır.
CVaR Bu Çalışmada Neyi Optimize Ediyor?
Conditional Value-at-Risk (CVaR), portföy getiri dağılımının en kötü %5'lik bölümündeki ortalama kaybı kontrol eden tail-risk ölçüsüdür. Çalışmada güven düzeyi \(\alpha=0.95\) olarak alınır ve CVaR, 260 haftalık tarihsel senaryo penceresi üzerinde doğrusal programlama ile minimize edilir; böylece optimizasyon yalnız ortalama volatiliteye değil, kötü uç sonuçların büyüklüğüne özellikle ağırlık verir.
Kaynakta kullanılan temel doğrusal programlama:
\[ \min_{w,\zeta,u} \left[ \zeta+ \frac{1}{(1-\alpha)T_s} \sum_{t=1}^{T_s}u_t \right] \]
kısıtlarıyla birlikte:
\[ u_t\geq -r_t^\prime w-\zeta,\qquad u_t\geq0, \]
\[ \sum_i w_i=1,\qquad 0\leq w_i\leq0.25. \]
Burada \(w\) portföy ağırlıkları vektörünü, \(\zeta\) Value-at-Risk eşiğini, \(u_t\) eşik üzerindeki ek kaybı, \(r_t\) tarihsel haftalık getiri vektörünü ve \(T_s=260\) senaryoyu temsil eder. Her riskli varlığın portföy ağırlığı %25 ile sınırlandırılarak tek varlık yoğunlaşması engellenir.
Static CVaR
Static CVaR bütün 260 haftalık tarihsel senaryo penceresini kullanır ve HMM rejimine göre senaryoları değiştirmez. Bu strateji çalışmanın temel, rejimden bağımsız risk-optimizasyon benchmark'ıdır.
Naive Regime CVaR-A
Regime CVaR-A, 260 haftalık pencere içindeki yalnız mevcut HMM rejimiyle eşleşen haftaları optimizasyonda kullanır. Eşleşen gözlem sayısı 30'dan azsa tam 260 haftalık pencereye geri dönülür.
Bu tasarımın sezgisi basittir: “Bugün stress rejimindeysek geçmişteki stress dönemlerini kullan.” Ancak optimizasyon açısından ciddi bir kesinti yaratır. HMM etiketi değiştiğinde kullanılan senaryoların büyük bölümü bir anda değişir ve LP bambaşka bir optimum ağırlık kombinasyonuna sıçrayabilir.
Weighted CVaR
Weighted CVaR tam 260 haftalık senaryo setini korur fakat geçmiş haftaların ağırlıklarını mevcut HMM posterior olasılıklarına göre değiştirir. Amaç hard regime label'ın yarattığı kesintiyi yumuşatmaktır. Buna rağmen kaynak sonuçlarında Weighted CVaR'ın performansı naive Regime CVaR-A'dan anlamlı biçimde ayrışmamıştır.
Implementation-aware CVaR
Çalışma yüksek devir sorununu iki ek yöntemle azaltır. Birincisi portföy ağırlığındaki değişikliklere L1 cezası ekler; ikincisi doğrudan bir turnover budget koyar. Her iki yaklaşım da doğrusal programlama yapısını korur.
L1 cezalı yapı kavramsal olarak:
\[ \min \; CVaR(w)+ \lambda\sum_i(v_i^+ + v_i^-) \]
şeklindedir ve:
\[ w_i-w_i^{prev}=v_i^+-v_i^-, \qquad v_i^+,v_i^-\geq0 \]
kısıtlarıyla portföy ağırlığının önceki drift-adjusted portföyden ne kadar değiştiğini doğrudan maliyetlendirir.
Rejim-kısıtlı ağırlık bantları
Çalışmanın en uygulanabilir bulduğu tasarım senaryo kümesini hiç değiştirmez. Tam 260 haftalık CVaR senaryo seti korunur; HMM yalnız üst düzey portföy politikasını değiştirir.
| Durum | Etiket | Maksimum toplam hisse ağırlığı | Minimum savunmacı varlık ağırlığı |
|---|---|---|---|
| 0 | Low-vol / Subdued | %65 | %15 |
| 1 | Risk-on / Expansion | %75 | %10 |
| 2 | Neutral / Moderate | %60 | %15 |
| 3 | Elevated-risk / Stress | %45 | %30 |
Savunmacı varlıklar altın, Bloomberg Commodity Index ve Brent petrolden oluşmaktadır. Bu tasarımın kurumsal avantajı, rejim sinyalinin “hangi 30–80 tarihi gözlemi kullanacağı” gibi görünmeyen bir optimizasyon değişikliğine değil, risk komitesi tarafından doğrudan denetlenebilecek açık yatırım sınırlarına çevrilmesidir.
Çalışmanın Yöntemi ve Bulguları
Backtest tasarımı
Bütün stratejiler dört haftada bir yeniden dengelenmiştir. Panel A, rejim kullanmayan stratejiler için 10 Ocak 2003–3 Nisan 2026 arasındaki 1213 haftayı; Panel B ise rejim-stratejilerini de içeren 15 Ekim 2010–3 Nisan 2026 arasındaki 808 haftayı kapsar.
Değerlendirme metrikleri yıllık bileşik büyüme oranı (CAGR), yıllık volatilite, Sharpe oranı, maksimum drawdown, %95 CVaR, Calmar oranı ve yıllık portföy devir oranıdır. Sharpe, EURIBOR 3M üzerindeki haftalık excess return üzerinden hesaplanır.
İşlem maliyetleri tek yönlü alım-satım başına 0, 5, 10 ve 25 baz puan olarak uygulanmıştır. İstatistiksel karşılaştırmalarda 13 haftalık Newey–West gecikmeli HAC standart hataları ve Sharpe oranları için 13 haftalık circular block-bootstrap ile 5000 tekrar kullanılmıştır.
Uzun dönem baseline sonuçları: 2003–2026
| Strateji | CAGR | Volatilite | Sharpe | Maksimum düşüş | CVaR 95% | Yıllık devir |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.89 | %15.24 | 0.368 | −%50.1 | −%5.24 | %36.3 |
| STOXX Europe 600 | %4.47 | %17.50 | 0.265 | −%60.2 | −%5.94 | %0.0 |
| Static CVaR | %7.05 | %12.22 | 0.513 | −%39.5 | −%4.19 | %24.9 |
| Markowitz Min-Var | %5.65 | %12.02 | 0.409 | −%45.6 | −%4.27 | %16.8 |
Static CVaR bu uzun örneklemde en yüksek Sharpe oranını ve benchmark'lar arasında en düşük maksimum düşüşü üretmektedir. Kaynak bu risk azaltımını sovereign bonds bulunmayan baseline evrende optimizasyonun altın ve Bloomberg Commodity'de toplam yaklaşık %50 ağırlık oluşturmasıyla ilişkilendirmektedir.
Buna rağmen hiçbir stratejinin equal-weight benchmark'a göre excess-return farkı istatistiksel olarak anlamlı değildir. Dolayısıyla nokta tahminlerindeki üstünlük “kanıtlanmış alpha” şeklinde yorumlanamaz.
Rejim-farkındalıklı Panel B sonuçları: 2010–2026
| Strateji | CAGR | Volatilite | Sharpe | Maksimum düşüş | CVaR 95% | Yıllık devir |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.65 | %14.43 | 0.409 | −%32.8 | −%4.81 | %35.2 |
| STOXX Europe 600 | %5.28 | %15.86 | 0.363 | −%31.9 | −%5.33 | %0.0 |
| Static CVaR | %6.03 | %10.97 | 0.530 | −%25.3 | −%3.60 | %21.4 |
| Markowitz Min-Var | %5.03 | %10.85 | 0.447 | −%24.9 | −%3.64 | %12.3 |
| Regime CVaR-A | %4.35 | %11.78 | 0.365 | −%25.8 | −%3.96 | %225.8 |
| Weighted CVaR | %4.35 | %11.62 | 0.368 | −%25.4 | −%3.88 | %232.5 |
Bu tablo çalışmanın ana problemi açık biçimde gösterir. Rejim modelleri maksimum düşüş açısından Static CVaR'a yakın görünebilse de Sharpe oranları düşmekte ve yıllık portföy devir oranı yaklaşık on kat artmaktadır.
Yüksek Portföy Devir Oranı Rejim Bazlı Stratejiyi Neden Bozuyor?
Her rejim değişimi CVaR optimizasyonunun kullandığı tarihsel senaryoları topluca değiştirdiği için hedef portföy ağırlıkları keskin biçimde yeniden hesaplanır; bu, ekonomik sinyaldeki küçük bir değişimin büyük miktarda alım-satıma dönüşmesine yol açar. Yıllık %225–233 civarındaki devir işlem maliyetlerini doğrudan büyütür ve gross performansta zaten sınırlı olan rejim avantajını net performansta ortadan kaldırır.
| Strateji | 0 bps | 5 bps | 10 bps | 25 bps | Yıllık devir |
|---|---|---|---|---|---|
| Equal-Weight | 0.409 | 0.407 | 0.406 | 0.403 | %35.2 |
| Static CVaR | 0.530 | 0.529 | 0.528 | 0.525 | %21.4 |
| Markowitz | 0.447 | 0.446 | 0.445 | 0.444 | %12.3 |
| Regime CVaR-A | 0.365 | 0.355 | 0.346 | 0.317 | %225.8 |
| Weighted CVaR | 0.368 | 0.358 | 0.348 | 0.318 | %232.5 |
Kaynak, net performans kaybının işlem maliyeti ile devir oranı farkının çarpımına yaklaşık doğrusal biçimde tepki verdiğini göstermektedir. Bu nedenle ana sorun rejim filtresinin teorik varlığı değil, filtreden çıkan kararın uygulanma maliyetidir.
İstatistiksel belirsizlik
Kaynakta hiçbir Panel B excess-return testi geleneksel istatistiksel anlamlılığa ulaşmamıştır. Örneğin Static CVaR'ın Sharpe nokta tahmini 0.530 olsa da bootstrap %95 aralığı yaklaşık 0.068–1.058'dir. Regime CVaR-A için 0.365'lik Sharpe tahmininin aralığı yaklaşık −0.079–0.880'dir.
Bu geniş aralıklar iki sonucu birlikte zorunlu kılar. Birincisi, naive regime strategy'nin kötü nokta tahminlerine rağmen farkın tamamını istatistiksel kesinlikle “rejim tespiti işe yaramıyor” biçiminde yorumlamak doğru değildir. İkincisi, herhangi bir küçük pozitif performans farkı da “rejim modeli üstün” diye sunulamaz.
Turnover budget sonuçları
| Strateji | Brüt Sharpe | 10 bps net Sharpe | Yıllık devir |
|---|---|---|---|
| Static CVaR — experiment-grid | 0.553 | 0.551 | %20.6 |
| Regime CVaR-A — unconstrained | 0.365 | 0.346 | %225.8 |
| Regime CVaR-A — τ=0.10 | 0.491 | 0.486 | %59.9 |
| Regime CVaR-A — τ=0.20 | 0.449 | 0.440 | %101.2 |
| Weighted CVaR — τ=0.10 | 0.492 | 0.486 | %61.5 |
| Weighted CVaR — ZEW + λ=0.005 | 0.572 | 0.567 | %64.8 |
| Regime-Constrained CVaR — baseline HMM | 0.522 | 0.519 | %29.2 |
| Regime-Constrained CVaR — ZEW-swap HMM | 0.519 | 0.517 | %27.0 |
\(\tau=0.10\) turnover budget, naive modelin yıllık devir oranını %225.8'den %59.9'a indirirken 10 bps net Sharpe oranını 0.346'dan 0.486'ya yükseltmektedir.
ZEW + \(\lambda=0.005\) varyantının 0.567 net Sharpe değeri tablodaki en yüksek rejim-stratejisi nokta tahminidir. Ancak kaynak bunu özellikle exploratory olarak işaretlemektedir: canonical HMM ile rejim etiketi uyumu yalnız %47.9'dur ve sonuç başka spesifikasyonlarda tekrarlanmamıştır. Bu nedenle genel üstünlük kanıtı değildir.
Rejim-kısıtlı CVaR neden daha istikrarlı?
Rejim-kısıtlı yaklaşım geçmiş veri setini rejime göre kesmez. Dolayısıyla CVaR tail-loss tahmini her rejim değişiminde küçük ve farklı bir tarihsel alt örnekleme yeniden kurulmaz. Rejim sinyali yalnız hisse üst sınırı ve savunmacı varlık alt sınırını değiştirir.
Bu yaklaşım iki tür istikrar sağlar. İstatistiksel olarak 260 haftalık senaryo penceresini korur. Operasyonel olarak da risk komitesine “stress rejiminde toplam hisseyi %45 ile sınırla, savunmacı varlıkları en az %30 tut” gibi açık ve denetlenebilir bir kural sunar.
Devlet tahvillerinin eklenmesi
| Dönem ve strateji | Baseline Sharpe | FI-expanded Sharpe | Baseline MaxDD | FI-expanded MaxDD |
|---|---|---|---|---|
| 2003–2026 Static CVaR | 0.513 | 0.547 | −%39.5 | −%14.8 |
| 2003–2026 Markowitz | 0.409 | 0.447 | −%45.6 | −%14.2 |
| 2010–2026 Static CVaR | 0.530 | 0.504 | −%25.3 | −%14.6 |
| 2010–2026 Regime CVaR-A | 0.365 | 0.430 | −%25.8 | −%17.2 |
2003–2026 döneminde devlet tahvilleri Static CVaR'ın maksimum düşüşünü çok güçlü biçimde azaltmış ve Sharpe oranını artırmıştır. Optimizasyon tahviller eklendiğinde portföyün yaklaşık %73'ünü sovereign bonds'a ayırmış; hisse ağırlığı yaklaşık %3'e düşmüştür.
Devlet Tahvilleri Drawdown'u Azaltırken 2022'de Neden Yeni Risk Yarattı?
Devlet tahvilleri çoğu dönemde düşük CVaR ve düşük equity korelasyonu nedeniyle portföy düşüşünü sınırlayabilir; ancak tahvil ağırlığını çok yükseltmek portföyü duration riskine maruz bırakır. FI-expanded portföy 2022'ye yaklaşık %75 sovereign bond ağırlığıyla girdiği için ECB'nin hızlı faiz artırım döngüsünde yaklaşık %10 civarında kayıp yaşamış, baseline portföydeki emtia ve altın ağırlıkları ise aynı enflasyon döneminde daha farklı davranmıştır.
Bu bulgu “devlet tahvilleri kötü savunma aracıdır” anlamına gelmez. Daha temel sonuç, yatırım evreninin kendisinin bir makro risk faktörü tercihi olmasıdır. Portföye tahvil eklemek yalnız çeşitlendirme sağlamaz; faiz istikrarına ve duration davranışına örtük maruziyet de yaratır.
Sağlamlık kontrolleri
| Kontrol | Ana sonuç | Genel sonuç |
|---|---|---|
| HICP lag = 6 hafta | Baseline ile yaklaşık %55 rejim etiketi uyumu; Regime CVaR-A Sharpe değişimi en fazla +0.068 | Ana sonuç değişmedi |
| VSTOXX yerine ZEW | Regime CVaR-A Sharpe 0.365 → 0.483; etiket uyumu %47.9 | Exploratory; anlamlı üstünlük yok |
| Rebalancing 1/2/4/8/13 hafta | Düşük frekans devir oranını azaltıyor | Static CVaR'ın ana üstünlüğü tersine dönmedi |
| EWA turnover smoothing | Devir yaklaşık %30 azalıyor | Naive rejime göre iyileşiyor, Static CVaR'ı geçmiyor |
| FI-expanded universe | Drawdown düşüyor; 2022 faiz şoku tahvil ağırlıklı portföyü zorluyor | Ana karar-kuralı sonucu değişmedi |
Kaynağın altı mekanizmalı teşhisi
- LP scenario discontinuity: Rejim değişiminde senaryo kümesinin aniden değişmesi portföy ağırlıklarını sıçratır.
- Küçük senaryo kümesi: 260 haftalık tam pencerenin yerine 30–80 rejim-eşleşmeli gözlem kullanılması CVaR tail tahminini daha gürültülü hale getirir.
- Hard label assignment: Posterior olasılık belirsizliği argmax etiketiyle kaybolur.
- Label sensitivity: HICP zamanlaması veya tek bir feature değişikliği rejim etiketlerini belirgin biçimde yeniden düzenleyebilir.
- Macro-portfolio signal mismatch: HMM makro-finansal özellikler üzerinde öğrenilirken portföy optimizasyonu varlık getirileri üzerinde çalışır; makro rejimin doğrudan asset-level alpha sinyali olduğu gösterilmemiştir.
- Rate-shock exposure: Devlet tahvillerinin eklenmesi risk profilini equity/commodity riskinden duration riskine kaydırabilir.
Varlık getirilerinin ek istatistikleri
Ocak 2000–Nisan 2026 dönemindeki 1369 haftalık gözlemde Brent petrolü %35.95 ile en yüksek yıllık volatiliteye ve 9.51 excess kurtosis değerine sahiptir. Altının yıllık volatilitesi %16.77, CAGR'ı %12.08 ve maksimum düşüşü −%43.8 olarak raporlanmıştır.
Avrupa hisse endekslerinin birbirleriyle haftalık korelasyonu çok yüksektir. DAX–IBEX çifti yaklaşık 0.82, CAC–EuroStoxx 50 yaklaşık 0.98 korelasyona sahiptir. Altının ana hisse endeksleriyle korelasyonu ise yaklaşık −0.02 ile +0.08 arasında kalmaktadır. Bu yapı, altının CVaR portföylerinde neden tekrar tekrar çeşitlendirici bileşen olarak ortaya çıktığını açıklamaktadır.
Çalışmanın desteklediği sonuçlar
- Dört durumlu HMM, Avrupa örnekleminde ekonomik olarak yorumlanabilir ve walk-forward pencereleri boyunca görece tutarlı makro-finansal durumlar üretmektedir.
- Naive rejim-koşullu CVaR, Static CVaR'dan çok daha yüksek portföy devir oranı üretmektedir.
- Yüksek turnover, gerçekçi işlem maliyetlerinde rejim stratejisinin net performansını belirgin biçimde aşındırmaktadır.
- Turnover budget ve L1 penalty gibi uygulama-farkındalıklı kurallar naive rejim sistemini belirgin biçimde iyileştirmektedir.
- Rejim-kısıtlı weight-band yaklaşımı, düşük devirle Static CVaR'a yakın risk-ayarlı performans üretmektedir.
- Devlet tahvilleri uzun örneklemde drawdown kontrolünü güçlü biçimde iyileştirebilir.
- Tahvil eklemek duration riskini artırabilir ve hızlı faiz artışı döneminde performansı bozabilir.
- Makro-finansal durum sinyalinin değeri yalnız tespit kalitesine değil, karar katmanının şeffaflığına, maliyetine ve istikrarına bağlıdır.
Çalışmanın desteklemediği sonuçlar
- HMM durumlarının yapısal olarak gerçek ve nedensel ekonomik rejimler olduğu kanıtlanmamıştır.
- Rejim-koşullu CVaR'ın Static CVaR'dan istatistiksel olarak üstün olduğu gösterilmemiştir.
- ZEW-swap + λ=0.005 varyantındaki yüksek Sharpe genel bir outperformance sonucu değildir.
- HMM'nin doğru rejimi tespit etmesinin otomatik olarak asset-level alpha ürettiği gösterilmemiştir.
- Devlet tahvillerinin her faiz rejiminde savunmacı olduğu gösterilmemiştir.
- Avrupa'da elde edilen dört durumlu rejim yapısının ABD veya gelişen piyasalarda aynı biçimde çalışacağı gösterilmemiştir.
- 10 baz puanlık işlem maliyeti gerçek büyük portföylerin bütün spread, market-impact ve operasyon maliyetlerini kapsamaz.
- Sonuçlar yatırım tavsiyesi veya gerçek zamanlı ticari sistem doğrulaması değildir.
Sınırlılıklar
İlk önemli sınırlılık rejimlerin feature construction'a duyarlılığıdır. HICP yayın gecikmesi düzeltmesinde baseline ile rejim etiketi uyumu yaklaşık %55, VSTOXX yerine ZEW kullanıldığında yalnız %47.9'dur. Bu durum, rejim etiketinin gözlenebilir tek bir ekonomik gerçek değil, ölçüm ve özellik tasarımından etkilenen istatistiksel sınıflandırma olduğunu gösterir.
İkinci sınırlılık makro verilerin yayın zamanlamasıdır. HICP yaklaşık dört haftalık, ESI yaklaşık üç haftalık yayın gecikmesine sahiptir. Kaynak HICP için altı haftalık lag robustness kontrolü yapmış ancak ESI için ayrı bir yayın-lag düzeltmesi uygulamamıştır. Gerçek zamanlı uygulamada bütün makro özelliklerde bilgi açıklanma tarihinin dikkate alınması gerekir.
Üçüncü sınırlılık coğrafi genellenebilirliktir. Avrupa'daki peripheral sovereign spreads ve ECB politika yapısı, ABD veya gelişen piyasalardaki risk kanallarının birebir karşılığı değildir. Yöntem başka coğrafyalarda uygulanacaksa feature set yeniden kalibre edilmelidir.
Dördüncü sınırlılık işlem maliyeti modelidir. Çalışmanın 0–25 baz puanlık tek yönlü maliyet varsayımları bid–ask spread, büyük işlemlerde market impact ve operasyonel maliyetlerin tamamını modellememektedir.
Beşinci sınırlılık istatistiksel güçtür. Panel B yalnız 808 haftadan oluşmaktadır ve Sharpe güven aralıkları geniştir. Kaynağın kendisi, istatistiksel olarak anlamlı üstünlük bulunamamasının hem “rejim koşullandırması ek değer üretmiyor” hem de “örneklem gerçekçi Sharpe farklarını tespit etmek için kısa” açıklamalarıyla uyumlu olduğunu belirtmektedir.
Yeniden üretilebilirlik
Kaynak sonuçlarının Python 3.11 üzerinde oluşturulduğu; hmmlearn 0.3.2, scipy 1.13, scikit-learn 1.5 ve pandas 2.2 kullanıldığı belirtilmektedir. NumPy random seed 42 olarak sabitlenmiş, HMM başlatmaları 15 sabit-seed restart ile yürütülmüştür.
Ham LSEG/Refinitiv verileri lisans kısıtları nedeniyle kamuya dağıtılamamaktadır. Kaynak, walk-forward HMM pipeline'ı, CVaR optimizasyonu, figure scriptleri ve reproducibility dokümantasyonundan oluşan Python kod tabanının kamuya açık olduğunu belirtmektedir.
Kaynak ve Yöntem Notu
Özgün başlık: From Regime Detection to Decision Rules: A Data-Driven Macro-Financial CVaR Framework for European Multi-Asset Portfolios
Yazarlar: Jorge Grube Martín-Lunas; Ana Lazcano; Julio E. Sandubete.
Sorumlu yazar: Julio E. Sandubete.
Kurum: Faculty of Legal, Business and Government, Universidad Francisco de Vitoria, Pozuelo de Alarcón, Madrid, Spain.
Dergi: Economies.
Yayıncı: MDPI.
Bibliyografik kayıt: 2026, Cilt 14, Sayı 7, Makale 268.
DOI: 10.3390/economies14070268.
Tarihler: Alınma 3 Haziran 2026; revizyon 30 Haziran 2026; kabul 2 Temmuz 2026; yayın 9 Temmuz 2026.
Sürüm: Version of Record.
Lisans: Creative Commons Attribution (CC BY).
Kaynak türü: Haftalık finansal/makro-finansal veriler üzerinde HMM rejim sınıflandırması, CVaR portföy optimizasyonu ve strictly out-of-sample walk-forward backtest kullanan ampirik modelleme çalışması.
Ana veri dönemi: 14 Ocak 2000–3 Nisan 2026; burn-in öncesi 1369 haftalık ortak veri.
Panel A: 10 Ocak 2003–3 Nisan 2026, 1213 hafta.
Panel B: 15 Ekim 2010–3 Nisan 2026, 808 hafta.
Ana veri kaynağı: LSEG Workspace/Refinitiv; EURIBOR için ECB, ESI için Avrupa Komisyonu ve HICP için Eurostat kaynakları kullanılmıştır.
HMM: Dört durumlu Gaussian Hidden Markov Model; diagonal covariance; EM algoritması; 15 random restart; en fazla 500 iterasyon; 156 haftalık minimum eğitim; dört haftada bir expanding walk-forward yeniden tahmin.
CVaR: \(\alpha=0.95\); 260 haftalık rolling scenario window; her riskli varlık için maksimum %25 ağırlık; scipy.optimize.linprog.
Karşılaştırmalar: Equal-weight 1/N; STOXX Europe 600; Static CVaR; Ledoit–Wolf covariance kullanan Markowitz minimum-variance; Regime CVaR-A; Weighted CVaR; turnover-penalized/budgeted CVaR; regime-constrained CVaR.
İşlem maliyetleri: 0, 5, 10 ve 25 baz puan tek yönlü turnover başına.
İstatistik: 13 haftalık Newey–West HAC standart hataları; Sharpe oranları için 13 haftalık circular block-bootstrap ve 5000 tekrar.
Finansman: Araştırma dış finansman almamıştır.
Etik: Institutional Review Board ve informed consent hükümleri uygulanabilir değildir.
Veri erişilebilirliği: Ham LSEG/Refinitiv verileri lisans kısıtlarına tabidir ve dağıtılamaz. Kaynak, işlenmiş veri ve tablolar/şekilleri yeniden üretmeye yeterli kodun makul talep üzerine lisans sınırları içinde sağlanabileceğini belirtmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Kavramsallaştırma, yöntem, yazılım, biçimsel analiz ve araştırma üç yazar tarafından; doğrulama Jorge Grube Martín-Lunas ve Julio E. Sandubete; veri kürasyonu Jorge Grube Martín-Lunas ve Ana Lazcano; ilk taslak Jorge Grube Martín-Lunas; gözden geçirme ve düzenleme Ana Lazcano ve Julio E. Sandubete; görselleştirme Jorge Grube Martín-Lunas ve Ana Lazcano; proje yönetimi Ana Lazcano ve Julio E. Sandubete tarafından yürütülmüştür.
Yapay zekâ kullanımı beyanı: Yazarlar ChatGPT 5.4 ve Claude Opus 4.8'i dil düzenleme, kod inceleme, belge biçimlendirme ve araştırma iş akışı desteğinde kullandıklarını; AI destekli çıktıları kendilerinin gözden geçirip düzenlediklerini ve yayın içeriğinin sorumluluğunu üstlendiklerini bildirmiştir.
Önemli kapsam notu: Static CVaR Sharpe oranının Tablo 4'te 0.530, Tablo 7'de 0.553 görünmesi kaynağın notunda açıklanmaktadır. Tablo 4 yalnız HMM etiketleriyle kesişen rebalance grid'ini, Tablo 7 ise daha geniş experiment-grid'i kullanmaktadır; bu nedenle değerler farklı kapsamların sonuçlarıdır.
Temel yorum sınırı: HMM durumları istatistiksel sınıflandırmalardır; nedensel ekonomik rejimler değildir. Out-of-sample performans farklarının hiçbiri conventional significance düzeyinde kesin üstünlük göstermemektedir. Sonuçlar Avrupa 2000–2026 örneklemine ve kullanılan asset universe'a özgüdür.
Görsel notu: Kaynak Şekil 1 yöntem akışını; Şekil 2 rejim özelliklerini; Şekil 3 rejim zaman çizgisini; Şekil 4 kümülatif serveti; Şekil 5 turnover–net Sharpe frontier'ını; Şekil 6 baseline/FI-expanded ortalama portföy ağırlıklarını; Şekil 7 drawdown eğrilerini göstermektedir. Verianla yeniden çizimlerinde kaynak tablolarındaki kesin değerler source-of-truth olarak kullanılmalı; yalnız raster çizgilerden yeni kesin ara noktalar türetilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir