


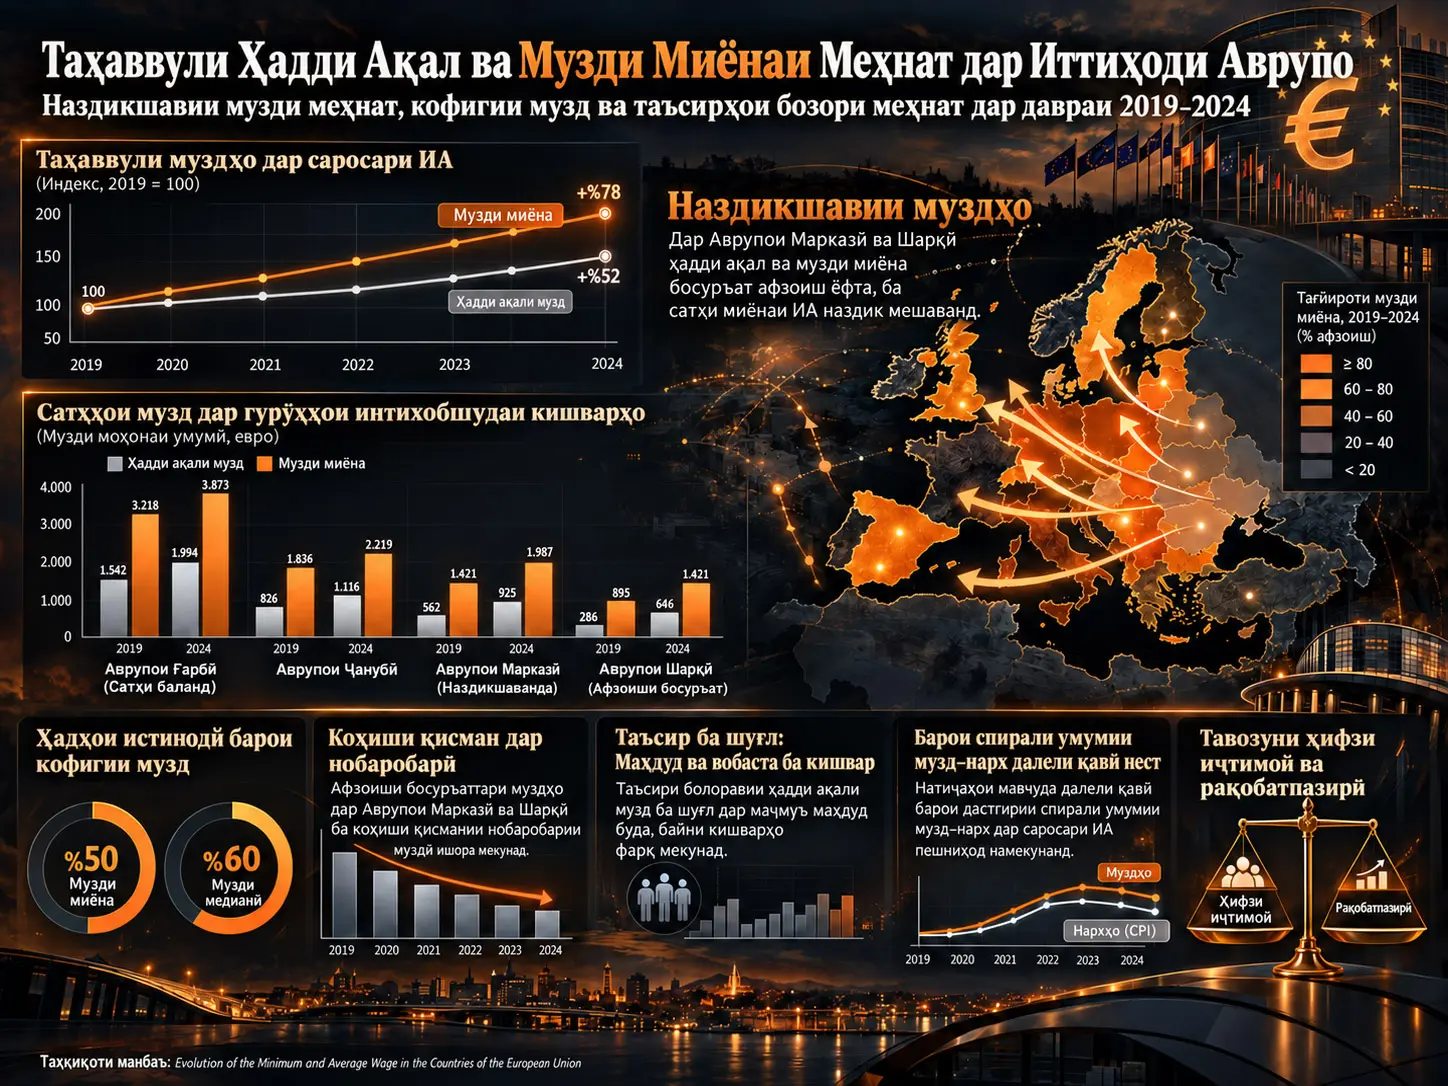
Наздикшавии музди меҳнат ин нисбатан кам шудани фарқи музди меҳнат байни кишварҳо дар натиҷаи он аст, ки дар иқтисодҳое, ки сатҳи ибтидоии музди меҳнат пасттар буд, музди меҳнат нисбат ба иқтисодҳои дорои музди баландтар босуръаттар меафзояд. Таҳқиқоти баррасишуда рушди ҳадди ақали музди меҳнати қонунӣ ва музди миёнаи меҳнатро дар кишварҳои узви Иттиҳоди Аврупо дар давраи 2019–2024 дар якҷоягӣ бо кофигии музди меҳнат, нобаробарӣ, шуғл, вақти корӣ, таваррум, рақобатпазирӣ ва ниҳодҳои музокироти дастаҷамъӣ арзёбӣ мекунад ва синтези низомманди далелҳо мебошад. Аз тақрибан 300 сабти ибтидоӣ пойгоҳи ниҳоии далелҳо аз 54 манбаъ ташкил шуда, адабиёти тақризшуда бо маълумоти расмии Eurostat, Eurofound, Комиссияи Аврупо, OECD, ECB ва ниҳодҳои миллӣ якҷо карда шудааст.
Хулосаи асосии манбаъ ин аст, ки махсусан дар кишварҳои Аврупои Марказӣ ва Шарқӣ ҳадди ақали музди меҳнат аз сатҳҳои ибтидоии пасттар босуръат боло рафта, фарқи номиналӣ ва нисбии музди меҳнатро бо Аврупои Ғарбӣ қисман кам кардааст. Аммо “наздикшавӣ” маънои баробар шудани сатҳи музди меҳнатро надорад. Фарқҳои мутлақи музди меҳнат дар бисёр кишварҳо ҳанӯз ҳам калонанд ва тамоми афзоиши музди номиналӣ ба афзоиши воқеии қобилияти харид табдил наёфтааст. Мавҷи таварруми 2021–2023 ин фарқро махсусан намоён кард.
Далелҳои баррасишуда дар таҷрибаи ИА дар солҳои 2019–2024 спирали умумӣ ва худтақвиятёбандаи музд–нархро дастгирӣ намекунанд. Афзоиши музди меҳнат асосан пас аз таварруме, ки аз энергетика, ғизо ва занҷири таъминот сарчашма гирифта буд, ҳамчун кӯшиши ҷуброни талафоти қобилияти харид ба амал омадааст. Баръакс, паҳн шудани афзоиши ҳадди ақали музди меҳнат ба кормандоне, ки дар зинаи музди меҳнат фавран болотар қарор доранд, ва фишурда шудани қисми поёнии тақсимоти музди меҳнат ҳамчун қолаби устувортар зоҳир мешавад.
Таҳқиқот баҳодиҳии нави сабабии эконометрӣ нест. Он синтези муқоисавии таҳқиқоти академӣ ва маълумоти расмии кишварҳо, давраҳо ва усулҳои гуногун аст. Аз ин рӯ, он як коэффисиенти ягонаи универсалии сабабиро ба монанди “афзоиши ҳадди ақали музди меҳнат бекориро ба ҳамин миқдор тағйир медиҳад” истеҳсол намекунад. Андозаи натиҷаҳо вобаста ба низоми музокироти дастаҷамъӣ, иқтидори татбиқ ва назорат, шуғли ғайрирасмӣ, фарқҳои минтақавӣ, ҳосилнокӣ, сохтори корхона ва сохтори хароҷоти бахши дахлдор тағйир меёбад.
Саволи асосии таҳқиқот
Саволи марказии таҳқиқот ин аст, ки оё афзоиши суръатгирифтаи ҳадди ақал ва музди миёнаи меҳнат дар Иттиҳоди Аврупо байни 2019–2024 танҳо болоравии номиналӣ буд ё ба наздикшавии воқеии болоравандаи музди меҳнат байни кишварҳо ва ба заминаҳои кофитари музди меҳнат мусоидат кардааст. Ҳамзамон таҳқиқ мешавад, ки натиҷаҳои афзоиши музди меҳнат барои нобаробарӣ, шуғл, вақти корӣ, устувории нархҳо ва рақобатпазирии корхонаҳо дар кадом шароити институтсионалӣ фарқ мекунанд.
Давраи 2019–2024 махсусан муҳим аст. Ин давра пандемияи COVID-19, барқароршавии баъди пандемия, шоки таварруми 2021–2023, болоравии нархи энергия пас аз ҳамлаи Русия ба Украина, норасоии қувваи корӣ ва қабули Директиваи (ИА) 2022/2041 ва равандҳои аввали мутобиқсозии миллиро дар як фосилаи вақт дар бар мегирад. Аз ин рӯ, музди меҳнат на танҳо аз пешниҳоду талаботи меҳнат, балки аз шокҳои фавқулодаи макроиқтисодӣ ва тағйироти сиёсати институтсионалӣ низ шакл гирифтааст.
Ҳадди ақали музди меҳнат ва музди миёнаи меҳнат бо як механизм муайян намешаванд
Ҳадди ақали музди меҳнати қонунӣ мустақиман нархи бозорӣ нест. Вобаста ба низоми миллӣ он метавонад тавассути қонун, қарори ҳукумат, қарори вазорат, формулаи индекскунии автоматӣ, муколамаи иҷтимоии сегона ё тартиби дигари институтсионалӣ муайян шавад. Музди миёнаи меҳнат бошад, бештар бевосита аз талаботи меҳнат, ҳосилнокӣ, таркиби бахшҳо, музокироти дастаҷамъӣ, музокироти музди меҳнат дар сатҳи корхона ва норасоии қувваи корӣ таъсир мегирад.
Ин фарқ нишон медиҳад, ки чаро афзоиши ҳадди ақали музди меҳнат дар солҳои 2019–2024-ро танҳо бо “азбаски музди бозорӣ боло рафт” шарҳ додан мумкин нест. Тибқи манбаъ, чор омили асосӣ фарқ мекунанд: механизмҳои ҳуқуқӣ ва институтсионалии муайянкунии музди меҳнат, таваррум ва талафоти қобилияти харид, ҳадафҳои кофигии музди меҳнат дар сатҳи ИА ва шароити миллии бозори меҳнат. Ҳосилнокӣ ва рақобатпазирӣ дар бисёр кишварҳо омилҳое мебошанд, ки суръати афзоишро маҳдуд ё марҳилавӣ мекунанд.
Таносуби Kaitz ва кофигии музди меҳнат
Таносуби Kaitz нишондиҳандаи нисбии музди меҳнат аст, ки мавқеи ҳадди ақали музди меҳнатро нисбат ба музди миёна ё медиании кишвар ифода мекунад. Як ҳадди ақали номиналии музди меҳнат дар ду тақсимоти гуногуни музди меҳнат метавонад маънои иқтисодии хеле гуногун дошта бошад. Аз ин рӯ, танҳо муқоисаи сатҳи музди меҳнат бо евро нишон намедиҳад, ки заминаи музди меҳнат дар дохили кишвар то чӣ андоза воқеан ҳатмӣ аст.
Ду нишондиҳандае, ки дар заминаи Директива зуд-зуд истифода мешаванд, %60'и музди умумии медианӣ ва %50'и музди умумии миёна мебошанд. Инҳо таносубҳои ягонаи ҳатмии музди меҳнат нестанд, ки дар тамоми ИА татбиқ шаванд; онҳо арзишҳои истинодии нишондиҳандавӣ мебошанд, ки ҳангоми арзёбии кофигии ҳадди ақали музди меҳнати миллӣ истифода шуда метавонанд.
Оё Директиваи (ИА) 2022/2041 барои тамоми Аврупо як ҳадди ақали ягонаи музди меҳнат меорад?
Не. Директива барои тамоми ИА як маблағи ягонаи евро ё ҳадди ақали ҳатмии умумии музди меҳнатро муайян намекунад; он бо нигоҳ доштани анъанаҳои гуногуни муайянкунии музди меҳнати кишварҳои узв, арзёбии кофигии ҳадди ақали музди меҳнати қонуниро бо меъёрҳои шаффоф, дастрасии муассир ба заминаи музди меҳнат ва таҳкими музокироти дастаҷамъӣ ҳадаф қарор медиҳад. %60'и музди умумии медианӣ ва %50'и музди умумии миёна арзишҳои истинодии нишондиҳандавӣ мебошанд; кишварҳое, ки фарогирии музокироти дастаҷамъӣ дар онҳо аз %80 кам аст, бояд нақшаи амал барои рушди музокироти дастаҷамъӣ омода кунанд.
Аз ин рӯ, низомҳое чун Дания, Италия, Австрия, Финляндия ва Шветсия, ки дар онҳо заминаи музди меҳнат асосан тавассути созишномаҳои дастаҷамъӣ муайян мешавад, маҷбур нестанд ҳадди ақали миллии музди меҳнати қонунӣ таъсис диҳанд. Ҳадафи Директива бештар аз яксонсозии моделҳои миллӣ, ташкили принсипҳои умумии ҳифз барои кофигӣ, дастрасӣ, муколамаи иҷтимоӣ ва музокироти дастаҷамъӣ мебошад.
Наздикшавии музди меҳнат дар Аврупои Марказӣ ва Шарқӣ
Яке аз тамоюлҳои намоёни давраи баррасишуда болоравии босуръати ҳадди ақали музди меҳнат дар Аврупои Марказӣ ва Шарқӣ аз сатҳҳои ибтидоии пасттар мебошад. Ин раванд ҳам посух ба болоравии хароҷоти зиндагӣ ва ҳам сиёсати дарозмуддати “расидан”-ро инъикос мекунад.
| Кишвар | Сатҳи ибтидоӣ / қаблӣ | Сатҳи 2024 | Заминае, ки дар манбаъ таъкид шудааст |
|---|---|---|---|
| Руминия | Январ 2015: тақрибан 218 EUR | Январ 2024: тақрибан 663 EUR | Наздикшавии босуръати номиналӣ; норасоии қувваи корӣ, муҳоҷират ва сиёсати кофигӣ |
| Булғористон | 2019: 560 BGN, тақрибан 286 EUR | 2024: 933 BGN, тақрибан 477 EUR | Афзоиши қавии номиналӣ аз сатҳи пасти ибтидоӣ |
| Литва | Сатҳи пасттари ибтидоӣ | 2024: 924 EUR | Афзоиши босуръати ҳадди ақал ва музди миёнаи меҳнат |
| Полша | 2015: 1750 PLN | Январ 2024: 4242 PLN; Июл 2024: 4300 PLN | Раванди қавии сиёсии баландбардории музди меҳнат ва наздикшавӣ |
Ин рақамҳо наздикшавии номиналии музди меҳнатро нишон медиҳанд. Аммо фарқҳои мутлақи музди меҳнат аз байн нарафтаанд. Манбаъ қайд мекунад, ки дар 2024 Фаронса ва Олмон дар силсилаи ҳармоҳаи ҳамоҳангшудаи Eurostat хеле болотар аз 1700 евро қарор доштанд. Ҳангоми истифодаи стандартҳои қобилияти харид фарқ кам мешавад, вале пурра аз байн намеравад.
Фарқи музди номиналӣ ва музди воқеӣ
Музди номиналӣ ҳаҷми музди меҳнатест, ки корманд бо пул мегирад. Музди воқеӣ бошад, нишон медиҳад, ки ҳамон музд пас аз тағйироти сатҳи нархҳо чӣ қадар мол ва хизматрасонӣ харида метавонад. Аз ин рӯ, афзоиши баланди номиналӣ ба таври худкор маънои ҳамон андоза баланд шудани сатҳи зиндагиро надорад.
Шакли 2-и таҳқиқоти манбаъ, ки бар маълумоти OECD асос ёфтааст, нишон медиҳад, ки байни Май 2019–Май 2024 дар бисёр кишварҳо ҳадди ақали музди номиналӣ хеле афзудааст, аммо таваррум қисми назарраси фоидаи воқеиро кам кардааст. Шакли 3 бошад, нишон медиҳад, ки барқароршавии музди воқеӣ нисбат ба давраи пеш аз пандемия байни кишварҳо хеле гуногун будааст.
Раванди музди миёнаи меҳнат дар 2019–2024
Музди миёнаи меҳнат низ дар ҳамин давра таҳти фишори болоравӣ қарор дошт. Мушкилоти таъминот пас аз пандемия, шоки энергетикӣ, таварруми баланд ва норасоии қувваи корӣ музокироти музди меҳнатро суръат бахшиданд. Дар бахшҳое чун тандурустӣ, сохтмон, технологияҳои иттилоотӣ ва коммуникатсионӣ ва нақлиёт, ки норасоии қувваи корӣ зиёд буд, мушкилии ёфтани корманд музди меҳнатро на танҳо дар сатҳи вуруд, балки дар тақсимоти васеътари музди меҳнат низ боло бурд.
Аммо рушд байни кишварҳо ва гурӯҳҳои кормандон баробар нест. Барои кормандони нопурравақт, шартномаи муҳлатдор ва ғайрирасмӣ афзоиши музди меҳнат метавонад маҳдудтар бошад, дар ҳоле ки афзалияти музди кормандони дорои таҳсилоти баланд нигоҳ дошта ё зиёд шудааст. Бахшҳое, ки занон дар онҳо бештар мутамарказанд, ва минтақаҳои деҳот низ аз афзоиши музди миёна ба як андоза баҳра набурдаанд.
Дар Литва даромади умумии миёнаи моҳона аз 1296,4 евро дар 2019 то 2196,40 евро дар семоҳаи дуюми 2024 афзудааст. Манбаъ дар Руминия даромади умумии миёнаи 2023-ро тақрибан 1467 евро ва афзоишро нисбат ба 2018 %66,5; дар Полша тақрибан 1573 евро ва %46,7; дар Латвия тақрибан 1547 евро ва %56,1 нишон медиҳад. Таъсири воқеии ин афзоишҳои номиналӣ вобаста ба таварруме, ки кишварҳо таҷриба карданд, маҳдудтар аст.
Оё афзоиши ҳадди ақал ва музди миёнаи меҳнат дар ИА спирали умумии музд–нархро ба вуҷуд овард?
Далелҳои 2019–2024, ки таҳқиқоти манбаъ синтез кардааст, спирали умумӣ ва худтақвиятёбандаи музд–нархро дастгирӣ намекунанд. Таварруми ин давра асосан аз шокҳои беруна, аз ҷумла нархи энергия ва ғизо ва халалдоршавии занҷири таъминот оғоз шуда, дар бисёр кишварҳо музди меҳнат ба ҷои пеш бурдани нархҳо бо таъхир кӯшиш кардааст қобилияти хариди аздастрафтаро ҷуброн кунад. Бо вуҷуди ин, дар бахшҳое, ки хароҷоти меҳнат ҳиссаи хеле баланди хароҷоти умумиро ташкил медиҳад, афзоиши ҳосилнокӣ паст мемонад ва корхонаҳо метавонанд хароҷотро ба нархи истеъмолӣ гузаронанд, афзоиши музди меҳнат метавонад фишори нархро зиёд кунад.
Таъсири паҳншавии музди меҳнат
Баланд шудани ҳадди ақали музди меҳнат метавонад на танҳо ба кормандоне таъсир расонад, ки мустақиман ҳадди ақали музд мегиранд. Корхонаҳо барои нигоҳ доштани фарқиятҳо дар зинаи музди меҳнат метавонанд музди меҳнати кормандонеро низ баланд кунанд, ки каме болотар аз ҳадди ақал қарор доранд. Дар таҳқиқоти манбаъ ин раванд ҳамчун таъсири паҳншавии музди меҳнат баррасӣ мешавад.
Дар савдои чакана, меҳмондорӣ, хизматрасониҳои нигоҳубин ва дигар бахшҳои каммузд ин таъсир метавонад бештар намоён бошад. Дар низомҳое, ки фарогирии музокироти дастаҷамъӣ паст аст, ҳадди ақали музди меҳнати қонунӣ аксар вақт ба нуқтаи амалии истинод барои муайян кардани музди меҳнат табдил меёбад, аз ин рӯ аҳамияти таъсири паҳншавӣ метавонад бештар шавад.
Фишурдашавии музди меҳнат
Агар музди меҳнат дар қисми поёнии тақсимот нисбат ба зинаҳои боло зудтар афзояд, фарқи байни муздҳо кам шуда, фишурдашавии музди меҳнат ба вуҷуд омада метавонад. Ин механизм аз нигоҳи кам кардани муздҳои аз ҳад паст ва коҳиш додани нобаробарӣ байни кормандони каммузд метавонад мусбат бошад.
Баръакс, агар иерархияи музди меҳнат аз ҳад зиёд фишурда шавад, подоши муздӣ барои афзоиши таҷриба, малака ё масъулият метавонад кам шавад. Аз ин рӯ, манбаъ тавсия медиҳад, ки афзоиши ҳадди ақали музди меҳнат на танҳо, балки дар якҷоягӣ бо сиёсати таҳсил, рушди малака, ҳосилнокӣ ва музокироти дастаҷамъӣ арзёбӣ шавад.
Таъсир ба нобаробарӣ
Далелҳо нишон медиҳанд, ки таъсири қавитарини тақсимотии ҳадди ақали музди меҳнат дар қисми поёнии тақсимоти музди меҳнат зоҳир мешавад. Дар иқтисодҳое чун Литва, Полша ва Руминия, ки афзоиши музди меҳнат босуръат буд, басомади муздҳои хеле паст кам шуда, дар гурӯҳи муздҳои поёнӣ фишурдашавӣ мушоҳида шудааст.
Аммо таъсири ҳадди ақали музди меҳнат ба коэффисиенти Gini ё тамоми тақсимоти даромадро бо як рақам ифода кардан дуруст нест. Манбаъ махсусан таъкид мекунад, ки низоми андоз ва интиқолҳои иҷтимоӣ, рушди даромадҳои болоӣ, иқтидори татбиқ, шуғли ғайрирасмӣ ва фарогирии музокироти дастаҷамъӣ натиҷаи ниҳоии тақсимотиро тағйир медиҳанд.
Азбаски занон, кормандони ҷавон ва кормандони нопурравақт дар бахшҳои каммузд бештар намояндагӣ доранд, онҳо метавонанд аз заминаи қавии музди меҳнат ба таври номутаносиб бештар баҳра баранд. Бо вуҷуди ин, андозаи ин фоидаи эҳтимолӣ аз фарогирии бахш, татбиқ ва шароити вақти корӣ вобаста аст.
Усул ва Натиҷаҳои Таҳқиқот
Интихоби далелҳо бо роҳнамоии PRISMA
| Марҳила | Шумораи манбаъҳо | Шарҳ |
|---|---|---|
| Сабтҳои аввал муайяншуда | Тақрибан 300 | Пойгоҳҳои додаҳо ва ҷустуҷӯҳои иловагӣ |
| Пас аз хориҷ кардани сабтҳои такрорӣ/ошкоро номарбут | 230 | Сабтҳое, ки ба санҷиши унвон ва хулоса дохил шуданд |
| Дар марҳилаи унвон/хулоса хориҷшуда | 150 | Берун аз доира, мустақиман ба сиёсати музди меҳнат алоқаманд набудан ё далели такрорӣ |
| Арзёбии мутобиқати матни пурра | 80 | Баррасии муфассал аз ҷиҳати муҳтаво ва усул |
| Дар матни пурра хориҷшуда | 26 | Фарогирии берун аз ИА, тамаркуз надоштан ба сиёсати музди меҳнат, шаффофияти нокифояи усул, такрор бо манбаи қавӣ ё истифодаи танҳо таърихӣ |
| Синтези ниҳоии сифатӣ | 54 | Пойгоҳи далелҳои академӣ, ҳуқуқӣ, назариявӣ ва расмии институтсионалӣ/оморӣ |
Ҷустуҷӯҳо дар Scopus, Web of Science, ScienceDirect, SpringerLink, SAGE Journals ва Google Scholar анҷом дода шуда, Eurofound, Eurostat, Комиссияи Аврупо, OECD, ECB, ILO ва ниҳодҳои миллӣ низ барои санҷиши расмӣ истифода шудаанд.
Дар ҷустуҷӯи академӣ ба таҳқиқоти тақризшуда пас аз Январ 2019 афзалият дода шуда, таҳқиқоти қадимтар танҳо барои сохтани чаҳорчӯбаи асосии назариявӣ ё таърихӣ нигоҳ дошта шудаанд. Таҳқиқот синтези сифатӣ ва муқоисавӣ аст; аз сабаби гуногунии зиёди тарҳҳои таҳқиқот, нишондиҳандаҳои музди меҳнат, фарогирии кишварҳо ва давраҳо мета-таҳлил гузаронида нашудааст.
Мантиқи интихоби кишварҳо
Кишварҳо ҳамчун намунаи тасодуфие, ки аз нигоҳи оморӣ ИА-ро намояндагӣ кунад, интихоб нашудаанд. Манбаъ барои намоён кардани низомҳои гуногуни муайянкунии музди меҳнат ва механизмҳои бозори меҳнат аз равиши гуногунии ҳадди аксар истифода кардааст.
Полша, Руминия, Булғористон, Литва ва Латвия наздикшавии босуръати музди меҳнатро; Олмон ҳамзистии ҳадди ақали музди меҳнати қонунӣ ва муносибатҳои қавии саноатиро; Испания афзоиши калони сиёсиро дар 2019; Юнон барқарорсозии музди меҳнат пас аз буҳрон ва сарфакорӣ; Фаронса ва Белгия механизмҳои индекскуниро; Австрия, Дания ва Шветсия низомҳои такякунанда ба созишномаҳои дастаҷамъиро; Италия бошад, мушкилоти кофигии музди меҳнатро бидуни ҳадди ақали миллии қонунӣ намояндагӣ мекунад.
Мисоли Юнон
Юнон ҳамчун ҳолати алоҳида барои нишон додани таъсири давраи тӯлонии буҳрон ба сиёсати музди меҳнат баррасӣ шудааст. Дар 2012 ҳадди ақали умумии музди меҳнати моҳона аз 751 евро ба 586 евро ва барои кормандони то 25-сола ба 511 евро коҳиш дода шуд. Музди меҳнат байни 2012–2018 ях баста, дар 2019 ба 650 евро баланд карда шуд ва ҳамзамон ҳадди ақали пасттари музди меҳнат барои ҷавонон барҳам дода шуд.
Пас аз пандемия афзоишҳо суръат гирифтанд ва ҳадди ақали миллии музди меҳнати қонунии моҳона дар 1 Апрел 2024 ба 830 евро расид. Азбаски дар Юнон солона 14 пардохт вуҷуд дорад, ин маблағи қонунии моҳона аз арзиши ҳамоҳангшудаи 12-моҳае, ки Eurostat барои муқоисаи байни кишварҳо истифода мебарад, фарқ мекунад. Манбаъ сатҳи 880 евро дар 2025-ро танҳо ҳамчун навсозии сиёсати контекстии пас аз давра истифода мекунад.
Оё афзоиши ҳадди ақали музди меҳнат ҳатман бекориро зиёд мекунад?
Тибқи синтези манбаъ, не; далелҳои ИА робитаи ягона ва автоматии талафоти шуғлро нишон намедиҳанд. Таҳқиқот дар Олмон, Литва ва Испания нишон медиҳанд, ки таъсири умумӣ ба шуғл аксаран маҳдуд ва гетерогенӣ аст; мутобиқшавӣ баъзан на аз ҳисоби шумораи кормандон, балки тавассути қабули кор, вақти корӣ, mini-job/шуғли маржиналӣ, нархгузорӣ, фоидаи фирма ва бозтақсимкунии кормандон ба корхонаҳои ҳосилноктар сурат мегирад. Бо вуҷуди ин, кормандони ҷавон, муваққатӣ, кишоварзӣ, камҳосил ва дорои ҳифзи заифи музокироти дастаҷамъӣ метавонанд хавфи бештар дошта бошанд.
Чаро таҳқиқоти гуногун дар Олмон натиҷаҳои гуногун медиҳанд?
Мисоли Олмон равшан нишон медиҳад, ки ба саволи “таъсири ҳадди ақали музди меҳнат ба шуғл” бо як рақам ҷавоб додан мумкин нест. Дар арзёбии Caliendo ва ҳамкорон тақрибан 140.000 ҷойи корӣ, яъне коҳиши умумии тақрибан %0,4 асосан дар сегменти mini-job мушоҳида шуда, дар шуғли мунтазам таъсири назаррас ёфт нашудааст.
Bossler ва Gerner дар корхонаҳое, ки аз ҳадди ақали музди меҳнат таъсир гирифтаанд, бо афзоиши музди меҳнат дар ҳудуди %3,8–6,3 тақрибан %1,7 коҳиши шуғлро гузориш дода, мутобиқшавиро бо қабули камтари кор ва коҳиши муваққатии вақти корӣ алоқаманд донистаанд. Баръакс, Dustmann ва ҳамкорон муайян кардаанд, ки афзоиши музди меҳнат шуғли умумиро кам накарда, кормандон ба фирмаҳои дорои музди баландтар ва ҳосилнокии бештар бозтақсим шудаанд.
Ин фарқҳо якдигарро ба таври худкор беэътибор намекунанд. Таҳқиқот маълумот, намуна, уфуқи вақт ва ҳудудҳои гуногуни бозори меҳнатро чен мекунанд. Аз нуқтаи назари Verianla, хулосаи дуруст на “дар Олмон ҳеҷ таъсире набуд” ва на “ҳадди ақали музди меҳнат 140.000 нафарро бекор кард”, балки ин аст, ки ислоҳот дар каналҳои гуногуни бозори меҳнат мутобиқшавиҳои гетерогенӣ ба вуҷуд овард.
Афзоиши 2019 дар Испания
Испания дар 2019 ҳадди ақали музди меҳнати қонуниро тақрибан %22 зиёд кард. Таҳқиқоти баррасишуда дар манбаъ дар шуғли умумӣ таъсири маҳдуд ёфтаанд, вале ба хавфҳои намоёнтар барои ҷавонон, кормандони муваққатӣ, бахши кишоварзӣ ва кормандони камҳосил ишора мекунанд. Аз ин рӯ, танҳо ба сатҳи умумии шуғл назар кардан метавонад як қисми таъсирҳои тақсимотии бозори меҳнатро пинҳон кунад.
Вақти корӣ низ канали мутобиқшавӣ аст
Корфармоён маҷбур нестанд ба заминаи баландтари музди меҳнат танҳо бо кам кардани шумораи кормандон ҷавоб диҳанд. Манбаъ муҳокима мекунад, ки дар баъзе бахшҳо мутобиқшавиҳои “маржаи интенсивӣ” ба монанди кам кардани изофакорӣ, гузаштан ба шартномаи нопурравақт, кам кардани вақти кории ҳафтаина ё тағйир додани шиддатнокии кор мушоҳида шуда метавонанд.
Аз ин рӯ, таъсири ислоҳоти ҳадди ақали музди меҳнат набояд танҳо бо саволи “чанд ҷойи корӣ эҷод ё аз даст рафт?” арзёбӣ шавад. Соатҳои коршуда, сифати шартнома, қабули кор, шиддатнокии вазифа, ҳифзи иҷтимоӣ ва шаклҳои шуғли маржиналӣ низ бояд назорат шаванд.
Таъсирҳои аввалини институтсионалии Директива
Директива дар 19 Октябр 2022 қабул шуда, пешбинӣ шудааст, ки давлатҳои узв онро то Ноябр 2024 ба ҳуқуқи миллӣ гузаронанд. Манбаъ қайд мекунад, ки кишварҳое чун Португалия, Олмон ва Словения дар қарорҳои музди меҳнати 2023–2024 ба равиши кофигии Директива ошкоро ишора кардаанд.
Баланд кардани ҳадди ақали музди меҳнати соатбайъ дар Олмон ба 12 евро дар Октябр 2022 ҳамчун афзоиши тақрибан %25 нисбат ба сатҳи 2021 пешниҳод мешавад. Ҳадди ақали музди меҳнат дар Испания дар 2024 бошад 1134 евро дар як моҳ ва 14 пардохт дар як сол нишон дода мешавад; Eurostat барои муқоисаи байни кишварҳо чунин низомҳоро ба арзишҳои баробаркардашудаи 12-моҳа табдил медиҳад.
Тавозуни байни сиёсати музди меҳнат ва рақобатпазирӣ
Беҳтар кардани кофигии музди меҳнат метавонад махсусан амнияти даромади кормандони каммуздро, кам кардани камбизоатии коргарон ва талаботи дохилиро дастгирӣ кунад. Аммо агар афзоиши музди меҳнат барои муддати тӯлонӣ аз ҳосилнокӣ ҷудо шавад, он метавонад махсусан барои корхонаҳои хурди каммаржа ва бахшҳои содиротии меҳнатталаб фишори хароҷот эҷод кунад.
Аз ин рӯ, манбаъ ҳифзи иҷтимоӣ ва рақобатпазириро ду ҳадафи ҷамъашон сифр намешуморад. Он далел меорад, ки агар сиёсати ҳадди ақали музди меҳнат бо рушди малака, навоварӣ, таҳсилоти касбӣ, сармоягузории ҳосилнокӣ, назорати меҳнат ва музокироти дастаҷамъӣ якҷо пеш бурда шавад, таниш байни ин ду ҳадафро метавон кам кард.
Каммуздӣ танҳо масъалаи ҳадди ақали музди меҳнат нест
Шакли 6 ва Шакли 7-и манбаъ, ки бар маълумоти Eurostat дар 2022 асос ёфтаанд, нишон медиҳанд, ки каммуздӣ байни кишварҳо ва хусусиятҳои кормандон баробар тақсим нашудааст. Ҷинс, синну сол, таҳсил ва навъи шартнома ҷанбаҳои муҳиме мебошанд, ки ба хавфи кори каммузд таъсир мерасонанд.
Гузориш мешавад, ки дар Олмон дар 2022 зиёда аз ҳафт миллион mini-job вуҷуд дошт. Ин шаклҳои кор метавонанд дар байни занон, донишҷӯён ва кормандони калонсол бештар паҳн бошанд ва ҳуқуқҳои дарозмуддати ҳифзи иҷтимоиро маҳдуд кунанд. Шартномаҳои on-demand ва zero-hours дар Нидерланд, сарфи назар аз мавҷудияти ҳифзи ҳадди ақали музди меҳнат, мушкилоти шуғли нокифоя ва ноустувории даромадро намоён мекунанд.
Фарқҳои минтақавии музди меҳнат
Як ҳадди ақали миллии музди меҳнат метавонад аз ҷиҳати ҷуғрофӣ натиҷаи баробар надиҳад. Дар минтақаҳои арзонтар аз нигоҳи хароҷоти зиндагӣ ҳамон музд метавонад ҳифзи қавитар диҳад, аммо барои корхонаҳои камҳосил фишори хароҷот эҷод кунад; дар шаҳрҳои бузурги гарон бошад, ҳамон маблағ метавонад барои пӯшонидани хароҷоти зиндагии кормандон нокифоя бошад.
Манбаъ махсусан аҳамияти ин масъаларо дар кишварҳое чун Полша, Италия, Руминия ва Булғористон, ки сохтори иқтисодиашон аз нигоҳи минтақавӣ гетерогенӣ аст, таъкид мекунад. Директива аз кишварҳои узв талаб мекунад, ки кофигии музди меҳнатро дар партави шароити миллии иҷтимоӣ-иқтисодӣ арзёбӣ кунанд, аммо онҳоро ба таъсиси ҳадди ақали музди меҳнати қонунии гуногуни минтақавӣ маҷбур намекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар давраи 2019–2024 дар бисёр кишварҳои ИА ҳадди ақали музди меҳнати қонунӣ аз ҷиҳати номиналӣ ба таври назаррас афзудааст.
- Дар Аврупои Марказӣ ва Шарқӣ бинобар сатҳҳои пасттари ибтидоии музди меҳнат наздикшавии нисбии болоравандаи музди меҳнат махсусан намоён аст.
- Наздикшавии музди меҳнат маънои баробар шудани сатҳҳои мутлақи музди меҳнатро надорад.
- Афзоиши ҳадди ақали музди меҳнат метавонад ба муздҳои фавран болотар дар зинаи музди меҳнат паҳн шуда, ба фишурдашавии музд дар қисми поёнӣ мусоидат кунад.
- Дар қисми поёнии тақсимоти музди меҳнат таъсирҳои коҳишдиҳандаи нобаробарӣ вуҷуд доранд; андозаи онҳо аз институтҳои кишвар вобаста аст.
- Далелҳои баррасишуда спирали умумии музд–нархро дар ИА дастгирӣ намекунанд.
- Таъсир ба шуғл вобаста ба кишвар, бахш ва гурӯҳи корманд гетерогенӣ аст; талафоти умумии ҷойҳои корӣ дар аксари ҳолатҳои баррасишуда маҳдуд аст.
- Корхонаҳо метавонанд ғайр аз шумораи кормандон тавассути вақти корӣ, қабули кор, шуғли маржиналӣ, нархгузорӣ ва бозтақсимкунӣ низ мутобиқ шаванд.
- Музокироти дастаҷамъӣ, иқтидори татбиқ, назорати меҳнат ва ҳосилнокӣ барои устувории афзоиши музди меҳнат муайянкунандаанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Барои ҳамаи кишварҳои ИА сатҳи ягонаи оптималии ҳадди ақали музди меҳнат муайян нашудааст.
- Директива барои тамоми ИА як ҳадди ақали ягонаи музди меҳнати қонунӣ ҷорӣ намекунад.
- Истинодҳои %60 медиан ва %50 миёна сатҳҳои автоматӣ ва ҳатмии умумии музди меҳнат нестанд.
- Хулосаи универсалии сабабӣ вуҷуд надорад, ки афзоиши ҳадди ақали музди меҳнат дар ҳар кишвар ё ҳар бахш шуғлро зиёд ё кам мекунад.
- Дастгирӣ намешавад, ки афзоиши музди меҳнати 2019–2024 тамоми таваррумро шарҳ диҳад.
- Наметавон гуфт, ки наздикшавии музди меҳнат ҳамаи фарқҳои сатҳи зиндагӣ ё қобилияти харидро аз байн бурдааст.
- Ҳадди ақали музди меҳнат худ аз худ бекории ҷавонон, нобаробарии минтақавӣ, кори ғайрирасмӣ ё шуғли ноамнро ҳал намекунад.
- Таҳқиқот давраи пас аз татбиқи кофӣ дароз надорад, то натиҷаҳои дарозмуддати Директиваро арзёбӣ кунад.
Маҳдудиятҳои таҳқиқот
Маҳдудияти аввал он аст, ки таҳқиқот ба далелҳои дуюмдараҷа такя мекунад. Азбаски таҳқиқот маҷмӯи нави микрододаҳо эҷод ва модели сабабиро баҳогузорӣ намекунад, таъсири махсуси сабабии тағйири ҳадди ақали музди меҳнатро ба шуғл, таваррум ё нобаробарӣ мустақиман ҳисоб намекунад.
Маҳдудияти дуюм он аст, ки муқоисаҳои кишварҳо аз ҷиҳати оморӣ комилан ҳамгун нестанд. Ҳадди ақали музди меҳнат дар баъзе кишварҳо соатбайъ, дар баъзеҳо моҳона ё солона муайян мешавад; дар баъзе низомҳо 13 ё 14 пардохт истифода мешавад. Андозагириҳои музди миёна низ метавонанд ба мафҳумҳои гуногун, аз ҷумла даромади эквиваленти вақти пурра, музди умумии моҳона, даромади медиании соатбайъ ё музди меҳнат ба ҳар корманд асос ёбанд.
Маҳдудияти сеюм ғарази нашр аст. Эҳтимоли нашр шудани таҳқиқоте, ки натиҷаҳои аз ҷиҳати оморӣ аҳамиятнок медиҳанд, метавонад аз таҳқиқоте, ки натиҷаҳои беаҳамият ё номуайян медиҳанд, фарқ кунад. Азбаски ҷустуҷӯ бо пойгоҳҳои муайяни академӣ маҳдуд буд, баъзе таҳқиқот ба забонҳои миллӣ ё арзёбиҳои сиёсие, ки индекс нашудаанд, низ метавонанд берун монда бошанд.
Маҳдудияти чорум уфуқи замонии Директива аст. Давраи 2019–2024 қабули Директива ва раванди аввали гузаронидани онро дар бар мегирад; аммо барои арзёбии таъсири дарозмуддат ба кофигии музди меҳнат, фарогирии музокироти дастаҷамъӣ ва институтҳо ҳанӯз кофӣ нест.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Evolution of the Minimum and Average Wage in the Countries of the European Union
Муаллифон: Athanasios Nazos; Georgios Konteos; Grigorios Giannarakis; Yakinthi Pavlaki.
Муаллифи масъул: Athanasios Nazos.
Муассисаҳо: Department of Business Administration, University of Western Macedonia, Grevena, Greece; Department of Economics, University of Crete, Rethymno, Greece.
Маҷалла: Economies.
Ношир: MDPI.
Сабти библиографӣ: 2026, Ҷилд 14, Шумора 8, Мақола 331.
DOI: 10.3390/economies14080331.
Санаҳо: Қабул шуд 12 Июл 2026; бозбинӣ 3 Август 2026; пазируфта шуд 5 Август 2026; нашр шуд 10 Август 2026.
Навъи манбаъ: Review; синтези сифатӣ ва муқоисавии далелҳо, ки аз мантиқи PRISMA 2020 истифода бурда, адабиёти тақризшудаи академиро бо манбаъҳои расмии оморӣ ва институтсионалӣ муттаҳид мекунад ва аз баррасии низомманди адабиёт маълумот гирифтааст.
Давраи асосии муқоиса: 2019–2024. Солҳои қаблӣ барои шароити ибтидоии таърихӣ ва институтсионалӣ; истинодҳои интихобшудаи 2025 бошад барои заминаи сиёсати пас аз давра истифода шудаанд.
Манбаъҳои ҷустуҷӯ: Scopus, Web of Science, ScienceDirect, SpringerLink, SAGE Journals ва Google Scholar; барои санҷиши расмӣ Eurofound, Eurostat, Комиссияи Аврупо, OECD, ECB, ILO ва ниҳодҳои миллӣ.
Ҷараёни ҷустуҷӯ: Тақрибан 300 сабти ибтидоӣ; 230 санҷиши унвон/хулоса; 80 арзёбии мутобиқати матни пурра; 26 хориҷкунии матни пурра; пойгоҳи ниҳоии далелҳо аз 54 манбаъ.
Усули синтез: На мета-таҳлил, балки синтези нарративӣ ва муқоисавӣ. Манбаъҳо дар атрофи рушди ҳадди ақали музди меҳнат, динамикаи музди миёна, таносуби Kaitz, паҳншавии музди меҳнат, фишурдашавии музди меҳнат, нобаробарӣ, шуғл, вақти корӣ, татбиқи Директива ва гурӯҳҳои осебпазири қувваи корӣ ба таври мавзӯӣ арзёбӣ шудаанд.
Ёддошти техникӣ дар муқоисаи кишварҳо: Тибқи ҳамоҳангсозии Eurostat, музди меҳнате, ки соатбайъ, ҳафтаина ё бо зиёда аз 12 пардохт дар як сол муайян мешавад, ба арзиши муқоисашавандаи умумии моҳона табдил дода мешавад. Дар низомҳои 14-пардохтӣ, монанди Юнон, Испания ва Португалия, арзиши ҳамоҳангшуда бо равиши музди моҳонаи миллӣ × 14 / 12 ифода мешавад.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Этика: Муқаррароти Institutional Review Board ва informed consent татбиқшаванда нестанд.
Дастрасии маълумот: Манбаъ мегӯяд, ки маълумоти истифодашуда дар дохили мақола мавҷуд аст.
Бархӯрди манфиатҳо: Муаллифон набудани бархӯрди манфиатҳоро эълом кардаанд.
Саҳми муаллифон: Дар манбаъ гуфта мешавад, ки вазифаҳои консептуализатсия, усул, нармафзор, санҷиш, таҳлили расмӣ, таҳқиқот, захираҳо, куратсияи додаҳо, тарҳи аввал, бозбинӣ/таҳрир, визуализатсия, назорат ва идоракунии лоиҳа аз ҷониби чор муаллиф муштаракан иҷро шудаанд.
Маҳдудияти асосии усулӣ: Таҳқиқот баҳодиҳиҳои нави сабабиро истеҳсол намекунад. Синтези таҳқиқоте, ки усулҳо, давраҳо ва таърифҳои гуногуни музди меҳнат доранд, муқоисапазириро маҳдуд мекунад; ғарази нашрро истисно кардан мумкин нест ва давраи мушоҳида барои арзёбии натиҷаҳои дарозмуддати Директива ҳанӯз маҳдуд аст.
Ёддошти ҳуқуқи муаллиф/визуалӣ: Мақола бо иҷозатномаи CC BY нашр шудааст; аммо вазъи ҳуқуқии шаклҳои тарафи сеюм, монанди Шакли 2 ва Шакли 3, ки дар манбаъ аз OECD гирифта шудаанд, бояд ҷудо аз иҷозатномаи мақолаи асосӣ арзёбӣ шавад. Дар Verianla ба ҷои нусхабардории мустақими визуалӣ бозкашии аслӣ аз маълумоти расмии фактӣ афзал дониста мешавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд