


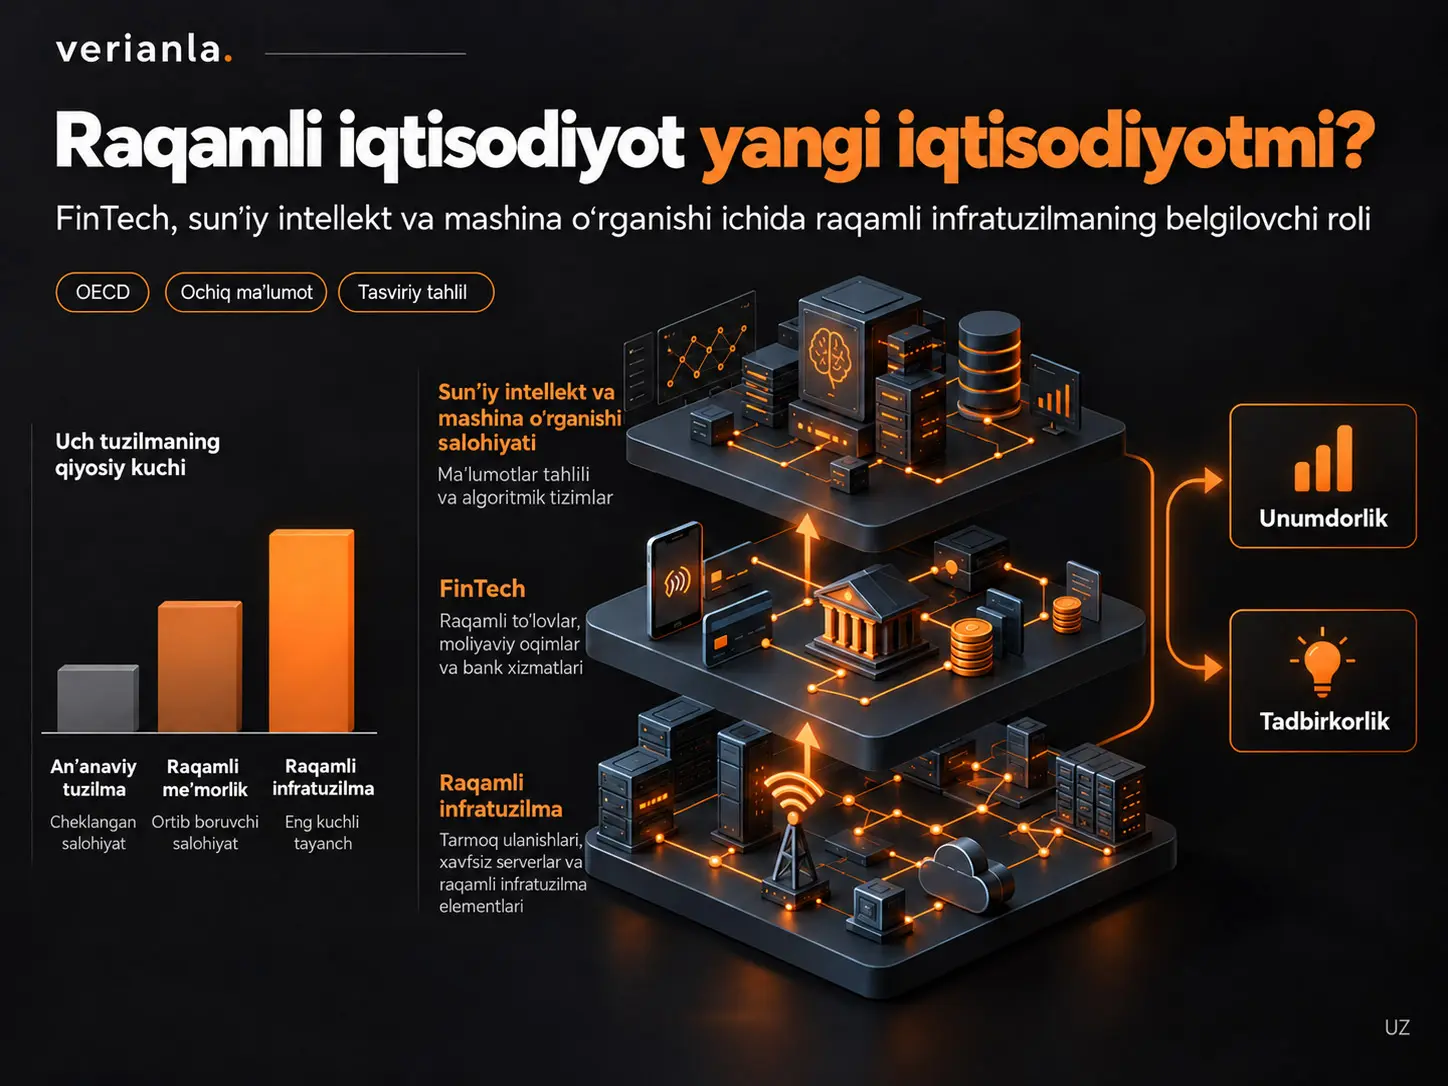
Raqamli Arxitektura (Digital Architecture), ushbu tadqiqotda raqamli infratuzilma, moliyaviy texnologiya (FinTech) hamda sunʼiy intellekt/mashinaviy oʻrganish salohiyatini bir xil oʻlchash doirasida birlashtiradigan qatlamli iqtisodiy tuzilmadir. Tadqiqot 38 OECD iqtisodiyotining 2010–2024 davriga oid ochiq World Bank maʼlumotlaridan foydalanib, raqamli iqtisodiyot unumdorlik va tadbirkorlik bilan tavsiflanadigan “yangi iqtisodiyot” natijalari bilan qay darajada birga harakatlanishini tekshiradi. Raqamli arxitektura va AI/ML koʻrsatkichlarining maʼlumot qamrovi sababli asosiy blok va qoʻshma-konfiguratsiya tahlillari 2010–2022 davri bilan cheklangan. Ikki yoʻnalishli qatʼiy taʼsirli panel modellari natijasida mamlakat ichidagi eng kuchli izohlovchi mazmun raqamli infratuzilmada kuzatiladi: ayni namunada anʼanaviy iqtisodiyot blokining within-R² qiymati taxminan 0,00, uchta raqamli ustunni birlashtiruvchi Raqamli Arxitektura Indeksiniki 0,09, faqat raqamli infratuzilmaniki esa 0,24. Biroq bu natija sababiy taʼsir bahosi emas va raqamli infratuzilma koeffitsiyenti mamlakat bo‘yicha klasterlangan standart xatolarda statistik jihatdan aniq emas.
Tadqiqotning ikkinchi muhim natijasi shuki, raqamli infratuzilma, FinTech va AI/ML salohiyatining bir vaqtning oʻzida yuqori boʻlishi yangi-iqtisodiyot natijalariga qoʻshimcha uch tomonlama “konfiguratsiya taʼsiri” berishi haqidagi dalil mustahkam emas. Baseline uch tomonlama oʻzaro taʼsir koeffitsiyenti 0,102 boʻlsa-da, mamlakat bo‘yicha klasterlangan p-qiymati 0,113. Koeffitsiyent ayrim xato tuzilmalarida ahamiyatli koʻrinadi, biroq dinamik spetsifikatsiyada manfiyga aylanadi, haqiqiy Findex soʻrov yillari bilan oʻtkazilgan tahlilda ahamiyatini yoʻqotadi va kelajakka surilgan placebo hadi ham kuchli yuk beradi. Shu sababli manba ushbu munosabatni umumiy vaqt trendlaridan ishonchli tarzda ajratib boʻlmasligini ochiq aytadi.
AI/ML ustuni korxonalarda haqiqiy AI qoʻllanilishini toʻgʻridan-toʻgʻri oʻlchamaydi; u R&D xarajatlari, patentlar va ilmiy nashrlardan tuzilgan salohiyat proksisidir. Shunga qaramay, uning 2021 Eurostat korxona-AI foydalanish darajasi bilan mamlakatlararo korrelyatsiyasi 0,80. FinTech koʻrsatkichlari esa Global Findex’ning cheklangan sondagi haqiqiy soʻrov toʻlqinlari orasida interpolyatsiya qilingan va panel oxirida ekstrapolyatsiya qilinganligi sababli jiddiyroq vaqt qatori oʻlchov noaniqligini olib yuradi. Shu bois tadqiqotning asosiy xabari “AI, FinTech va infratuzilma birgalikda iqtisodiyotni sababiy ravishda oʻzgartiradi” degani emas; ochiq OECD maʼlumotlarida unumdorlik va tadbirkorlik bilan mamlakat ichidagi eng kuchli tavsifiy bogʻlanish raqamli infratuzilma orqali koʻrinadi.
Tadqiqot qanday savolni qoʻyadi?
Tadqiqotning boshlangʻich nuqtasi raqamli iqtisodiyotni endi faqat texnologiya sektorining hajmi bilan izohlab boʻlmaydi, degan qarashdir. Ishlab chiqarish raqamli tarmoqlar va platformalar orqali, moliya raqamli kanallar orqali, qaror qabul qilish jarayonlari esa tobora algoritmik tizimlar orqali amalga oshirilmoqda. Tadqiqotchilar bu transformatsiya anʼanaviy iqtisodiy funksiyalarni yoʻq qilmasligini; aksincha, ishlab chiqarish, moliya va qaror qabul qilishning ayni funksiyalarini boshqa texnologik arxitektura ichida qayta tashkil etishini taʼkidlaydilar.
Shu sababli tadqiqot “raqamli iqtisodiyot yangi iqtisodiyotmi?” degan savolni sektor taʼrifi sifatida emas, balki oʻlchash muammosi sifatida koʻrib chiqadi. Asosiy savol ochiq va qayta ishlab chiqarish mumkin boʻlgan xalqaro koʻrsatkichlar raqamli arxitektura bilan unumdorlik/tadbirkorlik natijalari qay darajada birga harakatlanishini koʻrsata oladimi va bu munosabatni qaysi raqamli qatlam tashiydi, degan masaladir.
Adabiyotdagi qaysi boʻshliq nishonga olinadi?
Raqamli iqtisodiyot adabiyoti koʻpincha ulanish infratuzilmasi va unumdorlikka, FinTech adabiyoti moliyaviy vositachilik va inklyuzivlikka, AI/ML adabiyoti esa avtomatlashtirish, prognozlash va innovatsiyaga eʼtibor qaratadi. Manba tadqiqot daʼvo qiladigan torroq boʻshliq shundaki, ushbu uch sohani bir xil ochiq-maʼlumot arxitekturasida birlashtirib, “qaysi qatlam signal tashiydi?” savolini ayni OECD panelida sinovdan oʻtkazadigan tadqiqotlar cheklangan.
Shu maqsadda tadqiqotchilar Open-Data Digital Financial Intelligence (OD-DFI) deb atagan qayta foydalanish mumkin boʻlgan oʻlchash doirasini yaratadilar. Doira faqat ommaga ochiq xalqaro koʻrsatkichlardan foydalanadi va xususiy FinTech investitsiya maʼlumotlar bazalaridan ataylab chetlab oʻtadi.
Qatlamli raqamli iqtisodiyot arxitekturasi
Manbaning 1-rasmida iqtisodiyot uchta klassik funksiya atrofida tashkil etiladi: ishlab chiqarish, moliya va qaror qabul qilish. Anʼanaviy tomonda ularga jismoniy kapital, anʼanaviy bank faoliyati va inson boshqaruvidagi qaror qabul qilish mos keladi. Raqamli tomonda esa asosiy qatlam raqamli infratuzilmadir; FinTech uning ustida ishlaydigan moliyaviy salohiyatdir; AI/ML salohiyati esa infratuzilma, raqamli moliya va qaror qabul qilish boʻylab kesishuvchi qobiliyat sifatida quriladi.
| Iqtisodiy funksiya | Anʼanaviy kanal | Raqamli muqobil | Manba talqini |
|---|---|---|---|
| Ishlab chiqarish | Jismoniy kapital va moddiy sektorlar | Raqamli infratuzilma | Tarmoqlar, ulanish va xavfsiz serverlar asosiy qatlamdir. |
| Moliya | Anʼanaviy bank va filial tizimi | FinTech | Raqamli moliyaviy qatlam infratuzilma ustida ishlaydi. |
| Qaror qabul qilish | Inson boshqaruvidagi qaror | AI/ML salohiyati | Algoritmik salohiyat boshqa raqamli qatlamlar ichidan oʻtuvchi kesishma qobiliyatdir. |
Bu tuzilma uch ustun bir-biridan mustaqil degani emas. Aksincha, manba ustunlarning ustma-ust tushishini nazariy doiraning tabiiy natijasi deb koʻradi. FinTech raqamli infratuzilmaga bogʻliq; algoritmik salohiyat ham infratuzilma va moliyaviy tizimlar ichida ishlaydi. Shu sababli uch ustunning yuqori korrelyatsiya koʻrsatishi kutiladigan xususiyatdir.
Nega raqamli infratuzilma uch ustunli Raqamli Arxitektura Indeksidan koʻproq izohlovchi kuchga ega?
Chunki manba maʼlumotlarida raqamli infratuzilma, FinTech va AI/ML salohiyati bir-biri bilan kuchli birga harakatlanadi va ularni oddiygina bitta kompozitda oʻrtachalash infratuzilma tashiydigan kuchli mamlakat ichidagi signalni boshqa yuqori korrelyatsiyali ustunlar bilan suyultirishi mumkin; ayni umumiy namunada raqamli infratuzilma within-R²=0,24 hosil qilsa, uch-ustunli kompozit faqat taxminan 0,09 hosil qiladi.
Beshta oʻlchash bloki
| Blok | Tarkibiy koʻrsatkichlar | Asosiy manba |
|---|---|---|
| Raqamli Iqtisodiyot Indeksi — DEI | Internet foydalanuvchilari; 100 kishiga toʻgʻri keladigan statsionar keng polosali ulanish; 100 kishiga mobil obuna; million kishiga xavfsiz internet serverlari | World Bank WDI |
| FinTech Indeksi — FTI | Hisob egaligi; raqamli toʻlov qilish yoki qabul qilish | Global Findex |
| AI/ML Salohiyat Indeksi — AIMLI | R&D xarajatlari (% YAIM); million kishiga patent arizalari; million kishiga ilmiy va texnik maqolalar | World Bank WDI |
| Anʼanaviy Iqtisodiyot Indeksi — TEI | Qishloq xoʻjaligi, sanoat va ishlab chiqarish qoʻshilgan qiymat ulushlari; qishloq xoʻjaligi/sanoat bandlik ulushlari; asosiy kapital shakllanishi; bank filiallari va ATMlar | World Bank WDI / GFDD |
| Toza Yangi Iqtisodiyot Indeksi | Bir ishchiga YAIM va yangi korxona zichligi; ikkala komponent ham mavjud boʻlishi kerak | World Bank WDI |
Indekslar qanday tuziladi?
Har bir koʻrsatkich avval taqsimotning %1 va %99 percentillarida winsorize qilinadi. Soʻng har bir komponent z-ballga aylantiriladi, ayni blokdagi mavjud standartlashtirilgan komponentlar oʻrtachalanadi va hosil boʻlgan blok indeksi yana standartlashtiriladi.
Raqamli Arxitektura Indeksi standartlashtirilgan raqamli infratuzilma, FinTech va AI/ML salohiyati ustunlarining oʻrtachasidir. Manba asosiy tavsifiy naqshlar principal-component asosidagi muqobil indekslar bilan ham tekshirilganini bildiradi.
Toza Yangi Iqtisodiyot Indeksida bir ishchiga YAIM va yangi korxona zichligining ikkalasi ham ayni mamlakat-yilda mavjud boʻlishi shart. Bu qatʼiyroq taʼrif 446 ta aniqlangan mamlakat-yil kuzatuvini hosil qiladi.
“Yangi iqtisodiyot” indeksi nimani oʻlchaydi?
Manba “clean New Economy Index” deb atagan natija oʻzgaruvchisi raqamli sektorning ishlab chiqarish yoki eksport ulushini oʻlchamaydi. Indeks umumiy iqtisodiy natijaning ikki oʻlchamini — mehnat unumdorligi va yangi firmalar tashkil topishini — birlashtiradi. Manba maʼlumotlarida toza indeksning ICT tovarlari eksporti bilan korrelyatsiyasi −0,29, yuqori texnologiyalar eksporti bilan 0,12. Shuning uchun natija oʻzgaruvchisini “raqamli sektor hajmi” sifatida emas, balki raqamli arxitektura bilan birga harakatlanishi mumkin boʻlgan unumdorlik va tadbirkorlik natijasi sifatida oʻqish kerak.
AI/ML koʻrsatkichining muhim oʻlchash cheklovi
AIMLI bevosita ChatGPT, mashinaviy oʻrganish modeli, korporativ AI dasturiy taʼminoti yoki avtomatlashtirishdan foydalanish darajasini oʻlchamaydi. R&D xarajatlari, patentlar va akademik nashrlar mamlakatning AI va algoritmik innovatsiya uchun ega boʻlgan tadqiqot/innovatsiya salohiyatining proksisi sifatida ishlatiladi.
AI/ML Salohiyat Indeksi korxonalarning haqiqiy AI foydalanishini oʻlchaydimi?
Yoʻq; indeks R&D, patentlar va ilmiy nashrlardan tuzilgan milliy salohiyat proksisidir, biroq 2021 Eurostat korxona-AI foydalanish darajasi bilan 24 ta umumiy Yevropa iqtisodiyotida 0,80 korrelyatsiya koʻrsatishi va jon boshiga YAIM nazorat qilinganda munosabat 0,73 boʻlib qolishi proksi faqat umumiy daromad darajasidan iborat boʻlmagan AIga xos axborotni ham tashishini qoʻllab-quvvatlaydi.
Nega FinTech maʼlumotlarini ehtiyotkorroq oʻqish kerak?
Global Findex yillik maʼmuriy qator emas. Manba taxminan 2011, 2014, 2017 va 2021 atrofidagi haqiqiy soʻrov toʻlqinlariga tayangan holda yillik FinTech panelini tuzadi. Soʻrov toʻlqinlari orasidagi yillar interpolyatsiya qilingan, 2010 orqaga toʻldirilgan va oxirgi toʻlqindan keyingi davr ekstrapolyatsiya qilingan.
Shu sababli qatʼiy taʼsirlar modelida ishlatilgan yillik FinTech oʻzgarishining muhim qismi bevosita kuzatilgan yillik oʻzgarish emas. Manba bu standart xatolarni aslidan kichikroq koʻrsatishi mumkinligini tan oladi. Shu sababli uch tomonlama oʻzaro taʼsir faqat haqiqiy Findex soʻrov yillarida ham qayta baholanadi.
Nega AQSh asosiy toza-natija modelida yoʻq?
World Bank yangi korxona zichligi qatorida AQSh uchun zarur kuzatuvlar yoʻqligi sababli Toza Yangi Iqtisodiyot Indeksini AQSh uchun aniqlab boʻlmaydi. Shu tariqa asosiy toza-natija tahlillari 37 iqtisodiyotga shartlangan. AQSh raqamli arxitektura oʻlchovlari yoki keng natija indekslaridan chiqarilmagan.
Manba mustahkamlik tekshiruvida U.S. Census Bureau Business Formation Statistics maʼlumotidan yangi korxona zichligiga proksi sifatida foydalanib, AQShni yana namunaga qoʻshgan. Bu qoʻshish asosiy uch tomonlama-konfiguratsiya talqinini oʻzgartirmaydi.
Tavsifiy korrelyatsiya tuzilmasi
| Munosabat | Korrelyatsiya |
|---|---|
| Toza Yangi Iqtisodiyot – Raqamli Infratuzilma | 0,55 |
| Toza Yangi Iqtisodiyot – FinTech | 0,60 |
| Toza Yangi Iqtisodiyot – AI/ML salohiyati | 0,27 |
| Toza Yangi Iqtisodiyot – Raqamli Arxitektura | 0,53 |
| Toza Yangi Iqtisodiyot – Anʼanaviy Iqtisodiyot | −0,51 |
| Raqamli infratuzilma – FinTech | 0,72 |
| FinTech – AI/ML salohiyati | 0,70 |
| Raqamli infratuzilma – AI/ML salohiyati | 0,59 |
| Raqamli Arxitektura – Raqamli infratuzilma | 0,88 |
| Raqamli Arxitektura – FinTech | 0,92 |
| Raqamli Arxitektura – AI/ML salohiyati | 0,87 |
Bu jadval uchta raqamli ustun bir xil tarkibiy rivojlanganlik oʻlchamlarini sezilarli darajada baham koʻrishini koʻrsatadi. Biroq oddiy korrelyatsiyalar mamlakatlarning qatʼiy xususiyatlari yoki umumiy yillik shoklarni ajratmagani sababli tadqiqotning asosiy mamlakat ichidagi taqqoslashlari ikki yoʻnalishli qatʼiy taʼsirlar modellariga asoslanadi.
Tadqiqot Usuli va Natijalari
Namuna va vaqt tuzilmasi
| Element | Manbada ishlatilgan qamrov |
|---|---|
| Mamlakatlar toʻplami | 38 OECD iqtisodiyoti |
| Toʻplangan umumiy maʼlumot davri | 2010–2024 |
| Raqamli arxitektura / AI/ML asosiy tahlil davri | 2010–2022 |
| Toza Yangi Iqtisodiyot Indeksi aniqlangan kuzatuv | 446 mamlakat-yil |
| Baseline uch tomonlama-oʻzaro taʼsir modeli | 394 mamlakat-yil |
| Haqiqiy Findex soʻrov yillari mustahkamlik namunasi | 120 mamlakat-yil |
Ikki yoʻnalishli qatʼiy taʼsirlar modeli
Asosiy ekonometrik tuzilma mamlakat va yil qatʼiy taʼsirlaridan birgalikda foydalanadi. Mamlakat taʼsirlari vaqt oʻtishi bilan oʻzgarmaydigan milliy xususiyatlarni; yil taʼsirlari esa global shoklar va barcha mamlakatlarga taʼsir qiluvchi umumiy vaqt trendlarini yutishni maqsad qiladi.
Uch tomonlama konfiguratsiya tahlilida ishlatiladigan tenglama manbada quyidagi shaklda berilgan:
\[ NEI_{i,t} = \alpha +\beta_1DEI_{i,t} +\beta_2FTI_{i,t} +\beta_3AIMLI_{i,t} +\beta_4(DEI_{i,t}\times FTI_{i,t}) +\beta_5(DEI_{i,t}\times AIMLI_{i,t}) +\beta_6(FTI_{i,t}\times AIMLI_{i,t}) +\beta_7(DEI_{i,t}\times FTI_{i,t}\times AIMLI_{i,t}) +\gamma'X_{i,t} +\mu_i+\lambda_t+\varepsilon_{i,t} \]
\(NEI_{i,t}\) Toza Yangi Iqtisodiyot Indeksini; \(DEI\) raqamli infratuzilmani; \(FTI\) FinTechni; \(AIMLI\) AI/ML salohiyatini ifodalaydi. \(X_{i,t}\) nazorat oʻzgaruvchilari vektoridir; \(\mu_i\) mamlakat qatʼiy taʼsiri, \(\lambda_t\) yil qatʼiy taʼsiri va \(\varepsilon_{i,t}\) xato hadidir.
Ilmiy nuqtai nazardan eng muhim parametr \(\beta_7\) hisoblanadi. Bu koeffitsiyent uchta raqamli ustunning birgalikda yuqori yoki past boʻlishi, quyi darajadagi yakka va juft hadlar hisobga olingandan keyin, Toza Yangi Iqtisodiyot Indeksi bilan qoʻshimcha statik qisman bogʻlanish koʻrsatadimi-yoʻqmi, shuni oʻlchaydi. Manba buni sababiy sinergiya koeffitsiyenti sifatida talqin qilmaydi.
Nazorat oʻzgaruvchilari
Nazorat toʻplami savdo ochiqligi, inflyatsiya, oliy taʼlimga qabul va iqtisodiyotga berilgan xususiy kreditdan iborat. Jon boshiga YAIM nazoratga kiritilmagan; chunki uning Toza Yangi Iqtisodiyot Indeksi bilan korrelyatsiyasi 0,83, indeks komponentlaridan biri bilan esa 0,90. Manba jon boshiga YAIMni modelga kiritish natija oʻzgaruvchisini mexanik ravishda yutib yuborishini bildiradi.
Nega ikki xil standart xato yondashuvi qoʻllanadi?
Asosiy xulosa mamlakat darajasida klasterlangan standart xatolarga tayanadi. Tadqiqotchilar shuningdek kesimlararo bogʻliqlikka chidamli Driscoll–Kraay xatolarini ham hisobot qiladilar. 37–38 kabi cheklangan sondagi mamlakat klasterlari mavjud boʻlgani uchun anʼanaviy ahamiyat chegaralariga yaqin p-qiymatlarni ehtiyotkorlik bilan oʻqish kerakligi aniq taʼkidlanadi.
Oʻzaro taʼsirlarni residualize qilish
Uch tomonlama modelda oʻzaro taʼsir hadlari quyi darajadagi hadlarga nisbatan residualize qilingan. Maqsad quyi darajadagi koeffitsiyentlardagi sonli kollinearlikni kamaytirishdir. Frisch–Waugh–Lovell teoremasi tufayli eng yuqori darajadagi uch tomonlama koeffitsiyent \(\beta_7\) va uning standart xatosi xom spetsifikatsiyadagi bilan bir xil; jarayon asosan quyi darajadagi hadlarni barqarorlashtiradi.
Bloklarning mamlakat ichidagi izohlovchi kuchi
| Blok | Within R² | N | Ilmiy talqin |
|---|---|---|---|
| Anʼanaviy arxitektura | 0,00 | 431 | Namunada mamlakat ichidagi yangi-iqtisodiyot oʻzgarishini tushuntiruvchi aniq mustaqil mazmun yoʻq. |
| Raqamli Arxitektura — 3 ustunli kompozit | 0,09 | 431 | Uch ustunning oʻrtachasi infratuzilma yakka ishlatilganda olingan moslikni yaxshilamaydi. |
| Raqamli infratuzilma | 0,24 | 431 | Manbada “load-bearing pillar” deb taʼriflangan eng kuchli mamlakat ichidagi izohlovchi blok. |
Ayni modelga tayyor namunada faqat toʻrtta nazorat oʻzgaruvchisi taxminan 0,12 within-R² hosil qiladi. Shunday qilib, raqamli infratuzilmaning 0,24 qiymati nazorat blokidan ham yuqori, uch-ustunli raqamli kompozitdan esa ancha yuqori.
Raqamli infratuzilmaning taxminan %24 izohlovchi kuchi sababiylikni anglatadimi?
Yoʻq; 0,24 qiymati ayni OECD mamlakatlarida vaqt oʻtishi bilan yangi-iqtisodiyot indeksidagi oʻzgarishning qancha qismi raqamli infratuzilma bloki bilan statistik jihatdan birga harakatlanishini koʻrsatuvchi within-R² oʻlchovidir, biroq mamlakat bo‘yicha klasterlangan xatoda infratuzilma koeffitsiyenti p=0,28 boʻlishi va kelajakka surilgan infratuzilma placebo-si ham yuk berishi sababli tadqiqot bu munosabatni sof sababiy taʼsir sifatida taʼriflamaydi.
Infratuzilma koeffitsiyenti boʻyicha xulosa chiqarish chegarasi
Raqamli infratuzilma koeffitsiyenti taxminan 0,11. Mamlakat bo‘yicha klasterlangan xatolarda p=0,28 boʻlgani uchun aniq emas; Driscoll–Kraay xatolarida esa p<0,001. Mualliflar bu farqni eʼtiborsiz qoldirish oʻrniga natijalarini within-R² darajasida “izohlovchi kuch” bilan cheklaydilar.
Bundan tashqari, bir yil kelajakka surilgan raqamli infratuzilma oʻzgaruvchisi taxminan 0,17 koeffitsiyent va p=0,09 hosil qilgan holda, bir vaqtdagi infratuzilma koeffitsiyenti taxminan 0,15 va p=0,12. Kelajakdagi infratuzilma bugungi iqtisodiy natijani sababiy ravishda yarata olmasligi hisobga olinsa, oʻxshash yuklar sekin harakatlanuvchi umumiy trendlar toʻliq tozalanmagan boʻlishi mumkinligiga ishora qilishi tan olinadi.
Anʼanaviy va raqamli arxitekturaning ayni modelga kirishi
Raqamli Arxitektura Indeksi va Anʼanaviy Iqtisodiyot Indeksi nazoratlar bilan ayni modelga birgalikda kiritilganda natija aniq emas. Raqamli arxitektura koeffitsiyenti 0,14 va p=0,41; anʼanaviy iqtisodiyot koeffitsiyenti 0,16 va p=0,19. Shuning uchun tadqiqotning “raqamli ustunlik” talqini bu umumiy regressiyadagi koeffitsiyentlarga emas, ayni namunadagi mustaqil within-R² taqqoslashiga va tavsifiy korrelyatsiyalarga tayanadi.
Raqamli–anʼanaviy arxitektura farqining vaqt davomida rivojlanishi
Raqamli Arxitektura Indeksi va Anʼanaviy Iqtisodiyot Indeksi oʻrtasidagi standartlashtirilgan farq 2010–2022 davomida oshadi. Manba mamlakat ichidagi trendni yiliga taxminan 0,11 standart ogʻish birligi va p<0,001 deb hisobot qiladi.
Biroq bu grafik qisman taʼrifiydir: farq raqamli indeks minus anʼanaviy indeks sifatida aniqlanadi va bu ikki indeks tarkiban qarama-qarshi yoʻnalishda harakatlanishi mumkin. Shu sababli koʻtarilayotgan chiziqni “raqamli iqtisodiyot anʼanaviy iqtisodiyotni sababiy ravishda yoʻq qilmoqda” deb talqin qilib boʻlmaydi.
2022-yilda mamlakatlar oʻrtasidagi Raqamli Arxitektura farqi
Manbaning 5-rasmi 2022 Raqamli Arxitektura Indeksida Daniya, Koreya, Shvetsiya, Finlyandiya va Niderlandiya kabi iqtisodiyotlar yuqori guruhda ekanini; ayrim rivojlanayotgan OECD aʼzolari esa namuna oʻrtachasidan past qolganini koʻrsatadi. Grafik mamlakatlararo benchmarkdir; oʻzi alohida oʻsish natijasi yoki siyosat samaradorligi reytingi emas.
Raqamli-dominant va anʼanaviy-dominant kuzatuvlar
Raqamli arxitektura anʼanaviy blokdan yuqori boʻlgan kuzatuvlarda oʻrtacha Toza Yangi Iqtisodiyot Indeksi +0,41; anʼanaviy blok yuqori boʻlgan kuzatuvlarda −0,55. Manba bu farqni alohida “qisman taʼrifiy” deb belgilaydi, chunki rejimning oʻzi ayni indekslardan aniqlanadi.
Barcha mamlakat-yillarning sochilma grafigida Raqamli Arxitektura Indeksi va Toza Yangi Iqtisodiyot Indeksi oʻrtasidagi korrelyatsiya 0,53. Bu ijobiy munosabat kuchli tavsifiy naqshdir, ammo mamlakat va vaqt trendlaridan mustaqil sababiy mexanizmni isbotlamaydi.
Uch tomonlama konfiguratsiyaning baseline natijasi
| Spetsifikatsiya | Koeffitsiyent | Standart xato | p-qiymati | N |
|---|---|---|---|---|
| Baseline — mamlakat bo‘yicha klasterlangan | 0,102 | 0,064 | 0,113 | 394 |
| Driscoll–Kraay | 0,102 | 0,036 | 0,005 | 394 |
| Nazoratsiz | 0,097 | 0,053 | 0,069 | 431 |
| Dinamik — kechiktirilgan bogʻliq oʻzgaruvchi | −0,045 | 0,021 | 0,036 | 365 |
| Keng natija indeksi | −0,036 | 0,068 | 0,598 | 426 |
| Faqat haqiqiy Findex soʻrov yillari | 0,128 | 0,103 | 0,221 | 120 |
| Kelajakka surilgan uch tomonlama placebo | 0,147 | 0,072 | 0,042 | 364 |
| AQSh Census BFS proksisi bilan baseline | 0,108 | 0,060 | 0,074 | 404 |
Nega faqat Driscoll–Kraay natijasi yetarli emas?
Driscoll–Kraay sharoitida ayni 0,102 koeffitsiyentning p=0,005 boʻlishi bir qarashda kuchli koʻrinadi. Biroq manba barcha spetsifikatsiyalarni bir xil ilmiy standart asosida birga baholaydi. Baseline mamlakat bo‘yicha klasterlangan natija ahamiyatli emas; faqat haqiqiy soʻrov yillari ahamiyatli emas; dinamik model ishorani oʻzgartiradi; keng natija indeksi ishorani oʻzgartiradi va kelajakka surilgan placebo ham ijobiy natija beradi.
Shu sababli manba eng qulay standart xato variantini yolgʻiz asos qilib, “uchta raqamli ustun birgalikda sinergiya hosil qiladi” degan xulosaga bormaydi.
Nega dinamik model alohida ehtiyotkorlikni talab qiladi?
Kechiktirilgan bogʻliq oʻzgaruvchi qoʻshilganda uch tomonlama koeffitsiyent −0,045 va p=0,036. Biroq taxminan 13 yillik ikki yoʻnalishli qatʼiy taʼsirli panelda kechiktirilgan bogʻliq oʻzgaruvchidan foydalanish Nickell ogʻishiga ochiq. Shuning uchun manba manfiy koeffitsiyentning oʻzini ham qatʼiy dalil deb hisoblamaydi va kelajakda bias-corrected dinamik baholagichdan foydalanishni tavsiya etadi.
Keng natija indeksidagi ishora oʻzgarishi
Keng Yangi Iqtisodiyot Indeksi ishlatilganda uch tomonlama koeffitsiyent −0,036 ga aylanadi va p=0,598 boʻladi. Biroq keng natija indeksi R&D va ilmiy maqolalarni oʻz ichiga olgani uchun AI/ML salohiyati ustunining ikki komponentini natija oʻzgaruvchisida yana ishlatadi. Manba shu sababli ishora oʻzgarishi qisman mexanik regressor–outcome overlap tufayli boʻlishi mumkinligini bildiradi.
Placebo testining ilmiy maʼnosi
Bir yil kelajakka surilgan uch tomonlama oʻzaro taʼsirning 0,147 va p=0,042 hosil qilishi muhim ogohlantirishdir. Kelajakdagi raqamli tuzilma bugungi iqtisodiy natijani sababiy ravishda tushuntira olmasligi sababli, bu natija uch tomonlama oʻzaro taʼsir sekin harakatlanuvchi umumiy rivojlanish trendlarini tutib qolayotgan boʻlishi mumkinligini koʻrsatadi.
Ayni muammo faqat uch tomonlama oʻzaro taʼsirga xos emas; raqamli infratuzilmaning kelajakka surilgan placebo-si ham yuk beradi. Shu sababli manba oʻzining asosiy infratuzilma natijasini ham “sof partial effect” emas, balki mamlakat ichidagi izohlovchi kuch tavsifi sifatida cheklaydi.
Leave-one-country-out mustahkamligi
Har safar bitta mamlakat namunadan chiqarilib, baseline uch tomonlama koeffitsiyent qayta baholanganda barcha koeffitsiyentlar ijobiy qoladi. Demak, 0,102 lik baseline nuqta bahosi bitta mamlakat tomonidan yaratilmagan.
Biroq manba bu uch tomonlama natijani qutqarmasligini alohida taʼkidlaydi: baseline allaqachon mamlakat bo‘yicha klasterlangan xatolarda ahamiyatli emas va dinamik, haqiqiy soʻrov yili hamda placebo testlaridan oʻtmaydi.
Kollinearlik haqiqatan ham uch tomonlama koeffitsiyentning ahamiyatsizligini tushuntiradimi?
Xom raqamli ustunlar yuqori korrelyatsiyali boʻlsa-da, ikki yoʻnalishli within-transformatsiya qilingan regressorlarda hisoblangan barcha VIF qiymatlari 2,6 dan past. Raqamli infratuzilma uchun 1,24, FinTech uchun 1,81, AI/ML salohiyati uchun 1,09, juft oʻzaro taʼsirlar uchun 2,30 / 2,51 / 2,13 va uch tomonlama oʻzaro taʼsir uchun 1,47 hisobot qilingan.
Shuning uchun manba uch tomonlama koeffitsiyentning ahamiyatsizligi standart xatoni mexanik ravishda kattalashtiradigan multicollinearity tufayli degan fikrni qoʻllab-quvvatlamaydi. Xom ustunlarning birgalikda harakatlanishi maʼlumot tuzilmasining xususiyatidir; baholash modelidagi uch tomonlama koeffitsiyent uchun VIF past.
Wild cluster bootstrap
36 ta mamlakat klasteri bilan oʻtkazilgan null-imposed Rademacher wild cluster bootstrap uch tomonlama had uchun p=0,116 hosil qilgan. Bu qiymat analitik mamlakat bo‘yicha klasterlangan p=0,113 natijasi bilan deyarli bir xil. Shunday qilib, klasterlar soni kam boʻlganda ehtiyotkorroq xulosa chiqarish ham uch tomonlama oʻzaro taʼsir statistik jihatdan mustahkam emas degan talqinni oʻzgartirmaydi.
AI/ML proksisining tashqi validatsiyasi
| Taqqoslash | Korrelyatsiya | Talqin |
|---|---|---|
| AIMLI – Eurostat korxona AI foydalanishi, 2021 | 0,80 | 24 ta umumiy Yevropa iqtisodiyotida mamlakatlar reytingining kuchli mosligi |
| AIMLI – 2024 AI foydalanish toʻlqini | 0,81 | Keyingi validatsiya toʻlqinida oʻxshash natija |
| Raqamli Arxitektura – korxona AI foydalanishi | 0,82 | Umumiy raqamli arxitektura ham haqiqiy AI foydalanishi bilan kuchli bogʻlangan |
| Anʼanaviy Iqtisodiyot – korxona AI foydalanishi | −0,53 | Anʼanaviyroq tuzilma AI foydalanishi bilan teskari yoʻnalishda birga harakatlanadi |
| Jon boshiga YAIM – korxona AI foydalanishi | 0,60 | AIMLIga qaraganda pastroq umumiy rivojlanish korrelyatsiyasi |
| Oliy taʼlimga qabul – korxona AI foydalanishi | −0,09 | AI foydalanishini oʻzi alohida yaxshi ifodalamaydi |
| AIMLI – AI foydalanishi, jon boshiga YAIM nazoratidan keyin | 0,73 | Proksi umumiy daromad darajasidan tashqari AIga xos axborotni olib yuradi |
Bu tashqi validatsiya AIMLIni bevosita AI-adoption koʻrsatkichiga aylantirmaydi. Manba Eurostatning 2021 dan keyingi qisqa Yevropa qatorini asosiy panel regressoriga emas, faqat validation vositasiga aylantiradi.
AQShni namunaga qoʻshadigan mustahkamlik tekshiruvi
U.S. Census Bureau Business Formation Statistics kompaniya arizalaridan foydalanib hosil qilingan taxminiy yangi korxona zichligi 1000 mehnat yoshidagi katta kishiga 2,5; namuna medianasi 4,2. AQSh qoʻshilganda toza-natija namunasi 38 iqtisodiyotga, baseline uch tomonlama model esa 404 mamlakat-yilga chiqadi.
Bu holda uch tomonlama koeffitsiyent 0,108 boʻladi; mamlakat bo‘yicha klasterlangan p=0,074, Driscoll–Kraay p=0,003. Dinamik model yana manfiyga aylanadi va haqiqiy soʻrov yillarida natija ahamiyatli emas. Raqamli infratuzilmaning mamlakat ichidagi izohlovchi ulushi taxminan 0,19 boʻlib qoladi. Manba Census biznes arizasi tushunchasi World Bankning yangi roʻyxatdan oʻtgan kompaniya tushunchasi bilan aynan bir xil boʻlmagani uchun 37 iqtisodiyotli asosiy modelni saqlaydi.
Tadqiqot qoʻllab-quvvatlaydigan natijalar va qoʻllab-quvvatlamaydigan talqinlar
| Manba qoʻllab-quvvatlaydi | Manba qoʻllab-quvvatlamaydi |
|---|---|
| Raqamli infratuzilma ayni namunada yangi-iqtisodiyot natijalari uchun eng yuqori within-R² qiymatini hosil qiladi. | Raqamli infratuzilma unumdorlikni sababiy ravishda muayyan foizga oshiradi, deb aytib boʻlmaydi. |
| Raqamli Arxitektura, FinTech va AI/ML salohiyati OECD iqtisodiyotlarida kuchli birga harakatlanadi. | Bu birgalikdagi harakat uchta mustaqil va alohida sababiy kanal mavjudligini isbotlamaydi. |
| Uch tomonlama konfiguratsiyaning baseline koeffitsiyenti ijobiy. | Uch tomonlama raqamli sinergiya mustahkam yoki sababiy ekani koʻrsatilmagan. |
| AI/ML salohiyat proksisi Eurostat korxona-AI foydalanishi bilan kuchli korrelyatsiya koʻrsatadi. | AIMLI bevosita firma darajasidagi AI foydalanish darajasi emas. |
| Raqamli-anʼanaviy arxitektura farqi 2010–2022 davomida oshadi. | Bu oʻsish anʼanaviy iqtisodiyot raqamli iqtisodiyot tomonidan yoʻq qilinayotganini isbotlamaydi. |
| Ochiq davlat maʼlumotlari bilan qayta foydalanish mumkin boʻlgan oʻlchash arxitekturasini qurish mumkin. | Ushbu tadqiqot optimal raqamli siyosat xarajati yoki investitsiya daromadliligini baholamaydi. |
Asosiy cheklovlar
Kuzatuvga asoslangan dizayn: Mamlakat va yil qatʼiy taʼsirlari koʻplab chalgʻituvchi omillarni nazorat qilsa-da, tabiiy eksperiment, instrumental oʻzgaruvchi yoki ekzogen siyosat shoki ishlatilmagan. Sababiylik aniqlanmaydi.
Umumiy trend muammosi: Kelajakka surilgan uch tomonlama oʻzaro taʼsir va raqamli infratuzilma oʻzgaruvchilari ham yuk berishi sekin harakatlanuvchi umumiy trendlar mamlakat va yil qatʼiy taʼsirlaridan keyin toʻliq ajratilmaganini koʻrsatadi.
FinTech interpolyatsiyasi: Yillik FinTech qatorlarining muhim qismi haqiqiy yillik kuzatuvlardan emas, kam sonli Findex toʻlqinlari orasidagi interpolyatsiyadan keladi.
AI/ML salohiyat–foydalanish farqi: AIMLI milliy tadqiqot va innovatsiya salohiyatini oʻlchaydi; firma darajasida haqiqiy AI foydalanishini bevosita oʻlchamaydi.
Toza natija oʻzgaruvchisining qamrovi: Mehnat unumdorligi va yangi korxona zichligi umumiy iqtisodiy natija koʻrsatkichlaridir; raqamli sektor mahsuloti emas.
AQSh maʼlumot boʻshligʻi: Asosiy toza-natija modeli World Bank yangi korxona zichligi maʼlumoti yoʻqligi sababli AQShni oʻz ichiga olmaydi. Muqobil Census proksisi bilan mustahkamlik tekshiruvi asosiy talqinni oʻzgartirmasa-da, ikki maʼlumot tushunchasi aynan bir xil emas.
Muvozanatsiz panel: Yetishmayotgan mamlakat-yillar ayniqsa 2010–2014 davrida jamlangan. Manba tushib qolgan kuzatuvlar tizimli ravishda kamroq raqamli koʻrinmasligini hisobot qilsa-da, tanlov muammosi butunlay yoʻqolganini daʼvo qilmaydi.
Qisqa dinamik panel: Kechiktirilgan bogʻliq oʻzgaruvchili model taxminan 13 yillik vaqt oʻlchamida Nickell ogʻishiga ochiq.
Kelajakdagi tadqiqot yoʻnalishlari
Manba toʻrtta asosiy rivojlantirish yoʻnalishini taklif qiladi. Birinchisi kuchliroq identifikatsiya: siyosat shoklari, tabiiy eksperimentlar va mos instrumental oʻzgaruvchilar yordamida tavsifiy munosabat sababiy sinovga oʻtkazilishi mumkin. Ikkinchisi batafsilroq maʼlumot darajasi: firma va sektor maʼlumotlari raqamli infratuzilma, FinTech va AI/ML kanallarining iqtisodiyot ichida qanday ishlashini bevosita sinashi mumkin.
Uchinchi yoʻnalish oʻlchashdir. Uzoqroq va mamlakatlararo taqqoslash mumkin boʻlgan rasmiy AI-adoption qatorlari salohiyat proksisi oʻrniga korxonalarning haqiqiy foydalanishini panel tahliliga kiritish imkonini beradi. Toʻrtinchi yoʻnalish qamrovni kengaytirishdir: platforma savdosi, raqamli logistika va talabni shaxsiylashtirish kabi koʻrsatkichlar yetarli ochiq maʼlumot paydo boʻlganda taqsimot va isteʼmol funksiyalarini ham arxitekturaga qoʻshish imkonini beradi.
Ilmiy maʼno
Tadqiqotning eng muhim hissasi “raqamli iqtisodiyot”ni bitta texnologiya yoki sektor sifatida emas, iqtisodiy funksiyalar ustida ishlaydigan qatlamli oʻlchash arxitekturasi sifatida koʻrib chiqishidir. Shu bilan birga, manba oʻz natijalarining chegarasini qatʼiy saqlaydi: raqamli infratuzilmaning yuk koʻtaruvchi qatlam boʻlishi uning sababiy ravishda oʻsishni yaratishini anglatmaydi.
Ilmiy jihatdan eng qimmatli natija faqat ijobiy munosabatlarni hisobot qilish emas, balki bu munosabatlar qayerda buzilishini ochiq koʻrsatishdir. Uch tomonlama oʻzaro taʼsirning xato tuzilmasiga, dinamik modelga, natija taʼrifiga, haqiqiy soʻrov yillariga va placebo testlariga sezgirligi raqamli iqtisodiyot tadqiqotlarida “yuqori korrelyatsiya” bilan “isbotlangan komplementarlik” oʻrtasidagi farqni koʻrinadigan qiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: Financial Technology, Artificial Intelligence and Machine Learning: Is the Digital Economy the New Economy?
Mualliflar: George Gkouskos; George Galanos; Charalampos Agiropoulos.
Masʼul muallif: George Gkouskos.
Affiliatsiyalar: Statistics Directorate, Bank of Greece; Department of Business Administration, National and Kapodistrian University of Athens; Department of International and European Studies, University of Piraeus; Department of Economics, University of Piraeus.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik qayd: Economies, 2026, 14(8), Article 296.
DOI: 10.3390/economies14080296
Nashr jarayoni: Received 23 iyun 2026; revised 15 iyul 2026; accepted 16 iyul 2026; published 1 avgust 2026.
Manba turi va taqriz: Xalqaro taqrizdan oʻtgan ochiq kirishli iqtisodiyot jurnalida chop etilgan empirik/kuzatuvga asoslangan panel tadqiqot maqolasi.
Litsenziya: Creative Commons Attribution (CC BY).
Namuna: Umumiy maʼlumot arxitekturasi 38 OECD iqtisodiyoti va 2010–2024 davrini qamrab oladi. Raqamli Arxitektura va AI/ML qamrovi sababli asosiy blok va qoʻshma-konfiguratsiya tahlillari 2010–2022 davridadir. Toza-natija asosiy modellari World Bank yangi korxona zichligi maʼlumoti yoʻqligi sababli AQShsiz 37 iqtisodiyotga shartlangan.
Maʼlumot manbalari: World Bank Indicators API; World Development Indicators; Global Financial Development Database; Global Findex; AI/ML proksisini validatsiya qilish uchun Eurostat korxona-AI soʻrovi; AQSh mustahkamlik tekshiruvi uchun U.S. Census Bureau Business Formation Statistics.
Asosiy usul: Winsorization; z-score standartlashtirish; kompozit indekslar; principal-component mustahkamlik tekshiruvi; ikki yoʻnalishli mamlakat/yil qatʼiy taʼsirlari; mamlakat bo‘yicha klasterlangan va Driscoll–Kraay standart xatolari; oʻzaro taʼsir residualization-i; dinamik model; haqiqiy soʻrov yillari tahlili; future-dated placebo; leave-one-country-out; VIF; wild cluster bootstrap; tashqi proksi validatsiyasi.
Moliyalashtirish: Tadqiqot University of Piraeus Research Center tomonidan qisman qoʻllab-quvvatlangan.
Etika qoʻmitasi: Qoʻllanilmaydi.
Axborotli rozilik: Qoʻllanilmaydi.
Maʼlumotlar mavjudligi: Ishlatilgan asosiy mamlakat koʻrsatkichlari ommaga ochiq. Toʻliq qayta ishlab chiqarish kodi va tuzilgan panelni masʼul muallifdan asosli soʻrov asosida olish mumkin.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvini bildirmagan. Maqolada bildirilgan qarashlar Bank of Greece yoki Eurosystem qarashlarini albatta aks ettirmasligi qayd etilgan.
Muallif hissalari: Konseptuallashtirish George Gkouskos va George Galanos; usul, dasturiy taʼminot, formal tahlil, tadqiqot, resurslar, maʼlumotlar kuratsiyasi, dastlabki qoralama va vizuallashtirish George Gkouskos; validatsiya uch muallif; koʻrib chiqish va tahrirlash George Galanos va Charalampos Agiropoulos; maslahat Charalampos Agiropoulos; loyiha boshqaruvi George Gkouskos.
Asosiy talqin chegarasi: Natijalar qisqa va trendli OECD panelida co-movement va mamlakat ichidagi izohlovchi kuchga taalluqlidir. Raqamli infratuzilma, FinTech yoki AI/ML uchun sof sababiy taʼsir, optimal siyosat qaytimi yoki isbotlangan uch tomonlama komplementarlik mexanizmi baholanmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan