


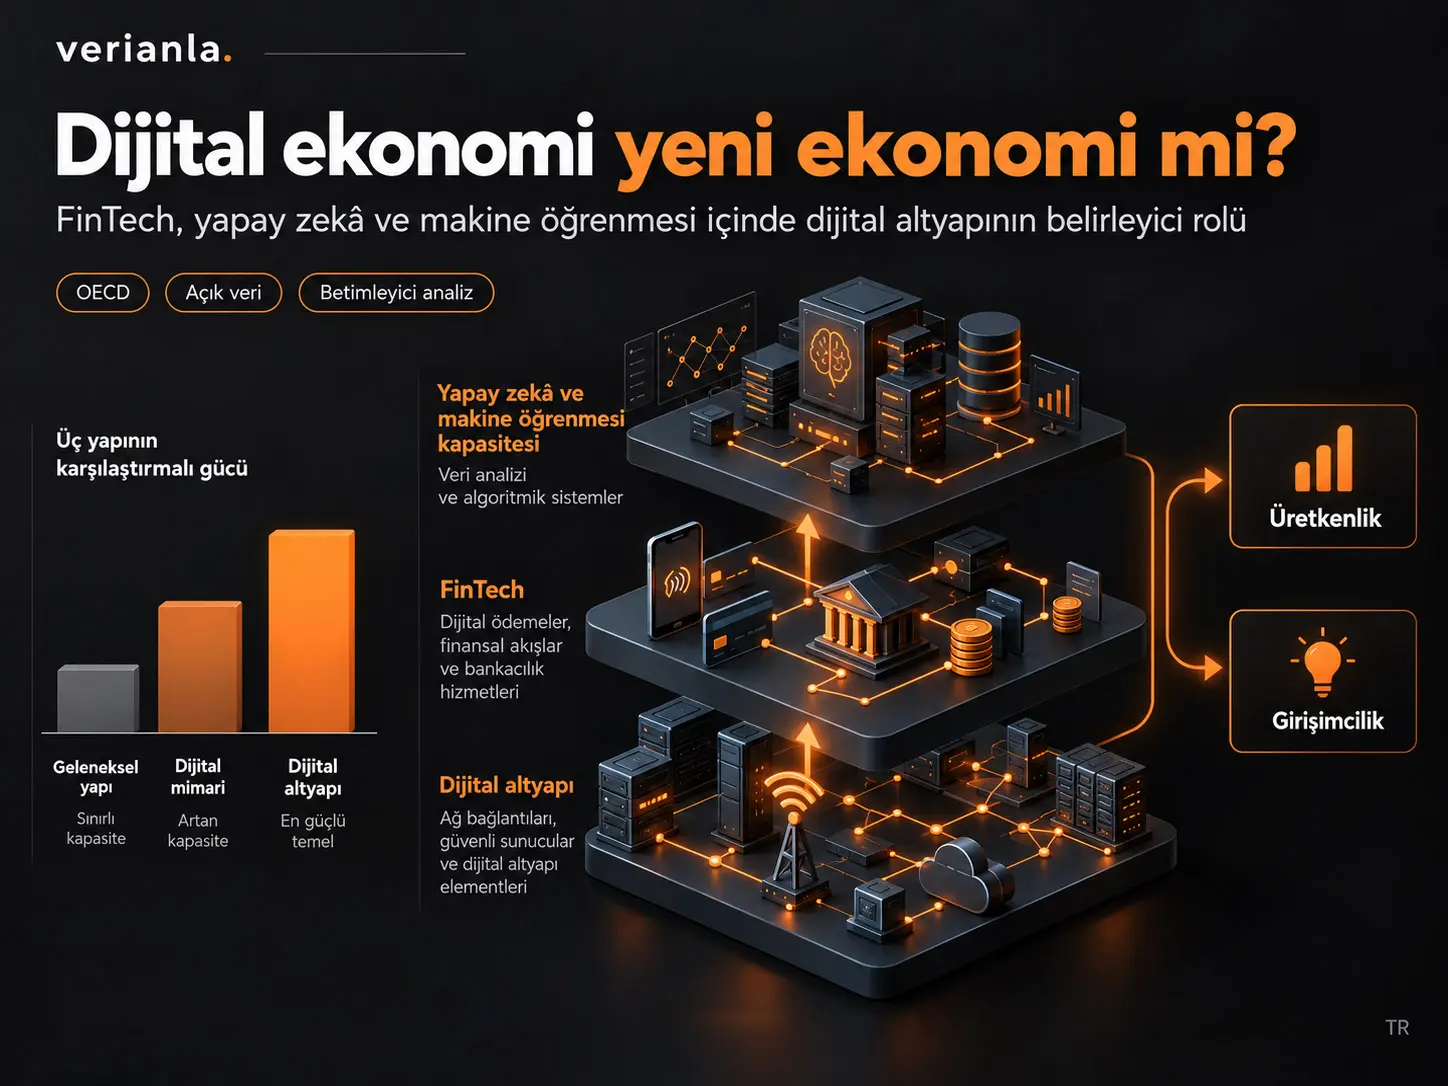
Dijital Mimari (Digital Architecture), bu çalışmada dijital altyapı, finansal teknoloji (FinTech) ve yapay zekâ/makine öğrenmesi kapasitesini aynı ölçüm çerçevesinde birleştiren katmanlı bir ekonomik yapıdır. Çalışma, 38 OECD ekonomisinin 2010–2024 dönemine ait açık World Bank verilerini kullanarak dijital ekonominin üretkenlik ve girişimcilikle tanımlanan “yeni ekonomi” sonuçlarıyla ne ölçüde birlikte hareket ettiğini inceliyor. Dijital mimari ve AI/ML göstergelerinin veri kapsamı nedeniyle temel blok ve ortak-konfigürasyon analizleri 2010–2022 dönemiyle sınırlıdır. İki yönlü sabit etkili panel modelleri sonucunda en güçlü ülke-içi açıklayıcı içerik dijital altyapıda görülmektedir: aynı örneklemde geleneksel ekonomi bloğunun within-R² değeri yaklaşık 0,00, üç dijital sütunu birleştiren Dijital Mimari Endeksi'nin 0,09 ve yalnız dijital altyapının 0,24'tür. Ancak bu sonuç nedensel bir etki tahmini değildir ve dijital altyapı katsayısı ülke-kümeli standart hatalarda istatistiksel olarak kesin değildir.
Araştırmanın ikinci önemli sonucu, dijital altyapı, FinTech ve AI/ML kapasitesinin aynı anda yüksek olmasının yeni-ekonomi sonuçlarına ek bir üçlü “konfigürasyon etkisi” sağladığına ilişkin kanıtın sağlam olmamasıdır. Baseline üçlü etkileşim katsayısı 0,102 olmakla birlikte ülke-kümeli p-değeri 0,113'tür. Katsayı bazı hata yapılarında anlamlı görünmekte, fakat dinamik spesifikasyonda negatife dönmekte, gerçek Findex anket yıllarıyla yapılan analizde anlamlılığını kaybetmekte ve geleceğe kaydırılmış placebo terimi de güçlü yük vermektedir. Bu nedenle kaynak, söz konusu ilişkinin ortak zaman trendlerinden güvenilir biçimde ayrılamadığını açıkça belirtmektedir.
AI/ML sütunu gerçek işletme AI kullanımını doğrudan ölçmez; R&D harcaması, patentler ve bilimsel yayınlardan oluşturulmuş bir kapasite vekilidir. Buna rağmen 2021 Eurostat işletme-AI kullanım oranıyla ülkeler arası korelasyonu 0,80'dir. FinTech göstergeleri ise Global Findex'in sınırlı sayıdaki gerçek anket dalgası arasında enterpole ve panel sonunda ekstrapole edildiğinden daha ciddi zaman-serisi ölçüm belirsizliği taşır. Çalışmanın ana mesajı bu nedenle “AI, FinTech ve altyapı birlikte ekonomiyi nedensel olarak dönüştürüyor” değil; açık OECD verilerinde üretkenlik ve girişimcilikle en güçlü ülke-içi betimleyici bağın dijital altyapı üzerinden görüldüğüdür.
Araştırma hangi soruyu soruyor?
Çalışmanın çıkış noktası, dijital ekonominin artık yalnız teknoloji sektörünün büyüklüğüyle açıklanamayacağı görüşüdür. Üretim dijital ağlar ve platformlar üzerinden, finans dijital kanallar üzerinden, karar verme süreçleri ise giderek algoritmik sistemler üzerinden yürütülmektedir. Araştırmacılar bu dönüşümün geleneksel ekonomik işlevleri ortadan kaldırmadığını; aynı üretim, finans ve karar verme işlevlerini farklı bir teknolojik mimari içinde yeniden örgütlediğini savunmaktadır.
Araştırma bu nedenle “dijital ekonomi yeni ekonomi midir?” sorusunu bir sektör tanımı olarak değil, bir ölçüm problemi olarak ele almaktadır. Temel soru, açık ve yeniden üretilebilir uluslararası göstergelerin dijital mimari ile üretkenlik/girişimcilik sonuçlarının ne ölçüde birlikte hareket ettiğini gösterebilip gösteremeyeceği ve bu ilişkinin hangi dijital katman tarafından taşındığıdır.
Literatürde hangi boşluk hedefleniyor?
Dijital ekonomi literatürü çoğunlukla bağlantı altyapısı ve üretkenliğe, FinTech literatürü finansal aracılık ve kapsayıcılığa, AI/ML literatürü ise otomasyon, tahmin ve inovasyona odaklanmaktadır. Kaynak çalışmanın iddia ettiği daha dar boşluk, bu üç alanı aynı açık-veri mimarisinde birleştirip “hangi katman sinyal taşıyor?” sorusunu aynı OECD panelinde sınayan çalışmaların sınırlı olmasıdır.
Bu amaçla araştırmacılar Open-Data Digital Financial Intelligence (OD-DFI) adını verdikleri yeniden kullanılabilir bir ölçüm çerçevesi kurmaktadır. Çerçeve yalnız kamuya açık uluslararası göstergeleri kullanır ve özel FinTech yatırım veri tabanlarından özellikle kaçınır.
Katmanlı dijital ekonomi mimarisi
Kaynak Şekil 1'de ekonomi üç klasik işlev etrafında düzenlenmektedir: üretim, finans ve karar verme. Geleneksel tarafta bunlara fiziksel sermaye, geleneksel bankacılık ve insan yönlendirmeli karar verme karşılık gelir. Dijital tarafta ise temel katman dijital altyapıdır; FinTech bunun üzerinde çalışan finansal kapasitedir; AI/ML kapasitesi ise hem altyapı, hem dijital finans hem de karar verme üzerinde çapraz çalışan bir yetenek olarak tasarlanır.
| Ekonomik işlev | Geleneksel kanal | Dijital karşılık | Kaynak yorumu |
|---|---|---|---|
| Üretim | Fiziksel sermaye ve maddi sektörler | Dijital altyapı | Ağlar, bağlantı ve güvenli sunucular temel katmandır. |
| Finans | Geleneksel banka ve şube sistemi | FinTech | Dijital finansal katman altyapının üzerinde çalışır. |
| Karar verme | İnsan yönlendirmeli karar | AI/ML kapasitesi | Algoritmik kapasite diğer dijital katmanların içinden geçen çapraz bir yetenektir. |
Bu yapı üç sütunun birbirinden bağımsız olduğu anlamına gelmez. Tam tersine kaynak, sütunların örtüşmesini teorik çerçevenin doğal sonucu olarak görmektedir. FinTech dijital altyapıya bağımlıdır; algoritmik kapasite de altyapı ve finansal sistemlerin içinde çalışır. Bu nedenle üç sütunun yüksek korelasyon göstermesi beklenen bir özelliktir.
Dijital altyapı neden üç sütunlu Dijital Mimari Endeksi'nden daha fazla açıklayıcı güç taşıyor?
Çünkü kaynak verilerinde dijital altyapı, FinTech ve AI/ML kapasitesi birbirleriyle güçlü biçimde birlikte hareket eder ve bunları basitçe tek kompozitte ortalamak, altyapının taşıdığı güçlü ülke-içi sinyali diğer yüksek korelasyonlu sütunlarla seyreltebilir; aynı ortak örneklemde dijital altyapı within-R²=0,24 üretirken üç-sütunlu kompozit yalnız yaklaşık 0,09 üretmektedir.
Beş ölçüm bloğu
| Blok | Bileşen göstergeler | Ana kaynak |
|---|---|---|
| Dijital Ekonomi Endeksi — DEI | İnternet kullanıcıları; 100 kişi başına sabit geniş bant; 100 kişi başına mobil abonelik; milyon kişi başına güvenli internet sunucuları | World Bank WDI |
| FinTech Endeksi — FTI | Hesap sahipliği; dijital ödeme yapma veya alma | Global Findex |
| AI/ML Kapasite Endeksi — AIMLI | R&D harcaması (% GSYH); milyon kişi başına patent başvuruları; milyon kişi başına bilimsel ve teknik makaleler | World Bank WDI |
| Geleneksel Ekonomi Endeksi — TEI | Tarım, sanayi ve imalat katma-değer payları; tarım/sanayi istihdam payları; sabit sermaye oluşumu; banka şubeleri ve ATM'ler | World Bank WDI / GFDD |
| Temiz Yeni Ekonomi Endeksi | Çalışan başına GSYH ve yeni işletme yoğunluğu; iki bileşenin de mevcut olması gerekir | World Bank WDI |
İndeksler nasıl oluşturuluyor?
Her gösterge önce dağılımın %1 ve %99 yüzdeliklerinde winsorize edilmektedir. Ardından her bileşen z-skoruna çevrilmekte, aynı blok içindeki kullanılabilir standartlaştırılmış bileşenler ortalanmakta ve elde edilen blok endeksi tekrar standartlaştırılmaktadır.
Dijital Mimari Endeksi, standartlaştırılmış dijital altyapı, FinTech ve AI/ML kapasite sütunlarının ortalamasıdır. Kaynak ayrıca temel betimleyici örüntülerin principal-component tabanlı alternatif indekslerle de kontrol edildiğini bildirmektedir.
Temiz Yeni Ekonomi Endeksi'nde çalışan başına GSYH ile yeni işletme yoğunluğunun ikisinin de aynı ülke-yılda mevcut olması zorunludur. Bu daha sıkı tanım 446 tanımlı ülke-yıl gözlemi üretmektedir.
“Yeni ekonomi” endeksi neyi ölçüyor?
Kaynağın “clean New Economy Index” dediği sonuç değişkeni, dijital sektörün üretim veya ihracat payını ölçmez. Endeks genel ekonomik performansın iki boyutunu — emek üretkenliği ve yeni firma oluşumunu — bir araya getirir. Kaynak verilerinde temiz endeksin ICT mal ihracatıyla korelasyonu −0,29, yüksek teknoloji ihracatıyla 0,12'dir. Bu nedenle sonuç değişkeni “dijital sektör büyüklüğü” değil, dijital mimarinin birlikte hareket edebileceği üretkenlik ve girişimcilik sonucu olarak okunmalıdır.
AI/ML göstergesinin önemli ölçüm sınırı
AIMLI doğrudan ChatGPT, makine öğrenmesi modeli, kurumsal AI yazılımı veya otomasyon kullanım oranını ölçmemektedir. R&D harcamaları, patentler ve akademik yayınlar bir ülkenin AI ve algoritmik yenilik için sahip olduğu araştırma/yenilik kapasitesine vekil olarak kullanılmaktadır.
AI/ML Kapasite Endeksi gerçek işletme AI kullanımını mı ölçüyor?
Hayır; endeks R&D, patent ve bilimsel yayınlardan oluşturulmuş bir ulusal kapasite vekilidir, ancak 2021 Eurostat işletme-AI kullanım oranıyla 24 ortak Avrupa ekonomisinde 0,80 korelasyon göstermesi ve kişi başına GSYH kontrol edildiğinde ilişkinin 0,73 kalması, vekilin yalnız genel gelir düzeyinden ibaret olmayan AI-özgül bilgi taşıdığını desteklemektedir.
FinTech verisi neden daha dikkatli okunmalı?
Global Findex yıllık bir idari seri değildir. Kaynak yaklaşık 2011, 2014, 2017 ve 2021 çevresindeki gerçek anket dalgalarından hareketle yıllık FinTech panelini oluşturur. Anket dalgaları arasındaki yıllar enterpole edilmiş, 2010 geriye doldurulmuş ve son dalgadan sonraki dönem ekstrapole edilmiştir.
Bu nedenle sabit etkiler modelinde kullanılan yıllık FinTech değişiminin önemli bölümü doğrudan gözlenmiş yıllık değişim değildir. Kaynak bunun standart hataları olduğundan küçük gösterebileceğini kabul etmektedir. Bu nedenle üçlü etkileşim ayrıca yalnız gerçek Findex anket yıllarında yeniden tahmin edilmektedir.
ABD neden ana temiz-sonuç modelinde yok?
World Bank yeni işletme yoğunluğu serisinde ABD için gerekli gözlemler bulunmadığından temiz Yeni Ekonomi Endeksi ABD için tanımlanamamaktadır. Böylece temel temiz-sonuç analizleri 37 ekonomiye koşulludur. ABD dijital mimari ölçümlerinden veya geniş sonuç endekslerinden çıkarılmamıştır.
Kaynak, sağlamlık kontrolünde U.S. Census Bureau Business Formation Statistics verisini yeni işletme yoğunluğuna vekil olarak kullanarak ABD'yi tekrar örnekleme eklemiştir. Bu ekleme temel üçlü-konfigürasyon yorumunu değiştirmemektedir.
Tanımlayıcı korelasyon yapısı
| İlişki | Korelasyon |
|---|---|
| Temiz Yeni Ekonomi – Dijital Altyapı | 0,55 |
| Temiz Yeni Ekonomi – FinTech | 0,60 |
| Temiz Yeni Ekonomi – AI/ML kapasitesi | 0,27 |
| Temiz Yeni Ekonomi – Dijital Mimari | 0,53 |
| Temiz Yeni Ekonomi – Geleneksel Ekonomi | −0,51 |
| Dijital altyapı – FinTech | 0,72 |
| FinTech – AI/ML kapasitesi | 0,70 |
| Dijital altyapı – AI/ML kapasitesi | 0,59 |
| Dijital Mimari – Dijital altyapı | 0,88 |
| Dijital Mimari – FinTech | 0,92 |
| Dijital Mimari – AI/ML kapasitesi | 0,87 |
Bu tablo üç dijital sütunun önemli ölçüde aynı yapısal gelişmişlik boyutlarını paylaştığını göstermektedir. Ancak basit korelasyonlar ülke sabit özelliklerini veya ortak yıllık şokları ayırmadığı için çalışmanın asıl ülke-içi karşılaştırmaları iki yönlü sabit etkiler modellerine dayanmaktadır.
Çalışmanın Yöntemi ve Bulguları
Örneklem ve zaman yapısı
| Öğe | Kaynakta kullanılan kapsam |
|---|---|
| Ülke evreni | 38 OECD ekonomisi |
| Toplanan genel veri dönemi | 2010–2024 |
| Dijital mimari / AI/ML ana analiz dönemi | 2010–2022 |
| Temiz Yeni Ekonomi Endeksi tanımlı gözlem | 446 ülke-yıl |
| Baseline üçlü-etkileşim modeli | 394 ülke-yıl |
| Gerçek Findex anket yılları sağlamlık örneklemi | 120 ülke-yıl |
İki yönlü sabit etkiler modeli
Temel ekonometrik yapı ülke ve yıl sabit etkilerini birlikte kullanır. Ülke etkileri zaman içinde değişmeyen ulusal özellikleri; yıl etkileri küresel şoklar ve bütün ülkeleri etkileyen ortak zaman trendlerini absorbe etmeyi amaçlar.
Üçlü konfigürasyon analizinde kullanılan denklem kaynakta şu biçimde verilmektedir:
\[ NEI_{i,t} = \alpha +\beta_1DEI_{i,t} +\beta_2FTI_{i,t} +\beta_3AIMLI_{i,t} +\beta_4(DEI_{i,t}\times FTI_{i,t}) +\beta_5(DEI_{i,t}\times AIMLI_{i,t}) +\beta_6(FTI_{i,t}\times AIMLI_{i,t}) +\beta_7(DEI_{i,t}\times FTI_{i,t}\times AIMLI_{i,t}) +\gamma'X_{i,t} +\mu_i+\lambda_t+\varepsilon_{i,t} \]
\(NEI_{i,t}\), temiz Yeni Ekonomi Endeksi'ni; \(DEI\), dijital altyapıyı; \(FTI\), FinTech'i; \(AIMLI\), AI/ML kapasitesini temsil eder. \(X_{i,t}\) kontrol değişkenleri vektörüdür; \(\mu_i\) ülke sabit etkisi, \(\lambda_t\) yıl sabit etkisi ve \(\varepsilon_{i,t}\) hata terimidir.
Bilimsel açıdan en kritik parametre \(\beta_7\)'dir. Bu katsayı üç dijital sütunun birlikte yüksek veya düşük olmasının, daha düşük dereceli tekil ve ikili terimler hesaba katıldıktan sonra, temiz Yeni Ekonomi Endeksi ile ek bir statik kısmi ilişki gösterip göstermediğini ölçer. Kaynak bunu nedensel sinerji katsayısı olarak yorumlamaz.
Kontrol değişkenleri
Kontrol seti ticaret açıklığı, enflasyon, yükseköğretime kayıt ve ekonomiye verilen özel krediden oluşur. Kişi başına GSYH kontrole dahil edilmemiştir; çünkü temiz Yeni Ekonomi Endeksi ile korelasyonu 0,83, endeksin bileşenlerinden biriyle ise 0,90'dır. Kaynak, kişi başına GSYH'nin modele eklenmesinin sonuç değişkenini mekanik biçimde absorbe edeceğini belirtmektedir.
Neden iki farklı standart hata yaklaşımı kullanılıyor?
Ana çıkarım ülke düzeyinde kümelenmiş standart hatalara dayanır. Araştırmacılar ayrıca yatay kesit bağımlılığına dayanıklı Driscoll–Kraay hataları raporlamaktadır. 37–38 gibi sınırlı sayıda ülke kümesi bulunduğu için geleneksel anlamlılık sınırlarına yakın p-değerlerinin dikkatle okunması gerektiği açıkça belirtilmektedir.
Etkileşimlerin residualize edilmesi
Üçlü modelde etkileşim terimleri alt dereceli terimlere karşı residualize edilmiştir. Amaç alt-dereceli katsayılardaki sayısal kollineerliği azaltmaktır. Frisch–Waugh–Lovell teoremi nedeniyle en yüksek dereceli üçlü katsayı \(\beta_7\) ve onun standart hatası ham spesifikasyonla aynıdır; işlem esas olarak daha düşük dereceli terimleri stabilize eder.
Blokların ülke-içi açıklayıcı gücü
| Blok | Within R² | N | Bilimsel yorum |
|---|---|---|---|
| Geleneksel mimari | 0,00 | 431 | Örneklemde ülke-içi yeni-ekonomi değişimini açıklayan belirgin bağımsız içerik yok. |
| Dijital Mimari — 3 sütunlu kompozit | 0,09 | 431 | Üç sütunun ortalaması altyapı tek başına kullanıldığında elde edilen uyumu iyileştirmiyor. |
| Dijital altyapı | 0,24 | 431 | Kaynakta “load-bearing pillar” olarak tanımlanan en güçlü ülke-içi açıklayıcı blok. |
Aynı model-hazır örneklemde yalnız dört kontrol değişkeni yaklaşık 0,12 within-R² üretmektedir. Böylece dijital altyapının 0,24 değeri kontrol bloğunun da üzerinde, üç-sütunlu dijital kompozitin ise belirgin biçimde üstündedir.
Dijital altyapının yaklaşık %24'lük açıklayıcı gücü nedensellik anlamına gelir mi?
Hayır; 0,24 değeri aynı OECD ülkelerinde zaman içinde yeni-ekonomi endeksindeki değişimin ne kadarının dijital altyapı bloğuyla istatistiksel olarak birlikte hareket ettiğini gösteren within-R² ölçüsüdür, ancak ülke-kümeli hata altında altyapı katsayısının p=0,28 olması ve geleceğe kaydırılmış altyapı placebo'sunun da yük vermesi nedeniyle çalışma bu ilişkiyi temiz bir nedensel etki olarak tanımlamamaktadır.
Altyapı katsayısının çıkarım sınırı
Dijital altyapı katsayısı yaklaşık 0,11'dir. Ülke-kümeli hatalarda p=0,28 olduğundan kesin değildir; Driscoll–Kraay hatalarında ise p<0,001'dir. Yazarlar bu farkı görmezden gelmek yerine sonuçlarını within-R² düzeyinde “açıklayıcı güç” olarak sınırlandırmaktadır.
Ayrıca bir yıl geleceğe kaydırılmış dijital altyapı değişkeni yaklaşık 0,17 katsayı ve p=0,09 üretirken eşzamanlı altyapı katsayısı yaklaşık 0,15 ve p=0,12'dir. Gelecekteki altyapının bugünkü ekonomik sonucu nedensel olarak oluşturamayacağı düşünüldüğünde, benzer yüklerin yavaş hareket eden ortak trendlerin tam olarak temizlenememiş olabileceğine işaret ettiği kabul edilmektedir.
Geleneksel ve dijital mimarinin aynı modele girmesi
Dijital Mimari Endeksi ve Geleneksel Ekonomi Endeksi kontrollerle aynı modele birlikte girdiğinde sonuç kesin değildir. Dijital mimari katsayısı 0,14 ve p=0,41; geleneksel ekonomi katsayısı 0,16 ve p=0,19'dur. Dolayısıyla çalışmanın “dijital baskınlık” okuması bu ortak regresyondaki katsayılara değil, aynı örneklemdeki bağımsız within-R² karşılaştırmasına ve betimleyici korelasyonlara dayanır.
Dijital–geleneksel mimari farkının zaman içindeki gelişimi
Dijital Mimari Endeksi ile Geleneksel Ekonomi Endeksi arasındaki standartlaştırılmış fark 2010–2022 boyunca yükselmektedir. Kaynak ülke-içi eğilimi yılda yaklaşık 0,11 standart sapma birimi ve p<0,001 olarak raporlar.
Fakat bu grafik kısmen tanımsaldır: fark dijital indeks eksi geleneksel indeks olarak tanımlanmakta ve bu iki endeks yapısal olarak zıt yönde hareket edebilmektedir. Bu nedenle yükselen çizgi “dijital ekonomi geleneksel ekonomiyi nedensel olarak ortadan kaldırıyor” biçiminde yorumlanamaz.
2022'de ülkeler arasında Dijital Mimari farkı
Kaynak Şekil 5, 2022 Dijital Mimari Endeksi'nde Danimarka, Kore, İsveç, Finlandiya ve Hollanda gibi ekonomilerin üst grupta bulunduğunu; bazı gelişmekte olan OECD üyelerinin ise örneklem ortalamasının altında kaldığını göstermektedir. Grafik ülkeler arası bir benchmark'tır; tek başına büyüme performansı veya politika etkinliği sıralaması değildir.
Dijital-dominant ve geleneksel-dominant gözlemler
Dijital mimarinin geleneksel bloktan yüksek olduğu gözlemlerde ortalama temiz Yeni Ekonomi Endeksi +0,41; geleneksel bloğun daha yüksek olduğu gözlemlerde −0,55'tir. Kaynak bu farkı özellikle “kısmen tanımsal” olarak etiketler, çünkü rejimin kendisi aynı endekslerden tanımlanmaktadır.
Bütün ülke-yıllarının saçılım grafiğinde Dijital Mimari Endeksi ile temiz Yeni Ekonomi Endeksi arasındaki korelasyon 0,53'tür. Bu pozitif ilişki güçlü bir betimleyici örüntüdür fakat ülke ve zaman trendlerinden bağımsız bir nedensel mekanizmayı kanıtlamaz.
Üçlü konfigürasyonun baseline sonucu
| Spesifikasyon | Katsayı | Standart hata | p-değeri | N |
|---|---|---|---|---|
| Baseline — ülke-kümeli | 0,102 | 0,064 | 0,113 | 394 |
| Driscoll–Kraay | 0,102 | 0,036 | 0,005 | 394 |
| Kontrol yok | 0,097 | 0,053 | 0,069 | 431 |
| Dinamik — gecikmeli bağımlı değişken | −0,045 | 0,021 | 0,036 | 365 |
| Geniş sonuç endeksi | −0,036 | 0,068 | 0,598 | 426 |
| Yalnız gerçek Findex anket yılları | 0,128 | 0,103 | 0,221 | 120 |
| Geleceğe kaydırılmış üçlü placebo | 0,147 | 0,072 | 0,042 | 364 |
| ABD Census BFS vekiliyle baseline | 0,108 | 0,060 | 0,074 | 404 |
Neden tek başına Driscoll–Kraay sonucu yeterli değil?
Driscoll–Kraay altında aynı 0,102 katsayısının p=0,005 olması ilk bakışta güçlü görünmektedir. Ancak kaynak bütün spesifikasyonları aynı bilimsel standartla birlikte değerlendirir. Baseline ülke-kümeli sonuç anlamsızdır; yalnız gerçek anket yılları anlamsızdır; dinamik model işareti değiştirir; geniş sonuç endeksi işareti değiştirir ve geleceğe kaydırılmış placebo da pozitif sonuç verir.
Bu nedenle kaynak, en elverişli standart hata seçeneğini tek başına esas alıp “üç dijital sütun birlikte sinerji oluşturuyor” sonucuna gitmemektedir.
Dinamik model neden ayrıca dikkat gerektiriyor?
Gecikmeli bağımlı değişken eklendiğinde üçlü katsayı −0,045 ve p=0,036'dır. Fakat yaklaşık 13 yıllık iki yönlü sabit etkili panelde gecikmeli bağımlı değişken kullanımı Nickell yanlılığına açıktır. Kaynak bu nedenle negatif katsayının kendisini de kesin kanıt saymaz ve gelecekte bias-corrected dinamik tahminci kullanılmasını önerir.
Geniş sonuç endeksindeki işaret dönüşü
Geniş Yeni Ekonomi Endeksi kullanıldığında üçlü katsayı −0,036'ya dönmekte ve p=0,598 olmaktadır. Ancak geniş sonuç endeksi R&D ve bilimsel makaleleri içerdiği için AI/ML kapasite sütununun iki bileşenini sonuç değişkeninde tekrar kullanmaktadır. Kaynak bu nedenle işaret dönüşümünün kısmen mekanik regressor–outcome overlap kaynaklı olabileceğini belirtmektedir.
Placebo testinin bilimsel anlamı
Geleceğe bir yıl kaydırılmış üçlü etkileşimin 0,147 ve p=0,042 üretmesi kritik bir uyarıdır. Gelecekteki dijital yapı bugünkü ekonomik sonucu nedensel olarak açıklayamayacağı için bu sonuç, üçlü etkileşimin yavaş hareket eden ortak gelişme trendlerini yakalıyor olabileceğini düşündürür.
Aynı problem yalnız üçlü etkileşime özgü değildir; dijital altyapının geleceğe kaydırılmış placebo'su da yük vermektedir. Bu nedenle kaynak kendi ana altyapı sonucunu dahi “temiz partial effect” değil, ülke-içi açıklayıcı güç betimlemesi olarak sınırlar.
Leave-one-country-out sağlamlığı
Her seferinde bir ülke örneklemden çıkarılarak baseline üçlü katsayı yeniden tahmin edildiğinde bütün katsayılar pozitif kalmaktadır. Dolayısıyla 0,102'lik baseline nokta tahmini tek bir ülke tarafından yaratılmamaktadır.
Ancak kaynak bunun üçlü sonucu kurtarmadığını özellikle belirtmektedir: baseline zaten ülke-kümeli hatalarda anlamlı değildir ve dinamik, gerçek anket yılı ve placebo testlerini geçememektedir.
Kollineerlik gerçekten üçlü katsayının anlamsızlığını açıklıyor mu?
Ham dijital sütunlar yüksek korelasyonlu olmasına rağmen iki yönlü within-dönüştürülmüş regresörler üzerinde hesaplanan bütün VIF değerleri 2,6'nın altındadır. Dijital altyapı için 1,24, FinTech için 1,81, AI/ML kapasitesi için 1,09, ikili etkileşimler için 2,30 / 2,51 / 2,13 ve üçlü etkileşim için 1,47 raporlanmıştır.
Dolayısıyla kaynak, üçlü katsayının anlamsızlığının yüksek standart hatayı mekanik olarak şişiren multicollinearity'den kaynaklandığı görüşünü desteklememektedir. Ham sütunların birlikte hareket etmesi veri yapısının özelliğidir; tahmin modelindeki üçlü katsayı için VIF düşüktür.
Wild cluster bootstrap
36 ülke kümesiyle yapılan null-imposed Rademacher wild cluster bootstrap üçlü terim için p=0,116 üretmiştir. Bu değer analitik ülke-kümeli p=0,113 sonucuyla neredeyse aynıdır. Böylece az sayıda küme için daha ihtiyatlı çıkarım da üçlü etkileşimin istatistiksel olarak sağlam olmadığı yorumunu değiştirmemektedir.
AI/ML proxy'nin dış doğrulaması
| Karşılaştırma | Korelasyon | Yorum |
|---|---|---|
| AIMLI – Eurostat işletme AI kullanımı, 2021 | 0,80 | 24 ortak Avrupa ekonomisinde güçlü ülke sıralaması uyumu |
| AIMLI – 2024 AI kullanım dalgası | 0,81 | Daha sonraki doğrulama dalgasında benzer sonuç |
| Dijital Mimari – işletme AI kullanımı | 0,82 | Genel dijital mimari de gerçek AI kullanımıyla güçlü ilişkili |
| Geleneksel Ekonomi – işletme AI kullanımı | −0,53 | Daha geleneksel yapı AI kullanımıyla ters yönde birlikte hareket ediyor |
| Kişi başına GSYH – işletme AI kullanımı | 0,60 | AIMLI'den daha düşük genel gelişmişlik korelasyonu |
| Yükseköğretim kaydı – işletme AI kullanımı | −0,09 | AI kullanımını tek başına iyi temsil etmiyor |
| AIMLI – AI kullanımı, kişi başına GSYH kontrolü sonrası | 0,73 | Proxy genel gelir düzeyinin ötesinde AI-özgül bilgi taşıyor |
Bu dış doğrulama AIMLI'nin doğrudan AI-adoption göstergesine dönüşmesini sağlamaz. Kaynak, Eurostat'ın 2021 sonrası kısa Avrupa serisini ana panel regresörüne değil yalnız validation aracına dönüştürmektedir.
ABD'yi örnekleme ekleyen sağlamlık kontrolü
U.S. Census Bureau Business Formation Statistics'ten şirket başvuruları kullanılarak üretilen yaklaşık yeni işletme yoğunluğu 1000 çalışma çağındaki yetişkin başına 2,5'tir; örneklem medyanı 4,2'dir. ABD eklendiğinde temiz-sonuç örneklemi 38 ekonomiye ve baseline üçlü model 404 ülke-yıla çıkar.
Bu durumda üçlü katsayı 0,108 olur; ülke-kümeli p=0,074, Driscoll–Kraay p=0,003'tür. Dinamik model yine negatife döner ve gerçek anket yıllarında sonuç anlamlı değildir. Dijital altyapı ülke-içi açıklayıcı payı yaklaşık 0,19 olarak kalmaktadır. Kaynak, Census iş başvurusu kavramı World Bank'ın yeni kayıtlı şirket kavramıyla birebir aynı olmadığı için 37 ekonomilik ana modeli korumaktadır.
Çalışmanın desteklediği sonuçlar ve desteklemediği yorumlar
| Kaynağın desteklediği | Kaynağın desteklemediği |
|---|---|
| Dijital altyapı, aynı örneklemde yeni-ekonomi sonuçları için en yüksek within-R² değerini üretmektedir. | Dijital altyapının üretkenliği nedensel olarak belirli bir yüzde artırdığı söylenemez. |
| Dijital Mimari, FinTech ve AI/ML kapasitesi OECD ekonomilerinde güçlü biçimde birlikte hareket eder. | Bu birliktelik üç bağımsız ve ayrı nedensel kanalın varlığını kanıtlamaz. |
| Üçlü konfigürasyonun baseline katsayısı pozitiftir. | Üçlü dijital sinerjinin sağlam veya nedensel olduğu gösterilememiştir. |
| AI/ML kapasite proxy'si Eurostat işletme-AI kullanımıyla güçlü korelasyon gösterir. | AIMLI doğrudan firma düzeyinde AI kullanım oranı değildir. |
| Dijital-geleneksel mimari farkı 2010–2022 boyunca yükselmektedir. | Bu yükseliş geleneksel ekonominin dijital ekonomi tarafından ortadan kaldırıldığını kanıtlamaz. |
| Açık kamu verileriyle yeniden kullanılabilir bir ölçüm mimarisi kurulabilir. | Bu çalışma optimal dijital politika harcaması veya yatırım getirisi tahmin etmemektedir. |
Başlıca sınırlılıklar
Gözlemsel tasarım: Ülke ve yıl sabit etkileri birçok karıştırıcı faktörü kontrol etse de doğal deney, araç değişken veya dışsal politika şoku kullanılmamıştır. Nedensellik tanımlanamamaktadır.
Ortak trend problemi: Geleceğe kaydırılmış üçlü etkileşim ve dijital altyapı değişkenlerinin de yük vermesi, yavaş hareket eden ortak trendlerin ülke ve yıl sabit etkilerinden sonra tamamen ayrıştırılamadığını göstermektedir.
FinTech enterpolasyonu: Yıllık FinTech serilerinin önemli kısmı gerçek yıllık gözlemden değil az sayıdaki Findex dalgası arasındaki enterpolasyondan gelmektedir.
AI/ML kapasite–kullanım ayrımı: AIMLI ulusal araştırma ve inovasyon kapasitesini ölçer; firma düzeyinde gerçek AI kullanımını doğrudan ölçmez.
Temiz sonuç değişkeninin kapsamı: Emek üretkenliği ve yeni işletme yoğunluğu genel ekonomik performans göstergeleridir; dijital sektör çıktısı değildir.
ABD veri boşluğu: Temel temiz-sonuç modeli World Bank yeni işletme yoğunluğu eksikliği nedeniyle ABD'yi içermez. Alternatif Census vekiliyle yapılan sağlamlık kontrolü ana yorumu değiştirmese de iki veri kavramı birebir aynı değildir.
Dengesiz panel: Eksik ülke-yılları özellikle 2010–2014 döneminde yoğunlaşmaktadır. Kaynak, düşen gözlemlerin sistematik olarak daha az dijital görünmediğini raporlamakla birlikte seçim sorununun tamamen ortadan kalktığını iddia etmez.
Kısa dinamik panel: Gecikmeli bağımlı değişkenli model yaklaşık 13 yıllık zaman boyutunda Nickell yanlılığına açıktır.
Gelecek araştırma yönleri
Kaynak dört temel geliştirme yönü önerir. Birincisi daha güçlü tanımlamadır: politika şokları, doğal deneyler ve uygun araç değişkenlerle betimleyici ilişki nedensel sınamaya taşınabilir. İkincisi daha ayrıntılı veri düzeyidir: firma ve sektör verileri dijital altyapı, FinTech ve AI/ML kanallarının ekonominin içinde nasıl çalıştığını doğrudan sınayabilir.
Üçüncü yön ölçümdür. Daha uzun ve ülkeler arası karşılaştırılabilir resmî AI-adoption serileri, kapasite proxy'si yerine gerçek işletme kullanımının panel analizine girmesini sağlayabilir. Dördüncü yön kapsam genişlemesidir: platform ticareti, dijital lojistik ve talebin kişiselleştirilmesi gibi göstergeler yeterli açık veri oluştuğunda dağıtım ve tüketim işlevleri de mimariye eklenebilir.
Bilimsel anlam
Çalışmanın en önemli katkısı, “dijital ekonomi”yi tek bir teknoloji veya sektör olarak değil, ekonomik işlevlerin üzerinde çalışan katmanlı bir ölçüm mimarisi olarak ele almasıdır. Bununla birlikte kaynak kendi sonuçlarının sınırını güçlü biçimde korur: dijital altyapının yük taşıyan katman olması, onun nedensel olarak büyümeyi yarattığı anlamına gelmez.
Bilimsel olarak en değerli sonuç, yalnız pozitif ilişkilerin raporlanması değil, bu ilişkilerin nerede kırıldığının açık biçimde gösterilmesidir. Üçlü etkileşimin hata yapısına, dinamik modele, sonuç tanımına, gerçek anket yıllarına ve placebo testlerine duyarlılığı, dijital ekonomi araştırmalarında “yüksek korelasyon” ile “kanıtlanmış tamamlayıcılık” arasındaki farkı görünür hale getirmektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Financial Technology, Artificial Intelligence and Machine Learning: Is the Digital Economy the New Economy?
Yazarlar: George Gkouskos; George Galanos; Charalampos Agiropoulos.
Sorumlu yazar: George Gkouskos.
Afiliyasyonlar: Statistics Directorate, Bank of Greece; Department of Business Administration, National and Kapodistrian University of Athens; Department of International and European Studies, University of Piraeus; Department of Economics, University of Piraeus.
Dergi: Economies.
Yayınevi: MDPI.
Bibliyografik kayıt: Economies, 2026, 14(8), Article 296.
DOI: 10.3390/economies14080296
Yayın süreci: Received 23 Haziran 2026; revised 15 Temmuz 2026; accepted 16 Temmuz 2026; published 1 Ağustos 2026.
Kaynak türü ve hakemlik: Uluslararası hakemli açık erişim ekonomi dergisinde yayımlanmış ampirik/gözlemsel panel araştırma makalesi.
Lisans: Creative Commons Attribution (CC BY).
Örneklem: Genel veri mimarisi 38 OECD ekonomisini ve 2010–2024 dönemini kapsar. Dijital Mimari ve AI/ML kapsamı nedeniyle temel blok ve ortak-konfigürasyon analizleri 2010–2022 dönemindedir. Temiz-sonuç ana modelleri World Bank yeni işletme yoğunluğu eksikliği nedeniyle ABD olmadan 37 ekonomiye koşulludur.
Veri kaynakları: World Bank Indicators API; World Development Indicators; Global Financial Development Database; Global Findex; AI/ML proxy doğrulaması için Eurostat işletme-AI anketi; ABD sağlamlık kontrolü için U.S. Census Bureau Business Formation Statistics.
Temel yöntem: Winsorization; z-score standardizasyonu; kompozit indeksler; principal-component sağlamlık kontrolü; iki yönlü ülke/yıl sabit etkiler; ülke-kümeli ve Driscoll–Kraay standart hatalar; etkileşim residualization'ı; dinamik model; gerçek anket yılları analizi; future-dated placebo; leave-one-country-out; VIF; wild cluster bootstrap; dış proxy doğrulaması.
Finansman: Çalışma University of Piraeus Research Center tarafından kısmen desteklenmiştir.
Etik kurul: Uygulanabilir değil.
Bilgilendirilmiş onam: Uygulanabilir değil.
Veri erişilebilirliği: Kullanılan temel ülke göstergeleri kamuya açıktır. Tam yeniden üretim kodu ve oluşturulmuş panel, sorumlu yazardan makul talep üzerine edinilebilir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir. Makalede ifade edilen görüşlerin Bank of Greece veya Eurosystem'in görüşlerini zorunlu olarak yansıtmadığı belirtilmiştir.
Yazar katkıları: Kavramsallaştırma George Gkouskos ve George Galanos; yöntem, yazılım, formal analiz, araştırma, kaynaklar, veri kürasyonu, ilk taslak ve görselleştirme George Gkouskos; doğrulama üç yazar; gözden geçirme ve düzenleme George Galanos ve Charalampos Agiropoulos; danışmanlık Charalampos Agiropoulos; proje yönetimi George Gkouskos.
Temel yorum sınırı: Bulgular kısa ve trend içeren OECD panelinde co-movement ve ülke-içi açıklayıcı güç hakkındadır. Dijital altyapı, FinTech veya AI/ML için temiz nedensel etki, optimal politika getirisi veya kanıtlanmış üçlü tamamlayıcılık mekanizması tahmin edilmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir