


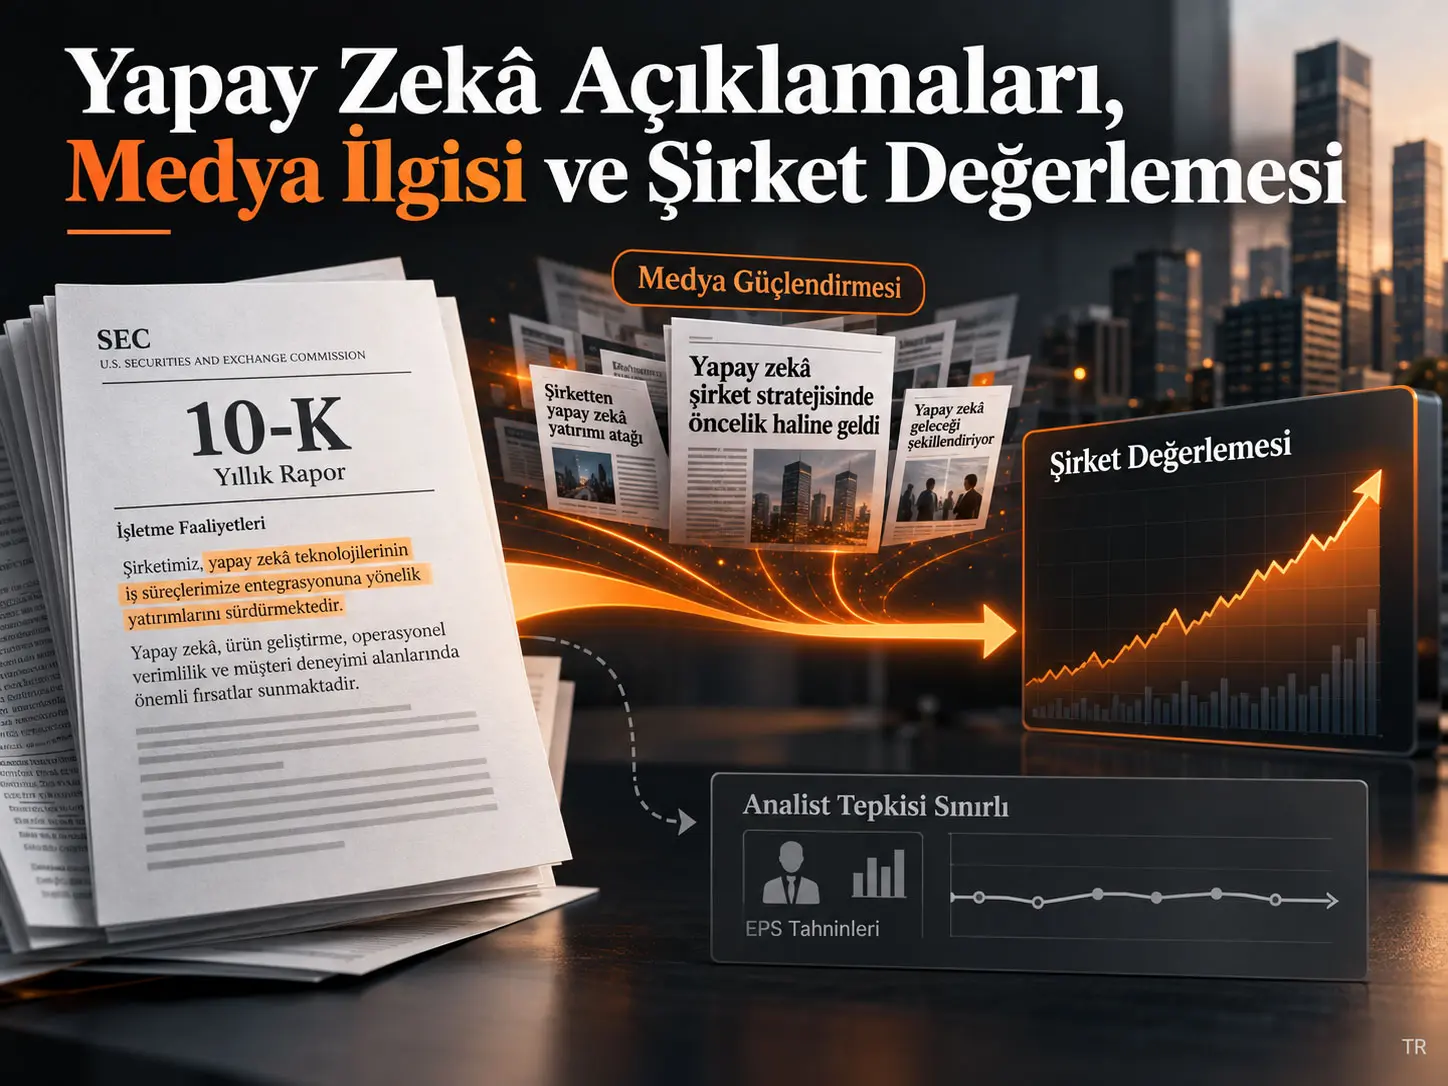
Yapay zekâ açıklama yoğunluğu, bir şirketin SEC 10-K raporunda AI ile ilişkili içeriğin dosya uzunluğuna göre normalize edilip inverse hyperbolic sine dönüşümünden geçirilmesiyle oluşturulan metinsel bir kurumsal açıklama ölçüsüdür. Mingyeong Song ve Hana Kim, 2010–2024 dönemindeki ABD halka açık şirketlerini inceleyerek AI açıklama yoğunluğunun sonraki yıl şirket değerlemesiyle nasıl ilişkili olduğunu, analistlerin aynı açıklamalara yakın dönem EPS tahminleriyle tepki verip vermediğini ve AI ile ilgili medya ilgisinin bu değerleme ilişkisini güçlendirip güçlendirmediğini araştırmaktadır. SEC EDGAR, Compustat, IBES ve ProQuest TDM Studio verilerini birleştiren çalışma, AI açıklama yoğunluğunun sonraki yıl Tobin’s Q ve market-to-book değerlemeleriyle pozitif ilişkili olduğunu; buna karşılık filing tarihi çevresinde analist coverage değişimi veya EPS forecast revision üzerinde anlamlı bir yakın dönem etkisi tespit edilmediğini raporlamaktadır.
Çalışmanın merkezi sonucu bir piyasa–analist asimetrisidir. Ana sabit etkiler modelinde AI açıklama yoğunluğunun sonraki yıl log Tobin’s Q katsayısı 0,115’tir ve %1 düzeyinde anlamlıdır. Market-to-book sonucu 0,146’dır. Buna karşılık analist coverage değişimi, filing sonrası analist sayısı ve EPS forecast revision katsayıları istatistiksel olarak anlamlı değildir. Formal mediation analizinde de analist coverage yolundan geçen dolaylı etki yaklaşık sıfır bulunmuştur.
AI haber ilgisi tek başına bağımsız bir değerleme göstergesi değildir; ancak firma tarafından yapılan AI açıklamasıyla etkileşime girdiğinde değerleme ilişkisini güçlendirmektedir. AI disclosure × TDM AI news interaction katsayısı temel Tobin’s Q modelinde 0,085’tir ve exact-name matching, outlier exclusion, winsorization ve permutation placebo kontrollerinde korunmaktadır. Bununla birlikte araştırma gözlemsel ve temelde ilişkiseldir. Sabit etkiler, lead-lag zamanlaması, araç değişkenler ve örneklem-seçim düzeltmeleri önemli sağlamlık sağlar; fakat çalışma AI açıklamasının değerlemeyi nedensel olarak artırdığını kesin biçimde kanıtlamamaktadır.
Araştırma problemi
Şirketler yıllık 10-K raporlarında yapay zekâdan giderek daha fazla söz etmektedir. Fakat bir şirketin “AI kullanıyoruz”, “AI yatırımı yapıyoruz” veya “AI kapasitemizi geliştiriyoruz” biçimindeki açıklaması iki farklı biçimde fiyatlanabilir.
Birinci kanal analistlerin temel göstergeleri güncellemesidir. AI açıklaması yakın dönem kazançları gerçekten değiştiriyorsa sell-side analistlerin EPS tahminlerini, coverage düzeylerini veya başka finansal beklentilerini değiştirmesi beklenebilir.
İkinci kanal piyasa anlatısıdır. AI açıklaması henüz yakın dönem kazançlara çevrilmese bile yatırımcıların firmanın uzun dönem büyüme seçenekleri, teknoloji kapasitesi, intangible capital veya stratejik konumu hakkındaki beklentilerini etkileyebilir. Bu durumda değerleme çarpanları değişebilirken analistlerin kısa dönem EPS tahminleri aynı kalabilir.
Çalışmanın temel yeniliği bu iki kanalı aynı araştırma tasarımı içinde ayırmaya çalışmasıdır.
Neden 10-K raporları kullanılıyor?
10-K, ABD’de halka açık şirketlerin SEC’e sunduğu zorunlu yıllık rapordur. Bu raporlar finansal tabloların yanında riskler, operasyonlar, strateji ve geleceğe yönelik kurumsal açıklamalar içerir. Bu nedenle AI ile ilgili anlatıların düzenli ve firma düzeyinde karşılaştırılabileceği geniş bir metin kaynağı oluşturur.
Kaynak, örneklemde herhangi bir AI ifadesi bulunan 10-K payının 2010’da %2,5’ten 2024’te %57,9’a yükseldiğini belirtmektedir. Giriş metni substantive AI discussion payının da %1,0’dan %42,6’ya çıktığını yazmaktadır. Ancak kaynak Figure 1’deki substantive-seri bu %42,6 değeriyle görsel olarak uyuşmamaktadır. Bu nedenle %42,6 metinde bildirilen kaynak değeri olarak korunmalı, kaynak içi fark çözülmeden grafik verisi olarak yeniden oluşturulmamalıdır.
Dört araştırma hipotezi
| Hipotez | Kaynakta test edilen ilişki |
|---|---|
| H1 — Valuation relevance | AI açıklama yoğunluğu ile filing sonrası şirket değerlemesi arasında pozitif ilişki vardır. |
| H2 — Channel asymmetry | AI açıklamasının değerleme ilişkisi, filing çevresindeki analyst coverage veya EPS revision ilişkisinden daha güçlüdür. |
| H3 — Media amplification | AI ile ilgili medya ilgisi, firma tarafından yapılan AI açıklamasının değerleme ilişkisini güçlendirir. |
| H4 — Capacity and credibility | AI açıklamasının değerleme ilişkisi, uygulama kapasitesi daha yüksek firmalarda daha güçlüdür. |
Veri kaynakları
| Veri kaynağı | Kullanım |
|---|---|
| SEC EDGAR 10-K | AI açıklama metni ve filing bilgisi |
| Compustat | Firma değerlemesi ve finansal kontroller |
| IBES | Analist sayısı ve EPS tahminleri |
| ProQuest TDM Studio | Firma-yıl düzeyinde AI haber ilgisi |
Örneklem yapısı
Ana disclosure–valuation veri tabanında outcome-specific filtrelerden önce 2010–2024 dönemine ait 72.958 firma-yıl gözlemi vardır. Tercih edilen Tobin’s Q sabit etkiler regresyonunda eksik kontrol değişkenleri ve ardışık gelecek-yıl değerlemesi şartı sonrasında 60.468 gözlem kullanılmaktadır.
Analist kanalında her 10-K filing için bir sonraki mali yılın EPS tahminlerinde filing tarihinden önceki ve sonraki 180 gün içindeki en yakın IBES snapshot’ları eşleştirilmiştir. Esas regresyon örneklemi 7.599 firma-yıldır.
TDM Studio verilerinde şirket isimleri normalize edilerek Compustat gvkey kimliğine crosswalk oluşturulmuştur. Aynı firma-yıla eşleşen birden fazla haber kaydı önce gvkey-year seviyesinde toplanmış, ardından dönüşüm uygulanmıştır.
AI açıklama yoğunluğu nasıl hesaplanıyor?
Kaynağın ham AI açıklama skoru:
\[ Raw\ AI\ Score = \frac{(tier1+0.5\times tier2)\times10{,}000} {total\ words} \]
şeklindedir.
tier1, doğrudan AI ile ilişkili birincil terimleri; tier2, ikincil terimleri ifade eder. Tier-2 terimleri yalnız filing içinde en az bir tier-1 terimi varsa hesaba katılır. Böylece genel teknoloji kelimelerinin bağlamdan kopuk biçimde AI olarak sayılması azaltılmaya çalışılır.
10.000 çarpanı yalnız ölçeklendirme görevi görür. Skor daha sonra üst uçta winsorize edilir ve AI açıklamasının çok seyrek olması nedeniyle inverse hyperbolic sine dönüşümü uygulanır.
Alternatif AI açıklama ölçüleri
- AI ile ilgili paragraf sayısının IHS dönüşümü.
- AI-paragraf dağılımı.
- İki veya daha fazla AI ile ilgili paragraf ya da açık AI odağı varsa 1 olan substantive AI disclosure göstergesi.
Alternatif ölçülerin amacı ana bulgunun tek bir anahtar-kelime skoruna bağlı olup olmadığını test etmektir.
Ana lead-lag değerleme modeli
Kaynak ana modeli:
\[ \log Q_{i,t+1} = \beta AI\ Disclosure_{i,t} + \gamma'X_{i,t} + \alpha_i + \delta_t + \varepsilon_{i,t} \]
biçiminde kurmaktadır.
\(\log Q_{i,t+1}\), bir sonraki mali yıldaki log Tobin’s Q değeridir. \(AI\ Disclosure_{i,t}\), mevcut yılın IHS-dönüştürülmüş AI açıklama yoğunluğudur. \(X_{i,t}\), ROA, log assets, R&D intensity ve debt ratio kontrolleridir. \(\alpha_i\) firma sabit etkisini, \(\delta_t\) yıl sabit etkisini temsil eder.
Standart hatalar firma ve yıl düzeyinde çift kümelenmiştir. Ek modellerde yıl sabit etkileri industry-year sabit etkileriyle değiştirilmekte veya mevcut/gecikmeli değerleme kontrol edilmektedir.
10-K’daki AI Açıklaması Şirket Değerlemesiyle Nasıl İlişkilidir?
2010–2024 ABD firma-yıl panelinde AI açıklama yoğunluğu sonraki yıl değerlemesiyle pozitif ilişkilidir; temel sabit etkiler modelinde log Tobin’s Q katsayısı 0,115, log market-to-book katsayısı 0,146’dır ve ilişki mevcut veya gecikmeli değerleme kontrolleri eklendiğinde küçülse de pozitif kalır. Çalışma bu sonucu nedensel etki değil, sağlamlaştırılmış ilişkisel bulgu olarak yorumlamaktadır.
Tobin’s Q sonuçları
| Model | AI disclosure katsayısı | Standart hata | Gözlem |
|---|---|---|---|
| log Tobin’s Q | 0,115*** | 0,024 | 60.468 |
| log Market-to-Book | 0,146*** | 0,032 | 53.443 |
| Industry-Year FE | 0,102*** | 0,023 | 60.468 |
| Current Valuation kontrolü | 0,070*** | 0,017 | 59.711 |
| Lagged Valuation kontrolü | 0,082*** | 0,020 | 51.436 |
*** işareti kaynakta p<0,01 düzeyini göstermektedir.
Alternatif ölçümler aynı yönü gösteriyor mu?
Evet. AI paragraph dispersion katsayısı 0,044, substantive AI disclosure katsayısı 0,061’dir ve her ikisi de %1 düzeyinde anlamlıdır.
Ayrıca post-ChatGPT etkileşimi 0,025 ve p=0,394’tür. Bu sonuç, temel AI disclosure–valuation ilişkisinin yalnız 2023–2024 dönemindeki ChatGPT kaynaklı AI ilgisi patlamasına özgü olmadığı yönünde kaynak-destekli kanıt sunmaktadır.
Analist kanalı nasıl test ediliyor?
Analist analizinin zamanlaması ana firma-yıl modelinden farklıdır. Araştırmacılar 10-K filing tarihini gerçek olay tarihi olarak kullanmakta ve bir sonraki mali yıl için filing öncesi ve sonrası en yakın IBES tahmin snapshot’larını karşılaştırmaktadır.
Test edilen sonuçlar:
- analyst coverage change,
- filing sonrası analist sayısı,
- ham EPS forecast revision,
- fiyatla ölçeklenmiş EPS revision
şeklindedir.
Analistler AI Açıklamalarını Hemen EPS Tahminlerine Yansıtıyor mu?
Kaynakta buna ilişkin anlamlı yakın dönem kanıt yoktur: AI açıklama yoğunluğunun coverage change, filing sonrası analist sayısı, ham EPS revision ve ölçeklenmiş EPS revision katsayılarının tamamı istatistiksel olarak anlamsızdır; bu sonuç analistlerin hiçbir tepki vermediğini değil, incelenen filing penceresinde yakın dönem temel-gösterge güncellemesinin tespit edilmediğini gösterir.
| Analist sonucu | AI disclosure katsayısı | p değeri |
|---|---|---|
| Coverage change | 0,001 | 0,839 |
| log NUMEST after | 0,013 | 0,692 |
| EPS revision | 0,047 | 0,340 |
| Scaled EPS revision | 0,0004 | 0,853 |
Medya ilgisi nasıl ölçülüyor?
TDM AI news attention, firma-yıl düzeyindeki AI ile ilgili haber sayısının gvkey-year seviyesinde toplanıp IHS dönüşümünden geçirilmesiyle oluşturulmuştur.
Alternatif tier-weighted medya ölçüsü:
tier1 + 0,5 × tier2 + 0,25 × tier3
şeklindeki ağırlıklı AI keyword yapısını kullanmaktadır.
Etkileşim modellerinde firma AI açıklaması ve medya ilgisi önce merkezlenmekte, ardından iki değişkenin çarpımı oluşturulmaktadır.
AI Haber İlgisi Firma Açıklamasının Değerleme Etkisini Güçlendiriyor mu?
Evet; medya ilgisi tek başına anlamlı bir değerleme değişkeni değilken AI disclosure × AI news interaction katsayısı Tobin’s Q için 0,085, market-to-book için 0,104 ve industry-year sabit etkili modelde 0,091’dir; kaynak bu deseni medyanın firma açıklamasının yerine geçmesi değil, firma anlatısının piyasa görünürlüğünü artıran bir amplifikasyon mekanizması olarak yorumlamaktadır.
Medya etkileşimi sonuçları
| Model | AI disclosure × TDM news |
|---|---|
| Tobin’s Q | 0,085*** |
| Market-to-Book | 0,104*** |
| Industry-Year FE | 0,091*** |
| Positive-TDM matched sample | 0,064** |
TDM AI news ana etkisi temel modelde 0,002’dir ve istatistiksel olarak anlamlı değildir. Bu ayrım önemlidir: sonuç “AI haberleri firmaların değerini artırıyor” biçiminde yorumlanamaz. Bulguda önemli olan haber görünürlüğü ile firmanın kendi AI açıklamasının birlikteliğidir.
Firma ismi eşleştirme hatası sonucu açıklayabilir mi?
Kaynak TDM verisinin firma isimleriyle Compustat’a eşleştirilmesinin false-positive riskini özellikle test etmektedir.
| Sağlamlık testi | Etkileşim katsayısı |
|---|---|
| Baseline | 0,085*** |
| Yalnız exact-name matches | 0,085*** |
| AI news count %99 winsorized | 0,087*** |
| Attention top %1 çıkarıldı | 0,088*** |
| En yüksek attention firması çıkarıldı | 0,086*** |
Yıl içindeki TDM attention değerlerinin firmalar arasında rastgele yeniden dağıtıldığı 300 permutation placebo testinde null katsayı dağılımının ortalaması 0,000, standart sapması 0,019’dur. Hiçbir rastgele yeniden atama gözlenen 0,085 katsayısına ulaşmamış ve ampirik iki yönlü p değeri 0,003 bulunmuştur.
Organizasyonel kapasite neden önemli?
AI teknolojisinin uygulanması yalnız bir yazılım adı kullanmaktan ibaret değildir. Veri altyapısı, BT sistemleri, teknik işgücü ve organizasyonel rutinler gibi tamamlayıcı sermaye gerektirir. Kaynak bu nedenle AI açıklamalarının daha büyük ölçekli firmalarda daha inandırıcı veya uygulanabilir algılanabileceği hipotezini test etmektedir.
Çalışmanın Yöntemi ve Bulguları
Organizasyonel kapasite sonuçları
| Kapasite ölçüsü | AI disclosure etkileşimi | Sonuç |
|---|---|---|
| Large employer | 0,105*** | Pozitif ve anlamlı |
| Large assets | 0,105*** | Pozitif ve anlamlı |
| High R&D | -0,013 | Anlamlı değil |
| Post-ChatGPT | 0,025 | Anlamlı değil |
Large employer temel tanımında en az 1.000 çalışanı, large assets ise medyan üzeri log assets değerini ifade eder.
Ek Tablo A4’te sonuç sürekli ölçülerle de incelenmektedir. AI disclosure × log employment katsayısı 0,019, AI disclosure × log sales 0,008’dir ve anlamlıdır. Buna karşılık capx/assets ve R&D intensity etkileşimleri anlamlı değildir.
Araç değişken analizi neden yapılıyor?
AI disclosure intensity endojen olabilir. Örneğin zaten yüksek değerlenen firmalar daha fazla AI açıklaması yapabilir veya hem AI açıklamasını hem de değerlemeyi etkileyen gözlenmeyen zaman-varyant faktörler bulunabilir.
Kaynak iki ayrı just-identified 2SLS modeli kurmaktadır.
- Industry-peer IV: aynı Fama–French 48 sektöründeki diğer firmaların aynı yıldaki leave-one-out AI disclosure ortalaması.
- Geographic/state IV: aynı ABD eyaletindeki diğer firmaların aynı yıldaki leave-one-out AI disclosure ortalaması.
2SLS sonuçları
| IV modeli | İlk aşama katsayısı | İlk aşama F | İkinci aşama AI katsayısı |
|---|---|---|---|
| Industry peer | 0,750*** | 307,7 | 0,357*** |
| Geographic/state | 0,360*** | 34,3 | 0,818*** |
Her iki ilk aşama F istatistiği de geleneksel zayıf araç eşiklerinin üzerindedir. Yazarlar ikinci aşama katsayılarının sabit etkiler tahmininden büyük olmasını sözlük tabanlı AI disclosure ölçüsündeki measurement error kaynaklı attenuation ile uyumlu görmektedir.
Bununla birlikte araç değişkenin exclusion restriction varsayımı doğrudan test edilemez. Aynı sektör veya eyaletteki başka firmaların AI açıklamalarının hedef firmanın değerlemesini yalnız hedef firmanın disclosure davranışı üzerinden etkilediği varsayımı önemlidir. Bu nedenle 2SLS sonucu daha güçlü nedensellik desteği sağlar ancak tek başına kesin nedensel kanıt olarak sunulmamalıdır.
Örneklem seçimi düzeltilince sonuç değişiyor mu?
Gelecek-yıl değerlemesi bütün firma-yıllarda gözlenmediği için kaynak inverse-probability weighting ve Heckman two-step düzeltmelerini kullanmaktadır.
| Model | AI disclosure katsayısı |
|---|---|
| Pooled OLS | 0,288*** |
| IPW weighted | 0,338*** |
| Heckman two-step | 0,287*** |
Heckman modelindeki inverse Mills ratio 0,019 ve p=0,945’tir. Kaynak bu sonucu örneklem-retention sürecinden kaynaklanan belirgin selection bias kanıtının bulunmadığı şeklinde yorumlamaktadır.
Bu tablodaki katsayı seviyeleri ana Table 3 ile doğrudan kıyaslanmamalıdır; seçim-düzeltme modelleri industry ve year fixed effects kullanırken ana baseline firm fixed effects içermektedir.
Analist kanalı aracılık ediyor mu?
| Mediation yolu | Tahmin |
|---|---|
| Total effect: AI disclosure → log Q | 0,142*** |
| a path: AI disclosure → coverage change | -0,004, anlamsız |
| b path: coverage change → log Q | AI | 0,141*** |
| Direct effect | 0,142*** |
| Indirect effect | -0,001 |
| Analist kanalının aracılık payı | Yaklaşık %0 |
Bu analiz 6.264 firma-yıl üzerinde uygulanmıştır. a yolunun sıfıra yakın ve anlamsız olması nedeniyle AI disclosure → analyst coverage → valuation zincirinde gözlenen dolaylı etki pratik olarak yoktur.
Figure 2 ne gösteriyor?
Kaynak Figure 2, 2010–2024 arasında 10-K AI mention share ile pozitif TDM AI news attention bulunan firma payını birlikte göstermektedir. AI disclosure serisi özellikle 2022 sonrasında çok hızlı yükselirken TDM medya ilgisi serisi aynı biçimde tek yönlü yükselmemektedir.
Bu görsel, çalışmanın “medya ilgisi disclosure’ın yerine geçmiyor” sonucuyla kavramsal olarak uyumludur. Bununla birlikte Figure 2 yalnız zaman içindeki betimsel serileri göstermektedir; interaction katsayısının nedensel mekanizmasını tek başına kanıtlamaz.
Figure 1’deki kaynak-içi uyuşmazlık
Giriş metni substantive AI discussion oranının 2024’te %42,6 olduğunu söylerken Figure 1’de “Substantive AI focus” olarak gösterilen kırmızı seri 2024’te bu büyüklükle uyumlu görünmemektedir. Figure 1 notu da substantive ölçüyü iki veya daha fazla AI paragrafı olarak tanımlamaktadır.
Kaynakta bu farkı açıklayan ayrı bir metodolojik not bulunmadığı için Verianla bu iki gösterimi birleştirmez veya biri adına diğerini sessizce düzeltmez.
Çalışmanın desteklediği sonuçlar
- AI disclosure intensity, incelenen ABD panelinde sonraki yıl Tobin’s Q ve market-to-book değerlemeleriyle pozitif ilişkilidir.
- İlişki current valuation, lagged valuation, industry-year effects ve alternatif AI disclosure ölçülerinde korunmaktadır.
- Filing çevresindeki analist coverage ve EPS revision ölçülerinde anlamlı AI disclosure ilişkisi bulunmamaktadır.
- AI news attention tek başına güçlü bir değerleme değişkeni değildir.
- AI news attention ile firma AI disclosure arasındaki etkileşim pozitiftir.
- Medya amplifikasyonu exact-name, outlier ve permutation kontrollerinde korunmaktadır.
- AI disclosure değerleme ilişkisi büyük işverenler ve büyük varlıklı firmalarda daha güçlüdür.
- Analist coverage aracılık yolunun tahmini yaklaşık sıfırdır.
- IV ve sample-selection analizleri ana pozitif ilişkiyi ortadan kaldırmamaktadır.
Çalışmanın desteklemediği sonuçlar
- AI hakkında daha fazla yazmanın şirket değerini kesin ve nedensel olarak artırdığı kanıtlanmamıştır.
- AI disclosure metninin firmanın gerçek AI yeteneğini doğrudan ölçtüğü gösterilmemiştir.
- Analistlerin AI bilgisine hiç tepki vermediği gösterilmemiştir; yalnız incelenen coverage ve yıllık EPS pencerelerinde anlamlı yakın dönem güncelleme bulunmamıştır.
- Medya ilgisinin tek başına şirket değerlemesini artırdığı gösterilmemiştir.
- R&D yoğunluğunun AI disclosure premium’unu güçlendirdiği gösterilmemiştir.
- Post-ChatGPT döneminin ilişkiyi istatistiksel olarak güçlendirdiği gösterilmemiştir.
- ABD örneklemindeki sonuçların başka ülke ve düzenleyici yapılara otomatik genellenebilirliği gösterilmemiştir.
- AI açıklamalarının ileride gerçek verimlilik, kâr veya ürün başarısına dönüşeceği doğrudan test edilmemiştir.
Temel sınırlılıklar
- AI disclosure ölçüsü sözlük tabanlıdır ve gerçek AI capability yerine metinsel açıklama yoğunluğunu ölçmektedir.
- Alternatif paragraf ve substantive ölçüler measurement error sorununu azaltabilir fakat tamamen ortadan kaldırmaz.
- Tasarım temelde ilişkiseldir ve zaman-varyant omitted variables kalabilir.
- Analist testleri yıllık EPS snapshot’larına odaklandığı için target price, qualitative report veya daha uzun ufuklu tepkiyi kaçırabilir.
- TDM medya paneli firma-ismi matching işlemine bağlıdır.
- Article-level doğrulama firma kaynaklı duyuru ile üçüncü taraf haberi daha iyi ayırabilir.
- Örneklem ABD şirketleriyle sınırlıdır.
- 2010–2024 dönemi hızlı AI yayılımı içerdiği için gelecekteki dönemlerde ilişkinin aynı kalacağı bilinmemektedir.
Gelecek araştırma yönleri
Kaynak, metinsel disclosure ölçülerinin AI patents, AI job postings ve gerçek product launches gibi dış capability göstergeleriyle doğrulanmasını önermektedir. Analist tarafında daha uzun dönem forecast, target-price ve nitel araştırma raporları; medya tarafında ise article-level provenance ayrımı gelecek çalışmalar için önemlidir.
Kaynak ve Yöntem Notu
Tam özgün başlık: AI Disclosure Narratives, Media Attention, and Firm Valuation.
Yazarlar: Mingyeong Song; Hana Kim.
Corresponding author: Hana Kim.
PDF afiliyasyonu: School of Business and Technology Management, Korea Advanced Institute of Science and Technology (KAIST), Daejeon, Republic of Korea.
SSRN afiliyasyon notu: SSRN Hana Kim’i KAIST ile gösterirken Mingyeong Song için afiliyasyon bilgisi vermemektedir; yüklenen PDF her iki yazarı aynı KAIST birimiyle ilişkilendirmektedir.
Platform: SSRN.
SSRN Abstract ID: 7030637.
DOI: 10.2139/ssrn.7030637.
Posting tarihi: 30 Haziran 2026.
Sayfa sayısı: 21.
Kaynak türü: Preprint research paper.
Hakemlik: Yüklenen PDF açıkça hakem değerlendirmesinden geçmediğini belirtmektedir.
Hakemli journal version: Güncel bibliyografik doğrulamada ayrı bir hakemli sürüm doğrulanmamıştır.
Lisans: SSRN kaydı “All rights reserved. No reuse allowed without permission” belirtmektedir.
Anahtar kelimeler: artificial intelligence; disclosure; news attention; valuation; analyst forecasts; textual analysis.
JEL: G14; G32; M41; O33.
Çalışma dönemi: 2010–2024.
Ana veri kaynakları: SEC EDGAR 10-K, Compustat, IBES ve ProQuest TDM Studio.
Ana disclosure paneli: 72.958 firma-yıl.
Tercih edilen Tobin’s Q regresyonu: 60.468 gözlem.
Analist regresyon örneklemi: 7.599 firma-yıl.
Ana AI disclosure ölçüsü: Filing uzunluğuna normalize edilen tiered AI keyword score; upper-tail winsorization ve IHS dönüşümü uygulanır.
Alternatif disclosure ölçüleri: AI-related paragraph dispersion ve substantive AI disclosure.
Ana ekonometrik yöntem: Firma ve yıl fixed effects içeren lead-lag panel regresyonu; standart hatalar firma ve yıl düzeyinde double-clustered.
Analist tasarımı: 10-K filing tarihinden önceki ve sonraki 180 gün içinde bir sonraki mali yıl için en yakın IBES snapshot’larının eşleştirilmesi.
Medya tasarımı: TDM AI news attention firma-yıl düzeyinde gvkey-year’a toplanır ve interaction öncesinde disclosure ile birlikte merkezlenir.
Ana değerleme katsayısı: AI disclosure → log Tobin’s Q(t+1): 0,115, s.e. 0,024.
Market-to-book katsayısı: 0,146, s.e. 0,032.
Analist kanalı: Coverage change, NUMEST, EPS revision ve scaled EPS revision sonuçlarının hiçbirinde AI disclosure katsayısı anlamlı değildir.
Ana medya etkileşimi: AI disclosure × TDM news = 0,085, s.e. 0,027.
Permutation placebo: 300 within-year yeniden atama; ampirik iki yönlü p=0,003.
Kapasite heterojenliği: Large employer ve large assets etkileşimleri 0,105 ve anlamlı; high R&D etkileşimi anlamlı değildir.
Industry-peer IV: First-stage F=307,7; second-stage AI disclosure katsayısı 0,357.
State-peer IV: First-stage F=34,3; second-stage katsayı 0,818.
Sample selection: IPW ve Heckman düzeltmelerinde AI disclosure katsayısı pozitif kalır; inverse Mills ratio 0,019 ve p=0,945’tir.
Mediation: Analyst coverage üzerinden dolaylı etki -0,001 ve aracılık payı yaklaşık %0’dır.
Çıkar çatışması: Yazarlar bilinen rekabetçi finansal çıkar veya çalışmayı etkileyebilecek kişisel ilişki bulunmadığını bildirmiştir.
Data availability: Compustat ve IBES verileri WRDS üzerinden, TDM Studio verileri ProQuest lisansı altında kullanılmış ve yazarlar tarafından yeniden dağıtılamaz. SEC 10-K filings EDGAR üzerinden kamuya açıktır.
Finansman: Yüklenen PDF’de ayrı bir finansman bildirimi görünmemektedir.
CRediT: Yüklenen PDF’de ayrı bir CRediT/yazar katkıları bildirimi görünmemektedir.
Ana yorum sınırı: Çalışma, sağlamlık ve IV analizlerine rağmen temel araştırma tasarımını ilişkisel olarak tanımlamaktadır; gözlenmeyen zaman-varyant faktörler tamamen dışlanmış değildir.
Figure 1 kaynak-içi uyuşmazlık: Giriş, substantive AI discussion oranının 2024’te %42,6 olduğunu bildirirken Figure 1’de aynı kavrama karşılık geldiği belirtilen seri bu düzeyle görsel olarak uyuşmamaktadır. Kaynak farkı açıklamadığından Verianla bu seriyi kesin sayısal grafik olarak yeniden üretmemektedir.
Figure 2: 10-K AI mention share ile pozitif TDM AI news attention bulunan firma payının 2010–2024 trendini birlikte göstermektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir