


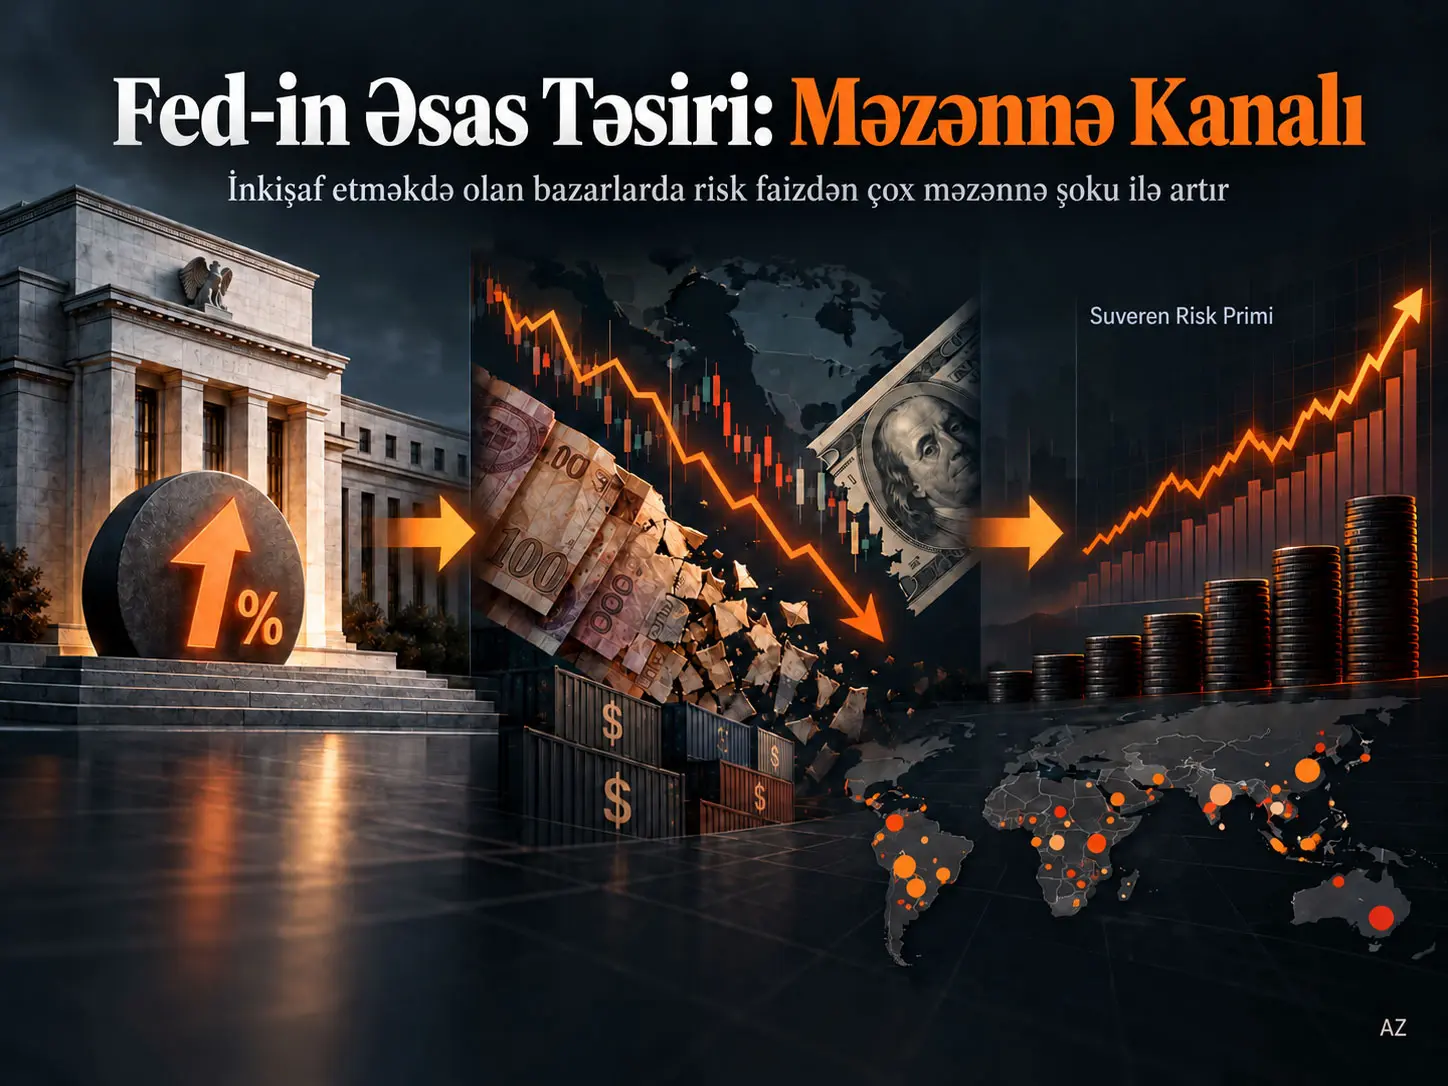
Valyuta məzənnəsi kanalı, bu tədqiqatın irəli sürdüyü ötürülmə mexanizmində ABŞ Mərkəzi Bankının pul siyasətini sərtləşdirməsi ilə inkişaf etməkdə olan ölkələrin suveren borclanma riskləri arasındakı əlaqənin yerli valyutanın dəyər itirməsi vasitəsilə güclənməsini ifadə edir. Muhammad Ahmadın tədqiqatı 2002–2024 dövründə 23 inkişaf etməkdə olan iqtisadiyyatın rüblük məlumatlarını araşdıraraq Federal Funds Rate dəyişiklikləri, yerli valyutanın dəyərdən düşməsi və suveren spred dəyişiklikləri arasındakı əlaqələri müqayisə edir. Mənbə Fed faiz dəyişikliyinin suveren spredlər üzərində birbaşa ümumi təsirini statistik baxımdan əhəmiyyətli hesab etmədiyini; buna qarşılıq 17 həssas iqtisadiyyatı əhatə edən panel analizində yerli valyutanın %10 dəyər itirməsini eyni rübdə spredin təxminən 21,6 baza bəndi genişlənməsi ilə əlaqələndirdiyini bildirir. Bununla belə, tədqiqat müşahidə xarakterli reqressiyalara əsaslanır və təqdim olunan metod təfərrüatları Fed sərtləşməsinin məzənnəni, məzənnənin isə suveren riski səbəb-nəticə baxımından artırdığını təkbaşına sübut edən identifikasiya strategiyası yaratmır.
Suveren spred, dövlət borcunu maliyyələşdirərkən etalon qəbul edilən daha təhlükəsiz ABŞ Xəzinədarlıq istiqrazları ilə müqayisədə investorların tələb etdiyi əlavə gəlirliliyi ifadə edir. Spred genişləndikdə bazarın həmin borcalandan daha yüksək risk mükafatı tələb etdiyi anlaşılır. Tədqiqatın əsas tezisi ondan ibarətdir ki, inkişaf etməkdə olan iqtisadiyyatlar baxımından ABŞ faizinin özündən daha çox, yerli valyutanın dollar qarşısında dəyər itirməsi və dollarla ifadə olunan öhdəliklərin bu dəyər itkisinə qarşı yaratdığı balans həssaslığı əhəmiyyətlidir.
Ölkə nəticələri güclü heterogenlik göstərir. 23 ölkənin 15-də Fed Rate Slope mənfidir; səkkizində müsbətdir. Pakistan və Sri Lanka müsbət meylli yüksək riskli nümunələr arasında yer alarkən, Cədvəl 1-də ən böyük müsbət Fed meyli Mərakeş üçün bildirilmişdir. Türkiyə isə −1,7348 ilə cədvəldə ən böyük mənfi Fed meylinə malikdir. Lakin mənbə ölkə səviyyəli əmsallar üçün standart xəta və ya p dəyəri vermədiyindən bu kəmiyyətlər təkbaşına statistik əhəmiyyətliliyin sübutu kimi şərh edilməməlidir.
Tədqiqatın əsas problemi
ABŞ Mərkəzi Bankı Federal Reserve pul siyasətini sərtləşdirdikdə geniş yayılmış izah belədir: daha yüksək ABŞ faizləri qlobal kapitalı dollar aktivlərinə cəlb edir, dünya üzrə maliyyələşdirmə xərclərini artırır və inkişaf etməkdə olan ölkələrin dövlət borclanmasını birbaşa bahalaşdırır. Tədqiqat bu izahın ilk həlqəsini sual altına alır: Suveren spredləri həqiqətən birbaşa Fed faiz dəyişiklikləri hərəkətə gətirir, yoxsa əsas əlaqə başqa bir dəyişən vasitəsilə yaranır?
Mənbə 2002Q1–2024Q4 dövrünü əhatə edən 23 inkişaf etməkdə olan iqtisadiyyatda 2004–2006, 2015–2018 və 2022–2023 kimi müxtəlif ABŞ sərtləşdirmə dövrlərini eyni uzun nümunə daxilində qiymətləndirir. Müəllifin bildirdiyi ümumi nəticə Federal Funds Rate dəyişikliyi ilə suveren spred dəyişikliyi arasındakı birbaşa əlaqənin statistik baxımdan sıfırdan fərqləndirilə bilməməsidir.
Fed faiz artımları inkişaf etməkdə olan ölkələrin suveren spredlərini birbaşa artırırmı?
Bu tədqiqatın bildirdiyi ümumi nümunə nəticəsinə görə Federal Funds Rate dəyişikliyi ilə suveren spred dəyişikliyi arasındakı birbaşa əlaqə statistik baxımdan əhəmiyyətli deyil; lakin PDF ümumi əmsalın rəqəmsal dəyərini, standart xətasını və ətraflı reqressiya cədvəlini vermədiyi üçün bu nəticə yalnız mənbənin bildirdiyi əhəmiyyətlilik qiymətləndirməsi çərçivəsində şərh edilməlidir.
Federal Funds Rate nəyi ifadə edir?
Federal Funds Rate ABŞ pul siyasətinin əsas qısamüddətli faiz göstəricilərindən biridir. Tədqiqatda maraq doğuran dəyişən faiz dərəcəsinin səviyyəsi deyil, rübdən rübə dəyişməsidir. Ölkə üzrə “Fed Rate Slope”, suveren spreddəki rüblük dəyişikliyin Federal Funds Rate-dəki rüblük dəyişiklik üzərinə hər ölkə üçün ayrıca aparılan OLS reqressiyasından əldə olunan əmsaldır.
Müsbət Fed Rate Slope Fed sərtləşməsinin baş verdiyi dövrlərdə spredin eyni istiqamətdə artma meylini; mənfi əmsal isə nümunə daxilində birgə hərəkətin əks istiqamətdə olduğunu göstərir. Əmsalın işarəsi səbəb istiqamətini təkbaşına müəyyən etmir. Xüsusilə qlobal artım, əmtəə qiymətləri, investorların risk iştahı, ölkədaxili maliyyə şəraiti və eyni vaxtda baş verən şoklar həm Fed qərarları, həm də inkişaf etməkdə olan ölkələrin spredləri ilə birlikdə hərəkət edə bilər.
Valyuta məzənnəsi kanalı bu tədqiqatda nə deməkdir?
Valyuta məzənnəsi kanalı yerli valyutanın dollar qarşısında dəyər itirməsinin dollarla ifadə olunan xarici borcun yerli valyuta ekvivalentini artıraraq fiskal kövrəkliyi və investorların tələb etdiyi suveren risk mükafatını yüksəldə biləcəyi mexanizmdir; tədqiqat 17 həssas iqtisadiyyatdan ibarət paneldə %10 dəyər itkisini eyni rübdə spredin təxminən 21,6 baza bəndi genişlənməsi ilə əlaqələndirir və bu əlaqə üçün \(p<0.01\) ilə \(R^2=0.16\) bildirir.
21,6 baza bəndi nə deməkdir?
Bir baza bəndi 0,01 faiz bəndinə bərabərdir. Buna görə 21,6 baza bəndi spreddə 0,216 faiz bəndlik dəyişməyə uyğun gəlir. Tədqiqatın bildirilən əmsalı yerli valyutanın %10 dəyər itirməsi ilə təxminən bu böyüklükdə eyni rüblük spred genişlənməsi arasında əlaqə olduğunu ifadə edir.
Bu nəticə “yerli valyuta %10 düşərsə, spred hər şəraitdə mütləq 21,6 baza bəndi artar” formasında deterministik qanun deyil. Əmsal müəyyən ölkələr, müəyyən dövr və istifadə olunan reqressiya spesifikasiyası daxilində orta statistik əlaqəni ümumiləşdirir.
Dollarla ifadə olunan öhdəliklər niyə vacibdir?
Tədqiqatın iqtisadi izahı valyuta uyğunsuzluğuna əsaslanır. Dövlətin gəlirlərinin və vergi bazasının böyük hissəsi yerli valyuta ilə olduğu halda xarici öhdəliklərinin mühüm hissəsi dollarla ifadə olunursa, yerli valyuta dəyər itirdikdə eyni dollar borcunu ödəmək üçün daha çox yerli valyuta resursu tələb olunur.
Bu balans təsirini bir neçə mərhələdə düşünmək olar:
- Yerli valyuta dollar qarşısında dəyər itirir.
- Dollarla ifadə olunan əsas borc və faiz ödənişlərinin yerli valyuta qarşılığı artır.
- Dövlət maliyyəsi üzərində yük və refinansman riski arta bilər.
- İnvestorlar daha yüksək kredit riski görərsə, dövlət istiqrazlarında daha yüksək risk mükafatı tələb edə bilər.
- Suveren spred genişlənə bilər.
Bu zəncir tədqiqatın nəzəri şərhidir. PDF hər əlaqəni ayrıca səbəb modeli ilə qiymətləndirmədiyi üçün mexanizm ilə ölçülmüş statistik əlaqə bir-birindən ayrılmalıdır.
Şəkil 1 nə göstərir?
Mənbə tədqiqatın dördüncü səhifəsindəki Şəkil 1-də 23 ölkənin 2002Q1–2024Q4 dövründə orta rüblük valyuta dəyər itkisini üfüqi oxda, orta rüblük suveren spred dəyişməsini isə şaquli oxda göstərən ölkə səviyyəli səpələnmə qrafiki təqdim edir. Hər nöqtə bir ölkəni təmsil edir. Orta spredi %3,0-dan aşağı olan iqtisadiyyatlar mənbədə aşağı-spred qrupu kimi işarələnib.
Qrafikin əsas mesajı odur ki, ölkələr arasında güclü heterogenliyə baxmayaraq, orta dəyər itkisi ilə orta spred dəyişməsi arasında ümumən yuxarı istiqamətli meyl var. Qrafikdə bəzi ölkələr əsas qrupdan nəzərəçarpacaq dərəcədə ayrılır. Buna görə xətt bütün ölkələrin eyni həssaslığa malik olduğunu göstərmir.
Şəkil 1 həmçinin ölkə ortalamalarının kəsiklərarası əlaqəsini göstərir, mətndə verilən 21,6 baza bəndlik nəticə isə rüblük panel reqressiyasından gəlir. Bu iki analiz eyni statistik obyekt deyil və biri digərinin əmsalı kimi oxunmamalıdır.
23 ölkənin Fed həssaslığı niyə eyni deyil?
Cədvəl 1-də 15 ölkənin Fed Rate Slope əmsalı mənfi, səkkiz ölkənin isə müsbətdir. Bu cədvəl “Fed sərtləşməsi bütün inkişaf etməkdə olan ölkələri eyni istiqamətdə təsirləndirir” kimi vahid izahın məlumatlarda güclü heterogenliklə üzləşdiyini göstərir.
Müəllif Braziliya, İndoneziya və Cənubi Afrika kimi əmtəə ixracatçılarında mənfi əlaqənin bəzi Fed sərtləşdirmə dövrlərinin güclü qlobal artımla üst-üstə düşməsi və ixrac gəlirlərinin maliyyə şəraitini dəstəkləməsi ilə bağlı ola biləcəyini irəli sürür. Polşa və Çili üçün isə daha dərin kapital bazarları və güclü fundamental göstəricilərin valyuta uyğunsuzluğunu məhdudlaşdıra biləcəyi şərhini verir.
Bu izahlar mənbədə iqtisadi şərh kimi təqdim olunur; Cədvəl 1 təkbaşına bu mexanizmlərin hər bir ölkə üçün səbəb baxımından təsdiqləndiyini göstərmir.
Mənbə daxilində ölkə sıralaması niyə diqqət tələb edir?
Mənbənin xülasəsi Pakistan və Sri Lankanı ən güclü müsbət reaksiyalar kimi önə çıxarır. Lakin Cədvəl 1-də Fed Rate Slope dəyərlərinə baxdıqda Mərakeş +2,5794, Sri Lanka +1,0497 və Pakistan +0,8750 dəyərinə malikdir. Buna görə “ən böyük Fed meyli” meyarı istifadə edildikdə Mərakeş birinci yerdədir.
Eyni şəkildə “aşağı həssaslıq” anlayışı hansı sütuna görə müəyyən edildiyi aydınlaşdırılmadan istifadə olunmamalıdır. Məsələn, valyutanın dəyər itirmə meyli baxımından sıfıra ən yaxın nəticələr arasında Keniya (+0,0010), Mərakeş (−0,0010), Hindistan (−0,0019) və Çili (+0,0023) olduğu halda; Malayziya, Tailand və Polşanın dəyər itkisi meylləri müvafiq olaraq +0,0170, +0,0343 və +0,0174-dür.
Buna görə Verianla təqdimatında “hansı ölkə ən həssasdır?” sualının cavabı istifadə olunan metrikdən asılıdır; mənbə xülasəsindəki sıralama cədvəl məlumatlarının yerinə keçirilməmişdir.
Bu tədqiqat Fed–məzənnə–suveren risk zəncirində səbəb-nəticəni sübut edirmi?
Xeyr; PDF-də təqdim olunan analiz ölkə üzrə OLS əmsallarına, korrelyasiyalara və panel-reqressiya əlaqəsinə əsaslanır, lakin instrumental dəyişən, təbii eksperiment, yüksək tezlikli pul siyasəti şoku, açıq vasitəçilik modeli və ya buna bənzər səbəbsəl identifikasiya strategiyası bildirilmir; buna görə nəticələr güclü əlaqə və iqtisadi mexanizm hipotezi təqdim edir, lakin tam səbəb zəncirini təkbaşına sübut etmir.
Korrelyasiya ilə mexanizm arasındakı fərq
Fed faiz artımı ilə eyni dövrdə bir ölkənin spredinin artması faiz artımının spred yüksəlişini təkbaşına yaratdığını göstərmir. Eynilə valyutanın dəyər itirməsi ilə spred genişlənməsinin eyni rübdə birlikdə hərəkət etməsi də münasibətin bütünlüklə bir istiqamətli məzənnə təsirindən yarandığını avtomatik sübut etmir.
Səbəbsəl şərh üçün Fed qərarının gözlənilməz komponenti, qlobal risk iştahı, əmtəə qiymətləri, yerli fiskal xəbərlər, siyasi şoklar və eyni vaxtlı makroiqtisadi inkişaflar kimi ortaq müəyyənedicilərin necə ayrıldığı vacibdir. Yüklənmiş tədqiqat bu ayrışdırmanın texniki təfərrüatlarını bildirmir.
Siyasət şərhinin düzgün sərhədi
Müəllif əsas müdafiə xəttinin yalnız Fed-i izləyən yerli faiz artımları deyil, struktur maliyyə dayanıqlılığı olmalı olduğunu irəli sürür. Vurğulanan üç siyasət buferi bunlardır:
- Valyuta ehtiyatlarının gücləndirilməsi və dəyər itkisi təzyiqinin udula bilməsi.
- Dollarla ifadə olunan xarici borclanmanın azaldılması və yerli valyutada borclanmanın artırılması.
- Dövlətlərin valyuta uyğunsuzluğu yaratmadan maliyyələşmə təmin edə biləcəyi dərin yerli istiqraz bazarlarının inkişaf etdirilməsi.
Bu siyasət təklifləri tədqiqatın iqtisadi şərhindən törəyir. PDF bu üç siyasətin təsirini ayrı-ayrılıqda eksperimental və ya səbəbsəl şəkildə qiymətləndirməyib. Xüsusilə “yerli faiz artımı artımı azaldır, lakin kövrəkliyi həll etmir” formasındakı siyasət müddəası bu tədqiqatda ayrıca artım reqressiyası ilə ölçülmüş nəticə deyil.
Tədqiqatın Metodu və Nəticələri
Nümunə və dövr
Tədqiqatın əsas nümunəsi 23 inkişaf etməkdə olan iqtisadiyyatdan ibarətdir və dövr 2002Q1–2024Q4-dür. Məlumatlar rüblük tezlikdədir. Mənbə Fed sərtləşdirmə dövrlərindən 2004–2006, 2015–2018 və 2022–2023 dövrlərini uzun nümunə daxilində xüsusilə qeyd edir.
Şəkil 1 üçün bildirilən məlumat mənbələri Investing.com, World Bank World Development Indicators və Federal Reserve Bank of St. Louis-dir. Cədvəl 1 qeydlərində Investing.com ilə Federal Reserve Bank of St. Louis göstərilir. Bununla belə PDF suveren spred sırasının dəqiq müddətini, istifadə olunan istiqrazın seçim üsulunu, ABŞ etalon müddətini, çatışmayan müşahidələrin necə işlənildiyini və ya hər ölkənin valyuta məzənnəsi sırasının dəqiq məlumat kodunu açıqlamır.
Panel nəticəsi
| Element | Mənbədə bildirilən məlumat | Şərh sərhədi |
|---|---|---|
| Alt nümunə | 17 həssas inkişaf etməkdə olan iqtisadiyyat | PDF “həssas” qrupun rəsmi seçim alqoritmini ayrıca metod abzasında ətraflı izah etmir. |
| Dövr | 2002–2024, rüblük | Uzun dövr müxtəlif qlobal rejimləri birlikdə əhatə edir. |
| Əsas izahlı əlaqə | %10 valyuta dəyər itkisi → təxminən +21,6 baza bəndi suveren spred dəyişikliyi | Əlaqə kimi bildirilmişdir; deterministik və ya universal əmsal deyil. |
| Əhəmiyyətlilik | \(p<0.01\) | PDF ətraflı standart xəta/klaster strukturunu vermir. |
| Uyğunluq ölçüsü | \(R^2=0.16\) | Spred dəyişikliyinin böyük hissəsi digər dəyişənlərdən asılı olaraq qalır. |
| Birbaşa Fed təsiri | Statistik baxımdan əhəmiyyətli deyil | Ümumi əmsal, standart xəta və ətraflı reqressiya cədvəli PDF-də göstərilmir. |
Ölkə üzrə OLS analizi
Cədvəl 1-in qeydinə görə “Fed Rate Slope”, hər ölkə üçün suveren spredin rüblük dəyişməsinin Federal Funds Rate-in rüblük dəyişməsi üzərinə ayrıca OLS reqressiyasından alınan əmsaldır. Aşağıdakı cədvəl mənbə cədvəlin vizual düzülüşünü yenidən yaratmır; faktoloji nəticələri Verianla üçün Fed meylinin kiçikdən böyüyə sıralandığı yeni quruluşda göstərir.
| Ölkə | Ort. spred (%) | Fed Rate Slope | Fed–spred korrelyasiyası | Dəyər itkisi meyli |
|---|---|---|---|---|
| Türkiyə | 10,60 | −1,7348 | −0,321 | 0,0091 |
| İndoneziya | 5,40 | −0,7704 | −0,414 | −0,0029 |
| Braziliya | 8,66 | −0,7144 | −0,336 | 0,0068 |
| Rumıniya | 2,98 | −0,4253 | −0,303 | 0,0207 |
| Cənubi Afrika | 5,76 | −0,3577 | −0,290 | 0,0194 |
| Zambiya | 22,57 | −0,3137 | −0,054 | 0,0580 |
| Filippin | 3,84 | −0,3034 | −0,206 | 0,0442 |
| Polşa | 1,61 | −0,2848 | −0,281 | 0,0174 |
| Meksika | 4,54 | −0,2750 | −0,344 | 0,0085 |
| Malayziya | 0,86 | −0,2665 | −0,406 | 0,0170 |
| Çili | 2,40 | −0,2504 | −0,270 | 0,0023 |
| Kolumbiya | 14,46 | −0,2238 | −0,005 | 0,0512 |
| Tailand | 0,27 | −0,1568 | −0,173 | 0,0343 |
| Banqladeş | 5,62 | −0,1556 | −0,085 | 0,0233 |
| Vyetnam | 4,17 | −0,1154 | −0,063 | −0,0582 |
| Hindistan | 4,20 | +0,0256 | +0,025 | −0,0019 |
| Nigeriya | 10,47 | +0,0387 | +0,011 | 0,0186 |
| Keniya | 9,85 | +0,1992 | +0,095 | 0,0010 |
| Misir | 14,49 | +0,5262 | +0,175 | 0,0219 |
| Macarıstan | 8,26 | +0,6676 | +0,036 | 0,0272 |
| Pakistan | 9,06 | +0,8750 | +0,379 | 0,0353 |
| Sri Lanka | 10,41 | +1,0497 | +0,193 | 0,0267 |
| Mərakeş | 1,80 | +2,5794 | +0,134 | −0,0010 |
Cədvəl 1-in göstərdiyi əsas nümunələr
Birinci nümunə: Fed əmsalının işarəsi ölkələr arasında eyni deyil. 15 ölkədə mənfi, səkkiz ölkədə müsbət əmsal var. Bu nəticə ABŞ faiz dəyişikliklərindən suveren spredlərə doğru eyni işarəli mexaniki ölkə səviyyəli ötürülmənin olmadığını göstərən tədqiqatın əsas tapıntılarından biridir.
İkinci nümunə: Fed–spred korrelyasiyalarının mütləq dəyəri ölkələrin çoxunda nisbətən məhduddur. Pakistan +0,379 ilə cədvəldə ən yüksək müsbət korrelyasiyaya malik olduğu halda İndoneziya −0,414 ilə ən güclü mənfi korrelyasiyalardan birinə malikdir. Korrelyasiya işarəsi və reqressiya meyli eyni nümunə dinamikalarını müxtəlif ölçülərlə ümumiləşdirir; heç biri səbəb göstəricisi deyil.
Üçüncü nümunə: Valyutanın dəyər itirmə meyli də ölkə üzrə homogen deyil. Zambiya 0,0580, Kolumbiya 0,0512 və Filippin 0,0442 ilə yüksək müsbət əmsallara malik olduğu halda Vyetnam −0,0582, İndoneziya −0,0029, Hindistan −0,0019 və Mərakeş −0,0010 mənfi əmsal göstərir. Buna görə müsbət panel əlaqəsi “hər ölkədə müsbət əmsal” demək deyil.
Türkiyə nəticəsi necə oxunmalıdır?
Türkiyə üçün mənbədə orta spred %10,60, Fed Rate Slope −1,7348, Fed–spred korrelyasiyası −0,321 və valyutanın dəyər itirmə meyli 0,0091 kimi bildirilir. −1,7348 mənbə cədvəlindəki ən mənfi Fed Rate Slope dəyəridir.
Lakin mənbə Türkiyə əmsalı üçün p dəyəri, etibar intervalı və ya standart xəta vermədiyindən “Türkiyədə Fed artımı spredi azaldır” formasında güclü səbəbsəl nəticə çıxarıla bilməz. Düzgün ifadə 2002Q1–2024Q4 nümunəsində sadə ölkə OLS əlaqəsinin mənfi olmasıdır.
Pakistan, Sri Lanka və Mərakeş
Pakistanın Fed Rate Slope dəyəri +0,8750 və Fed–spred korrelyasiyası +0,379-dur. Sri Lanka üçün uyğun dəyərlər +1,0497 və +0,193-dür. Mənbə bu iki ölkəni 2022–2023 sərtləşdirmə dövrünə aşağı ehtiyat buferləri, yüksək dollar öhdəlikləri və məhdud fiskal məkanla daxil olan nümunələr kimi müzakirə edir.
Mərakeşin Fed Rate Slope dəyəri isə +2,5794-dür; bu, cədvəldə ən böyük müsbət əmsaldır. Buna qarşılıq Mərakeşin valyuta dəyər itkisi meyli −0,0010 ilə sıfıra son dərəcə yaxındır. Bu iki sütunun fərqli nümunə verməsi “Fed həssaslığı” ilə “məzənnə həssaslığı” anlayışlarının bir-birinin əvəzinə istifadə edilə bilməyəcəyini aydın şəkildə göstərir.
Tədqiqatın güclü tərəfləri
- 23 ölkəni və iyirmi ildən artıq dövrü eyni analiz çərçivəsində nəzərdən keçirməsi.
- Yalnız bir orta nəticə ilə kifayətlənməyib ölkə üzrə heterogenliyi görünən etməsi.
- Fed faizi ilə suveren spred arasındakı birbaşa əlaqəni valyutanın dəyər itirməsi kanalı ilə müqayisə etməsi.
- Siyasət müzakirəsini dollarla ifadə olunan öhdəliklər və valyuta uyğunsuzluğu kimi balans mexanizmlərinə bağlaması.
- Ölkə üzrə əmsalları cədvəl formasında təqdim edərək orta tapıntının arxasındakı paylanmanı göstərməsi.
Metodoloji və hesabat məhdudiyyətləri
Yüklənmiş qısa tədqiqat mühüm hipotezi sınaqdan keçirsə də, təkrar istehsal edilə bilmə baxımından müxtəlif təfərrüatları bildirmir. Bunların görünən saxlanması nəticələrin düzgün şərhi üçün vacibdir.
- Panel reqressiyasının tam tənlik spesifikasiyası PDF-də verilmir.
- Ölkə və zaman sabit effektlərinin istifadə olunub-olunmadığı açıq şəkildə bildirilmir.
- Standart xətaların robust və ya ölkə üzrə klasterləşdirilmiş olub-olmadığı göstərilmir.
- Paneldəki ümumi Federal Funds Rate əmsalı və standart xətası cədvəl şəklində verilmir.
- 17 “həssas” iqtisadiyyatın seçim qaydası ətraflı metod bölməsi ilə müəyyən edilmir.
- Suveren spred sırasının istiqraz müddəti və ABŞ müqayisə istiqrazının uyğunlaşdırma üsulu açıqlanmır.
- Valyuta dəyər itkisinin dəqiq hesablama formulu və məzənnə kotirovkasının istiqaməti ayrıca metodologiya tənliyi kimi verilmir.
- Çatışmayan müşahidələrin və kənar qiymətlərin necə işlənildiyi göstərilmir.
- Stasionarlıq, seriya korrelyasiyası və kəsiklərarası asılılıq üçün diaqnostik testlər bildirilmir.
- Fed siyasət şokunun gözlənilən və gözlənilməz komponentləri ayrılmır.
- Eyni vaxtlılıq və əks səbəb-nəticə üçün instrumental dəyişən və ya başqa səbəbsəl identifikasiya üsulu göstərilmir.
- Ölkə üzrə əmsallar üçün statistik əhəmiyyətlilik ölçüləri təqdim olunmur.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi nəticələr
| Tədqiqatın dəstəklədiyi | Tədqiqatın təkbaşına dəstəkləmədiyi |
|---|---|
| Araşdırılan nümunədə ümumi birbaşa Fed–spred əlaqəsi əhəmiyyətli hesab edilməmişdir. | Fed faizlərinin inkişaf etməkdə olan bazarlara heç vaxt təsir etmədiyi nəticəsi. |
| 17 həssas iqtisadiyyatda valyutanın dəyər itirməsi ilə eyni rübdə spred genişlənməsi arasında müsbət və əhəmiyyətli panel əlaqəsi bildirilmişdir. | Hər %10 dəyər itkisinin hər ölkədə mütləq 21,6 baza bəndi spred artımına səbəb olacağı nəticəsi. |
| Ölkə üzrə Fed meylləri güclü heterogenlik göstərir. | Əmsalın işarəsindən təkbaşına ölkə üzrə səbəb-nəticə çıxarılması. |
| Mənbə dollar öhdəliyi/valyuta uyğunsuzluğu mexanizmini iqtisadi izah kimi önə çəkir. | Bu vasitəçilik zəncirinin bütün mərhələlərinin ayrı-ayrılıqda səbəb baxımından sübut edilməsi. |
| Ehtiyatlar, yerli valyutada borclanma və dərin istiqraz bazarları müəllif tərəfindən siyasət buferləri kimi təklif olunur. | Bu siyasətlərin kəmiyyət təsirlərinin bu tədqiqat daxilində ayrı-ayrılıqda qiymətləndirilmiş olması. |
Mənbə və Metod Qeydi
Orijinal tədqiqat: It's the Currency, Not the Rate: How the Fed Really Hurts Emerging Markets.
Müəllif: Muhammad Ahmad.
Yüklənmiş versiya: Version 1.0; istifadəçi tərəfindən təqdim edilmiş 8 səhifəlik PDF.
PDF-də müəllifin təsviri: Independent Quantitative Finance Researcher.
Rəsmi biblioqrafik qeyd: SSRN.
SSRN abstrakt nömrəsi: 6884138.
DOI: 10.2139/ssrn.6884138.
SSRN-də yazılma tarixi: 25 May 2026.
SSRN-ə təqdim/yayım qeydi: 26 İyun 2026.
SSRN metadatasındakı qurumlar: Allama Iqbal Open University, Abbottabad; GPG College No 1, Abbottabad. Yüklənmiş PDF isə müəllifi müstəqil kəmiyyət maliyyəsi tədqiqatçısı kimi təqdim edir; iki mənbə arasındakı bu metadata fərqi qorunmuşdur.
Corresponding/contact author: SSRN Muhammad Ahmadı Contact Author kimi işarələyir.
Mənbə növü: Müşahidə xarakterli kəmiyyət makro-maliyyə tədqiqatı / SSRN tədqiqat məqaləsi.
Rəyçilik statusu: Yüklənmiş PDF və SSRN qeydi resenziyalı jurnal nəşri məlumatı vermir. Buna görə tədqiqat Verianla-da resenziyalı jurnal məqaləsi kimi təqdim edilmir.
Lisenziya: SSRN-in rəsmi təqdim səhifəsi “All rights reserved. No reuse allowed without permission” məlumatını verir. Buna görə mənbə Şəkil 1 və orijinal cədvəl dizaynı birbaşa təkrar istifadə edilməmişdir.
Analiz dövrü: 2002Q1–2024Q4.
Nümunə: 23 inkişaf etməkdə olan iqtisadiyyat; əlavə olaraq mətndə 17 həssas iqtisadiyyatlıq panel alt nümunəsi bildirilir.
Əsas məlumat mənbələri: Investing.com; World Bank World Development Indicators; Federal Reserve Bank of St. Louis. Mənbə daxilində bəzi şəkil və cədvəl qeydlərində məlumat mənbələrinin əhatəsi fərqli təfərrüat səviyyəsində göstərilmişdir.
Əsas metod: Rüblük Federal Funds Rate dəyişiklikləri, suveren spred dəyişiklikləri və yerli valyutanın dəyər itirməsinin panel və ölkə üzrə OLS əlaqələri; ölkə üzrə korrelyasiya və meyl müqayisəsi.
Əsas panel tapıntısı: Yerli valyutanın %10 dəyər itirməsi ilə eyni rübdə suveren spredin təxminən +21,6 baza bəndi genişlənməsi arasında əlaqə; \(p<0.01\), \(R^2=0.16\).
Birbaşa Fed nəticəsi: Tədqiqat ümumi birbaşa Federal Funds Rate təsirini statistik baxımdan əhəmiyyətli hesab etmədiyini bildirir; ətraflı ümumi əmsal və standart xəta yüklənmiş PDF-də yoxdur.
Maliyyələşmə: Yüklənmiş PDF-də ayrıca maliyyələşmə bəyanatı yoxdur.
Maraq toqquşması: Yüklənmiş PDF-də ayrıca maraq toqquşması bəyanatı yoxdur. Buna görə “maraq toqquşması yoxdur” nəticəsi fərz edilməmişdir.
Məlumatların əlçatanlığı: PDF-də ayrıca Data Availability bölməsi və ya xam məlumat deposuna keçid yoxdur.
Müəllif töhfələri: Ayrıca CRediT töhfə bəyanatı yoxdur; tədqiqat tək müəlliflidir.
Əsas metodoloji sərhəd: Təqdim olunan reqressiya əlaqələri müşahidə xarakterlidir. PDF Fed siyasət şokundan valyutanın dəyər itirməsinə və oradan suveren spred genişlənməsinə uzanan bütün zənciri səbəb baxımından təcrid edən identifikasiya strategiyası bildirmir.
Mənbədaxili uyğunluq qeydi: Xülasə Pakistan və Sri Lankanı ən güclü müsbət ölkə reaksiyaları kimi önə çıxararkən Cədvəl 1-də ən yüksək müsbət Fed Rate Slope Mərakeşə (+2,5794) aiddir. Verianla şərhində cədvəl məlumatları açıq şəkildə ayrılmışdır.
Vizual yenidən qurma: Cədvəl 1-in dəqiq rəqəmləri müstəqil Verianla qrafiklərinə çevrilə bilər. Mənbə Şəkil 1-in xam ölkə koordinatları PDF-də cədvəl şəklində olmadığından, şəkli piksel səviyyəsində və ya təxmini məlumat oxuma ilə yenidən qurmaq uyğun deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib