


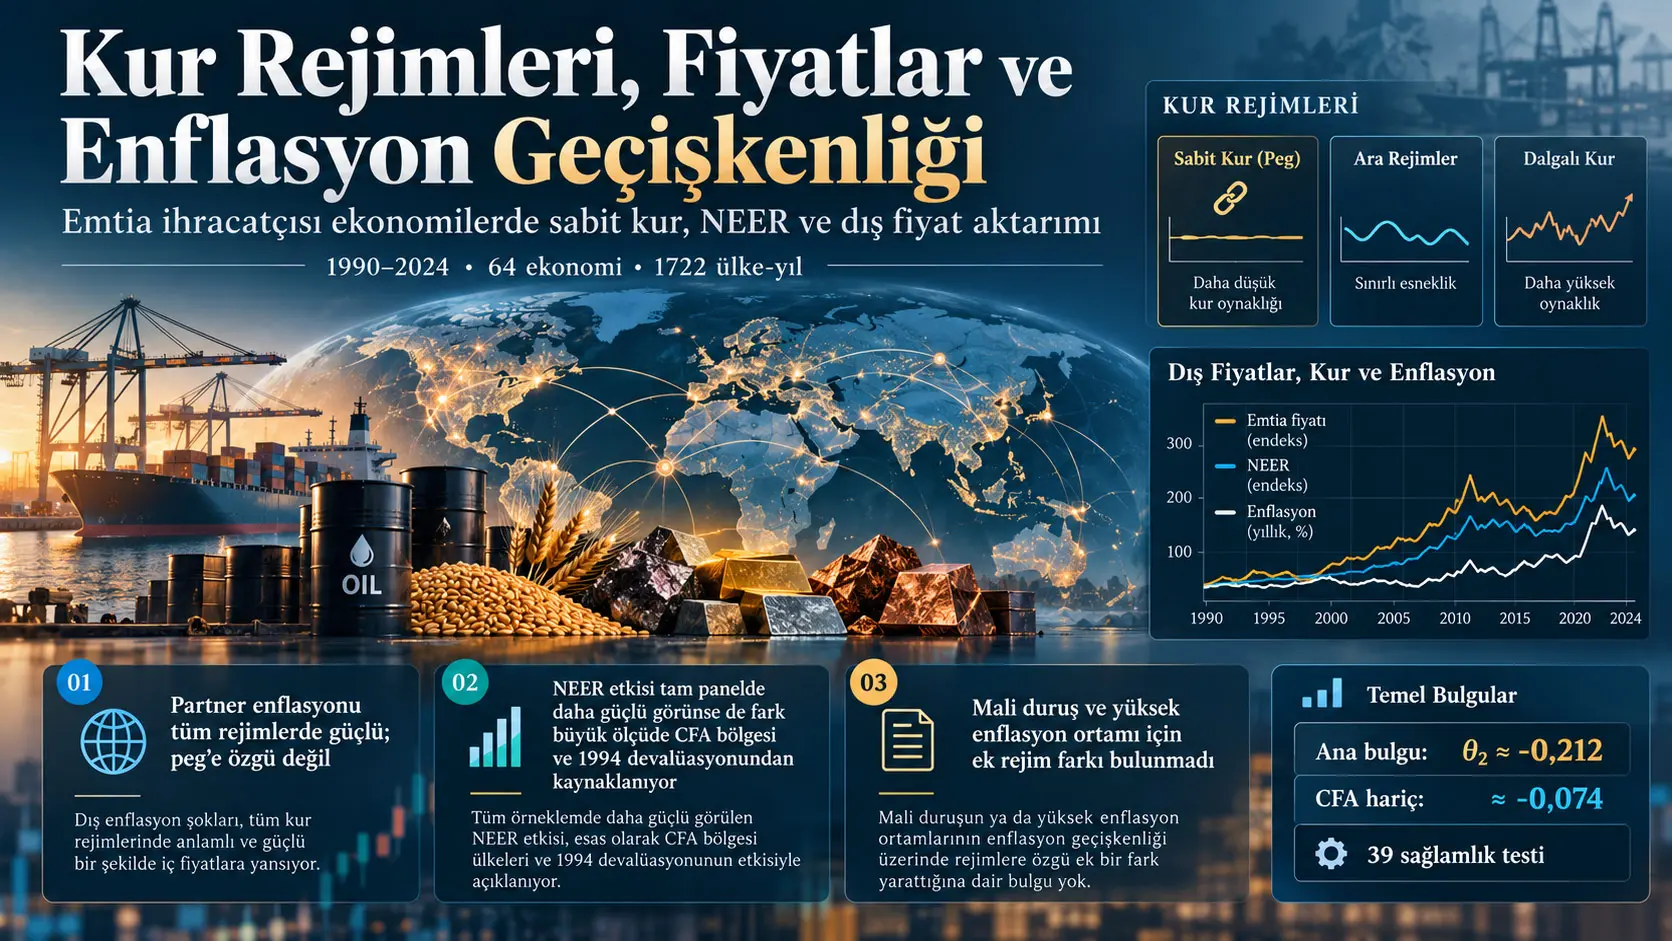
Enflasyon geçişkenliği, dış fiyatlar veya döviz kurundaki değişimlerin bir ekonominin yurtiçi fiyat düzeyine ne ölçüde yansıdığını ifade eden makroekonomik ilişkidir. Muna Husain tarafından hazırlanan çalışma, bu geçişkenliğin emtia ihracatçısı ekonomilerde döviz kuru rejimine göre değişip değişmediğini 1990–2024 dönemindeki geniş bir ülke paneli üzerinde incelemektedir. Başlangıçtaki 115 aday ekonomiden 71'i önceden belirlenmiş veri ve örneklem denetim kuralını geçmiş, ana regresyonlarda ise gerekli kontrol değişkenleri eksiksiz olan 64 ekonomi ve 1722 ülke-yıl gözlemi kullanılmıştır.
Araştırma üç ana aktarım kanalını döviz kuru rejimiyle etkileşimli biçimde test etmektedir: ticaret ortaklarının enflasyonu, nominal efektif döviz kuru değişimi ve emtia fiyat döngüsünden ayrıştırılmış mali duruş. Temel model ülke ve yıl sabit etkileri içeren iki yönlü sabit etkili panel regresyonudur. Ana çıkarım için ekonomi düzeyinde kümelenmiş standart hatalar, Driscoll–Kraay kovaryansları ve özellikle rejim etkileşimleri için 9999 tekrarlı, sıfır hipotezi altında kısıtlanmış Webb wild-cluster bootstrap kullanılmaktadır.
İlk temel sonuç, ticaret ortaklarının enflasyonunun yurtiçi enflasyonla güçlü biçimde ilişkili olmasıdır. Etkileşimli ana modelde partner enflasyonu katsayısı yaklaşık 0,803'tür. Buna karşılık katı sabit kur rejimiyle etkileşim katsayısı −0,194 ve wild-cluster bootstrap p-değeri 0,238'dir. Dolayısıyla çalışma, partner fiyatlarının yurtiçi fiyatlara aktarımının katı sabit kur rejimlerinde ölçülebilir biçimde daha güçlü olduğunu göstermemektedir. Güçlü ithal fiyat baskısı, kaynak çalışmanın ifadesiyle, yalnız peg ekonomilerine özgü değil emtia ihracatçılarının genel özelliğidir.
İkinci sonuç nominal efektif döviz kuru (Nominal Effective Exchange Rate, NEER) kanalındadır. Pozitif NEER değişimi çalışmada değerlenmeyi ifade etmektedir. Katı sabit kur dışındaki ekonomiler için ana eğim yaklaşık −0,118 iken, katı sabit kur × NEER etkileşimi −0,212'dir ve restricted wild-cluster bootstrap p-değeri 0,003'tür. Böylece tam panelde NEER değerlenmesi ile enflasyon arasındaki negatif ilişki katı sabit kur gözlemlerinde yaklaşık 0,21 yüzde puan daha güçlü görünmektedir.
Ancak bu bulgu, “katı sabit kur rejimlerinin genel özelliği” biçiminde yorumlanamaz. Hedefli ayrıştırmalar, farkın on üç CFA frangı bölgesi ekonomisi tarafından taşındığını ve özellikle Ocak 1994'teki büyük CFA frangı devalüasyonu çevresinde yoğunlaştığını göstermektedir. CFA bölgesi çıkarıldığında katı sabit kur × NEER farkı −0,074'e gerilemekte ve istatistiksel olarak anlamlı olmamaktadır. CFA dışındaki doğrudan ayrıştırılmış fark yaklaşık −0,077'dir. Dolayısıyla panelin güçlü tam-örneklem sonucu, genel bir hard-peg yasasından çok belirli bir bölgesel ve tarihsel yeniden ayarlama olayıyla ilişkilidir.
Üçüncü olarak, emtia fiyat hareketlerinden ayrıştırılmış mali duruşun katı sabit kur rejimlerinde enflasyonla daha güçlü ilişki göstermesi hipotezi desteklenmemiştir. Mali duruş etkileşimi +0,020 ve bootstrap p-değeri 0,797'dir. Yüksek enflasyon ortamlarında partner fiyat geçişkenliğinin güçleneceğini öngören durum-bağımlılığı hipotezi de desteklenmemiştir: üç yıllık geçmiş enflasyon ortamıyla partner enflasyonu etkileşimi −0,0014 ve bootstrap p-değeri 0,506'dır.
Çalışmanın genel mesajı bu nedenle basit bir “peg mi, float mı?” karşıtlığından daha inceliklidir. Ticaret ortaklarının enflasyonu bütün rejimlerde güçlü biçimde aktarılmaktadır. Tam panelde görülen daha güçlü katı-sabit-kur NEER ilişkisi ise büyük ölçüde CFA frangı bölgesinin 1994'teki büyük parite değişimini yansıtmaktadır. Araştırma rejim seçiminin rastgele olmadığına dikkat çekmekte ve bütün rejim karşılaştırmalarını nedensel etkiler değil, kontrol değişkenleri ve sabit etkiler altında tahmin edilen koşullu ilişkiler olarak yorumlamaktadır.
Katı sabit kur rejimi nedir?
Bu çalışmada katı sabit kur veya hard peg, Ilzetzki–Reinhart–Rogoff de facto döviz kuru sınıflandırmasının en katı birinci kategori düzenlemelerini ifade eder; araştırmanın temel PEG1 göstergesi bu kategori için 1, diğer kullanılabilir rejim kategorileri için 0 değerini almaktadır.
Buradaki “de facto” ayrımı önemlidir. Bir ülke resmî olarak belirli bir rejim ilan etse bile piyasada fiilen uygulanan döviz kuru davranışı bundan farklı olabilir. Çalışma bu nedenle temel analizini ilan edilen hukuki rejimlere değil, gözlenen döviz kuru davranışına dayanan Ilzetzki–Reinhart–Rogoff sınıflandırmasına kurmaktadır.
Temel kullanılabilir rejim kategorileri şunlardır:
- coarse 1: katı sabit kur,
- coarse 2: crawling-peg benzeri düzenlemeler,
- coarse 3: yönetilen veya diğer yönetilen rejimler,
- coarse 4: serbest dalgalanan rejimler.
“Freely falling” ve çift piyasa kategorileri ana kullanılabilir örneklemden çıkarılmıştır.
Neden emtia ihracatçısı ekonomiler inceleniyor?
Emtia ihracatçısı ekonomiler dış fiyat hareketleri, ticaret ortaklarının enflasyonu, ihracat fiyatları ve mali gelir döngülerine güçlü biçimde maruz kaldıkları için döviz kuru rejimlerinin enflasyon aktarımını nasıl değiştirdiğini karşılaştırmak açısından doğal bir araştırma alanı oluşturmaktadır.
Aday evren, 2021–2023 ortalamasında UNCTAD emtia ihracatı bağımlılık oranı en az %50 olan ekonomiler ile altı Körfez İşbirliği Konseyi ekonomisinin birleşiminden oluşturulmuştur. Böylece başlangıçta 115 aday ekonomi bulunmaktadır.
Bu %50 eşiği, UNCTAD'ın kendi emtia bağımlılığı sınıflamasında kullandığı %60 eşiğinden bilinçli olarak daha geniş tutulmuştur. Kaynak çalışma ayrıca %60 ve %70 eşiklerini önceden belirlenmiş sağlamlık kontrolleri olarak tekrar test etmektedir.
Örneklem nasıl daraltıldı?
Bir ekonominin nihai panel çerçevesine kabul edilebilmesi için beş ana değişkenin en az 20 kullanılabilir yılda birlikte mevcut olması ve mali duruş değişkeninin oluşturulduğu ülke-bazlı ilk aşama regresyonunda en az 25 gözlem bulunması gerekmektedir.
| Aşama | Ekonomi/gözlem sayısı |
|---|---|
| Başlangıç aday ekonomileri | 115 ekonomi |
| Döviz kuru rejimi kapsamına sahip | 111 ekonomi |
| Beş temel değişkende en az 20 kullanılabilir yıl | 73 ekonomi |
| Mali ilk-aşama kuralından sonra | 71 ekonomi |
| Ana tahmine fiilen gözlem sağlayan | 64 ekonomi |
| Ana tahmin örneklemi | 1722 ülke-yıl |
| Katı sabit kur gözlemleri | 697 ülke-yıl |
| Diğer kullanılabilir rejimler | 1025 ülke-yıl |
Ham enflasyon farkı tek başına ne söylüyor?
Ana tahmin örnekleminde katı sabit kur gözlemlerinin ortalama CPI enflasyonu yaklaşık %3,36, katı sabit kur dışındaki gözlemlerde ise %7,10'dur.
Ancak çalışma bu 3,7 yüzde puanlık ham farkı rejimin nedensel etkisi olarak yorumlamamaktadır. İki grup gelir, coğrafya, tarih, para politikası çerçevesi, sermaye hesabı açıklığı, anchor currency ve başka birçok özellik bakımından farklıdır.
Bu nedenle araştırmanın asıl sorusu enflasyon seviyesinin basit grup ortalamaları değil, belirli enflasyon aktarım kanallarının eğimlerinin rejime göre değişip değişmediğidir.
Ticaret ortağı enflasyonu yurtiçi fiyatlara nasıl aktarılıyor?
Ana modelde ticaret ortağı enflasyonu ile yurtiçi CPI enflasyonu arasında yaklaşık 0,8 büyüklüğünde güçlü aynı-yıl ilişkisi bulunmaktadır; ancak bu ilişkinin katı sabit kur rejimlerinde diğer rejimlerden anlamlı biçimde daha güçlü olduğuna dair ölçülebilir kanıt elde edilmemiştir.
Partner enflasyonu, her ekonomi için ticaret ortaklarının CPI enflasyonunun geçmiş beş yıllık bilateral ithalat paylarıyla ağırlıklandırılmasıyla oluşturulmaktadır. Ağırlık penceresi yalnız geçmiş bilgiyi kullanmaktadır:
t − 5 ile t − 1 yılları arasındaki ithalat payları.
Böylece partner fiyat göstergesi, bir ülkenin fiilen ithalat yaptığı ekonomilerin fiyat hareketlerine daha fazla ağırlık vermektedir.
Ana etkileşimli modelde:
- partner enflasyonu ana katsayısı: +0,803,
- katı sabit kur × partner enflasyonu: −0,194,
- CR1 p-değeri: 0,196,
- restricted wild-cluster bootstrap p-değeri: 0,238.
Katı sabit kur etkileşiminin %95 CR1 güven aralığı yaklaşık [−0,49; +0,11]'dir. Kaynak bu nedenle H1'i desteklenmemiş ancak görece geniş belirsizlik taşıyan bir null sonuç olarak sınıflandırmaktadır.
Başka bir ifadeyle çalışma, partner fiyatlarının aktarımının güçlü olduğunu açık biçimde göstermektedir; fakat bu güçlü aktarımın peg rejiminin özel sonucu olduğunu gösterememektedir.
Nominal efektif döviz kuru neden ana pozitif bulgu gibi görünüyor ama sonra daralıyor?
Tam panelde nominal efektif değerlenme ile enflasyon arasındaki negatif ilişki katı sabit kur rejimlerinde yaklaşık 0,21 yüzde puan daha güçlüdür; ancak ayrıştırma bu farkın esas olarak CFA frangı bölgesi ve 1994 devalüasyonundan kaynaklandığını, CFA bölgesi dışında farkın küçük ve istatistiksel olarak belirsiz olduğunu göstermektedir.
NEER neyi ölçüyor?
Nominal efektif döviz kuru (NEER), bir ülkenin parasının tek bir yabancı para yerine ticaret ortaklarından oluşan bir para sepetine karşı nominal değerini özetleyen endekstir.
Çalışmada pozitif NEER büyümesi değerlenmeyi ifade etmektedir. Değerlenme ithal malların yerel para cinsinden fiyatını düşürebileceğinden teorik olarak enflasyonla negatif ilişki beklenebilir.
Ana Model 2'de katı sabit kur dışındaki gözlemler için NEER katsayısı:
−0,118; CR1 p = 0,015.
Katı sabit kur etkileşimi:
θ₂ = −0,212; CR1 p = 0,001; Driscoll–Kraay p = 0,045; restricted Webb wild-cluster bootstrap p = 0,003.
Böylece modelde katı sabit kur tarafındaki toplam NEER eğimi yaklaşık:
\[ -0.118 + (-0.212) = -0.330 \]
olmaktadır.
Bu değer, 1 yüzde puanlık nominal efektif değerlenmenin katı sabit kur gözlemlerinde enflasyonla yaklaşık 0,33 yüzde puanlık daha düşük değer yönünde ilişkili olduğunu ifade eder. Bu ilişki nedensel bir döviz kuru müdahalesi etkisi olarak yorumlanmamalıdır.
Standart sapma ölçeğinde büyüklük ne kadar?
Katı sabit kur grubunun NEER büyüme standart sapması yaklaşık 6,8 puandır. Kaynak hesaplamasına göre grup içindeki bir standart sapmalık NEER hareketi toplamda yaklaşık 2,25 yüzde puanlık enflasyon ilişkisine karşılık gelmektedir; bunun yaklaşık 1,45 yüzde puanı katı sabit kur grubuna ait ek farktır.
Katı sabit kur dışındaki grubun kendi 9,8 puanlık NEER standart sapması ise yaklaşık 1,16 yüzde puanlık enflasyon ilişkisine karşılık gelmektedir.
Ayrı rejim regresyonları ne gösteriyor?
| Kanal | Katı sabit kur gözlemleri | Dalgalı/ara rejimler |
|---|---|---|
| Partner enflasyonu | +0,514*** | +0,740*** |
| ΔNEER | −0,362*** | −0,110** |
| CAF mali duruş | −0,036; anlamlı değil | +0,043; anlamlı değil |
| Gözlem / küme | 697 / 34 | 1025 / 42 |
Bu bölünmüş regresyon betimleyici bir ayrıştırmadır. 64 ekonominin 52'si yalnız bir rejim tarafında bulunduğu için sütunlar arasındaki fark yine büyük ölçüde ülkeler-arası karşılaştırmadan gelmektedir.
CFA frangı bölgesi ana sonucu nasıl değiştiriyor?
CFA frangı bölgesindeki 13 ekonomi ana örneklemdeki katı sabit kur gözlemlerinin %53'ünü oluşturmakta ve özellikle 1994'teki büyük devalüasyon aynı anda çok büyük NEER düşüşleri ile yüksek enflasyon gözlemleri üretmektedir; bu ekonomiler çıkarıldığında tam paneldeki katı sabit kur NEER farkı istatistiksel olarak ortadan kalkmaktadır.
On üç CFA frangı bölgesi ekonomisinin ana tahmin örneklemindeki 366 ülke-yılının tamamı katı sabit kur gözlemidir. Bunlar toplam 697 katı sabit kur gözleminin %53'ünü oluşturmaktadır.
Ocak 1994 CFA frangı devalüasyonu sırasında örnekleme giren yedi üyede efektif döviz kuru yaklaşık %39 ile %47 arasında düşmüş ve aynı dönemde yaklaşık 25–42 yüzde puanlık enflasyon değerleri görülmüştür.
| Spesifikasyon | θ₂ | CR1 p | Bootstrap p |
|---|---|---|---|
| Ana tam panel | −0,212 | 0,001 | 0,003 |
| 13 CFA ekonomisi çıkarıldığında | −0,074 | 0,225 | 0,269 |
| Tüm ekonomiler için 1994–1995 çıkarıldığında | −0,098 | 0,141 | 0,170 |
| Yalnız CFA 1994–1995 gözlemleri çıkarıldığında | −0,099 | 0,157 | 0,194 |
| CFA terimiyle ayrıştırılmış CFA-dışı fark | −0,077 | 0,207 | 0,244 |
| CFA'ya özgü ilave fark | −0,260 | 0,004 | 0,029 |
| 2000 öncesi, CFA ekonomileri çıkarılmış | +0,040 | 0,807 | 0,605 |
1994 olayı neden tek bir gözlem etkisi olarak yakalanmıyor?
Çünkü 1994 CFA devalüasyonu tek bir ülke-yıl anomalisi değildir. Aynı ortak para bölgesindeki birden fazla ekonomide aynı tarihte büyük döviz kuru hareketleri ve yüksek enflasyon gözlemleri oluşmuştur.
Bu nedenle tek tek ülke veya tek tek gözlem çıkarma testleri θ₂ katsayısının dayanıklı görünmesine rağmen, bölgesel kümeyi topluca çıkaran hedefli ayrıştırma ana farkın kaynağını ortaya çıkarmaktadır.
39 sağlamlık varyantı ne gösteriyor?
Ana katı sabit kur × NEER katsayısı ölçüm, kontrol değişkeni, örneklem ve tahmin yöntemiyle ilgili çok sayıda önceden belirlenmiş varyantta yaklaşık −0,17 ile −0,29 arasında kalmaktadır; buna karşın rejimin nasıl tanımlandığı ve hangi tarihsel dönemin kullanıldığı sonuç için kritik önem taşımaktadır.
Sağlamlık seti şu alanları kapsamaktadır:
- CR1, Driscoll–Kraay ve iki yönlü kümelenmiş çıkarım,
- alternatif peg tanımları,
- anchor-currency × yıl sabit etkileri,
- gecikmeli enflasyon içeren dinamik model,
- birinci fark modeli,
- dış fiyat değişkenlerinin gecikmeli kullanılması,
- alternatif emtia fiyat sepetleri,
- alternatif partner enflasyonu ağırlıkları,
- hiperenflasyon kesiminin kaldırılması,
- bağımlı değişken serisi birleştirmelerinin kaldırılması,
- %60 ve %70 emtia bağımlılık eşikleri,
- en büyük beş emtia ihracatçısının çıkarıldığı fiyat-alıcı alt örneklem,
- en az 10 yıllık rejim dönemleri,
- kontrol değişkenlerini sadeleştiren daha geniş örneklem,
- hükümet tüketimi veri birleştirme alternatifleri,
- yıl sabit etkileri yerine gözlenen küresel faktörler.
Rejim tanımının genişletilmesi sonucu ne yapıyor?
Temel IRR katı sabit kur göstergesinde θ₂ = −0,212 iken, crawling-peg benzeri ikinci kategoriyi de “peg” grubuna dahil eden PEG12 tanımında katsayı −0,054; p = 0,461'e düşmektedir.
1990–2018 ortak örnekleminde Shambaugh strict peg sınıflaması kullanıldığında fark:
−0,111; p = 0,205
olmaktadır. Aynı satırlarda kaynak çalışmanın dondurulmuş IRR kodlaması ise yaklaşık:
−0,284; p < 0,001
sonucunu üretmektedir.
Dolayısıyla ana sonuç yalnız “sabit kur” adı verilen her tür rejim tanımında aynı biçimde ortaya çıkmamaktadır.
İlan edilen de jure rejimler ne gösteriyor?
2000–2022 ortak döneminde AREAER'e dayalı ilan edilmiş peg statüsü kullanıldığında katı peg × NEER benzeri fark +0,230 ve p < 0,001 olarak tahmin edilmektedir. Aynı satırlarda de facto dondurulmuş kodlama +0,091 ve p = 0,055'tir.
Bu sonuç, makalenin de facto döviz kuru davranışına ilişkin bulgusunun ilan edilen hukuki rejimlere otomatik olarak taşınamayacağını göstermektedir.
Zaman boyutu ne gösteriyor?
Fark özellikle eski örneklem dönemlerinde yoğunlaşmaktadır. Kaynakta 2000 öncesi katsayı yaklaşık −0,373, 2014 öncesinde ise yaklaşık −0,304 olarak raporlanmaktadır; 2000 sonrası ve 2014 sonrası alt örneklemlerde aynı negatif fark anlamlı değildir.
POST-2001 üçlü etkileşimi +0,387'dir ve wild-cluster bootstrap p-değeri 0,005'tir. Pre-2001 farkı yaklaşık −0,385 iken post-2001 ima edilen farkı yaklaşık sıfırdır.
Bu zaman yapısı CFA 1994 olayının sonucu taşıdığı yorumuyla uyumludur.
Gecikmeli dış değişkenler ne gösteriyor?
Dış fiyat ve döviz kuru değişkenleri bir yıl gecikmeli kullanıldığında ana NEER rejim farkı +0,023; p = 0,712'ye dönüşmektedir. Bu durum ana katı sabit kur farkının gecikmeli değil büyük ölçüde aynı yıl içinde ortaya çıktığını göstermektedir.
Distributed-lag analizinde katı sabit kur farkı aynı yıl yaklaşık −0,28 iken sonraki iki gecikmede çok küçüktür. Katı sabit kur dışındaki NEER ilişkisi ise daha yavaş biçimde bir yıla yayılmaktadır.
Maliye politikası kanalı nasıl ölçülüyor?
Çalışma, manşet bütçe dengesinin emtia fiyat döngüsünü doğrudan taşımasını önlemek için her ülkenin genel hükümet mali dengesini mevcut ve gecikmeli ülkeye özgü emtia ihracat fiyatları üzerine regresyona tabi tutmakta ve bu regresyonun artık değerini commodity-orthogonal cyclically adjusted fiscal residual (CAF) olarak kullanmaktadır.
CAF, emtia ihracat fiyatlarındaki mekanik hareketlerden ayrıştırılmaya çalışılan mali duruş göstergesidir.
Her ülke için kabaca:
\[ FiscalBalance_{i,t} = a_i+ b_{1i}PX_{i,t}+ b_{2i}PX_{i,t-1} + CAF_{i,t} \]
mantığı kullanılmaktadır.
Bu ilk-aşama regresyonların en az 25 gözlem içermesi örneklem kabul kuralının parçalarından biridir.
Ancak ilk-aşama uyumu ülkeler arasında çok değişmektedir. 71 ekonominin 17'sinde R² 0,05'in altındadır ve medyan R² yaklaşık 0,124'tür. Kaynak bu nedenle mali duruş null sonuçlarını bu ölçüm sınırlılığını dikkate alarak yorumlamaktadır.
Maliye kanalı için sonuç nedir?
Ana modelde:
- CAF ana katsayısı: −0,029; p = 0,541,
- katı peg × CAF: +0,020,
- etkileşim restricted bootstrap p-değeri: 0,797.
H3'ün %95 güven aralığı yaklaşık [−0,10; +0,14]'tür. Kaynak bu sonucu dar biçimde sınırlandırılmış bir null olarak yorumlamaktadır.
Daha iyi ilk-aşama uyumuna sahip ekonomilerle yapılan kontrollerde rejim etkileşimi yine anlamlı değildir. CAF yerine doğrudan WEO manşet bütçe dengesi kullanıldığında da hem ana maliye katsayısı hem peg etkileşimi null kalmaktadır.
Yüksek enflasyon ortamı dış fiyat geçişkenliğini güçlendiriyor mu?
Çalışmanın önceden belirlenmiş H4 testi bu hipotezi desteklememektedir: partner enflasyonu ile geçmiş üç yıllık yurtiçi enflasyon ortalamasının etkileşim katsayısı −0,0014'tür ve restricted wild-cluster bootstrap p-değeri 0,506'dır.
H4 için %95 CR1 güven aralığı:
[−0,0042; +0,0015]
olarak raporlanmaktadır.
Kaynak ayrıca Hansen tipi bir eşik kontrolünde yaklaşık %7,7 geçmiş enflasyon ortamında bir eşik bulmakta ve eşik altı/üstü partner enflasyonu eğimlerini 0,27 ve 0,87 olarak hesaplamaktadır. Bu iki sayı H4 yönüyle uyumlu görünmektedir.
Ancak araştırma protokolünde hipotezin resmi testi sürekli etkileşim modeli olarak önceden belirlenmiştir. Sürekli etkileşim null olduğu için kaynak 7,7 puanlık eşik bulgusunu ana sonuç olarak öne çıkarmamaktadır.
Önceden belirlenen dört heterojenlik moderatörü
Çalışma ana NEER farkının şu gruplara göre değişip değişmediğini de test etmektedir:
- gelir grubu,
- yakıt ihracatçısı olup olmama,
- emtia bağımlılığının üçte birlik grupları,
- USD veya USD dışı anchor currency.
Dört resmi üçlü etkileşim testinin tamamı Romano–Wolf çoklu test düzeltmesinden sonra null'dur. Düzeltilmiş p-değerlerinin tamamı en az 0,89'dur.
USD dışı anchor alt grubunda daha güçlü görünen −0,302'lik betimleyici katsayı, CFA üyelerinin büyük bölümünün bu hücrede yer alması nedeniyle kaynak tarafından CFA deseninin başka bir görünümü olarak yorumlanmaktadır; dolar döngüsünün bağımsız kanıtı olarak görülmemektedir.
Dört başlangıç hipotezinin sonucu
| Hipotez | Beklenti | Sonuç |
|---|---|---|
| H1 | Partner enflasyonu geçişkenliği katı peg altında daha yüksek | Desteklenmedi; etkileşim −0,194, bootstrap p = 0,238; null görece geniş |
| H2 | NEER kanalı dalgalı rejimlerde daha güçlü | Desteklenmedi; tam panel işareti ters yönde ve CFA/1994 tarafından taşınıyor |
| H3 | Mali duruş–enflasyon ilişkisi katı peg altında daha güçlü | Desteklenmedi; +0,020, bootstrap p = 0,797 |
| H4 | Partner fiyat geçişkenliği yüksek enflasyon ortamında güçlenir | Desteklenmedi; −0,0014, bootstrap p = 0,506 |
Önceden dondurulmuş araştırma tasarımı neden önemli?
Çalışmanın örneklem kuralı, değişken tanımları, temel regresyon, çıkarım planı, sağlamlık seti ve null sonuçların nasıl okunacağı ilk gerçek veri regresyonundan önce yazılı biçimde sabitlenmiştir.
Bu yaklaşım, araştırmacının sonuçları gördükten sonra örneklem, değişken, tahminci veya anlamlılık yaklaşımını sürekli değiştirerek istenen sonucu seçmesi riskini azaltmayı amaçlamaktadır.
39 ana sağlamlık varyantının tamamı önceden belirlenmiştir. CFA bölgesini hedefleyen sonraki ayrıştırmalar ise ana sağlamlık setinden açık biçimde ayrı raporlanmış ve bunların sonradan ortaya çıkan fakat tahmin edilmeden önce sabitlenmiş hedefli kontroller olduğu belirtilmiştir.
Ana regresyon denklemi
Çalışmanın temel modeli:
\[ \pi_{it} = \alpha_i+ \lambda_t+ \beta_1PARTNER\pi_{it} + \beta_2\Delta NEER_{it} + \beta_3\Delta PX_{it} + \gamma_1CAF_{it} + \gamma_2GOVCONS_{it} + \delta'M_{it} + \sum_j\theta_j(PEG_{it}\times Z_{it,j}) + \varepsilon_{it} \]
biçimindedir.
Burada:
- \(\pi\): CPI enflasyonu,
- \(PARTNER\pi\): ticaret ortaklarının ağırlıklandırılmış enflasyonu,
- \(\Delta NEER\): nominal efektif döviz kuru değişimi; pozitif değer değerlenme,
- \(\Delta PX\): ülkeye özgü emtia ihracat fiyat artışı,
- \(CAF\): emtia fiyatlarından ayrıştırılmış mali duruş,
- \(GOVCONS\): hükümet tüketiminin GSYH'ye oranı,
- \(M\): geniş para büyümesi, reel GSYH büyümesi, Chinn–Ito sermaye hesabı açıklığı ve enflasyon hedeflemesi gibi ek kontroller,
- \(\alpha_i\): ülke sabit etkileri,
- \(\lambda_t\): yıl sabit etkileri,
- \(\theta_j\): katı sabit kur rejiminin aktarım kanalının eğimini değiştirip değiştirmediğini ölçen temel etkileşim katsayılarıdır.
İstatistiksel çıkarım nasıl yapıldı?
Ana standart hatalar 64 ekonomi düzeyinde kümelenmiş CR1 kovaryansıyla hesaplanmıştır.
Çapraz kesit ve seri bağımlılığa karşı dayanıklı Driscoll–Kraay p-değerleri eş-birincil kontrol olarak raporlanmıştır.
Üç ana rejim etkileşimi için araştırmanın tercih ettiği kritik çıkarım yöntemi:
restricted/null-imposed wild cluster bootstrap, Webb altı noktalı ağırlıkları, B = 9999 tekrar ve sabit seed
olarak belirlenmiştir.
CAF üretilmiş bir regresör olduğu için ana CAF katsayısının belirsizliği ayrıca iki aşamalı bootstrap tasarımlarıyla değerlendirilmiştir.
Tanı testleri
Yıl sabit etkileri eklendikten sonra Pesaran CD testi residual çapraz kesit bağımlılığına güçlü kanıt vermemektedir. Model 2 için CD istatistiği yaklaşık −1,46 ve p = 0,145'tir.
Temel seriler için panel birim kökleri kombinasyon testleriyle reddedilmiştir.
Yıllık enflasyon verilerinde beklenebileceği gibi idiosyncratic hatalarda pozitif seri korelasyon görülmektedir; kümelenmiş standart hatalar ve Driscoll–Kraay yaklaşımı bunu dikkate almaktadır.
Maksimum VIF değeri 2,90'dır ve ciddi çoklu doğrusal bağlantı sorunu görülmemektedir.
Tek tek ülkelerin çıkarılmasıyla ana θ₂ katsayısı yaklaşık −0,237 ile −0,182 arasında kalmaktadır. Ancak bu test, CFA ülkelerinin aynı şoka birlikte maruz kaldığı bölgesel kümeyi tek başına teşhis edememektedir.
Çalışma katı sabit kur rejimlerinin enflasyona neden olduğunu kanıtlıyor mu?
Hayır. Araştırma açık biçimde rejim karşılaştırmalarını nedensel etkiler değil koşullu ilişkiler olarak tanımlamaktadır; rejim seçimi ülkelerin enflasyon geçmişi, kurumları, ticaret yapısı ve başka gözlenmeyen özellikleriyle birlikte belirlenebildiği için ana katsayılar nedensel rejim etkisi olarak yorumlanamaz.
Ana etkileşimler büyük ölçüde farklı rejimler altında gözlenen farklı ekonomiler arasındaki eğim farklarından tanımlanmaktadır.
Örneklemde 12 ekonomi katı sabit kur statüsünün her iki tarafında da gözlenmektedir. Yalnız bu “switcher” ekonomiler üzerinde tahmin edilen NEER farkı:
−0,076; p = 0,282; bootstrap p = 0,325
olup anlamlı değildir.
En az beş yıllık sürekli rejim dönemleriyle sınırlandırıldığında fark +0,006; p = 0,954'e yaklaşmaktadır.
Bu bulgu, tam paneldeki güçlü −0,212 katsayısının aynı ülkenin rejim değiştirmesinden elde edilen güçlü within-country kanıt olmadığını açıkça göstermektedir.
Çalışmanın başlıca sınırlılıkları
1. Nedensel tanımlama yoktur: Döviz kuru rejimi endojendir ve seçim gözlenmeyen ülke özellikleriyle ilişkili olabilir. Ülke ve yıl sabit etkileri ile çok sayıda kontrol bu problemi azaltabilir ancak ortadan kaldırmaz.
2. 2020–2024 rejim kodları araştırmacı tarafından AREAER kaynaklarından uzatılmıştır: Her hücre için kaynak notu tutulmuştur. Bununla birlikte ana sonuç 2000 öncesinde yoğunlaştığı için 2020–2024 uzatması temel bulgunun kaynağı değildir.
3. Katı peg sınırı sınıflandırmaya duyarlıdır: Daha geniş PEG12 tanımı, Shambaugh sınıflaması ve de jure rejimler aynı sonucu üretmemektedir. Çalışma bu nedenle ilan edilmiş rejimler hakkında genelleme yapmamaktadır.
4. CAF üretilmiş regresördür: CAF ana katsayısı için ilk-aşama belirsizliği iki aşamalı bootstrap'a taşınsa da PEG × CAF etkileşimine aynı tam belirsizlik aktarımı uygulanmamıştır. Kaynak bu nedenle maliye etkileşimi null sonucunu muhafazakâr biçimde okumaktadır.
5. Partner enflasyonu ve erken NEER verilerinde ölçüm hatası olabilir: Bazı ekonomilerin bilateral ticaret kapsaması zayıftır. Erken 1990'larda 65 ortaklı daha küçük NEER sepetinden backfill kullanılan gözlemler bulunmaktadır. Çeşitli veri yapısı kontrolleri ana sonucu büyük ölçüde değiştirmemektedir.
6. Veri eksikleri örneklemi sınırlar: Bir aday ekonomi emtia ihracat fiyat endeksi bulunmadığı için dışarıda kalmış, yedi kabul edilmiş ekonomi ise bazı kontrol değişkenlerinin eksikliği nedeniyle ana tahmine satır sağlayamamıştır. Bu ekonomileri geri getiren sağlamlık modelleri ana θ₂ tahminine yakın sonuçlar vermiştir.
Politika açısından ne söylenebilir?
Çalışmanın ilk politika mesajı, döviz kuru rejiminin ticaret ortaklarının fiyat baskısından ölçülebilir bir yalıtım sağlamadığıdır. Partner enflasyonunun güçlü aynı-yıl aktarımı hem katı peg hem diğer rejimlerde görülmektedir.
İkinci mesaj, tam paneldeki güçlü NEER farkının “peg kullanmanın sürekli maliyeti” şeklinde okunmaması gerektiğidir.
Kaynağın ayrıştırmasına göre bu fark daha çok katı bir kur çıpası içinde gerçekleştirilen büyük bir parite değişiminin enflasyon maliyetini temsil etmektedir. Özellikle 1994 CFA frangı devalüasyonu bu sonucu taşımaktadır.
CFA bölgesi dışında kalan yaklaşık −0,08'lik farkın gerçek fakat küçük bir peg etkisi olup olmadığı, mevcut panel tarafından belirlenememektedir.
Çalışmanın metodolojik katkısı
Çalışma yalnız anlamlı katsayıları öne çıkarmamakta, önceden belirlenmiş null sonuçlarını da aynı görünürlükle raporlamaktadır.
Partner enflasyonu etkileşiminin desteklenmemesi, mali duruş rejim farkının bulunmaması ve enflasyon ortamına göre durum bağımlılığının görülmemesi araştırmanın ana karşılaştırmalı sonuçları arasındadır.
Ayrıca çalışma iki farklı araştırma disiplinini birlikte kullanmaktadır:
- Sonuçları görmeden önce dondurulmuş geniş bir sağlamlık setiyle bulgunun teknik tercihlere karşı dayanıklılığını sınamak.
- Ortaya çıkan ana bulgunun hangi ülke grubu ve tarihsel olay tarafından üretildiğini sonradan hedefli ayrıştırmalarla teşhis etmek.
Bu iki aşamanın birlikte kullanılması, bir katsayının onlarca sağlamlık testinde kalıcı görünmesinin tek başına onun genel yapısal bir ekonomik yasa olduğunu göstermediğini ortaya koymaktadır.
Gelecek araştırma soruları
Kaynak çalışma, ticaretin hangi para biriminde faturalandırıldığının büyük kur yeniden ayarlamalarının fiyatlara ne kadar ve ne hızla geçtiğini açıklayıp açıklamadığının ayrıca araştırılması gerektiğini belirtmektedir.
CFA bölgesi dışında bulunan küçük ve istatistiksel olarak belirsiz hard-peg farkının daha büyük bir panelde tespit edilip edilemeyeceği de açık bir sorudur.
Bunun yanında efektif döviz kuru hareketlerinin, anchor para biriminden miras alınan bölüm ile ülkeye özgü kalan bölüm olarak ayrıştırılması gelecekteki yapısal analizler için önerilmektedir.
Genel bilimsel sonuç
1990–2024 dönemindeki geniş emtia ihracatçısı panelinde ticaret ortaklarının enflasyonu yurtiçi enflasyonla güçlü biçimde ilişkilidir ve bu güçlü aktarımın katı sabit kur rejimlerine özgü olduğu gösterilememektedir.
Nominal efektif değerlenmenin enflasyonla negatif ilişkisi bütün rejimlerde görülmekte, tam panelde bu ilişki katı sabit kur gözlemlerinde yaklaşık 0,21 yüzde puan daha güçlü görünmektedir.
Ancak bu farkın ekonomik anlamı hedefli ayrıştırmalardan sonra değişmektedir. CFA frangı bölgesi çıkarıldığında veya 1994–1995 CFA gözlemleri kaldırıldığında fark küçülmekte ve istatistiksel olarak belirsizleşmektedir. CFA dışı doğrudan fark yaklaşık −0,08'dir ve anlamlı değildir.
Bu nedenle çalışma, “katı sabit kur rejimleri genel olarak daha yüksek döviz kuru geçişkenliği yaratır” sonucunu desteklememektedir. Daha sınırlı ve kaynakla uyumlu sonuç, geniş panelde gözlenen kuvvetli rejim farkının belirli bir hard-peg bölgesindeki büyük 1994 parite ayarlamasıyla bağlantılı olduğudur.
Mali duruşun rejime göre farklı aktarımı ve yüksek enflasyon ortamında partner fiyat geçişkenliğinin güçlenmesi hipotezleri de desteklenmemiştir.
Sonuç olarak çalışma, emtia ihracatçısı ekonomilerde dış fiyat baskılarının döviz kuru rejiminden bağımsız olarak önemli olduğunu; kur rejiminin etkisini değerlendirirken ise ortalama rejim etiketinden çok rejimin tanımı, tarihsel dönem, büyük parite değişimleri ve belirli bölgesel deneyimlerin ayrıştırılması gerektiğini göstermektedir.
Kaynak ve Yöntem Notu
Özgün çalışma başlığı: Pegs, Prices, and Pass-Through: Exchange-Rate Regimes and Inflation Transmission in Commodity-Exporting Economies
Yazar: Muna Husain.
Kurum: Department of Economics, College of Business Administration, Kuwait University, Safat, Kuwait.
Dergi: Economies.
Yayınevi: MDPI, Basel, Switzerland.
Bibliyografik kayıt: Economies 2026, 14, 430.
DOI: 10.3390/economies14100430
Akademik editör: Robert Czudaj.
Gönderim tarihi: 4 Ağustos 2026.
Revizyon tarihi: 10 Eylül 2026.
Kabul tarihi: 22 Eylül 2026.
Yayın tarihi: 26 Eylül 2026.
Kaynak türü: Hakemli, gözlemsel, ülkeler-arası panel ekonometrisi.
Çalışma dönemi: 1990–2024.
Aday evren: 115 ekonomi.
Denetim kuralını geçen: 71 ekonomi.
Ana tahmine katkı sağlayan: 64 ekonomi ve 1722 ülke-yıl.
Ana bağımlı değişken: CPI enflasyonu, yüzde puan.
Temel rejim değişkeni: Ilzetzki–Reinhart–Rogoff de facto coarse category 1 için PEG1 hard-peg göstergesi.
Ana aktarım değişkenleri: Ticaret ortağı enflasyonu, nominal efektif döviz kuru büyümesi, ülkeye özgü emtia ihracat fiyat büyümesi ve commodity-orthogonal cyclically adjusted fiscal residual (CAF).
Ana kontrol değişkenleri: Hükümet tüketimi/GSYH, geniş para büyümesi, reel GSYH büyümesi, Chinn–Ito sermaye hesabı açıklık endeksi ve enflasyon hedeflemesi göstergesi.
Ana yöntem: Ülke ve yıl sabit etkili iki yönlü panel regresyonu ve döviz kuru rejimi etkileşimleri.
Birincil çıkarım: Ekonomi düzeyinde CR1 kümelenmiş standart hatalar; Driscoll–Kraay eş-birincil kontrol; üç temel etkileşim için 9999 tekrarlı restricted Webb wild-cluster bootstrap.
Ana partner enflasyonu sonucu: Model 2 ana katsayısı +0,803; katı sabit kur etkileşimi −0,194 ve bootstrap p = 0,238.
Ana NEER sonucu: Katı sabit kur dışı eğim −0,118; PEG1 × ΔNEER = −0,212; restricted bootstrap p = 0,003; toplam katı peg eğimi yaklaşık −0,330.
Hedefli CFA ayrıştırması: CFA bölgesi çıkarıldığında θ₂ = −0,074 ve bootstrap p = 0,269; doğrudan CFA-dışı hard-peg farkı −0,077 ve bootstrap p = 0,244; CFA'ya özgü ek fark −0,260 ve bootstrap p = 0,029.
Mali duruş sonucu: PEG1 × CAF = +0,020; bootstrap p = 0,797.
Durum-bağımlılığı sonucu: Partner enflasyonu × üç yıllık geçmiş enflasyon ortamı = −0,0014; bootstrap p = 0,506.
Sağlamlık tasarımı: Ana sonuçlar 39 önceden belirlenmiş varyant altında sınanmıştır. Hedefli CFA, ölçüm ve zamanlama ayrıştırmaları ana pre-committed robustness setinden ayrı raporlanmıştır.
Tanımlama sınırı: Rejim seçimi rastgele değildir. Ana rejim eğim farkları büyük ölçüde ülkeler-arası varyasyondan tanımlanmaktadır; bu nedenle katsayılar nedensel etki değildir.
Replication package: Kaynak makalenin ek materyalinde dondurulmuş araştırma tasarımı belgesi, kod ve veri çalışma kitabını içeren File S1 sağlanmaktadır.
Finansman: Araştırma dış finansman almamıştır.
Veri erişilebilirliği: Veri seti yazar tarafından kamuya açık kaynaklardan birleştirilmiştir. Başlıca kaynaklar Ilzetzki–Reinhart–Rogoff de facto rejim sınıflaması, IMF AREAER, Shambaugh sınıflaması, IMF World Economic Outlook, Commodity Terms of Trade ve bilateral trade verileri, World Bank World Development Indicators, Bruegel effective exchange rate verisi, Chinn–Ito endeksi, UNCTAD State of Commodity Dependence ve belirli sağlamlık analizlerinde United Nations Main Aggregates Database'dir.
Yazar katkıları: Makale tek yazarlıdır; kaynakta ayrı bir çok-yazarlı katkı dağılımı bulunmamaktadır.
AI kullanım bildirimi: Kaynak, Claude (Anthropic; Claude Opus 4.8 ve Claude Opus 5) sistemlerinin dil açıklığı ve tutarlılığının kontrolü dahil olmak üzere makale düzenlemesine yardımcı olmak amacıyla kullanıldığını; bütün içeriğin yazar tarafından kontrol edilip doğrulandığını ve bilimsel sorumluluğun yazara ait olduğunu belirtmektedir.
Çıkar çatışması: Yazar çıkar çatışması olmadığını bildirmiştir.
Lisans: Creative Commons Attribution 4.0 (CC BY).
Temel yöntemsel sınırlılıklar: Döviz kuru rejimi seçiminin endojenliği; ana tanımlamanın büyük ölçüde ülkeler arası eğim farklılıklarına dayanması; 2020–2024 rejim sınıflamasının AREAER belgelerinden yazar tarafından uzatılması; hard-peg tanımına yönelik sınıflandırma duyarlılığı; CAF üretilmiş regresöründeki ilk-aşama belirsizliğinin etkileşime tam olarak taşınmaması; bazı partner-enflasyonu ve erken NEER gözlemlerindeki ölçüm belirsizliği; veri eksikliği nedeniyle bazı ekonomilerin ana regresyon dışında kalması. Sonuçlar döviz kuru rejiminin nedensel enflasyon etkisi olarak yorumlanmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir