


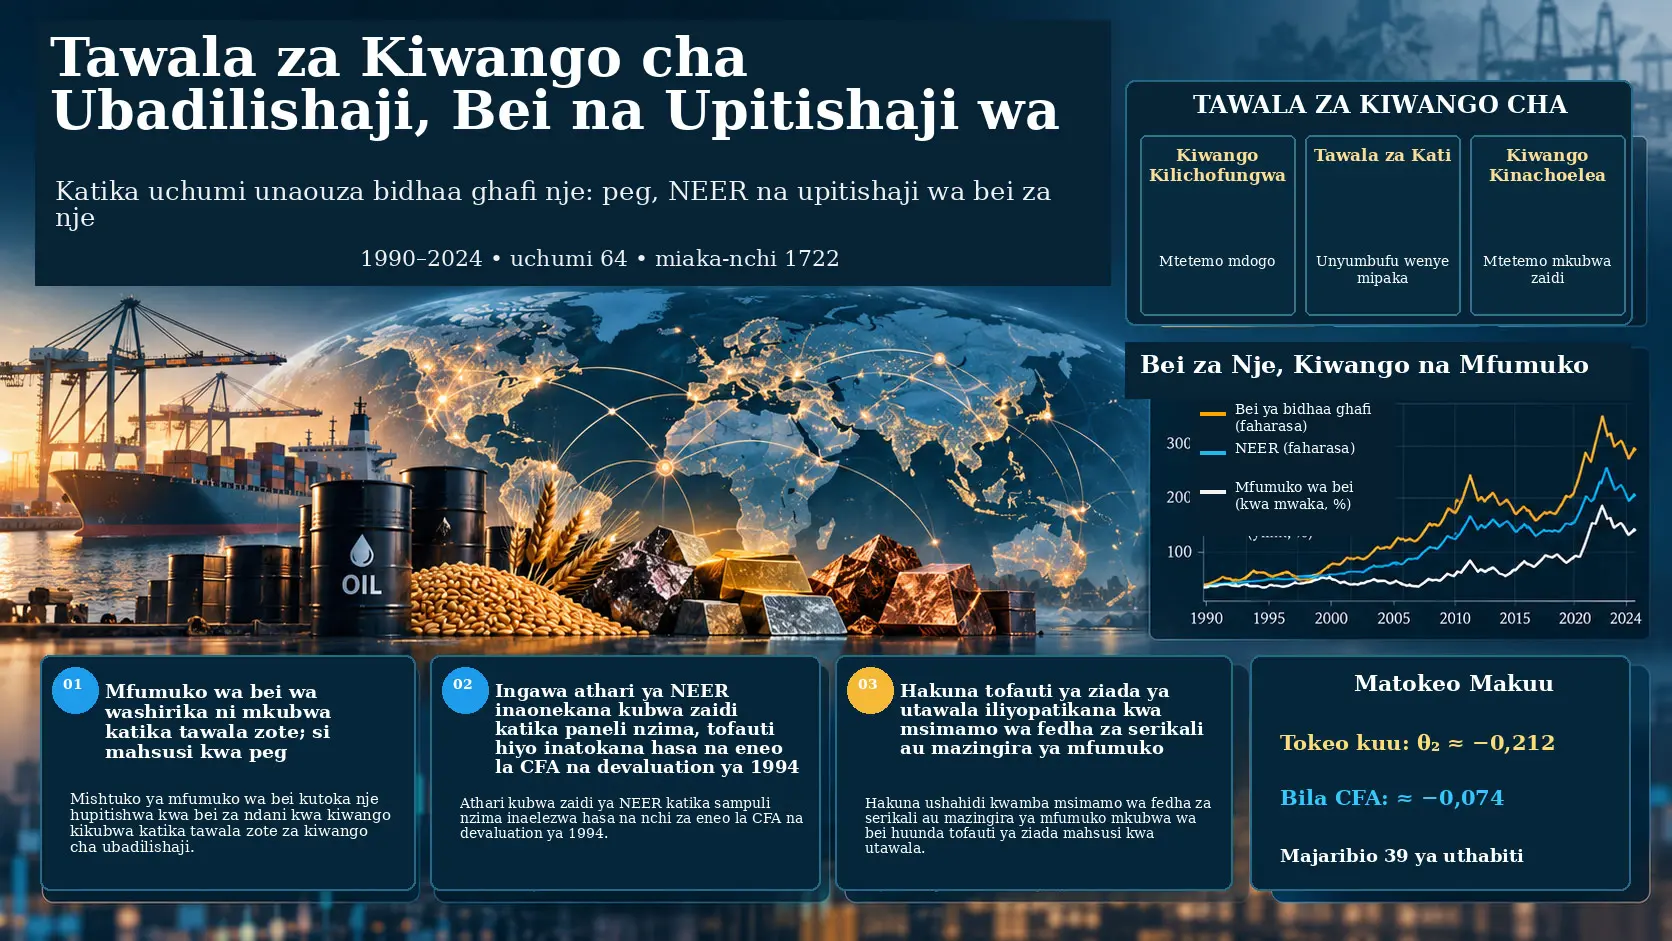
Upitishaji wa mfumuko wa bei ni uhusiano wa uchumi mkuu unaoeleza kwa kiwango gani mabadiliko ya bei za nje au ya kiwango cha ubadilishaji wa fedha hujitokeza katika kiwango cha bei za ndani za uchumi. Utafiti ulioandaliwa na Muna Husain unachunguza kama upitishaji huu hutofautiana kulingana na utawala wa kiwango cha ubadilishaji katika uchumi unaouza bidhaa ghafi nje, kwa kutumia paneli pana ya nchi katika kipindi cha 1990–2024. Kati ya uchumi 115 waliokuwa wagombea mwanzoni, 71 walipita kanuni iliyowekwa mapema ya ukaguzi wa data na sampuli; katika regresheni kuu zilitumika uchumi 64 na uchunguzi 1722 wa nchi-mwaka wenye vigezo vyote muhimu vya udhibiti.
Utafiti unajaribu njia tatu kuu za uhamishaji kwa kuziingiza katika mwingiliano na utawala wa kiwango cha ubadilishaji: mfumuko wa bei wa washirika wa biashara, mabadiliko ya nominal effective exchange rate, na msimamo wa kifedha uliotenganishwa na mzunguko wa bei za bidhaa ghafi. Muundo mkuu ni regresheni ya paneli yenye fixed effects za pande mbili, ikijumuisha fixed effects za nchi na mwaka. Kwa inference kuu hutumiwa standard errors zilizoklasteriwa katika kiwango cha uchumi, kovariansia za Driscoll–Kraay, na hasa kwa mwingiliano wa utawala, restricted Webb wild-cluster bootstrap yenye marudio 9999 chini ya nadharia tete ya sifuri.
Matokeo ya kwanza ya msingi ni kwamba mfumuko wa bei wa washirika wa biashara una uhusiano mkubwa na mfumuko wa bei wa ndani. Katika muundo mkuu wenye mwingiliano, mgawo wa mfumuko wa bei wa mshirika ni takriban 0,803. Kwa upande mwingine, mgawo wa mwingiliano na utawala wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni −0,194 na p-value ya wild-cluster bootstrap ni 0,238. Kwa hiyo, utafiti hauonyeshi kwamba upitishaji wa bei za washirika kwenda bei za ndani ni mkubwa zaidi kwa kiwango kinachoweza kupimwa katika tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti. Shinikizo kubwa la bei za uagizaji, kwa maneno ya utafiti chanzo, si sifa ya uchumi wa peg pekee bali ni sifa ya jumla ya wauzaji wa bidhaa ghafi nje.
Matokeo ya pili yanahusu njia ya nominal effective exchange rate (Nominal Effective Exchange Rate, NEER). Katika utafiti, mabadiliko chanya ya NEER yanaashiria kuimarika kwa thamani ya sarafu. Kwa uchumi usio katika utawala wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti, mteremko mkuu ni takriban −0,118 wakati mwingiliano wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti × NEER ni −0,212na p-value ya restricted wild-cluster bootstrap ni 0,003. Hivyo, katika paneli kamili, uhusiano hasi kati ya kuimarika kwa NEER na mfumuko wa bei unaonekana kuwa mkubwa kwa takriban pointi 0,21 za asilimia katika uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti.
Hata hivyo, matokeo haya hayawezi kutafsiriwa kama “sifa ya jumla ya tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti”. Mgawanyo maalumu unaonyesha kuwa tofauti hii inasukumwa na uchumi kumi na tatu wa eneo la faranga ya CFA na imejikita hasa karibu na devaluation kubwa ya faranga ya CFA ya Januari 1994. Eneo la CFA linapoondolewa, tofauti ya kiwango cha ubadilishaji kilichofungwa kwa uthabiti × NEER hushuka hadi −0,074na haibaki kuwa muhimu kitakwimu. Tofauti ya moja kwa moja nje ya CFA iliyotenganishwa ni takriban −0,077. Kwa hiyo, matokeo makubwa ya sampuli kamili ya paneli yanahusiana zaidi na tukio mahususi la marekebisho ya kikanda na kihistoria kuliko sheria ya jumla ya hard-peg.
Tatu, nadharia kwamba msimamo wa kifedha uliotenganishwa na mienendo ya bei za bidhaa ghafi una uhusiano mkubwa zaidi na mfumuko wa bei katika tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti haikuungwa mkono. Mwingiliano wa msimamo wa kifedha ni +0,020 na p-value ya bootstrap ni 0,797. Nadharia ya utegemezi wa hali inayotabiri kuongezeka kwa upitishaji wa bei za washirika katika mazingira ya mfumuko wa bei wa juu pia haikuungwa mkono: mwingiliano wa mfumuko wa bei wa mshirika na mazingira ya mfumuko wa bei wa miaka mitatu iliyopita ni −0,0014 na p-value ya bootstrap ni 0,506.
Kwa hiyo, ujumbe mkuu wa utafiti ni wenye utata zaidi kuliko mgawanyiko rahisi wa “peg au float?”. Mfumuko wa bei wa washirika wa biashara hupitishwa kwa nguvu katika tawala zote. Uhusiano wenye nguvu zaidi wa NEER katika kiwango cha ubadilishaji kilichofungwa kwa uthabiti unaoonekana katika paneli kamili unaakisi kwa kiasi kikubwa mabadiliko makubwa ya pariti ya eneo la faranga ya CFA mwaka 1994. Utafiti unasisitiza kuwa uchaguzi wa utawala si wa nasibu na unatafsiri ulinganisho wote wa tawala kama mahusiano ya masharti yaliyokadiriwa chini ya vigezo vya udhibiti na fixed effects, si kama athari za kisababishi.
Utawala wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni nini?
Katika utafiti huu, kiwango cha ubadilishaji kilichofungwa kwa uthabiti au hard peg, humaanisha mipangilio ya kundi la kwanza lenye ukali zaidi katika uainishaji wa de facto wa viwango vya ubadilishaji wa Ilzetzki–Reinhart–Rogoff; kiashiria kikuu cha PEG1 kinachukua thamani 1 kwa kundi hili na 0 kwa makundi mengine ya utawala yanayoweza kutumika.
Tofauti ya “de facto” hapa ni muhimu. Nchi inaweza kutangaza rasmi utawala fulani, lakini tabia ya kiwango cha ubadilishaji inayotekelezwa kwa vitendo katika soko inaweza kuwa tofauti. Kwa hiyo, utafiti unaweka uchambuzi wake mkuu juu ya uainishaji wa Ilzetzki–Reinhart–Rogoff unaotegemea tabia ya kiwango cha ubadilishaji inayozingatiwa, si juu ya tawala za kisheria zilizotangazwa.
Makundi makuu ya utawala yanayoweza kutumika ni:
- coarse 1: kiwango cha ubadilishaji kilichofungwa kwa uthabiti,
- coarse 2: mipangilio inayofanana na crawling-peg,
- coarse 3: tawala zinazosimamiwa au tawala nyingine zinazosimamiwa,
- coarse 4: tawala za kuelea huru.
Makundi ya “Freely falling” na masoko mawili yameondolewa katika sampuli kuu inayoweza kutumika.
Kwa nini uchumi unaouza bidhaa ghafi nje unachunguzwa?
Uchumi unaouza bidhaa ghafi nje huathiriwa sana na mienendo ya bei za nje, mfumuko wa bei wa washirika wa biashara, bei za mauzo ya nje na mizunguko ya mapato ya kifedha; kwa hiyo unatoa mazingira ya asili ya kutafiti jinsi tawala za kiwango cha ubadilishaji zinavyobadilisha upitishaji wa mfumuko wa bei.
Kundi la wagombea liliundwa kwa kuunganisha uchumi wenye wastani wa utegemezi wa mauzo ya bidhaa ghafi wa UNCTAD wa angalau %50 katika 2021–2023 na uchumi sita wa Baraza la Ushirikiano la Ghuba. Hivyo, mwanzoni kulikuwa na uchumi 115 wagombea .
Kizingiti hiki cha %50 kiliwekwa kimakusudi kuwa kipana zaidi kuliko kizingiti cha %60 kinachotumiwa na UNCTAD katika uainishaji wake wa utegemezi wa bidhaa ghafi. Utafiti chanzo pia unajaribu tena vizingiti vya %60 na %70 kama ukaguzi wa uimara uliowekwa mapema.
Sampuli ilipunguzwaje?
Ili uchumi ukubaliwe katika mfumo wa mwisho wa paneli, vigezo vitano vikuu lazima viwepo pamoja kwa angalau miaka 20 inayoweza kutumika, na regresheni ya hatua ya kwanza ya nchi inayotumika kuunda kigezo cha msimamo wa kifedha lazima iwe na angalau uchunguzi 25.
| Hatua | Idadi ya uchumi/uchunguzi |
|---|---|
| Uchumi wa awali wa wagombea | uchumi 115 |
| Wenye ufunikaji wa utawala wa kiwango cha ubadilishaji | uchumi 111 |
| Angalau miaka 20 inayoweza kutumika katika vigezo vitano vikuu | uchumi 73 |
| Baada ya kanuni ya hatua ya kwanza ya kifedha | uchumi 71 |
| Waliochangia uchunguzi kwa makadirio makuu | uchumi 64 |
| Sampuli ya makadirio makuu | 1722 nchi-mwaka |
| Uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti | 697 nchi-mwaka |
| Tawala nyingine zinazoweza kutumika | 1025 nchi-mwaka |
Tofauti ghafi ya mfumuko wa bei yenyewe inasema nini?
Katika sampuli ya makadirio makuu, wastani wa mfumuko wa bei wa CPI kwa uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni takriban %3,36, huku kwa uchunguzi usio katika kiwango cha ubadilishaji kilichofungwa kwa uthabiti ukiwa %7,10.
Hata hivyo, utafiti hautafsiri tofauti hii ghafi ya pointi 3,7 za asilimia kama athari ya kisababishi ya utawala. Makundi mawili yanatofautiana kwa mapato, jiografia, historia, mfumo wa sera ya fedha, uwazi wa akaunti ya mtaji, anchor currency na sifa nyingine nyingi.
Kwa hiyo, swali halisi la utafiti si wastani rahisi wa viwango vya mfumuko wa bei kwa makundi, bali kama miteremko ya njia mahususi za upitishaji wa mfumuko wa bei hubadilika kulingana na utawala.
Mfumuko wa bei wa mshirika wa biashara hupitishwaje kwenye bei za ndani?
Katika muundo mkuu kuna uhusiano mkubwa wa mwaka huo huo wa takriban 0,8 kati ya mfumuko wa bei wa mshirika wa biashara na mfumuko wa bei wa ndani wa CPI; hata hivyo, hakuna ushahidi unaoweza kupimwa kwamba uhusiano huu ni mkubwa zaidi kwa kiwango muhimu katika tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti kuliko katika tawala nyingine.
Mfumuko wa bei wa mshirika huundwa kwa kila uchumi kwa kupima mfumuko wa bei wa CPI wa washirika wa biashara kwa uzito wa hisa za uagizaji za pande mbili za miaka mitano iliyopita. Dirisha la uzito hutumia taarifa za zamani pekee:
hisa za uagizaji kati ya miaka t − 5 na t − 1.
Kwa njia hii, kiashiria cha bei za washirika huipa uzito mkubwa zaidi mienendo ya bei katika uchumi ambao nchi huagiza kutoka kwake kwa vitendo.
Katika muundo mkuu wenye mwingiliano:
- mgawo mkuu wa mfumuko wa bei wa mshirika: +0,803,
- kiwango cha ubadilishaji kilichofungwa kwa uthabiti × mfumuko wa bei wa mshirika: −0,194,
- p-value ya CR1: 0,196,
- p-value ya restricted wild-cluster bootstrap: 0,238.
Kipindi cha kujiamini cha %95 cha CR1 kwa mwingiliano wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni takriban [−0,49; +0,11]. Kwa hiyo, chanzo kinaainisha H1 kama matokeo ya null yasiyoungwa mkono lakini yenye kutokuwa na uhakika kwa upana kiasi.
Kwa maneno mengine, utafiti unaonyesha wazi kuwa upitishaji wa bei za washirika ni mkubwa; lakini hauwezi kuonyesha kuwa upitishaji huu mkubwa ni matokeo mahsusi ya utawala wa peg.
Kwa nini nominal effective exchange rate inaonekana kwanza kama matokeo makuu chanya lakini baadaye inapungua?
Katika paneli kamili, uhusiano hasi kati ya kuimarika kwa nominal effective exchange rate na mfumuko wa bei ni mkubwa kwa takriban pointi 0,21 za asilimia katika tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti; lakini mgawanyo unaonyesha tofauti hii inatokana hasa na eneo la faranga ya CFA na devaluation ya 1994, na nje ya CFA tofauti ni ndogo na haina uhakika wa kitakwimu.
NEER hupima nini?
Nominal effective exchange rate (NEER), ni faharasa inayofupisha thamani ya nominal ya sarafu ya nchi dhidi ya kapu la sarafu za washirika wa biashara badala ya sarafu moja ya kigeni.
Katika utafiti, ukuaji chanya wa NEER unaashiria kuimarika kwa thamani . Kwa kuwa kuimarika kwa thamani kunaweza kupunguza bei ya bidhaa zilizoagizwa kwa sarafu ya ndani, kinadharia uhusiano hasi na mfumuko wa bei unaweza kutarajiwa.
Katika Model 2 kuu, mgawo wa NEER kwa uchunguzi usio katika kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni:
−0,118; CR1 p = 0,015.
Mwingiliano wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti:
θ₂ = −0,212; CR1 p = 0,001; Driscoll–Kraay p = 0,045; restricted Webb wild-cluster bootstrap p = 0,003.
Hivyo, katika muundo, mteremko wa jumla wa NEER upande wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni takriban:
\[ -0.118 + (-0.212) = -0.330 \]
.
Thamani hii ina maana kwamba kuimarika kwa nominal effective exchange rate kwa pointi 1 ya asilimia kunahusiana na mfumuko wa bei ulio chini kwa takriban pointi 0,33 za asilimia katika uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti. Uhusiano huu haupaswi kutafsiriwa kama athari ya kisababishi ya uingiliaji wa kiwango cha ubadilishaji.
Ukubwa ni kiasi gani katika kipimo cha standard deviation?
Standard deviation ya ukuaji wa NEER katika kundi la kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni takriban pointi 6,8. Kwa hesabu ya chanzo, harakati ya NEER ya standard deviation moja ndani ya kundi inalingana kwa jumla na takriban pointi 2,25 za asilimia za uhusiano wa mfumuko wa bei; kati ya hizi takriban pointi 1,45 za asilimia ni tofauti ya ziada inayohusishwa na kundi la kiwango cha ubadilishaji kilichofungwa kwa uthabiti.
Kwa kundi lisilo katika kiwango cha ubadilishaji kilichofungwa kwa uthabiti, standard deviation yake ya NEER ya pointi 9,8 inalingana na takriban pointi 1,16 za asilimia za uhusiano wa mfumuko wa bei.
Regresheni tofauti za tawala zinaonyesha nini?
| Njia | Uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti | Tawala zinazoelea/za kati |
|---|---|---|
| Mfumuko wa bei wa mshirika | +0,514*** | +0,740*** |
| ΔNEER | −0,362*** | −0,110** |
| Msimamo wa kifedha wa CAF | −0,036; si muhimu | +0,043; si muhimu |
| Uchunguzi / klasta | 697 / 34 | 1025 / 42 |
Regresheni hii iliyogawanywa ni mgawanyo wa kimaelezo. Kwa kuwa 52 kati ya uchumi 64 wako upande mmoja tu wa utawala, tofauti kati ya safu bado inatokana kwa kiasi kikubwa na ulinganisho kati ya nchi.
Eneo la faranga ya CFA linabadilishaje matokeo makuu?
Uchumi 13 wa eneo la faranga ya CFA unawakilisha %53 ya uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti katika sampuli kuu, na hasa devaluation kubwa ya 1994 inazalisha wakati huo huo kushuka sana kwa NEER na uchunguzi wa mfumuko wa bei wa juu; uchumi huu unapoondolewa, tofauti ya NEER ya kiwango cha ubadilishaji kilichofungwa kwa uthabiti katika paneli kamili hutoweka kitakwimu.
Uchumi kumi na tatu wa eneo la faranga ya CFA katika sampuli ya makadirio makuu una nchi-mwaka 366 zote kama uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti. Hizi ni %53 ya uchunguzi 697 wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti.
Wakati wa devaluation ya faranga ya CFA ya Januari 1994, katika wanachama saba walioingia kwenye sampuli, kiwango cha ubadilishaji kinachofaa kilishuka kwa takriban %39 hadi %47 na katika kipindi hicho hicho kulionekana takriban pointi 25–42 za asilimia za mfumuko wa bei.
| Spesifikesheni | θ₂ | CR1 p | Bootstrap p |
|---|---|---|---|
| Paneli kamili kuu | −0,212 | 0,001 | 0,003 |
| Baada ya kuondoa uchumi 13 wa CFA | −0,074 | 0,225 | 0,269 |
| Baada ya kuondoa 1994–1995 kwa uchumi wote | −0,098 | 0,141 | 0,170 |
| Baada ya kuondoa uchunguzi wa CFA wa 1994–1995 pekee | −0,099 | 0,157 | 0,194 |
| Tofauti ya nje ya CFA iliyotenganishwa kwa istilahi ya CFA | −0,077 | 0,207 | 0,244 |
| Tofauti ya ziada mahsusi ya CFA | −0,260 | 0,004 | 0,029 |
| Kabla ya 2000, uchumi wa CFA umeondolewa | +0,040 | 0,807 | 0,605 |
Kwa nini tukio la 1994 halishikwi kama athari ya uchunguzi mmoja?
Kwa sababu devaluation ya CFA ya 1994 si tukio lisilo la kawaida la nchi-mwaka mmoja. Katika uchumi kadhaa wa eneo moja la sarafu ya pamoja, mienendo mikubwa ya kiwango cha ubadilishaji na uchunguzi wa mfumuko wa bei wa juu vilitokea katika tarehe hiyo hiyo.
Kwa hiyo, ingawa majaribio ya kuondoa nchi moja moja au uchunguzi mmoja mmoja yanafanya koeffisienti θ₂ ionekane thabiti, mgawanyo maalumu unaoondoa klasta ya kikanda kwa pamoja hufichua chanzo cha tofauti kuu.
Vibadala 39 vya uimara vinaonyesha nini?
Koeffisienti kuu ya kiwango cha ubadilishaji kilichofungwa kwa uthabiti × NEER inabaki takriban kati ya −0,17 na −0,29 katika vibadala vingi vilivyowekwa mapema vinavyohusu kipimo, vigezo vya udhibiti, sampuli na mbinu ya makadirio; hata hivyo, jinsi utawala unavyofafanuliwa na kipindi gani cha kihistoria kinatumika ni muhimu kwa matokeo.
Seti ya uimara inajumuisha maeneo yafuatayo:
- CR1, Driscoll–Kraay na inference iliyoklasteriwa kwa pande mbili,
- ufafanuzi mbadala wa peg,
- anchor-currency × fixed effects za mwaka,
- muundo wa dynamic wenye mfumuko wa bei uliocheleweshwa,
- muundo wa first difference,
- matumizi yaliyocheleweshwa ya vigezo vya bei za nje,
- vikapu mbadala vya bei za bidhaa ghafi,
- uzito mbadala wa mfumuko wa bei wa mshirika,
- kuondoa sehemu ya hyperinflation,
- kuondoa miunganisho ya mfululizo wa kigezo tegemezi,
- vizingiti vya utegemezi wa bidhaa ghafi vya %60 na %70,
- sampuli ndogo ya price-taker baada ya kuondoa wauzaji watano wakubwa wa bidhaa ghafi nje,
- vipindi vya utawala vya angalau miaka 10,
- sampuli pana zaidi inayorahisisha vigezo vya udhibiti,
- mbadala za kuunganisha data ya matumizi ya serikali,
- sababu za kimataifa zinazozingatiwa badala ya fixed effects za mwaka.
Kupanua ufafanuzi wa utawala kunabadilishaje matokeo?
Katika kiashiria kikuu cha IRR cha kiwango cha ubadilishaji kilichofungwa kwa uthabiti θ₂ = −0,212, lakini katika ufafanuzi wa PEG12 unaojumuisha pia kundi la pili linalofanana na crawling-peg katika kundi la “peg”, koeffisienti hushuka hadi −0,054; p = 0,461.
Katika sampuli ya pamoja ya 1990–2018, uainishaji wa Shambaugh strict peg unapotumika, tofauti ni:
−0,111; p = 0,205
. Katika mistari hiyo hiyo, coding iliyogandishwa ya IRR ya utafiti chanzo hutoa takriban:
−0,284; p < 0,001
.
Kwa hiyo, matokeo makuu hayatokei kwa namna ile ile katika kila aina ya ufafanuzi wa utawala unaoitwa tu “kiwango cha ubadilishaji kilichowekwa”.
Tawala za de jure zilizotangazwa zinaonyesha nini?
Katika kipindi cha pamoja cha 2000–2022, unapotumika hadhi ya peg iliyotangazwa kwa msingi wa AREAER, tofauti inayofanana na peg ngumu × NEER inakadiriwa kuwa +0,230 na p < 0,001. Katika mistari hiyo hiyo, coding ya de facto iliyogandishwa ni +0,091 na p = 0,055.
Matokeo haya yanaonyesha kuwa hitimisho la makala kuhusu tabia ya de facto ya kiwango cha ubadilishaji haliwezi kuhamishwa moja kwa moja kwenda kwenye tawala za kisheria zilizotangazwa.
Kipengele cha wakati kinaonyesha nini?
Tofauti imejikita hasa katika vipindi vya zamani vya sampuli. Katika chanzo, koeffisienti ya kabla ya 2000 ni takriban −0,373, na kabla ya 2014 ni takriban −0,304 ; katika sampuli ndogo za baada ya 2000 na baada ya 2014, tofauti hiyo hiyo hasi si muhimu.
Mwingiliano wa pande tatu wa POST-2001 ni +0,387 na p-value ya wild-cluster bootstrap ni 0,005. Tofauti ya Pre-2001 ni takriban −0,385, huku tofauti inayodokezwa ya post-2001 ikiwa karibu sifuri.
Muundo huu wa wakati unaendana na tafsiri kwamba tukio la CFA la 1994 ndilo linalobeba matokeo.
Vigezo vya nje vilivyocheleweshwa vinaonyesha nini?
Vigezo vya bei za nje na kiwango cha ubadilishaji vinapotumika kwa ucheleweshaji wa mwaka mmoja, tofauti kuu ya utawala wa NEER hubadilika kuwa +0,023; p = 0,712. Hii inaonyesha kuwa tofauti kuu ya kiwango cha ubadilishaji kilichofungwa kwa uthabiti hutokea kwa kiasi kikubwa katika mwaka huo huo badala ya kwa ucheleweshaji.
Katika uchambuzi wa distributed-lag, tofauti ya kiwango cha ubadilishaji kilichofungwa kwa uthabiti ni takriban −0,28 katika mwaka huo huo, lakini ni ndogo sana katika lag mbili zinazofuata. Uhusiano wa NEER kwa kundi lisilo katika kiwango cha ubadilishaji kilichofungwa kwa uthabiti husambaa polepole zaidi kwa kipindi cha mwaka mmoja.
Njia ya sera ya kifedha inapimwaje?
Ili kuzuia salio kuu la bajeti kubeba moja kwa moja mzunguko wa bei za bidhaa ghafi, utafiti hufanya regresheni ya salio la kifedha la serikali kuu kwa kila nchi dhidi ya bei za sasa na zilizocheleweshwa za mauzo ya bidhaa ghafi za nchi hiyo, na hutumia baki la regresheni hiyo kama commodity-orthogonal cyclically adjusted fiscal residual (CAF).
CAF ni kiashiria cha msimamo wa kifedha kinachojaribu kutenganishwa na mienendo ya kimitambo ya bei za mauzo ya bidhaa ghafi.
Kwa kila nchi, kwa takriban:
\[ FiscalBalance_{i,t} = a_i+ b_{1i}PX_{i,t}+ b_{2i}PX_{i,t-1} + CAF_{i,t} \]
mantiki hiyo hutumiwa.
Kuwa na angalau uchunguzi 25 katika regresheni hizi za hatua ya kwanza ni sehemu ya kanuni ya kukubaliwa kwenye sampuli.
Hata hivyo, ufaafu wa hatua ya kwanza hutofautiana sana kati ya nchi. Katika 17 kati ya uchumi 71, R² iko chini ya 0,05 na median R² ni takriban 0,124. Kwa hiyo, chanzo hutafsiri matokeo ya null ya msimamo wa kifedha kwa kuzingatia kizuizi hiki cha kipimo.
Matokeo ya njia ya kifedha ni yapi?
Katika muundo mkuu:
- koeffisienti kuu ya CAF: −0,029; p = 0,541,
- peg ngumu × CAF: +0,020,
- p-value ya restricted bootstrap ya mwingiliano: 0,797.
Kipindi cha kujiamini cha %95 kwa H3 ni takriban [−0,10; +0,14]. Chanzo hutafsiri matokeo haya kama null iliyowekewa mipaka finyu.
Katika ukaguzi wa uchumi wenye ufaafu bora wa hatua ya kwanza, mwingiliano wa utawala bado si muhimu. WEO headline budget balance inapotumika moja kwa moja badala ya CAF, koeffisienti kuu ya kifedha na mwingiliano wa peg pia hubaki null.
Je, mazingira ya mfumuko wa bei wa juu huimarisha upitishaji wa bei za nje?
Jaribio la H4 lililowekwa mapema haliafikiani na nadharia hii: koeffisienti ya mwingiliano kati ya mfumuko wa bei wa mshirika na wastani wa mfumuko wa bei wa ndani wa miaka mitatu iliyopita ni −0,0014 na p-value ya restricted wild-cluster bootstrap ni 0,506.
Kipindi cha kujiamini cha %95 CR1 kwa H4:
[−0,0042; +0,0015]
kimeripotiwa.
Chanzo pia hupata katika ukaguzi wa kizingiti wa aina ya Hansen kizingiti cha takriban %7,7 katika mazingira ya mfumuko wa bei uliopita, na hukokotoa miteremko ya mfumuko wa bei wa mshirika chini/juu ya kizingiti kuwa 0,27 na 0,87. Namba hizi mbili zinaonekana kuendana na mwelekeo wa H4.
Hata hivyo, katika itifaki ya utafiti, jaribio rasmi la nadharia liliwekwa mapema kama muundo wa mwingiliano endelevu. Kwa kuwa mwingiliano endelevu ni null, chanzo hakitangulizi matokeo ya kizingiti cha pointi 7,7 kama matokeo makuu.
Modereta nne za heterogeneity zilizowekwa mapema
Utafiti pia hujaribu kama tofauti kuu ya NEER hubadilika kulingana na makundi yafuatayo:
- kundi la mapato,
- kuwa au kutokuwa muuzaji wa mafuta nje,
- makundi ya theluthi ya utegemezi wa bidhaa ghafi,
- USD au anchor currency isiyo USD.
Majaribio yote manne rasmi ya mwingiliano wa pande tatu ni null baada ya marekebisho ya majaribio mengi ya Romano–Wolf. p-values zote zilizorekebishwa ni angalau 0,89.
Koeffisienti ya kimaelezo ya −0,302 inayoonekana kuwa kubwa zaidi katika kundi dogo la anchor isiyo USD inatafsiriwa na chanzo kama mwonekano mwingine wa muundo wa CFA kwa sababu sehemu kubwa ya wanachama wa CFA wako katika kisanduku hicho; haionekani kama ushahidi huru wa mzunguko wa dola.
Matokeo ya nadharia nne za awali
| Nadharia | Matarajio | Matokeo |
|---|---|---|
| H1 | Upitishaji wa mfumuko wa bei wa mshirika ni mkubwa zaidi chini ya peg ngumu | Haikuungwa mkono; mwingiliano −0,194, bootstrap p = 0,238; null ni pana kiasi |
| H2 | Njia ya NEER ni kubwa zaidi katika tawala zinazoelea | Haikuungwa mkono; ishara ya paneli kamili iko upande wa kinyume na inasukumwa na CFA/1994 |
| H3 | Uhusiano wa msimamo wa kifedha–mfumuko wa bei ni mkubwa zaidi chini ya peg ngumu | Haikuungwa mkono; +0,020, bootstrap p = 0,797 |
| H4 | Upitishaji wa bei za mshirika huongezeka katika mazingira ya mfumuko wa bei wa juu | Haikuungwa mkono; −0,0014, bootstrap p = 0,506 |
Kwa nini muundo wa utafiti uliogandishwa mapema ni muhimu?
Kanuni ya sampuli, ufafanuzi wa vigezo, regresheni kuu, mpango wa inference, seti ya uimara na namna ya kusoma matokeo ya null vilifungwa kwa maandishi kabla ya regresheni ya kwanza ya data halisi.
Mbinu hii inalenga kupunguza hatari ya mtafiti kubadilisha mara kwa mara sampuli, kigezo, estimator au mkabala wa significance baada ya kuona matokeo ili kuchagua matokeo yanayotakiwa.
Vibadala vyote 39 vya msingi vya uimara viliwekwa mapema. Mgawanyo wa baadaye uliolenga eneo la CFA uliripotiwa wazi tofauti na seti kuu ya uimara, na ulielezwa kuwa ukaguzi maalumu uliotokea baadaye lakini ukafungwa kabla ya makadirio.
Mlinganyo mkuu wa regresheni
Muundo mkuu wa utafiti ni:
\[ \pi_{it} = \alpha_i+ \lambda_t+ \beta_1PARTNER\pi_{it} + \beta_2\Delta NEER_{it} + \beta_3\Delta PX_{it} + \gamma_1CAF_{it} + \gamma_2GOVCONS_{it} + \delta'M_{it} + \sum_j\theta_j(PEG_{it}\times Z_{it,j}) + \varepsilon_{it} \]
.
Ambapo:
- \(\pi\): mfumuko wa bei wa CPI,
- \(PARTNER\pi\): mfumuko wa bei wa washirika wa biashara uliopimwa kwa uzito,
- \(\Delta NEER\): mabadiliko ya nominal effective exchange rate; thamani chanya ni kuimarika kwa thamani,
- \(\Delta PX\): ukuaji wa bei za mauzo ya bidhaa ghafi za nchi husika,
- \(CAF\): msimamo wa kifedha uliotenganishwa na bei za bidhaa ghafi,
- \(GOVCONS\): uwiano wa matumizi ya serikali kwa GDP,
- \(M\): ukuaji wa broad money, ukuaji halisi wa GDP, uwazi wa akaunti ya mtaji wa Chinn–Ito na vidhibiti vya ziada kama inflation targeting,
- \(\alpha_i\): fixed effects za nchi,
- \(\lambda_t\): fixed effects za mwaka,
- \(\theta_j\): koeffisienti kuu za mwingiliano zinazopima kama utawala wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti hubadilisha mteremko wa njia ya upitishaji.
Inference ya kitakwimu ilifanywaje?
Standard errors kuu zilihesabiwa kwa kovariansia ya CR1 iliyoklasteriwa katika kiwango cha uchumi 64.
Zinazostahimili utegemezi wa cross-section na serial Driscoll–Kraay p-values ziliripotiwa kama ukaguzi wa pamoja wa msingi.
Kwa mwingiliano mitatu kuu ya utawala, mbinu muhimu ya inference iliyopendelewa na utafiti ilikuwa:
restricted/null-imposed wild cluster bootstrap, Webb six-point weights, B = 9999 repetitions na seed thabiti
.
Kwa kuwa CAF ni regressor iliyozalishwa, kutokuwa na uhakika kwa koeffisienti kuu ya CAF kulitathminiwa pia kwa miundo ya bootstrap ya hatua mbili.
Majaribio ya uchunguzi
Baada ya kuongeza fixed effects za mwaka, jaribio la Pesaran CD halitoi ushahidi mkubwa wa residual cross-sectional dependence. Kwa Model 2, CD statistic ni takriban −1,46 na p = 0,145.
Kwa mfululizo mkuu, panel unit roots zimekataliwa kwa majaribio ya mchanganyiko.
Kama inavyotarajiwa katika data ya kila mwaka ya mfumuko wa bei, kuna serial correlation chanya katika makosa ya idiosyncratic; standard errors zilizoklasteriwa na mbinu ya Driscoll–Kraay huzingatia hili.
Thamani ya juu kabisa ya VIF ni 2,90 na hakuna tatizo kubwa la multicollinearity linaloonekana.
Nchi zinapoondolewa moja moja, koeffisienti kuu θ₂ hubaki takriban kati ya −0,237 na −0,182 . Hata hivyo, jaribio hili haliwezi peke yake kubaini klasta ya kikanda ambako nchi za CFA zilikumbwa kwa pamoja na mshtuko ule ule.
Je, utafiti unathibitisha kuwa tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti husababisha mfumuko wa bei?
Hapana. Utafiti unafafanua wazi ulinganisho wa tawala kama mahusiano ya masharti, si athari za kisababishi; kwa kuwa uchaguzi wa utawala unaweza kuamuliwa pamoja na historia ya mfumuko wa bei, taasisi, muundo wa biashara na sifa nyingine zisizoonekana za nchi, koeffisienti kuu haziwezi kutafsiriwa kama athari za kisababishi za utawala.
Mwingiliano mkuu unatambuliwa kwa kiasi kikubwa kutokana na tofauti za miteremko kati ya uchumi tofauti unaozingatiwa chini ya tawala tofauti.
Katika sampuli, uchumi 12 unaonekana pande zote mbili za hadhi ya kiwango cha ubadilishaji kilichofungwa kwa uthabiti. Tofauti ya NEER iliyokadiriwa kwa uchumi hawa wa “switcher” pekee ni:
−0,076; p = 0,282; bootstrap p = 0,325
na si muhimu.
Inapowekewa kikomo kwa vipindi vya utawala vinavyoendelea kwa angalau miaka mitano, tofauti hukaribia +0,006; p = 0,954.
Matokeo haya yanaonyesha wazi kwamba koeffisienti kubwa ya −0,212 katika paneli kamili si ushahidi mkubwa wa within-country unaotokana na nchi hiyo hiyo kubadilisha utawala.
Vikwazo vikuu vya utafiti
1. Hakuna utambulisho wa kisababishi: Utawala wa kiwango cha ubadilishaji ni endogenous na uchaguzi unaweza kuhusishwa na sifa za nchi zisizoonekana. Fixed effects za nchi na mwaka pamoja na vidhibiti vingi zinaweza kupunguza tatizo hili lakini haziwezi kuliondoa.
2. Misimbo ya utawala ya 2020–2024 iliongezwa na mtafiti kutoka vyanzo vya AREAER: Dokezo la chanzo lilihifadhiwa kwa kila kisanduku. Hata hivyo, kwa kuwa matokeo makuu yamejikita kabla ya 2000, nyongeza ya 2020–2024 si chanzo cha matokeo makuu.
3. Mpaka wa peg ngumu ni nyeti kwa uainishaji: Ufafanuzi mpana wa PEG12, uainishaji wa Shambaugh na tawala za de jure hazitoi matokeo yale yale. Kwa hiyo, utafiti haufanyi ujanibishaji kuhusu tawala zilizotangazwa.
4. CAF ni regressor iliyozalishwa: Ingawa kutokuwa na uhakika kwa hatua ya kwanza ya koeffisienti kuu ya CAF kumepelekwa kwenye bootstrap ya hatua mbili, uhamishaji kamili sawa wa kutokuwa na uhakika haukutumika kwa mwingiliano wa PEG × CAF. Kwa hiyo, chanzo husoma kwa tahadhari matokeo ya null ya mwingiliano wa kifedha.
5. Kunaweza kuwa na kosa la kipimo katika mfumuko wa bei wa mshirika na data za mapema za NEER: Baadhi ya uchumi una ufunikaji dhaifu wa biashara ya pande mbili. Mwanzoni mwa miaka ya 1990 kuna uchunguzi uliotumia backfill kutoka kapu dogo la NEER la washirika 65. Ukaguzi mbalimbali wa muundo wa data haubadilishi sana matokeo makuu.
6. Upungufu wa data unaweka kikomo sampuli: Uchumi mmoja wa mgombea uliachwa kwa sababu haukuwa na faharasa ya bei za mauzo ya bidhaa ghafi, na uchumi saba uliokubaliwa haukuweza kutoa mistari kwa makadirio makuu kwa sababu ya kukosekana kwa baadhi ya vigezo vya udhibiti. Miundo ya uimara inayorudisha uchumi huu hutoa matokeo karibu na makadirio makuu ya θ₂.
Ni nini kinaweza kusemwa kwa upande wa sera?
Ujumbe wa kwanza wa sera wa utafiti ni kwamba utawala wa kiwango cha ubadilishaji hautoi kinga inayoweza kupimwa dhidi ya shinikizo la bei kutoka kwa washirika wa biashara. Upitishaji mkubwa wa mwaka huo huo wa mfumuko wa bei wa mshirika unaonekana katika peg ngumu na katika tawala nyingine.
Ujumbe wa pili ni kwamba tofauti kubwa ya NEER katika paneli kamili haipaswi kusomwa kama “gharama ya kudumu ya kutumia peg”.
Kwa mujibu wa mgawanyo wa chanzo, tofauti hii zaidi inawakilisha gharama ya mfumuko wa bei ya mabadiliko makubwa ya pariti yanayofanywa ndani ya nanga ngumu ya kiwango cha ubadilishaji. Hasa devaluation ya faranga ya CFA ya 1994 ndiyo inayobeba matokeo haya.
Paneli iliyopo haiwezi kubaini kama tofauti ya takriban −0,08 nje ya eneo la CFA ni athari halisi lakini ndogo ya peg.
Mchango wa kimethodolojia wa utafiti
Utafiti hauangazii tu koeffisienti muhimu, bali pia huripoti matokeo ya null yaliyowekwa mapema kwa mwonekano ule ule.
Kutoungwa mkono kwa mwingiliano wa mfumuko wa bei wa mshirika, kutopatikana kwa tofauti ya utawala katika msimamo wa kifedha, na kutokuonekana kwa utegemezi wa hali kulingana na mazingira ya mfumuko wa bei ni miongoni mwa matokeo makuu ya kulinganisha ya utafiti.
Zaidi ya hayo, utafiti unatumia pamoja taaluma mbili tofauti za utafiti:
- Kujaribu uimara wa matokeo dhidi ya chaguo za kiufundi kwa kutumia seti pana ya uimara iliyogandishwa kabla ya kuona matokeo.
- Baadaye kubaini kwa mgawanyo maalumu ni kundi gani la nchi na tukio gani la kihistoria lililoleta matokeo makuu yaliyotokea.
Matumizi ya hatua hizi mbili pamoja yanaonyesha kuwa kuendelea kwa koeffisienti kuonekana thabiti katika majaribio mengi ya uimara hakuthibitishi yenyewe kwamba ni sheria ya jumla ya kimuundo ya uchumi.
Maswali ya utafiti wa baadaye
Utafiti chanzo unasema inafaa kuchunguzwa kando kama sarafu ambayo biashara huwekewa ankara inaweza kueleza kwa kiwango gani na kwa kasi gani marekebisho makubwa ya kiwango cha ubadilishaji hupita kwenda kwenye bei.
Pia ni swali wazi kama tofauti ndogo na isiyo na uhakika wa kitakwimu ya hard-peg nje ya eneo la CFA inaweza kugunduliwa katika paneli kubwa zaidi.
Zaidi ya hayo, kwa uchambuzi wa kimuundo wa baadaye inapendekezwa kutenganisha mienendo ya effective exchange rate kuwa sehemu iliyorithiwa kutoka anchor currency na sehemu inayobaki mahsusi kwa nchi.
Hitimisho la jumla la kisayansi
Katika paneli pana ya wauzaji wa bidhaa ghafi nje katika kipindi cha 1990–2024, mfumuko wa bei wa washirika wa biashara una uhusiano mkubwa na mfumuko wa bei wa ndani, na haiwezi kuonyeshwa kwamba upitishaji huu mkubwa ni wa kipekee kwa tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti.
Uhusiano hasi kati ya kuimarika kwa nominal effective exchange rate na mfumuko wa bei unaonekana katika tawala zote; katika paneli kamili uhusiano huu unaonekana kuwa mkubwa kwa takriban pointi 0,21 za asilimia katika uchunguzi wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti.
Hata hivyo, maana ya kiuchumi ya tofauti hii hubadilika baada ya mgawanyo maalumu. Eneo la faranga ya CFA linapoondolewa au uchunguzi wa CFA wa 1994–1995 unapoondolewa, tofauti hupungua na kuwa isiyo na uhakika wa kitakwimu. Tofauti ya moja kwa moja nje ya CFA ni takriban −0,08 na si muhimu.
Kwa hiyo, utafiti hauungi mkono hitimisho kwamba “tawala za kiwango cha ubadilishaji kilichofungwa kwa uthabiti kwa ujumla husababisha upitishaji mkubwa zaidi wa kiwango cha ubadilishaji”. Hitimisho finyu zaidi linaloendana na chanzo ni kwamba tofauti kubwa ya utawala inayoonekana katika paneli pana inahusiana na marekebisho makubwa ya pariti ya 1994 katika eneo mahususi la hard-peg.
Nadharia za upitishaji tofauti wa msimamo wa kifedha kulingana na utawala na kuongezeka kwa upitishaji wa bei za washirika katika mazingira ya mfumuko wa bei wa juu pia hazikuungwa mkono.
Kwa jumla, utafiti unaonyesha kwamba shinikizo la bei za nje ni muhimu katika uchumi unaouza bidhaa ghafi nje bila kujali utawala wa kiwango cha ubadilishaji; lakini katika kutathmini athari ya utawala wa kiwango cha ubadilishaji, ni muhimu zaidi kutenganisha ufafanuzi wa utawala, kipindi cha kihistoria, mabadiliko makubwa ya pariti na uzoefu mahususi wa kikanda badala ya kutegemea lebo ya wastani ya utawala.
Maelezo ya Chanzo na Mbinu
Kichwa asilia cha utafiti: Pegs, Prices, and Pass-Through: Exchange-Rate Regimes and Inflation Transmission in Commodity-Exporting Economies
Mwandishi: Muna Husain.
Taasisi: Department of Economics, College of Business Administration, Kuwait University, Safat, Kuwait.
Jarida: Economies.
Mchapishaji: MDPI, Basel, Switzerland.
Rekodi ya bibliografia: Economies 2026, 14, 430.
DOI: 10.3390/economies14100430
Mhariri wa kitaaluma: Robert Czudaj.
Tarehe ya kuwasilishwa: 4 Agosti 2026.
Tarehe ya marekebisho: 10 Septemba 2026.
Tarehe ya kukubaliwa: 22 Septemba 2026.
Tarehe ya kuchapishwa: 26 Septemba 2026.
Aina ya chanzo: Utafiti uliopitiwa na wataalamu, wa uchunguzi, wa ekonometriki ya paneli ya nchi nyingi.
Kipindi cha utafiti: 1990–2024.
Kundi la wagombea: uchumi 115.
Waliofaulu kanuni ya ukaguzi: uchumi 71.
Waliochangia makadirio makuu: uchumi 64 na 1722 nchi-mwaka.
Kigezo kikuu tegemezi: Mfumuko wa bei wa CPI, pointi za asilimia.
Kigezo kikuu cha utawala: Kiashiria cha PEG1 hard-peg kwa Ilzetzki–Reinhart–Rogoff de facto coarse category 1.
Vigezo vikuu vya upitishaji: Mfumuko wa bei wa mshirika wa biashara, ukuaji wa nominal effective exchange rate, ukuaji wa bei za mauzo ya bidhaa ghafi mahsusi kwa nchi, na commodity-orthogonal cyclically adjusted fiscal residual (CAF).
Vigezo vikuu vya udhibiti: Matumizi ya serikali/GDP, ukuaji wa broad money, ukuaji halisi wa GDP, faharasa ya uwazi wa akaunti ya mtaji ya Chinn–Ito na kiashiria cha inflation targeting.
Mbinu kuu: Regresheni ya paneli ya pande mbili yenye fixed effects za nchi na mwaka na mwingiliano wa utawala wa kiwango cha ubadilishaji.
Inference ya msingi: Standard errors za CR1 zilizoklasteriwa katika kiwango cha uchumi; ukaguzi wa pamoja wa msingi wa Driscoll–Kraay; restricted Webb wild-cluster bootstrap yenye marudio 9999 kwa mwingiliano mitatu mikuu.
Matokeo makuu ya mfumuko wa bei wa mshirika: Koeffisienti kuu ya Model 2 +0,803; mwingiliano wa kiwango cha ubadilishaji kilichofungwa kwa uthabiti −0,194 na bootstrap p = 0,238.
Matokeo makuu ya NEER: Mteremko wa kundi lisilo katika kiwango cha ubadilishaji kilichofungwa kwa uthabiti −0,118; PEG1 × ΔNEER = −0,212; restricted bootstrap p = 0,003; mteremko wa jumla wa peg ngumu takriban −0,330.
Mgawanyo maalumu wa CFA: Eneo la CFA linapoondolewa θ₂ = −0,074 na bootstrap p = 0,269; tofauti ya moja kwa moja ya hard-peg nje ya CFA −0,077 na bootstrap p = 0,244; tofauti ya ziada mahsusi ya CFA −0,260 na bootstrap p = 0,029.
Matokeo ya msimamo wa kifedha: PEG1 × CAF = +0,020; bootstrap p = 0,797.
Matokeo ya utegemezi wa hali: Mfumuko wa bei wa mshirika × mazingira ya mfumuko wa bei wa miaka mitatu iliyopita = −0,0014; bootstrap p = 0,506.
Muundo wa uimara: Matokeo makuu yalijaribiwa chini ya vibadala 39 vilivyowekwa mapema. Mgawanyo maalumu wa CFA, vipimo na muda uliripotiwa tofauti na seti kuu ya pre-committed robustness.
Kikomo cha utambulisho: Uchaguzi wa utawala si wa nasibu. Tofauti kuu za miteremko ya utawala zinatambuliwa kwa kiasi kikubwa kutokana na mabadiliko kati ya nchi; kwa hiyo koeffisienti si athari za kisababishi.
Replication package: Katika nyenzo za ziada za makala chanzo, File S1 inatolewa ikiwa na hati ya muundo wa utafiti uliogandishwa, msimbo na daftari la kazi la data.
Ufadhili: Utafiti haukupokea ufadhili wa nje.
Upatikanaji wa data: Seti ya data iliunganishwa na mwandishi kutoka vyanzo vya umma. Vyanzo vikuu ni uainishaji wa de facto wa Ilzetzki–Reinhart–Rogoff, IMF AREAER, uainishaji wa Shambaugh, IMF World Economic Outlook, Commodity Terms of Trade na data za bilateral trade, World Bank World Development Indicators, data za Bruegel effective exchange rate, faharasa ya Chinn–Ito, UNCTAD State of Commodity Dependence, na katika baadhi ya uchambuzi wa uimara United Nations Main Aggregates Database.
Michango ya mwandishi: Makala ina mwandishi mmoja; chanzo hakina mgawanyo tofauti wa michango ya waandishi wengi.
Taarifa ya matumizi ya AI: Chanzo kinasema mifumo ya Claude (Anthropic; Claude Opus 4.8 na Claude Opus 5) ilitumika kusaidia uhariri wa makala, ikiwemo ukaguzi wa uwazi na uthabiti wa lugha; maudhui yote yalikaguliwa na kuthibitishwa na mwandishi na wajibu wa kisayansi unabaki kwa mwandishi.
Mgongano wa maslahi: Mwandishi ameripoti kutokuwa na mgongano wa maslahi.
Leseni: Creative Commons Attribution 4.0 (CC BY).
Vikwazo vikuu vya kimethodolojia: Endogeneity ya uchaguzi wa utawala wa kiwango cha ubadilishaji; utambulisho mkuu kutegemea kwa kiasi kikubwa tofauti za miteremko kati ya nchi; urefushaji wa uainishaji wa tawala wa 2020–2024 kutoka nyaraka za AREAER na mwandishi; unyeti wa uainishaji kwa ufafanuzi wa hard-peg; kutohamishwa kikamilifu kwa kutokuwa na uhakika wa hatua ya kwanza katika regressor ya CAF iliyozalishwa kwenda kwenye mwingiliano; kutokuwa na uhakika wa kipimo katika baadhi ya uchunguzi wa mfumuko wa bei wa mshirika na NEER za mapema; baadhi ya uchumi kubaki nje ya regresheni kuu kwa sababu ya ukosefu wa data. Matokeo hayapaswi kutafsiriwa kama athari ya kisababishi ya utawala wa kiwango cha ubadilishaji juu ya mfumuko wa bei.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *