


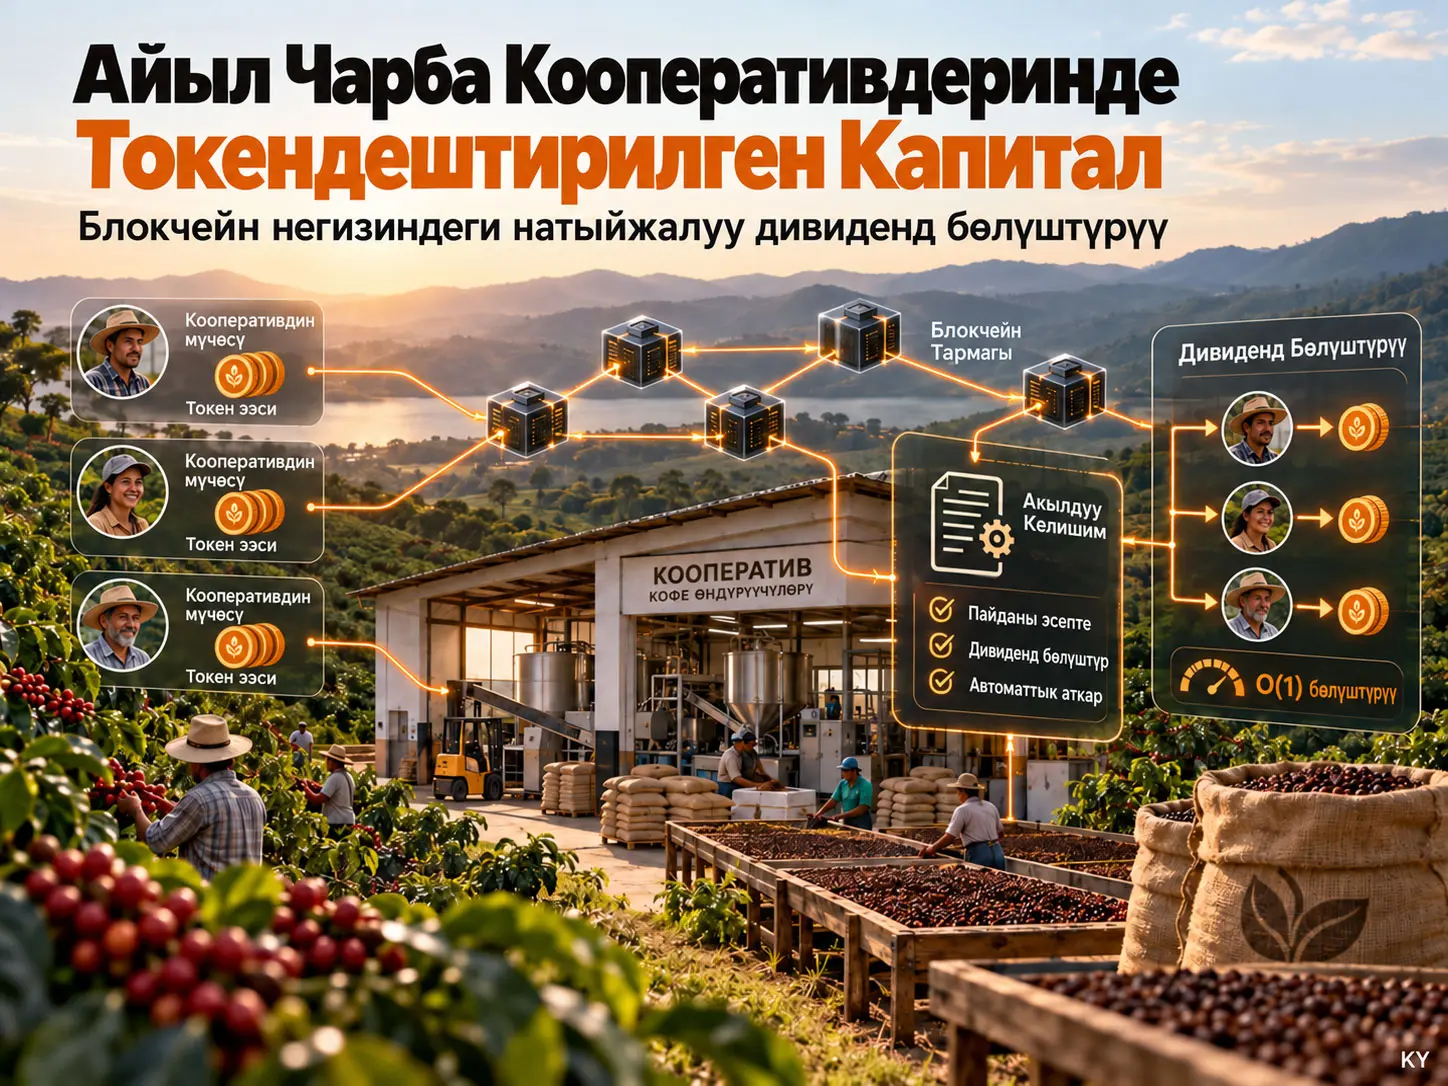
CooperativeToken — айыл чарба кооперативдериндеги капиталдык үлүштөрдү ERC-20 менен шайкеш токендер аркылуу көрсөтүүнү жана кооперативдин пайдасынан келип чыккан дивиденд укуктарын чоңойтулган аккумулятор (magnified accumulator) деп аталган туруктуу-убакыттык эсепке алуу механизми менен башкарууну көздөгөн акылдуу келишим системасы. Juan Minango жана анын кесиптештери системанын дивиденд бөлүштүрүүнү мүчөлөрдүн санын бирден кыдырбастан O(1) операциялык татаалдыкта аткарышын; токендер колдон колго өткөндө болсо түзөтүү мүчөлөрүн колдонуп, мурунку дивиденд укуктарын мурдагы ээсинде сактап калышын максат кылышат. Система Ethereum Sepolia testnet тармагында ишке ашырылып, текшерилген, бирок чыныгы айыл чарба кооперативинде талаа сыноосу өткөрүлгөн эмес.
Изилдөөнүн экономикалык мисалы Бразилиянын São Paulo штатындагы Caconde кофе өндүрүү аймагына негизделген гипотетикалык кооператив сценарийи болуп саналат. Моделде BRL 800.000 өлчөмүндөгү нымдуу иштетүүчү объектке инвестиция, 800.000 токен, алардын %90 жүгүртүүдө болушу, %10 резервде кармалышы жана 1 token = BRL 1,00 туруктуу капиталдык байланышы колдонулат. Биринчи жыл үчүн BRL 113.000 таза пайда жана пайданын %70 бөлүштүрүлөт деген божомол шартында BRL 79.100 дивиденд эсептелет.
Он жылдык экономикалык проекцияда пайда жылына %5 өсөт, жүгүртүүдөгү токендердин саны 720.000 деңгээлинде туруктуу калат жана токендин баасы BRL 1,00 болот деп болжолдонгон. Бул шарттарда модель болжол менен %138–138,2 кумулятивдүү ROI чыгарат. Бул көрсөткүч жылдык пайыздык чен эмес, иш жүзүндө алынган инвестициялык натыйжа эмес жана келечектеги талаа кирешесине кепилдик бербейт.
Акылдуу келишимди ишке ашырууда `distributeDividends` операциясы 144.393 gas сарптап, бөлүштүрүү чыгымы мүчөлөрдүн саны менен көбөйбөй турганы көрсөтүлгөн. Булак Polygon үчүн колдонгон 2 gwei gas баасы жана болжол менен 0,12 АКШ доллары POL баасы жөнүндөгү божомолдорго ылайык, бул операциянын болжолдуу баасы болжол менен 3,5 × 10⁻⁵ АКШ долларын түзөт. Бул долларлык көрсөткүч Polygon өндүрүш чөйрөсүндө өлчөнгөн чыгым эмес, Sepolia/EVM gas керектөөсүнүн Polygon баа божомолдоруна айландырылышы болуп саналат.
Айыл чарба кооперативдериндеги каржылоо көйгөйү
Изилдөөнүн баштапкы чекити — чакан өндүрүүчүлөр түзгөн айыл чарба кооперативдерине инфраструктура, иштетүүчү объект жана модернизация үчүн капитал талап кылынары; ошол эле учурда салттуу карыздык каржылоо айыл чарба өндүрүшүндөгү өзгөрмөлүүлүккө шайкеш келбеген туруктуу кайтарым төлөм милдеттенмелерин жаратышы мүмкүн экендиги. Өндүрүш же рыноктук киреше төмөн болгон жылы кредиттик төлөм уланып жатканда, өздүк капиталга негизделген түзүмдө бөлүштүрүлө турган дивиденд азайтылышы же токтотулушу мүмкүн.
Авторлор ошондой эле классикалык кооперативдик капитал системаларында үлүш эсептеринин кол менен жүргүзүлүшү, дивиденд эсептөөлөрүнүн ачык-айкын болбошу, мүчөлөрдүн кирүү-чыгуу операцияларынын татаалдашы жана тышкы тараптардын үлүшкө ээлик кылууну жана төлөм тарыхын өз алдынча текшере албашы сыяктуу административдик көйгөйлөргө көңүл бурушат.
Сунушталган ыкма ушул эки көйгөйдү бириктирет: кооперативдин капиталдык үлүштөрү блокчейнде токендештирилет жана дивиденд укуктары акылдуу келишим аркылуу автоматтык түрдө эсепке алынат. Ошентип, максат жөн гана криптоактив түзүү эмес, капиталга ээлик кылуу менен пайданы бөлүштүрүүнү бир текшериле турган эсеп системасына байлоо болуп саналат.
Изилдөөнүн үч негизги салымы
- Математикалык механизм: Мүчөлөрдүн санына көз каранды эмес O(1) дивиденд бөлүштүрүүнү камсыз кылган чоңойтулган аккумулятор түзүмүн кооперативдик капиталга ылайыкташтыруу жана токен которууларында мурунку укуктарды сактоо.
- Кооперативге багытталган дизайн: Крипто төлөмдү жана салттуу fiat төлөмдү бир системада колдоо; резервдик токендер, капчыкты калыбына келтирүү жана жылдык дивиденд башкаруусу сыяктуу операциялык функцияларды кошуу.
- Текшериле турган ишке ашыруу: Системаны Solidity негизиндеги акылдуу келишим катары ишке ашырып, Ethereum Sepolia testnet тармагында жүргүзүү, gas керектөөсүн өлчөө жана баштапкы код–bytecode дал келүүсүн Etherscan аркылуу текшериле турган кылуу.
Негизги капитал жана дивиденд модели
Модель кооперативге таандык айыл чарба иштетүүчү объекти \(F\) EVM менен шайкеш блокчейнде \(S\) акылдуу келишими аркылуу ERC-20 тибиндеги өз ара алмаштырылуучу токендер менен көрсөтүлөт деп болжолдойт. Ар бир токен туруктуу капиталдык бирдик болуп саналат. Caconde мисалында:
\[ 1\ \text{token}=1\ \text{BRL} \]
Жалпы токен саны \(T_{\mathrm{total}}\), резервде кармалган токендер \(T_{\mathrm{reserve}}(t)\), жүгүртүүдөгү токендер \(T_{\mathrm{circ}}(t)\) жана мүчө \(i\) ээ болгон токен өлчөмү \(T_i(t)\) менен белгиленет.
Жүгүртүүдөгү сунуш:
\[ T_{\mathrm{circ}}(t)=T_{\mathrm{total}}-T_{\mathrm{reserve}}(t) \tag{1} \]
Кооперативдин \(t\) мезгилиндеги таза пайдасы \(L(t)\), анын дивидендге бөлүнүүчү үлүшү \(\alpha\) болсо, жалпы бөлүштүрүлүүчү дивиденд:
\[ D(t)=\alpha L(t), \qquad L(t)\geq 0 \tag{2} \]
деп аныкталат.
Мүчө \(i\)-нин ошол мезгилдеги пропорционалдуу дивиденди:
\[ d_i(t)=D(t)\frac{T_i(t)}{T_{\mathrm{circ}}(t)} \tag{3} \]
түрүндө берилет. Бул теңдеме ошол учурда жүгүртүүдө турган токендердин ичиндеги мүчөнүн ээлик үлүшүн түздөн-түз дивиденд үлүшүнө айландырат.
Модель кандай шарттарда иштейт?
Булак үч негизги алдын ала шартты белгилейт. Кооперативдин таза пайдасы ишенимдүү бухгалтердик системалар же ылайыктуу маалымат булактары аркылуу текшерилиши керек. Токенге ээлик кылуу чыныгы капиталдык катышууну туура көрсөтүшү керек. Мындан тышкары, пайданын канча бөлүгү бөлүштүрүлөрүн аныктаган \(\alpha\) катышы кооператив тарабынан кабыл алынып, акылдуу келишимдин башкаруу процессине байланыштырылышы керек.
Чоңойтулган Аккумулятор Деген Эмне жана Эмне Үчүн O(1) Дивиденд Бөлүштүрүүнү Камсыз Кылат?
Чоңойтулган аккумулятор (magnified accumulator) — ар бир дивиденд бөлүштүрүүдө бардык мүчөлөрдүн капчыктарын кыдырып чыгуунун ордуна, бир токенге топтолгон дивидендди бир глобалдык өзгөрмөдө жаңыртып, жеке укуктарды зарыл болгон учурда ошол өзгөрмөдөн эсептеген эсепке алуу механизми. Ошондуктан бөлүштүрүү операциясы мүчөлөрдүн саны 10 же 10.000 болсо да, ар бир мүчө үчүн өзүнчө цикл иштетпейт; бөлүштүрүүнүн негизги операциялык татаалдыгы O(1) бойдон калат.
EVM жергиликтүү калкып жүрүүчү чекиттүү сандарды колдобогондуктан, булак эсептөөнү \(M=2^{128}\) чоңойтуу коэффициенти менен туруктуу чекиттүү арифметикага өткөрөт. Глобалдык дивиденд аккумулятору \(\Phi(t)\):
\[ \Phi(t)=\Phi(t-1)+\frac{D(t)M}{T_{\mathrm{circ}}(t)}, \qquad \Phi(0)=0 \tag{8} \]
түрүндө жаңыртылат.
Рекурсивдүү түрдө ачылганда:
\[ \Phi(t)=M\sum_{k=1}^{t}\frac{D(k)}{T_{\mathrm{circ}}(k)} \tag{9} \]
алынат. Ошентип, \(\Phi(t)\) өткөн бардык дивиденд бөлүштүрүүлөрүнүн бир токенге масштабдалган суммасын алып жүрөт.
Мүчө \(i\)-нин булакта “кумулятивдүү дивиденд укугу” деп аныкталган мааниси:
\[ E_i(t)=\frac{\Phi(t)T_i(t)+\delta_i}{M} \tag{10} \]
түрүндө берилет. Бул жерде \(\delta_i\), эгер токен өлчөмү мурда өзгөргөн болсо, мурунку укуктарды оңдоо үчүн колдонулган жеке убакыттык түзөтүү мүчөсү.
Мурда чыгарылып алынган дивиденддер \(C_i(t)\) менен көрсөтүлгөндө, чыгарып алууга мүмкүн болгон сумма:
\[ W_i(t)=E_i(t)-C_i(t) \tag{11} \]
болот. Чыгарып алгандан кийин булак:
\[ C_i(t)\leftarrow C_i(t)+W_i(t) \tag{12} \]
жаңыртуусун колдонот.
Токен Которууларында Убакыттык Адилеттүүлүк Кантип Сакталат?
Убакыттык адилеттүүлүк токен жаңы ээсине өткөндө жаңы ээсинин токенди алганга чейин пайда болгон дивиденддерди талап кылышына жол бербөө жана мурунку ээсинин которууга чейинки укугун сактоо үчүн \(\delta_i\) түзөтүү мүчөлөрүн которуу учурунда тең жана карама-каршы багытта жаңыртуу аркылуу камсыз кылынат.
Мүчө \(a\), мүчө \(b\)-ге \(t\) учурда \(\tau\) токен жөнөткөндө:
\[ \delta_a\leftarrow\delta_a+\tau\Phi(t) \tag{13} \]
\[ \delta_b\leftarrow\delta_b-\tau\Phi(t) \tag{14} \]
жаңыртуулары жүргүзүлөт. Жөнөтүүчүнүн түзөтүү мааниси көбөйүп, мурдагы токендеринин тарыхый дивиденд укугун сактайт; алуучунун мааниси ошол эле өлчөмдө азайтылып, сатып алууга чейинки мезгилдердин дивиденддери алуучуга өткөрүлбөйт.
Бул механизмдин маанилүү натыйжасы — дивиденд укугу жалгыз гана “чыгарып алуу учурундагы капчык балансы” боюнча аныкталбайт. Укук токендер кайсы бөлүштүрүү мезгилдеринде ким тарабынан кармалганын эсепке алууга аракет кылат.
Жалпы дивиденддин сакталуусу жана булактагы нотация көйгөйү
Булак 1-теоремада система токен которууларында дивиденд укугун түзбөйт же жок кылбайт жана жалпы бөлүштүрүүлөр сакталууга тийиш деп ырастайт. Тексттеги туюнтма:
\[ \sum_{i=1}^{n}\left[E_i(t)+C_i(t)\right] = \sum_{k=1}^{t}D(k) \tag{15} \]
түрүндө берилет.
Бирок булактын аныктамаларында \(E_i(t)\), (10)-теңдемеде “кумулятивдүү дивиденд укугу” деп аныкталып, чыгарылып алынбаган укук болсо (11)-теңдемеде \(W_i(t)=E_i(t)-C_i(t)\) түрүндө берилген. А тиркемесиндеги далил болсо айрым кадамдарда \(E_i(t)\)-ни “чыгарылып алынбаган укук” катары колдонот. Ошондуктан 1-теореманын (15)-теңдемедеги көрсөтүлүшү менен (10)–(11)-теңдемелердеги өзгөрмөлөрдүн аныктамаларынын ортосунда нотациялык карама-каршылык бар. Булак көздөгөн эсептик сакталуу принциби түшүнүктүү; бирок Verianla бул далилди унчукпай кайра формулировкалабайт.
Таза пайданын аныктамасы
Дивиденд механизминин киргизүү мааниси болгон таза пайда стандарттуу бухгалтердик түрдө:
\[ L(t)=R(t)-C(t) \tag{16} \]
деп жазылат. \(R(t)\) операциялык кирешелерди, \(C(t)\) болсо туруктуу жана өзгөрмө операциялык чыгымдарды көрсөтөт.
Зыян, массалык которуу жана мүчөлөрдүн тез көбөйүшү
Булак үч четки учурду математикалык жактан талкуулайт. Таза пайда терс болсо \(D(t)=0\) деп кабыл алынат, аккумулятор жаңыртылбайт жана ошол мезгилде дивиденд бөлүштүрүлбөйт. Жүгүртүүдөгү токендердин чоң бөлүгү бир эле мезгилде которулса, ар бир которуу ошол эле \(\delta\) түзөтүү логикасын иштетет; токен өлчөмүнө көз карандысыз бир которуу O(1) бойдон калганы менен жалпы gas чыгымы которуу окуяларынын санына жараша өсөт. Мүчөлөрдүн саны бир цикл ичинде тез көбөйсө, жаңы мүчөлөр мурдагы бөлүштүрүүлөргө укук албай, кийинки дивиденддерге гана катышат.
Туруктуу токен ээлигинде инвестициялык киреше
Мүчө \(i\)-нин баштапкы инвестициясы:
\[ I_i=T_iP_0 \]
деп аныкталат. Туруктуу токен ээлигинде \(T\) мезгилиндеги кумулятивдүү дивиденд:
\[ \operatorname{Div}_i(T) = T_i\sum_{t=1}^{T}\frac{D(t)}{T_{\mathrm{circ}}(t)} \tag{4} \]
түрүндө берилет.
Узак мөөнөттүү проекцияда булак таза пайданы геометриялык түрдө өстүрөт:
\[ L(t)=L_0(1+g)^{t-1} \tag{5} \]
Туруктуу \(T_{\mathrm{circ}}\) божомолунда кумулятивдүү дивиденд:
\[ \operatorname{Div}_i(T) = \frac{T_i\alpha L_0}{T_{\mathrm{circ}}} \frac{(1+g)^T-1}{g} \tag{6} \]
жана ROI:
\[ ROI_i(T) = \frac{\operatorname{Div}_i(T)}{I_i} = \frac{\alpha L_0}{T_{\mathrm{circ}}P_0} \begin{cases} \dfrac{(1+g)^T-1}{g}, & g>0 \\ T, & g=0 \end{cases} \tag{7} \]
түрүндө алынат. \(T_i\) алымда жана бөлүмдө кыскаргандыктан, бул моделде абсолюттук дивиденд токен саны менен өссө да, бирдей шарттардагы пайыздык ROI мүчөнүн ээ болгон токендеринин санына көз каранды эмес.
Caconde Сценарийиндеги %138,2 ROI Эмнени Билдирет?
%138,2 ROI — Caconde үчүн болжолдонгон туруктуу 720.000 жүгүртүүдөгү токен, BRL 1,00 баштапкы токен баасы, BRL 113.000 биринчи жылдык таза пайда, %70 дивиденд бөлүштүрүү катышы, жылдык %5 пайда өсүшү жана 10 жылдык мөөнөт шартында эсептелген кумулятивдүү дивиденддин баштапкы инвестицияга катышы; бул жылдык кирешелүүлүк чени эмес, иш жүзүндө алынган талаа кирешеси эмес жана кепилденген финансылык натыйжа эмес.
Caconde модели чыныгы пилоттук кооперативдин 10 жылдык бухгалтердик жазуусу эмес. Изилдөө аймактагы өндүрүш жана чыгым булактарынан алынган параметрлерди бириктирип, сунушталган каржылоо системасы кандай иштеши мүмкүн экенин көрсөтүү үчүн гипотетикалык сценарий түзөт.
Caconde кофе кооперативинин сценарийи
| Параметр | Булакта колдонулган маани |
|---|---|
| Объектке инвестиция суммасы | BRL 800.000 |
| Иштетүү кубаттуулугу | 800 ton/жыл |
| Биринчи жылдагы кубаттуулукту пайдалануу | %85, 680 ton |
| Биринчи жылы иштетилген көлөм | 11.300 даана 60 kg мүшөк |
| Иштетүү акысы | BRL 22/мүшөк |
| Операциялык чыгым | BRL 12/мүшөк |
| Дивиденд катышы \(\alpha\) | 0,70 |
| Жылдык пайда өсүшү \(g\) | %5 |
| Проекция мөөнөтү | 10 жыл |
| Жалпы токен | 800.000 |
| Жүгүртүүдөгү токен | 720.000 |
| Резерв | 80.000 token (%10) |
Биринчи жылдын проекциясы:
\[ R(1)=11.300\times22=\text{BRL }248.600 \]
\[ C(1)=11.300\times12=\text{BRL }135.600 \]
\[ L(1)=\text{BRL }113.000 \]
Пайданын %70 бөлүштүрүлгөндө, биринчи жылдын дивиденд фонду BRL 79.100, кооперативде кала турган бөлүк BRL 33.900 түзөт.
Сезимталдык талдоосу
| Өзгөрмө | Төмөн сценарий | Төмөн ROI | Жогорку сценарий | Жогорку ROI |
|---|---|---|---|---|
| Пайданын өсүү катышы \(g\) | %0 | %109,9 | %8 | %159,2 |
| Бөлүштүрүү катышы \(\alpha\) | 0,50 | %98,7 | 0,90 | %177,7 |
| Баштапкы таза пайда \(L_0\) | BRL 85.000 | %103,9 | BRL 140.000 | %171,1 |
| Жүгүртүүдөгү сунуш \(T_{\mathrm{circ}}\) | 650.000 | %153,0 | 800.000 | %124,4 |
Булактын талдоосунда \(\alpha\) бөлүштүрүү катышы ROIге пропорционалдуу түрдө эң түз таасир берет. Жүгүртүүдөгү токен сунушу көбөйгөндө, ошол эле дивиденд көбүрөөк токенге бөлүнгөндүктөн, бир токенге туура келген киреше төмөндөйт.
PRONAF менен жүргүзүлгөн модель салыштыруусу
| Критерий | Токендештирилген модель | PRONAF, жылдык %8 |
|---|---|---|
| Объектке инвестиция | BRL 800.000 | BRL 800.000 |
| Жалпы капиталдык чыгым | BRL 800.000 | BRL 1.190.000 |
| Пайыздык төлөм | BRL 0 | BRL 390.000 |
| Күрөө | Жок | Сүйлөшүүгө жараша, адатта активдер |
| Каражатка жетүү мөөнөтү | 15–30 күн | 90–180 күн |
| Киреше/төлөм түзүмү | Өзгөрмө дивиденд | Туруктуу карыз тейлөөсү |
| Мүчөнүн ээлиги | Токендер аркылуу туруктуу үлүш | Жок |
Бул таблица эки чыныгы каржылоо программасынын рандомизацияланган же талаага негизделген натыйжалуулук салыштыруусу эмес. Бул булак тандаган пайыздык чен, мөөнөт жана кооперативдик модель божомолдору шартында жүргүзүлгөн экономикалык сценарий салыштыруусу.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
CooperativeToken акылдуу келишиминин архитектурасы
Булактын 12-бетиндеги 1-сүрөт `CooperativeToken` келишиминин OpenZeppelin `ERC20` жана `ReentrancyGuard` компоненттери менен байланышын жана негизги абал өзгөрмөлөрүн көрсөтөт. `magnifiedDividendPerShare`, (8)-теңдемедеги \(\Phi(t)\) глобалдык аккумуляторун; `magnifiedDividendCorrections`, \(\delta_i\) жеке түзөтүүлөрүн; `withdrawnDividends` болсо мурда чыгарылып алынган дивиденддерди сактайт.
| Өзгөрмө | Милдети |
|---|---|
| MAGNITUDE | \(M=2^{128}\) туруктуу чекиттүү масштабдоо |
| magnifiedDividendPerShare | Бир токенге топтолгон глобалдык дивиденд |
| magnifiedDividendCorrections | Которууларда мурунку укуктарды сактаган жеке түзөтүүлөр |
| withdrawnDividends | Мурда чыгарылып алынган дивиденддердин эсеби |
| reserveBalance | Жүгүртүүдөн тышкаркы кооперативдик резерв |
| yearlyProposals | Жылдык дивиденд сунушунун/бекитүүнүн абалы |
| paymentToken | Токен сатып алууда жана дивиденд төлөөдө колдонулган төлөм токени |
Булактагы жазуу боюнча эскертүү: 5.1-бөлүмдүн бир сүйлөмүндө “ERC-204” деген туюнтма кездешет. Бирок аннотация, 1-сүрөт, код архитектурасы жана 4-эскертүү стандартты ERC-20 деп аныктайт. Ошондуктан “ERC-204” туюнтмасы булактын ичиндеги карама-каршы жазылыш катары сакталып, өз алдынча токен стандарты катары чечмеленбеши керек.
Үч негизги O(1) алгоритм
Алгоритм 1 — Дивиденд бөлүштүрүү: жүгүртүүдөгү сунуш эсептелет, дивиденд фонду келишимге алынат жана бир гана \(\Phi(t)\) глобалдык аккумулятору жаңыртылат. Бардык мүчөлөр боюнча цикл жүргүзүлбөйт.
Алгоритм 2 — Дивидендди чыгарып алуу: колдонуучунун учурдагы токен балансы, жеке түзөтүү мүчөсү жана мурдагы чыгарып алуулары колдонулуп \(E_i(t)\) жана \(W_i(t)\) эсептелет; андан кийин төлөм колдонуучуга жөнөтүлөт.
Алгоритм 3 — Убакыттык түзөтүү: ар бир токен которууда жөнөтүүчү менен алуучунун \(\delta\) маанилери которулган токен өлчөмүнө жана учурдагы \(\Phi(t)\) маанисине жараша тең-карама-каршы өзгөртүлөт.
Жылдык башкаруу цикли
Булакта дивиденд процесси үч баскычтуу сунуш-бекитүү-бөлүштүрүү агымы аркылуу ишке ашырылган. `proposeDividends(year, amount)` башкаруунун жылдык бөлүштүрүүнү сунуш кылышын, `approveProposal(year)` сунуштун бекитилип өзгөрүлгүс болушун, `distributeDividendsForYear(year)` болсо төлөм фондунун бөлүштүрүү механизмине өткөрүлүшүн камсыз кылат.
Булак системаны “демократиялык башкаруу” принциптери менен байланыштырганы менен, учурдагы келишимде негизги башкаруу операциялары `Owner` ыйгарым укугуна байланыштуу экени көрсөтүлөт. Коопсуздук талкуусунда авторлор өндүрүш версиясында шайланган башкармалык мүчөлөрүнөн 3/5 кол тамга талап кылган көп колтамгалуу капчыкты колдонууну сунушташат. Ошондуктан учурдагы testnet колдонмосу толук токен салмагына негизделген же түздөн-түз мүчөлөр добуш берген борбордон ажыратылган башкаруу эмес.
Крипто жана fiat менен токен алуу
15-беттеги 2-сүрөт эки өзүнчө алуу жолун көрсөтөт. `purchaseTokens` функциясы конфигурацияланган туруктуу криптоактив менен 1:1 катышта токен сатып алууга мүмкүндүк берет. `mintWithFiat` болсо Pix, кредиттик карта же банк которуусу сыяктуу чынжырдан тышкаркы төлөмдү кооператив кызматкерлери текшергенден кийин токен чыгарууга байланыштырат.
Fiat жолу блокчейн капчыгын жана криптовалютаны колдонуу тажрыйбасы аз өндүрүүчүлөрдү системага кошууну көздөйт. Бирок чынжырдан тышкаркы төлөмдү текшерүү ыйгарым укуктуу кызматкер тарабынан жүргүзүлгөндүктөн, бул бөлүк толук борбордон ажыратылган эмес.
Резерв жана капчыкты калыбына келтирүү
Caconde мисалында жалпы сунуштун %10 түзгөн 80.000 токен резервде кармалат жана дивиденд эсебине катышпайт. `distributeFromReserve` жаңы мүчөлөрдү системага кошуу же операциялык муктаждыктар үчүн резервден токен которо алат.
`recoverWallet(oldWallet,newWallet)` функциясы жеке ачкычын жоготкон мүчөлөрдүн токендерин жана топтолгон укуктарын жаңы капчыкка өткөрүүгө мүмкүндүк берет. Бул операцияны кооператив гана, чынжырдан тышкаркы инсандыгын текшерүүдөн кийин жүргүзө алат. Дизайн колдонуучуну коргоону камсыз кылса да, кооперативдин башкаруусуна жогорку деңгээлдеги ыйгарым укук берет.
Gas сыноо чөйрөсү
| Параметр | Маани |
|---|---|
| Жалпы сунуш | 800.000 token, 6 ондук |
| Жүгүртүүдөгү сунуш | 720.000 token, %90 |
| Резерв | 80.000 token, %10 |
| Төлөм токени | MockBRL, 6 ондук |
| Баштапкы мүчө дареги | 2 дарек, токендер тең бөлүштүрүлгөн |
| Solidity | 0.8.26 |
| Компилятор оптималдаштыруу | 200 runs |
| Тармактык текшерүү | Ethereum Sepolia testnet |
Булак gas таблицаларында 21.000 gas өлчөмүндөгү негизги транзакциялык overhead өлчөнгөн функция чыгымдарынан чыгарылганын билдирет.
Өлчөнгөн gas керектөөлөрү
| Операция | Gas | Болжолдуу чыгым, USD | Татаалдык |
|---|---|---|---|
| Келишимди жайгаштыруу | 2.147.770 | 5,2 × 10⁻⁴ | Бир жолку |
| distributeDividends | 144.393 | 3,5 × 10⁻⁵ | O(1) |
| claimDividends, биринчи | 75.069 | 1,8 × 10⁻⁵ | O(1) |
| claimDividends, кийинки | 57.969 | 1,4 × 10⁻⁵ | O(1) |
| proposeDividends | 72.035 | 1,7 × 10⁻⁵ | O(1) |
| approveProposal | 32.294 | 7,8 × 10⁻⁶ | O(1) |
| purchaseTokens | 68.810 | 1,7 × 10⁻⁵ | O(1) |
| transfer + _update | 42.112 | 1,0 × 10⁻⁵ | O(1) |
| mintWithFiat | 51.818 | 1,2 × 10⁻⁵ | O(1) |
| distributeFromReserve | 50.387 | 1,2 × 10⁻⁵ | O(1) |
Долларлык чыгымдар 2 gwei gas баасына жана болжол менен 0,12 АКШ доллары POL баасына негизделген 2025-жылдын Декабрь айындагы божомол. Тармактык баалар өзгөрсө, чыныгы чыгымдар да өзгөрөт.
O(1) менен O(n) масштабдануусун салыштыруу
Булактын 19-бетиндеги 4-сүрөттө чоңойтулган аккумулятор ыкмасынын бөлүштүрүү чыгымы 144.393 gas тегерегинде туруктуу бойдон калса, бардык мүчөлөрдү бирден кыдырган жөнөкөй O(n) ыкма мүчөлөрдүн саны менен сызыктуу өсөт. Булак 10.000 мүчөдө жөнөкөй ыкма болжол менен 1460 эсе көп gas талап кыларын эсептейт.
Бул жердеги O(1) ырастоосу кооперативдин ар кандай ишмердиги үчүн жалпы системалык чыгым туруктуу дегенди билдирбейт. Мисалы, 10.000 өзүнчө мүчө бир убакта токен которсо, ар бир которуу O(1) болсо да, жалпысынан 10.000 операция талап кылынат. Туруктуу татаалдык өзгөчө бир дивиденд бөлүштүрүүнү бардык мүчөлөр үчүн эсептөө маселесине тиешелүү.
Sepolia testnet операциялык көрсөтмөсү
Булак текшерилген `CooperativeToken` жана MockBRL келишимдери менен төрт мүчөлүү testnet сценарийин жүргүзгөн:
| Катышуучу | CCC token | Алуу ыкмасы | Дивиденд чыгардыбы? |
|---|---|---|---|
| Мүчө 1 | 13.000 | MockBRL | Жок |
| Мүчө 2 | 7.000 | MockBRL | Ооба |
| Мүчө 3 | 19.000 | Fiat / mintWithFiat | Жок |
| Мүчө 4 | 10.000 | MockBRL | Жок |
Төрт мүчөнүн жалпысы 49.000 CCC токенге жеткен. Кооператив 10.000 MockBRL дивиденд фондун сунуштап, бекитип, бөлүштүрүү функциясын иштеткен. Мүчө 2 дивидендин чыгарып алган; башка мүчөлөрдүн укуктары кийин чыгарылып алуу үчүн системада калган. Токен которууларында `_update` механизми убакыттык түзөтүүлөрдү автоматтык түрдө колдонгон.
Бул Система Чыныгы Айыл Чарба Кооперативинде Текшерилгенби?
Жок. Акылдуу келишим Ethereum Sepolia testnet тармагында техникалык жактан жайгаштырылып, иштетилген; Caconde бөлүгү болсо чыныгы өндүрүш жана чыгым булактары менен калибрленген гипотетикалык экономикалык проекция. Активдүү кооператив мүчөлөрү менен талаа колдонмосу, чыныгы капитал чогултуу, узак мөөнөттүү операция, укуктук уруксат процесси жана чыныгы колдонуучулардын кабыл алуусу азырынча текшериле элек.
Жөнгө салуучу чектөөлөр
Авторлор Бразилияда токендештирилген кооперативдик үлүштөрдүн укуктук классификациясы так эмес экенин белгилешет. Lei 14.478/2022 виртуалдык актив кызматтарына алкак түзгөнү менен, кооперативдик токендер жамааттык инвестициялык келишим же баалуу кагаз болуп эсептелеби деген суроо өзүнчө бааланышы керек. CVM Resolution 88/2022 алкагында баалуу кагаз катары классификацияланса, каттоо, проспект жана туруктуу маалымат ачуу милдеттенмелери жаралышы мүмкүн.
Булак ошондой эле кооперативдик үлүштөрдү мүчө эмес адамдарга өткөрүүгө байланыштуу Lei 5.764/1971 чектөөлөрүн изилдөөнү жана зарыл болсо CVM жөнгө салуучу sandbox'ынан алдын ала пикир алууну сунуштайт. Европада колдонулуучу окшош системалар болсо MiCA жана тиешелүү баалуу кагаз эрежелери боюнча өзүнчө бааланышы керек деп белгилейт.
Санариптик сабаттуулук чеги
Система капчыкты колдонуу, жеке ачкычты башкаруу жана блокчейн менен өз ара аракеттенүүнү талап кылат. Булак бул шарт чакан айылдык өндүрүүчүлөр үчүн маанилүү кабыл алуу тоскоолу болушу мүмкүн экенин моюнга алат. `mintWithFiat` жана `recoverWallet` бул тоскоолду азайтуу үчүн иштелип чыккан; бирок колдонуучулар дивиденд чыгарып алуу үчүн дагы эле капчыкка муктаж.
Авторлор келечекте кооператив тарабынан көп колтамга менен башкарылган сактоо капчыгы, биометрикалык калыбына келтирүү, SMS негизиндеги операциялык кол коюу же банк эсебине fiat төлөм сыяктуу варианттарды изилдөөнү сунушташат.
Коопсуздук чектери
Булак нарк которуучу функцияларда `ReentrancyGuard`, Solidity 0.8.x орнотулган overflow текшерүүлөрү жана \(2^{128}\) туруктуу чекиттүү масштабдоону колдонгонун билдирет. Ошол эле учурда кооператив ээсинин ролу `distributeDividends` жана `recoverWallet` сыяктуу күчтүү ыйгарым укуктарга ээ болушу башкаруу тобокелдигин жаратат.
Өндүрүш чөйрөсүндө чыныгы мүчөлөрдүн капиталы колдонулганга чейин көз карандысыз акылдуу келишим коопсуздук аудити жүргүзүлүшү; owner эсеби 3/5 көп колтамгалуу түзүмгө өткөрүлүшү жана колдонулган туруктуу криптоактивдин резерв/depeg тобокелдиктери бааланышы сунушталат.
Изилдөө колдогон жыйынтыктар
- Чоңойтулган аккумулятор ыкмасы бир дивиденд бөлүштүрүүнү мүчөлөрдүн санына көз каранды эмес O(1) операциялык түзүмдө аткара алат.
- Sepolia testnet колдонмосунда `distributeDividends` болжол менен 144.393 gas сарптаган.
- Токен которууларында жеке түзөтүү мүчөлөрү мурунку мезгилдердин укуктарын сактоо максатында колдонулушу мүмкүн.
- Fiat жана туруктуу криптовалютага негизделген эки токен алуу жолу бир келишим архитектурасында бириктирилиши мүмкүн.
- Caconde үчүн белгиленген божомолдор шартында экономикалык модель оң кумулятивдүү дивиденд жана болжол менен %138,2 10 жылдык ROI проекциясын берет.
Изилдөө колдобогон жыйынтыктар
- Системанын чыныгы кооперативдерде мыйзамдуу түрдө бекитилгенин көрсөтпөйт.
- Чыныгы фермерлер менен узак мөөнөттүү колдонуучу кабыл алуусун далилдебейт.
- %138,2 ROI иш жүзүндө болоорун же кепилденерин көрсөтпөйт.
- Polygon mainnet тармагында чыныгы өндүрүш колдонмосунун экономикалык жактан текшерилгенин көрсөтпөйт.
- Акылдуу келишим көз карандысыз коопсуздук аудитинен өткөнүн көрсөтпөйт.
- Токендештирилген түзүм ар бир өлкөдө баалуу кагаз же кооперативдик укук жагынан бирдей түрдө колдонулушу мүмкүн экенин көрсөтпөйт.
Булактагы техникалык карама-каршылыктар
Биринчи карама-каршылык 5.1-бөлүмдө кездешкен “ERC-204” туюнтмасы; макаланын башка бөлүктөрү ERC-20 стандартын колдонушат.
Экинчи жана маанилүүрөөк карама-каршылык 1-теореманын дивиденд сакталуу теңдиги менен \(E_i\), \(W_i\) жана \(C_i\) өзгөрмөлөрүнүн мурдагы аныктамаларынын ортосунда. Булак \(E_i\)-ни бир жерде кумулятивдүү укук, А тиркемесинде болсо чыгарылып алынбаган укук катары колдонот. Ошондуктан теореманын нотациясы өндүрүш системасы колдонулганга чейин көз карандысыз математикалык текшерүүгө алынууга тийиш.
Үчүнчү карама-каршылык — Data Availability Statement Polygon mainnet өз ара аракеттерин айткан менен, макаладагы текшерилген жайгаштыруу жана операциялык көрсөтүү Sepolia үчүн берилиши, ал эми Polygon негизинен чыгым баалоодо колдонулушу.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: A Blockchain System for Scalable Tokenized Equity and Efficient Dividend Distribution in Agricultural Cooperatives
Авторлор: Juan Minango; Alberto Paradisi; Silvia Marion; Andreza Lona; Ivan Bergier
Жооптуу автор: Juan Minango
Мекеме 1: Center for Research and Development in Telecommunications (CPQD), Campinas, São Paulo, Brazil
Мекеме 2: Embrapa Digital Agriculture, Campinas, São Paulo, Brazil
Журнал: Economies
Басмакана: MDPI
Жарыя түрү: Article
Библиографиялык жазуу: Economies, 2026, 14(6), 220
DOI: 10.3390/economies14060220
Тапшыруу: 23 Март 2026
Ревизия: 25 Май 2026
Кабыл алуу: 28 Май 2026
Жарыялоо: 11 Июнь 2026
Лицензия: Creative Commons Attribution (CC BY).
Негизги изилдөө түрү: Математикалык каржылоо модели, акылдуу келишим иштеп чыгуу, testnet колдонмосу, gas талдоосу жана гипотетикалык экономикалык сценарий проекциясы.
Блокчейн чөйрөсү: EVM менен шайкеш архитектура; Ethereum Sepolia testnet тармагында текшерилген жайгаштыруу.
Программалык камсыздоо: Solidity 0.8.26; OpenZeppelin ERC-20/ReentrancyGuard; Hardhat; оптималдаштыруу 200 runs.
Экономикалык колдонуу контексти: Caconde, São Paulo, Бразилияда 100–150 чакан кофе өндүрүүчүгө кызмат кыла турган, жылына 800 ton кубаттуулуктагы гипотетикалык нымдуу кофе иштетүүчү кооператив.
Каржылоо: São Paulo Research Foundation (FAPESP), 22/09319-9 жана 24/18399-1 номерлүү гранттар.
Маалыматтын жеткиликтүүлүгү: Авторлор жаңы классикалык изилдөө маалымат топтому түзүлгөн эмес; натыйжалар блокчейн операцияларынан жана акылдуу келишим өз ара аракеттеринен алынган деп билдиришет. Бирок Polygon mainnet деген билдирүү ыкма бөлүмүндөгү Sepolia жайгаштыруусу менен толук дал келбегендиктен, бул билдирүү этияттык менен чечмелениши керек.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышын билдиришкен эмес; каржылоочулар изилдөөнүн дизайнына, талдоого, чечмелөөгө, жазууга же жарыялоо чечимине катышкан эмес деп көрсөтүшкөн.
Авторлордун салымы: Концептуалдаштыруу Juan Minango, Alberto Paradisi жана Ivan Bergier; методология Juan Minango жана Silvia Marion; программалык камсыздоо жана формалдык талдоо Juan Minango; текшерүү Juan Minango, Alberto Paradisi жана Andreza Lona; изилдөө Juan Minango жана Alberto Paradisi; ресурстар Andreza Lona жана Silvia Marion; маалыматтарды тартипке келтирүү жана визуалдаштыруу Juan Minango; көзөмөл Alberto Paradisi, Andreza Lona жана Ivan Bergier; долбоорду башкаруу Andreza Lona тарабынан жүргүзүлгөн.
Негизги методологиялык чек: Чыныгы кооператив талаа колдонмосу, активдүү фермер колдонуучулар менен сыноо, көз карандысыз коопсуздук аудити, формалдык текшерүү жана өндүрүш mainnet тармагында узак мөөнөттүү иштетүү азырынча жүргүзүлгөн эмес.
Булактагы нотациялык чек: (10)–(15)-теңдемелер жана А тиркемесиндеги \(E_i\), \(W_i\), \(C_i\) колдонулуштарынын ортосунда дивиденд сакталуу теоремасына таасир эткен аныктамалык шайкешсиздик бар. Бул бөлүк көз карандысыз формалдык текшерүүсүз кемчиликсиз далил катары берилбеши керек.
Визуалды кайра чийүү: 1-сүрөттөгү акылдуу келишим архитектурасы, 2-сүрөттөгү токен алуунун эки жолу, 3-сүрөттөгү жылдык система агымы жана 4-сүрөттөгү O(1)/O(n) масштабдануу салыштыруусу Verianla үчүн булак мамилелерин сактаган оригиналдуу схемалар катары кайра курууга ылайыктуу.
Verianla Live ылайыктуулугу: Live Process, Live Equation жана Live Compare үчүн жогорку деңгээлде ылайыктуу. Илимий параметрлерди эркин өзгөртүп жаңы инвестициялык натыйжаларды чыгарган колдонуучу симуляциясы ылайыктуу эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген