


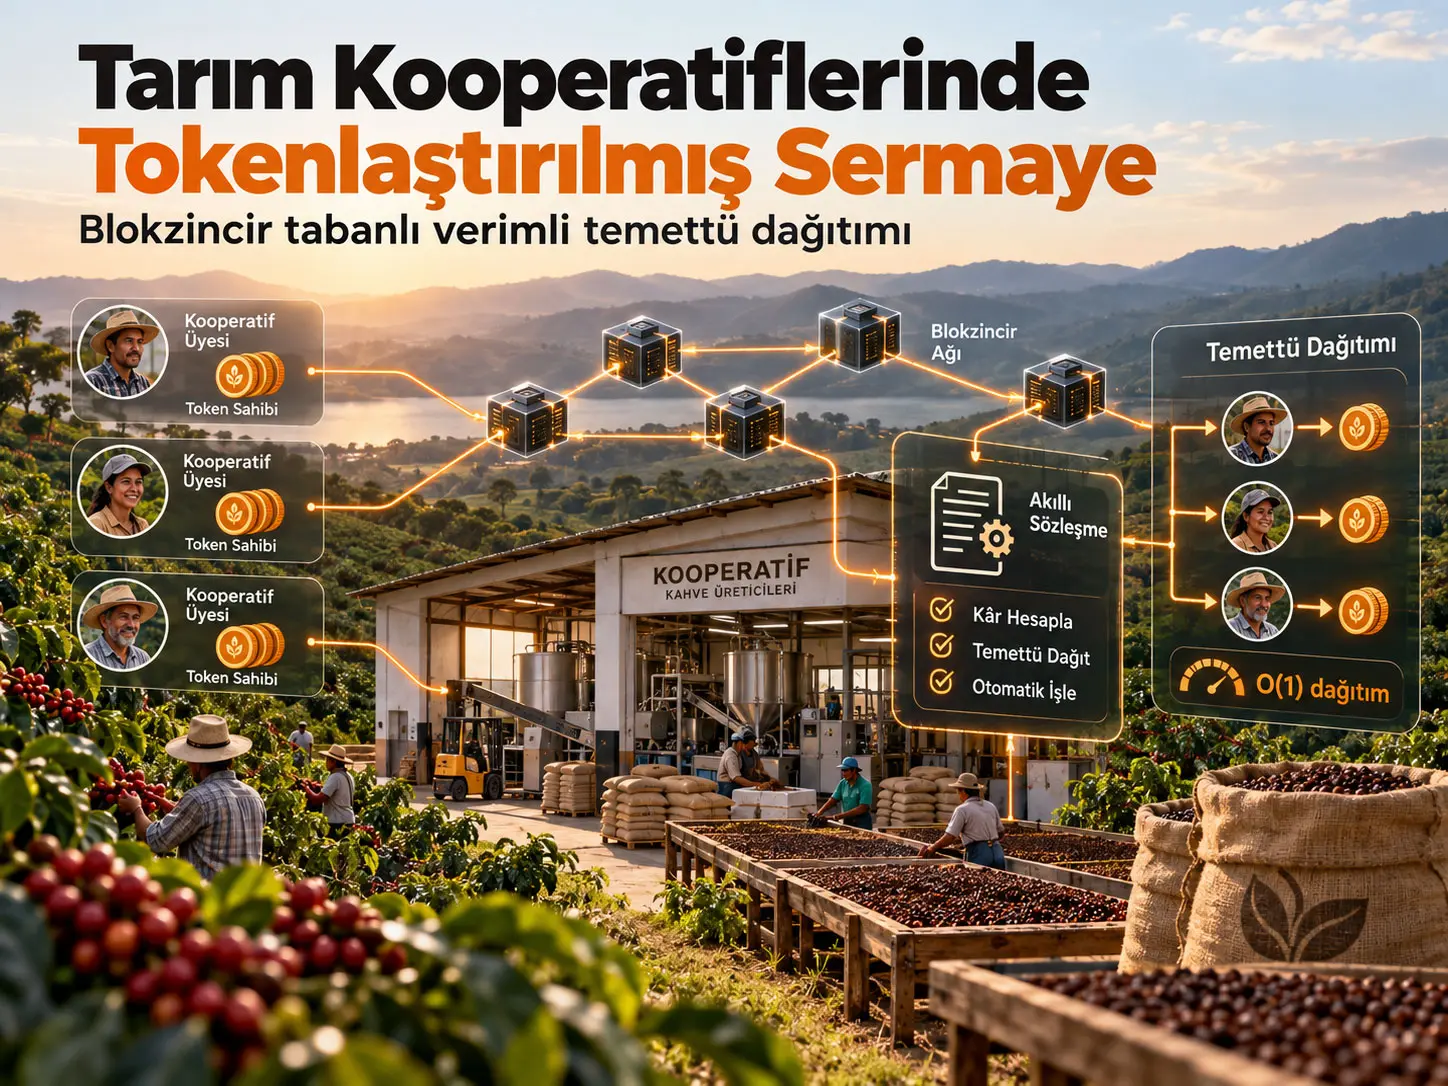
CooperativeToken, tarım kooperatiflerindeki sermaye paylarını ERC-20 uyumlu tokenlarla temsil etmeyi ve kooperatif kârından doğan temettü haklarını büyütülmüş birikimci (magnified accumulator) adı verilen sabit-zamanlı bir muhasebe mekanizmasıyla yönetmeyi amaçlayan bir akıllı sözleşme sistemidir. Juan Minango ve çalışma arkadaşları, sistemin temettü dağıtımını üye sayısını tek tek dolaşmadan O(1) işlem karmaşıklığında gerçekleştirmesini; tokenlar el değiştirdiğinde ise düzeltme terimleri kullanarak geçmiş temettü haklarını eski sahibinde korumasını hedeflemektedir. Sistem Ethereum Sepolia testnet üzerinde uygulanmış ve doğrulanmış, fakat gerçek bir tarım kooperatifinde saha testi yapılmamıştır.
Çalışmanın ekonomik örneği Brezilya'nın São Paulo eyaletindeki Caconde kahve üretim bölgesine dayalı varsayımsal bir kooperatif senaryosudur. Modelde BRL 800.000 tutarında bir yaş işleme tesisi yatırımı, 800.000 adet token, bunun %90'ının dolaşımda olması, %10'unun rezervde tutulması ve 1 token = BRL 1,00 sabit sermaye ilişkisi kullanılmaktadır. İlk yıl için BRL 113.000 net kâr ve kârın %70'inin dağıtılması varsayımı altında BRL 79.100 temettü hesaplanmaktadır.
On yıllık ekonomik projeksiyonda kârın yılda %5 arttığı, dolaşımdaki token sayısının 720.000'de sabit kaldığı ve token fiyatının BRL 1,00 olduğu varsayılmıştır. Bu koşullar altında model yaklaşık %138–138,2 kümülatif ROI üretmektedir. Bu değer yıllık faiz oranı değildir, gerçekleşmiş yatırım sonucu değildir ve gelecekteki saha getirisi için garanti oluşturmaz.
Akıllı sözleşme uygulamasında `distributeDividends` işlemi 144.393 gas tüketmiş ve dağıtım maliyetinin üye sayısıyla artmadığı gösterilmiştir. Kaynağın Polygon için kullandığı 2 gwei gas fiyatı ve yaklaşık 0,12 ABD doları POL fiyatı varsayımlarında bu işlemin tahmini maliyeti yaklaşık 3,5 × 10⁻⁵ ABD dolarıdır. Bu dolar değeri ölçülmüş Polygon üretim maliyeti değil, Sepolia/EVM gas tüketiminin Polygon fiyat varsayımlarına dönüştürülmesidir.
Tarım kooperatiflerindeki finansman problemi
Çalışmanın çıkış noktası, küçük üreticilerin oluşturduğu tarım kooperatiflerinin altyapı, işleme tesisi ve modernizasyon için sermayeye ihtiyaç duyması; buna karşılık geleneksel borç finansmanının tarımsal üretimdeki dalgalanmayla uyumsuz sabit geri ödeme yükümlülükleri yaratabilmesidir. Üretimin veya piyasa gelirinin düşük olduğu bir yılda kredi taksiti devam ederken özsermaye temelli yapıda dağıtılacak temettü düşürülebilir veya durdurulabilir.
Yazarlar aynı zamanda klasik kooperatif sermaye sistemlerinde pay kayıtlarının manuel tutulması, temettü hesaplarının şeffaf olmaması, üyelerin giriş-çıkış işlemlerinin zorlaşması ve dış tarafların pay sahipliği ile ödeme geçmişini bağımsız biçimde doğrulayamaması gibi idari sorunlara dikkat çekmektedir.
Önerilen yaklaşım bu iki problemi birleştirir: kooperatif sermaye payları blokzincir üzerinde tokenlaştırılır ve temettü hakları akıllı sözleşmeyle otomatik muhasebeleştirilir. Böylece amaç yalnız bir kripto varlık oluşturmak değil, sermaye sahipliği ile kâr dağıtımını aynı doğrulanabilir kayıt sistemine bağlamaktır.
Araştırmanın üç ana katkısı
- Matematiksel mekanizma: Üye sayısından bağımsız O(1) temettü dağıtımı sağlayan büyütülmüş birikimci yapısını kooperatif sermayesine uyarlamak ve token transferlerinde geçmiş hakları korumak.
- Kooperatif odaklı tasarım: Kripto ödeme ile geleneksel fiat ödemeyi aynı sistemde desteklemek; rezerv tokenları, cüzdan kurtarma ve yıllık temettü yönetimi gibi operasyonel işlevler eklemek.
- Doğrulanabilir uygulama: Sistemi Solidity tabanlı akıllı sözleşme olarak uygulayıp Ethereum Sepolia testnet üzerinde çalıştırmak, gas tüketimini ölçmek ve kaynak kod–bytecode eşleşmesini Etherscan üzerinden doğrulanabilir hale getirmek.
Temel sermaye ve temettü modeli
Model, kooperatifin sahip olduğu tarımsal işleme tesisi \(F\)'nin EVM uyumlu bir blokzincirde \(S\) akıllı sözleşmesi aracılığıyla ERC-20 türü değiştirilebilir tokenlarla temsil edildiğini varsayar. Her token sabit bir sermaye birimidir. Caconde örneğinde:
\[ 1\ \text{token}=1\ \text{BRL} \]
Toplam token sayısı \(T_{\mathrm{total}}\), rezervde tutulan tokenlar \(T_{\mathrm{reserve}}(t)\), dolaşımdaki tokenlar \(T_{\mathrm{circ}}(t)\) ve üye \(i\)'nin sahip olduğu token miktarı \(T_i(t)\) ile gösterilir.
Dolaşımdaki arz:
\[ T_{\mathrm{circ}}(t)=T_{\mathrm{total}}-T_{\mathrm{reserve}}(t) \tag{1} \]
Kooperatifin \(t\) dönemindeki net kârı \(L(t)\), bunun temettüye ayrılan oranı \(\alpha\) ise toplam dağıtılabilir temettü:
\[ D(t)=\alpha L(t), \qquad L(t)\geq 0 \tag{2} \]
olarak tanımlanır.
Üye \(i\)'nin o dönemki oransal temettüsü:
\[ d_i(t)=D(t)\frac{T_i(t)}{T_{\mathrm{circ}}(t)} \tag{3} \]
şeklindedir. Bu denklem, aynı anda dolaşımda bulunan tokenlar içinde üyenin sahiplik oranını doğrudan temettü payına dönüştürmektedir.
Model hangi koşullar altında çalışıyor?
Kaynak üç temel ön koşul belirtmektedir. Kooperatifin net kârı güvenilir muhasebe sistemleri veya uygun veri kaynaklarıyla doğrulanmalıdır. Token sahipliği gerçek sermaye katılımını doğru temsil etmelidir. Ayrıca kârın ne kadarının dağıtılacağını belirleyen \(\alpha\) oranı kooperatif tarafından kabul edilmeli ve akıllı sözleşmenin yönetişim sürecine bağlanmalıdır.
Büyütülmüş Birikimci Nedir ve Neden O(1) Temettü Dağıtımı Sağlar?
Büyütülmüş birikimci (magnified accumulator), her temettü dağıtımında bütün üyelerin cüzdanlarını dolaşmak yerine token başına birikmiş temettüyü tek bir küresel değişkende güncelleyen ve bireysel hakları ihtiyaç anında bu değişkenden hesaplayan muhasebe mekanizmasıdır. Bu nedenle dağıtım işlemi üye sayısı 10 veya 10.000 olsa da her üyenin üzerinde ayrı döngü çalıştırmaz; dağıtımın temel işlem karmaşıklığı O(1) kalır.
EVM'nin yerel kayan noktalı sayı desteği olmadığı için kaynak hesaplamayı \(M=2^{128}\) büyütme katsayısıyla sabit noktalı aritmetiğe taşır. Küresel temettü birikimcisi \(\Phi(t)\):
\[ \Phi(t)=\Phi(t-1)+\frac{D(t)M}{T_{\mathrm{circ}}(t)}, \qquad \Phi(0)=0 \tag{8} \]
olarak güncellenir.
Tekrarlı biçimde açıldığında:
\[ \Phi(t)=M\sum_{k=1}^{t}\frac{D(k)}{T_{\mathrm{circ}}(k)} \tag{9} \]
elde edilir. Böylece \(\Phi(t)\), geçmiş bütün temettü dağıtımlarının token başına ölçeklendirilmiş toplamını taşır.
Üye \(i\)'nin kaynakta “kümülatif temettü hakkı” olarak tanımlanan değeri:
\[ E_i(t)=\frac{\Phi(t)T_i(t)+\delta_i}{M} \tag{10} \]
şeklindedir. Burada \(\delta_i\), token miktarı geçmişte değişmişse geçmiş hakları düzeltmek için kullanılan kişisel zamansal düzeltme terimidir.
Daha önce çekilen temettüler \(C_i(t)\) ile gösterildiğinde çekilebilir miktar:
\[ W_i(t)=E_i(t)-C_i(t) \tag{11} \]
olur. Çekimden sonra kaynak:
\[ C_i(t)\leftarrow C_i(t)+W_i(t) \tag{12} \]
güncellemesini uygular.
Token Transferlerinde Zamansal Adalet Nasıl Korunuyor?
Zamansal adalet, bir token yeni sahibine geçtiğinde yeni sahibin tokenı edinmeden önce oluşmuş temettüleri talep etmesini engellemek ve eski sahibin transfer öncesinde oluşmuş hakkını korumak için \(\delta_i\) düzeltme terimlerinin transfer anında eşit ve zıt yönde güncellenmesiyle sağlanmaktadır.
Üye \(a\), üye \(b\)'ye \(t\) anında \(\tau\) token gönderdiğinde:
\[ \delta_a\leftarrow\delta_a+\tau\Phi(t) \tag{13} \]
\[ \delta_b\leftarrow\delta_b-\tau\Phi(t) \tag{14} \]
güncellemeleri yapılır. Gönderenin düzeltme değeri artarak eski tokenlarının geçmiş temettü hakkını korur; alıcının değeri aynı tutarda azaltılarak satın alma öncesi dönemlerin temettüleri alıcıya aktarılmaz.
Bu mekanizmanın önemli sonucu, temettü hakkının yalnız “çekim anındaki cüzdan bakiyesi” üzerinden belirlenmemesidir. Hak, tokenların hangi dağıtım dönemlerinde kim tarafından tutulduğunu muhasebeleştirmeye çalışır.
Toplam temettü korunumu ve kaynak içi notasyon sorunu
Kaynak Teorem 1'de sistemin token transferleri sırasında temettü hakkı yaratmadığını veya yok etmediğini ve toplam dağıtımların korunması gerektiğini ileri sürmektedir. Metindeki ifade:
\[ \sum_{i=1}^{n}\left[E_i(t)+C_i(t)\right] = \sum_{k=1}^{t}D(k) \tag{15} \]
biçimindedir.
Ancak kaynak tanımlarında \(E_i(t)\), Denklem (10)'da “kümülatif temettü hakkı” olarak tanımlanmış, çekilmemiş hak ise Denklem (11)'de \(W_i(t)=E_i(t)-C_i(t)\) olarak verilmiştir. Ek A'daki ispat ise bazı adımlarda \(E_i(t)\)'yi “çekilmemiş hak” gibi kullanmaktadır. Bu nedenle Teorem 1'in Denklem (15) gösterimi ile Denklem (10)–(11)'deki değişken tanımları arasında notasyonel bir tutarsızlık vardır. Kaynağın amaçladığı muhasebe korunum ilkesi açıktır; fakat Verianla bu ispatı sessizce yeniden formüle etmemektedir.
Net kârın tanımı
Temettü mekanizmasının girdisi olan net kâr standart muhasebe biçiminde:
\[ L(t)=R(t)-C(t) \tag{16} \]
olarak yazılır. \(R(t)\) işletme gelirlerini, \(C(t)\) ise sabit ve değişken işletme giderlerini gösterir.
Zarar, toplu transfer ve hızlı üye artışı
Kaynak üç uç durumu matematiksel olarak tartışmaktadır. Net kâr negatifse \(D(t)=0\) kabul edilir, birikimci güncellenmez ve o dönem temettü dağıtılmaz. Dolaşımdaki tokenların büyük bir bölümü aynı dönem içinde transfer edilirse her transfer aynı \(\delta\) düzeltme mantığını çalıştırır; token miktarından bağımsız olarak tek transfer O(1) kalırken toplam gas maliyeti transfer olaylarının sayısıyla artar. Üye sayısı bir döngü içinde hızla büyürse yeni üyeler geçmiş dağıtımlar üzerinde hak elde etmeden yalnız sonraki temettülere katılır.
Sabit token sahipliğinde yatırım getirisi
Üye \(i\)'nin başlangıç yatırımı:
\[ I_i=T_iP_0 \]
olarak tanımlanır. Sabit token sahipliği altında \(T\) dönemindeki kümülatif temettü:
\[ \operatorname{Div}_i(T) = T_i\sum_{t=1}^{T}\frac{D(t)}{T_{\mathrm{circ}}(t)} \tag{4} \]
şeklindedir.
Uzun dönem projeksiyonunda kaynak net kârı geometrik olarak büyütür:
\[ L(t)=L_0(1+g)^{t-1} \tag{5} \]
Sabit \(T_{\mathrm{circ}}\) varsayımında kümülatif temettü:
\[ \operatorname{Div}_i(T) = \frac{T_i\alpha L_0}{T_{\mathrm{circ}}} \frac{(1+g)^T-1}{g} \tag{6} \]
ve ROI:
\[ ROI_i(T) = \frac{\operatorname{Div}_i(T)}{I_i} = \frac{\alpha L_0}{T_{\mathrm{circ}}P_0} \begin{cases} \dfrac{(1+g)^T-1}{g}, & g>0 \\ T, & g=0 \end{cases} \tag{7} \]
olarak elde edilir. \(T_i\) pay ve paydada sadeleştiği için bu modelde mutlak temettü token sayısıyla artsa da aynı koşullardaki yüzde ROI üyenin sahip olduğu token sayısına bağlı değildir.
Caconde Senaryosundaki %138,2 ROI Ne Anlama Geliyor?
%138,2 ROI, Caconde için varsayılan sabit 720.000 dolaşımdaki token, BRL 1,00 başlangıç token fiyatı, BRL 113.000 ilk yıl net kârı, %70 temettü dağıtım oranı, yıllık %5 kâr büyümesi ve 10 yıllık süre altında hesaplanan kümülatif temettünün başlangıç yatırımına oranıdır; yıllık getiri oranı, gerçekleşmiş saha getirisi veya garanti edilmiş finansal sonuç değildir.
Caconde modeli gerçek bir pilot kooperatifin 10 yıllık muhasebe kaydı değildir. Çalışma, bölgedeki üretim ve maliyet kaynaklarından alınan parametreleri bir araya getirerek önerilen finansman sisteminin nasıl çalışabileceğini göstermek için varsayımsal bir senaryo kurmaktadır.
Caconde kahve kooperatifi senaryosu
| Parametre | Kaynakta kullanılan değer |
|---|---|
| Tesis yatırım tutarı | BRL 800.000 |
| İşleme kapasitesi | 800 ton/yıl |
| İlk yıl kapasite kullanımı | %85, 680 ton |
| İlk yıl işlenen miktar | 11.300 adet 60 kg çuval |
| İşleme ücreti | BRL 22/çuval |
| İşletme maliyeti | BRL 12/çuval |
| Temettü oranı \(\alpha\) | 0,70 |
| Yıllık kâr büyümesi \(g\) | %5 |
| Projeksiyon süresi | 10 yıl |
| Toplam token | 800.000 |
| Dolaşımdaki token | 720.000 |
| Rezerv | 80.000 token (%10) |
İlk yıl projeksiyonu:
\[ R(1)=11.300\times22=\text{BRL }248.600 \]
\[ C(1)=11.300\times12=\text{BRL }135.600 \]
\[ L(1)=\text{BRL }113.000 \]
Kârın %70'i dağıtıldığında ilk yıl temettü havuzu BRL 79.100, kooperatifte tutulacak bölüm BRL 33.900'dür.
Duyarlılık analizi
| Değişken | Düşük senaryo | Düşük ROI | Yüksek senaryo | Yüksek ROI |
|---|---|---|---|---|
| Kâr büyüme oranı \(g\) | %0 | %109,9 | %8 | %159,2 |
| Dağıtım oranı \(\alpha\) | 0,50 | %98,7 | 0,90 | %177,7 |
| İlk net kâr \(L_0\) | BRL 85.000 | %103,9 | BRL 140.000 | %171,1 |
| Dolaşımdaki arz \(T_{\mathrm{circ}}\) | 650.000 | %153,0 | 800.000 | %124,4 |
Kaynağın analizinde \(\alpha\) dağıtım oranı oransal olarak ROI üzerinde en doğrudan etkiyi göstermektedir. Dolaşımdaki token arzı arttığında aynı temettü daha fazla tokena bölündüğünden token başına getiri düşmektedir.
PRONAF ile yapılan model karşılaştırması
| Ölçüt | Tokenlaştırılmış model | PRONAF, yıllık %8 |
|---|---|---|
| Tesis yatırımı | BRL 800.000 | BRL 800.000 |
| Toplam sermaye maliyeti | BRL 800.000 | BRL 1.190.000 |
| Faiz ödemesi | BRL 0 | BRL 390.000 |
| Teminat | Yok | Müzakereye bağlı, tipik olarak varlıklar |
| Kaynağa erişim süresi | 15–30 gün | 90–180 gün |
| Getiri/ödeme yapısı | Değişken temettü | Sabit borç servisi |
| Üye sahipliği | Tokenlarla kalıcı pay | Yok |
Bu tablo gerçek iki finansman programının randomize veya saha tabanlı performans karşılaştırması değildir. Kaynağın seçtiği faiz oranı, süre ve kooperatif modeli varsayımları altında yapılan ekonomik senaryo karşılaştırmasıdır.
Çalışmanın Yöntemi ve Bulguları
CooperativeToken akıllı sözleşme mimarisi
Kaynağın sayfa 12'deki Şekil 1'i, `CooperativeToken` sözleşmesinin OpenZeppelin `ERC20` ve `ReentrancyGuard` bileşenleriyle ilişkisini ve temel durum değişkenlerini göstermektedir. `magnifiedDividendPerShare`, Denklem (8)'deki \(\Phi(t)\) küresel birikimcisini; `magnifiedDividendCorrections`, \(\delta_i\) kişisel düzeltmelerini; `withdrawnDividends`, daha önce çekilmiş temettüleri saklamaktadır.
| Değişken | Görevi |
|---|---|
| MAGNITUDE | \(M=2^{128}\) sabit nokta ölçeklendirmesi |
| magnifiedDividendPerShare | Token başına birikmiş küresel temettü |
| magnifiedDividendCorrections | Transferler sırasında geçmiş hakları koruyan bireysel düzeltmeler |
| withdrawnDividends | Daha önce çekilen temettülerin kaydı |
| reserveBalance | Dolaşım dışındaki kooperatif rezervi |
| yearlyProposals | Yıllık temettü önerisi/onay durumu |
| paymentToken | Token alımı ve temettü ödemesinde kullanılan ödeme tokenı |
Kaynak içi yazım notu: Bölüm 5.1'in bir cümlesinde “ERC-204” ifadesi geçmektedir. Ancak özet, Şekil 1, kod mimarisi ve dipnot 4 standardı ERC-20 olarak tanımlamaktadır. Bu nedenle “ERC-204” ifadesi kaynak içindeki tutarsız bir yazım olarak korunmalı ve bağımsız bir token standardı gibi yorumlanmamalıdır.
Üç temel O(1) algoritma
Algoritma 1 — Temettü dağıtımı: dolaşımdaki arz hesaplanır, temettü fonu sözleşmeye alınır ve yalnız \(\Phi(t)\) küresel birikimcisi güncellenir. Bütün üyeler üzerinde döngü yapılmaz.
Algoritma 2 — Temettü çekimi: kullanıcının güncel token bakiyesi, kişisel düzeltme terimi ve geçmiş çekimleri kullanılarak \(E_i(t)\) ve \(W_i(t)\) hesaplanır; ardından ödeme kullanıcıya gönderilir.
Algoritma 3 — Zamansal düzeltme: her token transferinde gönderici ve alıcının \(\delta\) değerleri transfer edilen token miktarı ve mevcut \(\Phi(t)\) değerine göre eşit-zıt biçimde değiştirilir.
Yıllık yönetişim döngüsü
Kaynakta temettü süreci üç aşamalı bir öneri-onay-dağıtım akışıyla uygulanmıştır. `proposeDividends(year, amount)` yönetimin yıllık dağıtımı önermesini, `approveProposal(year)` teklifin onaylanıp değişmez hale gelmesini, `distributeDividendsForYear(year)` ise ödeme fonunun dağıtım mekanizmasına aktarılmasını sağlar.
Kaynak sistemi “demokratik yönetişim” ilkeleriyle ilişkilendirse de mevcut sözleşmede temel yönetişim işlemlerinin `Owner` yetkisine bağlı olduğu belirtilmektedir. Güvenlik tartışmasında yazarlar, üretim sürümünde seçilmiş yönetim kurulu üyelerinden 3/5 imza gerektiren çoklu imza cüzdanı kullanılmasını önermektedir. Bu nedenle mevcut testnet uygulaması tam token-ağırlıklı veya doğrudan üye oylamalı merkeziyetsiz yönetişim değildir.
Kripto ve fiat ile token edinimi
Sayfa 15'teki Şekil 2 iki ayrı edinim yolu göstermektedir. `purchaseTokens` fonksiyonu yapılandırılmış bir stabil kripto varlıkla 1:1 token satın alımını sağlar. `mintWithFiat` ise Pix, kredi kartı veya banka havalesi gibi zincir dışı ödemeyi kooperatif personelinin doğrulamasından sonra token basılmasına bağlar.
Fiat yolu, blokzincir cüzdanı ve kripto para kullanım deneyimi düşük üreticileri sisteme dâhil etmeyi amaçlar. Ancak işlemin zincir dışı ödeme doğrulaması yetkili personel tarafından yapıldığı için bu bölüm bütünüyle merkeziyetsiz değildir.
Rezerv ve cüzdan kurtarma
Caconde örneğinde toplam arzın %10'u olan 80.000 token rezervde tutulur ve temettü hesabına katılmaz. `distributeFromReserve` yeni üyelerin sisteme alınması veya operasyonel ihtiyaçlar için rezervden token aktarabilir.
`recoverWallet(oldWallet,newWallet)` işlevi özel anahtarını kaybeden üyelerin token ve birikmiş haklarının yeni bir cüzdana taşınmasına olanak verir. Bu işlem yalnız kooperatif tarafından, zincir dışı kimlik doğrulamasından sonra yapılabilir. Tasarım kullanıcı koruması sağlarken kooperatif yönetimine yüksek düzeyde yetki vermektedir.
Gas test ortamı
| Parametre | Değer |
|---|---|
| Toplam arz | 800.000 token, 6 ondalık |
| Dolaşımdaki arz | 720.000 token, %90 |
| Rezerv | 80.000 token, %10 |
| Ödeme tokenı | MockBRL, 6 ondalık |
| Başlangıç üye adresi | 2 adres, eşit token dağılımı |
| Solidity | 0.8.26 |
| Derleyici optimizasyonu | 200 runs |
| Ağ doğrulaması | Ethereum Sepolia testnet |
Kaynak, gas tablolarında 21.000 gas'lık temel işlem overhead'ini ölçülen fonksiyon maliyetlerinden hariç tuttuğunu belirtmektedir.
Ölçülen gas tüketimleri
| İşlem | Gas | Tahmini maliyet, USD | Karmaşıklık |
|---|---|---|---|
| Sözleşme konuşlandırma | 2.147.770 | 5,2 × 10⁻⁴ | Tek seferlik |
| distributeDividends | 144.393 | 3,5 × 10⁻⁵ | O(1) |
| claimDividends, ilk | 75.069 | 1,8 × 10⁻⁵ | O(1) |
| claimDividends, sonraki | 57.969 | 1,4 × 10⁻⁵ | O(1) |
| proposeDividends | 72.035 | 1,7 × 10⁻⁵ | O(1) |
| approveProposal | 32.294 | 7,8 × 10⁻⁶ | O(1) |
| purchaseTokens | 68.810 | 1,7 × 10⁻⁵ | O(1) |
| transfer + _update | 42.112 | 1,0 × 10⁻⁵ | O(1) |
| mintWithFiat | 51.818 | 1,2 × 10⁻⁵ | O(1) |
| distributeFromReserve | 50.387 | 1,2 × 10⁻⁵ | O(1) |
Dolar maliyetleri 2 gwei gas fiyatı ve yaklaşık 0,12 ABD doları POL fiyatına dayanan Aralık 2025 varsayımıdır. Ağ fiyatları değişirse gerçek maliyetler de değişir.
O(1) ile O(n) ölçeklenme karşılaştırması
Kaynağın sayfa 19'daki Şekil 4'ünde büyütülmüş birikimci yaklaşımının dağıtım maliyeti 144.393 gas civarında yatay kalırken, bütün üyeleri tek tek dolaşan saf O(n) yaklaşım üye sayısıyla doğrusal artmaktadır. Kaynak, 10.000 üyede saf yaklaşımın yaklaşık 1460 kat daha fazla gas gerektireceğini hesaplamaktadır.
Buradaki O(1) iddiası her türlü kooperatif faaliyeti için toplam sistem maliyetinin sabit olduğu anlamına gelmez. Örneğin 10.000 ayrı üye aynı anda token transferi yaparsa her transfer O(1) olsa da toplam 10.000 işlem gerekir. Sabit karmaşıklık özellikle tek bir temettü dağıtımının bütün üyelere karşı hesaplanması problemine ilişkindir.
Sepolia testnet operasyonel gösterimi
Kaynak, doğrulanmış `CooperativeToken` ve MockBRL sözleşmeleriyle dört üyeli bir testnet senaryosu gerçekleştirmiştir:
| Katılımcı | CCC token | Edinim yöntemi | Temettü çekti mi? |
|---|---|---|---|
| Üye 1 | 13.000 | MockBRL | Hayır |
| Üye 2 | 7.000 | MockBRL | Evet |
| Üye 3 | 19.000 | Fiat / mintWithFiat | Hayır |
| Üye 4 | 10.000 | MockBRL | Hayır |
Dört üyenin toplamı 49.000 CCC tokena ulaşmıştır. Kooperatif 10.000 MockBRL temettü fonu önermiş, onaylamış ve dağıtım fonksiyonunu çalıştırmıştır. Üye 2 temettüsünü çekmiş; diğer üyelerin hakları ileride çekilmek üzere sistemde kalmıştır. Token transferlerinde `_update` mekanizması zamansal düzeltmeleri otomatik uygulamıştır.
Bu Sistem Gerçek Bir Tarım Kooperatifinde Doğrulandı mı?
Hayır. Akıllı sözleşme Ethereum Sepolia testnet üzerinde teknik olarak konuşlandırılmış ve çalıştırılmıştır; Caconde bölümü ise gerçek üretim ve maliyet kaynaklarıyla kalibre edilmiş varsayımsal bir ekonomik projeksiyondur. Aktif kooperatif üyeleriyle saha uygulaması, gerçek sermaye toplama, uzun dönem operasyon, hukuki izin süreci ve gerçek kullanıcı benimsemesi henüz doğrulanmamıştır.
Düzenleyici sınırlar
Yazarlar Brezilya'da tokenlaştırılmış kooperatif paylarının hukuki sınıflandırmasının açık olmadığını vurgulamaktadır. Lei 14.478/2022 sanal varlık hizmetlerine bir çerçeve getirse de kooperatif tokenlarının kolektif yatırım sözleşmesi veya menkul kıymet sayılıp sayılmayacağı ayrıca değerlendirilmelidir. CVM Resolution 88/2022 kapsamında menkul kıymet sınıflandırması yapılması halinde kayıt, izahname ve devam eden açıklama yükümlülükleri ortaya çıkabilir.
Kaynak ayrıca kooperatif hisselerinin üye olmayan kişilere devrine ilişkin Lei 5.764/1971 kısıtlarının incelenmesini ve gerekirse CVM düzenleyici sandbox'ından ön görüş alınmasını önermektedir. Avrupa'da uygulanacak benzer sistemlerin ise MiCA ve ilgili menkul kıymet kurallarıyla ayrı değerlendirilmesi gerektiğini belirtmektedir.
Dijital okuryazarlık sınırı
Sistem cüzdan kullanımı, özel anahtar yönetimi ve blokzincir etkileşimi gerektirir. Kaynak, küçük kırsal üreticiler için bu koşulun önemli bir benimseme engeli olabileceğini kabul etmektedir. `mintWithFiat` ve `recoverWallet` bu engeli azaltmak için tasarlanmıştır; fakat kullanıcıların temettü çekebilmesi için hâlen bir cüzdana ihtiyaç vardır.
Yazarlar gelecekte kooperatif tarafından çoklu imzayla yönetilen saklama cüzdanı, biyometrik kurtarma, SMS tabanlı işlem imzalama veya banka hesabına fiat ödeme gibi seçeneklerin araştırılmasını önermektedir.
Güvenlik sınırları
Kaynak, değer transferi yapan fonksiyonlarda `ReentrancyGuard`, Solidity 0.8.x yerleşik taşma kontrolleri ve \(2^{128}\) sabit nokta ölçeklendirmesi kullandığını belirtmektedir. Bununla birlikte kooperatif sahibi rolünün `distributeDividends` ve `recoverWallet` gibi güçlü yetkilere sahip olması yönetişim riski yaratmaktadır.
Üretim ortamında gerçek üye sermayesi kullanılmadan önce bağımsız akıllı sözleşme güvenlik denetimi yapılması; owner hesabının 3/5 çoklu imza yapısına geçirilmesi ve kullanılan stabil kripto varlığın rezerv/depeg risklerinin değerlendirilmesi önerilmektedir.
Çalışmanın desteklediği sonuçlar
- Büyütülmüş birikimci yaklaşımı tek temettü dağıtımını üye sayısından bağımsız O(1) işlem yapısında gerçekleştirebilir.
- Sepolia testnet uygulamasında `distributeDividends` yaklaşık 144.393 gas tüketmiştir.
- Token transferlerinde kişisel düzeltme terimleri geçmiş dönem haklarını korumak amacıyla uygulanabilir.
- Fiat ve stabil kripto para tabanlı iki token edinim yolu aynı sözleşme mimarisinde birleştirilebilir.
- Caconde için belirlenen varsayımlar altında ekonomik model pozitif kümülatif temettü ve yaklaşık %138,2 10 yıllık ROI projeksiyonu üretmektedir.
Çalışmanın desteklemediği sonuçlar
- Sistemin gerçek kooperatiflerde hukuken onaylandığını göstermez.
- Gerçek çiftçilerle uzun dönem kullanıcı benimsemesini kanıtlamaz.
- %138,2 ROI'nin gerçekleşeceğini veya garanti edildiğini göstermez.
- Polygon ana ağında gerçek üretim kullanımının ekonomik olarak doğrulandığını göstermez.
- Akıllı sözleşmenin bağımsız güvenlik denetiminden geçtiğini göstermez.
- Tokenlaştırılmış yapının her ülkede menkul kıymet veya kooperatif hukuku açısından aynı biçimde uygulanabileceğini göstermez.
Kaynak içi teknik tutarsızlıklar
Birinci tutarsızlık, Bölüm 5.1'de geçen “ERC-204” ifadesidir; makalenin diğer bölümleri ERC-20 standardını kullanmaktadır.
İkinci ve daha önemli tutarsızlık, Teorem 1'in temettü korunum eşitliği ile \(E_i\), \(W_i\) ve \(C_i\) değişkenlerinin önceki tanımları arasındadır. Kaynak, \(E_i\)'yi bir yerde kümülatif hak, Ek A'da ise çekilmemiş hak gibi kullanmaktadır. Bu nedenle teoremin notasyonunun üretim sistemi uygulanmadan önce bağımsız matematiksel doğrulamaya tabi tutulması gerekir.
Üçüncü tutarsızlık, Data Availability Statement'ın Polygon mainnet etkileşimlerinden söz etmesine karşın makalenin doğrulanmış konuşlandırma ve operasyonel gösteriminin Sepolia için verilmesi, Polygon'un ise esas olarak maliyet tahmininde kullanılmasıdır.
Kaynak ve Yöntem Notu
Özgün başlık: A Blockchain System for Scalable Tokenized Equity and Efficient Dividend Distribution in Agricultural Cooperatives
Yazarlar: Juan Minango; Alberto Paradisi; Silvia Marion; Andreza Lona; Ivan Bergier
Sorumlu yazar: Juan Minango
Kurum 1: Center for Research and Development in Telecommunications (CPQD), Campinas, São Paulo, Brazil
Kurum 2: Embrapa Digital Agriculture, Campinas, São Paulo, Brazil
Dergi: Economies
Yayınevi: MDPI
Yayın türü: Article
Bibliyografik kayıt: Economies, 2026, 14(6), 220
DOI: 10.3390/economies14060220
Gönderim: 23 Mart 2026
Revizyon: 25 Mayıs 2026
Kabul: 28 Mayıs 2026
Yayın: 11 Haziran 2026
Lisans: Creative Commons Attribution (CC BY).
Temel araştırma türü: Matematiksel finansman modeli, akıllı sözleşme geliştirme, testnet uygulaması, gas analizi ve varsayımsal ekonomik senaryo projeksiyonu.
Blokzincir ortamı: EVM uyumlu mimari; Ethereum Sepolia testnet üzerinde doğrulanmış konuşlandırma.
Yazılım: Solidity 0.8.26; OpenZeppelin ERC-20/ReentrancyGuard; Hardhat; optimizasyon 200 runs.
Ekonomik uygulama bağlamı: Caconde, São Paulo, Brezilya'da 100–150 küçük kahve üreticisine hizmet verecek 800 ton/yıl kapasiteli varsayımsal yaş kahve işleme kooperatifi.
Finansman: São Paulo Research Foundation (FAPESP), 22/09319-9 ve 24/18399-1 numaralı hibeler.
Veri erişilebilirliği: Yazarlar yeni bir klasik araştırma veri seti oluşturulmadığını; sonuçların blokzincir işlemleri ve akıllı sözleşme etkileşimlerinden türetildiğini belirtmektedir. Ancak Polygon mainnet ifadesi yöntem bölümündeki Sepolia konuşlandırmasıyla tam olarak örtüşmediğinden bu beyan dikkatle yorumlanmalıdır.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiş; finansman sağlayıcıların çalışma tasarımı, analiz, yorum, yazım veya yayın kararında rolü olmadığını belirtmiştir.
Yazar katkıları: Kavramsallaştırma Juan Minango, Alberto Paradisi ve Ivan Bergier; metodoloji Juan Minango ve Silvia Marion; yazılım ve formel analiz Juan Minango; doğrulama Juan Minango, Alberto Paradisi ve Andreza Lona; araştırma Juan Minango ve Alberto Paradisi; kaynaklar Andreza Lona ve Silvia Marion; veri düzenleme ve görselleştirme Juan Minango; gözetim Alberto Paradisi, Andreza Lona ve Ivan Bergier; proje yönetimi Andreza Lona tarafından yürütülmüştür.
Temel yöntemsel sınır: Gerçek kooperatif saha uygulaması, aktif çiftçi kullanıcı testi, bağımsız güvenlik denetimi, formal doğrulama ve üretim ana ağı üzerinde uzun dönem işletim henüz yapılmamıştır.
Kaynak içi notasyon sınırı: Denklem (10)–(15) ve Ek A'daki \(E_i\), \(W_i\), \(C_i\) kullanımları arasında temettü korunum teoremini etkileyen tanımsal uyumsuzluk bulunmaktadır. Bu bölüm bağımsız formal doğrulama yapılmadan kusursuz ispat olarak sunulmamalıdır.
Görsel yeniden çizim: Şekil 1'in akıllı sözleşme mimarisi, Şekil 2'nin iki token edinim yolu, Şekil 3'ün yıllık sistem akışı ve Şekil 4'ün O(1)/O(n) ölçeklenme karşılaştırması Verianla için kaynak ilişkilerini koruyan özgün şemalar olarak yeniden kurulmaya uygundur.
Verianla Live uygunluğu: Live Process, Live Equation ve Live Compare için yüksek derecede uygundur. Bilimsel parametreleri serbest değiştirerek yeni yatırım sonuçları üreten kullanıcı simülasyonu uygun değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir