


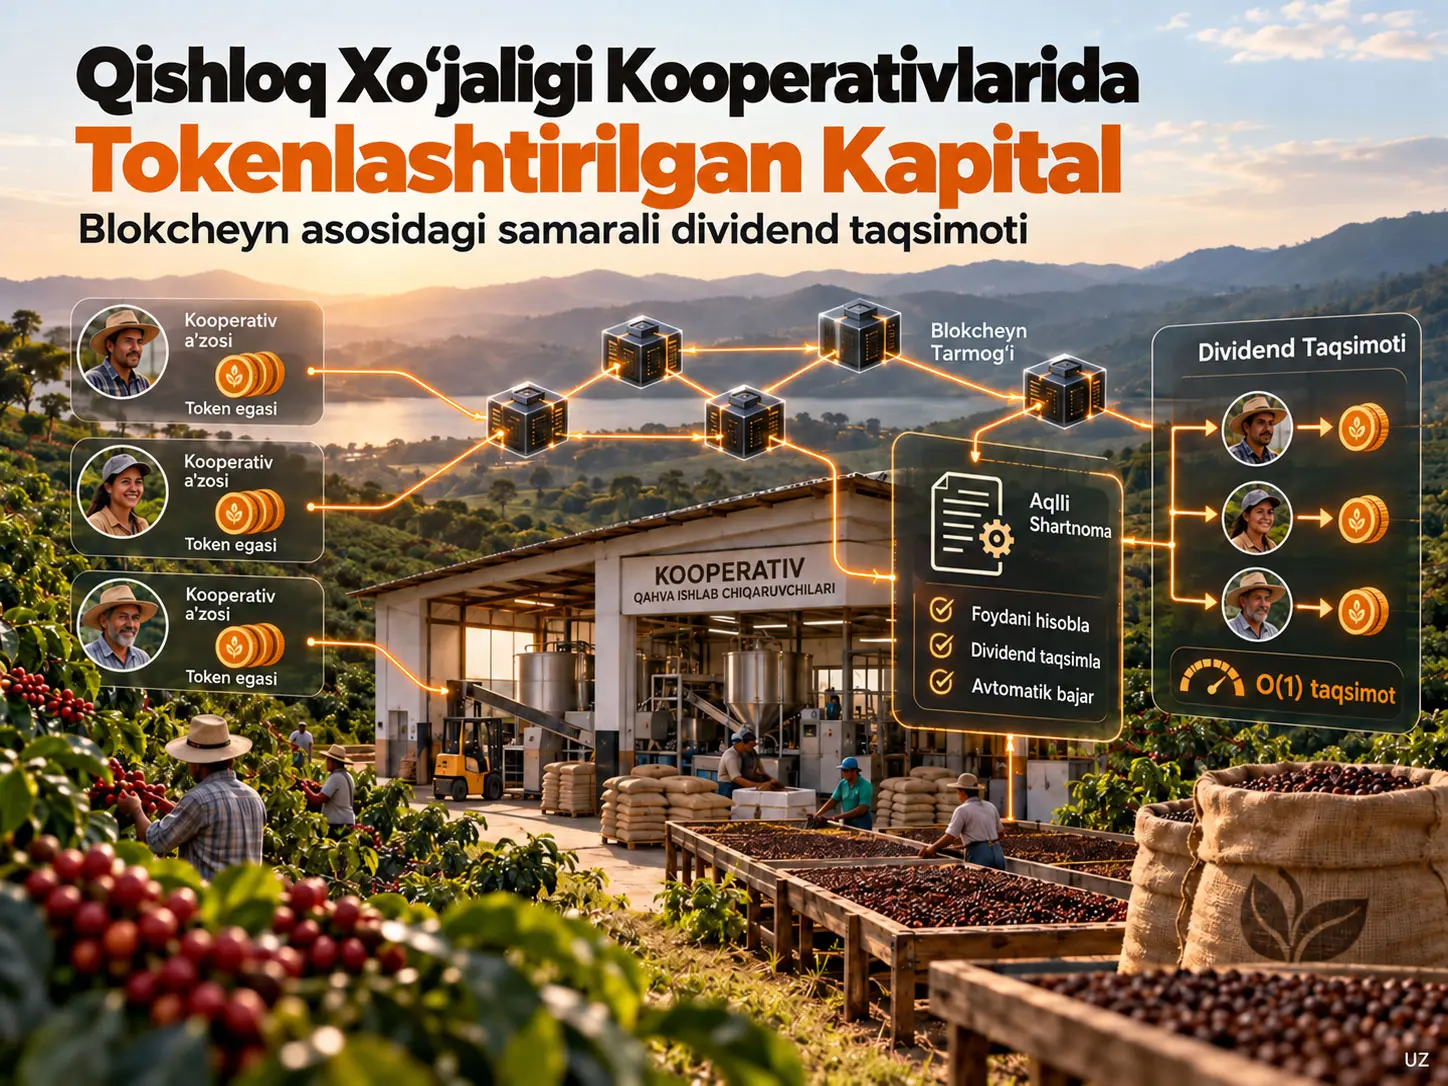
CooperativeToken — qishloq xo‘jaligi kooperativlaridagi kapital ulushlarini ERC-20 bilan mos tokenlar orqali ifodalash va kooperativ foydasidan kelib chiqadigan dividend huquqlarini kattalashtirilgan akkumulyator (magnified accumulator) deb ataluvchi doimiy-vaqtli hisob mexanizmi orqali boshqarishni maqsad qilgan aqlli shartnoma tizimidir. Juan Minango va uning hamkasblari tizim dividend taqsimotini a’zolar sonini bittalab aylanib chiqmasdan O(1) amal murakkabligida bajarishini; tokenlar qo‘ldan qo‘lga o‘tganda esa tuzatish hadlaridan foydalanib, avvalgi dividend huquqlarini oldingi egada saqlab qolishini ko‘zlaydilar. Tizim Ethereum Sepolia testnet tarmog‘ida amalga oshirilgan va tasdiqlangan, biroq haqiqiy qishloq xo‘jaligi kooperativida dala sinovi o‘tkazilmagan.
Tadqiqotning iqtisodiy misoli Braziliyaning São Paulo shtatidagi Caconde qahva yetishtirish hududiga asoslangan faraziy kooperativ ssenariysidir. Modelda BRL 800.000 miqdoridagi ho‘l ishlov berish korxonasi investitsiyasi, 800.000 dona token, ularning %90 qismi muomalada bo‘lishi, %10 qismi zaxirada saqlanishi va 1 token = BRL 1,00 doimiy kapital nisbati qo‘llanadi. Birinchi yil uchun BRL 113.000 sof foyda va foydaning %70 qismini taqsimlash farazi ostida BRL 79.100 dividend hisoblanadi.
O‘n yillik iqtisodiy prognozda foyda yiliga %5 ga oshishi, muomaladagi tokenlar soni 720.000 da o‘zgarmas qolishi va token narxi BRL 1,00 bo‘lishi faraz qilingan. Ushbu sharoitlarda model taxminan %138–138,2 kumulyativ ROI hosil qiladi. Bu qiymat yillik foiz stavkasi emas, amalga oshgan investitsiya natijasi emas va kelajakdagi amaliy daromad uchun kafolat bermaydi.
Aqlli shartnoma ilovasida `distributeDividends` amali 144.393 gas sarflagan va taqsimlash xarajati a’zolar soni ortishi bilan oshmasligi ko‘rsatilgan. Manbaning Polygon uchun qo‘llagan 2 gwei gas narxi va taxminan 0,12 AQSh dollari miqdoridagi POL narxi farazlari asosida ushbu amalning taxminiy qiymati qariyb 3,5 × 10⁻⁵ AQSh dollarini tashkil etadi. Ushbu dollar qiymati Polygon ishlab chiqarish muhitida o‘lchangan xarajat emas, balki Sepolia/EVM gas sarfining Polygon narx farazlariga aylantirilgan ko‘rinishidir.
Qishloq xo‘jaligi kooperativlaridagi moliyalashtirish muammosi
Tadqiqotning boshlang‘ich nuqtasi kichik ishlab chiqaruvchilar tuzgan qishloq xo‘jaligi kooperativlari infratuzilma, qayta ishlash korxonasi va modernizatsiya uchun kapitalga ehtiyoj sezishi; shu bilan birga an’anaviy qarz moliyalashtirishi qishloq xo‘jaligi ishlab chiqarishidagi tebranishlarga mos kelmaydigan doimiy qaytarish majburiyatlarini yuzaga keltirishi mumkinligidir. Ishlab chiqarish yoki bozor daromadi past bo‘lgan yilda kredit to‘lovi davom etayotgan bir paytda, xususiy kapitalga asoslangan tuzilmada taqsimlanadigan dividend kamaytirilishi yoki to‘xtatilishi mumkin.
Mualliflar, shuningdek, klassik kooperativ kapital tizimlarida ulush yozuvlarining qo‘lda yuritilishi, dividend hisob-kitoblarining shaffof bo‘lmasligi, a’zolarning kirish-chiqish operatsiyalarining qiyinlashishi va tashqi tomonlarning ulush egaligi hamda to‘lov tarixini mustaqil ravishda tekshira olmasligi kabi ma’muriy muammolarga e’tibor qaratadi.
Taklif etilgan yondashuv ushbu ikki muammoni birlashtiradi: kooperativ kapital ulushlari blokcheynda tokenlashtiriladi va dividend huquqlari aqlli shartnoma orqali avtomatik hisobga olinadi. Shunday qilib, maqsad faqat kriptoaktiv yaratish emas, balki kapital egaligi va foyda taqsimotini bitta tekshiriladigan hisob tizimiga bog‘lashdir.
Tadqiqotning uchta asosiy hissasi
- Matematik mexanizm: A’zolar sonidan mustaqil O(1) dividend taqsimotini ta’minlaydigan kattalashtirilgan akkumulyator tuzilmasini kooperativ kapitaliga moslashtirish va token o‘tkazmalarida avvalgi huquqlarni saqlab qolish.
- Kooperativga yo‘naltirilgan dizayn: Kripto to‘lov va an’anaviy fiat to‘lovini bir tizimda qo‘llab-quvvatlash; zaxira tokenlari, hamyonni tiklash va yillik dividend boshqaruvi kabi operatsion funksiyalarni qo‘shish.
- Tekshiriladigan amalga oshirish: Tizimni Solidity asosidagi aqlli shartnoma sifatida amalga oshirib, Ethereum Sepolia testnet tarmog‘ida ishga tushirish, gas sarfini o‘lchash va manba kod–bytecode mosligini Etherscan orqali tekshirish imkonini yaratish.
Asosiy kapital va dividend modeli
Model kooperativga tegishli qishloq xo‘jaligi qayta ishlash korxonasi \(F\) EVM bilan mos blokcheynda \(S\) aqlli shartnomasi orqali ERC-20 turidagi o‘zaro almashinuvchan tokenlar bilan ifodalanishini faraz qiladi. Har bir token doimiy kapital birligidir. Caconde misolida:
\[ 1\ \text{token}=1\ \text{BRL} \]
Jami tokenlar soni \(T_{\mathrm{total}}\), zaxirada saqlanadigan tokenlar \(T_{\mathrm{reserve}}(t)\), muomaladagi tokenlar \(T_{\mathrm{circ}}(t)\) va \(i\) a’zo egalik qiladigan token miqdori \(T_i(t)\) bilan ifodalanadi.
Muomaladagi taklif:
\[ T_{\mathrm{circ}}(t)=T_{\mathrm{total}}-T_{\mathrm{reserve}}(t) \tag{1} \]
Kooperativning \(t\) davridagi sof foydasi \(L(t)\), uning dividendga ajratiladigan ulushi \(\alpha\) bo‘lsa, jami taqsimlanadigan dividend:
\[ D(t)=\alpha L(t), \qquad L(t)\geq 0 \tag{2} \]
deb ta’riflanadi.
\(i\) a’zoning o‘sha davrdagi mutanosib dividendi:
\[ d_i(t)=D(t)\frac{T_i(t)}{T_{\mathrm{circ}}(t)} \tag{3} \]
ko‘rinishidadir. Ushbu tenglama ayni paytda muomalada bo‘lgan tokenlar orasida a’zoning egalik ulushini bevosita dividend ulushiga aylantiradi.
Model qanday sharoitlarda ishlaydi?
Manba uchta asosiy dastlabki shartni ko‘rsatadi. Kooperativning sof foydasi ishonchli buxgalteriya tizimlari yoki tegishli ma’lumot manbalari orqali tasdiqlanishi kerak. Token egaligi haqiqiy kapital ishtirokini to‘g‘ri ifodalashi lozim. Bundan tashqari, foydaning qancha qismi taqsimlanishini belgilaydigan \(\alpha\) nisbati kooperativ tomonidan qabul qilinishi va aqlli shartnomaning boshqaruv jarayoniga bog‘lanishi kerak.
Kattalashtirilgan Akkumulyator Nima va Nega O(1) Dividend Taqsimotini Ta’minlaydi?
Kattalashtirilgan akkumulyator (magnified accumulator) — har bir dividend taqsimotida barcha a’zolarning hamyonlarini aylanib chiqish o‘rniga, token boshiga yig‘ilgan dividendni bitta global o‘zgaruvchida yangilaydigan va individual huquqlarni zarur paytda shu o‘zgaruvchidan hisoblaydigan buxgalteriya mexanizmidir. Shu sababli taqsimlash amali a’zolar soni 10 yoki 10.000 bo‘lsa ham har bir a’zo uchun alohida sikl ishlatmaydi; taqsimotning asosiy amal murakkabligi O(1) bo‘lib qoladi.
EVM mahalliy suzuvchi nuqtali sonlarni qo‘llab-quvvatlamagani uchun manba hisoblashni \(M=2^{128}\) kattalashtirish koeffitsiyenti yordamida sobit nuqtali arifmetikaga o‘tkazadi. Global dividend akkumulyatori \(\Phi(t)\):
\[ \Phi(t)=\Phi(t-1)+\frac{D(t)M}{T_{\mathrm{circ}}(t)}, \qquad \Phi(0)=0 \tag{8} \]
ko‘rinishida yangilanadi.
Rekursiv ravishda ochilganda:
\[ \Phi(t)=M\sum_{k=1}^{t}\frac{D(k)}{T_{\mathrm{circ}}(k)} \tag{9} \]
hosil bo‘ladi. Shunday qilib, \(\Phi(t)\) o‘tgan barcha dividend taqsimotlarining token boshiga masshtablangan yig‘indisini saqlaydi.
\(i\) a’zoning manbada “kumulyativ dividend huquqi” deb ta’riflangan qiymati:
\[ E_i(t)=\frac{\Phi(t)T_i(t)+\delta_i}{M} \tag{10} \]
ko‘rinishidadir. Bu yerda \(\delta_i\), agar token miqdori ilgari o‘zgargan bo‘lsa, avvalgi huquqlarni tuzatish uchun ishlatiladigan shaxsiy vaqt tuzatish hadidir.
Avval yechib olingan dividendlar \(C_i(t)\) bilan ifodalansa, yechib olinishi mumkin bo‘lgan miqdor:
\[ W_i(t)=E_i(t)-C_i(t) \tag{11} \]
bo‘ladi. Yechib olingandan keyin manba:
\[ C_i(t)\leftarrow C_i(t)+W_i(t) \tag{12} \]
yangilanishini qo‘llaydi.
Token O‘tkazmalarida Vaqt Adolati Qanday Saqlanadi?
Vaqt adolati token yangi egaga o‘tganda yangi egaga tokenni sotib olishidan oldin shakllangan dividendlarni talab qilishga yo‘l qo‘ymaslik va eski egada o‘tkazmadan oldin yuzaga kelgan huquqni saqlab qolish uchun \(\delta_i\) tuzatish hadlarini o‘tkazma vaqtida teng va qarama-qarshi yo‘nalishda yangilash orqali ta’minlanadi.
\(a\) a’zo \(b\) a’zoga \(t\) paytda \(\tau\) token yuborganda:
\[ \delta_a\leftarrow\delta_a+\tau\Phi(t) \tag{13} \]
\[ \delta_b\leftarrow\delta_b-\tau\Phi(t) \tag{14} \]
yangilanishlari bajariladi. Yuboruvchining tuzatish qiymati ortib, avvalgi tokenlarining tarixiy dividend huquqini saqlaydi; oluvchining qiymati esa ayni miqdorda kamaytirilib, sotib olishdan oldingi davr dividendlarining oluvchiga o‘tishiga yo‘l qo‘yilmaydi.
Ushbu mexanizmning muhim natijasi shundaki, dividend huquqi faqat “yechib olish vaqtidagi hamyon balansi” bo‘yicha aniqlanmaydi. Huquq tokenlar qaysi taqsimot davrlarida kim tomonidan ushlab turilganini hisobga olishga harakat qiladi.
Jami dividendning saqlanishi va manbadagi notatsiya muammosi
Manba 1-teoremada tizim token o‘tkazmalari vaqtida dividend huquqini yaratmasligi yoki yo‘q qilmasligini va jami taqsimotlar saqlanishi kerakligini ilgari suradi. Matndagi ifoda:
\[ \sum_{i=1}^{n}\left[E_i(t)+C_i(t)\right] = \sum_{k=1}^{t}D(k) \tag{15} \]
ko‘rinishidadir.
Biroq manba ta’riflarida \(E_i(t)\), (10)-tenglamada “kumulyativ dividend huquqi” deb ta’riflangan, yechib olinmagan huquq esa (11)-tenglamada \(W_i(t)=E_i(t)-C_i(t)\) ko‘rinishida berilgan. A ilovadagi isbot esa ayrim bosqichlarda \(E_i(t)\) ni “yechib olinmagan huquq” sifatida ishlatadi. Shu sababli 1-teoremaning (15)-tenglamadagi ifodasi bilan (10)–(11)-tenglamalardagi o‘zgaruvchi ta’riflari orasida notatsion nomuvofiqlik mavjud. Manba nazarda tutgan hisobni saqlash tamoyili aniq; ammo Verianla bu isbotni yashirin ravishda qayta shakllantirmaydi.
Sof foydaning ta’rifi
Dividend mexanizmining kirish qiymati bo‘lgan sof foyda standart buxgalteriya shaklida:
\[ L(t)=R(t)-C(t) \tag{16} \]
deb yoziladi. \(R(t)\) operatsion daromadlarni, \(C(t)\) esa doimiy va o‘zgaruvchan operatsion xarajatlarni bildiradi.
Zarar, ommaviy o‘tkazma va a’zolar sonining tez o‘sishi
Manba uchta chekka holatni matematik jihatdan muhokama qiladi. Sof foyda manfiy bo‘lsa \(D(t)=0\) deb qabul qilinadi, akkumulyator yangilanmaydi va o‘sha davrda dividend taqsimlanmaydi. Muomaladagi tokenlarning katta qismi ayni davr ichida o‘tkazilsa, har bir o‘tkazma bir xil \(\delta\) tuzatish mantiqini ishlatadi; token miqdoridan qat’i nazar, bitta o‘tkazma O(1) bo‘lib qolsa-da, jami gas xarajati o‘tkazma hodisalari soni bilan ortadi. A’zolar soni bir sikl ichida tez oshsa, yangi a’zolar avvalgi taqsimotlar bo‘yicha huquq olmasdan faqat keyingi dividendlarda ishtirok etadi.
Doimiy token egaligida investitsiya daromadi
\(i\) a’zoning boshlang‘ich investitsiyasi:
\[ I_i=T_iP_0 \]
deb ta’riflanadi. Doimiy token egaligi sharoitida \(T\) davridagi kumulyativ dividend:
\[ \operatorname{Div}_i(T) = T_i\sum_{t=1}^{T}\frac{D(t)}{T_{\mathrm{circ}}(t)} \tag{4} \]
ko‘rinishidadir.
Uzoq muddatli prognozda manba sof foydani geometrik ravishda oshiradi:
\[ L(t)=L_0(1+g)^{t-1} \tag{5} \]
Doimiy \(T_{\mathrm{circ}}\) farazida kumulyativ dividend:
\[ \operatorname{Div}_i(T) = \frac{T_i\alpha L_0}{T_{\mathrm{circ}}} \frac{(1+g)^T-1}{g} \tag{6} \]
va ROI:
\[ ROI_i(T) = \frac{\operatorname{Div}_i(T)}{I_i} = \frac{\alpha L_0}{T_{\mathrm{circ}}P_0} \begin{cases} \dfrac{(1+g)^T-1}{g}, & g>0 \\ T, & g=0 \end{cases} \tag{7} \]
ko‘rinishida olinadi. \(T_i\) surat va maxrajda qisqargani uchun bu modelda mutlaq dividend tokenlar soni bilan oshsa ham, ayni sharoitdagi foizli ROI a’zoning egalik qiladigan tokenlar soniga bog‘liq emas.
Caconde Ssenariysidagi %138,2 ROI Nimani Anglatadi?
%138,2 ROI — Caconde uchun faraz qilingan doimiy 720.000 muomaladagi token, BRL 1,00 boshlang‘ich token narxi, BRL 113.000 birinchi yil sof foydasi, %70 dividend taqsimlash nisbati, yillik %5 foyda o‘sishi va 10 yillik davr sharoitida hisoblangan kumulyativ dividendning boshlang‘ich investitsiyaga nisbatidir; bu yillik daromad stavkasi, amalga oshgan amaliy daromad yoki kafolatlangan moliyaviy natija emas.
Caconde modeli haqiqiy pilot kooperativning 10 yillik buxgalteriya yozuvi emas. Tadqiqot hududdagi ishlab chiqarish va xarajat manbalaridan olingan parametrlarni birlashtirib, taklif etilayotgan moliyalashtirish tizimi qanday ishlashi mumkinligini ko‘rsatish uchun faraziy ssenariy tuzadi.
Caconde qahva kooperativi ssenariysi
| Parametr | Manbada qo‘llangan qiymat |
|---|---|
| Korxona investitsiyasi miqdori | BRL 800.000 |
| Qayta ishlash quvvati | 800 ton/yil |
| Birinchi yil quvvatdan foydalanish | %85, 680 ton |
| Birinchi yil qayta ishlangan miqdor | 11.300 dona 60 kg qop |
| Qayta ishlash to‘lovi | BRL 22/qop |
| Operatsion xarajat | BRL 12/qop |
| Dividend nisbati \(\alpha\) | 0,70 |
| Yillik foyda o‘sishi \(g\) | %5 |
| Prognoz muddati | 10 yil |
| Jami token | 800.000 |
| Muomaladagi token | 720.000 |
| Zaxira | 80.000 token (%10) |
Birinchi yil prognozi:
\[ R(1)=11.300\times22=\text{BRL }248.600 \]
\[ C(1)=11.300\times12=\text{BRL }135.600 \]
\[ L(1)=\text{BRL }113.000 \]
Foydaning %70 qismi taqsimlanganda birinchi yil dividend jamg‘armasi BRL 79.100, kooperativda qoldiriladigan qismi esa BRL 33.900 bo‘ladi.
Sezgirlik tahlili
| O‘zgaruvchi | Past ssenariy | Past ROI | Yuqori ssenariy | Yuqori ROI |
|---|---|---|---|---|
| Foyda o‘sish nisbati \(g\) | %0 | %109,9 | %8 | %159,2 |
| Taqsimlash nisbati \(\alpha\) | 0,50 | %98,7 | 0,90 | %177,7 |
| Boshlang‘ich sof foyda \(L_0\) | BRL 85.000 | %103,9 | BRL 140.000 | %171,1 |
| Muomaladagi taklif \(T_{\mathrm{circ}}\) | 650.000 | %153,0 | 800.000 | %124,4 |
Manba tahlilida \(\alpha\) taqsimlash nisbati ROI ga mutanosib ravishda eng bevosita ta’sir ko‘rsatadi. Muomaladagi token taklifi oshganda ayni dividend ko‘proq tokenlarga bo‘linadi va token boshiga daromad kamayadi.
PRONAF bilan model taqqoslanishi
| Mezon | Tokenlashtirilgan model | PRONAF, yillik %8 |
|---|---|---|
| Korxona investitsiyasi | BRL 800.000 | BRL 800.000 |
| Jami kapital xarajati | BRL 800.000 | BRL 1.190.000 |
| Foiz to‘lovi | BRL 0 | BRL 390.000 |
| Garov | Yo‘q | Muzokaraga bog‘liq, odatda aktivlar |
| Mablag‘ga kirish muddati | 15–30 kun | 90–180 kun |
| Daromad/to‘lov tuzilmasi | O‘zgaruvchan dividend | Doimiy qarz xizmati |
| A’zo egaligi | Tokenlar orqali doimiy ulush | Yo‘q |
Ushbu jadval haqiqiy ikki moliyalashtirish dasturining randomizatsiyalangan yoki dala asosidagi samaradorlik taqqoslanishi emas. Bu manba tanlagan foiz stavkasi, muddat va kooperativ modeli farazlari asosida amalga oshirilgan iqtisodiy ssenariy taqqoslanishidir.
Tadqiqot Usuli va Natijalari
CooperativeToken aqlli shartnoma arxitekturasi
Manbaning 12-sahifadagi 1-rasmi `CooperativeToken` shartnomasining OpenZeppelin `ERC20` va `ReentrancyGuard` komponentlari bilan aloqasini hamda asosiy holat o‘zgaruvchilarini ko‘rsatadi. `magnifiedDividendPerShare` (8)-tenglamadagi \(\Phi(t)\) global akkumulyatorini; `magnifiedDividendCorrections`, \(\delta_i\) shaxsiy tuzatishlarni; `withdrawnDividends` esa avval yechib olingan dividendlarni saqlaydi.
| O‘zgaruvchi | Vazifasi |
|---|---|
| MAGNITUDE | \(M=2^{128}\) sobit nuqtali masshtablash |
| magnifiedDividendPerShare | Token boshiga yig‘ilgan global dividend |
| magnifiedDividendCorrections | O‘tkazmalar paytida avvalgi huquqlarni saqlaydigan individual tuzatishlar |
| withdrawnDividends | Avval yechib olingan dividendlar qaydi |
| reserveBalance | Muomaladan tashqaridagi kooperativ zaxirasi |
| yearlyProposals | Yillik dividend taklifi/tasdiqlash holati |
| paymentToken | Token sotib olish va dividend to‘lashda ishlatiladigan to‘lov tokeni |
Manbadagi yozuv qaydi: 5.1-bo‘limning bir jumlasida “ERC-204” ifodasi uchraydi. Biroq qisqacha mazmun, 1-rasm, kod arxitekturasi va 4-izoh standartni ERC-20 deb belgilaydi. Shu sababli “ERC-204” ifodasi manbadagi nomuvofiq yozuv sifatida saqlanishi va alohida token standarti sifatida talqin qilinmasligi kerak.
Uchta asosiy O(1) algoritm
Algoritm 1 — Dividend taqsimoti: muomaladagi taklif hisoblanadi, dividend jamg‘armasi shartnomaga olinadi va faqat \(\Phi(t)\) global akkumulyatori yangilanadi. Barcha a’zolar bo‘yicha sikl bajarilmaydi.
Algoritm 2 — Dividendni yechib olish: foydalanuvchining joriy token balansi, shaxsiy tuzatish hadi va avvalgi yechib olishlari asosida \(E_i(t)\) va \(W_i(t)\) hisoblanadi; so‘ng to‘lov foydalanuvchiga yuboriladi.
Algoritm 3 — Vaqt bo‘yicha tuzatish: har bir token o‘tkazmasida yuboruvchi va oluvchining \(\delta\) qiymatlari o‘tkazilgan token miqdori va joriy \(\Phi(t)\) qiymatiga ko‘ra teng-qarama-qarshi tarzda o‘zgartiriladi.
Yillik boshqaruv sikli
Manbada dividend jarayoni uch bosqichli taklif-tasdiqlash-taqsimlash oqimi bilan amalga oshirilgan. `proposeDividends(year, amount)` boshqaruvning yillik taqsimotni taklif qilishini, `approveProposal(year)` taklif tasdiqlanib o‘zgarmas holga kelishini, `distributeDividendsForYear(year)` esa to‘lov fondining taqsimlash mexanizmiga o‘tkazilishini ta’minlaydi.
Manba tizimni “demokratik boshqaruv” tamoyillari bilan bog‘lasa-da, mavjud shartnomada asosiy boshqaruv operatsiyalari `Owner` vakolatiga bog‘langanligi ko‘rsatiladi. Xavfsizlik muhokamasida mualliflar ishlab chiqarish versiyasida saylangan boshqaruv kengashi a’zolaridan 3/5 imzo talab qiladigan ko‘p imzoli hamyondan foydalanishni tavsiya etadi. Shu sababli mavjud testnet ilovasi to‘liq token og‘irligiga asoslangan yoki bevosita a’zolar ovoz beradigan markazlashmagan boshqaruv emas.
Kripto va fiat orqali token sotib olish
15-sahifadagi 2-rasm ikki xil sotib olish yo‘lini ko‘rsatadi. `purchaseTokens` funksiyasi sozlangan barqaror kriptoaktiv bilan 1:1 nisbatda token sotib olishni ta’minlaydi. `mintWithFiat` esa Pix, kredit karta yoki bank o‘tkazmasi kabi zanjirdan tashqari to‘lovni kooperativ xodimlari tasdiqlaganidan keyin token chiqarishga bog‘laydi.
Fiat yo‘li blokcheyn hamyoni va kriptovalyutadan foydalanish tajribasi past bo‘lgan ishlab chiqaruvchilarni tizimga qo‘shishni maqsad qiladi. Biroq zanjirdan tashqari to‘lovni tasdiqlash vakolatli xodim tomonidan bajarilgani sababli, ushbu qism to‘liq markazlashmagan emas.
Zaxira va hamyonni tiklash
Caconde misolida jami taklifning %10 qismi bo‘lgan 80.000 token zaxirada saqlanadi va dividend hisobiga kiritilmaydi. `distributeFromReserve` yangi a’zolarni tizimga qo‘shish yoki operatsion ehtiyojlar uchun zaxiradan token o‘tkazishi mumkin.
`recoverWallet(oldWallet,newWallet)` funksiyasi shaxsiy kalitini yo‘qotgan a’zolarning tokenlari va yig‘ilgan huquqlarini yangi hamyonga ko‘chirish imkonini beradi. Ushbu amal faqat kooperativ tomonidan, zanjirdan tashqari shaxsni tasdiqlashdan so‘ng bajarilishi mumkin. Dizayn foydalanuvchi himoyasini ta’minlasa-da, kooperativ boshqaruviga yuqori darajadagi vakolat beradi.
Gas sinov muhiti
| Parametr | Qiymat |
|---|---|
| Jami taklif | 800.000 token, 6 o‘nlik |
| Muomaladagi taklif | 720.000 token, %90 |
| Zaxira | 80.000 token, %10 |
| To‘lov tokeni | MockBRL, 6 o‘nlik |
| Boshlang‘ich a’zo manzili | 2 manzil, teng token taqsimoti |
| Solidity | 0.8.26 |
| Kompilyator optimallashtirish | 200 runs |
| Tarmoq tekshiruvi | Ethereum Sepolia testnet |
Manba gas jadvallarida 21.000 gas lik asosiy tranzaksiya overhead qiymatini o‘lchangan funksiya xarajatlaridan chiqarib tashlaganini bildiradi.
O‘lchangan gas sarflari
| Amal | Gas | Taxminiy xarajat, USD | Murakkablik |
|---|---|---|---|
| Shartnomani joylashtirish | 2.147.770 | 5,2 × 10⁻⁴ | Bir martalik |
| distributeDividends | 144.393 | 3,5 × 10⁻⁵ | O(1) |
| claimDividends, birinchi | 75.069 | 1,8 × 10⁻⁵ | O(1) |
| claimDividends, keyingi | 57.969 | 1,4 × 10⁻⁵ | O(1) |
| proposeDividends | 72.035 | 1,7 × 10⁻⁵ | O(1) |
| approveProposal | 32.294 | 7,8 × 10⁻⁶ | O(1) |
| purchaseTokens | 68.810 | 1,7 × 10⁻⁵ | O(1) |
| transfer + _update | 42.112 | 1,0 × 10⁻⁵ | O(1) |
| mintWithFiat | 51.818 | 1,2 × 10⁻⁵ | O(1) |
| distributeFromReserve | 50.387 | 1,2 × 10⁻⁵ | O(1) |
Dollar xarajatlari 2 gwei gas narxi va taxminan 0,12 AQSh dollari POL narxiga asoslangan 2025 yil Dekabr farazidir. Tarmoq narxlari o‘zgarsa, haqiqiy xarajatlar ham o‘zgaradi.
O(1) va O(n) masshtablanish taqqoslanishi
Manbaning 19-sahifadagi 4-rasmida kattalashtirilgan akkumulyator yondashuvining taqsimlash xarajati 144.393 gas atrofida gorizontal qoladi, barcha a’zolarni bittalab aylanadigan sodda O(n) yondashuv esa a’zolar soni bilan chiziqli ravishda ortadi. Manba 10.000 a’zoda sodda yondashuv taxminan 1460 marta ko‘proq gas talab qilishini hisoblaydi.
Bu yerdagi O(1) da’vosi har qanday kooperativ faoliyati uchun jami tizim xarajati doimiy degani emas. Masalan, 10.000 alohida a’zo ayni vaqtda token o‘tkazsa, har bir o‘tkazma O(1) bo‘lsa-da, jami 10.000 tranzaksiya talab qilinadi. Doimiy murakkablik ayniqsa bitta dividend taqsimotini barcha a’zolar uchun hisoblash muammosiga taalluqlidir.
Sepolia testnet operatsion namoyishi
Manba tasdiqlangan `CooperativeToken` va MockBRL shartnomalari bilan to‘rt a’zoli testnet ssenariysini amalga oshirgan:
| Ishtirokchi | CCC token | Sotib olish usuli | Dividend yechib oldimi? |
|---|---|---|---|
| A’zo 1 | 13.000 | MockBRL | Yo‘q |
| A’zo 2 | 7.000 | MockBRL | Ha |
| A’zo 3 | 19.000 | Fiat / mintWithFiat | Yo‘q |
| A’zo 4 | 10.000 | MockBRL | Yo‘q |
To‘rt a’zoning jami 49.000 CCC tokenga yetgan. Kooperativ 10.000 MockBRL dividend fondini taklif qilgan, tasdiqlagan va taqsimlash funksiyasini ishga tushirgan. A’zo 2 dividendini yechib olgan; boshqa a’zolarning huquqlari keyinchalik yechib olish uchun tizimda qolgan. Token o‘tkazmalarida `_update` mexanizmi vaqt tuzatishlarini avtomatik qo‘llagan.
Ushbu Tizim Haqiqiy Qishloq Xo‘jaligi Kooperativida Tasdiqlanganmi?
Yo‘q. Aqlli shartnoma Ethereum Sepolia testnet tarmog‘ida texnik jihatdan joylashtirilgan va ishga tushirilgan; Caconde bo‘limi esa haqiqiy ishlab chiqarish va xarajat manbalari bilan kalibrlangan faraziy iqtisodiy prognozdir. Faol kooperativ a’zolari bilan dala amaliyoti, haqiqiy kapital yig‘ish, uzoq muddatli operatsiya, huquqiy ruxsat jarayoni va haqiqiy foydalanuvchi qabul qilishi hali tasdiqlanmagan.
Tartibga solish chegaralari
Mualliflar Braziliyada tokenlashtirilgan kooperativ ulushlarining huquqiy tasnifi aniq emasligini ta’kidlaydi. Lei 14.478/2022 virtual aktiv xizmatlari uchun asos yaratgan bo‘lsa-da, kooperativ tokenlari kollektiv investitsiya shartnomasi yoki qimmatli qog‘oz deb hisoblanadimi, alohida baholanishi kerak. CVM Resolution 88/2022 doirasida qimmatli qog‘oz sifatida tasniflansa, ro‘yxatdan o‘tish, prospekt va davomiy ma’lumot oshkor qilish majburiyatlari yuzaga kelishi mumkin.
Manba, shuningdek, kooperativ ulushlarini a’zo bo‘lmagan shaxslarga o‘tkazishga doir Lei 5.764/1971 cheklovlarini o‘rganishni va zarur bo‘lsa, CVM tartibga soluvchi sandboxidan dastlabki fikr olishni tavsiya qiladi. Yevropada qo‘llanadigan o‘xshash tizimlar esa MiCA va tegishli qimmatli qog‘ozlar qoidalari bo‘yicha alohida baholanishi kerakligini bildiradi.
Raqamli savodxonlik chegarasi
Tizim hamyondan foydalanish, shaxsiy kalitni boshqarish va blokcheyn bilan o‘zaro ishlashni talab qiladi. Manba bu shart kichik qishloq ishlab chiqaruvchilari uchun muhim qabul qilish to‘sig‘i bo‘lishi mumkinligini tan oladi. `mintWithFiat` va `recoverWallet` ushbu to‘siqni kamaytirish uchun ishlab chiqilgan; biroq foydalanuvchilar dividendlarini yechib olish uchun baribir hamyonga ega bo‘lishi kerak.
Mualliflar kelajakda kooperativ tomonidan ko‘p imzo bilan boshqariladigan saqlash hamyoni, biometrik tiklash, SMS asosida tranzaksiyani imzolash yoki bank hisobiga fiat to‘lov kabi variantlarni o‘rganishni taklif qiladi.
Xavfsizlik chegaralari
Manba qiymat o‘tkazadigan funksiyalarda `ReentrancyGuard`, Solidity 0.8.x ichki overflow tekshiruvlari va \(2^{128}\) sobit nuqtali masshtablashdan foydalanilganini bildiradi. Shunga qaramay, kooperativ egasi rolining `distributeDividends` va `recoverWallet` kabi kuchli vakolatlarga ega bo‘lishi boshqaruv xatarini tug‘diradi.
Ishlab chiqarish muhitida haqiqiy a’zo kapitali ishlatilishidan oldin mustaqil aqlli shartnoma xavfsizlik auditi o‘tkazish; owner hisobini 3/5 ko‘p imzoli tuzilmaga o‘tkazish va ishlatiladigan barqaror kriptoaktivning zaxira/depeg xatarlarini baholash tavsiya etiladi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Kattalashtirilgan akkumulyator yondashuvi bitta dividend taqsimotini a’zolar sonidan mustaqil O(1) amal tuzilmasida bajarishi mumkin.
- Sepolia testnet ilovasida `distributeDividends` taxminan 144.393 gas sarflagan.
- Token o‘tkazmalarida individual tuzatish hadlari avvalgi davr huquqlarini saqlash maqsadida qo‘llanishi mumkin.
- Fiat va barqaror kriptovalyutaga asoslangan ikki token sotib olish yo‘li bir xil shartnoma arxitekturasida birlashtirilishi mumkin.
- Caconde uchun belgilangan farazlar ostida iqtisodiy model ijobiy kumulyativ dividend va taxminan %138,2 10 yillik ROI prognozini beradi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Tizimning haqiqiy kooperativlarda huquqiy jihatdan tasdiqlanganini ko‘rsatmaydi.
- Haqiqiy fermerlar bilan uzoq muddatli foydalanuvchi qabul qilinishini isbotlamaydi.
- %138,2 ROI amalga oshishini yoki kafolatlanganligini ko‘rsatmaydi.
- Polygon mainnet tarmog‘ida haqiqiy ishlab chiqarishdan foydalanish iqtisodiy jihatdan tasdiqlanganini ko‘rsatmaydi.
- Aqlli shartnoma mustaqil xavfsizlik auditidan o‘tganini ko‘rsatmaydi.
- Tokenlashtirilgan tuzilma har bir mamlakatda qimmatli qog‘oz yoki kooperativ huquqi nuqtai nazaridan bir xil tarzda qo‘llanishi mumkinligini ko‘rsatmaydi.
Manbadagi texnik nomuvofiqliklar
Birinchi nomuvofiqlik 5.1-bo‘limdagi “ERC-204” ifodasidir; maqolaning boshqa bo‘limlari ERC-20 standartidan foydalanadi.
Ikkinchi va muhimroq nomuvofiqlik 1-teoremaning dividendni saqlash tengligi bilan \(E_i\), \(W_i\) va \(C_i\) o‘zgaruvchilarining oldingi ta’riflari orasidadir. Manba \(E_i\) ni bir joyda kumulyativ huquq, A ilovada esa yechib olinmagan huquq sifatida ishlatadi. Shu sababli teorema notatsiyasi ishlab chiqarish tizimi joriy etilishidan oldin mustaqil matematik tekshiruvdan o‘tkazilishi kerak.
Uchinchi nomuvofiqlik Data Availability Statement Polygon mainnet o‘zaro ta’sirlarini tilga olganiga qaramay, maqolada tasdiqlangan joylashtirish va operatsion namoyish Sepolia uchun berilgani, Polygon esa asosan xarajat bahosida ishlatilganidir.
Manba va Usul Haqida Izoh
Asl sarlavha: A Blockchain System for Scalable Tokenized Equity and Efficient Dividend Distribution in Agricultural Cooperatives
Mualliflar: Juan Minango; Alberto Paradisi; Silvia Marion; Andreza Lona; Ivan Bergier
Mas’ul muallif: Juan Minango
Muassasa 1: Center for Research and Development in Telecommunications (CPQD), Campinas, São Paulo, Brazil
Muassasa 2: Embrapa Digital Agriculture, Campinas, São Paulo, Brazil
Jurnal: Economies
Nashriyot: MDPI
Nashr turi: Article
Bibliografik yozuv: Economies, 2026, 14(6), 220
DOI: 10.3390/economies14060220
Topshirilgan: 23 Mart 2026
Qayta ko‘rib chiqish: 25 May 2026
Qabul: 28 May 2026
Nashr: 11 Iyun 2026
Litsenziya: Creative Commons Attribution (CC BY).
Asosiy tadqiqot turi: Matematik moliyalashtirish modeli, aqlli shartnoma ishlab chiqish, testnet ilovasi, gas tahlili va faraziy iqtisodiy ssenariy prognozi.
Blokcheyn muhiti: EVM bilan mos arxitektura; Ethereum Sepolia testnet tarmog‘ida tasdiqlangan joylashtirish.
Dasturiy ta’minot: Solidity 0.8.26; OpenZeppelin ERC-20/ReentrancyGuard; Hardhat; optimallashtirish 200 runs.
Iqtisodiy qo‘llash konteksti: Caconde, São Paulo, Braziliyada 100–150 kichik qahva ishlab chiqaruvchisiga xizmat ko‘rsatadigan, yiliga 800 ton quvvatli faraziy ho‘l qahva qayta ishlash kooperativi.
Moliyalashtirish: São Paulo Research Foundation (FAPESP), 22/09319-9 va 24/18399-1 raqamli grantlar.
Ma’lumotlarning mavjudligi: Mualliflar yangi klassik tadqiqot ma’lumotlar to‘plami yaratilmaganini; natijalar blokcheyn tranzaksiyalari va aqlli shartnoma o‘zaro ta’sirlaridan kelib chiqqanini bildiradi. Biroq Polygon mainnet ifodasi usul bo‘limidagi Sepolia joylashtirishi bilan to‘liq mos kelmagani sababli, bu bayonot ehtiyotkorlik bilan talqin qilinishi kerak.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi haqida xabar bermagan; moliyalashtiruvchi tomonlar tadqiqot dizayni, tahlil, talqin, yozish yoki nashr qarorida rol o‘ynamaganini bildirgan.
Muallif hissalari: Konseptuallashtirish Juan Minango, Alberto Paradisi va Ivan Bergier; metodologiya Juan Minango va Silvia Marion; dasturiy ta’minot va formal tahlil Juan Minango; tasdiqlash Juan Minango, Alberto Paradisi va Andreza Lona; tadqiqot Juan Minango va Alberto Paradisi; resurslar Andreza Lona va Silvia Marion; ma’lumotlarni kuratsiya qilish va vizualizatsiya Juan Minango; nazorat Alberto Paradisi, Andreza Lona va Ivan Bergier; loyiha boshqaruvi Andreza Lona tomonidan olib borilgan.
Asosiy uslubiy chegara: Haqiqiy kooperativ dala amaliyoti, faol fermer foydalanuvchilari sinovi, mustaqil xavfsizlik auditi, formal verifikatsiya va ishlab chiqarish mainnet tarmog‘ida uzoq muddatli ishlash hali amalga oshirilmagan.
Manbadagi notatsiya chegarasi: (10)–(15)-tenglamalar va A ilovadagi \(E_i\), \(W_i\), \(C_i\) ishlatilishlari orasida dividendni saqlash teoremasiga ta’sir qiladigan ta’rifiy nomuvofiqlik mavjud. Ushbu bo‘lim mustaqil formal verifikatsiyasiz mukammal isbot sifatida taqdim etilmasligi kerak.
Vizualni qayta chizish: 1-rasmdagi aqlli shartnoma arxitekturasi, 2-rasmdagi token sotib olishning ikki yo‘li, 3-rasmdagi yillik tizim oqimi va 4-rasmdagi O(1)/O(n) masshtablanish taqqoslanishi Verianla uchun manba munosabatlarini saqlaydigan original sxemalar sifatida qayta qurishga mosdir.
Verianla Live mosligi: Live Process, Live Equation va Live Compare uchun yuqori darajada mos. Ilmiy parametrlarni erkin o‘zgartirib yangi investitsiya natijalarini yaratadigan foydalanuvchi simulyatsiyasi mos emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan