


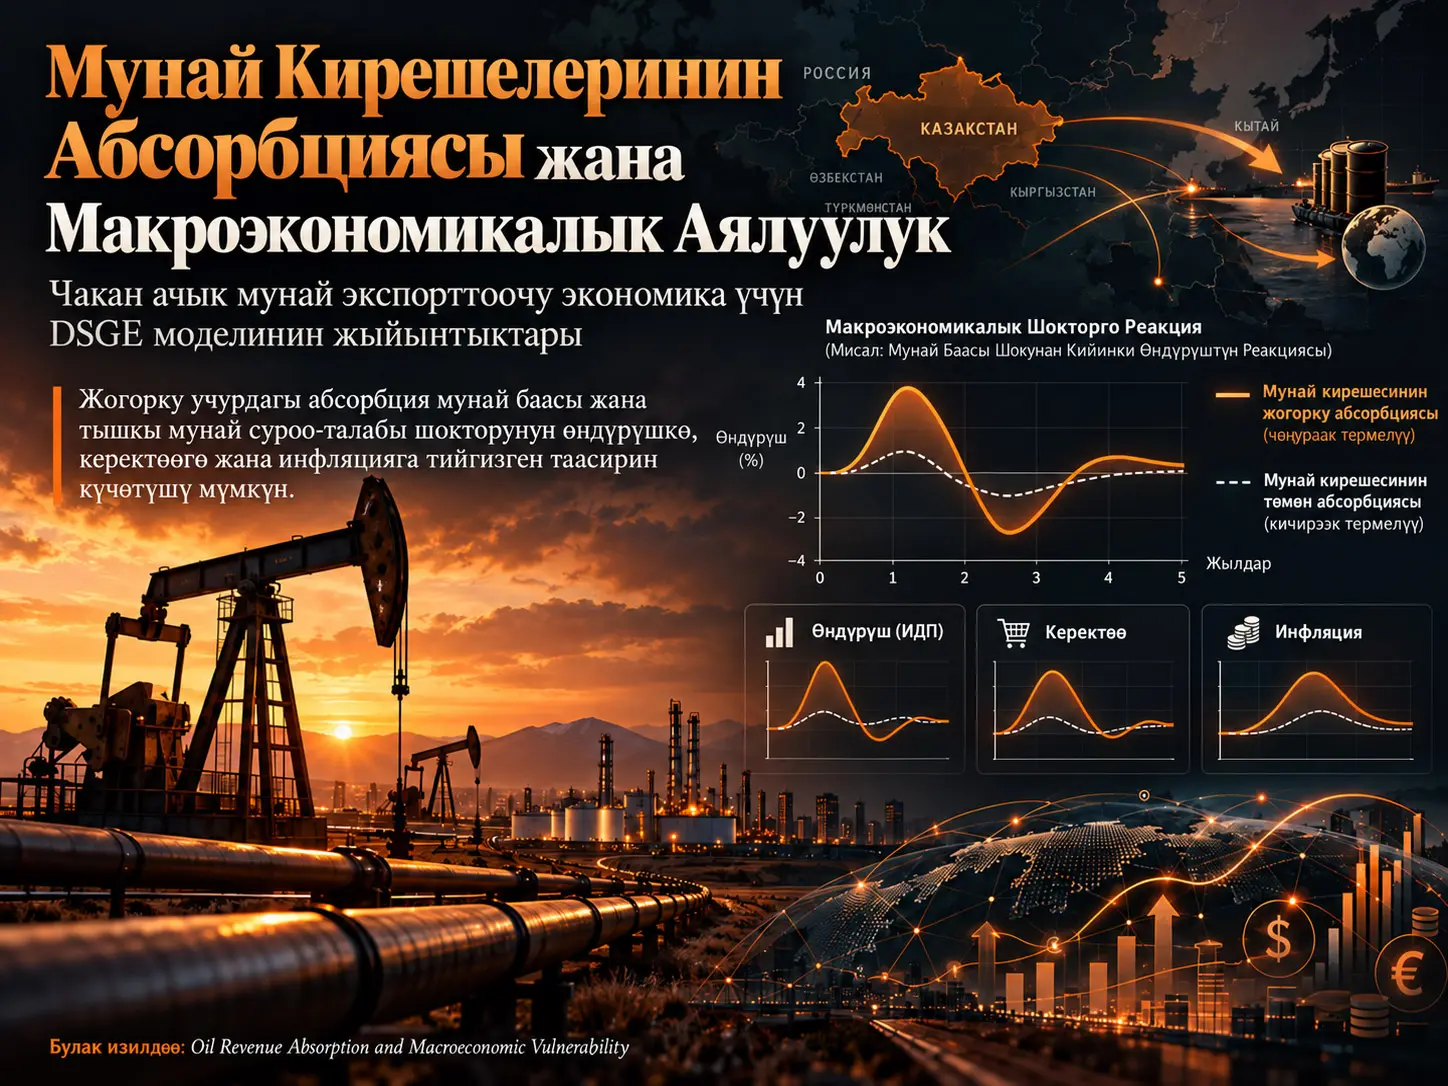
Мунай кирешелеринин абсорбциясы — мунай экспортунан ошол эле мезгилде алынган кирешенин канча бөлүгү учурдагы ички ресурстарга жана суроо-талапка кирерин сүрөттөгөн макроэкономикалык бөлүштүрүү механизми. Каралып жаткан изилдөө бул механизмди \(\delta\) параметри менен көрсөткөн стилдештирилген динамикалык стохастикалык жалпы тең салмак модели (Dynamic Stochastic General Equilibrium, DSGE) аркылуу Казакстанга окшош чакан жана ачык мунай экспорттоочу экономикада ар түрдүү түзүмдүк шоктор кандай тараларын изилдейт. Моделде \(\delta=0.10, 0.20, 0.40, 0.60, 0.80\) жана \(0.90\) болгон алты абсорбция деңгээли салыштырылган. Эң көрүнүктүү жыйынтык — учурдагы абсорбция жогорулаган сайын, айрыкча мунай экспортунан түшкөн кирешени түздөн-түз өзгөрткөн тышкы мунай суроо-талабы жана мунай баасы шокторунун ички макроэкономикалык таасири кескин күчөйт. Ал эми жалпы фактордук өндүрүмдүүлүк, эмгекке болгон артыкчылык, акча-кредит саясаты жана жалпы тышкы дүйнөлүк өндүрүш шокторунун өткөрүлүшү абсорбция деңгээлинин өзгөрүшүнө кыйла азыраак сезимтал.
Бул жыйынтык “бардык тышкы шоктор мунай кирешесинин абсорбциясы жогору болгондо бирдей деңгээлде күчөйт” дегенди билдирбейт. Изилдөө аныктаган негизги айырма шоктун сырттан келиши же келбеши эмес, анын мунай экспорттук кирешесин түздөн-түз өзгөртүп, \(\delta\) механизми менен өз ара аракеттенеби же жокпу деген маселеде. Тышкы дүйнөлүк өндүрүш шогу да сырттан келип чыккан менен, ар башка абсорбция режимдеринде салыштырмалуу окшош жоопторду жаратат. Бул салыштыруу мунай кирешесине түздөн-түз дуушар болуу менен жалпы тышкы ачыктыктын бир эле нерсе эместигин көрсөтөт.
Моделдин жыйынтыктары кыска мөөнөттө кирешелерди мезгилдер аралык тегиздөө мунайдан келип чыккан туруксуздукту азайта ала турган механизм экенин колдойт. Бирок изилдөө оптималдуу абсорбция деңгээлин эсептебейт, Казакстандын Улуттук фондунун иш жүзүндөгү трансферттеринин себептик таасирин баалабайт жана “мүмкүн болгон эң төмөн абсорбция дайыма эң жакшы саясат” деген тыянак чыгарбайт. Мамлекеттик инвестициялар, инфраструктура, билим берүү, саламаттык сактоо, социалдык трансферттер, мамлекеттик карыз жана мунай кирешелеринин узак мөөнөттүү өндүрүмдүүлүк таасирлери моделде кеңири көрсөтүлгөн эмес.
Изилдөөнүн негизги көйгөйү
Мунай экспорттоочу экономикаларда дүйнөлүк мунай баасы, глобалдык энергия суроо-талабы жана тышкы экономикалык шарттар бюджеттик кирешеге, валюта түшүмдөрүнө, жалпы суроо-талапка, инфляцияга, алмашуу курсуна жана тышкы тең салмакка бир учурда таасир этиши мүмкүн. Ошондуктан мунай кирешеси мамлекеттик каржынын гана бир беренеси эмес; мунай кирешесинин учурдагы мезгилде экономикага кандай ылдамдыкта өткөрүлүшү да шоктордун өлкө ичинде канчалык күчөшүн же жумшартылышын аныктай алат.
Булак адабияттарда мунай баасынын шоктору, фискалдык эрежелер, суверендүү байлык фонддору жана DSGE моделдери кеңири изилденгени менен, изилдөөчүлөр өзгөчө ошол эле мезгилде алынган мунай кирешесинин канча бөлүгү учурдагы ички абсорбцияга кирерин өз алдынча өткөрүү каналы катары караган эмгектер чектелүү экенин белгилешет. Изилдөөнүн боштугу дал ушул жерден түзүлгөн.
Казакстан бул көйгөй үчүн маанилүү контекст берет. Мунай экспорту, мамлекеттик кирешелер жана валюта түшүмдөрү экономикалык түзүмдө маанилүү орунду ээлесе, Казакстан Республикасынын Улуттук фонду ресурстук кирешелерди мезгилдер арасында бөлүштүрүүдө институционалдык роль ойнойт. Ошентсе да модель Улуттук фонддун иш жүзүндөгү балансын же бюджеттик трансферт эрежелерин түздөн-түз көчүрбөйт. Казакстандын маалыматтары моделди калибрлөө, айрым параметрлерди баалоо жана жыйынтыктардын экономикалык контекстин талдоо үчүн колдонулат.
Мунай Кирешелеринин Абсорбциясы Деген Эмне жана \(\delta\) Параметри Эмнени Билдирет?
Мунай кирешелеринин абсорбциясы — ошол эле мезгилде түзүлгөн мунай экспорттук кирешенин учурдагы ички ресурстарга жана суроо-талапка кирген үлүшү; изилдөөдө бул үлүш \(\delta\) менен белгиленет. \(\delta\) жогорулаганда мунай кирешесиндеги өзгөрүүнүн чоңураак бөлүгү учурдагы экономикага өтөт, ал эми \(1-\delta\) учурдагы мезгилде абсорбцияланбай, кийинки мезгилге калтырылды деп эсептелген үлүштү билдирет. Моделде \(1-\delta\) Улуттук фонддогу түздөн-түз топтоо же байкалган мамлекеттик топтоо деңгээли эмес; анткени модель ачык мамлекеттик бюджеттик чектөөнү жана суверендүү байлык фондунун балансын камтыбайт.
Негизги киреше теңдештиги төмөнкүдөй:
\[ Y_{ct}=Y_t+\delta Y_{ot}, \qquad 0<\delta<1 \]
Бул жерде \(Y_{ct}\) учурдагы ички абсорбцияга жеткиликтүү жалпы реалдуу кирешени, \(Y_t\) ички акыркы товар өндүрүшүнөн келген кирешени, \(Y_{ot}\) мунай экспорттук кирешесин, ал эми \(\delta\) мунай экспорттук кирешесинин учурдагы ресурстарга кирген үлүшүн көрсөтөт. Теңдеме изилдөөнүн негизги өткөрүү механизмин бир сапта көрүнүктүү кылат: мунай баасы же тышкы мунай суроо-талабы \(Y_{ot}\)ти өзгөрткөндө, бул өзгөрүүнүн учурдагы ички ресурстарга канчалык өтөрүн \(\delta\) аныктайт.
Бул жердеги “абсорбция” мунайдын өлкө ичинде физикалык жактан керектелишин билдирбейт. Түшүнүк мунай экспортунан алынган кирешенин макроэкономикалык колдонулуу убактысын билдирет. Ошондуктан мамлекеттик чыгымдар, фискалдык топтоо жана мунай кирешелеринин абсорбциясы өз ара байланыштуу болгону менен бир эле түшүнүк эмес.
Изилдөө гипотезалары
Изилдөө эки негизги гипотезаны текшерет:
- H1: Мунай кирешесинин чоңураак бөлүгүнүн учурдагы ички абсорбцияга кириши мунай баасы жана тышкы мунай суроо-талабы шокторунан кийин өндүрүш, керектөө, инфляция, реалдуу алмашуу курсу жана таза экспорт сыяктуу өзгөрмөлөрдүн эң жогорку реакциясын жана кээ бир учурларда ыңгайлашуу убактысын көбөйтөт.
- H2: Тышкы дүйнөлүк өндүрүш, жалпы фактордук өндүрүмдүүлүк, эмгек артыкчылыгы жана акча-кредит саясаты шокторунун өткөрүлүшү мунай кирешелеринин абсорбция деңгээлиндеги өзгөрүүлөргө салыштырмалуу сезимтал эмес.
Мунай Кирешелеринин Жогорку Абсорбциясы Мунайга Байланыштуу Шокторду Эмне Үчүн Күчөтөт?
Жогорку \(\delta\) мунай экспорттук кирешесиндеги өсүш же төмөндөөнүн чоңураак бөлүгүн ошол эле мезгилде ички ресурстарга байланыштыргандыктан, мунай баасы жана тышкы мунай суроо-талабы шокторунун жалпы кирешеге, керектөөгө, өндүрүшкө, бааларга жана тышкы тең салмакка кыска мөөнөттүү таасирин күчөтөт. Ал эми башында мунай экспорттук кирешесин түздөн-түз өзгөртпөгөн өндүрүмдүүлүк, эмгек сунушу же акча-кредит саясаты шоктору \(\delta\) каналына кыйыр түрдө гана байланышкандыктан, альтернативдүү абсорбция режимдеринин ортосунда кыйла кичине айырмаларды жаратат.
Үй чарбалары блогу
Үй чарбаларынын күтүлгөн өмүр бою пайдалуулугу керектөө адатынын туруктуулугу жана эмгек сунушунун пайдалуулук чыгымы менен моделдештирилет:
\[ U=E_0\sum_{t=0}^{\infty}\beta^t \left[ \frac{(C_t-hC_{t-1})^{1-\sigma}-1}{1-\sigma} - g_t\frac{L_t^{1+\varphi}}{1+\varphi} \right]. \]
\(\beta\) дисконт фактору, \(C_t\) керектөө, \(h\) адаттын калыптануу коэффициенти, \(\sigma\) керектөөнүн мезгилдер аралык алмаштыруу ийкемдүүлүгүнүн тескериси, \(L_t\) эмгек сунушу, \(\varphi\) эмгек акыга карата эмгек сунушунун ийкемдүүлүгүнүн тескериси жана \(g_t\) эмгек артыкчылыгынын шогу. \(E_t\) — \(t\) мезгилиндеги жеткиликтүү маалыматка шартталган рационалдуу күтүүлөр оператору.
Үй чарбасынын акча агымынын чектөөсү:
\[ P_tC_t+E_t[Q_{t,t+1}D_{t+1}] = D_t+W_tL_t+\Pi_t+\Pi_{ot}. \]
Бул жерде \(D_t\) финансылык активдерден түшкөн төлөм, \(Q_{t,t+1}\) келечектеги төлөмдөрдү баалоочу стохастикалык дисконт фактору, \(P_t\) керектөө бааларынын индекси, \(W_tL_t\) номиналдык эмгек кирешеси, \(\Pi_t\) акыркы товар секторунун пайдасы жана \(\Pi_{ot}\) мунай секторунун пайдасы.
Үй чарбасын оптималдаштыруудан керектөөнүн мезгилдер аралык бөлүштүрүлүшүн аныктаган Эйлер шарты алынат:
\[ \beta(1+i_t)E_t \left[ \frac{(C_{t+1}-hC_t)^{-\sigma}P_t} {(C_t-hC_{t-1})^{-\sigma}P_{t+1}} \right]=1, \qquad i_t=-\ln Q_{t,t+1}. \]
Эмгек сунушунун шарты болсо:
\[ L_t^{\varphi} = (C_t-hC_{t-1})^{-\sigma} \frac{W_t}{g_tP_t}. \]
Бул блок киреше жана пайыздык шоктор керектөө жана эмгек сунушу аркылуу эмне үчүн убакыттын өтүшү менен акырындап өтүшү мүмкүн экенин түшүндүрөт. Айрыкча \(h>0\) болгондо учурдагы керектөө чечими мурунку мезгилдеги керектөөдөн көз карандысыз эмес.
Өндүрүш жана мунай сектору
Акыркы товар өндүрүшүндө эмгек жана мунай ресурстары туруктуу катыштагы өндүрүш түзүмүнө жакын түрдө бириктирилет:
\[ Y_{it}=A_t\min\left\{L_{it},\frac{1}{\xi}O_{it}\right\}. \]
\(A_t\) жалпы фактордук өндүрүмдүүлүктү, \(L_{it}\) эмгекти, \(O_{it}\) мунай ресурсун жана \(\xi\) өндүрүштөгү туруктуу ресурс катышын билдирет.
Мунай өндүрүүчүнүн пайда маселеси:
\[ \max_{L_{ot}}\left[P_{ot}O_{st}-W_tL_{ot}\right] \]
жана мунай сунушу:
\[ O_{st}=A_{ot}L_{ot}^{\mu}, \qquad 0<\mu<1. \]
\(P_{ot}\) мунай баасын, \(O_{st}\) мунай сунушун, \(L_{ot}\) мунай секторундагы эмгекти, \(A_{ot}\) мунай секторунун өндүрүмдүүлүгүн жана \(\mu\) мунай өндүрүшүнүн эмгек ийкемдүүлүгүн көрсөтөт.
Лог-сызыктуу макроэкономикалык өзөк
Моделдин негизги тең салмак шарттары детерминисттик туруктуу абалдын айланасында лог-сызыктууланган. Жаңы кейнсчил Филлипс ийри сызыгы булакта төмөнкүдөй берилет:
\[ \pi_{Ht} = \beta E_t\pi_{Ht+1} + \lambda \left[ \varphi\psi_N+ \varphi(1-\psi_N)\frac{1}{\mu}\psi_o+ (1-\psi_w)\frac{1-\mu}{\mu}\psi_o \right]\tilde{y}_t + \lambda\frac{1-\alpha h}{1-h}\tilde{s}_t. \]
Бул теңдеме учурдагы өндүрүүчү бааларынын инфляциясын күтүлгөн келечектеги инфляция, өндүрүш ажырымы жана соода шарттарынын четтөөсү менен байланыштырат. \(\lambda\), \(\psi_N\), \(\psi_o\), \(\psi_w\) жана башка \(\psi\) мүчөлөрү түзүмдүк параметрлерден жана туруктуу абал катыштарынан алынган курама коэффициенттер; алар өз алдынча параметрлер катары өзүнчө калибрленбейт.
Динамикалык IS шарты:
\[ \tilde{y}_t= \frac{1}{1+\gamma}E_t\tilde{y}_{t+1} - \frac{1-h}{\psi_y\sigma(1+h)} \left[i_t-E_t\pi_{Ht+1}-r_t^n\right] + \frac{\alpha(1-h-\omega)}{\psi_y\sigma(1+h)} E_t\Delta\tilde{s}_{t+1} - \frac{h}{1+h}\tilde{y}_{t-1} - \frac{h\alpha\omega}{\psi_y\sigma(1+h)} \Delta\tilde{s}_t. \]
Бул түзүм өндүрүш ажырымын күтүлгөн келечектеги өндүрүш, реалдуу пайыздык шарт, мурдагы өндүрүш жана соода шарттарынын кыймылы менен байланыштырат. \(\tilde{y}_t=y_t-y_t^n\) — номиналдык баа катуулугу шартындагы өндүрүш менен ийкемдүү баалар шартындагы өндүрүштүн айырмасы.
Акча-кредит саясаты Taylor тибиндеги пайыздык кайтарым байланыш эрежеси менен көрсөтүлөт:
\[ i_t-\rho = \varphi_I(i_{t-1}-\rho) + \varphi_{\pi}\pi_{Ht} + \varphi_y\tilde{y}_t + \nu_{mt}. \]
\(\rho\) туруктуу абалдагы чейректик номиналдык пайыздык чен, \(\varphi_I\) пайыздык ченди тегиздөө коэффициенти, \(\varphi_{\pi}\) инфляцияга, \(\varphi_y\) өндүрүш ажырымына берилген саясаттык жооп жана \(\nu_{mt}\) акча-кредит саясатынын шогу. Булак ошондой эле керектөө бааларынын инфляциясы менен өндүрүүчү бааларынын инфляциясынын байланышын \(\pi_t=\pi_{Ht}+\alpha\Delta s_t\) түрүндө аныктайт.
Шок процесстери
Ар бир түзүмдүк шок биринчи тартиптеги авторегрессиялык процесс катары моделдештирилет:
\[ z_t^j=\rho_j z_{t-1}^j+\varepsilon_t^j. \]
\(\rho_j\) тиешелүү шоктун туруктуулук коэффициенти, \(\varepsilon_t^j\) орточосу нөл болгон инновация мүчөсү. Изилдөөдө алты шок тобу бар: жалпы фактордук өндүрүмдүүлүк, эмгек артыкчылыгы, тышкы мунай суроо-талабы, мунай баасы, тышкы дүйнөлүк өндүрүш жана акча-кредит саясаты.
Жалпы фактордук өндүрүмдүүлүктүн туруктуулугун маалыматка негиздеп баалоодо кошумча түрдө:
\[ \Delta a_t=\rho_a\Delta a_{t-1}+\varepsilon_{at} \]
байланышы колдонулуп, \(\rho_a=0.885\) жана тиешелүү стандарттык четтөө 0.048 деп билдирилген.
Маалыматтар жана калибрлөө логикасы
Эмпирикалык контекст 2001–2024 мезгилин камтыйт. Баштапкы жыл Казакстандын Улуттук фонду олуттуу көлөмдө иштей баштаган мезгил жана жетиштүү узак, ырааттуу макроэкономикалык/мунай рыногу катарларынын башталышы катары тандалган. Тандалма глобалдык финансылык кризис, 2014–2016 мунай баасынын төмөндөшү, 2020 COVID-19 суроо-талап шогу жана 2022 товардык рыноктордогу бузулуулар сыяктуу чоң туруксуздук мезгилдерин да камтыйт.
Колдонулган катарлардын негизги булактарына Дүйнөлүк банктын World Development Indicators, IMF World Economic Outlook маалымат базасы, АКШнын Energy Information Administration, Казакстандын Каржы министрлиги, Казакстандын Борбордук банкы жана улуттук статистикалык булактар кирет. Brent мунай баасы жана глобалдык мунай суроо-талабы сыяктуу айлык катарлар чейректик арифметикалык орточолорго айландырылган; жылдык маалыматтар айрыкча контексттештирүүдө жана маалыматка негизделген калибрлөөдө колдонулган.
Потенциалдуу четки байкоолор абсолюттук z-баллдын 3төн чоң болушу жана 1.5 квартиль аралык диапазон критерийи боюнча текшерилген. 2008–2009, 2014–2016, 2020 жана 2022 айланасындагы кескин кыймылдар расмий булактар менен текшерилген; маалыматтык ката эмес деген жыйынтыкка келгендиктен, тандалмадан чыгарылган эмес, winsorize жасалган эмес жана өзгөртүлгөн эмес. Бул тандоо маанилүү, анткени бул байкоолор мунай экспорттоочу экономикада изилдене турган реалдуу шок мезгилдерин билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Параметрлештирүү
Модель аралаш параметрлештирүү стратегиясын колдонот: айрым параметрлер Казакстандын маалыматтарынан эсептелген, айрымдары эконометрикалык/Байес ыкмалары менен бааланган, айрымдары болсо DSGE адабиятынан калибрленген. Ошондуктан модель таза калибрлөө модели гана эмес жана бардык түзүмдүк параметрлер бирдиктүү posterior бөлүштүрүүдөн алынган толук бааланган DSGE модели да эмес.
| Параметр | Маани | Илимий мааниси |
|---|---|---|
| \(\beta\) | 0.986 | Үй чарбасынын чейректик дисконт фактору |
| \(\sigma\) | 0.95 | Керектөөнүн мезгилдер аралык алмаштыруу ийкемдүүлүгүнүн тескериси |
| \(h\) | 0.50 | Керектөө адатынын туруктуулугу |
| \(\varphi\) | 3.00 | Эмгек сунушунун эмгек акыга карата ийкемдүүлүгүнүн тескериси |
| \(\mu\) | 0.70 | Мунай өндүрүшүнүн эмгек ийкемдүүлүгү |
| \(\xi\) | 1.50 | Өндүрүш ресурстарындагы моделдик-нормалдаштырылган туруктуу катыш коэффициенти |
| \(\alpha\) | 0.55 | Экономиканын ачыктыгынын деңгээли |
| \(\theta\) | 0.70 | Фирманын бир чейректе баасын өзгөртпөө ыктымалдыгы |
| \(\varphi_{\pi}\) | 1.50 | Taylor эрежесиндеги инфляция коэффициенти |
| \(\varphi_y\) | 0.50 | Taylor эрежесиндеги өндүрүш ажырымы коэффициенти |
| \(\varphi_I\) | 0.70 | Пайыздык ченди тегиздөө коэффициенти |
| \(\rho\) | 0.014 | Туруктуу абалдагы чейректик пайыздык чен |
| \(\delta\) | 0.10; 0.20; 0.40; 0.60; 0.80; 0.90 | Учурдагы мунай кирешесинин абсорбция сценарийлери |
| \(\rho_o^*\) | 0.86 | Тышкы мунай суроо-талабы шогунун туруктуулугу |
| \(\rho_{po}\) | 0.80 | Мунай баасы шогунун туруктуулугу |
| \(\rho_a\) | 0.885 | Жалпы фактордук өндүрүмдүүлүк шогунун туруктуулугу |
| \(\rho_{\xi}\) | 0.70 | Эмгек артыкчылыгы шогунун туруктуулугу |
| \(\rho_v\) | 0.50 | Акча-кредит саясаты шогунун туруктуулугу |
| \(\rho_y^*\) | 0.64 | Тышкы дүйнөлүк өндүрүш шогунун туруктуулугу |
Булакта реалдуу чейректик пайыздык чен 2001-жылдын январынан 2024-жылдын декабрына чейинки мезгилде, көрсөтүлгөн кризистик мезгилдерди алып салганда, орточо болжол менен %1.411 болгону эсептелип, мындан \(\beta=1/(1+0.01411)=0.986\) мааниси алынат. Calvo баа катуулугу үчүн \(\theta=0.70\) ишканалар орточо болжол менен жылына бир жолу баасын өзгөртөт деген божомолго туура келет.
Тандалган моделдик параметрлерди Казакстандын маалыматтарына жакшыраак шайкеш келтирүү үчүн Metropolis–Hastings алгоритми колдонулган. Бул этапта 2001–2024 мезгилиндеги реалдуу ИДП, номиналдык пайыз, реалдуу эффективдүү алмашуу курсу, соода шарттары, инфляция, реалдуу эмгек акы жана башка чейректик макроэкономикалык катарлар колдонулган.
Сценарий дизайны
Алты абсорбция деңгээли үч салыштыруу жуптарына бөлүнгөн:
- %10 – %90: режимдердин эң чоң айырмасы;
- %20 – %80: орто сезимталдыкты салыштыруу;
- %40 – %60: абсорбция деңгээлдери бири-бирине жакындаган салыштыруу.
Ар бир экспериментте бир гана түзүмдүк инновация колдонулуп, башка шоктор туруктуу абалдын маанисинде кармалган. Шоктун көлөмү, туруктуулугу жана \(\delta\)дан башка калибрленген моделдик параметрлер салыштырылган абсорбция режимдеринде өзгөрүүсүз сакталган. Ошентип, бир эле шокко берилген эки реакциянын айырмасы \(\delta\) өзгөрүшүнөн келип чыгышы көздөлгөн.
Симуляцияга Негизделген Белгисиздик Тилкелерин Кантип Түшүндүрүү Керек?
Изилдөөдөгү белгисиздик тилкелери бардык DSGE параметрлеринин эконометрикалык баалоосунан алынган классикалык ишеним интервалдары же Байес posterior credible interval эмес; алар ар бир шоктун AR(1) туруктуулук коэффициенти Beta бөлүштүрүүсүнүн алкагында өзгөртүлгөн кайталанма моделдик симуляциялардан чыккан бөлүштүрүүнү көрсөткөн сүрөттөмө туруктуулук тилкелери. Ошондуктан тилкелердин кайчылашуусу же бөлүнүшү моделдин ичиндеги сценарийлер канчалык айырмалана аларын көрсөтөт; бул реалдуу экономика үчүн тандалмага негизделген статистикалык маанилүүлүк тести катары түздөн-түз окулбашы керек.
Ар бир шоктун туруктуулук коэффициенти 0 менен 1дин ортосунда чектелгендиктен Beta бөлүштүрүүсү колдонулган. Beta формасынын параметрлери төмөнкүдөй:
| Шок | Туруктуулук | a | b |
|---|---|---|---|
| Жалпы фактордук өндүрүмдүүлүк | \(\rho_a\) | 2.128 | 0.278 |
| Эмгек артыкчылыгы | \(\rho_{\xi}\) | 4.190 | 1.772 |
| Тышкы мунай суроо-талабы | \(\rho_o^*\) | 2.577 | 0.417 |
| Мунай баасы | \(\rho_{po}\) | 3.479 | 0.876 |
| Акча-кредит саясаты | \(\rho_v\) | 3.673 | 3.661 |
| Тышкы дүйнөлүк өндүрүш | \(\rho_y^*\) | 4.273 | 2.431 |
Ар бир бөлүштүрүүнүн дисперсиясы 0.030 деп аныкталган. Алгачкы жакындашуу баалоосунда болжол менен 100 кайталануудан кийин орточо IRFлер жана тилкелердин туурасы негизинен туруктуу болуп калган; изилдөө Monte Carlo өзгөрмөлүүлүгүн андан ары азайтуу үчүн ар бир шок жана абсорбция сценарийинде 500 кайталануу колдонгон.
Сандык чечим жана моделди текшерүү
Модель MATLAB R2024b чөйрөсүндө Dynare менен ишке ашырылган. Детерминисттик туруктуу абал сандык түрдө эсептелип, тең салмак теңдемелери лог-сызыктууланып жана биринчи тартиптеги perturbation ыкмасы менен чечилген. Талдоо кичине түзүмдүк инновациялардын туруктуу абалдын айланасындагы жергиликтүү таасирлерине багытталгандыктан бул чечим түзүмү колдонулган.
Симуляциялар чейректик жыштыкта жүргүзүлүп, импульс-жооп функциялары он чейрек бою берилген. Туруктуу абал теңдемелеринин калдыктары сан жагынан нөлгө жакын экени текшерилип, жергиликтүү туруктуулук жана аныкталуу Blanchard–Kahn шарттары менен сыналган. Алты абсорбция сценарийинин баарында жалгыз жергиликтүү туруктуу чечимдин шарттары аткарылган.
Тышкы мунай суроо-талабы шогу: абсорбция каналынын эң күчтүү мисалы
Тышкы мунай суроо-талабындагы оң шок башында мунай экспорттук кирешесин жогорулатат. Андан кийин моделде өндүрүш, жалпы киреше, керектөө, инфляция, эмгек акы, реалдуу алмашуу курсу, соода шарттары жана таза экспорт боюнча оң алгачкы реакциялар пайда болот. Экинчи мезгилде багыт өзгөрүп, андан соң система туруктуу абалга карай басаңдаган термелүүлөрдү көрсөтөт.
%10 жана %90 абсорбция режимдеринин айырмасы өзгөчө чоң. Биринчи мезгилдеги орточо өндүрүш реакциясы:
| Абсорбция | Орточо өндүрүш IRF | Төмөнкү тилке | Жогорку тилке |
|---|---|---|---|
| %10 | 3.195 | 1.767 | 4.622 |
| %40 | 10.400 | 6.814 | 13.986 |
| %60 | 14.674 | 9.946 | 19.401 |
| %90 | 19.481 | 14.309 | 24.654 |
%90 режиминдеги 19.481 реакция %10 режиминдеги 3.195 реакциядан болжол менен 6.097 эсе чоң; абсолюттук айырма 16.286 реакция бирдигин түзөт. Биринчи мезгилдин тилкелери бири-бири менен кайчылашпайт. Булак %10–%90 салыштыруусунда бул бөлүнүү берилген он мезгил бою сакталарын көрсөтөт.
%90 режиминдеги өндүрүш реакциясы экинчи мезгилде −13.815ке, үчүнчү мезгилде 8.706га өзгөрөт. Бул белги алмашуулар алгачкы кеңейүүдөн кийин түз кайтуу эмес, басаңдаган ыңгайлашуу динамикасы бар экенин көрсөтөт. Жетинчи мезгилге келгенде абсолюттук реакция баштапкы маанинин болжол менен ондон биринен да аз болот.
%40 жана %60 салыштыруусунда болсо биринчи мезгил реакциялары 10.400 жана 14.674. Айырма болгону 4.274 реакция бирдигине чейин төмөндөйт жана симуляция тилкелери бардык мезгилдерде бири-бирин кайчылашат. Демек, абсорбция деңгээлдери бири-бирине жакындаган сайын режимдерди айырмалоо мүмкүнчүлүгү да төмөндөйт.
Мунай баасынын шогу
Мунай баасынын оң шогунда сапаттык үлгү тышкы мунай суроо-талабы шогуна окшош. Мунай экспорттук наркынын өсүшү башында өндүрүштү, жалпы кирешени, керектөөнү, инфляцияны, эмгек акыны, реалдуу алмашуу курсун, соода шарттарын жана таза экспортту көбөйтөт; кийин терс түзөтүүлөр жана басаңдаган термелүүлөр байкалат.
%90 абсорбция режиминде алгачкы макроэкономикалык кыймылдар %10 режимине салыштырмалуу кыйла чоң. %20–%80 салыштыруусунда айырма сакталат, бирок азаят; %40–%60 салыштыруусунда орточо реакциялар жана белгисиздик тилкелери дагы да жакындайт. Бул тартип абсорбция механизми эки эле чектеги сценарий тандалгандыктан чыккан жасалма жыйынтык эмес экенин колдойт.
Жалпы фактордук өндүрүмдүүлүк шогу: каршы мисал
Жалпы фактордук өндүрүмдүүлүк шогу башында өндүрүшкө жана өндүрүштүк мүмкүнчүлүккө түздөн-түз таасир этет. Өндүрүш, жалпы киреше, керектөө, эмгек акы жана таза экспорт кеңейип, андан кийин басаңдаган ыңгайлашуулар байкалат. Бирок мунай кирешелеринин абсорбция деңгээли өзгөрсө да, орточо реакция траекторияларынын багыты, убактысы жана туруктуулугу негизинен сакталып калат.
| Абсорбция | Орточо өндүрүш IRF | Төмөнкү тилке | Жогорку тилке |
|---|---|---|---|
| %10 | 22.051 | 0.568 | 43.534 |
| %90 | 19.694 | 0.634 | 38.754 |
| %40 | 12.974 | 0.593 | 25.354 |
| %60 | 12.618 | 0.610 | 24.626 |
%10 менен %90 ортосундагы орточо айырма 2.357 бирдик; ошол эле учурда эки белгисиздик тилкеси өтө кең өлчөмдө кайчылашат. %40 менен %60 ортосундагы айырма болгону 0.356 бирдик жана тилкелер дээрлик толугу менен жабышат. Демек, тышкы мунай суроо-талабы шогунда көрүнгөн, абсорбция өскөн сайын туруктуу чоңойгон реакция түзүмү өндүрүмдүүлүк шогунда байкалбайт.
Эмгек артыкчылыгынын шогу
Эмгек артыкчылыгынын шогу башында эмгек сунушун төмөндөтүп, өндүрүш, жалпы киреше, керектөө, инфляция, эмгек акы жана номиналдык пайыздык чен боюнча терс реакцияларды жаратат. Реалдуу алмашуу курсу, соода шарттары жана таза экспорт да башында төмөндөйт. Кийинки мезгилдерде жарым-жартылай кайтуу жана басаңдаган термелүүлөр болот.
Бирок %10–%90 салыштыруусунда да абсорбция режимдеринин айырмасы кичине. %20–%80 жана %40–%60 жуптарында реакция траекториялары дагы да жакындайт. Бул жыйынтык шоктун алгачкы өткөрүлүшү мунай экспорттук кирешеси аркылуу эмес, эмгек сунушу, эмгек акы, керектөө жана баа коюу каналдары аркылуу жүрүшү менен шайкеш.
Акча-кредит саясатынын шогу
Катаалдаштыруучу акча-кредит саясатынын шогунда номиналдык пайыздык чен дароо жогорулайт, ал эми өндүрүш, жалпы киреше, керектөө, инфляция жана эмгек акы төмөндөйт. Реалдуу алмашуу курсу, соода шарттары жана таза экспорт да алгачкы этапта терс жооп берет. Пайыздык чен туруктуу абалына кайта баштаганда таасирлер азаят.
Мунай кирешелеринин ар кандай абсорбция деңгээлдеринде реакция траекториялары бири-бирине жакын жана симуляция тилкелери кеңири кайчылашат. Ошондуктан \(\delta\) параметри стандарттуу пайыз–керектөө–жалпы суроо-талап–баа өткөрүү чынжырынын ордуна өтө турган жалпы максаттагы макроэкономикалык туруктуулук параметри эмес.
Тышкы дүйнөлүк өндүрүш шогу
Тышкы дүйнөлүк өндүрүш шогу изилдөө жагынан өзгөчө маанилүү; себеби келип чыгышы тышкы болгону менен, мунай шокторундай күчтүү абсорбция режиминин бөлүнүшүн жаратпайт. Өндүрүш, киреше, керектөө, пайыз, инфляция, эмгек акы, реалдуу курс, соода шарттары жана таза экспорт олуттуу кыймылдашы мүмкүн, бирок %10–%90 кошо алганда абсорбция жуптарынын орточо траекториялары салыштырмалуу жакын.
Бул жыйынтык изилдөөнүн негизги механизмин бекемдейт: шоктун тыштан келип чыгышы өзү эле жетишсиз. Режимге көз карандылык күчтүү болушу үчүн шок мунай экспорттук кирешесин түздөн-түз өзгөртүп, андан соң \(\delta\) аркылуу учурдагы ички ресурстарга өтүшү керек.
Шоктор аралык жыйынтык матрицасы
| Шок | Абсорбция режимине сезимталдык | Негизги өткөрүү каналы |
|---|---|---|
| Тышкы мунай суроо-талабы | Өтө күчтүү | Мунай экспорттук кирешеси → учурдагы абсорбция |
| Мунай баасы | Өтө күчтүү | Мунай экспорттук наркы → учурдагы абсорбция |
| Жалпы фактордук өндүрүмдүүлүк | Алсыз | Ички өндүрүмдүүлүк жана өндүрүш |
| Эмгек артыкчылыгы | Алсыз | Эмгек сунушу, эмгек акы жана керектөө |
| Акча-кредит саясаты | Алсыз | Пайыз, мезгилдер аралык керектөө, жалпы суроо-талап |
| Тышкы дүйнөлүк өндүрүш | Чектелүү | Жалпы соода жана тышкы суроо-талап |
Бул кайчылаш салыштыруу H1 жана H2нин булак изилдөөнүн ичинде колдоого алынуусунун негизин түзөт. Мунай менен түз байланышкан эки шокто жогорку абсорбция чоңураак алгачкы реакцияларды жана кийинки чоңураак четтөөлөрдү жаратса, калган төрт шокто системалуу режим бөлүнүшү байкалбайт.
Изилдөө Мунай Кирешелеринин Оптималдуу Абсорбция Деңгээлин Белгилейби?
Жок. Изилдөө %10, %20, %40, %60, %80 же %90 деңгээлдеринин эч бирин жыргалчылыкты максималдаштыруучу оптималдуу саясат катары аныктабайт. Симуляциялар моделдин башка элементтери өзгөрүүсүз турганда гана жогорку учурдагы абсорбция мунай кирешесин түздөн-түз өзгөрткөн шокторго кыска мөөнөттүү дуушар болууну күчөтөрүн көрсөтөт; мамлекеттик инвестициялардын, инфраструктуранын, саламаттык сактоонун жана билим берүүнүн узак мөөнөттүү кайтарымы, ошондой эле кеңири фискалдык бюджет жана суверендүү байлык фондунун динамикасы моделге киргизилбегендиктен, “эң төмөн деңгээл эң жакшы” деген жыйынтык чыгарууга болбойт.
Изилдөө колдогон жыйынтыктар
- Мунай кирешелеринин абсорбциясы мунай экспорттук кирешесинин ички экономикага кыска мөөнөттүү өткөрүлүшүнүн күчүн өзгөртө алат.
- Тышкы мунай суроо-талабы жана мунай баасы шокторунда жогорку абсорбция чоңураак макроэкономикалык четтөөлөрдү жаратат.
- Абсорбция деңгээлдери бири-бирине жакындаган сайын салыштырылган режимдердин реакция траекториялары да жакындайт.
- Өндүрүмдүүлүк, эмгек артыкчылыгы, акча-кредит саясаты жана жалпы тышкы дүйнөлүк өндүрүш шоктору абсорбция деңгээлине кыйла азыраак сезимтал.
- Шоктун “тыштан келип чыгышы” өзү эле режимдин сезимталдыгын түшүндүрбөйт; мунай экспорттук киреше каналына түз байланышы маанилүү.
- Кирешени мезгилдер арасында тегиздөө мунайга байланышкан кыска мөөнөттүү туруксуздукту азайта ала турган механизм катары колдоого алынат.
Изилдөө колдобогон жыйынтыктар
- Модель Казакстандын Улуттук фондунун иш жүзүндөгү трансферттеринин себептик таасирин баалабайт.
- \(\delta\) байкалган Улуттук фонд трансферт деңгээли менен түздөн-түз бир эле өзгөрмө эмес.
- Изилдөө оптималдуу абсорбция деңгээлин аныктабайт.
- Төмөн абсорбция бардык экономикалык максаттар боюнча артыкчылыктуу экенин көрсөтпөйт.
- Узак мөөнөттүү мамлекеттик инвестиция жана жыргалчылык кайтарымдарын баалабайт.
- Белгисиздик тилкелери толук эконометрикалык ишеним интервалдары же Байес posterior credible interval эмес.
- Жыйынтыктарды жергиликтүү институционалдык түзүмдү эске албастан ар бир мунай экспорттоочу өлкөгө түздөн-түз жалпылоого болбойт.
Күчтүү жактары жана чектөөлөрү
Изилдөөнүн маанилүү күчтүү жактарынын бири — бир эле чектеги сценарий жуптарына таянбастан, %10–%90 жыйынтыгын %20–%80 жана %40–%60 салыштыруулары менен текшериши. Экинчи күчтүү жак — мунайга байланышкан жана мунайга байланышпаган бир нече шокту бир эле моделде салыштырып, механизм кайсы шоктордо иштей турганын, кайсыларында алсырай турганын ачык көрсөтүшү. Үчүнчүдөн, бардык сценарийлерде бир эле моделдик түзүм жана шок дизайны колдонулуп, \(\delta\) гана өзгөртүлүшү салыштырууну түшүндүрүүнү жеңилдетет.
Ошентсе да мунай кирешесин бөлүштүрүү механизми атайын стилдештирилген. Моделде толук мамлекеттик бюджеттик чектөө, эндогендик Улуттук фонд балансы, мамлекеттик карыз динамикасы, мамлекеттик керектөө–инвестиция–трансферт бөлүнүшү жана мунай кирешелеринин узак мөөнөттүү өндүрүмдүүлүк таасирлери жок. Ошондуктан изилдөө фискалдык эреженин бардык жыргалчылык натыйжаларын эмес, белгилүү бир кыска мөөнөттүү өткөрүү каналын өзүнчө бөлүп карайт.
Келечекте ачык мамлекеттик бюджет жана суверендүү байлык фонду блогун кошуу; мамлекеттик керектөө, инвестиция жана трансферттерди бөлүү; чет өлкөлүк активдерди топтоо жана мамлекеттик карызды моделдөө; \(\delta\)ны мунай баасына, өндүрүш ажырымына, фискалдык абалга же фонд активдерине жооп берген эндогендик саясат өзгөрмөсүнө айлантуу изилдөөнүн табигый кеңейтүү жолдору болуп саналат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Oil Revenue Absorption and Macroeconomic Vulnerability: Evidence from a DSGE Model of a Small Open Oil-Exporting Economy
Авторлор: Bulat Mukhamediyev; Azimzhan Khitakhunov; Zhansaya Temerbulatova; Aliya Mukhamediyeva; Aidana Sabikenova.
Жооптуу автор: Aliya Mukhamediyeva.
Мекемелер: Higher School of Economics and Business, Farabi University; Central Asian Policy Studies; School of Digital Technologies and Economics, Almaty Management University; Graduate School of Business, Almaty Management University.
Журнал: Economies.
Басмачы: MDPI.
Библиографиялык жазуу: 2026, том 14, сан 9, макала 375.
DOI: 10.3390/economies14090375.
Даталар: Кабыл алынды 26 май 2026; кайра каралды 11 август 2026; кабыл алынды 11 август 2026; жарыяланды 3 сентябрь 2026.
Булак версиясы: Version of Record.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0). Бул Verianla тексти булак макаланын сүйлөм же абзац түзүмүн механикалык которуу катары эмес, булакта берилген илимий фактыларды жана моделдик байланыштарды өз алдынча окутуучу түрдө уюштуруу катары даярдалган.
Каржылоо: Изилдөө Казакстан Республикасынын Илим жана жогорку билим берүү министрлигинин Илим комитети тарабынан AP23488218 номериндеги гранттын алкагында колдоого алынган.
Маалыматтардын жеткиликтүүлүгү: Авторлор макаланын жыйынтыктарын колдогон чийки маалыматтар суроо-талап боюнча берилерин билдиришет.
Этикалык билдирүүлөр: Институционалдык Этика комитетинин жана маалыматтуу макулдуктун жоболору бул изилдөөгө колдонулбайт.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришет.
Авторлордун салымы: Концептуалдаштыруу B.M. жана Z.T.; ыкма B.M. жана A.M.; программалык камсыздоо B.M.; текшерүү B.M., A.M. жана A.K.; формалдык талдоо A.K.; изилдөө A.M.; ресурстар A.K. жана A.S.; маалыматтарды курациялоо A.M. жана A.S.; алгачкы долбоор B.M.; карап чыгуу жана редакциялоо Z.T. жана A.M.; визуалдаштыруу A.K.; көзөмөл, долбоорду башкаруу жана каржылоону алуу B.M. тарабынан аткарылган.
Авторлордун AI колдонуу билдирүүсү: Булак макалада OpenAI GPT-5.6 Sol кошо алганда AI колдогон тил куралдары тилдин тактыгы, грамматика, окумдуулук, академиялык стиль жана рецензенттерге жоопторду редакциялоо үчүн гана колдонулганы; изилдөө идеясы, изилдөө дизайны, методология, математикалык модель, маалымат талдоосу, жыйынтыктар, чечмелөөлөр же корутунду бөлүмү түзүлгөндө колдонулбаганы айтылат.
Булак ичиндеги редакциялык эскертүү: Киришүү бөлүмүндөгү бир сүйлөмдө “жети түзүмдүк шок” деген сөз айкашы колдонулганына карабастан, тизмектелген жана жыйынтыктарда системалуу талданган шоктордун саны алты. Verianla баянында ыкма жана жыйынтыктар бөлүмдөрүнө шайкеш келген алты шок негиз катары алынган.
Негизги методологиялык чектөө: Модель толук бааланган DSGE модели эмес. Параметрлештирүү posterior баалоолордун, Казакстандын маалыматтарынан эсептелген маанилердин жана адабияттан алынган калибрлөөнүн айкалышы. Симуляцияга негизделген белгисиздик тилкелери шоктун туруктуулугундагы өзгөрмөлүүлүктү билдирет жана бардык түзүмдүк параметрлерди камтыган эконометрикалык ишеним интервалдары эмес.
Визуалдык/маалымат эскертүүсү: Булактын 18 IRF сүрөтү ар кандай абсорбция деңгээлдериндеги реакция траекторияларын визуалдык салыштырууну камсыздайт. Verianlaда так кайра чийүү жүргүзүлсө, 4-Таблица жана 5-Таблица сыяктуу сандык source-of-truth маалыматтары колдонулушу керек. Визуалдык ийри сызыктардан гана так маалымат чекиттерин чыгарууга болбойт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген