


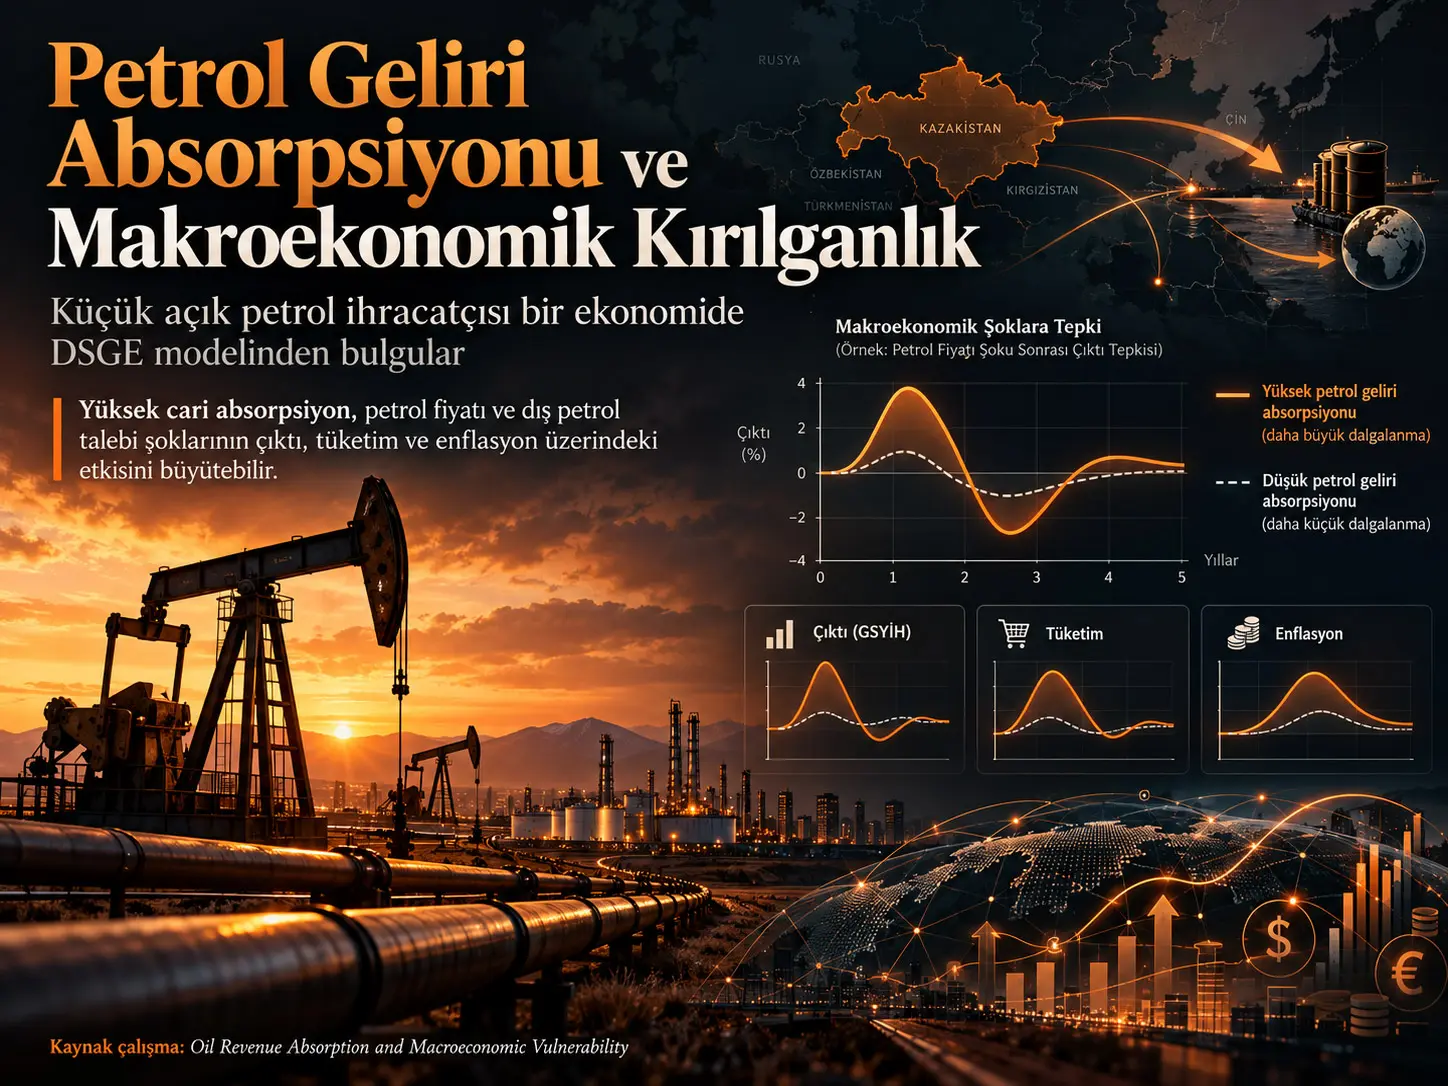
Petrol geliri absorpsiyonu, petrol ihracatından aynı dönemde elde edilen gelirin ne kadarının cari yurtiçi kaynaklara ve talebe girdiğini tanımlayan bir makroekonomik tahsis mekanizmasıdır. İncelenen çalışma, bu mekanizmayı \(\delta\) parametresiyle temsil eden stilize bir dinamik stokastik genel denge modeli (Dynamic Stochastic General Equilibrium, DSGE) kurarak Kazakistan benzeri küçük ve açık bir petrol ihracatçısı ekonomide farklı yapısal şokların nasıl yayıldığını araştırmaktadır. Modelde \(\delta=0.10, 0.20, 0.40, 0.60, 0.80\) ve \(0.90\) olmak üzere altı absorpsiyon oranı karşılaştırılmıştır. En belirgin sonuç, daha yüksek cari absorpsiyonun özellikle petrol ihracat gelirini doğrudan değiştiren dış petrol talebi ve petrol fiyatı şoklarının yurtiçi makroekonomik etkisini güçlü biçimde büyütmesidir. Buna karşılık toplam faktör verimliliği, emek tercihi, para politikası ve genel dış dünya üretim şoklarının aktarımı absorpsiyon oranındaki değişime çok daha az duyarlıdır.
Bu sonuç “bütün dış şoklar yüksek petrol geliri absorpsiyonunda aynı ölçüde büyür” anlamına gelmez. Çalışmanın belirlediği kritik ayrım şokun dışarıdan gelip gelmemesi değil, şokun petrol ihracat gelirini doğrudan değiştirerek \(\delta\) mekanizmasıyla etkileşip etkileşmemesidir. Dış dünya üretim şoku da dış kökenli olmasına rağmen farklı absorpsiyon rejimleri altında görece benzer tepkiler üretmektedir. Bu karşılaştırma, petrol gelirine doğrudan maruziyet ile genel dışa açıklığın aynı şey olmadığını gösterir.
Model sonuçları kısa dönemde gelirlerin zamanlar arası yumuşatılmasının petrol kaynaklı oynaklığı azaltabilecek bir mekanizma olduğunu desteklemektedir. Ancak çalışma optimal bir absorpsiyon oranı hesaplamamakta, gerçek Kazakistan Ulusal Fonu transferlerinin nedensel etkisini tahmin etmemekte ve “mümkün olan en düşük absorpsiyon her zaman en iyi politikadır” sonucuna ulaşmamaktadır. Kamu yatırımı, altyapı, eğitim, sağlık, sosyal transferler, kamu borcu ve petrol gelirlerinin uzun dönem üretkenlik etkileri modelde ayrıntılı olarak temsil edilmemiştir.
Araştırmanın temel problemi
Petrol ihracatçısı ekonomilerde dünya petrol fiyatı, küresel enerji talebi ve dış ekonomik koşullar bütçe gelirini, döviz girişlerini, toplam talebi, enflasyonu, döviz kurunu ve dış dengeyi aynı anda etkileyebilir. Bu nedenle petrol geliri yalnız bir kamu maliyesi kalemi değildir; petrol gelirinin cari dönemde ekonomiye hangi hızda aktarıldığı da şokların yurtiçinde ne ölçüde büyütüleceğini veya yumuşatılacağını belirleyebilir.
Kaynak literatürde petrol fiyat şokları, mali kurallar, egemen varlık fonları ve DSGE modelleri geniş biçimde incelenmiş olmasına rağmen, araştırmacılar özellikle aynı dönemde elde edilen petrol gelirinin ne kadarının cari yurtiçi absorpsiyona girdiğini bağımsız bir aktarım kanalı olarak ele alan çalışmaların sınırlı olduğunu belirtmektedir. Çalışmanın araştırma boşluğu bu noktada kurulmuştur.
Kazakistan bu problem için önemli bir bağlam sunmaktadır. Petrol ihracatı, kamu gelirleri ve döviz girişleri açısından ekonomik yapıda önemli yer tutarken Kazakistan Cumhuriyeti Ulusal Fonu, kaynak gelirlerinin dönemler arasında dağıtılmasında kurumsal bir rol oynamaktadır. Bununla birlikte model Ulusal Fon'un gerçek bilançosunu veya bütçe transfer kurallarını birebir temsil etmez. Kazakistan verileri modelin kalibrasyonu, bazı parametrelerin tahmini ve sonuçların ekonomik bağlamının değerlendirilmesi için kullanılmaktadır.
Petrol Geliri Absorpsiyonu Nedir ve \(\delta\) Parametresi Neyi Temsil Eder?
Petrol geliri absorpsiyonu, aynı dönemde oluşan petrol ihracat gelirinin cari yurtiçi kaynak ve talebe giren payıdır; çalışmada bu pay \(\delta\) ile gösterilir. \(\delta\) yükseldiğinde petrol gelirindeki değişimin daha büyük bölümü cari ekonomiye aktarılır, \(1-\delta\) ise cari dönemde absorbe edilmeyen ve gelecek döneme ertelenmiş kabul edilen payı temsil eder. Modelde \(1-\delta\), doğrudan Ulusal Fon tasarrufu veya gözlenen kamu tasarruf oranı değildir; çünkü model açık bir kamu bütçe kısıtı ve egemen varlık fonu bilançosu içermemektedir.
Merkezi gelir kimliği şöyledir:
\[ Y_{ct}=Y_t+\delta Y_{ot}, \qquad 0<\delta<1 \]
Burada \(Y_{ct}\) cari yurtiçi absorpsiyona açık toplam reel geliri, \(Y_t\) yurtiçi nihai mal üretiminden gelen geliri, \(Y_{ot}\) petrol ihracat gelirini ve \(\delta\) petrol ihracat gelirinin cari kaynaklara giren oranını gösterir. Denklem, çalışmanın ana aktarım mekanizmasını tek satırda görünür hale getirir: petrol fiyatı veya dış petrol talebi \(Y_{ot}\)'yi değiştirdiğinde, bu değişimin yurtiçi cari kaynaklara ne kadar geçeceğini \(\delta\) belirler.
Buradaki “absorpsiyon” fiziksel olarak petrolün ülke içinde tüketilmesi anlamına gelmez. Kavram, petrol ihracatından doğan gelirin makroekonomik kullanım zamanlamasını ifade eder. Bu nedenle kamu harcaması, mali tasarruf ve petrol geliri absorpsiyonu birbirleriyle ilişkili olmakla birlikte aynı kavram değildir.
Araştırma hipotezleri
Çalışma iki temel hipotezi sınamaktadır:
- H1: Petrol gelirinin daha büyük kısmının cari yurtiçi absorpsiyona girmesi, petrol fiyatı ve dış petrol talebi şoklarından sonra çıktı, tüketim, enflasyon, reel döviz kuru ve net ihracat gibi değişkenlerin tepe tepkisini ve bazı durumlarda ayarlanma süresini büyütür.
- H2: Dış dünya üretimi, toplam faktör verimliliği, emek tercihi ve para politikası şoklarının aktarımı petrol geliri absorpsiyon oranındaki değişikliklere görece duyarsızdır.
Yüksek Petrol Geliri Absorpsiyonu Petrol Kaynaklı Şokları Neden Büyütür?
Yüksek \(\delta\), petrol ihracat gelirindeki bir artış veya azalışın daha büyük kısmını aynı dönemde yurtiçi kaynaklara bağladığı için petrol fiyatı ve dış petrol talebi şoklarının toplam gelir, tüketim, çıktı, fiyatlar ve dış denge üzerindeki kısa dönem etkisini güçlendirir. Buna karşılık başlangıçta petrol ihracat gelirini doğrudan değiştirmeyen verimlilik, emek arzı veya para politikası şokları \(\delta\) kanalına yalnız dolaylı olarak bağlandığından alternatif absorpsiyon rejimleri arasında çok daha küçük farklar oluşturur.
Hanehalkı bloğu
Hanehalklarının beklenen yaşam boyu faydası tüketim alışkanlığı sürekliliği ve emek arzının fayda maliyetiyle modellenmektedir:
\[ U=E_0\sum_{t=0}^{\infty}\beta^t \left[ \frac{(C_t-hC_{t-1})^{1-\sigma}-1}{1-\sigma} - g_t\frac{L_t^{1+\varphi}}{1+\varphi} \right]. \]
\(\beta\) iskonto faktörü, \(C_t\) tüketim, \(h\) alışkanlık oluşumu katsayısı, \(\sigma\) tüketimin dönemler arası ikame esnekliğinin tersi, \(L_t\) emek arzı, \(\varphi\) ücret karşısındaki emek arzı esnekliğinin tersi ve \(g_t\) emek tercihi şokudur. \(E_t\), dönem \(t\)'de mevcut bilgiye koşullu rasyonel beklenti operatörüdür.
Hanehalkı fon akımı kısıtı:
\[ P_tC_t+E_t[Q_{t,t+1}D_{t+1}] = D_t+W_tL_t+\Pi_t+\Pi_{ot}. \]
Burada \(D_t\) finansal varlıklardan gelen ödeme, \(Q_{t,t+1}\) gelecekteki ödemeleri değerleyen stokastik iskonto faktörü, \(P_t\) tüketici fiyat endeksi, \(W_tL_t\) nominal emek geliri, \(\Pi_t\) nihai mal sektörü kârı ve \(\Pi_{ot}\) petrol sektörü kârıdır.
Hanehalkı optimizasyonundan tüketimin dönemler arası dağılımını belirleyen Euler koşulu elde edilir:
\[ \beta(1+i_t)E_t \left[ \frac{(C_{t+1}-hC_t)^{-\sigma}P_t} {(C_t-hC_{t-1})^{-\sigma}P_{t+1}} \right]=1, \qquad i_t=-\ln Q_{t,t+1}. \]
Emek arzı koşulu ise:
\[ L_t^{\varphi} = (C_t-hC_{t-1})^{-\sigma} \frac{W_t}{g_tP_t}. \]
Bu blok, gelir ve faiz şoklarının tüketim ile emek arzı üzerinden neden zaman içinde kademeli biçimde aktarılabildiğini açıklar. Özellikle \(h>0\) olduğunda mevcut tüketim kararı önceki dönem tüketiminden bağımsız değildir.
Üretim ve petrol sektörü
Nihai mal üretiminde emek ve petrol girdileri sabit oranlı üretim yapısına yakın bir biçimde birleştirilmektedir:
\[ Y_{it}=A_t\min\left\{L_{it},\frac{1}{\xi}O_{it}\right\}. \]
\(A_t\) toplam faktör verimliliğini, \(L_{it}\) emeği, \(O_{it}\) petrol girdisini ve \(\xi\) üretimdeki sabit girdi oranını temsil eder.
Petrol üreticisinin kâr problemi:
\[ \max_{L_{ot}}\left[P_{ot}O_{st}-W_tL_{ot}\right] \]
ve petrol arzı:
\[ O_{st}=A_{ot}L_{ot}^{\mu}, \qquad 0<\mu<1. \]
\(P_{ot}\) petrol fiyatını, \(O_{st}\) petrol arzını, \(L_{ot}\) petrol sektöründeki emeği, \(A_{ot}\) petrol sektörü verimliliğini ve \(\mu\) petrol üretiminin emek esnekliğini gösterir.
Log-doğrusallaştırılmış makroekonomik çekirdek
Modelin başlıca denge koşulları deterministik durağan durum çevresinde log-doğrusallaştırılmıştır. Yeni Keynesyen Phillips eğrisi kaynakta şu biçimde verilmektedir:
\[ \pi_{Ht} = \beta E_t\pi_{Ht+1} + \lambda \left[ \varphi\psi_N+ \varphi(1-\psi_N)\frac{1}{\mu}\psi_o+ (1-\psi_w)\frac{1-\mu}{\mu}\psi_o \right]\tilde{y}_t + \lambda\frac{1-\alpha h}{1-h}\tilde{s}_t. \]
Bu denklem mevcut üretici fiyat enflasyonunu beklenen gelecek enflasyon, çıktı açığı ve ticaret haddi sapmasıyla ilişkilendirir. \(\lambda\), \(\psi_N\), \(\psi_o\), \(\psi_w\) ve diğer \(\psi\) terimleri yapısal parametreler ile durağan durum oranlarından türetilen bileşik katsayılardır; bağımsız parametreler olarak ayrıca kalibre edilmezler.
Dinamik IS koşulu:
\[ \tilde{y}_t= \frac{1}{1+\gamma}E_t\tilde{y}_{t+1} - \frac{1-h}{\psi_y\sigma(1+h)} \left[i_t-E_t\pi_{Ht+1}-r_t^n\right] + \frac{\alpha(1-h-\omega)}{\psi_y\sigma(1+h)} E_t\Delta\tilde{s}_{t+1} - \frac{h}{1+h}\tilde{y}_{t-1} - \frac{h\alpha\omega}{\psi_y\sigma(1+h)} \Delta\tilde{s}_t. \]
Bu yapı çıktı açığını beklenen gelecek çıktı, reel faiz koşulu, geçmiş çıktı ve ticaret haddi hareketleriyle ilişkilendirir. \(\tilde{y}_t=y_t-y_t^n\), nominal fiyat katılığı altındaki çıktı ile esnek fiyatlı çıktı arasındaki farktır.
Para politikası Taylor tipi faiz geri besleme kuralıyla temsil edilmektedir:
\[ i_t-\rho = \varphi_I(i_{t-1}-\rho) + \varphi_{\pi}\pi_{Ht} + \varphi_y\tilde{y}_t + \nu_{mt}. \]
\(\rho\) durağan durum çeyreklik nominal faiz oranı, \(\varphi_I\) faiz yumuşatma katsayısı, \(\varphi_{\pi}\) enflasyona, \(\varphi_y\) çıktı açığına verilen politika tepkisi ve \(\nu_{mt}\) para politikası şokudur. Kaynak ayrıca tüketici fiyat enflasyonu ile üretici fiyat enflasyonu arasındaki ilişkiyi \(\pi_t=\pi_{Ht}+\alpha\Delta s_t\) biçiminde tanımlar.
Şok süreçleri
Her yapısal şok birinci dereceden otoregresif süreç olarak modellenmektedir:
\[ z_t^j=\rho_j z_{t-1}^j+\varepsilon_t^j. \]
\(\rho_j\) ilgili şokun kalıcılık katsayısı, \(\varepsilon_t^j\) ortalaması sıfır yenilik terimidir. Çalışmada altı şok ailesi vardır: toplam faktör verimliliği, emek tercihi, dış petrol talebi, petrol fiyatı, dış dünya üretimi ve para politikası.
Toplam faktör verimliliği kalıcılığının veri temelli tahmininde ayrıca:
\[ \Delta a_t=\rho_a\Delta a_{t-1}+\varepsilon_{at} \]
ilişkisi kullanılmış; \(\rho_a=0.885\) ve ilgili standart sapma 0.048 olarak raporlanmıştır.
Veri ve kalibrasyon mantığı
Empirik bağlam 2001–2024 dönemini kapsar. Başlangıç yılı, Kazakistan Ulusal Fonu'nun anlamlı hacimlerle faaliyete geçtiği dönem ve yeterince uzun, tutarlı makroekonomik/petrol piyasası serilerinin başlangıcı olarak seçilmiştir. Örneklem küresel finansal kriz, 2014–2016 petrol fiyatı düşüşü, 2020 COVID-19 talep şoku ve 2022 emtia piyasası bozulmaları gibi büyük oynaklık dönemlerini de içerir.
Kullanılan serilerin temel kaynakları arasında Dünya Bankası Dünya Kalkınma Göstergeleri, IMF Dünya Ekonomik Görünüm veritabanı, ABD Enerji Bilgi İdaresi, Kazakistan Maliye Bakanlığı, Kazakistan Merkez Bankası ve ulusal istatistik kaynakları bulunmaktadır. Brent petrol fiyatı ve küresel petrol talebi gibi aylık seriler çeyreklik aritmetik ortalamalara dönüştürülmüş; yıllık veriler özellikle bağlamsallaştırma ve veri tabanlı kalibrasyonda kullanılmıştır.
Potansiyel aykırı gözlemler hem mutlak z-skorunun 3'ten büyük olması hem de 1.5 çeyrekler arası aralık ölçütüyle taranmıştır. 2008–2009, 2014–2016, 2020 ve 2022 çevresindeki aşırı hareketler resmî kaynaklarla kontrol edilmiş; veri hatası olmadığı sonucuna varıldığı için örneklemden çıkarılmamış, winsorize edilmemiş ve değiştirilmemiştir. Bu tercih önemlidir çünkü söz konusu gözlemler petrol ihracatçısı ekonominin incelemek istediği gerçek şok dönemlerini temsil etmektedir.
Çalışmanın Yöntemi ve Bulguları
Parametreleştirme
Model karma bir parametreleştirme stratejisi kullanmaktadır: bazı parametreler Kazakistan verilerinden hesaplanmış, bazıları ekonometrik/Bayesçi yöntemlerle tahmin edilmiş, bazıları ise DSGE literatüründen kalibre edilmiştir. Bu nedenle model ne yalnız saf kalibrasyon modelidir ne de bütün yapısal parametreleri ortak posterior dağılımdan elde edilmiş tam tahminli bir DSGE modelidir.
| Parametre | Değer | Bilimsel anlam |
|---|---|---|
| \(\beta\) | 0.986 | Çeyreklik hanehalkı iskonto faktörü |
| \(\sigma\) | 0.95 | Dönemler arası tüketim ikame esnekliğinin tersi |
| \(h\) | 0.50 | Tüketimde alışkanlık sürekliliği |
| \(\varphi\) | 3.00 | Emek arzının ücret esnekliğinin tersi |
| \(\mu\) | 0.70 | Petrol üretiminin emek esnekliği |
| \(\xi\) | 1.50 | Üretim girdilerindeki model-normalize sabit oran katsayısı |
| \(\alpha\) | 0.55 | Ekonominin açıklık derecesi |
| \(\theta\) | 0.70 | Firmanın bir çeyrekte fiyatını değiştirmeme olasılığı |
| \(\varphi_{\pi}\) | 1.50 | Taylor kuralında enflasyon katsayısı |
| \(\varphi_y\) | 0.50 | Taylor kuralında çıktı açığı katsayısı |
| \(\varphi_I\) | 0.70 | Faiz oranı yumuşatma katsayısı |
| \(\rho\) | 0.014 | Durağan durum çeyreklik faiz oranı |
| \(\delta\) | 0.10; 0.20; 0.40; 0.60; 0.80; 0.90 | Cari petrol geliri absorpsiyon senaryoları |
| \(\rho_o^*\) | 0.86 | Dış petrol talebi şoku kalıcılığı |
| \(\rho_{po}\) | 0.80 | Petrol fiyatı şoku kalıcılığı |
| \(\rho_a\) | 0.885 | Toplam faktör verimliliği şoku kalıcılığı |
| \(\rho_{\xi}\) | 0.70 | Emek tercihi şoku kalıcılığı |
| \(\rho_v\) | 0.50 | Para politikası şoku kalıcılığı |
| \(\rho_y^*\) | 0.64 | Dış dünya üretim şoku kalıcılığı |
Kaynakta reel çeyreklik faiz oranının Ocak 2001–Aralık 2024 döneminde, belirtilen kriz dönemleri dışarıda bırakılarak ortalama yaklaşık %1.411 olduğu hesaplanmakta ve buradan \(\beta=1/(1+0.01411)=0.986\) değerine ulaşılmaktadır. Calvo fiyat katılığı için \(\theta=0.70\), işletmelerin ortalama yaklaşık yılda bir fiyat ayarlaması varsayımına karşılık gelmektedir.
Seçili model parametrelerinin Kazakistan verisine daha iyi uydurulması için Metropolis–Hastings algoritması kullanılmıştır. Bu aşamada 2001–2024 dönemine ait reel GSYH, nominal faiz, reel efektif döviz kuru, ticaret hadleri, enflasyon, reel ücretler ve diğer çeyreklik makroekonomik serilerden yararlanılmıştır.
Senaryo tasarımı
Altı absorpsiyon oranı üç karşılaştırma çiftine ayrılmıştır:
- %10 – %90: en geniş rejim farkı;
- %20 – %80: ara duyarlılık karşılaştırması;
- %40 – %60: absorpsiyon oranlarının birbirine yaklaştığı karşılaştırma.
Her deneyde yalnız bir yapısal yenilik uygulanmış, diğer şoklar durağan durum değerinde tutulmuştur. Şokun büyüklüğü, kalıcılığı ve \(\delta\) dışındaki kalibre edilmiş model parametreleri karşılaştırılan absorpsiyon rejimleri arasında sabittir. Böylece aynı şoka verilen iki tepki arasındaki farkın \(\delta\) değişiminden kaynaklanması hedeflenmiştir.
Simülasyon Tabanlı Belirsizlik Bantları Nasıl Yorumlanmalıdır?
Çalışmadaki belirsizlik bantları, tüm DSGE parametrelerinin ekonometrik tahmininden elde edilmiş klasik güven aralıkları veya Bayesçi posterior credible interval değildir; her şokun AR(1) kalıcılık katsayısının Beta dağılımı altında değiştirilmesiyle yapılan tekrarlı model simülasyonlarından doğan dağılımı gösteren betimleyici sağlamlık bantlarıdır. Bu nedenle bantların çakışması veya ayrışması, model içindeki senaryoların ne kadar ayırt edilebilir olduğunu gösterir; doğrudan gerçek ekonomi için örnekleme-temelli istatistiksel anlamlılık testi olarak okunmamalıdır.
Her şok için kalıcılık katsayısı 0 ile 1 arasında sınırlandığından Beta dağılımı kullanılmıştır. Beta şekil parametreleri şöyledir:
| Şok | Kalıcılık | a | b |
|---|---|---|---|
| Toplam faktör verimliliği | \(\rho_a\) | 2.128 | 0.278 |
| Emek tercihi | \(\rho_{\xi}\) | 4.190 | 1.772 |
| Dış petrol talebi | \(\rho_o^*\) | 2.577 | 0.417 |
| Petrol fiyatı | \(\rho_{po}\) | 3.479 | 0.876 |
| Para politikası | \(\rho_v\) | 3.673 | 3.661 |
| Dış dünya üretimi | \(\rho_y^*\) | 4.273 | 2.431 |
Her dağılımın varyansı 0.030 olarak belirlenmiştir. Ön yakınsama değerlendirmesinde yaklaşık 100 tekrar sonrasında ortalama IRF'ler ve bant genişlikleri büyük ölçüde kararlı hale gelmiş; çalışma Monte Carlo değişkenliğini daha da azaltmak için her şok ve absorpsiyon senaryosunda 500 tekrar kullanmıştır.
Sayısal çözüm ve model doğrulaması
Model MATLAB R2024b üzerinde Dynare ile uygulanmıştır. Deterministik durağan durum sayısal olarak hesaplanmış, denge denklemleri log-doğrusallaştırılmış ve birinci dereceden perturbasyon yöntemiyle çözülmüştür. Analiz küçük yapısal yeniliklerin durağan durum çevresindeki yerel etkilerine odaklandığından bu çözüm yapısı kullanılmıştır.
Simülasyonlar çeyreklik frekanstadır ve dürtü-tepki fonksiyonları on çeyrek boyunca raporlanmıştır. Durağan durum denklem artıklarının sayısal olarak sıfıra yakın olduğu kontrol edilmiş; yerel kararlılık ve belirlenim Blanchard–Kahn koşullarıyla sınanmıştır. Altı absorpsiyon senaryosunun tamamında benzersiz yerel kararlı çözüm koşulları sağlanmıştır.
Dış petrol talebi şoku: absorpsiyon kanalının en güçlü örneği
Dış petrol talebindeki olumlu bir şok başlangıçta petrol ihracat gelirini yükseltmektedir. Modelde bunun ardından çıktı, toplam gelir, tüketim, enflasyon, ücretler, reel döviz kuru, ticaret hadleri ve net ihracatta pozitif ilk tepkiler oluşmaktadır. İkinci dönemde yön değişimi görülmekte, ardından sistem durağan duruma doğru sönümlü salınımlar göstermektedir.
%10 ve %90 absorpsiyon rejimleri arasındaki fark özellikle büyüktür. İlk dönemde ortalama çıktı tepkisi:
| Absorpsiyon | Ortalama çıktı IRF | Alt bant | Üst bant |
|---|---|---|---|
| %10 | 3.195 | 1.767 | 4.622 |
| %40 | 10.400 | 6.814 | 13.986 |
| %60 | 14.674 | 9.946 | 19.401 |
| %90 | 19.481 | 14.309 | 24.654 |
%90 rejimindeki 19.481'lik tepki, %10 rejimindeki 3.195 tepkinin yaklaşık 6.097 katıdır; mutlak fark 16.286 tepki birimidir. İlk dönem bantları birbiriyle çakışmamaktadır. Kaynak, %10–%90 karşılaştırmasında bu ayrışmanın raporlanan on dönem boyunca sürdüğünü göstermektedir.
%90 rejimindeki çıktı tepkisi ikinci dönemde −13.815'e, üçüncü dönemde 8.706'ya dönmektedir. Bu işaret değişimleri, ilk genişlemenin ardından düz bir geri dönüş yerine sönümlü bir ayarlanma dinamiği olduğunu gösterir. Yedinci döneme gelindiğinde mutlak tepki ilk değerin yaklaşık onda birinden daha küçük hale gelmektedir.
%40 ve %60 karşılaştırmasında ise ilk dönem tepkileri 10.400 ve 14.674'tür. Fark yalnız 4.274 tepki birimine iner ve simülasyon bantları bütün dönemlerde çakışır. Böylece absorpsiyon oranları birbirine yaklaştıkça rejimler arasındaki ayırt edilebilirlik de küçülmektedir.
Petrol fiyatı şoku
Petrol fiyatındaki olumlu şokta nitel örüntü dış petrol talebi şokuna benzerdir. Petrol ihracat değerindeki yükseliş başlangıçta çıktı, toplam gelir, tüketim, enflasyon, ücretler, reel döviz kuru, ticaret hadleri ve net ihracatı artırmakta; daha sonra negatif düzeltmeler ve sönümlü salınımlar görülmektedir.
%90 absorpsiyon rejiminde ilk makroekonomik hareketler %10 rejimine kıyasla belirgin ölçüde büyüktür. %20–%80 karşılaştırmasında fark sürer fakat küçülür; %40–%60 karşılaştırmasında ortalama tepkiler ve belirsizlik bantları birbirine daha çok yaklaşır. Bu düzen, absorpsiyon mekanizmasının yalnız uç iki senaryonun seçilmesi nedeniyle ortaya çıkan yapay bir sonuç olmadığını desteklemektedir.
Toplam faktör verimliliği şoku: karşı örnek
Toplam faktör verimliliği şoku başlangıçta üretimi ve üretim kapasitesini doğrudan etkiler. Çıktı, toplam gelir, tüketim, ücretler ve net ihracat genişler; ardından sönümlü ayarlamalar görülür. Fakat petrol geliri absorpsiyon oranı değiştirilse bile ortalama tepki yollarının yönü, zamanlaması ve kalıcılığı büyük ölçüde korunmaktadır.
| Absorpsiyon | Ortalama çıktı IRF | Alt bant | Üst bant |
|---|---|---|---|
| %10 | 22.051 | 0.568 | 43.534 |
| %90 | 19.694 | 0.634 | 38.754 |
| %40 | 12.974 | 0.593 | 25.354 |
| %60 | 12.618 | 0.610 | 24.626 |
%10 ile %90 arasındaki ortalama fark 2.357 birimdir; buna karşılık iki belirsizlik bandı çok geniş ölçüde çakışmaktadır. %40 ile %60 arasındaki fark ise yalnız 0.356 birimdir ve bantlar neredeyse tamamen örtüşür. Dolayısıyla dış petrol talebi şokunda görülen absorpsiyonla düzenli büyüyen tepki yapısı verimlilik şokunda ortaya çıkmamaktadır.
Emek tercihi şoku
Emek tercihi şoku başlangıçta emek arzını düşürmekte; çıktı, toplam gelir, tüketim, enflasyon, ücretler ve nominal faiz oranında negatif tepkilere yol açmaktadır. Reel döviz kuru, ticaret hadleri ve net ihracatta da başlangıçta düşüş görülmektedir. Sonraki dönemlerde kısmi geri dönüş ve sönümlü salınımlar vardır.
Ancak %10–%90 karşılaştırmasında bile absorpsiyon rejimleri arasındaki fark küçüktür. %20–%80 ve %40–%60 çiftlerinde tepki yolları daha da yakınlaşır. Bu sonuç, şokun başlangıç aktarımının petrol ihracat geliri yerine emek arzı, ücretler, tüketim ve fiyatlama kanalları üzerinden işlemesiyle tutarlıdır.
Para politikası şoku
Daraltıcı para politikası şokunda nominal faiz oranı hemen yükselirken çıktı, toplam gelir, tüketim, enflasyon ve ücretler düşmektedir. Reel döviz kuru, ticaret hadleri ve net ihracat da ilk aşamada negatif tepki vermektedir. Faiz durağan durumuna döndükçe etkiler azalmaktadır.
Farklı petrol geliri absorpsiyon oranları altında tepki yolları birbirine yakındır ve simülasyon bantları geniş ölçüde çakışmaktadır. Bu nedenle \(\delta\) parametresi standart faiz–tüketim–toplam talep–fiyat aktarım zincirinin yerini alan genel amaçlı bir makroekonomik istikrar parametresi değildir.
Dış dünya üretim şoku
Dış dünya üretim şoku araştırma açısından özellikle önemlidir; çünkü köken olarak dışsaldır fakat petrol şokları kadar güçlü absorpsiyon rejimi ayrışması yaratmaz. Çıktı, gelir, tüketim, faiz, enflasyon, ücret, reel kur, ticaret hadleri ve net ihracat belirgin hareket edebilse de %10–%90 dahil olmak üzere absorpsiyon çiftleri arasındaki ortalama yollar birbirine görece yakındır.
Bu sonuç çalışmanın ana mekanizmasını güçlendirir: bir şokun dış kaynaklı olması tek başına yeterli değildir. Rejim bağımlılığının güçlü hale gelmesi için şokun petrol ihracat gelirini doğrudan değiştirmesi ve böylece \(\delta\) üzerinden cari yurtiçi kaynaklara aktarılması gerekir.
Şoklar arası sonuç matrisi
| Şok | Absorpsiyon rejimine duyarlılık | Ana aktarım kanalı |
|---|---|---|
| Dış petrol talebi | Çok güçlü | Petrol ihracat geliri → cari absorpsiyon |
| Petrol fiyatı | Çok güçlü | Petrol ihracat değeri → cari absorpsiyon |
| Toplam faktör verimliliği | Zayıf | Yurtiçi üretkenlik ve üretim |
| Emek tercihi | Zayıf | Emek arzı, ücret ve tüketim |
| Para politikası | Zayıf | Faiz, dönemler arası tüketim, toplam talep |
| Dış dünya üretimi | Sınırlı | Genel ticaret ve dış talep |
Bu çapraz karşılaştırma H1 ve H2'nin kaynak çalışma içinde desteklenmesinin temelidir. Petrolle doğrudan ilişkili iki şokta yüksek absorpsiyon daha büyük başlangıç tepkileri ve daha büyük sonraki sapmalar yaratırken diğer dört şokta sistematik bir rejim ayrışması gözlenmemektedir.
Çalışma Optimal Bir Petrol Geliri Absorpsiyon Oranı Belirliyor mu?
Hayır. Çalışma %10, %20, %40, %60, %80 veya %90 oranlarından hiçbirini refah-maksimize eden optimal politika olarak tanımlamaz. Simülasyonlar yalnız, modelin diğer unsurları sabitken daha yüksek cari absorpsiyonun petrol gelirini doğrudan değiştiren şoklara kısa dönem maruziyeti artırdığını gösterir; kamu yatırımlarının, altyapının, sağlık ve eğitimin uzun dönem getirileri ile ayrıntılı mali bütçe ve egemen varlık fonu dinamikleri modele dahil edilmediği için “en düşük oran en iyidir” sonucu çıkarılamaz.
Çalışmanın desteklediği sonuçlar
- Petrol geliri absorpsiyonu, petrol ihracat gelirinin yurtiçi ekonomiye kısa dönem aktarım gücünü değiştirebilir.
- Dış petrol talebi ve petrol fiyatı şoklarında yüksek absorpsiyon daha büyük makroekonomik sapmalar üretmektedir.
- Absorpsiyon oranları birbirine yaklaştıkça karşılaştırılan rejimlerin tepki yolları da birbirine yaklaşmaktadır.
- Verimlilik, emek tercihi, para politikası ve genel dış dünya üretim şokları absorpsiyon oranına çok daha az duyarlıdır.
- Şokun “dış kaynaklı” olması tek başına rejim duyarlılığını açıklamaz; petrol ihracat geliri kanalına doğrudan bağlanması önemlidir.
- Gelirin dönemler arasında yumuşatılması, petrol kaynaklı kısa dönem oynaklığı azaltabilecek bir mekanizma olarak desteklenmektedir.
Çalışmanın desteklemediği sonuçlar
- Model gerçek Kazakistan Ulusal Fonu transferlerinin nedensel etkisini tahmin etmez.
- \(\delta\), gözlenen Ulusal Fon transfer oranıyla birebir aynı değişken değildir.
- Çalışma optimal bir absorpsiyon oranı belirlemez.
- Düşük absorpsiyonun bütün ekonomik amaçlar bakımından üstün olduğunu göstermez.
- Uzun dönem kamu yatırımı ve refah getirilerini değerlendirmez.
- Belirsizlik bantları tam ekonometrik güven aralıkları veya Bayesçi posterior credible interval değildir.
- Sonuçlar her petrol ihracatçısı ülkeye yerel kurumsal yapı kontrol edilmeden doğrudan genellenemez.
Güçlü yönler ve sınırlılıklar
Çalışmanın önemli güçlü yönlerinden biri, tek bir uç senaryo çiftine dayanmaması ve %10–%90 sonucunu %20–%80 ile %40–%60 karşılaştırmalarıyla sınamasıdır. İkinci güçlü yön, petrol kaynaklı ve petrol dışı birden fazla şoku aynı model içinde karşılaştırarak mekanizmanın hangi şoklarda çalışıp hangilerinde zayıfladığını görünür hale getirmesidir. Üçüncü olarak bütün senaryolarda aynı model yapısı ve şok tasarımı kullanılıp yalnız \(\delta\)'nın değiştirilmesi, karşılaştırmanın yorumlanmasını kolaylaştırmaktadır.
Bununla birlikte petrol geliri tahsis mekanizması bilinçli biçimde stilizedir. Modelde ayrıntılı kamu bütçe kısıtı, endojen Ulusal Fon bilançosu, kamu borcu dinamiği, kamu tüketimi–yatırımı–transfer ayrımı ve petrol gelirinin uzun dönem üretkenlik etkileri bulunmamaktadır. Bu nedenle çalışma bir mali kural tasarımının bütün refah sonuçlarını değil, belirli bir kısa dönem aktarım kanalını izole etmektedir.
Gelecekte açık bir kamu bütçesi ve egemen varlık fonu bloğu eklemek; kamu tüketimi, yatırım ve transferleri ayırmak; yabancı varlık birikimi ile kamu borcunu modellemek; \(\delta\)'yı petrol fiyatı, çıktı açığı, mali durum veya fon varlıklarına tepki veren endojen bir politika değişkenine dönüştürmek çalışmanın doğal genişleme yollarıdır.
Kaynak ve Yöntem Notu
Özgün başlık: Oil Revenue Absorption and Macroeconomic Vulnerability: Evidence from a DSGE Model of a Small Open Oil-Exporting Economy
Yazarlar: Bulat Mukhamediyev; Azimzhan Khitakhunov; Zhansaya Temerbulatova; Aliya Mukhamediyeva; Aidana Sabikenova.
Sorumlu yazar: Aliya Mukhamediyeva.
Kurumlar: Higher School of Economics and Business, Farabi University; Central Asian Policy Studies; School of Digital Technologies and Economics, Almaty Management University; Graduate School of Business, Almaty Management University.
Dergi: Economies.
Yayıncı: MDPI.
Bibliyografik kayıt: 2026, cilt 14, sayı 9, makale 375.
DOI: 10.3390/economies14090375.
Tarihler: Alınma 26 Mayıs 2026; revizyon 11 Ağustos 2026; kabul 11 Ağustos 2026; yayın 3 Eylül 2026.
Kaynak sürümü: Version of Record.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0). Bu Verianla metni kaynak makalenin cümle veya paragraf yapısının mekanik çevirisi olarak değil, kaynakta verilen bilimsel olguların ve model ilişkilerinin bağımsız öğretici düzenlemesi olarak hazırlanmıştır.
Finansman: Araştırma, Kazakistan Cumhuriyeti Bilim ve Yükseköğretim Bakanlığı Bilim Komitesi tarafından AP23488218 numaralı hibe kapsamında desteklenmiştir.
Veri erişilebilirliği: Yazarlar, makalenin sonuçlarını destekleyen ham verilerin talep üzerine sağlanacağını bildirmektedir.
Etik beyanlar: Kurumsal Etik Kurul ve bilgilendirilmiş onam hükümleri çalışma için uygulanabilir değildir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını beyan etmektedir.
Yazar katkıları: Kavramsallaştırma B.M. ve Z.T.; yöntem B.M. ve A.M.; yazılım B.M.; doğrulama B.M., A.M. ve A.K.; biçimsel analiz A.K.; araştırma A.M.; kaynaklar A.K. ve A.S.; veri kürasyonu A.M. ve A.S.; ilk taslak B.M.; gözden geçirme ve düzenleme Z.T. ve A.M.; görselleştirme A.K.; gözetim, proje yönetimi ve finansman edinimi B.M. tarafından yürütülmüştür.
Yazarların AI kullanım beyanı: Kaynak makalede OpenAI GPT-5.6 Sol dahil AI destekli dil araçlarının yalnız dil açıklığı, dilbilgisi, okunabilirlik, akademik üslup ve hakem yanıtlarının düzenlenmesinde kullanıldığı; araştırma fikri, çalışma tasarımı, metodoloji, matematiksel model, veri analizi, sonuçlar, yorumlar veya sonuç bölümünün üretilmesinde kullanılmadığı belirtilmektedir.
Kaynak içi editoryal not: Giriş bölümündeki bir cümle “yedi yapısal şok” ifadesini kullanmasına rağmen listelenen ve sonuçlarda sistematik olarak analiz edilen şok sayısı altıdır. Verianla anlatımında yöntem ve sonuç bölümleriyle tutarlı olan altı şok esas alınmıştır.
Temel yöntemsel sınır: Model tam olarak tahmin edilmiş bir DSGE modeli değildir. Parametreleştirme posterior tahminler, Kazakistan verilerinden hesaplanan değerler ve literatür kalibrasyonunun birleşimidir. Simülasyon tabanlı belirsizlik bantları şok kalıcılığındaki değişkenliği temsil eder ve bütün yapısal parametreleri kapsayan ekonometrik güven aralıkları değildir.
Görsel/veri notu: Kaynağın 18 IRF şekli, farklı absorpsiyon oranlarındaki tepki yollarının görsel karşılaştırmasını sağlamaktadır. Verianla'da kesin yeniden çizim yapılacaksa Tablo 4 ve Tablo 5 gibi sayısal kaynak-of-truth verileri kullanılmalıdır. Yalnız görsel eğrilerden kesin veri noktaları türetilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir