


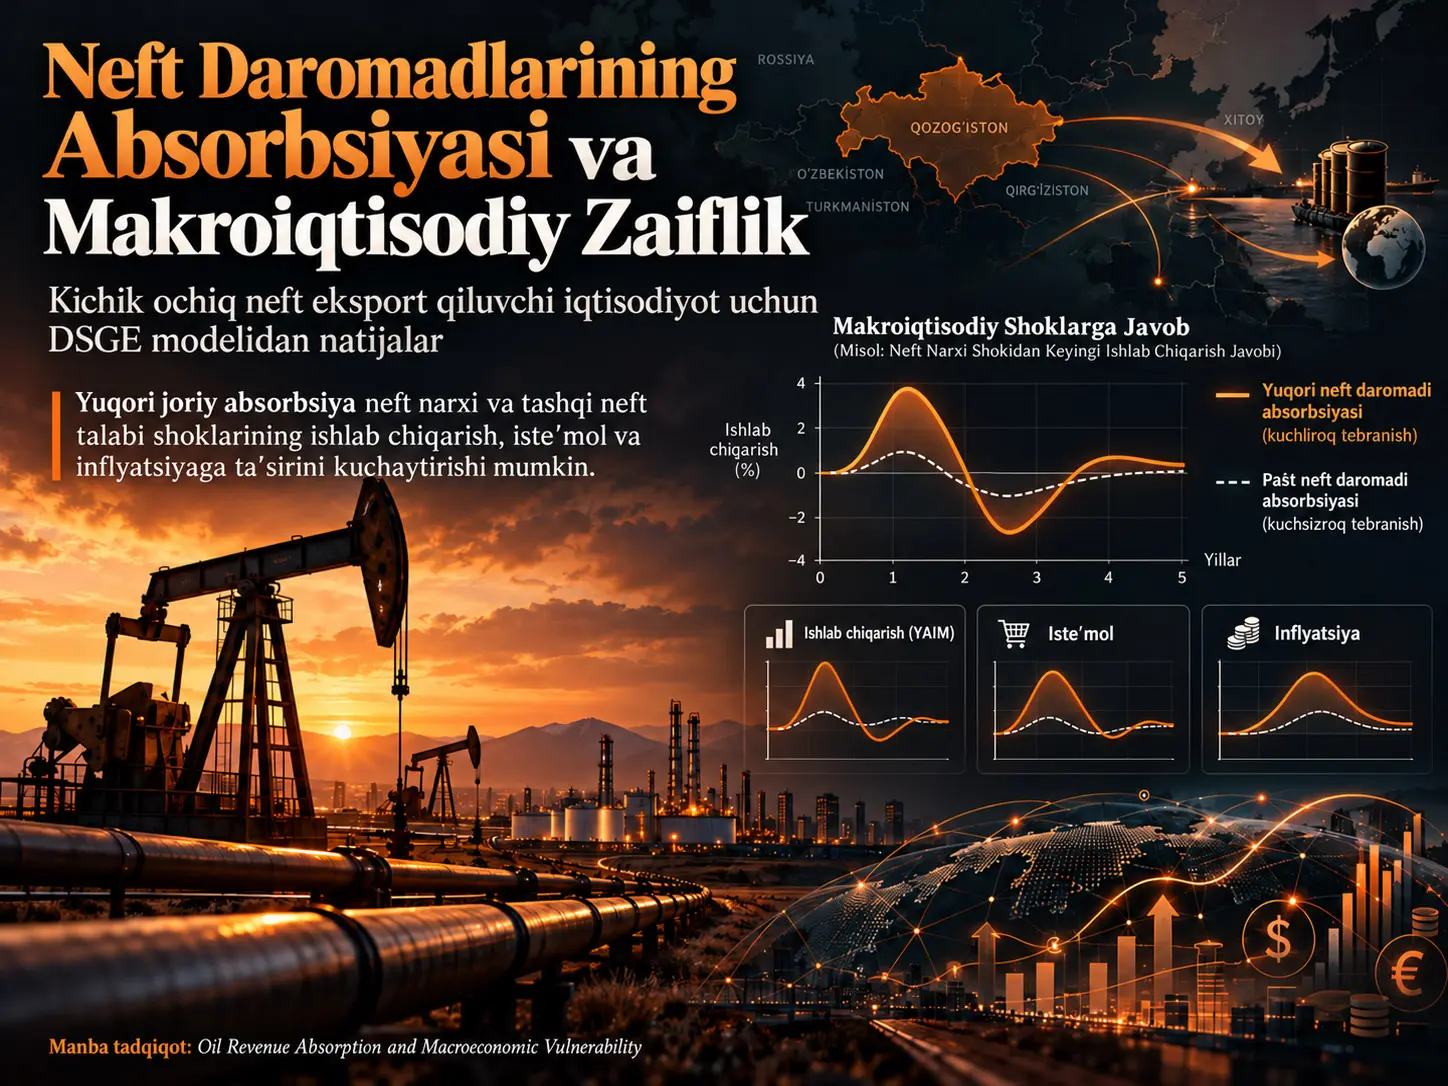
Neft daromadlarining absorbsiyasi neft eksportidan ayni davrda olingan daromadning qanchalik qismi joriy ichki resurslar va talabga kirishini ifodalovchi makroiqtisodiy taqsimlash mexanizmidir. Koʻrib chiqilayotgan tadqiqot ushbu mexanizmni \(\delta\) parametri bilan ifodalovchi stilizatsiyalangan dinamik stoxastik umumiy muvozanat modeli (Dynamic Stochastic General Equilibrium, DSGE)ni qurib, Qozogʻistonga oʻxshash kichik va ochiq neft eksport qiluvchi iqtisodiyotda turli tarkibiy shoklar qanday tarqalishini oʻrganadi. Modelda \(\delta=0.10, 0.20, 0.40, 0.60, 0.80\) va \(0.90\) boʻlgan oltita absorbsiya darajasi taqqoslangan. Eng yaqqol natija shuki, joriy absorbsiya yuqori boʻlganda, ayniqsa neft eksport daromadini bevosita oʻzgartiradigan tashqi neft talabi va neft narxi shoklarining ichki makroiqtisodiy taʼsiri keskin kuchayadi. Aksincha, umumiy omillar unumdorligi, mehnat afzalligi, pul-kredit siyosati va umumiy tashqi dunyo ishlab chiqarishi shoklarining uzatilishi absorbsiya darajasidagi oʻzgarishlarga ancha kam sezgir.
Bu natija “barcha tashqi shoklar neft daromadlari absorbsiyasi yuqori boʻlganda bir xil darajada kuchayadi” degani emas. Tadqiqot aniqlagan muhim farq shokning tashqaridan kelish-kelmasligi emas, balki shokning neft eksport daromadini bevosita oʻzgartirib, \(\delta\) mexanizmi bilan oʻzaro taʼsirga kirish-kirmasligidir. Tashqi dunyo ishlab chiqarishi shoki ham tashqi kelib chiqishga ega boʻlsa-da, turli absorbsiya rejimlarida nisbatan oʻxshash javoblarni keltirib chiqaradi. Bu taqqoslash neft daromadiga bevosita taʼsirchanlik bilan umumiy tashqi ochiqlik bir xil narsa emasligini koʻrsatadi.
Model natijalari qisqa muddatda daromadlarni davrlararo tekislash neft bilan bogʻliq oʻzgaruvchanlikni kamaytirishi mumkin boʻlgan mexanizm ekanini qoʻllab-quvvatlaydi. Biroq tadqiqot optimal absorbsiya darajasini hisoblamaydi, Qozogʻiston Milliy jamgʻarmasining amaldagi transfertlarining sababiy taʼsirini baholamaydi va “mumkin boʻlgan eng past absorbsiya har doim eng yaxshi siyosatdir” degan xulosaga kelmaydi. Davlat investitsiyalari, infratuzilma, taʼlim, sogʻliqni saqlash, ijtimoiy transfertlar, davlat qarzi va neft daromadlarining uzoq muddatli unumdorlik taʼsirlari modelda batafsil aks ettirilmagan.
Tadqiqotning asosiy muammosi
Neft eksport qiluvchi iqtisodiyotlarda jahon neft narxi, global energiya talabi va tashqi iqtisodiy sharoitlar byudjet daromadlari, valyuta tushumlari, yalpi talab, inflyatsiya, valyuta kursi va tashqi muvozanatga bir vaqtning oʻzida taʼsir qilishi mumkin. Shu sababli neft daromadi faqat davlat moliyasining bir bandi emas; neft daromadining joriy davrda iqtisodiyotga qaysi tezlikda oʻtkazilishi ham shoklarning mamlakat ichida qanchalik kuchayishi yoki yumshatilishini belgilashi mumkin.
Manba adabiyotlarda neft narxi shoklari, fiskal qoidalar, suveren boylik jamgʻarmalari va DSGE modellari keng oʻrganilgan boʻlsa-da, tadqiqotchilar ayniqsa ayni davrda olingan neft daromadining qanchalik qismi joriy ichki absorbsiyaga kirishini mustaqil uzatish kanali sifatida koʻrib chiqadigan ishlar cheklanganini taʼkidlaydilar. Tadqiqot bo‘shlig‘i aynan shu nuqtada shakllantirilgan.
Qozogʻiston bu muammo uchun muhim kontekst beradi. Neft eksporti, davlat daromadlari va valyuta tushumlari iqtisodiy tuzilmada muhim oʻrin tutar ekan, Qozogʻiston Respublikasi Milliy jamgʻarmasi resurs daromadlarini davrlar boʻyicha taqsimlashda institutsional rol oʻynaydi. Shunga qaramay, model Milliy jamgʻarmaning amaldagi balansini yoki byudjet transfert qoidalarini aynan takrorlamaydi. Qozogʻiston maʼlumotlari modelni kalibrlash, ayrim parametrlarni baholash va natijalarning iqtisodiy kontekstini baholash uchun ishlatiladi.
Neft Daromadlarining Absorbsiyasi Nima va \(\delta\) Parametri Nimani Anglatadi?
Neft daromadlarining absorbsiyasi — ayni davrda yuzaga kelgan neft eksport daromadining joriy ichki resurslar va talabga kiradigan ulushi; tadqiqotda bu ulush \(\delta\) bilan belgilanadi. \(\delta\) oshganda neft daromadidagi oʻzgarishning kattaroq qismi joriy iqtisodiyotga oʻtkaziladi, \(1-\delta\) esa joriy davrda absorbsiya qilinmaydigan va kelgusi davrga qoldirilgan deb qaraladigan ulushni ifodalaydi. Modelda \(1-\delta\) bevosita Milliy jamgʻarma jamgʻarmasi yoki kuzatilgan davlat jamgʻarish darajasi emas; chunki model ochiq davlat byudjeti cheklovi va suveren boylik jamgʻarmasi balansini oʻz ichiga olmaydi.
Markaziy daromad identifikatsiyasi quyidagicha:
\[ Y_{ct}=Y_t+\delta Y_{ot}, \qquad 0<\delta<1 \]
Bu yerda \(Y_{ct}\) joriy ichki absorbsiyaga ochiq jami real daromadni, \(Y_t\) ichki yakuniy mahsulot ishlab chiqarishidan keladigan daromadni, \(Y_{ot}\) neft eksport daromadini va \(\delta\) neft eksport daromadining joriy resurslarga kiradigan ulushini koʻrsatadi. Tenglama tadqiqotning asosiy uzatish mexanizmini bir qatorda koʻrsatadi: neft narxi yoki tashqi neft talabi \(Y_{ot}\)ni oʻzgartirganda, bu oʻzgarishning joriy ichki resurslarga qanchalik oʻtishini \(\delta\) belgilaydi.
Bu yerdagi “absorbsiya” neftning jismonan mamlakat ichida isteʼmol qilinishini anglatmaydi. Tushuncha neft eksportidan olinadigan daromadning makroiqtisodiy foydalanish vaqtini ifodalaydi. Shu sababli davlat xarajatlari, fiskal jamgʻarish va neft daromadlari absorbsiyasi oʻzaro bogʻliq boʻlsa-da, bir xil tushunchalar emas.
Tadqiqot gipotezalari
Tadqiqot ikki asosiy gipotezani sinovdan oʻtkazadi:
- H1: Neft daromadining kattaroq qismining joriy ichki absorbsiyaga kirishi neft narxi va tashqi neft talabi shoklaridan keyin ishlab chiqarish, isteʼmol, inflyatsiya, real valyuta kursi va sof eksport kabi oʻzgaruvchilarning eng yuqori javobini va ayrim hollarda moslashish muddatini oshiradi.
- H2: Tashqi dunyo ishlab chiqarishi, umumiy omillar unumdorligi, mehnat afzalligi va pul-kredit siyosati shoklarining uzatilishi neft daromadlari absorbsiya darajasidagi oʻzgarishlarga nisbatan kam sezgir.
Yuqori Neft Daromadi Absorbsiyasi Neftga Oid Shoklarni Nega Kuchaytiradi?
Yuqori \(\delta\) neft eksport daromadidagi oʻsish yoki pasayishning kattaroq qismini ayni davrda ichki resurslar bilan bogʻlagani uchun neft narxi va tashqi neft talabi shoklarining jami daromad, isteʼmol, ishlab chiqarish, narxlar va tashqi muvozanatga qisqa muddatli taʼsirini kuchaytiradi. Aksincha, dastlab neft eksport daromadini bevosita oʻzgartirmaydigan unumdorlik, mehnat taklifi yoki pul-kredit siyosati shoklari \(\delta\) kanaliga faqat bilvosita bogʻlangani sababli muqobil absorbsiya rejimlari oʻrtasida ancha kichik farqlarni yuzaga keltiradi.
Uy xoʻjaliklari bloki
Uy xoʻjaliklarining kutilayotgan umrboʻyi foydaliligi isteʼmol odatining davomiyligi va mehnat taklifining foydalilik xarajati bilan modellashtiriladi:
\[ U=E_0\sum_{t=0}^{\infty}\beta^t \left[ \frac{(C_t-hC_{t-1})^{1-\sigma}-1}{1-\sigma} - g_t\frac{L_t^{1+\varphi}}{1+\varphi} \right]. \]
\(\beta\) diskont omili, \(C_t\) isteʼmol, \(h\) odat shakllanishi koeffitsiyenti, \(\sigma\) isteʼmolning davrlararo oʻrin bosish elastikligining teskarisi, \(L_t\) mehnat taklifi, \(\varphi\) ish haqiga nisbatan mehnat taklifi elastikligining teskarisi va \(g_t\) mehnat afzalligi shokidir. \(E_t\) — \(t\) davrida mavjud axborotga shartlangan ratsional kutilmalar operatori.
Uy xoʻjaligining pul oqimi cheklovi:
\[ P_tC_t+E_t[Q_{t,t+1}D_{t+1}] = D_t+W_tL_t+\Pi_t+\Pi_{ot}. \]
Bu yerda \(D_t\) moliyaviy aktivlardan toʻlov, \(Q_{t,t+1}\) kelajakdagi toʻlovlarni baholovchi stoxastik diskont omili, \(P_t\) isteʼmol narxlari indeksi, \(W_tL_t\) nominal mehnat daromadi, \(\Pi_t\) yakuniy mahsulot sektori foydasi va \(\Pi_{ot}\) neft sektori foydasidir.
Uy xoʻjaligini optimallashtirishdan isteʼmolning davrlararo taqsimotini belgilovchi Eyler sharti olinadi:
\[ \beta(1+i_t)E_t \left[ \frac{(C_{t+1}-hC_t)^{-\sigma}P_t} {(C_t-hC_{t-1})^{-\sigma}P_{t+1}} \right]=1, \qquad i_t=-\ln Q_{t,t+1}. \]
Mehnat taklifi sharti esa:
\[ L_t^{\varphi} = (C_t-hC_{t-1})^{-\sigma} \frac{W_t}{g_tP_t}. \]
Bu blok daromad va foiz shoklari isteʼmol hamda mehnat taklifi orqali nega vaqt oʻtishi bilan bosqichma-bosqich uzatilishi mumkinligini tushuntiradi. Ayniqsa \(h>0\) boʻlganda joriy isteʼmol qarori oldingi davr isteʼmolidan mustaqil emas.
Ishlab chiqarish va neft sektori
Yakuniy mahsulot ishlab chiqarishda mehnat va neft resurslari qatʼiy nisbatli ishlab chiqarish tuzilmasiga yaqin tarzda birlashtiriladi:
\[ Y_{it}=A_t\min\left\{L_{it},\frac{1}{\xi}O_{it}\right\}. \]
\(A_t\) umumiy omillar unumdorligini, \(L_{it}\) mehnatni, \(O_{it}\) neft resursini va \(\xi\) ishlab chiqarishdagi qatʼiy resurs nisbatini ifodalaydi.
Neft ishlab chiqaruvchisining foyda masalasi:
\[ \max_{L_{ot}}\left[P_{ot}O_{st}-W_tL_{ot}\right] \]
va neft taklifi:
\[ O_{st}=A_{ot}L_{ot}^{\mu}, \qquad 0<\mu<1. \]
\(P_{ot}\) neft narxini, \(O_{st}\) neft taklifini, \(L_{ot}\) neft sektoridagi mehnatni, \(A_{ot}\) neft sektori unumdorligini va \(\mu\) neft ishlab chiqarishining mehnat elastikligini koʻrsatadi.
Log-chiziqlashtirilgan makroiqtisodiy yadro
Modelning asosiy muvozanat shartlari deterministik barqaror holat atrofida log-chiziqlashtirilgan. Yangi keynscha Fillips egri chizigʻi manbada quyidagicha berilgan:
\[ \pi_{Ht} = \beta E_t\pi_{Ht+1} + \lambda \left[ \varphi\psi_N+ \varphi(1-\psi_N)\frac{1}{\mu}\psi_o+ (1-\psi_w)\frac{1-\mu}{\mu}\psi_o \right]\tilde{y}_t + \lambda\frac{1-\alpha h}{1-h}\tilde{s}_t. \]
Bu tenglama joriy ishlab chiqaruvchi narxlari inflyatsiyasini kutilayotgan kelajak inflyatsiyasi, ishlab chiqarish tafovuti va savdo shartlari ogʻishi bilan bogʻlaydi. \(\lambda\), \(\psi_N\), \(\psi_o\), \(\psi_w\) va boshqa \(\psi\) hadlari tarkibiy parametrlar hamda barqaror holat nisbatlaridan kelib chiqadigan murakkab koeffitsiyentlardir; ular alohida mustaqil parametrlar sifatida kalibrlanmaydi.
Dinamik IS sharti:
\[ \tilde{y}_t= \frac{1}{1+\gamma}E_t\tilde{y}_{t+1} - \frac{1-h}{\psi_y\sigma(1+h)} \left[i_t-E_t\pi_{Ht+1}-r_t^n\right] + \frac{\alpha(1-h-\omega)}{\psi_y\sigma(1+h)} E_t\Delta\tilde{s}_{t+1} - \frac{h}{1+h}\tilde{y}_{t-1} - \frac{h\alpha\omega}{\psi_y\sigma(1+h)} \Delta\tilde{s}_t. \]
Bu tuzilma ishlab chiqarish tafovutini kutilayotgan kelajakdagi ishlab chiqarish, real foiz sharti, oʻtgan ishlab chiqarish va savdo shartlaridagi harakatlar bilan bogʻlaydi. \(\tilde{y}_t=y_t-y_t^n\) nominal narx qattiqligi sharoitidagi ishlab chiqarish bilan moslashuvchan narxlar sharoitidagi ishlab chiqarish oʻrtasidagi farqdir.
Pul-kredit siyosati Taylor tipidagi foiz qayta aloqa qoidasi bilan ifodalanadi:
\[ i_t-\rho = \varphi_I(i_{t-1}-\rho) + \varphi_{\pi}\pi_{Ht} + \varphi_y\tilde{y}_t + \nu_{mt}. \]
\(\rho\) barqaror holatdagi choraklik nominal foiz stavkasi, \(\varphi_I\) foiz stavkasini tekislash koeffitsiyenti, \(\varphi_{\pi}\) inflyatsiyaga, \(\varphi_y\) ishlab chiqarish tafovutiga beriladigan siyosat reaksiyasi va \(\nu_{mt}\) pul-kredit siyosati shokidir. Manba, shuningdek, isteʼmol narxlari inflyatsiyasi bilan ishlab chiqaruvchi narxlari inflyatsiyasi oʻrtasidagi bogʻliqlikni \(\pi_t=\pi_{Ht}+\alpha\Delta s_t\) shaklida belgilaydi.
Shok jarayonlari
Har bir tarkibiy shok birinchi tartibli avtoregressiv jarayon sifatida modellashtiriladi:
\[ z_t^j=\rho_j z_{t-1}^j+\varepsilon_t^j. \]
\(\rho_j\) tegishli shokning davomiylik koeffitsiyenti, \(\varepsilon_t^j\) oʻrtachasi nolga teng innovatsiya hadidir. Tadqiqotda oltita shok oilasi mavjud: umumiy omillar unumdorligi, mehnat afzalligi, tashqi neft talabi, neft narxi, tashqi dunyo ishlab chiqarishi va pul-kredit siyosati.
Umumiy omillar unumdorligi davomiyligini maʼlumotlarga asoslanib baholashda qoʻshimcha ravishda:
\[ \Delta a_t=\rho_a\Delta a_{t-1}+\varepsilon_{at} \]
munosabatidan foydalanilgan; \(\rho_a=0.885\) va tegishli standart ogʻish 0.048 deb qayd etilgan.
Maʼlumotlar va kalibrlash mantiqi
Empirik kontekst 2001–2024 davrini qamrab oladi. Boshlangʻich yil Qozogʻiston Milliy jamgʻarmasi sezilarli hajmlarda faoliyat boshlagan davr va yetarlicha uzun, izchil makroiqtisodiy/neft bozori qatorlarining boshlanishi sifatida tanlangan. Tanlanma global moliyaviy inqiroz, 2014–2016 yillardagi neft narxi pasayishi, 2020 COVID-19 talab shoki va 2022 xomashyo bozori buzilishlari kabi yirik oʻzgaruvchanlik davrlarini ham oʻz ichiga oladi.
Foydalanilgan qatorlarning asosiy manbalari qatoriga Jahon bankining World Development Indicators, IMF World Economic Outlook maʼlumotlar bazasi, AQSh Energy Information Administration, Qozogʻiston Moliya vazirligi, Qozogʻiston Markaziy banki va milliy statistika manbalari kiradi. Brent neft narxi va global neft talabi kabi oylik qatorlar choraklik arifmetik oʻrtachalarga aylantirilgan; yillik maʼlumotlar ayniqsa kontekstlashtirish va maʼlumotlarga asoslangan kalibrlashda ishlatilgan.
Potensial chet kuzatuvlar mutlaq z-ballning 3 dan katta boʻlishi hamda 1.5 kvartillar oraligʻi mezoni bilan tekshirilgan. 2008–2009, 2014–2016, 2020 va 2022 atrofidagi keskin harakatlar rasmiy manbalar bilan tekshirilgan; maʼlumot xatosi yoʻq degan xulosaga kelingani sababli tanlanmadan chiqarilmagan, winsorize qilinmagan va oʻzgartirilmagan. Bu tanlov muhim, chunki mazkur kuzatuvlar neft eksport qiluvchi iqtisodiyotda oʻrganilishi ko‘zlangan haqiqiy shok davrlarini ifodalaydi.
Tadqiqot Usuli va Natijalari
Parametrlashtirish
Model aralash parametrlashtirish strategiyasidan foydalanadi: ayrim parametrlar Qozogʻiston maʼlumotlaridan hisoblangan, ayrimlari ekonometrik/Bayes usullari bilan baholangan, ayrimlari esa DSGE adabiyotidan kalibrlangan. Shu sababli model na faqat sof kalibrlash modeli, na barcha tarkibiy parametrlar yagona posterior taqsimotdan olingan toʻliq baholangan DSGE modelidir.
| Parametr | Qiymat | Ilmiy maʼnosi |
|---|---|---|
| \(\beta\) | 0.986 | Choraklik uy xoʻjaligi diskont omili |
| \(\sigma\) | 0.95 | Davrlararo isteʼmol oʻrin bosish elastikligining teskarisi |
| \(h\) | 0.50 | Isteʼmolda odat davomiyligi |
| \(\varphi\) | 3.00 | Mehnat taklifining ish haqiga nisbatan elastikligining teskarisi |
| \(\mu\) | 0.70 | Neft ishlab chiqarishining mehnat elastikligi |
| \(\xi\) | 1.50 | Ishlab chiqarish resurslaridagi model-normalashtirilgan qatʼiy nisbat koeffitsiyenti |
| \(\alpha\) | 0.55 | Iqtisodiyotning ochiqlik darajasi |
| \(\theta\) | 0.70 | Firma bir chorakda narxini oʻzgartirmaslik ehtimoli |
| \(\varphi_{\pi}\) | 1.50 | Taylor qoidasidagi inflyatsiya koeffitsiyenti |
| \(\varphi_y\) | 0.50 | Taylor qoidasidagi ishlab chiqarish tafovuti koeffitsiyenti |
| \(\varphi_I\) | 0.70 | Foiz stavkasini tekislash koeffitsiyenti |
| \(\rho\) | 0.014 | Barqaror holatdagi choraklik foiz stavkasi |
| \(\delta\) | 0.10; 0.20; 0.40; 0.60; 0.80; 0.90 | Joriy neft daromadi absorbsiyasi ssenariylari |
| \(\rho_o^*\) | 0.86 | Tashqi neft talabi shokining davomiyligi |
| \(\rho_{po}\) | 0.80 | Neft narxi shokining davomiyligi |
| \(\rho_a\) | 0.885 | Umumiy omillar unumdorligi shokining davomiyligi |
| \(\rho_{\xi}\) | 0.70 | Mehnat afzalligi shokining davomiyligi |
| \(\rho_v\) | 0.50 | Pul-kredit siyosati shokining davomiyligi |
| \(\rho_y^*\) | 0.64 | Tashqi dunyo ishlab chiqarishi shokining davomiyligi |
Manbada real choraklik foiz stavkasi 2001-yil yanvar–2024-yil dekabr davrida, ko‘rsatilgan inqiroz davrlari chiqarib tashlangan holda, oʻrtacha taxminan %1.411 boʻlgani hisoblangan va bundan \(\beta=1/(1+0.01411)=0.986\) qiymati olinadi. Calvo narx qattiqligi uchun \(\theta=0.70\) korxonalar oʻrtacha taxminan yiliga bir marta narxni moslashtiradi degan farazga mos keladi.
Tanlangan model parametrlarini Qozogʻiston maʼlumotlariga yaxshiroq moslashtirish uchun Metropolis–Hastings algoritmidan foydalanilgan. Bu bosqichda 2001–2024 davriga tegishli real YAIM, nominal foiz, real samarali valyuta kursi, savdo shartlari, inflyatsiya, real ish haqi va boshqa choraklik makroiqtisodiy qatorlardan foydalanilgan.
Ssenariy dizayni
Oltita absorbsiya darajasi uchta taqqoslash juftligiga ajratilgan:
- %10 – %90: eng katta rejim farqi;
- %20 – %80: oraliq sezgirlik taqqoslashi;
- %40 – %60: absorbsiya darajalari bir-biriga yaqinlashadigan taqqoslash.
Har bir tajribada faqat bitta tarkibiy innovatsiya qoʻllangan, boshqa shoklar barqaror holat qiymatida saqlangan. Shokning kattaligi, davomiyligi va \(\delta\)dan tashqari kalibrlangan model parametrlari taqqoslanayotgan absorbsiya rejimlari orasida oʻzgarmasdir. Shu tariqa bir xil shokka berilgan ikki javob orasidagi farq \(\delta\) oʻzgarishidan kelib chiqishi maqsad qilingan.
Simulyatsiyaga Asoslangan Noaniqlik Yoʻlaklari Qanday Talqin Qilinishi Kerak?
Tadqiqotdagi noaniqlik yoʻlaklari barcha DSGE parametrlarining ekonometrik baholanishidan olingan klassik ishonch oraliqlari yoki Bayes posterior credible interval emas; ular har bir shokning AR(1) davomiylik koeffitsiyentini Beta taqsimoti doirasida oʻzgartirish orqali takroriy model simulyatsiyalaridan hosil boʻlgan taqsimotni koʻrsatuvchi tavsifiy barqarorlik yoʻlaklaridir. Shu sababli yoʻlaklarning ustma-ust tushishi yoki ajralishi model ichidagi ssenariylarni qanchalik farqlash mumkinligini koʻrsatadi; bu holat real iqtisodiyot uchun tanlanmaga asoslangan statistik ahamiyat testi sifatida bevosita talqin qilinmasligi kerak.
Har bir shok uchun davomiylik koeffitsiyenti 0 bilan 1 oraligʻida cheklangani sababli Beta taqsimotidan foydalanilgan. Beta shakl parametrlari quyidagicha:
| Shok | Davomiylik | a | b |
|---|---|---|---|
| Umumiy omillar unumdorligi | \(\rho_a\) | 2.128 | 0.278 |
| Mehnat afzalligi | \(\rho_{\xi}\) | 4.190 | 1.772 |
| Tashqi neft talabi | \(\rho_o^*\) | 2.577 | 0.417 |
| Neft narxi | \(\rho_{po}\) | 3.479 | 0.876 |
| Pul-kredit siyosati | \(\rho_v\) | 3.673 | 3.661 |
| Tashqi dunyo ishlab chiqarishi | \(\rho_y^*\) | 4.273 | 2.431 |
Har bir taqsimotning dispersiyasi 0.030 deb belgilangan. Dastlabki yaqinlashuv bahosida taxminan 100 takrordan keyin oʻrtacha IRFlar va yoʻlak kengliklari asosan barqarorlashgan; tadqiqot Monte Carlo oʻzgaruvchanligini yanada kamaytirish uchun har bir shok va absorbsiya ssenariysida 500 takrordan foydalangan.
Sonli yechim va modelni tekshirish
Model MATLAB R2024b muhitida Dynare yordamida amalga oshirilgan. Deterministik barqaror holat sonli usulda hisoblangan, muvozanat tenglamalari log-chiziqlashtirilgan va birinchi tartibli perturbatsiya usuli bilan yechilgan. Tahlil kichik tarkibiy innovatsiyalarning barqaror holat atrofidagi mahalliy taʼsirlariga qaratilgani sababli ushbu yechim tuzilmasi qoʻllangan.
Simulyatsiyalar choraklik chastotada va impuls-javob funksiyalari oʻn chorak davomida qayd etilgan. Barqaror holat tenglamalari qoldiqlari son jihatdan nolga yaqinligi tekshirilgan; mahalliy barqarorlik va aniqlik Blanchard–Kahn shartlari bilan sinovdan oʻtkazilgan. Oltita absorbsiya ssenariysining barchasida yagona mahalliy barqaror yechim shartlari bajarilgan.
Tashqi neft talabi shoki: absorbsiya kanalining eng kuchli misoli
Tashqi neft talabidagi ijobiy shok dastlab neft eksport daromadini oshiradi. Modelda bundan soʻng ishlab chiqarish, jami daromad, isteʼmol, inflyatsiya, ish haqi, real valyuta kursi, savdo shartlari va sof eksportda ijobiy dastlabki javoblar yuz beradi. Ikkinchi davrda yoʻnalish oʻzgarishi kuzatiladi, keyin tizim barqaror holatga tomon soʻnuvchi tebranishlarni namoyon etadi.
%10 va %90 absorbsiya rejimlari oʻrtasidagi farq ayniqsa katta. Birinchi davrda oʻrtacha ishlab chiqarish javobi:
| Absorbsiya | Oʻrtacha ishlab chiqarish IRF | Quyi yoʻlak | Yuqori yoʻlak |
|---|---|---|---|
| %10 | 3.195 | 1.767 | 4.622 |
| %40 | 10.400 | 6.814 | 13.986 |
| %60 | 14.674 | 9.946 | 19.401 |
| %90 | 19.481 | 14.309 | 24.654 |
%90 rejimidagi 19.481 javob %10 rejimidagi 3.195 javobdan taxminan 6.097 marta katta; mutlaq farq 16.286 javob birligini tashkil etadi. Birinchi davr yoʻlaklari bir-biri bilan ustma-ust tushmaydi. Manba %10–%90 taqqoslashida ushbu ajralish qayd etilgan oʻn davr davomida saqlanishini koʻrsatadi.
%90 rejimida ishlab chiqarish javobi ikkinchi davrda −13.815 ga, uchinchi davrda 8.706 ga oʻzgaradi. Bu ishora almashinishlari dastlabki kengayishdan soʻng tekis qaytish emas, balki soʻnuvchi moslashuv dinamikasi mavjudligini koʻrsatadi. Yettinchi davrga kelib mutlaq javob boshlangʻich qiymatning taxminan oʻndan biridan ham kichik boʻladi.
%40 va %60 taqqoslashida esa birinchi davr javoblari 10.400 va 14.674 ni tashkil etadi. Farq atigi 4.274 javob birligigacha kamayadi va simulyatsiya yoʻlaklari barcha davrlarda ustma-ust tushadi. Shunday qilib, absorbsiya darajalari bir-biriga yaqinlashgan sari rejimlar oʻrtasidagi farqlanuvchanlik ham kamayadi.
Neft narxi shoki
Neft narxidagi ijobiy shokda sifat jihatidan naqsh tashqi neft talabi shokiga oʻxshaydi. Neft eksport qiymatining oshishi dastlab ishlab chiqarish, jami daromad, isteʼmol, inflyatsiya, ish haqi, real valyuta kursi, savdo shartlari va sof eksportni oshiradi; keyin manfiy tuzatishlar va soʻnuvchi tebranishlar kuzatiladi.
%90 absorbsiya rejimida dastlabki makroiqtisodiy harakatlar %10 rejimiga qaraganda sezilarli darajada kattaroq. %20–%80 taqqoslashida farq saqlanadi, biroq kichrayadi; %40–%60 taqqoslashida oʻrtacha javoblar va noaniqlik yoʻlaklari bir-biriga yanada yaqinlashadi. Bu tartib absorbsiya mexanizmi faqat ikki chekka ssenariy tanlangani uchun yuzaga kelgan sunʼiy natija emasligini qoʻllab-quvvatlaydi.
Umumiy omillar unumdorligi shoki: qarshi misol
Umumiy omillar unumdorligi shoki dastlab ishlab chiqarish va ishlab chiqarish salohiyatiga bevosita taʼsir qiladi. Ishlab chiqarish, jami daromad, isteʼmol, ish haqi va sof eksport kengayadi; keyin soʻnuvchi moslashuvlar kuzatiladi. Biroq neft daromadlari absorbsiya darajasi oʻzgartirilsa ham, oʻrtacha javob trayektoriyalarining yoʻnalishi, vaqti va davomiyligi asosan saqlanib qoladi.
| Absorbsiya | Oʻrtacha ishlab chiqarish IRF | Quyi yoʻlak | Yuqori yoʻlak |
|---|---|---|---|
| %10 | 22.051 | 0.568 | 43.534 |
| %90 | 19.694 | 0.634 | 38.754 |
| %40 | 12.974 | 0.593 | 25.354 |
| %60 | 12.618 | 0.610 | 24.626 |
%10 bilan %90 oʻrtasidagi oʻrtacha farq 2.357 birlikni tashkil etadi; aksincha, ikki noaniqlik yoʻlagi juda katta darajada ustma-ust tushadi. %40 bilan %60 oʻrtasidagi farq esa atigi 0.356 birlik va yoʻlaklar deyarli toʻliq bir-birini qoplaydi. Demak, tashqi neft talabi shokida kuzatilgan absorbsiya oshishi bilan muntazam ravishda kattalashadigan javob tuzilmasi unumdorlik shokida yuzaga kelmaydi.
Mehnat afzalligi shoki
Mehnat afzalligi shoki dastlab mehnat taklifini kamaytiradi; ishlab chiqarish, jami daromad, isteʼmol, inflyatsiya, ish haqi va nominal foiz stavkasida manfiy javoblarga olib keladi. Real valyuta kursi, savdo shartlari va sof eksportda ham dastlab pasayish kuzatiladi. Keyingi davrlarda qisman qaytish va soʻnuvchi tebranishlar mavjud.
Biroq hatto %10–%90 taqqoslashida ham absorbsiya rejimlari orasidagi farq kichik. %20–%80 va %40–%60 juftliklarida javob trayektoriyalari yanada yaqinlashadi. Bu natija shokning dastlabki uzatilishi neft eksport daromadi oʻrniga mehnat taklifi, ish haqi, isteʼmol va narx belgilash kanallari orqali ishlashi bilan mos keladi.
Pul-kredit siyosati shoki
Qatʼiylashtiruvchi pul-kredit siyosati shokida nominal foiz stavkasi darhol oshadi, ishlab chiqarish, jami daromad, isteʼmol, inflyatsiya va ish haqi esa kamayadi. Real valyuta kursi, savdo shartlari va sof eksport ham dastlabki bosqichda manfiy javob beradi. Foiz stavkasi barqaror holatiga qaytgan sari taʼsirlar kamayadi.
Turli neft daromadlari absorbsiya darajalarida javob trayektoriyalari bir-biriga yaqin va simulyatsiya yoʻlaklari katta darajada ustma-ust tushadi. Shu sababli \(\delta\) parametri standart foiz–isteʼmol–yalpi talab–narx uzatish zanjirining oʻrnini bosuvchi umumiy maqsadli makroiqtisodiy barqarorlik parametri emas.
Tashqi dunyo ishlab chiqarishi shoki
Tashqi dunyo ishlab chiqarishi shoki tadqiqot nuqtayi nazaridan ayniqsa muhim; chunki kelib chiqishi tashqi boʻlsa-da, neft shoklaridek kuchli absorbsiya rejimi ajralishini keltirib chiqarmaydi. Ishlab chiqarish, daromad, isteʼmol, foiz, inflyatsiya, ish haqi, real kurs, savdo shartlari va sof eksport sezilarli harakat qilishi mumkin boʻlsa-da, %10–%90 ni ham oʻz ichiga olgan absorbsiya juftliklaridagi oʻrtacha trayektoriyalar nisbatan bir-biriga yaqin.
Bu natija tadqiqotning asosiy mexanizmini kuchaytiradi: shokning tashqi manbali boʻlishi oʻzi yetarli emas. Rejimga bogʻliqlik kuchli boʻlishi uchun shok neft eksport daromadini bevosita oʻzgartirishi va shu tariqa \(\delta\) orqali joriy ichki resurslarga uzatilishi kerak.
Shoklararo natijalar matritsasi
| Shok | Absorbsiya rejimiga sezgirlik | Asosiy uzatish kanali |
|---|---|---|
| Tashqi neft talabi | Juda kuchli | Neft eksport daromadi → joriy absorbsiya |
| Neft narxi | Juda kuchli | Neft eksport qiymati → joriy absorbsiya |
| Umumiy omillar unumdorligi | Zaif | Ichki unumdorlik va ishlab chiqarish |
| Mehnat afzalligi | Zaif | Mehnat taklifi, ish haqi va isteʼmol |
| Pul-kredit siyosati | Zaif | Foiz, davrlararo isteʼmol, yalpi talab |
| Tashqi dunyo ishlab chiqarishi | Cheklangan | Umumiy savdo va tashqi talab |
Ushbu oʻzaro taqqoslash H1 va H2 ning manba tadqiqot doirasida qoʻllab-quvvatlanishining asosidir. Neft bilan bevosita bogʻliq ikki shokda yuqori absorbsiya kattaroq dastlabki javoblar va keyingi kattaroq ogʻishlarni keltirib chiqaradi, boshqa toʻrtta shokda esa tizimli rejim ajralishi kuzatilmaydi.
Tadqiqot Optimal Neft Daromadi Absorbsiya Darajasini Belgilaydimi?
Yoʻq. Tadqiqot %10, %20, %40, %60, %80 yoki %90 darajalardan hech birini farovonlikni maksimal qiluvchi optimal siyosat sifatida belgilamaydi. Simulyatsiyalar faqat modelning boshqa unsurlari oʻzgarmas boʻlganda joriy absorbsiya yuqoriroq boʻlishi neft daromadini bevosita oʻzgartiradigan shoklarga qisqa muddatli taʼsirchanlikni oshirishini koʻrsatadi; davlat investitsiyalarining, infratuzilmaning, sogʻliqni saqlash va taʼlimning uzoq muddatli daromadlari hamda batafsil fiskal byudjet va suveren boylik jamgʻarmasi dinamikasi modelga kiritilmagani sababli “eng past daraja eng yaxshidir” degan xulosaga kelib boʻlmaydi.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Neft daromadlarining absorbsiyasi neft eksport daromadining ichki iqtisodiyotga qisqa muddatli uzatilish kuchini oʻzgartirishi mumkin.
- Tashqi neft talabi va neft narxi shoklarida yuqori absorbsiya kattaroq makroiqtisodiy ogʻishlarni keltirib chiqaradi.
- Absorbsiya darajalari bir-biriga yaqinlashgani sari taqqoslanayotgan rejimlarning javob trayektoriyalari ham yaqinlashadi.
- Unumdorlik, mehnat afzalligi, pul-kredit siyosati va umumiy tashqi dunyo ishlab chiqarishi shoklari absorbsiya darajasiga ancha kam sezgir.
- Shokning “tashqi manbali” boʻlishi oʻzi rejim sezgirligini tushuntirmaydi; uning neft eksport daromadi kanaliga bevosita bogʻlanishi muhim.
- Daromadni davrlar boʻyicha tekislash neft bilan bogʻliq qisqa muddatli oʻzgaruvchanlikni kamaytirishi mumkin boʻlgan mexanizm sifatida qoʻllab-quvvatlanadi.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- Model Qozogʻiston Milliy jamgʻarmasi amaldagi transfertlarining sababiy taʼsirini baholamaydi.
- \(\delta\) kuzatiladigan Milliy jamgʻarma transfert darajasi bilan aynan bir xil oʻzgaruvchi emas.
- Tadqiqot optimal absorbsiya darajasini belgilamaydi.
- Past absorbsiya barcha iqtisodiy maqsadlar nuqtayi nazaridan ustun ekanini koʻrsatmaydi.
- Uzoq muddatli davlat investitsiyasi va farovonlik daromadlarini baholamaydi.
- Noaniqlik yoʻlaklari toʻliq ekonometrik ishonch oraliqlari yoki Bayes posterior credible interval emas.
- Natijalarni mahalliy institutsional tuzilmani hisobga olmasdan har bir neft eksport qiluvchi mamlakatga bevosita umumlashtirib boʻlmaydi.
Kuchli tomonlar va cheklovlar
Tadqiqotning muhim kuchli tomonlaridan biri faqat bitta chekka ssenariy juftligiga tayanmasligi va %10–%90 natijasini %20–%80 hamda %40–%60 taqqoslashlari orqali sinashi hisoblanadi. Ikkinchi kuchli tomon neftga oid va neftga oid boʻlmagan bir nechta shokni bir xil model doirasida taqqoslab, mexanizm qaysi shoklarda ishlashi va qaysilarida zaiflashishini ochiq koʻrsatishidir. Uchinchidan, barcha ssenariylarda bir xil model tuzilmasi va shok dizayni qoʻllanib, faqat \(\delta\) oʻzgartirilishi taqqoslashni talqin qilishni osonlashtiradi.
Shunga qaramay, neft daromadlarini taqsimlash mexanizmi ataylab stilizatsiyalangan. Modelda batafsil davlat byudjeti cheklovi, endogen Milliy jamgʻarma balansi, davlat qarzi dinamikasi, davlat isteʼmoli–investitsiyasi–transfertlar ajratmasi va neft daromadlarining uzoq muddatli unumdorlik taʼsirlari mavjud emas. Shu sababli tadqiqot fiskal qoida dizaynining barcha farovonlik natijalarini emas, balki muayyan qisqa muddatli uzatish kanalini ajratib oʻrganadi.
Kelgusida ochiq davlat byudjeti va suveren boylik jamgʻarmasi blokini qoʻshish; davlat isteʼmoli, investitsiya va transfertlarni ajratish; xorijiy aktivlar jamgʻarilishi hamda davlat qarzini modellashtirish; \(\delta\)ni neft narxi, ishlab chiqarish tafovuti, fiskal holat yoki jamgʻarma aktivlariga javob beradigan endogen siyosat oʻzgaruvchisiga aylantirish tadqiqotni tabiiy kengaytirish yoʻllaridir.
Manba va Usul Haqida Izoh
Asl sarlavha: Oil Revenue Absorption and Macroeconomic Vulnerability: Evidence from a DSGE Model of a Small Open Oil-Exporting Economy
Mualliflar: Bulat Mukhamediyev; Azimzhan Khitakhunov; Zhansaya Temerbulatova; Aliya Mukhamediyeva; Aidana Sabikenova.
Masʼul muallif: Aliya Mukhamediyeva.
Muassasalar: Higher School of Economics and Business, Farabi University; Central Asian Policy Studies; School of Digital Technologies and Economics, Almaty Management University; Graduate School of Business, Almaty Management University.
Jurnal: Economies.
Nashriyot: MDPI.
Bibliografik yozuv: 2026, jild 14, son 9, maqola 375.
DOI: 10.3390/economies14090375.
Sanalar: Qabul qilib olindi 26 may 2026; qayta koʻrib chiqildi 11 avgust 2026; qabul qilindi 11 avgust 2026; nashr etildi 3 sentabr 2026.
Manba versiyasi: Version of Record.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0). Ushbu Verianla matni manba maqolaning jumla yoki paragraf tuzilmasini mexanik tarjima qilish sifatida emas, manbada berilgan ilmiy faktlar va model munosabatlarining mustaqil oʻquv-uslubiy tuzilishi sifatida tayyorlangan.
Moliyalashtirish: Tadqiqot Qozogʻiston Respublikasi Fan va oliy taʼlim vazirligi Fan qoʻmitasi tomonidan AP23488218 raqamli grant doirasida qoʻllab-quvvatlangan.
Maʼlumotlardan foydalanish imkoniyati: Mualliflar maqola natijalarini qoʻllab-quvvatlovchi xom maʼlumotlar soʻrov asosida taqdim etilishini bildirgan.
Etik bayonotlar: Institutsional Etika qoʻmitasi va xabardor rozilik qoidalari ushbu tadqiqot uchun tatbiq etilmaydi.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvi yoʻqligini bildirgan.
Mualliflar hissasi: Konseptuallashtirish B.M. va Z.T.; usul B.M. va A.M.; dasturiy taʼminot B.M.; tekshirish B.M., A.M. va A.K.; formal tahlil A.K.; tadqiqot A.M.; resurslar A.K. va A.S.; maʼlumotlar kuratsiyasi A.M. va A.S.; dastlabki qoralama B.M.; koʻrib chiqish va tahrirlash Z.T. va A.M.; vizuallashtirish A.K.; nazorat, loyiha boshqaruvi va moliyalashtirishni jalb qilish B.M. tomonidan amalga oshirilgan.
Mualliflarning AI dan foydalanish bayonoti: Manba maqolada OpenAI GPT-5.6 Sol jumladan AI yordamidagi til vositalari faqat til ravshanligi, grammatika, oʻqilish qulayligi, akademik uslub va taqrizchi javoblarini tahrirlashda ishlatilgani; tadqiqot gʻoyasi, tadqiqot dizayni, metodologiya, matematik model, maʼlumotlar tahlili, natijalar, talqinlar yoki xulosa boʻlimini yaratishda ishlatilmagani qayd etilgan.
Manba ichidagi tahririy eslatma: Kirish boʻlimidagi bir jumlada “yetti tarkibiy shok” iborasi ishlatilgan boʻlsa-da, sanab oʻtilgan va natijalarda tizimli ravishda tahlil qilingan shoklar soni oltitadir. Verianla bayonida usul va natijalar boʻlimlariga mos keladigan oltita shok asos qilib olingan.
Asosiy metodologik cheklov: Model toʻliq baholangan DSGE modeli emas. Parametrlashtirish posterior baholar, Qozogʻiston maʼlumotlaridan hisoblangan qiymatlar va adabiyot kalibrlashining birikmasidir. Simulyatsiyaga asoslangan noaniqlik yoʻlaklari shok davomiyligidagi oʻzgaruvchanlikni ifodalaydi va barcha tarkibiy parametrlarni qamrab oluvchi ekonometrik ishonch oraliqlari emas.
Vizual/maʼlumot eslatmasi: Manbaning 18 ta IRF shakli turli absorbsiya darajalaridagi javob trayektoriyalarini vizual taqqoslash imkonini beradi. Verianla da aniq qayta chizish amalga oshirilsa, 4-jadval va 5-jadval kabi sonli source-of-truth maʼlumotlaridan foydalanish kerak. Faqat vizual egri chiziqlardan aniq maʼlumot nuqtalarini chiqarib bo‘lmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan