


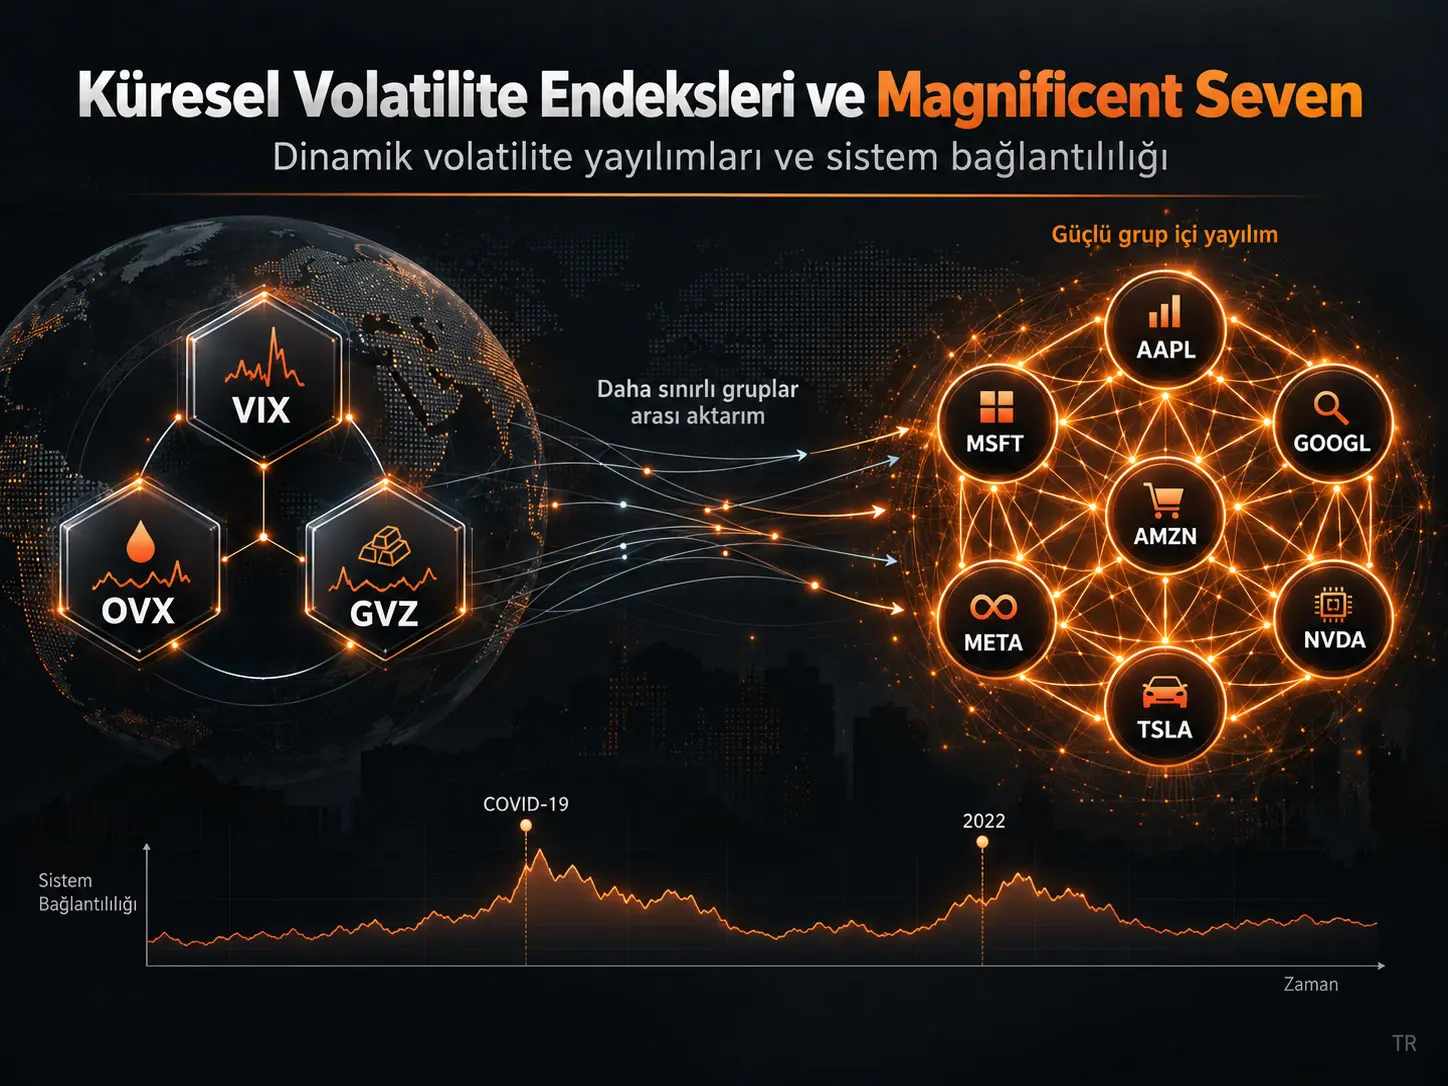
Zamanla değişen parametreli VAR bağlantılılık çerçevesi (Time-Varying Parameter Vector Autoregression, TVP-VAR), bir finansal sistemdeki değişkenler arasındaki şok aktarımının büyüklüğünü, yönünü ve zaman içindeki değişimini Genelleştirilmiş Tahmin Hatası Varyans Ayrıştırması (Generalized Forecast Error Variance Decomposition, GFEVD) üzerinden ölçen dinamik bir ekonometrik yöntemdir. Havva Koç'un çalışması, 22 Mayıs 2012–25 Haziran 2026 dönemindeki 3538 ortak günlük gözlemi kullanarak VIX, OVX ve GVZ volatilite endeksleri ile Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta ve Tesla'dan oluşan Magnificent Seven şirketlerinin volatilite bağlantılılığını inceler. Temel TVP-VAR sonucunda sistem genelindeki Total Connectedness Index (TCI) %32.76, düzeltilmiş TCI %36.40'tır. Buna karşılık iki ekonomik grup arasındaki external TCI yalnız %6.15'tir. Bu ayrım, toplam bağlantılılığın ana kaynağının küresel volatilite endekslerinden teknoloji şirketlerine geçen şoklar değil, Magnificent Seven şirketlerinin kendi aralarındaki volatilite yayılımı olduğunu göstermektedir.
Net yönlü bağlantılılıkta Apple (+32.45), Meta (+25.85) ve Amazon (+6.72) tam örneklem ortalamasında başlıca net volatilite aktarıcılarıdır. Microsoft (−22.03), NVIDIA (−20.41) ve Alphabet (−14.05) ise belirgin net alıcılardır. Volatilite aktarım yapısı sabit değildir: toplam bağlantılılık COVID-19 sırasında keskin biçimde yükselmiş; gruplar arası external TCI tam örneklemde ortalama %6.15 olmasına rağmen yaklaşık %1.10 ile %19.19 arasında değişmiştir. 2022 Rusya–Ukrayna savaşı ve parasal sıkılaşma döneminde external TCI'nin dönem ortalaması %11.19 ile incelenen rejimler arasında en yüksek düzeye çıkmıştır.
Bu bulgular nedensel bir finansal ağ haritası olarak yorumlanmamalıdır. TVP-VAR bağlantılılık ölçüleri, bir değişkenin tahmin hatası varyansının diğer değişkenlerden gelen şoklarla ne ölçüde ilişkili olduğunu gösterir; belirli bir ekonomik kanalın yapısal neden olduğunu kanıtlamaz. Ayrıca VIX, Magnificent Seven'dan bütünüyle bağımsız bir dış şok değildir; söz konusu şirketlerin S&P 500 içindeki büyük ağırlığı nedeniyle iki taraf arasında yapısal piyasa örtüşmesi bulunmaktadır.
Araştırmanın temel problemi
Finans piyasalarında belirsizlik tek bir kaynaktan ortaya çıkmaz. Hisse senedi piyasasındaki beklenen volatilite VIX ile, petrol piyasasındaki beklenen volatilite OVX ile, altın piyasasındaki beklenen volatilite ise GVZ ile izlenebilir. Bu üç endeks farklı ekonomik risk kaynaklarını temsil eder: genel hisse piyasası riski, enerji piyasası belirsizliği ve güvenli liman/precious-metal belirsizliği.
Magnificent Seven şirketleri ise Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta ve Tesla'dan oluşan büyük ölçekli teknoloji ağırlıklı şirket grubudur. Yapay zekâ, bulut bilişim, yarı iletkenler, dijital platformlar, elektronik donanım ve elektrikli araçlar gibi birbirleriyle ekonomik ve teknolojik açıdan ilişkili alanlarda faaliyet göstermeleri; ayrıca büyük piyasa değerlerine ve hisse endeksi ağırlıklarına sahip olmaları, bu şirketlerden birinde oluşan volatilite şokunun diğer şirketlerle birlikte yeniden fiyatlanabilmesine olanak tanır.
Çalışmanın araştırma problemi yalnız “VIX teknoloji hisselerini etkiliyor mu?” sorusu değildir. Daha temel soru şudur: sistem genelindeki volatilite bağlantılılığının büyük kısmı gerçekten VIX, OVX ve GVZ gibi küresel risk göstergelerinden Magnificent Seven'a mı gelmektedir, yoksa Magnificent Seven şirketlerinin kendi aralarındaki bağlantılar mı toplam ağı sürüklemektedir?
Finansal Volatilite Bağlantılılığı Neyi Ölçer?
Finansal volatilite bağlantılılığı, bir değişkendeki tahmin edilemeyen volatilite hareketlerinin sistemdeki diğer değişkenlerin tahmin hatası varyansına ne ölçüde katkıda bulunduğunu ve bu aktarımın hangi yönde gerçekleştiğini ölçer. TVP-VAR/GFEVD çerçevesinde yüksek bağlantılılık, değişkenlerin volatilite dinamiklerinin daha büyük bölümünün birbirlerinin şoklarıyla ilişkili olduğunu; düşük bağlantılılık ise değişkenlerin kendi şoklarının görece daha baskın kaldığını ifade eder. Bu ölçü yapısal nedensellik değildir.
Çalışmanın literatür boşluğu
Önceki volatilite yayılım literatürü VIX, petrol volatilitesi, altın volatilitesi, sektörler, ülkeler ve çeşitli varlık sınıfları arasında bağlantılılık bulunduğunu göstermiştir. Bununla birlikte VIX, OVX ve GVZ'nin aynı modelde yer aldığı ve bunların Magnificent Seven şirketlerinin her biriyle dinamik bağlantısının birlikte incelendiği firma düzeyindeki kanıt sınırlıdır.
Ayrıca standart connectedness çalışmalarında toplam bağlantılılık sayısı çoğu zaman ana sonuç olarak kullanılmaktadır. Fakat toplam TCI'nin yüksek olması, küresel volatilite endeksleri ile Magnificent Seven arasındaki çapraz aktarımın yüksek olduğu anlamına gelmek zorunda değildir. Aynı toplam TCI, sistemdeki tek bir grubun kendi içindeki kuvvetli etkileşimden de kaynaklanabilir. Kaynak çalışmanın önemli metodolojik katkısı bu iki olasılığı birbirinden ayırmasıdır.
Araştırma soruları
- Sistem genelindeki volatilite bağlantılılığının düzeyi nedir ve bu bağlantılılığı grup içi mi yoksa gruplar arası aktarım mı sürüklemektedir?
- Toplam ve gruplar arası volatilite bağlantılılığı zaman içinde, özellikle yüksek piyasa stresi dönemlerinde nasıl değişmektedir?
- VIX, OVX, GVZ ve Magnificent Seven şirketlerinden hangileri net volatilite aktarıcısı, hangileri net alıcıdır ve bu roller zaman içinde nasıl değişmektedir?
- Küresel volatilite endeksleri ile tek tek Magnificent Seven şirketleri arasındaki ikili volatilite aktarımının yönü ve büyüklüğü farklı piyasa koşullarında nasıl değişmektedir?
VIX, OVX ve GVZ neyi temsil ediyor?
| Endeks | Temsil ettiği alan | Çalışmadaki ekonomik rol |
|---|---|---|
| VIX | S&P 500 opsiyonlarından türetilen beklenen hisse piyasası volatilitesi | Genel hisse piyasası belirsizliği ve risk algısı |
| OVX | Ham petrol piyasasının opsiyon-implied volatilitesi | Enerji maliyetleri, petrol piyasası ve enflasyon beklentileriyle ilişkili belirsizlik |
| GVZ | Altın piyasasının opsiyon-implied volatilitesi | Küresel risk iştahı, güvenli liman davranışı ve altın piyasası belirsizliği |
OVX'in teknoloji şirketleriyle ilişkisi yalnız klasik petrol tüketimi açısından ele alınmamaktadır. Kaynak çalışma yapay zekâ, bulut bilişim ve büyük veri merkezlerinin artan enerji ihtiyacının enerji maliyeti belirsizliğini teknoloji şirketleri için ekonomik olarak daha ilgili hale getirebileceğini tartışır. GVZ ise hem küresel risk algısını hem de altının elektronik ve yarı iletken donanımda kullanılan bir metal olması nedeniyle farklı bir belirsizlik kanalını temsil eder.
Magnificent Seven neden ayrı ayrı modellenmiştir?
Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta ve Tesla aynı büyüklük, gelir yapısı veya iş modeline sahip homojen şirketler değildir. Dolayısıyla bütün büyük teknoloji hisselerini tek bir endekste birleştirmek firma düzeyindeki aktarıcı/alıcı rollerini gizleyebilir. Çalışma bu nedenle her şirketi ayrı değişken olarak modele dahil eder.
Veri seti
Örneklem 22 Mayıs 2012–25 Haziran 2026 dönemini kapsar. Başlangıç tarihinin temel nedeni Meta Platforms'un Mayıs 2012'de halka açılması ve bütün değişkenler için ortak bir gözlem döneminin oluşturulmasıdır. Seriler tarihe göre eşleştirilmiş ve yalnız bütün değişkenlerin aynı anda gözlenebildiği ortak işlem günleri korunmuştur.
Bu işlem sonucunda her değişken için 3538 günlük gözlemden oluşan dengeli veri seti elde edilmiştir. VIX, OVX ve GVZ verileri CBOE Global Markets'ın tarihsel veri kaynaklarından; Magnificent Seven şirketlerinin split-adjusted kapanış fiyatları Investing.com'dan alınmıştır.
Ham fiyatlardan volatilite serisine geçiş
Her değişken için önce günlük logaritmik getiri hesaplanmıştır:
\[ r_{i,t}=100\times \ln\left(\frac{P_{i,t}}{P_{i,t-1}}\right) \]
Burada \(P_{i,t}\), değişken \(i\)'nin \(t\) günündeki kapanış değerini; \(P_{i,t-1}\) bir önceki işlem günündeki değeri; \(r_{i,t}\) ise yüzde ölçeğindeki günlük logaritmik değişimi ifade eder.
Daha sonra günlük volatilite göstergesi:
\[ VOL_{i,t}=r_{i,t}^{2} \]
biçiminde oluşturulmuştur. Hisse fiyatları için bu değer günlük close-to-close fiyat volatilitesini temsil eder.
VIX, OVX ve GVZ konusunda önemli bir ayrım vardır. Bu endekslerin kendileri zaten opsiyon piyasasından türetilmiş implied volatility göstergeleridir. Dolayısıyla \(r_{i,t}^{2}\), VIX'in temsil ettiği S&P 500 için yeni bir realized volatility tahmini değildir. Çalışmada VIX, OVX ve GVZ'nin günlük implied-volatility endeks değişimlerinin büyüklüğünü Magnificent Seven hisse volatilitesiyle ortak bir dönüşüm çerçevesinde analiz etmek amacıyla kullanılmaktadır.
Tanımlayıcı veri yapısı
Bütün volatilite serileri sağa çarpık ve kalın kuyruklu dağılımlar göstermektedir. Jarque–Bera testleri tüm serilerde normallik sıfır hipotezini %1 düzeyinde reddetmiş; weighted Ljung–Box Q(10) sonuçları ise bütün serilerde anlamlı seri korelasyonuna işaret etmiştir. Bu özellikler finansal volatilite serilerinin sık görülen uç gözlem ve volatility clustering davranışıyla uyumludur.
Seriler arasındaki basit eşzamanlı Pearson korelasyonları görece düşüktür. Teknoloji hisseleri içindeki en yüksek korelasyon Alphabet–Microsoft arasında 0.473'tür. Microsoft–NVIDIA 0.363 ve Amazon–Apple 0.308 değerlerine sahiptir. Bütün korelasyonların 0.50'nin altında olması, basit eşzamanlı korelasyonun dinamik yönlü şok aktarımının tamamını göstermediğini ortaya koymaktadır.
Durağanlık
ADF ve Elliott–Rothenberg–Stock Point Optimal testleri, bütün volatilite serilerinde birim kök sıfır hipotezini %5 düzeyinde reddetmiştir. VIX, OVX, GVZ ve Magnificent Seven volatilite serilerinin tamamı seviye değerlerinde durağan, yani \(I(0)\), olarak değerlendirilmiştir. Böylece TVP-VAR bağlantılılık analizinin temel durağanlık koşulu sağlanmıştır.
Çalışmanın Yöntemi ve Bulguları
TVP-VAR durum-uzayı modeli
TVP-VAR modelinin gözlem denklemi kaynakta şu şekilde tanımlanmıştır:
\[ y_t=A_tz_{t-1}+\varepsilon_t, \qquad \varepsilon_t|\Omega_{t-1}\sim N(0,\Sigma_t) \tag{1} \]
\(y_t\), sistemdeki değişkenlerin \(m\times1\) vektörüdür. \(z_{t-1}\), gecikmeli içsel değişkenlerin yığılmış \(mp\times1\) vektörüdür. \(A_t\), zaman içinde değişmesine izin verilen katsayı matrisidir. \(\varepsilon_t\), dönemsel hata vektörünü; \(\Sigma_t\), zamanla değişen hata varyans–kovaryans matrisini; \(\Omega_{t-1}\) ise \(t-1\) dönemine kadar mevcut bilgi kümesini gösterir.
Zamanla değişen katsayıların evrimi:
\[ vec(A_t)=vec(A_{t-1})+\xi_t, \qquad \xi_t|\Omega_{t-1}\sim N(0,\Xi_t) \tag{2} \]
biçimindedir. \(vec(A_t)\), katsayı matrisinin vektörleştirilmiş biçimidir; \(\xi_t\) katsayılardaki zaman değişimini yöneten durum hatası, \(\Xi_t\) ise bu durum hatasının varyans–kovaryans matrisidir. Bu yapı, tek bir sabit VAR katsayı seti yerine volatilite aktarım mekanizmasının kriz, yapısal kırılma ve farklı piyasa rejimlerinde değişebilmesine izin verir.
Genelleştirilmiş tahmin hatası varyans ayrıştırması
GFEVD, bir değişkenin ileriye dönük tahmin hatası varyansının ne kadarının kendi şoklarından ve ne kadarının sistemdeki diğer değişkenlerden gelen şoklardan açıklandığını hesaplar. Kaynak notasyonunda normalize edilmiş varyans payı:
\[ \widetilde{\phi}_{ij,t}(H)= \frac{ \sum_{t=1}^{H-1}\Psi_{ij,t}^{2} }{ \sum_{j=1}^{m}\sum_{t=1}^{H-1}\Psi_{ij,t}^{2} } \tag{3} \]
şeklindedir. \(\Psi_{ij,t}(H)\), değişken \(j\)'deki şokun değişken \(i\) üzerindeki H-adım ileri genelleştirilmiş impulse-response etkisini temsil eder. Normalize edilmiş payların her satırı bire toplamlanır. GFEVD'nin önemli özelliği, Cholesky ayrıştırmasından farklı olarak değişken sıralamasına duyarlı olmamasıdır.
TCI, TO, FROM, NET ve NPDC Ne Anlama Gelir?
TCI sistemdeki toplam çapraz volatilite yayılımının yüzdesini; TO bir değişkenin diğer değişkenlere aktardığı volatiliteyi; FROM diğerlerinden aldığı volatiliteyi; NET aktarılan ile alınan volatilite arasındaki farkı; NPDC ise iki değişken arasındaki net ikili aktarım yönünü ölçer. Pozitif NET bir değişkeni net aktarıcı, negatif NET net alıcı olarak sınıflandırır; NPDC'nin işareti ise belirli iki değişken arasındaki baskın aktarım yönünü gösterir.
Total Connectedness Index
\[ C_t(H)= \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i,j=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 = \frac{ \sum_{\substack{i,j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{m}\times100 \tag{4} \]
TCI'nin payında farklı değişkenler arasındaki off-diagonal varyans payları bulunur. Paydada sistemin toplam normalize edilmiş varyans payı yer alır. TCI yükseldikçe bir değişkenin volatilitesinin yalnız kendi geçmiş dinamiğiyle açıklanan bölümü görece azalır ve sistem içi şok aktarımının önemi artar.
TO ve FROM bağlantılılığı
\[ C_{i\rightarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ji,t}(H) }{ \sum_{j=1}^{m}\widetilde{\phi}_{ji,t}(H) } \times100 \tag{5} \]
TO, değişken \(i\)'den sistemdeki diğer değişkenlere aktarılan toplam volatilite payını gösterir.
\[ C_{i\leftarrow j,t}(H)= \frac{ \sum_{\substack{j=1\\i\neq j}}^{m} \widetilde{\phi}_{ij,t}(H) }{ \sum_{i=1}^{m}\widetilde{\phi}_{ij,t}(H) } \times100 \tag{6} \]
FROM, değişken \(i\)'nin diğer değişkenlerden aldığı toplam volatilite payını gösterir.
NET bağlantılılığı
\[ C_{i,t} = C_{i\rightarrow j,t}(H) - C_{i\leftarrow j,t}(H) \tag{7} \]
NET pozitifse değişken sisteme aldığından daha fazla volatilite aktarmaktadır. NET negatifse sistemden aldığı volatilite, aktardığından daha fazladır. Sıfıra yakın NET değerleri aktarıcı ve alıcı rollerin yaklaşık dengede olduğunu gösterir.
NPDC: ikili net aktarım
\[ NPDC_{ij}(H) = \left( \widetilde{\phi}_{ji,t}(H) - \widetilde{\phi}_{ij,t}(H) \right)\times100 \tag{8} \]
Pozitif NPDC değeri baskın net aktarımın \(i\)'den \(j\)'ye, negatif değer ise \(j\)'den \(i\)'ye olduğunu gösterir. Mutlak değer büyüdükçe iki değişken arasındaki net yönlü dengesizlik güçlenir.
Grup içi ve gruplar arası ayrıştırma
Çalışma on değişkeni iki gruba ayırmıştır. Birinci grup VIX, OVX ve GVZ'dir. İkinci grup yedi Magnificent Seven şirketidir. ConnectednessApproach paketindeki InternalConnectedness prosedürü gruplar arası hücreleri sıfırlayarak yalnız grup içi aktarımı; ExternalConnectedness prosedürü ise grup içi hücreleri sıfırlayarak yalnız iki grup arasındaki aktarımı hesaplar.
Bu işlemden sonra TCI, TO, FROM, NET ve NPDC yeniden hesaplanır. Böylece “sistemin toplam bağlantılılığı yüksek” ifadesi, “Magnificent Seven'ın kendi iç bağlantısı yüksek” ve “küresel volatilite göstergeleriyle şirketler arasındaki bağlantı yüksek” şeklinde iki ayrı bilimsel soruya ayrılabilir.
Model ayarları
| Öğe | Kaynakta kullanılan değer/yöntem |
|---|---|
| Yazılım | R, ConnectednessApproach package v1.0.4 |
| Lag seçimi | VARselect; AIC, HQ, SC ve FPE incelendi |
| Ana gecikme | \(p=1\), Schwarz Criterion ile parsimonik seçim |
| GFEVD tahmin ufku | \(H=10\) |
| Önsel yapı | BayesPrior |
| Forgetting factor | \(\kappa_1=0.99\) |
| Varyans forgetting factor | \(\kappa_2=0.99\) |
| Sağlamlık ufukları | \(H=5\), \(H=20\) |
| Alternatif lag | \(p=2\) |
| Alternatif yöntem | Diebold–Yilmaz rolling-window VAR |
| DY pencereleri | 200 ve 250 işlem günü |
\(\kappa_1\), zamanla değişen katsayı matrisinin ne kadar hızlı güncellendiğini; \(\kappa_2\) ise varyans–kovaryans matrisinin zamansal evrimini kontrol eder. Her ikisinin 0.99 gibi bire yakın değerde olması parametrelerin dönemler arasında daha kademeli güncellenmesini sağlar.
Ana bağlantılılık sonuçları
Baz TVP-VAR modelinde TCI %32.76'dır. Başka bir ifadeyle sistemdeki tahmin hatası varyansının yaklaşık üçte biri değişkenin kendi şoklarından değil, sistemdeki diğer değişkenlerle ilişkili çapraz volatilite aktarımından kaynaklanmaktadır. ConnectednessApproach çıktısındaki corrected TCI %36.40'tır.
| Değişken | Kendi şokunun payı (%) | FROM (%) | TO (%) | NET | Ortalama rol |
|---|---|---|---|---|---|
| VIX | 77.89 | 22.11 | 21.00 | −1.11 | Net alıcı |
| OVX | 77.57 | 22.43 | 20.67 | −1.76 | Net alıcı |
| GVZ | 78.68 | 21.32 | 17.96 | −3.37 | Net alıcı |
| Amazon | 62.17 | 37.83 | 44.54 | +6.72 | Net aktarıcı |
| Apple | 67.62 | 32.38 | 64.83 | +32.45 | En güçlü net aktarıcı |
| Alphabet | 53.98 | 46.02 | 31.97 | −14.05 | Net alıcı |
| Meta | 72.77 | 27.23 | 53.08 | +25.85 | Güçlü net aktarıcı |
| Microsoft | 45.35 | 54.65 | 32.61 | −22.03 | En güçlü net alıcılardan |
| NVIDIA | 60.92 | 39.08 | 18.67 | −20.41 | Güçlü net alıcı |
| Tesla | 75.43 | 24.57 | 22.29 | −2.28 | Hafif net alıcı |
Sistem Genelindeki Volatilite Bağlantılılığını Asıl Hangi Grup Sürüklüyor?
Çalışmanın ana sonucu, sistem genelindeki bağlantılılığın esas olarak Magnificent Seven şirketlerinin kendi aralarındaki volatilite yayılımından kaynaklandığıdır. Tam sistem TCI %32.76 iken VIX–OVX–GVZ grubu ile Magnificent Seven arasındaki external TCI yalnız %6.15'tir; bu nedenle yüksek toplam bağlantılılığı “küresel volatilite endekslerinden teknoloji şirketlerine yoğun dışsal risk aktarımı” şeklinde yorumlamak kaynak sonuçlarını aşar.
Zaman içinde toplam bağlantılılık
Kaynağın Şekil 1'i TCI'nin sabit olmadığını gösterir. Örneklemin ilk yıllarında bağlantılılık düşük–orta seviyelerdeyken 2018 sonrasında yükselmiş ve COVID-19 şokunda en keskin zirvesine ulaşmıştır. Sağlamlık Tablo 7'sinde baz TVP-VAR'ın maksimum TCI değeri %71.77 ve tepe tarihi 19 Mart 2020 olarak raporlanmaktadır.
COVID sonrası bağlantılılık düşmüş, 2022'de küresel enflasyon baskıları, para politikası sıkılaşması ve Rusya–Ukrayna savaşı çevresinde yeniden güçlenmiştir. 2025'te tarife belirsizliği, petrol beklentileri ve güvenli liman talebiyle birlikte başka bir yükseliş görülmüştür.
Gruplar arası external connectedness
External TCI'nin tam örneklem ortalaması %6.15, corrected external TCI ise %6.83'tür. Bu düzey tam sistem TCI'sinden çok daha düşüktür. Ancak external TCI yaklaşık %1.10–%19.19 arasında hareket ettiğinden ortalama değerin tek başına kullanılması krizlerde ortaya çıkan geçici bağlantı sıçramalarını gizleyebilir.
| Dönem | Ortalama external TCI (%) | Maksimum (%) | Tepe tarihi |
|---|---|---|---|
| COVID öncesi | 5.90 | 19.19 | 10 Ekim 2018 |
| COVID-19 | 7.48 | 18.02 | 23 Mart 2020 |
| Rusya–Ukrayna ve parasal sıkılaşma | 11.19 | 18.96 | 4 Mart 2022 |
| AI genişlemesi | 4.27 | 7.07 | 9 Eylül 2024 |
| Yakın dönem tarife belirsizliği | 5.04 | 10.01 | 16 Nisan 2025 |
En yüksek dönemsel ortalama %11.19 ile 2022 Rusya–Ukrayna savaşı ve parasal sıkılaşma dönemine aittir. Bununla birlikte bütün örneklemdeki mutlak external TCI zirvesi %19.19 ile 10 Ekim 2018'dir. Bu ayrım, “en yüksek günlük bağlantılılık” ile “bir rejimin ortalama bağlantılılığı”nın aynı kavram olmadığını gösterir.
Net aktarıcılar ve alıcılar
Apple ve Meta, kaynak Şekil 3'te uzun dönemler boyunca pozitif NET bölgelerinde kalmaktadır. Amazon belirli dönemlerde güçlü aktarıcı konumuna geçmektedir. Microsoft, Alphabet ve NVIDIA çoğunlukla negatif NET bölgesinde yer alır. VIX, OVX, GVZ ve Tesla ise sıfır çevresinde daha sık yön değiştirmektedir.
Toplam NET ile yalnız grup içi NET eğrilerinin birbirine yakın hareket etmesi, bu şirketlerin aktarıcı/alıcı rollerinin büyük bölümünün karşı grup bağlantısından değil kendi grup içindeki ilişkilerden oluştuğunu destekler.
VIX ile Magnificent Seven arasındaki NPDC
VIX'in tek tek şirketlerle aktarım yönü zaman içinde sabit değildir. COVID-19 döneminde VIX, Apple, Meta ve Amazon'a doğru baskın bir net volatilite aktarıcısı haline gelmiştir. Buna karşılık Microsoft ve NVIDIA bazı dönemlerde VIX'e doğru net volatilite aktarmıştır. Alphabet ve Tesla bağlantılarının yönü de örneklem boyunca değişmiştir.
Dolayısıyla “VIX daima teknoloji hisselerine volatilite gönderir” şeklinde tek yönlü bir model kaynak tarafından desteklenmemektedir. Çalışmanın gösterdiği yapı dinamik ve çift yönlüdür.
OVX ile Magnificent Seven arasındaki NPDC
Petrol implied-volatility endeksi OVX'in ilişkileri de şirket bazında farklıdır. OVX bazı dönemlerde Apple, Alphabet ve Microsoft'a net aktarıcı olurken, NVIDIA ile yön daha sık değişmektedir. OVX–Amazon ve OVX–Meta ilişkileri çoğunlukla sıfır çevresinde kalmakla birlikte kısa pozitif sıçramalar göstermektedir. Bazı dönemlerde Tesla'dan OVX'e doğru baskın aktarım görülmüştür.
GVZ ile Magnificent Seven arasındaki NPDC
GVZ'nin Apple ve Meta ile bağlantısında, özellikle 2020 sonrası belirli dönemlerde GVZ'den şirkete doğru güçlü net aktarım gözlenmiştir. GVZ–Amazon ilişkisinde 2020–2022 döneminde negatif değerler baskınken daha sonraki dönemlerde pozitif değerler güçlenmiştir. Alphabet, Microsoft ve NVIDIA ile yön de zaman içinde değişmektedir. GVZ–Tesla ilişkisi ise daha düşük mutlak NPDC ve sık yön değişimi göstermektedir.
Ek Tablo A1'de seçilmiş ikili tepe noktaları
| Dönem | Çift | Tepe NPDC | Tarih | Baskın yön |
|---|---|---|---|---|
| Şubat 2020–Aralık 2021 | VIX–AAPL | 15.11 | 19 Mart 2020 | VIX → Apple |
| Şubat 2020–Aralık 2021 | OVX–TSLA | 13.70 | 26 Kasım 2021 | Tesla → OVX |
| Şubat 2020–Aralık 2021 | GVZ–AAPL | 21.79 | 19 Mart 2020 | GVZ → Apple |
| 24 Şubat–31 Aralık 2022 | VIX–AMZN | 6.75 | 27 Nisan 2022 | VIX → Amazon |
| 24 Şubat–31 Aralık 2022 | OVX–GOOGL | 4.91 | 24 Şubat 2022 | OVX → Alphabet |
| 24 Şubat–31 Aralık 2022 | GVZ–MSFT | 15.01 | 4 Mart 2022 | GVZ → Microsoft |
| 2023–2024 | VIX–NVDA | 10.34 | 5 Ağustos 2024 | NVIDIA → VIX |
| 2023–2024 | OVX–MSFT | 10.30 | 13 Ağustos 2024 | OVX → Microsoft |
| 2023–2024 | GVZ–AMZN | 8.62 | 8 Kasım 2024 | GVZ → Amazon |
| 2025–25 Haziran 2026 | VIX–GOOGL | 8.49 | 9 Nisan 2025 | Alphabet → VIX |
| 2025–25 Haziran 2026 | OVX–GOOGL | 2.65 | 9 Nisan 2025 | Alphabet → OVX |
| 2025–25 Haziran 2026 | GVZ–AAPL | 10.63 | 16 Nisan 2025 | GVZ → Apple |
Bu tablo, aynı şirketin farklı dönemlerde farklı global volatilite endekslerine karşı aktarıcı veya alıcı olabildiğini açıkça gösterir. Bu nedenle tam örneklem ortalaması yararlı olmakla birlikte zaman boyutunu tek başına temsil etmez.
Ortalama NPDC ağı
Kaynak Şekil 7'de Apple en büyük net aktarıcı düğüm olarak görünür; Meta ve Amazon onu izler. Güçlü aktarım kanallarının önemli bölümü Apple, Meta ve Amazon'dan Microsoft, NVIDIA ve Alphabet'e uzanmaktadır. Microsoft ve NVIDIA başlıca net alıcılardır. VIX, OVX, GVZ ve Tesla daha dengeli rollere sahiptir.
Ağ yapısındaki en kuvvetli çizgilerin Magnificent Seven şirketleri arasında yoğunlaşması, grup ayrıştırmasından elde edilen “sistem bağlantılılığını esas olarak grup içi teknoloji şirketi etkileşimleri sürüklüyor” bulgusunu başka bir görsel düzlemde desteklemektedir.
VIX Bu Modelde Tamamen Dışsal Bir Belirsizlik Şoku Olarak Yorumlanabilir mi?
Hayır. VIX, S&P 500 opsiyonlarından türetildiği ve Magnificent Seven şirketleri S&P 500'ün önemli bir bölümünü oluşturduğu için VIX ile bu şirketlerin volatilitesi arasında yapısal piyasa örtüşmesi vardır. Dolayısıyla bulunan bağlantılılık yalnız dışarıdan gelen piyasa korkusunu değil, aynı zamanda ortak endeks hareketlerini ve şirketlerden piyasa endeksine geri beslemeyi de yansıtabilir; çalışma VIX'i saf ve tamamen dışsal bir yapısal şok olarak yorumlamaz.
Magnificent Seven içindeki güçlü bağlantı için tartışılan olası kanallar
Kaynak, grup içi bağlantılılığın tek bir nedene bağlanamayacağını özellikle korur. Tartışılan olası mekanizmalardan biri şirketlerin faiz oranı, iskonto oranı, yatırımcı duyarlılığı ve teknoloji sektörü büyüme beklentileri gibi ortak faktörlere maruz kalmasıdır.
İkinci olası kanal, teknoloji ekosistemindeki tamamlayıcılıktır. Yapay zekâ, yarı iletkenler, bulut bilişim ve veri merkezleri arasındaki ekonomik bağlantılar nedeniyle bir şirketteki büyüme veya yatırım beklentisi diğer şirketlerde yeniden fiyatlamayı tetikleyebilir. Kaynak özellikle NVIDIA'nın AI altyapısı ve yarı iletken ekosistemindeki merkezî konumunun bazı dönemlerde görülen volatilite aktarımıyla tutarlı olabileceğini tartışmaktadır.
Üçüncü kanal, ortak endeks üyeliği ve pasif yatırım akımlarıdır. Büyük şirketlerin aynı endekslerde yüksek ağırlığa sahip olması; ETF, endeks fonu ve portföy yeniden dengeleme hareketlerinin birden fazla hisseyi aynı anda etkileyebilmesine olanak tanır.
Bu mekanizmaların hiçbiri TVP-VAR sonuçlarından yapısal olarak kanıtlanmış değildir. Kaynak bunları gözlenen connectedness yapısıyla uyumlu ekonomik açıklamalar olarak sunmaktadır.
Portföy açısından anlamı
Magnificent Seven hisselerini aynı portföyde birleştirmek şirket sayısını artırsa bile güçlü grup içi connectedness nedeniyle beklenenden daha sınırlı çeşitlendirme sağlayabilir. Bu risk özellikle toplam bağlantılılığın arttığı stres dönemlerinde önem kazanır.
Küresel volatilite endeksleriyle Magnificent Seven arasındaki ortalama cross-group connectedness'ın görece düşük olması, farklı risk kaynaklarına maruz varlıkların potansiyel çeşitlendirme veya hedge değeri taşıyabileceğine işaret eder. Ancak çalışma optimal portföy ağırlığı, minimum varyans portföyü, hedge ratio veya gerçek işlem stratejisi hesaplamamıştır. Dolayısıyla “şu varlık kesin hedge'dir” sonucu desteklenmemektedir.
Finansal istikrar açısından anlamı
Apple, Meta ve Amazon gibi net aktarıcıların izlenmesi, büyük teknoloji şirketlerinden kaynaklanan volatilite baskılarının sistemdeki diğer şirketlere nasıl yayıldığının değerlendirilmesine yardımcı olabilir. Bununla birlikte çalışma belirli bir düzenleyici müdahalenin gerekli veya etkili olduğunu test etmemiştir. Politika açısından çıkarılabilecek daha sınırlı sonuç, büyük teknoloji şirketlerindeki yoğunlaşma riskinin ve dinamik bağlantılılığın klasik piyasa risk göstergeleriyle birlikte izlenmesinin yararlı olabileceğidir.
Sağlamlık analizi
| Spesifikasyon | Ortalama TCI (%) | Ana net aktarıcılar | Ana net alıcılar | Baz TCI ile dinamik korelasyon | Maksimum TCI / tarih |
|---|---|---|---|---|---|
| Baz TVP-VAR, H=10, p=1 | 32.76 | AAPL, META, AMZN | MSFT, NVDA, GOOGL | 1.000 | 71.77 / 19 Mart 2020 |
| TVP-VAR, H=5 | 32.50 | Aynı | Aynı | — | — |
| TVP-VAR, H=20 | 32.79 | Aynı | Aynı | — | — |
| TVP-VAR, p=2 | 33.42 | Aynı | Aynı | 0.9854 | 69.98 / 23 Mart 2020 |
| DY VAR, 200 gün | 30.75 | Aynı temel şirketler | Aynı temel şirketler | 0.7204 | 89.96 / 17 Temmuz 2015 |
| DY VAR, 250 gün | 29.81 | Aynı temel şirketler | Aynı temel şirketler | 0.7009 | 89.96 / 17 Temmuz 2015 |
Forecast horizon ve gecikme değişiklikleri ortalama TCI üzerinde küçük etki yaratmaktadır. DY rolling-window yaklaşımında TCI daha düşük ve bazı tepe tarihleri farklı olsa da Apple, Meta ve Amazon ile Microsoft, NVIDIA ve Alphabet'e ilişkin temel aktarıcı/alıcı sınıflandırması korunmaktadır. Yalnız VIX, iki DY spesifikasyonunda marjinal net alıcıdan net aktarıcıya dönüşmektedir.
Bu sağlamlık sonucu iki ayrı mesaj verir. Birincisi, ana bağlantılılık ağının nitel yapısı model tercihlerine karşı görece kararlıdır. İkincisi, TCI'nin kesin büyüklüğü ve maksimumun gerçekleştiği tarih kullanılan connectedness tahmin yöntemine duyarlı olabilir.
Çalışmanın desteklediği sonuçlar
- VIX, OVX, GVZ ve Magnificent Seven'dan oluşan sistem orta düzeyde fakat güçlü biçimde zamanla değişen volatilite bağlantılılığı göstermektedir.
- Toplam connectedness'ın ana kaynağı Magnificent Seven içindeki grup içi volatilite yayılımıdır.
- Global volatilite endeksleri ile Magnificent Seven arasındaki ortalama cross-group connectedness tam sistem bağlantılılığından belirgin biçimde daha düşüktür.
- Cross-group aktarım kriz ve stres dönemlerinde geçici olarak güçlü biçimde yükselebilir.
- Apple, Meta ve Amazon tam örneklemde başlıca net volatilite aktarıcılarıdır.
- Microsoft, NVIDIA ve Alphabet başlıca net volatilite alıcılarıdır.
- VIX, OVX ve GVZ ile tek tek şirketler arasındaki ikili aktarım yönü zaman içinde değişebilir.
- Ana aktarıcı/alıcı örüntüsü alternatif forecast horizon, lag ve DY rolling-window kontrollerinde büyük ölçüde korunmaktadır.
Çalışmanın desteklemediği sonuçlar
- TVP-VAR connectedness yapısal nedensellik kanıtı değildir.
- VIX tamamen dışsal ve şirketlerden bağımsız bir şok olarak yorumlanamaz.
- Her stres döneminde aynı şirketlerin aynı yönde volatilite aktaracağı garanti değildir.
- Düşük ortalama external TCI, bütün günlerde cross-group aktarımın düşük olduğu anlamına gelmez.
- Magnificent Seven hisselerini birlikte tutmanın her koşulda kötü bir portföy olduğu sonucu çıkarılamaz.
- Çalışma optimal hedge oranı veya portföy ağırlığı tahmin etmemiştir.
- Belirli bir regülasyonun gerekli veya etkili olduğu doğrudan test edilmemiştir.
- Bulgular diğer sektörlere, ülkelere veya belirsizlik göstergelerine model doğrulaması yapılmadan otomatik olarak genellenemez.
Sınırlılıklar
Birinci sınırlılık kapsamdır. Sistem yalnız VIX, OVX, GVZ ve Magnificent Seven şirketlerini içermektedir. Diğer belirsizlik endeksleri, sektörler veya finansal varlıklar analizde yoktur.
İkinci sınırlılık volatilite ölçümüdür. Karelenmiş günlük close-to-close log getiriler, gün içi fiyat aralığını veya latent conditional volatility yapısını doğrudan kullanmaz. Realized volatility, Parkinson benzeri range-based ölçüler veya GARCH tabanlı conditional volatility alternatif dinamikler gösterebilir.
Üçüncü sınırlılık nedenselliktir. TVP-VAR/GFEVD forecast-error variance ilişkilerini ölçer, yapısal ekonomik şok kimliği oluşturmaz. Bu nedenle gözlenen aktarıcı/alıcı ilişkilerin ekonomik mekanizmasının kesin biçimde tanımlanabilmesi için structural identification gibi ek yöntemler gerekir.
Dördüncü sınırlılık sağlamlık kapsamıdır. Forecast horizon, lag yapısı ve DY rolling-window modelleri test edilmiş olsa da bütün olası connectedness yöntemleri veya volatilite spesifikasyonları sınanmamıştır.
Kaynak gelecekte daha yüksek frekanslı veriler, realized/model-based volatilite ölçümleri, başka sektörler, başka belirsizlik endeksleri, farklı grup yapıları, quantile/frequency connectedness yöntemleri ve yapısal tanımlama stratejilerinin kullanılmasını önermektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Dynamic Volatility Spillovers Between Global Volatility Indices and the Magnificent Seven: What Drives System-Wide Volatility Connectedness?
Yazar: Havva Koç.
Kurum: Department of International Finance and Banking, Faculty of Business and Administrative Sciences, Istanbul Okan University, Istanbul, Türkiye.
Dergi: Economies.
Yayıncı: MDPI.
Bibliyografik kayıt: 2026, Cilt 14, Sayı 9, Makale 391.
DOI: 10.3390/economies14090391.
Tarihler: Alınma 27 Temmuz 2026; revizyon 21 Ağustos 2026; kabul 28 Ağustos 2026; yayın 5 Eylül 2026.
Kaynak türü: Günlük finansal zaman serilerine dayalı ampirik dinamik connectedness araştırması.
Lisans: Creative Commons Attribution (CC BY).
Örneklem: 22 Mayıs 2012–25 Haziran 2026; her değişken için 3538 ortak günlük gözlem.
Değişkenler: VIX, OVX, GVZ; Amazon, Apple, Alphabet, Meta Platforms, Microsoft, NVIDIA ve Tesla.
Veri kaynakları: VIX, OVX ve GVZ için CBOE Global Markets; Magnificent Seven split-adjusted günlük kapanış fiyatları için Investing.com. Kaynak, bütün veri kaynaklarının 29 Haziran 2026 tarihinde erişildiğini belirtmektedir.
Volatilite dönüşümü: \(r_{i,t}=100\ln(P_{i,t}/P_{i,t-1})\) ve \(VOL_{i,t}=r_{i,t}^{2}\).
Temel yöntem: TVP-VAR durum-uzayı modeli; GFEVD; Total Connectedness Index; TO/FROM/NET directional connectedness; Net Pairwise Directional Connectedness; InternalConnectedness ve ExternalConnectedness grup ayrıştırması.
Ana model ayarları: ConnectednessApproach R package v1.0.4; lag \(p=1\); forecast horizon \(H=10\); BayesPrior; \(\kappa_1=0.99\) ve \(\kappa_2=0.99\).
Sağlamlık: \(H=5\), \(H=20\), \(p=2\); generalized Diebold–Yilmaz rolling-window VAR; 200 ve 250 günlük pencereler.
Finansman: Araştırma dış finansman almamıştır.
Etik: Institutional Review Board ve informed consent hükümleri uygulanabilir değildir.
Veri erişilebilirliği: Kaynağa göre ham VIX/OVX/GVZ verileri CBOE'dan, hisse fiyatları Investing.com'dan kamuya açık biçimde erişilebilir; işlenmiş veri seti yazardan makul talep üzerine edinilebilir.
Çıkar çatışması: Yazar çıkar çatışması olmadığını beyan etmektedir.
Yazar katkıları: Çalışma tek yazarlıdır; kaynak PDF'de ayrıca bir “Author Contributions” bölümü verilmemiştir.
Temel yorum sınırı: Connectedness ölçüleri dinamik forecast-error variance ilişkilerini gösterir ve yapısal nedenselliği kanıtlamaz. VIX de Magnificent Seven şirketlerinden tamamen bağımsız saf dışsal belirsizlik şoku olarak yorumlanmamalıdır.
Görsel notu: Kaynak Şekil 1 toplam ve grup içi TCI dinamiğini; Şekil 2 gruplar arası external TCI'yi; Şekil 3 değişken bazlı NET rollerini; Şekil 4–6 VIX/OVX/GVZ ile şirketler arasındaki zamanla değişen NPDC'yi; Şekil 7 ise ortalama connectedness ağını göstermektedir. Verianla yeniden çizimlerinde tablolardaki kesin sayılar kaynak-of-truth olarak kullanılmalı; yalnız grafik görüntüsünden kesin günlük seri türetilmemelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir