


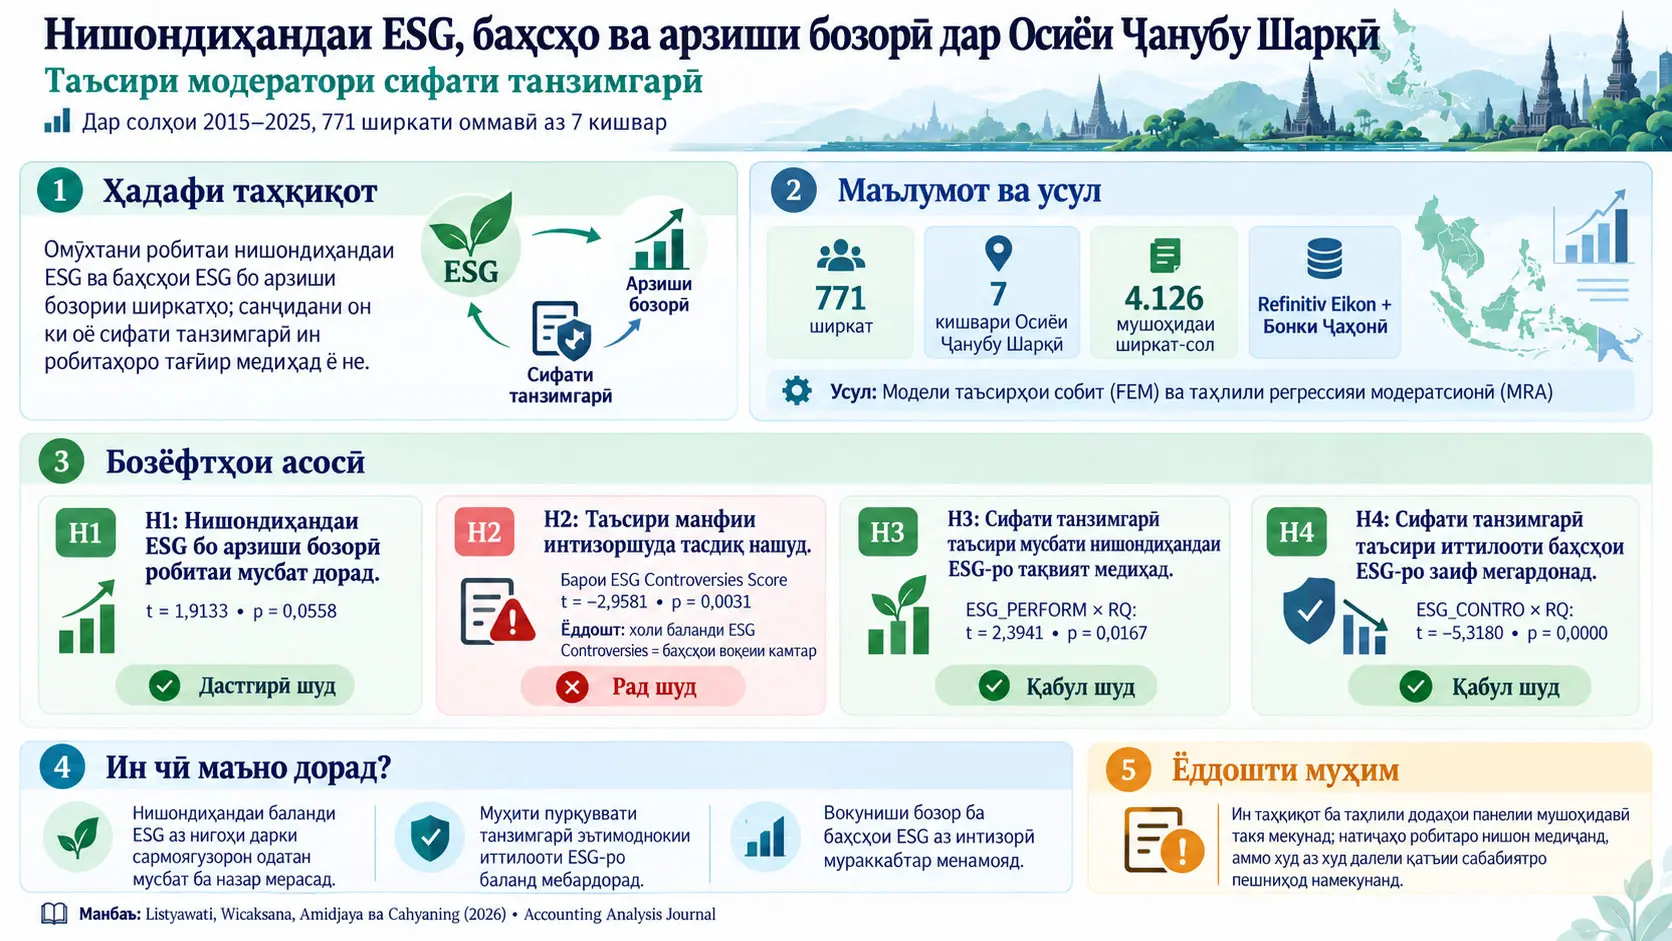
Нишондиҳандаи ESG нишондиҳандаи таркибиест, ки фаъолияти устувории ширкатро дар самтҳои экологӣ, иҷтимоӣ ва идоракунии корпоративӣ ифода мекунад; ин таҳқиқот бо истифода аз холҳои ESG-и Refinitiv Eikon робитаи нишондиҳандаи ESG ва баҳсҳои ESG-ро бо арзиши бозории ширкатҳои оммавии Осиёи Ҷанубу Шарқӣ ва ҳамчунин тағйирёбии ин робитаҳоро вобаста ба сифати танзимгарӣ дар сатҳи кишвар баррасӣ кардааст. Таҳқиқот маълумоти панели номутавозинро барои 771 ширкат аз ҳафт кишвар дар давраи 2015–2025 бо Fixed Effects Model ва Moderated Regression Analysis таҳлил намуда, 4.126 мушоҳидаи ширкат-солро, ки барои ҳамаи тағйирёбандаҳои регрессия маълумоти пурра доштанд, истифода кардааст.
Дар модели асосӣ робитаи мусбати нишондиҳандаи ESG бо арзиши бозорӣ бо t = 1,9133 ва p = 0,0558 дар сатҳи аҳамиятнокии %10 тақрибан аҳамиятнок дониста шуда, H1 дастгирӣ шудааст. Барои ESG Controversies Score t = −2,9581 ва p = 0,0031 ба даст омадааст. Дар ин ҷо самти хол аҳамияти калидӣ дорад: ҳар қадар Refinitiv ESG Controversies Score баланд бошад, шиддати воқеии баҳс ё моҷаро камтар мешавад. Аз ин рӯ, робитаи манфии хол намунаи ғайриоддиро ифода мекунад, ки дар он ширкатҳои дорои сабти беҳтари баҳсҳо арзиши бозории пасттар ва ширкатҳои дорои шиддати баландтари баҳсҳои воқеӣ арзиши бозории баландтар доранд. Аз ин рӯ H2 дастгирӣ нашудааст.
Сифати танзимгарӣ робитаи мусбати нишондиҳандаи ESG бо арзиши бозориро ба таври аҳамиятнок қавитар кардааст: дар interaction-и ESG_PERFORM × RQ t = 2,3941 ва p = 0,0167 гузориш шуда, H3 қабул шудааст. Interaction-и ESG_CONTRO × RQ бошад t = −5,3180 ва дар ҷадвали манбаъ p = 0,0000 дошта, аҳамиятнок аст. Муаллифон инро ҳамчун шарти марзии институтсионалӣ шарҳ медиҳанд, ки муҳитҳои қавии танзимгарӣ таъсири маълумоти баҳсҳои ESG-ро дар арзёбии ширкат суст мекунанд ва H4-ро қабул кардаанд.
Бо вуҷуди аҳамияти таҳқиқот, он далели сабабият нест. Ширкатҳо ба таври тасодуфӣ ба шароити нишондиҳандаи ESG ё сифати танзимгарӣ таъин нашудаанд. Илова бар ин, дар ҷадвали нашршудаи регрессия бузургии коэффициентҳо дода нашуда, танҳо t-статистикаҳо ва p-арзишҳо оварда шудаанд; бинобар ин аз ин мақола ҳисоб кардани он ки тағйирёбии як воҳид дар тағйирёбанда арзиши бозориро дақиқ чӣ қадар тағйир медиҳад, имконнопазир аст.
Мушкилоти асосии таҳқиқот чист?
Аз ширкатҳо на танҳо тавлиди фоидаи молиявӣ, балки идора кардани таъсири экологӣ, муносибат бо кормандон ва ҷомеа ва сифати идоракунии корпоративӣ низ интизор мешавад. Равиши ESG кӯшиш мекунад ин андозаҳои экологӣ, иҷтимоӣ ва идоракуниро якҷо арзёбӣ намояд.
Аммо эълони сиёсати қавии ESG аз ҷониби ширкат метавонад ҳамзамон бо мушкилоти воқеии экологӣ, иҷтимоӣ ё идоракунӣ дар фаъолияти он мушоҳида шавад. Ширкат метавонад нишондиҳандаи баланди ESG гузориш диҳад, вале ҳамзамон бо ифлосшавии муҳити зист, поймолкунии ҳуқуқи меҳнат, фасод ё баҳсҳои марбут ба ҳуқуқи саҳмдорон рӯ ба рӯ шавад.
Ин ҳолат барои сармоягузор ду сигнали гуногуни иттилоотӣ эҷод мекунад: аз як тараф нишондиҳандаи умумии ESG-и ширкат, аз ҷониби дигар баҳсҳои ESG дар бораи ширкат. Саволи асосии таҳқиқот ин аст, ки ин ду сигнал дар арзиши бозорӣ чӣ гуна инъикос меёбанд ва оё сармоягузорон ҳангоми арзёбии ин иттилоот аз сифати танзимгарии кишвар таъсир мегиранд ё не.
Холигии адабиёт
Тибқи манбаъ, таҳқиқоти қаблӣ робитаи нишондиҳандаи ESG бо арзиши ширкат ё робитаи баҳсҳои ESG бо арзиши ширкатро бештар алоҳида баррасӣ кардаанд. Ҳамчунин қисми муҳими далелҳо аз бозорҳои пешрафта ба даст омадааст.
Ин таҳқиқот бо баррасии нишондиҳандаи ESG ва маълумоти баҳсҳои ESG дар сатҳи ширкат дар як модел ва ҳамроҳ кардани сифати танзимгарӣ дар сатҳи кишвар кӯшиш мекунад ин холигиро пур кунад. Фарқияти муҳитҳои танзимгарӣ байни кишварҳои Осиёи Ҷанубу Шарқӣ метавонад боис шавад, ки маълумоти ESG аз ҷониби сармоягузорон бо як сатҳи эътимод арзёбӣ нашавад.
Назарияи легитимият чист?
Назарияи легитимият чаҳорчӯбаи назариявиест, ки мефаҳмонад ширкатҳо мекӯшанд фаъолияти худро бо арзишҳо, меъёрҳо ва интизориҳои ҷомеа мувофиқ нишон диҳанд ва ба ин васила қабули иҷтимоиро ба даст оранд.
Агар ширкат таъсири экологиро коҳиш диҳад, ҳуқуқи кормандонро ҳифз кунад, идоракунии шаффофро татбиқ намояд ва ин фаъолиятҳоро боэътимод шарҳ диҳад, метавонад дар назари ҷонибҳои манфиатдор легитимтар намояд. Манбаъ баррасӣ мекунад, ки чунин легитимият метавонад бо обрӯи ширкат, эътимоди сармоягузорон ва дар ниҳоят бо арзиши бозорӣ алоқаманд бошад.
Баръакс, баҳсҳои ESG, аз қабили ифлосшавии муҳити зист, поймолкунии ҳуқуқи меҳнат, фасод ё мушкилоти идоракунӣ, метавонанд ба легитимияти иҷтимоии ширкат зарар расонанд. Аз нигоҳи назариявӣ, интизор меравад ин эътимоди сармоягузоронро коҳиш дода, арзиши ширкатро паст кунад. Гипотезаи H2-и таҳқиқот ба ҳамин интизорӣ асос ёфтааст; вале натиҷаи эмпирикӣ онро дастгирӣ накардааст.
Арзиши бозорӣ чист?
Капитализатсияи бозорӣ ё арзиши бозорӣ арзиши умумии бозории саҳмияҳои дар гардиши як ширкати оммавӣ мебошад. Манбаъ онро ҳамчун ҳосили нархи ҷории саҳмия ва шумораи умумии саҳмияҳои дар бозорбуда муайян мекунад.
Ба таври омӯзишӣ:
\[ Market\ Capitalization = Share\ Price \times Shares\ Outstanding \]
Ин ифода дар манбаъ ҳамчун муодилаи рақамгузоришуда дода нашудааст; он намоиши математикии таърифи арзиши бозорӣ дар матни манбаъ мебошад.
Вақте нархи саҳмияи ширкат боло меравад, агар шумораи саҳмияҳои дар гардишбуда бетағйир монад, арзиши бозорӣ низ боло меравад. Аз ин рӯ, арзиши бозорӣ яке аз нишондиҳандаҳои бозорӣ барои арзёбии умумии сармоягузорон нисбат ба ширкат аст.
Нишондиҳандаи ESG чӣ гуна чен карда мешавад?
Нишондиҳандаи ESG бо ESG Score-и таркибӣ аз Refinitiv Eikon чен шудааст. Хол сутунҳои экологӣ, иҷтимоӣ ва идоракуниро якҷо мекунад ва мувофиқи таърифи амалиётии манбаъ аз 0 то 100 тағйир меёбад.
Холи пасти ESG фаъолияти заифтари ESG-ро; холи баланди ESG фаъолияти қавитари ESG-ро ифода мекунад.
Дар намуна миёнаи нишондиҳандаи ESG тақрибан 45,02; минимум 0,41 ва максимум 91,67 гузориш шудааст.
ESG Controversies Score чӣ гуна хонда шавад?
Refinitiv ESG Controversies Score нишондиҳандаи баҳс бо самти баръакс дар фосилаи 0–100 аст: арзиши баландтар маънои камтар будани баҳсҳои ESG дар бораи ширкатро дорад ва арзиши 100 мувофиқи таърифи амалиётии манбаъ набудани баҳсро нишон медиҳад; аз ин рӯ паст шудани хол ба маънои афзоиши шиддати воқеии баҳсҳост.
Чаро холро бо шиддати воқеии баҳс омехта кардан мумкин нест?
Ин осонтарин нуқтаи нодурустфаҳмии таҳқиқот аст. Гарчанде номи тағйирёбанда “ESG Controversies” аст, рақаме, ки ба регрессия ворид мешавад, шумораи воқеии баҳсҳо нест. Ин Controversies Score-и сохтаи Refinitiv мебошад.
Аз ин рӯ:
- ESG_CONTRO баланд → сабти тозатари баҳсҳои ESG → баҳсҳои воқеӣ камтар.
- ESG_CONTRO паст → сабти бадтари баҳсҳо → баҳсҳои воқеии ESG бештар.
Дар модели baseline манфӣ будани t-статистика барои ESG_CONTRO нишон медиҳад, ки холи баланд бо арзиши бозории пасттар алоқаманд аст. Агар ҳамин натиҷаро аз нуқтаи назари шиддати воқеии баҳсҳо бигӯем, робитаи ғайриоддӣ ба назар мерасад: баҳсҳои воқеии ESG бештар бо арзиши бозории баландтар ҳамзамон мушоҳида шудаанд.
Ин маънои онро надорад, ки “моҷаро арзиши ширкатро ҳатман боло мебарад”. Таҳқиқот мушоҳидавӣ аст ва бузургии коэффициент нашр нашудааст. Муаллифон натиҷаро бо таваҷҷуҳи сармоягузорон, намоёнӣ дар расонаҳо ва афзалият додан ба натиҷаҳои молиявӣ ҳамчун шарҳҳои эҳтимолӣ баррасӣ мекунанд; худи ин механизмҳо мустақиман санҷида нашудаанд.
Баҳсҳои ESG кадом рӯйдодҳоро фаро гирифта метавонанд?
Манбаъ баҳсҳои ESG-ро ҳамчун хабарҳо ва рӯйдодҳои корпоративие муайян мекунад, ки бо принсипҳои экологӣ, иҷтимоӣ ё идоракунӣ мухолифанд. Мисолҳо зарари экологӣ, партобҳои карбон, меҳнати кӯдакон ё поймолкунии ҳуқуқи саҳмдоронро дар бар мегиранд.
Аммо дар таҳқиқот баҳсҳо аз рӯи категория ҷудо нашудаанд. Барои баҳси экологӣ, баҳси ҳуқуқи меҳнат ё баҳси идоракунӣ регрессияи алоҳида гузаронида нашудааст. Манбаъ инро дар қисми натиҷаҳо яке аз маҳдудиятҳои асосӣ мешуморад.
Сифати танзимгарӣ чист?
Сифати танзимгарӣ (Regulatory Quality, RQ) нишондиҳандаи институтсионалии сатҳи кишвар аст, ки қобилияти давлатро барои таҳия ва татбиқи сиёсатҳо ва қоидаҳои муассир, ки фаъолияти бахши хусусӣ ва идоракунии иқтисодиро дастгирӣ мекунанд, ифода мекунад.
Таҳқиқот нишондиҳандаи Regulatory Quality аз Worldwide Governance Indicators-и Бонки Ҷаҳониро истифода кардааст. Ҷадвали таърифи амалиётӣ арзёбиҳои WGI-ро тақрибан аз −2,5 то +2,5 ва рейтинги percentile-и 0–100 якҷо шарҳ медиҳад.
Азбаски дар омори тавсифии таҳқиқот RQ минимум 43,88, миёна 64,93 ва максимум 90,04 дода шудааст, арзишҳои таҳлилии нашршуда бо намоиши 0–100 percentile мувофиқанд.
Вақте Сифати Танзимгарӣ “Модератор” Аст, Ин Чӣ Маъно Дорад?
Тағйирёбандаи модератор тағйирёбандаест, ки қувва ё самти робитаи байни як тағйирёбанда ва натиҷаро тағйир медиҳад; дар ин таҳқиқот сифати танзимгарӣ на барои шарҳи мустақими арзиши бозорӣ, балки барои санҷидани он истифода шудааст, ки оё робитаи ESG ва ESG Controversies Score бо арзиши бозорӣ ҳангоми қавитар шудани муҳити танзимгарӣ тағйир меёбад ё не.
Moderated Regression Analysis чист?
Moderated Regression Analysis (MRA) гипотезаҳои модератсияро бо илова кардани interaction term, яъне ҳосили зарби ду тағйирёбанда, ба модели регрессия месанҷад.
Масалан:
\[ ESG\_PERFORM \times RQ \]
ин term месанҷад, ки робитаи ESG бо арзиши бозорӣ вобаста ба сатҳи сифати танзимгарӣ тағйир меёбад ё не.
Ба ҳамин монанд:
\[ ESG\_CONTRO \times RQ \]
ин term тағйирёбии робитаи ESG Controversies Score бо арзиши бозориро вобаста ба сифати танзимгарӣ месанҷад.
Чор гипотеза
| Гипотеза | Робитаи пешбинишуда дар манбаъ |
|---|---|
| H1 | Нишондиҳандаи ESG ба арзиши бозорӣ таъсири мусбат мерасонад. |
| H2 | Баҳсҳои ESG ба арзиши бозорӣ таъсири манфӣ мерасонанд. |
| H3 | Сифати танзимгарӣ таъсири мусбати ESG ба арзиши бозориро қавитар мекунад. |
| H4 | Сифати танзимгарӣ таъсири манфии баҳсҳои ESG ба арзиши бозориро суст мекунад. |
Чаро ҳангоми хондани аломати H2 диққати махсус лозим аст?
H2 аз ҷиҳати консептуалӣ интизории “баҳсҳои воқеии ESG бештар → арзиши бозорӣ пасттар”-ро ифода мекунад. Аммо ESG_CONTRO, ки дар регрессия истифода шудааст, баръакс рамзгузорӣ шудааст: холи баланд маънои камтар будани баҳсҳои воқеиро дорад.
Аз ин рӯ, “шиддати баҳс” ҳамчун мафҳум ва “Controversies Score” дар модел ба як самт ҳаракат намекунанд. Дар шарҳи Verianla ин ду мафҳум ҷудо нигоҳ дошта шудаанд.
Чаро манбаъ таваҷҷуҳи сармоягузоронро ҳамчун шарҳи эҳтимолӣ баррасӣ мекунад?
Манбаъ барои шарҳи натиҷаи ғайричашмдошти baseline ESG controversy пешниҳод мекунад, ки ширкатҳои баҳснок метавонанд дар расонаҳо бештар намоён шаванд, ин таваҷҷуҳи иштирокчиёни бозорро зиёд кунад ва баъзе сармоягузорон дар бозорҳои рӯ ба рушд ба фоидаи молиявӣ нисбат ба хавфҳои ESG вазни бештар диҳанд.
Аммо дар таҳқиқот шумораи хабарҳои расонаӣ, индекси таваҷҷуҳи сармоягузорон ё афзоиши фоидаи ширкат пас аз баҳс ҳамчун тағйирёбандаи модел истифода нашудааст. Аз ин рӯ, ин шарҳҳо механизмҳои мустақиман санҷидашудаи эмпирикӣ нестанд, балки шарҳи натиҷа аз ҷониби муаллифон мебошанд.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот тарҳи миқдорӣ ва тавзеҳиро истифода мебарад. Маълумот пурра аз манбаъҳои дуюмдараҷа гирифта шудааст. Нишондиҳандаи ESG, ESG Controversies Score ва арзиши бозорӣ аз Refinitiv Eikon; сифати танзимгарӣ ва таваррум аз манбаъҳои байналмилалии сатҳи кишвар гирифта шудаанд.
Давраи таҳқиқот 2015–2025 буда, 11 солро фаро мегирад.
Сохтори маълумот панели номутавозин мебошад. Панели номутавозин сохторест, ки барои ҳар ширкат дар ҳар сол мавҷуд будани мушоҳидаи пурра ҳатмӣ нест. Ширкат метавонад дар баъзе солҳо маълумоти зарурии ESG ё бозорӣ надошта бошад, вале бо маълумоти кофии солҳои дигар дар намуна боқӣ монад.
Раванди интихоби намуна
| Марҳила | Шумораи ширкатҳо |
|---|---|
| Ширкатҳои рӯйхатшуда дар бозорҳои сармояи Осиёи Ҷанубу Шарқӣ дар давраи 2015–2025 | 4.914 |
| Ширкатҳое, ки барои ESG Score, ESG Controversies, Market Capitalization ва Regulatory Quality ҳадди ақал як ё якчанд мушоҳида доранд | 4.143 |
| Ширкатҳои ниҳоӣ бо мушоҳидаҳои кофӣ барои таҳлил | 771 |
Тақсимоти ширкатҳои ниҳоӣ аз рӯи кишварҳо
| Кишвар | Шумораи ширкатҳо |
|---|---|
| Камбоҷа | 1 |
| Индонезия | 65 |
| Малайзия | 467 |
| Филиппин | 26 |
| Сингапур | 76 |
| Таиланд | 118 |
| Ветнам | 18 |
| Ҳамагӣ | 771 |
Дар намунаи ниҳоӣ саҳми ширкатҳои Малайзия хеле калон аст. Манбаъ низ қайд мекунад, ки тақсимоти кишварӣ ва соҳавӣ дар гурӯҳҳои муайян мутамарказ шудааст. Ин сохтор нишон медиҳад, ки натиҷаҳоро набояд ҳамчун “ҳамаи ширкатҳои Осиёи Ҷанубу Шарқӣ баробар намояндагӣ шудаанд” тафсир кард.
Чаро шумораи мушоҳидаҳо фарқ мекунад?
| Тағйирёбанда | Шумораи мушоҳидаҳои тавсифӣ |
|---|---|
| Market Capitalization | 8.472 |
| ESG Performance | 4.131 |
| ESG Controversies Score | 4.131 |
| Regulatory Quality | 8.481 |
| Inflation | 8.481 |
| Мушоҳидаи complete-case дар регрессия | 4.126 |
Маълумоти RQ ва таваррум дар сатҳи кишвар дар тӯли солҳо фарогирии васеътар доранд. Маълумоти ESG бошад ба ифшои ESG-и ширкатҳо ва фарогирии Refinitiv вобаста буда, мушоҳидаҳои камтар дорад.
Азбаски модели регрессия мавҷуд будани ҳамаи тағйирёбандаҳои заруриро дар як сатр талаб мекунад, дар моделҳои натиҷавӣ 4.126 мушоҳидаи ширкат-сол истифода шудааст.
Омори тавсифӣ
| Тағйирёбанда | Миёна | Минимум | Максимум |
|---|---|---|---|
| Market Capitalization | 1,65 миллиард USD | 111.495 USD | 68,70 миллиард USD |
| ESG Performance | 45,02 | 0,41 | 91,67 |
| ESG Controversies Score | 98,36 | 4,55 | 100,00 |
| Regulatory Quality | 64,93 | 43,88 | 90,04 |
| Inflation | %1,82 | −%1,10 | %6,40 |
Дар Ҷадвали 4-и PDF-и манбаъ баъзе ҷудокунандаҳои даҳӣ намоён нестанд, аз ин рӯ арзишҳои ESG ва RQ ҳамчун силсилаи дарози ададҳои бутун чоп шудаанд. Матни мақола фавран дар зер онҳоро ҳамчун 45,02; 98,36; 64,93 арзишҳои равшан медиҳад. Дар ин ҷадвал арзишҳое истифода шудаанд, ки бо матн тасдиқ мешаванд.
Коррелятсия ва санҷиши мултиколлинеарӣ
| Ҷуфти тағйирёбандаҳо | Коррелятсия |
|---|---|
| ESG Performance – ESG Controversies Score | 0,10091 |
| ESG Performance – Regulatory Quality | 0,00046 |
| ESG Performance – Inflation | 0,06925 |
| ESG Controversies Score – Regulatory Quality | −0,09975 |
| ESG Controversies Score – Inflation | 0,03492 |
| Regulatory Quality – Inflation | −0,06212 |
Манбаъ қайд мекунад, ки ҳамаи коррелятсияҳо аз ҳадди 0,80 пасттаранд ва ба хулоса меояд, ки мушкили ҷиддии мултиколлинеарӣ вуҷуд надорад.
Муодилаи якуми регрессия
Муодилаи 1 дар манбаъ, ки робитаҳои мустақимро месанҷад, чунин аст:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4 INFLATION_{i,t} \]
MARCAP арзиши бозории ширкат аст.
\(a\) доимии регрессия аст.
\(ESG\_PERFORM_{i,t}\) холи ESG-и ширкати \(i\) дар соли \(t\) мебошад.
\(ESG\_CONTRO_{i,t}\) арзиши Refinitiv ESG Controversies Score-и ширкат аст. Холи баланд маънои баҳсҳои воқеии камтарро дорад.
\(RQ_{i,t}\) нишондиҳандаи сифати танзимгарии кишварест, ки ширкат дар он фаъолият мекунад.
\(INFLATION_{i,t}\) тағйирёбандаи назоратии таварруми солона дар сатҳи кишвар аст.
\(\beta_1\)–\(\beta_4\) коэффициентҳои модел барои тағйирёбандаҳои дахлдор мебошанд. Аммо Ҷадвали 7-и манбаъ арзишҳои ададии ин коэффициентҳоро нашр намекунад ва танҳо t-статистикаҳо ва p-арзишҳоро медиҳад.
Муодилаи дуюми регрессия
Муодилаи 2 барои санҷиши модератсияи сифати танзимгарӣ:
\[ MARCAP = a + \beta_1 ESG\_PERFORM_{i,t} + \beta_2 ESG\_CONTRO_{i,t} + \beta_3 RQ_{i,t} + \beta_4(ESG\_PERFORM \times RQ)_{i,t} + \beta_5(ESG\_CONTRO \times RQ)_{i,t} + \beta_6 INFLATION_{i,t} \]
Ба Муодилаи 1 ду interaction term илова шудааст.
\(ESG\_PERFORM \times RQ\) месанҷад, ки сифати танзимгарӣ робитаи ESG–арзиши бозориро тағйир медиҳад ё не.
\(ESG\_CONTRO \times RQ\) месанҷад, ки сифати танзимгарӣ робитаи ESG Controversies Score–арзиши бозориро тағйир медиҳад ё не.
Мантиқи математикии Муодилаи 2-ро ба таври омӯзишӣ чунин нишон додан мумкин аст:
\[ \frac{\partial MARCAP}{\partial ESG\_PERFORM} = \beta_1+\beta_4RQ \]
Ин ифода нишон медиҳад, ки робитаи маржиналии ESG аз сатҳи сифати танзимгарӣ вобаста аст.
Ба ҳамин монанд:
\[ \frac{\partial MARCAP}{\partial ESG\_CONTRO} = \beta_2+\beta_5RQ \]
Ин ду ҳосила формулаҳои натиҷаи нави манбаъ нестанд; онҳо ҳосилаҳои мустақиманд, ки маънои математикии сохтори модератсияро дар Муодилаи 2 шарҳ медиҳанд.
Азбаски манбаъ коэффициентҳои β-ро нашр накардааст, таъсири маржиналии ададиро дар арзишҳои мушаххаси RQ ҳисоб кардан мумкин нест.
Чаро Fixed Effects Model истифода шуд?
Fixed Effects Model равиши регрессияи панелӣ аст, ки кӯшиш мекунад хусусиятҳои нисбатан доимӣ ва мустақиман мушоҳиданашавандаи ҳар ширкатро бо терминҳои алоҳидаи доимӣ дар сатҳи ширкат назорат кунад; азбаски санҷишҳои Chow ва Hausman барои ҳар ду муодила p = 0,0000 доданд, манбаъ ба ҷои Common Effects ва Random Effects моделҳо Fixed Effects Model-ро интихоб кардааст.
Санҷиши Chow чиро интихоб мекунад?
Санҷиши Chow ё Redundant Fixed Effects модели pooled бо доимии умумиро бо моделе муқоиса мекунад, ки fixed effects-и махсуси ширкатҳоро дар бар мегирад.
| Натиҷа | Муодилаи 1 | Муодилаи 2 |
|---|---|---|
| F-статистика | 21,084699 | 20,062811 |
| Chi-square | 7284,730920 | 7117,576508 |
| Эҳтимолият | 0,0000 | 0,0000 |
| Қарор | H₀ рад шуд | H₀ рад шуд |
| Модели интихобшуда | FEM | FEM |
Санҷиши Hausman чиро интихоб мекунад?
Санҷиши Hausman равишҳои Fixed Effects ва Random Effects-ро муқоиса мекунад. Манбаъ дар ҳар ду муодила эҳтимолиятро 0,0000 гузориш карда, ба ҷои Random Effects, Fixed Effects Model-ро интихоб кардааст.
| Натиҷа | Муодилаи 1 | Муодилаи 2 |
|---|---|---|
| Chi-square | 132,137683 | 134,737139 |
| Дараҷаи озодӣ | 4 | 6 |
| Эҳтимолият | 0,0000 | 0,0000 |
| Қарор | H₀ рад шуд | H₀ рад шуд |
| Модели интихобшуда | FEM | FEM |
Қисми усул инчунин мегӯяд, ки санҷиши Lagrange Multiplier қисми раванди интихоби модел аст; аммо Ҷадвали 6-и нашршуда танҳо натиҷаҳои Chow ва Hausman-ро нишон медиҳад. Натиҷаи ададии LM дар манбаъ ба таври намоён гузориш нашудааст.
Fixed Effects чиро назорат мекунад ва чиро намекунад?
FEM барои назорат кардани таъсири хусусиятҳои мушоҳиданашавандаи ширкатҳо, ки бо вақт тағйир намеёбанд ё хеле суст тағйир меёбанд, тавассути fixed effects-и ширкат кӯмак мекунад. Масалан, таъсири фарқиятҳои монанди миқёси таърихии ширкат ё хусусияти дарозмуддати корпоративӣ ба натиҷаҳо метавонад кам карда шавад.
Аммо FEM ҳамаи омилҳои эҳтимолии омехтакунандаро нест намекунад. Омилҳои бо вақт тағйирёбанда, ки дар модел нестанд, ҳамоно метавонанд ба робитаҳо таъсир расонанд. Аз ин рӯ модел робитаҳои мушоҳидавиро қавитар месозад, аммо сабабияти таҷрибавӣ эҷод намекунад.
Robust standard errors чӣ маъно дорад?
Дар хулосаи манбаъ гуфта мешавад, ки Fixed Effects Model бо robust standard errors истифода шудааст. Хатоҳои стандартии robust барои устувортар кардани t-test ва хулосабарории статистикӣ ҳангоми баъзе вайроншавиҳои фарзияҳои классикии хато пешбинӣ шудаанд.
Бо вуҷуди ин, манбаъ намегӯяд кадом robust covariance estimator истифода шудааст. Аз ин рӯ номи cluster, White ё дигар усули мушаххаси robust аз ҷониби Verianla илова нашудааст.
H1: Нишондиҳандаи ESG ва арзиши бозорӣ
Дар Муодилаи 1 барои ESG Performance t = 1,9133 ва p = 0,0558 ба даст омадааст. Аломат мусбат аст ва манбаъ онро дар сатҳи %10 “approximately significant” арзёбӣ мекунад.
Ин натиҷа аз ҳадди %5 намегузарад; аммо дар доираи категорияи %10 аҳамиятнокӣ, ки манбаъ пешакӣ истифода кардааст, H1 қабул шудааст.
Дар Муодилаи 2, вақте terms-и модератсия ба модел илова шуданд, барои ESG Performance t = 2,6553 ва p = 0,0080 гузориш шуд; робитаи мусбат дар сатҳи %1 аҳамиятнок гардид.
Манбаъ ин натиҷаро чунин шарҳ медиҳад, ки нишондиҳандаи қавитари ESG метавонад легитимияти ширкат, эътимоди сармоягузорон ва дар натиҷа арзиши бозориро дастгирӣ кунад.
H2: Баҳсҳои ESG ва арзиши бозорӣ
Дар baseline Муодилаи 1 барои ESG Controversies Score t = −2,9581 ва p = 0,0031 мебошад.
Азбаски бо баланд шудани хол баҳсҳои воқеӣ кам мешаванд, ин робитаи манфӣ чунин маъно дорад: ширкатҳои дорои controversy score беҳтар арзиши бозории пасттар ва ширкатҳои дорои холи пасттар, яъне баҳсҳои воқеии ESG бештар, арзиши бозории баландтар доранд.
Ин натиҷа баръакси робитаи манфии интизоршудаи “real controversy → market capitalization” дар манбаъ аст. H2 рад шудааст.
Муаллифон ҳамчун шарҳи эҳтимолӣ афзоиши намоёнӣ дар расонаҳо барои ширкатҳои баҳснок, таваҷҷуҳи сармоягузорон ва эҳтимоли он ки баъзе сармоягузорон дар бозорҳои рӯ ба рушд даромади молиявиро аз хавфҳои ESG муҳимтар донанд, баррасӣ мекунанд. Ин механизмҳо дар модел мустақиман санҷида нашудаанд.
H3: Оё сифати танзимгарӣ таъсири ESG-ро қавитар мекунад?
Дар interaction-и ESG_PERFORM × RQ t = 2,3941 ва p = 0,0167 ба даст омадааст. Interaction мусбат ва дар сатҳи %5 аҳамиятнок аст.
Манбаъ ин натиҷаро чунин шарҳ медиҳад, ки бо баланд шудани сифати танзимгарӣ робитаи мусбати ESG-и баланд бо арзиши бозорӣ қавитар мешавад. H3 қабул шудааст.
Шарҳи назариявӣ ин аст, ки системаҳои қавии танзимгарӣ ифшои ESG-ро боэътимодтар ва санҷишпазиртар мекунанд; дар натиҷа сармоягузорон ба сигнали устувории ширкат бештар эътимод мекунанд.
H4: Сифати танзимгарӣ дар робитаи ESG controversy чӣ мекунад?
Interaction-и ESG_CONTRO × RQ t = −5,3180 ва дар манбаъ p = 0,0000 гузориш шудааст. Interaction манфӣ ва аҳамиятнок аст.
Манбаъ инро чунин шарҳ медиҳад, ки бо афзоиши сифати танзимгарӣ аҳамияти маржиналии маълумоти ESG controversy дар арзёбии ширкат кам мешавад. H4 қабул шудааст.
Пешниҳод мешавад, ки агар системаи танзимгарӣ муҳити боэътимоди иттилоотӣ, назорати қавитар ва асимметрияи иттилоотии пасттар фароҳам оварад, сармоягузорон метавонанд камтар танҳо ба ESG controversy score такя кунанд.
Дар interaction model коэффициентҳои асосиро чӣ гуна хондан лозим аст?
Ҳангоми истифодаи interaction model, таъсири асосие, ки барои ESG_PERFORM ё ESG_CONTRO алоҳида дода шудааст, таъсири шартӣ ҳангоми RQ = 0 мебошад; ин натиҷаи математикаи асосии регрессия аст.
Манбаъ намегӯяд, ки тағйирёбандаҳо пеш аз сохтани interaction марказонида шудаанд ё не. Азбаски диапазони нашршудаи RQ 43,88–90,04 аст, RQ = 0 арзиши маъмул дар намуна нест. Аз ин рӯ аломати асосии ESG_CONTRO дар Муодилаи 2-ро танҳо ҳамчун “таъсири умумии controversy” тафсир кардан дуруст нест; маълумоти асосии модератсия дар аломат ва аҳамиятнокии interaction term аст.
Ҷадвали пурраи регрессия
| Тағйирёбанда | Муодилаи 1: t (p) | Муодилаи 2: t (p) |
|---|---|---|
| Доимӣ | 4,8675 (0,0000) | 0,9528 (0,3407) |
| ESG Performance | 1,9133 (0,0558) | 2,6553 (0,0080) |
| ESG Controversies Score | −2,9581 (0,0031) | 4,6069 (0,0000) |
| Regulatory Quality | −1,2190 (0,2229) | 1,7641 (0,0778) |
| ESG_PERFORM × RQ | — | 2,3941 (0,0167) |
| ESG_CONTRO × RQ | — | −5,3180 (0,0000) |
| Inflation | 0,9131 (0,3612) | 0,7604 (0,4471) |
| R² | 0,8492 | 0,8506 |
| R²-и ислоҳшуда | 0,8143 | 0,8160 |
| F-статистика (p) | 24,3737 (0,0000) | 24,5802 (0,0000) |
| Мушоҳида | 4.126 | 4.126 |
| Модел | FEM | FEM |
Маҳдудияти муҳими гузориш: Ҷадвали 7-и манбаъ арзишҳои ададии коэффициентҳои β-ро намедиҳад. Танҳо t-статистика ва p-арзиш нашр шудааст. Аз ин рӯ самти робита аз аломати t-статистика дида мешавад, вале бузургии таъсири иқтисодиро ҳисоб кардан мумкин нест.
Арзишҳои p = 0,0000, ки дар манбаъ навишта шудаанд, маънои онро надоранд, ки эҳтимолияти оморӣ аз ҷиҳати математикӣ дақиқ сифр аст; онҳо p-арзишҳои хеле хурд дар доираи дақиқии намоиши нармафзорро ифода мекунанд.
R² = 0,85 чӣ гуна тафсир мешавад?
Барои Муодилаи 1 R² = 0,8492 ва барои Муодилаи 2 R² = 0,8506. Манбаъ инҳоро ҳамчун он шарҳ медиҳад, ки модел қисми зиёди тағйирёбии арзиши бозориро мефаҳмонад.
Аммо азбаски модел Fixed Effects Model аст, ин арзишҳои R² танҳо саҳми ESG Performance, ESG Controversies ва Regulatory Quality-ро ҷудо намекунанд; fixed effects-и ширкат низ ба мувофиқати умумии модел саҳм мегузоранд.
Аз ин рӯ хулосаи “ESG танҳо тақрибан %85 арзиши ширкатро шарҳ медиҳад” дуруст нест.
Номувофиқии гузориш дар Ҷадвали 8
Сарлавҳаи сутуни дуюми Ҷадвали 8-и манбаъ t-Statistic аст. Аммо арзишҳои 0,0558 барои H1, 0,0031 барои H2, 0,0167 барои H3 ва 0,0000 барои H4 t-статистикаҳои Ҷадвали 7 нестанд, балки p-арзишҳо мебошанд.
Масалан, t-статистикаи воқеии H1 = 1,9133 аст, аммо дар Ҷадвали 8 0,0558 нишон дода шудааст. Аз ин рӯ Verianla ин арзишҳоро дар ҷадвали гипотеза ҳамчун t-статистика истифода накардааст.
| Гипотеза | Натиҷаи дахлдор | Қарори манбаъ |
|---|---|---|
| H1 | ESG Performance: t = 1,9133; p = 0,0558; мусбат; дар сатҳи %10 тақрибан аҳамиятнок | Қабул |
| H2 | ESG Controversies Score: t = −2,9581; p = 0,0031; баръакси самти консептуалии интизоршуда | Рад |
| H3 | ESG_PERFORM × RQ: t = 2,3941; p = 0,0167; модератсияи мусбат | Қабул |
| H4 | ESG_CONTRO × RQ: t = −5,3180; p = 0,0000; модератсияи аҳамиятнок | Қабул |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Нишондиҳандаи ESG дар модели baseline бо арзиши бозорӣ робитаи мусбат ва дар сатҳи %10 тақрибан аҳамиятнок дорад.
- Дар модели модератсия робитаи мусбати ESG аҳамиятнокии омории қавитар нишон медиҳад.
- Робитаи baseline ESG Controversies Score манфӣ ва аҳамиятнок аст; аз сабаби самти баръакси хол намунаи ғайриоддӣ пайдо шудааст, ки ширкатҳои дорои шиддати бештари баҳсҳои воқеии ESG бо арзиши бозории баландтар ҳамроҳанд.
- Сифати танзимгарӣ робитаи мусбати ESG бо арзиши бозориро ба таври аҳамиятнок қавитар мекунад.
- Сифати танзимгарӣ дар робитаи маълумоти ESG controversy бо арзиши бозорӣ нақши модератори аҳамиятнок дорад.
- Тағйирёбандаи назоратии таваррум дар ҳар ду модел аҳамиятнок набуд.
- Таъсири мустақими сифати танзимгарӣ дар Муодилаи 1 аҳамиятнок нест; дар Муодилаи 2 бо p = 0,0778 танҳо дар сатҳи %10 тақрибан аҳамиятнок аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Ба таври таҷрибавӣ исбот нашудааст, ки нишондиҳандаи ESG ҳатман сабаби арзиши бозорӣ мешавад.
- Аз Ҷадвали 7 ҳисоб кардан мумкин нест, ки як воҳид боло рафтани ESG арзиши бозориро дақиқ чанд доллар тағйир медиҳад; коэффициентҳои β нашр нашудаанд.
- Хулоса баровардан мумкин нест, ки моҷарои ESG дар ҳама ҳолат арзиши ширкатро зиёд мекунад.
- Мустақиман санҷида нашудааст, ки намоёнӣ дар расонаҳо ё таваҷҷуҳи сармоягузорон сабаби anomaly-и мушоҳидашуда аст.
- Гуфтан мумкин нест, ки сифати танзимгарӣ танҳо ба таври қавӣ арзиши бозории ширкатро боло мебарад.
- Натиҷаҳоро ба бозорҳои пешрафта ё муҳитҳои институтсионалии берун аз Осиёи Ҷанубу Шарқӣ худкорона умумӣ кардан мумкин нест.
- Нишон дода нашудааст, ки намудҳои гуногуни баҳсҳои ESG таъсири якхела доранд; нишондиҳандаи Refinitiv баҳсҳоро аз рӯи категория ва дараҷаи аҳамият ҷудо намекунад.
Ҷиҳатҳои асосии қавии таҳқиқот
Таҳқиқот нишондиҳандаи ESG дар сатҳи ширкат ва маълумоти ҳодисаҳои манфии ESG-ро дар як модел баррасӣ мекунад ва онҳоро бо сифати танзимгарӣ дар сатҳи кишвар якҷо менамояд.
Давраи 11-сола ва 4.126 мушоҳидаи complete-case ширкат-сол нисбат ба таҳлили буриши якдавраӣ гуногунии бештар аз рӯи вақт ва ширкат фароҳам меорад.
Fixed Effects Model аз бартарии маълумоти панелӣ барои коҳиш додани таъсири хусусиятҳои мушоҳиданашаванда ва бо вақт устувори ширкатҳо истифода мекунад.
Маҳдудиятҳои асосии таҳқиқот
Маҳдудияти ҷуғрофӣ: Таҳқиқот танҳо ба ширкатҳои оммавии Осиёи Ҷанубу Шарқӣ равона шудааст. Умумисозии натиҷаҳо ба минтақаҳои дорои сохтори дигари танзимгарӣ ва бозори сармоя бояд алоҳида санҷида шавад.
Маҳдудияти ченаки ESG controversy: Нишондиҳандаи Refinitiv ESG Controversies баҳсҳои гуногуни экологӣ, иҷтимоӣ ва идоракуниро аз рӯи materiality ва категория ҷудо намекунад.
Панели номутавозин: Барои ҳар ширкат дар ҳамаи солҳо маълумоти ESG мавҷуд нест. Аз ин рӯ фарогирии маълумот байни ширкатҳо баробар нест.
Тамаркузи намуна: Аз 771 ширкат 467-то аз Малайзия мебошанд. Натиҷаҳои минтақавӣ байни кишварҳо вазни баробар надоранд.
Маҳдудияти гузориши коэффициент: Азбаски Ҷадвали 7 коэффициентҳои регрессияро нашр намекунад, бузургии таъсири иқтисодиро мустақиман арзёбӣ кардан мумкин нест.
Маҳдудияти тафсири модератсия: Манбаъ намегӯяд, ки тағйирёбандаҳо пеш аз сохтани interaction марказонида шудаанд ё не. Аз ин рӯ тафсири таъсирҳои асосӣ дар interaction model эҳтиёт мехоҳад.
Тафсилоти robust error: Хулоса истифодаи robust standard errors-ро зикр мекунад, аммо exact covariance estimator гузориш нашудааст.
Маҳдудияти гузориши гетероскедастикӣ: Усул аз санҷиши гетероскедастикӣ ёд мекунад, вале дар қисми натиҷаҳои нашршуда статистикаи алоҳидаи санҷиш намоён нест.
Маҳдудияти гузориши Lagrange Multiplier: Гарчанде усул LM test-ро ба раванди интихоби модел дохил мекунад, Ҷадвали 6 танҳо Chow ва Hausman-ро гузориш медиҳад.
Мушкилоти формати ҷадвал: Дар PDF дар фоизҳои соҳавии Ҷадвали 3 ва баъзе арзишҳои даҳии ESG/RQ дар Ҷадвали 4 ҷудокунандаҳо гум шудаанд. Verianla қисмҳои боэътимод тасдиқнашавандаро аз нав эҷод накардааст.
Мушкилоти тамғаи Ҷадвали 8: Арзишҳои сутуни “t-Statistic” t-статистика нестанд, балки ба p-арзишҳои Ҷадвали 7 мувофиқанд.
Маҳдудияти сабабият: Таҳқиқот маълумоти панели мушоҳидавиро истифода мекунад. Fixed effects ва модели модератсия метавонанд омилҳои омехтаро кам кунанд, аммо таҷрибаи тасодуфиро иваз намекунанд.
Таҳқиқоти оянда
Манбаъ пешниҳод мекунад, ки дар таҳқиқоти оянда зеркатегорияҳои экологӣ, иҷтимоӣ ва идоракунии баҳсҳои ESG ва дараҷаи аҳамияти онҳо алоҳида омӯхта шаванд.
Ҳамчунин муқоисаи бозорҳои пешрафта ва рӯ ба рушд ва илова кардани нишондиҳандаҳои дигари институтсионалӣ, ба монанди rule of law, government effectiveness ва investor protection ба модел пешниҳод мешавад.
Ин васеъкуниҳо метавонанд кӯмак кунанд, ки чӣ гуна муҳити танзимгарӣ интиқоли маълумоти ESG-ро ба арзиши бозорӣ ба таври муфассалтар ҷудо намояд; аммо онҳо натиҷаҳои ченшудаи таҳқиқоти ҳозира нестанд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: ESG Performance, Controversies, and Market Capitalization in Southeast Asia: The Moderating Effects of Regulatory Quality.
Муаллифон: Reni Listyawati, Fandi Galang Wicaksana, Prihatnolo Gandhi Amidjaya, Enggar Kartika Cahyaning.
Тартиби муаллифон: Тартиби PDF-и манбаъ ва саҳифаи расмии маҷалла нигоҳ дошта шудааст.
Саҳми баробар: Дар манбаъ изҳороти ҳаммуаллифи аввал ё саҳми баробар вуҷуд надорад.
Муаллифи масъул: Reni Listyawati.
Муассисаҳо: Reni Listyawati ва Enggar Kartika Cahyaning: Accounting Program, Faculty of Economics, Universitas Sarjanawiyata Tamansiswa, Yogyakarta, Indonesia. Fandi Galang Wicaksana: Department of Accounting, Faculty of Economics, Universitas Tidar, Magelang, Indonesia. Prihatnolo Gandhi Amidjaya: Faculty of Economics & Business, Universiti Malaysia Sarawak, Sarawak, Malaysia.
Маҷалла: Accounting Analysis Journal.
Ношир: UNNES.
Ҷилд / шумора / саҳифаҳо: Volume 15, Number 1, 67–82.
Article ID: 57715.
DOI: 10.15294/aaj.v15i1.57715.
Санаи ирсол: 25 Июн 2026.
Санаи бознигарӣ: 15 Июл 2026.
Санаи қабул: 8 Сентябр 2026.
Санаи нашри махсуси мақола: 16 Октябр 2026.
Санаи metadata-и шумора: Сабти расмии саҳифаи Vol. 15 No. 1 санаи нашри 4 Сентябр 2026-ро нишон медиҳад. Азбаски ин сана аз санаи қабули мақола 8 Сентябр пештар аст, байни хронологияи metadata-и шумора ва мақола номувофиқӣ вуҷуд дорад.
Навъи манбаъ: Мақолаи таҳқиқотии миқдорӣ, тавзеҳӣ ва панели номутавозин бо истифода аз маълумоти дуюмдараҷа.
Баррасии ҳамтоён: Тибқи сиёсати расмии Accounting Analysis Journal, мақолаҳои таҳқиқотӣ аз ҷониби ҳадди ақал ду коршинос бо double-blind peer review баррасӣ мешаванд.
Ҳолати preprint: Дар PDF-и манбаъ ва сабти расмии мақола барои ин таҳқиқот нусхаи алоҳидаи preprint нишон дода нашудааст.
Иҷозатнома: Creative Commons Attribution 4.0 International, CC BY 4.0.
Маблағгузорӣ: Дар PDF-и манбаъ изҳороти алоҳидаи маблағгузорӣ дида намешавад.
Бархӯрди манфиатҳо: Муаллифон изҳор мекунанд, ки манфиатҳои молиявии рақобаткунанда ё муносибатҳои шахсие, ки метавонанд ба таҳқиқот таъсир расонанд, надоранд.
Дастрасии маълумот: Гуфта шудааст, ки маълумот бо дархост дастрас карда мешавад.
Саҳмҳои CRediT: Reni Listyawati: консептуализатсия, методология, навиштани тарҳи аввал, идоракунии лоиҳа. Fandi Galang Wicaksana: нармафзор, навиштани тарҳи аввал. Prihatnolo Gandhi Amidjaya: методология, баррасӣ ва таҳрир. Enggar Kartika Cahyaning: нармафзор, санҷиш.
Изҳороти AI / абзори навиштан: Муаллифон изҳор мекунанд, ки Grammarly-ро барои беҳтар кардани дурустии забон ва грамматика истифода намуда, баъдан мундариҷаро худашон баррасӣ ва таҳрир кардаанд ва масъулияти мундариҷаи нашрро ба уҳда мегиранд.
Кумитаи ахлоқ: Таҳқиқот аз иштирокчиёни инсон ё ҳайвон маълумоти таҷрибавӣ ҷамъ намекунад ва дар манбаъ изҳороти алоҳидаи кумитаи ахлоқ вуҷуд надорад.
Давраи таҳқиқот: 2015–2025.
Олами ибтидоии ширкатҳо: 4.914 ширкат.
Марҳилаи дуюми интихоб: 4.143 ширкате, ки барои ҳадди ақал яке аз тағйирёбандаҳои дахлдор як ё якчанд мушоҳида доранд.
Намунаи ниҳоии ширкатҳо: 771 ширкат аз ҳафт кишвар.
Намунаи регрессия: 4.126 мушоҳидаи ширкат-сол бо маълумоти пурра барои ҳамаи тағйирёбандаҳои модел.
Кишварҳо: Камбоҷа, Индонезия, Малайзия, Филиппин, Сингапур, Таиланд, Ветнам.
Манбаъҳои маълумот: Refinitiv Eikon; World Bank Worldwide Governance Indicators ва маълумоти таваррум дар сатҳи кишвар.
Тағйирёбандаи вобаста: Market Capitalization.
Тағйирёбандаҳои асосии мустақил: ESG Performance ва Refinitiv ESG Controversies Score.
Модератор: Regulatory Quality.
Тағйирёбандаи назоратӣ: Inflation.
Нармафзори таҳлил: EViews.
Таҳлили асосӣ: Регрессияи маълумоти панелӣ, Moderated Regression Analysis ва Fixed Effects Model.
Санҷишҳои интихоби модел: Санҷишҳои Chow ва Hausman дар натиҷаҳои нашршуда барои ҳар ду муодила FEM-ро дастгирӣ мекунанд. Усул аз Lagrange Multiplier test низ ёд мекунад; аммо натиҷаи LM дар манбаъ алоҳида гузориш нашудааст.
Ёддошти robust standard error: Хулоса истифодаи robust standard errors-ро равшан қайд мекунад; exact robust covariance estimator дар манбаъ шарҳ дода нашудааст.
Миқёси ESG Performance: Refinitiv ESG Score-и таркибӣ; 0 = заиф, 100 = қавӣ.
Миқёси ESG Controversies Score: 0–100; холи баланд маънои баҳсҳои воқеии ESG-и камтарро дорад ва 100 дар таърифи амалиётии манбаъ набудани баҳсро ифода мекунад.
Миқёси Regulatory Quality: World Bank WGI. Таърифи манбаъ аз миқёси тахминии −2,5/+2,5 ва рейтинги 0–100 percentile ёд мекунад; азбаски арзишҳои тавсифии нашршуда дар фосилаи 43,88–90,04 ҳастанд, ҷадвали таҳлил ба намоиши percentile мувофиқ аст.
H1: Қабул. Baseline ESG Performance t = 1,9133, p = 0,0558; мусбат ва дар сатҳи %10 тақрибан аҳамиятнок.
H2: Рад. ESG Controversies Score t = −2,9581, p = 0,0031. Аз сабаби самти баръакси хол, робитаи шиддати воқеии controversy баръакси интизории назариявӣ баромадааст.
H3: Қабул. ESG_PERFORM × RQ t = 2,3941, p = 0,0167.
H4: Қабул. ESG_CONTRO × RQ t = −5,3180, дар манбаъ p = 0,0000.
Маҳдудияти гузориши коэффициенти регрессия: Ҷадвали 7-и манбаъ бузургии коэффициентҳои β-ро нашр намекунад; танҳо t-статистика ва p-арзишҳоро медиҳад. Аз ин рӯ таъсири маржиналии иқтисодиро ҳисоб кардан мумкин нест.
Ёддошти гузориши Ҷадвали 8: Арзишҳои 0,0558, 0,0031, 0,0167 ва 0,0000, ки дар Ҷадвали 8 ҳамчун “t-Statistic” тамғагузорӣ шудаанд, ба p-арзишҳои Ҷадвали 7 мувофиқанд; Verianla онҳоро ҳамчун t-статистика истифода накардааст.
Ёддошти формати Ҷадвалҳои 3–4: Дар баъзе фоизҳои соҳавӣ ва рақамҳои тавсифии ESG/RQ дар PDF ҷудокунандаҳои даҳӣ намоён нестанд. Рақамҳое, ки бо матни манбаъ тасдиқ мешаванд, асос гирифта шудаанд ва ҳуҷайраҳои номуайяни ҷадвал бо тахмин ислоҳ нашудаанд.
Маҳдудияти тафсири R²: Муодилаи 1 R² = 0,8492 ва Муодилаи 2 R² = 0,8506. Ин арзишҳо ба тамоми Fixed Effects Model тааллуқ доранд ва набояд ҳамчун саҳми танҳо тағйирёбандаҳои ESG тафсир шаванд.
Маҳдудияти сабабият: Таҳқиқот маълумоти панели мушоҳидавиро истифода мекунад. Натиҷаҳои регрессия ва модератсия далели таҷрибавии сабабу натиҷа нестанд.
Маҳдудияти механизми дар манбаъ санҷиданашуда: Намоёнӣ дар расонаҳо, таваҷҷуҳи сармоягузорон ва беҳтар кардани нишондиҳандаҳои молиявӣ пас аз баҳс шарҳҳои эҳтимолии муаллифонанд; ин механизмҳо бо тағйирёбандаҳои алоҳида мустақиман санҷида нашудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд