


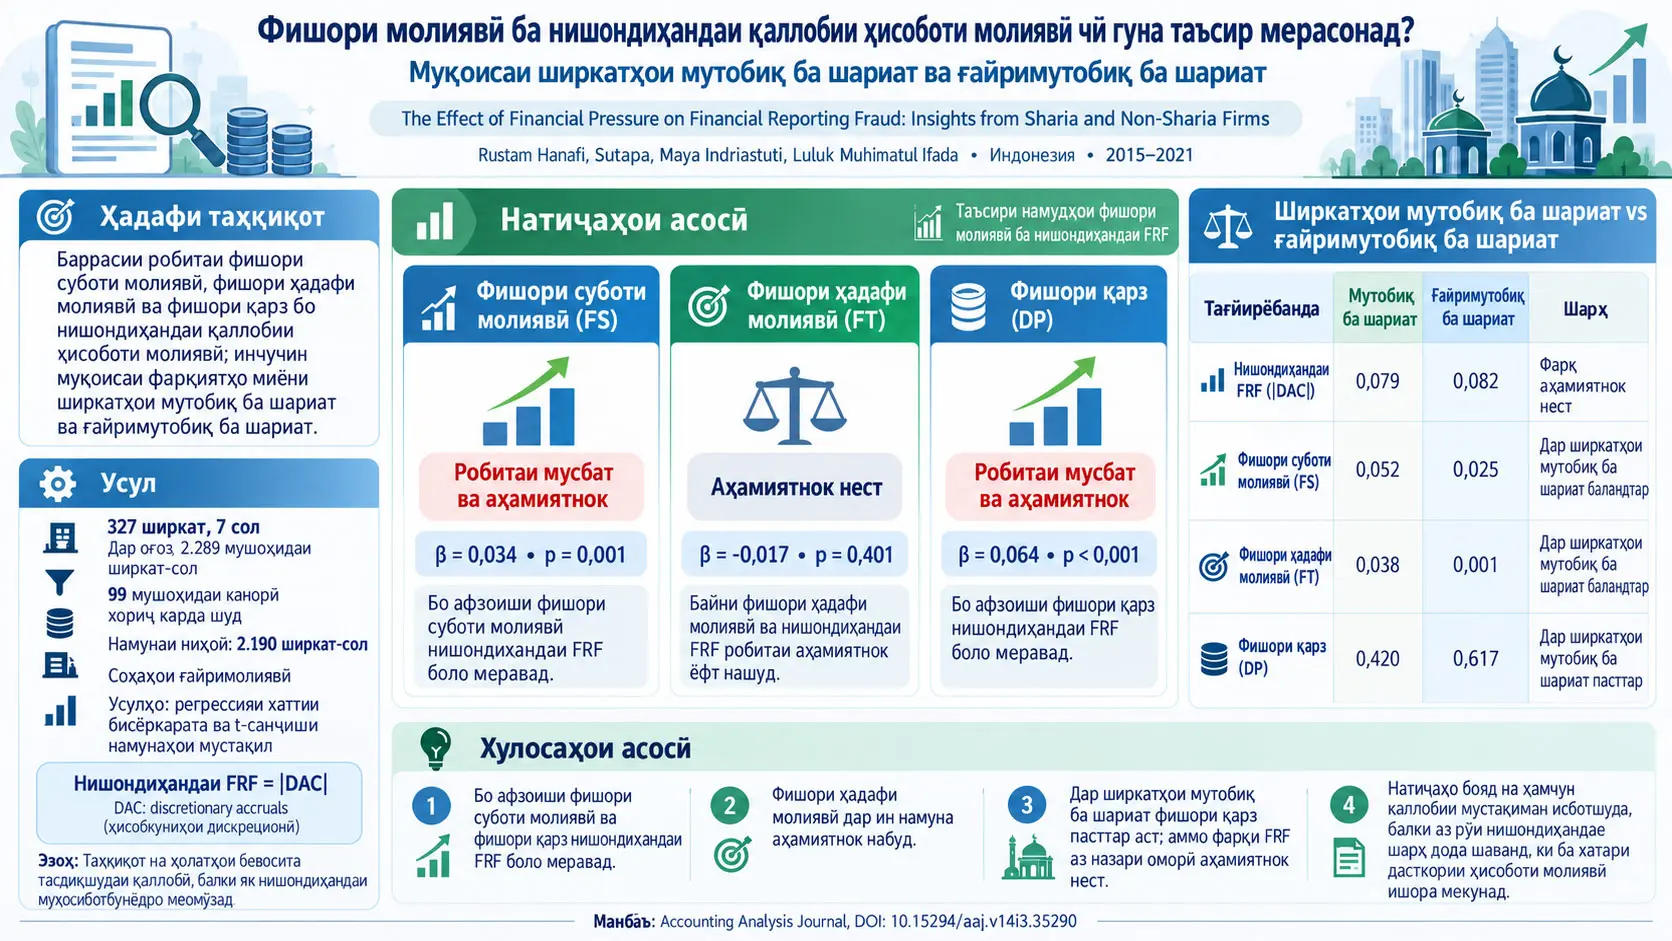
Нишондиҳандаи тақаллуб дар ҳисоботи молиявӣ (Financial Reporting Fraud, FRF), дар ин таҳқиқот шумораи ҳолатҳои аз ҷиҳати ҳуқуқӣ тасдиқшудаи тақаллуб нест, балки proxy-и муҳосибавиест, ки аз бузургии мутлақи discretionary accruals, ки бо равиши Modified Jones ҳисоб шудааст, истифода мекунад. Таҳқиқот бо истифода аз маълумоти ширкат-сол аз ширкатҳои ғайримолиявии дар Биржаи коғазҳои қиматноки Индонезия дар давраи 2015–2021 ҳузурдошта робитаи фишори устувории молиявӣ, фишори ҳадафи молиявӣ ва фишори қарзро бо proxy-и FRF меомӯзад; инчунин ширкатҳои мутобиқ ба Шариатро, ки дар Indonesia Sharia Stock Index (ISSI) ҳастанд, бо дигар ширкатҳо муқоиса мекунад. Аз 2.289 мушоҳидаи ибтидоии ширкат-сол 99 мушоҳидаи фавқулода хориҷ шуда, регрессия ва муқоисаҳои гурӯҳӣ дар 2.190 мушоҳида гузаронида шудаанд.
Дар натиҷаҳои регрессияи хаттии бисёртағйирёбанда барои фишори устувории молиявӣ β = 0,034 ва p = 0,001; барои фишори қарз β = 0,064 ва дар ҷадвали манбаъ p = 0,000 гузориш шудааст, ва ҳар ду тағйирёбанда бо proxy-и FRF робитаи мусбат ва аз ҷиҳати оморӣ аҳамиятнок нишон додаанд. Коэффисиенти фишори ҳадафи молиявӣ β = −0,017 ва p = 0,401 буда, аҳамиятнок набуд. Ҳамин тавр H1 ва H3 дастгирӣ шуданд, аммо H2 дастгирӣ нашуд. Модел R² = 0,098 ва R²-и тасҳеҳшуда = 0,090 гузориш кардааст; яъне модел қисми маҳдуди тағйирёбии умумии интихобиро дар proxy-и FRF-и мавриди таҳқиқ шарҳ медиҳад.
Дар t-тести намунаҳои мустақил миёнаи FRF барои ширкатҳои мутобиқ ба Шариат 0,079 ва барои дигар ширкатҳо 0,082 аст. Фарқи −0,003 бо p = 0,454 аз ҷиҳати оморӣ аҳамиятнок нест; бинобар ин H4 рад шудааст. Баръакс, дар ширкатҳои мутобиқ ба Шариат фишори устувории молиявӣ 0,052 нисбат ба 0,025 ва фишори ҳадафи молиявӣ 0,038 нисбат ба 0,001 ба таври аҳамиятнок баландтар буда, фишори қарз 0,420 нисбат ба 0,617 ба таври аҳамиятнок пасттар ёфт шудааст. H5, H6 ва H7 дастгирӣ шудаанд.
Муҳимтарин маҳдудияти тафсири ин натиҷаҳо он аст, ки тағйирёбандаи вобастае, ки таҳқиқот онро “тақаллуб” меномад, ҳодисаи бевосита тасдиқшудаи қаллобӣ нест, балки proxy-и муҳосибавии бар discretionary accruals асосёфта мебошад. Илова бар ин, таҳқиқот мушоҳидавӣ аст; он ба таври таҷрибавӣ исбот намекунад, ки фишори молиявӣ худ ба худ сабаби рафтори тақаллубкорона дар ҷаҳони воқеӣ мегардад. Гарчанде миёнаи FRF дар ширкатҳои мутобиқ ба Шариат каме пасттар аст, фарқ аз ҷиҳати оморӣ аҳамиятнок нест.
Масъалаи асосии таҳқиқот
Ҳисоботи молиявӣ яке аз воситаҳои асосист, ки ба сармоягузорон, қарздиҳандагон ва дигар ҷонибҳои манфиатдор имкон медиҳад вазъи иқтисодии ширкатро арзёбӣ кунанд. Вақте менеҷерон дар раванди ҳисоботи молиявӣ нисбат ба баъзе арзёбиҳо ва усулҳои муҳосибавӣ салоҳияти ихтиёрӣ доранд, ин чандирӣ метавонад барои мусбаттар нишон додани вазъи иқтисодӣ истифода шавад.
Таҳқиқоти манбаъ ҳамаи омилҳоеро, ки метавонанд тақаллуби ҳисоботи молиявиро шарҳ диҳанд, ҳамзамон намеомӯзад. Таҳқиқот махсусан ба ҷузъи фишор тамаркуз мекунад. Дар равиши Fraud Triangle фишор, имконият ва рационализатсия ҳамчун се унсури асосӣ баррасӣ мешаванд, дар ҳоле ки ин таҳқиқот фишорро ба се proxy-и ченшаванда ҷудо мекунад: фишори устувории молиявӣ, фишори ҳадафи молиявӣ ва фишори қарз.
Ҷанбаи дуюми муҳими таҳқиқот ин аст, ки оё ҳамин фишорҳои молиявӣ дар ширкатҳои мутобиқ ба Шариат ва ғайримутобиқ ба Шариат дар як сатҳ дида мешаванд ё не. Манбаъ ҳамчун асоси назариявӣ истифода мекунад, ки ширкатҳои мутобиқ ба Шариат метавонанд аз ҷиҳати маблағгузории фоизнок, соҳаҳои сармоягузорӣ ва мутобиқат ба принсипҳои Шариат бо маҳдудиятҳои дигар рӯ ба рӯ бошанд.
Agency Theory дар таҳқиқот чиро шарҳ медиҳад?
Назарияи агентӣ (Agency Theory), шарҳ медиҳад, ки манфиатҳои соҳибони ширкат ё дигар принципалҳо ва агентҳое, ки ширкатро идора мекунанд, на ҳамеша пурра яксонанд. Вақте менеҷерон ба ҳадафҳои фаъолият намерасанд, бо хатари вайрон кардани шартҳои қарз рӯ ба рӯ мешаванд ё аз интизориҳои сармоягузорон поён мемонанд, онҳо метавонанд барои ҳифзи мавқеи худ ангезаи таъсир расонидан ба натиҷаҳои молиявии гузоришшударо эҳсос кунанд.
Дар ин таҳқиқот яке аз асосҳои назариявии робита байни фишори молиявӣ ва proxy-и FRF, ки ба discretionary accruals асос ёфтааст, ҳамин бархӯрди манфиатҳост. Аммо назарияи агентӣ дар ин ҷо механизми равонии бевосита мушоҳидашуда нест; он чаҳорчӯбаи назариявиест, ки барои тафсири натиҷаҳои омории таҳқиқот истифода мешавад.
Фишор дар равиши Fraud Triangle чист?
Равиши Fraud Triangle рафтори тақаллубкоронаро бо ҷузъҳои фишор, имконият ва рационализатсия шарҳ медиҳад. Ин таҳқиқот танҳо ба фишор тамаркуз мекунад. Таҳқиқотчиён се нишондиҳандаи амалиётии ҷудогонаи фишорро истифода кардаанд: фишори устувории молиявӣ, ки бо тағйирёбии дороиҳои ширкат ифода мешавад; фишори ҳадафи молиявӣ, ки бо таносуби фоида/дороиҳо ифода мешавад; ва фишори қарз, ки бо таносуби уҳдадориҳои умумӣ ба дороиҳои умумӣ ифода мешавад.
Ин proxy-ҳо ченкунии бевоситаи равонии худи фишор нестанд. Масалан, аз менеҷер бо саволи «шумо чӣ қадар фишор эҳсос мекунед?» пурсиш гузаронида нашудааст. Нишондиҳандаҳое, ки аз маълумоти ҳисоботи молиявӣ ҳосил шудаанд, ҳамчун намояндаҳои эмпирикии фишор истифода мешаванд.
Ҳафт гипотезаи таҳқиқот
| Гипотеза | Робитаи пешбинишуда дар манбаъ |
|---|---|
| H1 | Фишори устувории молиявӣ ба нишондиҳандаи тақаллуби ҳисоботи молиявӣ таъсири мусбат мерасонад. |
| H2 | Фишори ҳадафи молиявӣ ба нишондиҳандаи тақаллуби ҳисоботи молиявӣ таъсири мусбат мерасонад. |
| H3 | Фишори қарз ба нишондиҳандаи тақаллуби ҳисоботи молиявӣ таъсири мусбат мерасонад. |
| H4 | Дар ширкатҳои мутобиқ ба Шариат нишондиҳандаи тақаллуби ҳисоботи молиявӣ нисбат ба ширкатҳои ғайримутобиқ ба Шариат пасттар аст. |
| H5 | Дар ширкатҳои мутобиқ ба Шариат фишори устувории молиявӣ баландтар аст. |
| H6 | Дар ширкатҳои мутобиқ ба Шариат фишори ҳадафи молиявӣ баландтар аст. |
| H7 | Дар ширкатҳои мутобиқ ба Шариат фишори қарз пасттар аст. |
Оё Ин Таҳқиқот Тақаллуби Воқеии Ҳисоботи Молиявиро Бевосита Чен Мекунад?
Не. Таҳқиқот ҳолатҳои тақаллуберо, ки аз ҷониби суд, мақомоти танзимкунанда ё санҷиши баҳисобгирии судӣ тасдиқ шудаанд, бевосита намешуморад; тағйирёбандаи “Financial Reporting Fraud” proxy мебошад, ки бо бузургии мутлақи discretionary accruals аз модели Modified Jones ифода мешавад. Аз ин рӯ натиҷаҳо бояд на ҳамчун ошкорсозии ҳолатҳои воқеии тақаллуб, балки дар заминаи нишондиҳандаи муҳосибавие тафсир шаванд, ки хатари манипулятсияи ҳисоботи молиявиро ифода мекунад.
Discretionary accruals чист?
Discretionary accruals (DAC), ченаки эмпирикиест, ки барои ифода кардани қисми ҳисобкуниҳои муҳосибавӣ, ки ба ихтиёри муҳосибавии менеҷерон нисбат дода мешавад, истифода мешавад. Дар муҳосибаи ҳисобкунӣ вақти эътирофи даромад ва хароҷот на ҳамеша бо вақти ворид ё хориҷ шудани нақд яксон аст. Аз ин рӯ байни фоидаи соф ва ҷараёни нақд фарқҳое пайдо шуда метавонанд, ки аз ҳисобкуниҳо сар мезананд.
Дар таҳқиқот ҳисобкунии умумӣ чунин муайян шудааст:
\[ TAC_{it}=NI_{it}-CFO_{it} \]
Формула чиро ҳисоб мекунад? Ҳисобкуниҳои умумии ширкатро дар давраи дахлдор ҳамчун фарқи байни даромади соф ва ҷараёни нақд аз фаъолияти амалиётӣ ҳисоб мекунад.
\(TAC_{it}\), ҳисобкуниҳои умумии ширкати \(i\)-ро дар давраи \(t\) ифода мекунад.
\(NI_{it}\), даромади софи ширкат дар давраи дахлдор аст.
\(CFO_{it}\), ҷараёни нақд аз фаъолияти амалиётӣ аст.
Фарқи байни даромади соф ва ҷараёни нақд аз фаъолияти амалиётӣ таъсири сабтҳои муҳосибавии ҳисобкуниро инъикос мекунад. Аммо ҳамаи ҳисобкуниҳои умумӣ манипулятсияи идоракунӣ нестанд. Ҳисобкуниҳое низ ҳастанд, ки аз фаъолияти муқаррарии корхона ба вуҷуд омаданашон интизор меравад.
Discretionary accruals чӣ гуна ҳисоб карда мешавад?
Манбаъ робитаи зеринро гузориш медиҳад:
\[ DAC_{it}=\left(\frac{TAC_{it}}{TA_{it-1}}\right)-NDAC_{it} \]
\(DAC_{it}\), арзиши discretionary accruals-и ширкати \(i\) дар давраи \(t\) аст.
\(TA_{it-1}\), дороиҳои умумӣ дар давраи қаблӣ мебошанд ва барои нормализатсияи ҳисобкуниҳои умумӣ нисбат ба андозаи ширкат истифода мешаванд.
\(NDAC_{it}\), nondiscretionary accruals, яъне ҷузъи ҳисобкуниест, ки аз шароити фаъолияти муқаррарии корхона ба вуҷуд омаданаш интизор меравад.
Мантиқи математикӣ чунин аст: аввал ҳисобкунии умумии миқёспазиршуда ёфта мешавад, сипас қисми ҳисобкуние, ки бо фаъолияти муқаррарӣ шарҳ дода шуданаш интизор аст, тарҳ карда мешавад. Фарқи боқимонда ҳамчун discretionary accruals тафсир мешавад.
Манбаъ мегӯяд, ки усул ба модели Modified Jones асос ёфтааст; аммо дар ҷадвали нашршудаи метод нишон дода намешавад, ки \(NDAC_{it}\) маҳз бо кадом муодилаи баҳодиҳӣ ва коэффисиентҳо ҳосил шудааст. Аз ин рӯ шарҳи Verianla муодилаи баҳодиҳии Modified Jones-ро, ки дар манбаъ дода нашудааст, илова намекунад.
Чаро арзиши мутлақи DAC истифода мешавад?
Тибқи манбаъ DAC-и мусбат метавонад манипулятсияи фоидаро ба боло ва DAC-и манфӣ манипулятсияи фоидаро ба поён нишон диҳад. Таҳқиқот барои арзёбии ҳар ду самт аз рӯи бузургии манипулятсияи ҳисоботи молиявӣ арзиши мутлақи DAC-ро истифода кардааст.
Аз ҷиҳати математикӣ:
\[ FRF_{it}=|DAC_{it}| \]
Ҳангоми истифодаи арзиши мутлақ \(DAC=+0,08\) ва \(DAC=-0,08\) ба як бузургии FRF, яъне 0,08 табдил меёбанд. Ҳамин тавр модел на самти манипулятсия, балки бузургии онро ифода мекунад.
Ин оқибати муҳими тафсирӣ дорад: вақте FRF зиёд мешавад, таҳқиқот дигар фарқ намекунад, ки ин ҳаракати discretionary accruals-и баландкунандаи даромад ба боло аст ё камкунандаи даромад ба поён.
Фишори устувории молиявӣ чӣ гуна чен мешавад?
Манбаъ фишори устувории молиявиро бо FS нишон дода, тағйирёбии дороиҳоро бо формулаи зерин чен мекунад:
\[ FS=\frac{Total\ Assets_t-Total\ Assets_{t-1}}{Total\ Assets_t} \]
Сурат тағйирёбии дороиҳои умумии ширкатро байни давраҳо ва махраҷ дороиҳои умумии давраи ҷориро нишон медиҳад. Натиҷа таносуби беандоза аст.
Манбаъ ин таносубро ҳамчун proxy-и “financial stability pressure” истифода мекунад. Аз ин рӯ коэффисиенти FS дар регрессия на сатҳи фишори равонии менеҷерро бевосита, балки нишондиҳандаи тағйирёбии дороиҳоро, ки таҳқиқот барои ифодаи ин фишор интихоб кардааст, чен мекунад.
Фишори ҳадафи молиявӣ чӣ гуна чен мешавад?
Манбаъ фишори ҳадафи молиявиро бо тағйирёбандаи FT чунин муайян мекунад:
\[ FT=\frac{Earnings\ after\ tax_{t-1}}{Total\ Assets_t} \]
Сурат дар формулаи манбаъ фоидаи пас аз андози давраи қаблӣ ва махраҷ дороиҳои умумии давраи ҷорӣ аст. Ин таносуб дар таҳқиқот ҳамчун proxy-и фишори ҳадафи молиявӣ истифода мешавад.
Гарчанде номи тағйирёбанда “financial target” аст, модел бевосита ҳадафи буҷетӣ ё ҳадди бонусеро, ки шӯрои директорони ширкат муқаррар кардааст, мушоҳида намекунад; таносубе, ки аз маълумоти муҳосибавӣ ҳосил шудааст, барои ифодаи фишори ҳадаф истифода мешавад.
Фишори қарз чӣ гуна чен мешавад?
Фишори қарз бо тағйирёбандаи DP муайян шудааст:
\[ DP=\frac{Total\ Liabilities_t}{Total\ Assets_t} \]
Ин таносуб ченаки монанд ба leverage аст, ки нишон медиҳад чӣ қадар аз дороиҳои ширкат бо уҳдадориҳо алоқаманданд. Бо афзоиши DP уҳдадориҳои ширкат нисбат ба дороиҳои умумии он зиёд мешаванд.
Манбаъ аз ҷиҳати назариявӣ баррасӣ мекунад, ки қарзи бештар метавонад тавассути интизориҳои кредиторон, шартҳои қарз ва зарурати ҳифзи намуди молиявӣ фишорро ба идоракунӣ зиёд кунад.
Ширкати мутобиқ ба Шариат чӣ гуна муайян шудааст?
Дар таҳқиқот агар ширкат дар Indonesia Sharia Stock Index (ISSI) бошад SF = 1, ва агар набошад Non-SF = 0 рамзгузорӣ шудааст. Ҳамин тавр, дар таҳқиқот “мутобиқат ба Шариат” бо узвият дар ISSI амалиётӣ шудааст.
Манбаъ дар бахши натиҷаҳо равшан мегӯяд, ки ин маҳдудияти муҳим аст. ISSI мутобиқат ба Шариатро мувофиқи меъёрҳои танзимии мавҷудаи скрининг ифода мекунад; ба гуфтаи таҳқиқотчиён, ин таснифот маънои “мутобиқати мутлақ ё идеалӣ ба Шариат”-ро надорад.
Чаро тағйирёбандаҳои назоратӣ истифода шуданд?
Дар регрессия ду тағйирёбандаи назоратии сатҳи ширкат мавҷуд аст. Size, логарифми табиии дороиҳои умумӣ аст. Big4 бошад, тағйирёбандаи dummy аст, ки агар ширкат аз ҷониби яке аз фирмаҳои аудитории Big Four санҷида шавад 1 ва дар акси ҳол 0 мегирад.
Илова бар ин, модел таъсирҳои собити соҳа барои 10 синфи соҳа ва таъсирҳои собити сол барои ҳафт соли 2015–2021-ро дар бар мегирад. Ҳадафи таъсирҳои собит назорат кардани хусусиятҳои доимии соҳаҳои гуногун ва шароити умумии давраҳое мебошад, ки дар баъзе солҳо метавонанд ба ҳамаи ширкатҳо таъсир расонанд.
Муодилаи Регрессия Чиро Ифода Мекунад?
Муодилаи регрессияи хаттии бисёртағйирёбандаи таҳқиқот тағйирот дар proxy-и FRF-и бар discretionary accruals асосёфтаро бо фишори устувории молиявӣ, фишори ҳадафи молиявӣ, фишори қарз, андозаи ширкат, аудити Big Four ва таъсирҳои собити соҳа ва сол алоқаманд мекунад; коэффисиентҳо ҳангоми собит нигоҳ доштани дигар тағйирёбандаҳои модел самт ва бузургии робитаи хаттии байни тағйирёбандаи дахлдор ва proxy-и FRF-ро ифода мекунанд.
Муодилаи 1, ки дар манбаъ дода шудааст:
\[ FRF=\alpha+\beta_1FS+\beta_2FT+\beta_3DP+\beta_4Size+\beta_5Big4+\gamma_{industry}+\delta_{year}+\varepsilon \]
\(FRF\), proxy-и тақаллуби ҳисоботи молиявии бар discretionary accruals-и мутлақ асосёфта ва тағйирёбандаи вобаста аст.
\(\alpha\), собити модел аст.
\(\beta_1\), коэффисиенти фишори устувории молиявӣ FS аст.
\(\beta_2\), коэффисиенти фишори ҳадафи молиявӣ FT аст.
\(\beta_3\), коэффисиенти фишори қарз DP аст.
\(\beta_4\), коэффисиенти андозаи ширкат аст.
\(\beta_5\), коэффисиенти тағйирёбандаи dummy-и Big4 аст.
\(\gamma_{industry}\), таъсирҳои собити соҳаро ифода мекунад.
\(\delta_{year}\), таъсирҳои собити солро ифода мекунад.
\(\varepsilon\), узви хатоест, ки таъсирҳои дигари аз ҷониби модел шарҳнадодашударо дар бар мегирад.
Ин модел регрессияи логистикӣ нест. Аз ин рӯ коэффисиентҳоро ҳамчун odds ratio ё «эҳтимоли тақаллуб чанд баробар зиёд шуд?» тафсир кардан мумкин нест. Тағйирёбандаи вобаста proxy-и пайвастаи FRF аст.
Коркарди пешакии маълумот ва назорати арзишҳои берунӣ
Таҳқиқот дар оғоз 327 ширкатро дар тӯли ҳафт сол пайгирӣ карда, 2.289 мушоҳидаи ширкат-сол ташкил додааст. Гуфта мешавад, ки ширкатҳои дорои маълумоти нопурра ба интихоб дохил нашудаанд.
Манбаъ барои арзёбии нормалӣ будан тести Kolmogorov–Smirnov ё Shapiro–Wilk-ро истифода накардааст. Бо сабаби шумораи зиёди мушоҳидаҳо ба арзишҳои каҷӣ ва куртозиси тағйирёбандаҳо нигоҳ карда шудааст; ҳадҳо |каҷӣ| ≤ 2 ва |куртозис| ≤ 7 татбиқ шудаанд.
| Тағйирёбанда | Пеш N | Каҷии пеш | Куртозиси пеш | Баъд N | Каҷии баъд | Куртозиси баъд |
|---|---|---|---|---|---|---|
| FRF | 2.289 | 16,642 | 422,004 | 2.190 | 1,917 | 4,487 |
| FS | 2.289 | −44,739 | 2075,467 | 2.190 | −0,487 | 6,044 |
| FT | 2.289 | −5,540 | 132,901 | 2.190 | −0,266 | 6,187 |
| DP | 2.289 | 8,477 | 106,354 | 2.190 | 0,880 | 3,226 |
| Size | 2.289 | −0,904 | 2,542 | 2.190 | −0,902 | 2,647 |
| Big4 | 2.289 | 0,481 | −1,770 | 2.190 | 0,457 | −1,792 |
Дар таҳлили box-plot 99 мушоҳидаи берунӣ муайян ва хориҷ карда шуданд. Мувофиқи ҳадҳои каҷӣ/куртозис, ки манбаъ истифода кардааст, пас аз тозакунӣ ҳамаи тағйирёбандаҳо дар ҳудудҳои муайяншудаи худ боқӣ монданд.
Матни манбаъ ин равандро дар доираи арзёбии “multivariate normality” шарҳ медиҳад; аммо ҷадвали нашршуда арзишҳои каҷӣ ва куртозисро барои ҳар як тағйирёбанда нишон медиҳад. Омори ҷудогонаи нормалии бисёртағйирёбанда гузориш нашудааст.
Тақсимоти соҳаҳо
| Соҳа | Мушоҳидаи ширкат-сол |
|---|---|
| Тандурустӣ | 84 |
| Маводи асосӣ | 371 |
| Нақлиёт ва логистика | 84 |
| Технология | 21 |
| Истеъмоли асосӣ | 399 |
| Саноат | 168 |
| Энергетика | 287 |
| Истеъмоли ихтиёрӣ | 434 |
| Инфрасохтор | 175 |
| Амволи ғайриманқул | 266 |
| Ҷамъи ибтидоӣ | 2.289 |
| Мушоҳидаҳои берунӣ, ки хориҷ шуданд | −99 |
| Мушоҳидаҳои ниҳоии таҳлил | 2.190 |
Рақамҳои ҷадвали соҳаҳо тақсимотро пеш аз хориҷ кардани мушоҳидаҳои берунӣ нишон медиҳанд. Манбаъ тақсимоти ниҳоии 99 мушоҳидаи хориҷшударо аз рӯи соҳаҳо алоҳида намедиҳад.
Омори тавсифӣ
| Тағйирёбанда | Минимум | Максимум | Миёна | Инҳирофи стандартӣ |
|---|---|---|---|---|
| FRF | 0 | 0,496 | 0,080 | 0,079 |
| FS | −1,084 | 0,907 | 0,044 | 0,161 |
| FT | −0,541 | 0,458 | 0,028 | 0,088 |
| DP | 0,003 | 1,923 | 0,472 | 0,231 |
| Size | 0 | 18,922 | 13,570 | 2,117 |
| Big4 | 0 | 1 | 0,039 | 0,488 |
Миёнаи FRF = 0,080 бузургии миёнаи proxy-и мутлақи DAC-ро ифода мекунад; ин маънои «%8 ширкатҳо тақаллуб карданд»-ро надорад.
Миёнаи DP 0,472 гузориш шудааст. Ин арзиши миёнаи proxy-и фишори қарзест, ки дар манбаъ истифода шудааст.
Барои Big4 манбаъ миёнаро 0,039 дода, дар матн онро тақрибан %3,9 аудити Big Four шарҳ медиҳад. Аммо дар ҳамон ҷадвал инҳирофи стандартӣ 0,488 ва каҷӣ 0,457 аст. Азбаски Big4 тағйирёбандаи 0/1 аст, ҳамаи ин арзишҳо аз ҷиҳати математикӣ бо як тақсимот мувофиқ намебошанд. Бе маълумоти хом муайян кардан мумкин нест, ки кадом арзиш хатои навишт аст; бинобар ин арзишҳо ба ҳамон шакле, ки дар манбаъ омадаанд, оварда шудаанд.
Ҷадвали коррелятсия чиро нишон медиҳад?
Баландтарин коррелятсияи байни тағйирёбандаҳо, ки дар манбаъ гузориш шудааст, байни Size ва Big4 r = 0,344аст. Манбаъ бо далели хеле поён будани он аз ҳади 0,80 хулоса мекунад, ки мултиколлинеарӣ мушкили назаррас нест.
Коррелятсияи FRF бо FS 0,036; FRF бо FT −0,080; FRF бо DP 0,158; FRF бо Size −0,141; FRF бо Big4 −0,039 гузориш шудааст. Коррелятсия худ аз худ бо натиҷаи регрессия пас аз назорати дигар тағйирёбандаҳо як чиз нест.
Усул ва Натиҷаҳои Таҳқиқот
Натиҷаҳои регрессияи хаттии бисёртағйирёбанда
| Тағйирёбанда | β | Хатои стандартӣ | Арзиши p дар манбаъ | Натиҷаи гипотеза |
|---|---|---|---|---|
| Собит | 0,139 | 0,012 | 0,000 | — |
| Фишори устувории молиявӣ, FS | 0,034 | 0,010 | 0,001 | H1 дастгирӣ шуд |
| Фишори ҳадафи молиявӣ, FT | −0,017 | 0,021 | 0,401 | H2 дастгирӣ нашуд |
| Фишори қарз, DP | 0,064 | 0,008 | 0,000 | H3 дастгирӣ шуд |
| Андозаи ширкат, Size | −0,008 | 0,001 | 0,000 | Тағйирёбандаи назоратӣ |
| Big4 | 0,003 | 0,004 | 0,350 | Тағйирёбандаи назоратӣ |
Арзишҳое, ки дар манбаъ ҳамчун p = 0,000 нишон дода шудаанд, шакли баромади нармафзори рақамӣ мебошанд; онҳо маънои онро надоранд, ки эҳтимоли воқеии математикӣ маҳз сифр аст. Арзиши ҷадвали манбаъ бе тағйир нигоҳ дошта шудааст.
Дар модел таъсирҳои собити соҳа ва таъсирҳои собити сол истифода шудаанд. R² = 0,098, R²-и тасҳеҳшуда = 0,090, омори F = 11,778 ва дар манбаъ арзиши p-и модел 0,000 дода шудааст. N-и ниҳоӣ = 2.190.
R² = 0,098 чӣ маъно дорад?
R² нишон медиҳад, ки тағйирёбандаҳои тавзеҳии модел чӣ қадар аз тағйирёбии дохили интихоб дар тағйирёбандаи вобаста якҷоя шарҳ медиҳанд. Азбаски дар манбаъ R² = 0,098 аст, модел тақрибан %9,8 тағйирёбии умумии интихобиро дар proxy-и FRF шарҳ медиҳад.
R²-и тасҳеҳшуда = 0,090 аст. R²-и тасҳеҳшуда шумораи тағйирёбандаҳои ба модел иловашударо низ ба ҳисоб гирифта, қудрати тавзеҳро муҳофизакоронатар арзёбӣ мекунад.
Ин арзишҳо маънои «модел %90,2 хато аст» ё «танҳо %9,8 тақаллубҳо рух додаанд»-ро надоранд. R² дақиқии таснифот ё сатҳи воқеии тақаллуб нест.
H1: Натиҷаи фишори устувории молиявӣ
Барои FS β = 0,034 ва p = 0,001 ёфт шудааст. Ҳангоми назорат кардани дигар тағйирёбандаҳо ва таъсирҳои собити модел, афзоиши proxy-и FS бо арзиши баландтари proxy-и FRF робитаи мусбат дорад. H1 дастгирӣ шудааст.
Манбаъ ин натиҷаро чунин тафсир мекунад, ки ширкатҳо зери фишори нишон додани рушди устувор ба сармоягузорон метавонанд аз ихтиёри худ дар ҳисоботи молиявӣ бештар истифода баранд.
Аммо бояд дар хотир дошт, ки FS фишори равонии менеҷерро бевосита чен намекунад; тағйирёбанда тавассути таносуби тағйирёбии дороиҳо амалиётӣ шудааст.
H2: Натиҷаи фишори ҳадафи молиявӣ
Барои FT β = −0,017 ва p = 0,401 ёфт шудааст. Гарчанде коэффисиент манфӣ аст, аз ҷиҳати оморӣ аҳамиятнок нест. H2 дастгирӣ нашудааст.
Манбаъ ҳамчун яке аз шарҳҳои эҳтимолӣ баррасӣ мекунад, ки ҳадафҳои фаъолият дар соҳаҳои гуногун яксон муайян намешаванд ва нишондиҳандаҳое монанди ROA дар ҳар соҳа фишори идоракуниро ба як дараҷа инъикос намекунанд.
Давраи таҳқиқот 2015–2021 аст ва пандемияи COVID-19 ба охири ин давра рост меояд. Муаллифон баррасӣ мекунанд, ки дар давраи пандемия баъзе ширкатҳо шояд ба ҷойи ҳадафҳои молиявии шадид ба идомаи фаъолияти корхона афзалият додаанд. Ин тафсири баҳсии манбаъ аст; санҷиши ҷудогонаи сабабияти COVID дар дохили модел нест.
H3: Натиҷаи фишори қарз
Барои DP β = 0,064 ва дар манбаъ p = 0,000 гузориш шудааст. Бо афзоиши proxy-и фишори қарз proxy-и FRF низ баландтар ёфт шудааст. H3 дастгирӣ шудааст.
Манбаъ ин натиҷаро бо афзоиши фишор ба идоракунӣ барои иҷрои шартҳои қарз, нишон додани профили қавии молиявӣ ба қарздиҳандагон ва ҳифзи шароити маблағгузории беруна алоқаманд мекунад.
Коэффисиенти 0,064 маънои «агар қарз %1 зиёд шавад, тақаллуб %6,4 зиёд мешавад»-ро надорад. Ин коэффисиенти регрессияи хаттӣ дар миқёсҳои таърифшудаи тағйирёбандаҳо мебошад ва тағйирёбандаи вобаста proxy-и мутлақи DAC аст.
Натиҷаҳои назоратии андозаи ширкат ва Big4
Барои андозаи ширкат β = −0,008 ва p-и манбаъ = 0,000 аст. Манбаъ шарҳ медиҳад, ки зери назорати шадидтари бозор ва ҷонибҳои манфиатдор қарор гирифтани ширкатҳои калонтар метавонад бо пасттар будани proxy-и FRF алоқаманд бошад.
Коэффисиенти Big4 β = 0,003 ва p = 0,350 аст; аз ҷиҳати оморӣ аҳамиятнок нест. Дар доираи ин таҳқиқот байни dummy-и аудити Big Four ва proxy-и FRF робитаи мустақили аҳамиятнок ёфт нашудааст.
Оё Дар Ширкатҳои Мутобиқ ба Шариат Тақаллуби Ҳисоботи Молиявӣ Пасттар Аст?
Дар ин интихоб proxy-и миёнаи FRF барои ширкатҳои мутобиқ ба Шариат 0,079 ва барои ширкатҳои ғайримутобиқ ба Шариат 0,082 аст, бинобар ин миёнаи рақамӣ каме пасттар аст; аммо фарқ танҳо −0,003 ва p = 0,454 мебошад. Аз ин рӯ таҳқиқот тасдиқ накардааст, ки нишондиҳандаи тақаллуби ҳисоботи молиявӣ дар ширкатҳои мутобиқ ба Шариат аз ҷиҳати оморӣ пасттар аст ва H4-ро рад кардааст.
| Тағйирёбанда | Мутобиқ ба Шариат | Ғайримутобиқ ба Шариат | Фарқ | Арзиши p дар манбаъ | Гипотеза |
|---|---|---|---|---|---|
| FRF | 0,079 | 0,082 | −0,003 | 0,454 | H4 дастгирӣ нашуд |
| FS | 0,052 | 0,025 | 0,027 | 0,003 | H5 дастгирӣ шуд |
| FT | 0,038 | 0,001 | 0,037 | 0,000 | H6 дастгирӣ шуд |
| DP | 0,420 | 0,617 | −0,197 | 0,000 | H7 дастгирӣ шуд |
| Шумораи мушоҳидаҳо | 1.609 | 581 | — | — | Ҷамъ 2.190 |
H5: Фарқи фишори устувории молиявӣ
Дар ширкатҳои мутобиқ ба Шариат миёнаи FS 0,052 ва дар дигар ширкатҳо 0,025 аст. Фарқ 0,027 ва p = 0,003 аст. H5 дастгирӣ шудааст.
Манбаъ ин натиҷаро дар заминаи имконоти маблағгузории ширкатҳои мутобиқ ба Шариат, зарурати нигоҳ доштани мутобиқат ба Шариат, интизориҳои сармоягузорон ва уҳдадориҳои обрӯ баррасӣ мекунад. Ин шарҳҳо тафсири назариявии муаллифонанд; t-тест ҳар яке аз ин механизмҳоро алоҳида ва бевосита чен накардааст.
H6: Фарқи фишори ҳадафи молиявӣ
Дар ширкатҳои мутобиқ ба Шариат миёнаи FT 0,038 ва дар дигар ширкатҳо 0,001 аст. Фарқ 0,037 ва дар манбаъ p = 0,000 аст. H6 дастгирӣ шудааст.
Манбаъ баррасӣ мекунад, ки кӯшиши ширкатҳои мутобиқ ба Шариат барои ҳамзамон қонеъ кардани интизориҳои рақобатии фаъолияти молиявӣ ва талаботи мутобиқат ба принсипҳои Шариат метавонад бо фишори ҳадафи молиявӣ алоқаманд бошад.
H7: Фарқи фишори қарз
Дар ширкатҳои мутобиқ ба Шариат миёнаи DP 0,420 ва дар дигар ширкатҳо 0,617 аст. Фарқ −0,197 ва дар манбаъ p = 0,000 аст. H7 дастгирӣ шудааст.
Манбаъ дар бахши таҳияи гипотеза маҳдудиятҳои скрининги истифодаи қарзи фоизнокро дар ширкатҳои мутобиқ ба Шариат ва сохторҳои алтернативии маблағгузорӣ, ба монанди sukuk ва шартномаҳои мутобиқ ба Шариат, ҳамчун асоси назариявӣ истифода мекунад.
Ин натиҷа маънои «ширкатҳои мутобиқ ба Шариат ҳеҷ гоҳ қарз истифода намекунанд»-ро надорад. Арзиши миёнаи DP, ки дар таҳқиқот чен шудааст, 0,420 аст; он танҳо аз миёнаи 0,617-и гурӯҳи муқоиса пасттар аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Proxy-и фишори устувории молиявӣ бо proxy-и FRF робитаи мусбат ва аҳамиятнок дорад: β = 0,034; p = 0,001.
- Proxy-и фишори қарз бо proxy-и FRF робитаи мусбат ва аҳамиятнок дорад: β = 0,064; дар манбаъ p = 0,000.
- Фишори ҳадафи молиявӣ бо proxy-и FRF робитаи аҳамиятнок нишон надодааст: β = −0,017; p = 0,401.
- Фарқи −0,003 байни миёнаҳои proxy-и FRF-и ширкатҳои мутобиқ ба Шариат ва ғайримутобиқ ба Шариат аҳамиятнок нест: p = 0,454.
- Дар ширкатҳои мутобиқ ба Шариат миёнаҳои FS ва FT ба таври аҳамиятнок баландтаранд.
- Дар ширкатҳои мутобиқ ба Шариат миёнаи DP ба таври аҳамиятнок пасттар аст.
- Андозаи ширкат бо proxy-и FRF робитаи манфӣ ва аҳамиятнок дорад; тағйирёбандаи назоратии Big4 аҳамиятнок нест.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот муайян намекунад, ки кадом ширкат аз ҷиҳати ҳуқуқӣ ё баҳисобгирии судӣ бешубҳа тақаллуб кардааст.
- Миёнаи FRF = 0,080 маънои «%8 ширкатҳо тақаллуб кардаанд»-ро надорад.
- Коэффисиентҳои регрессия тағйироти фоизии эҳтимоли тақаллуб ё odds ratio нестанд.
- Нишон дода нашудааст, ки тақаллуби ҳисоботи молиявӣ дар ширкатҳои мутобиқ ба Шариат аз ҷиҳати оморӣ пасттар аст; H4 дастгирӣ нашудааст.
- Исбот нашудааст, ки принсипҳои Шариат худ аз худ аз тақаллуб пешгирӣ мекунанд.
- Исбот нашудааст, ки фишори молиявӣ ба тақаллуб ба таври таҷрибавӣ сабаб мешавад; таҳқиқот маълумоти мушоҳидавии ширкат-солро истифода мекунад.
- Наметавон хулоса кард, ки ҳамаи discretionary accruals муҳосибаи тақаллубкорона мебошанд; тағйирёбанда дар таҳқиқот намояндаи эмпирикии хатари тақаллуб/proxy мебошад.
Маҳдудияти муҳими тафсир дар бахши натиҷаҳои манбаъ
Дар бахши натиҷаҳо манбаъ мегӯяд, ки фишори қарзи пасттар дар ширкатҳои мутобиқ ба Шариат метавонад тамоюли пасттари тақаллубро нишон диҳад ва чаҳорчӯбаи идоракунии Шариат метавонад ҳамчун механизми коҳишдиҳанда амал кунад. Аммо дар Ҷадвали 7 фарқи бевоситаи FRF бо p = 0,454 аҳамиятнок нест. Аз ин рӯ хулосае, ки идоракунии Шариат FRF-ро ба таври қатъӣ ва оморӣ кам мекунад, аз ҷониби тести H4-и ин таҳқиқот дастгирӣ намешавад.
Ба ҳамин монанд, худи фарқи гурӯҳӣ дар фишори қарз аҳамиятнок аст: барои DP −0,197 ва дар манбаъ p = 0,000. Ибораи «фарқи ғайриаҳамиятнок» бояд ба фарқи гурӯҳии −0,003-и FRF татбиқ шавад, на ба фарқи фишори қарз.
Маҳдудиятҳои асосии таҳқиқот
Маҳдудияти proxy-и FRF: Тақаллуби ҳисоботи молиявӣ на бо ҳолатҳои бевосита тасдиқшуда, балки бо арзиши мутлақи discretionary accruals ифода мешавад. Аз ин рӯ мафҳуми ченшуда ва ҳолати воқеии тақаллуб як чиз нестанд.
Аз даст рафтани маълумоти самт: Истифодаи DAC-и мутлақ идоракунии фоидаро ба боло ва поён дар як меҳвари бузургӣ муттаҳид мекунад.
Бозтавлидпазирии Modified Jones: Манбаъ дар робитаи DAC аз узви \(NDAC_{it}\) истифода мекунад, аммо муодилаи пурраи баҳодиҳии NDAC-ро гузориш намедиҳад. Ин камбудӣ барои хонанда бозтавлид кардани ҳамон ҳисобкунии discretionary accruals-ро аз аввал то охир танҳо бо истифода аз матни мақола мушкил мекунад.
Маҳдудияти proxy-и ISSI: Тибқи бахши маҳдудиятҳои худи манбаъ, узвият дар ISSI мутобиқатро мувофиқи қоидаҳои мавҷудаи скрининги Шариат нишон медиҳад; мутобиқати мутлақ ё идеалӣ ба Шариатро ифода намекунад.
Тарҳи мушоҳидавӣ: Азбаски ширкатҳо ба таври тасодуфӣ ба шароити гуногуни фишори молиявӣ таъин нашудаанд, робитаҳои регрессия далели сабабияти таҷрибавӣ нестанд.
Қудрати тавзеҳии модел: R² = 0,098 аст. Манбаъ танҳо ба ҷанбаи фишор тамаркуз мекунад; имконият, рационализатсия, capability ё ҳамаи дигар омилҳои идоракуниро дар як модел намесанҷад.
Тозакунии арзишҳои берунӣ: 99 мушоҳидаи ширкат-сол бо арзёбии box-plot хориҷ шудааст. Манбаъ тақсимоти ин мушоҳидаҳоро аз рӯи ширкат ва сол муфассал намедиҳад.
Мувозинати панели ниҳоӣ: Гарчанде маълумоти ибтидоии 327 ширкат × 7 сол ҳамчун панели мувозинатшуда тавсиф шудааст, пас аз хориҷ кардани 99 мушоҳида шарҳ дода нашудааст, ки оё 2.190 мушоҳидаи ниҳоӣ ҳанӯз панели мувозинатшуда мебошанд.
Номувофиқии маълумоти тавсифии Big4: Гарчанде Big4 тағйирёбандаи 0/1 гуфта шудааст, миёна 0,039, инҳирофи стандартӣ 0,488 ва каҷӣ 0,457 якҷоя гузориш шудаанд. Бе маълумоти хом муайян кардан имкон надорад, ки кадом рақам метавонад хато бошад.
Пешниҳод барои таҳқиқоти оянда
Манбаъ мегӯяд, ки таҳқиқоти оянда набояд тақаллуби ҳисоботи молиявиро танҳо бо омилҳои фишор шарҳ диҳанд; онҳо бояд тағйирёбандаҳои ғайримолиявӣ ва вобаста ба идоракуниро низ ба модел дохил карда, чаҳорчӯбаи фарогиртар таҳия кунанд.
Илова бар ин, истифодаи ченакҳои фарогиртари мутобиқат берун аз таснифи дугонаи Шариат, ки ба узвияти ISSI асос ёфтааст, метавонад робитаи байни идоракунии Шариат ва рафтори ҳисоботи молиявиро муфассалтар арзёбӣ кунад. Ин ҷумла маҳдудият ва самти таҳқиқоти ояндаи худи манбаъро шарҳ медиҳад; натиҷаи нави таҳқиқоти ҷорӣ нест.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: The Effect of Financial Pressure on Financial Reporting Fraud: Insights from Sharia and Non-Sharia Firms.
Муаллифон: Rustam Hanafi, Sutapa, Maya Indriastuti, Luluk Muhimatul Ifada.
Тартиби муаллифон: Тартиби дар PDF-и манбаъ ва сабти расмии маҷалла буда нигоҳ дошта шудааст.
Саҳми баробар: Дар PDF-и манбаъ изҳороти саҳми баробар/ҳаммуаллифи аввал дида намешавад.
Муаллифи масъул: Rustam Hanafi.
Муассиса: Department of Accounting, Faculty of Economics, Universitas Islam Sultan Agung, Semarang, Indonesia.
Маҷалла: Accounting Analysis Journal.
Ношир: UNNES; маҷалла дар доираи Universitas Negeri Semarang нашр мешавад.
Ҷилд / шумора / саҳифаҳо: Volume 14, Number 3, 224–234.
Соли шумора: 2025.
Article ID: 35290.
DOI: 10.15294/aaj.v14i3.35290.
Санаи ирсол: 19 Октябр 2025.
Санаи бозбинӣ: 29 Ноябр 2025.
Санаи қабул: 28 Апрел 2026.
Санаи нашри махсуси мақола: 5 Май 2026.
Ёддошти санаи библиографӣ: Мақола дар Volume 14 No. 3 (2025) ҷойгир аст. Саҳифаи расмии шумора санаи нашри шумораро 5 Ноябр 2025 нишон медиҳад, дар ҳоле ки санаҳои бозбинӣ, қабул ва нашри махсуси мақола баъд аз онанд. Ин хронологияи metadata аз ҷониби Verianla бесадо мувофиқ карда нашудааст.
Навъи манбаъ: Мақолаи таҳқиқотии рецензияшуда, эмпирикӣ, миқдорӣ ва мушоҳидавӣ; маълумоти дуюмдараҷаи молиявии ширкат ва сохтори панели ширкат-солро истифода мекунад.
Рецензия: Сиёсати расмии Accounting Analysis Journal мегӯяд, ки мақолаҳои таҳқиқотӣ аз раванди double-blind peer review аз ҷониби ҳадди ақал ду коршинос мегузаранд.
Ҳолати preprint: Дар PDF-и манбаъ ва сабти расмии мақола барои ин таҳқиқот версияи ҷудогонаи preprint нишон дода нашудааст.
Иҷозатнома: Creative Commons Attribution 4.0 International, CC BY 4.0.
Маблағгузорӣ: Дар PDF-и манбаъ изҳороти ҷудогонаи маблағгузорӣ дида намешавад.
Ихтилофи манфиатҳо: Дар PDF-и манбаъ изҳороти ҷудогонаи ихтилофи манфиатҳо дида намешавад.
Дастрасии маълумот: Дар PDF-и манбаъ изҳороти ҷудогонаи дастрасии маълумот дида намешавад. Маълумоти таҳқиқот ба иттилооти кушоди ширкатҳо дар доираи IDX ва ISSI асос ёфтааст; аммо манбаъ пайванди ҷудогона ба файли маълумоти бозтавлид намедиҳад.
CRediT / саҳмҳои муаллифон: Дар PDF-и манбаъ бахши ҷудогонаи CRediT ё саҳмҳои муфассали муаллифон дида намешавад.
Изҳороти истифодаи зеҳни сунъӣ: Муаллифон мегӯянд, ки ҳангоми омода кардани мақола ChatGPT танҳо барои таҳрири забон ва беҳтар кардани равшанӣ истифода шудааст; барои муҳтаво, тафсир ва натиҷаҳо муаллифон пурра масъуланд.
Иштирокчии инсон/ҳайвон: Таҳқиқот аз иштирокчиёни инсон маълумоти пурсишӣ ё таҷрибавӣ ҷамъ намекунад; маълумоти кушод/дуюмдараҷаи молиявии ширкатҳоро таҳлил мекунад.
Давраи таҳқиқот: 2015–2021.
Интихоби ибтидоӣ: 327 ширкати ғайримолиявӣ × 7 сол = 2.289 мушоҳидаи ширкат-сол.
Коркарди арзишҳои берунӣ: Бо таҳлили box-plot 99 мушоҳидаи берунӣ хориҷ шуд.
Интихоби ниҳоии таҳлил: 2.190 мушоҳидаи ширкат-сол.
Гурӯҳи мутобиқ ба Шариат: 1.609 мушоҳида.
Гурӯҳи ғайримутобиқ ба Шариат: 581 мушоҳида.
Таснифи Шариат: Узвияти ISSI истифода шудааст; аъзои ISSI ҳамчун 1 ва берун аз ISSI ҳамчун 0 рамзгузорӣ шудаанд.
Тағйирёбандаи вобаста: Financial Reporting Fraud (FRF), proxy, ки бо арзиши мутлақи discretionary accruals бар асоси равиши Modified Jones ифода мешавад.
Тағйирёбандаҳои асосии мустақил: Фишори устувории молиявӣ (FS), фишори ҳадафи молиявӣ (FT), фишори қарз (DP).
Тағйирёбандаҳои назоратӣ: Андозаи ширкат, dummy-и аудити Big4, таъсирҳои собити соҳа ва таъсирҳои собити сол.
Усулҳои оморӣ: Омори тавсифӣ, таҳлили коррелятсия, регрессияи хаттии бисёртағйирёбанда ва t-тести намунаҳои мустақил барои муқоисаи гурӯҳҳои Шариат/ғайри Шариат.
Равиши нормалӣ будан/тозакунии маълумот: Манбаъ ҳадҳои |каҷӣ| ≤ 2 ва |куртозис| ≤ 7-ро истифода карда, мегӯяд, ки пас аз хориҷ кардани 99 мушоҳидаи берунӣ тағйирёбандаҳо ба ин ҳадҳо мувофиқ шуданд.
Натиҷаи асосии регрессия: FS ва DP мусбат ва аҳамиятнок; FT аҳамиятнок нест. Size манфӣ ва аҳамиятнок; Big4 аҳамиятнок нест.
Муқоисаи асосии гурӯҳӣ: Гарчанде миёнаи FRF дар ширкатҳои мутобиқ ба Шариат пасттар менамояд, фарқ аҳамиятнок нест; FS ва FT баландтар, DP бошад ба таври аҳамиятнок пасттар аст.
Ҳадди тафсири FRF: FRF ҳолати тасдиқшудаи тақаллуб нест. Он proxy-и эмпирикии бар Absolute discretionary accruals асосёфта мебошад. Ин фарқ бояд ҳангоми тафсири натиҷаҳо нигоҳ дошта шавад.
Ёддошти бозтавлидпазирии Modified Jones: Манбаъ формулаҳои TAC ва DAC-ро медиҳад, аммо муодилаи пурраи баҳодиҳии Modified Jones барои \(NDAC_{it}\)-ро нашр намекунад; бинобар ин муодилаи нопурра аз берун аз ҷониби Verianla илова нашудааст.
Ёддошти маълумоти Big4: Манбаъ барои Big4 миёнаи 0,039, инҳирофи стандартии 0,488 ва каҷии 0,457 гузориш мекунад. Бо назардошти он ки тағйирёбанда 0/1 аст, ҳамаи ин арзишҳо аз ҷиҳати математикӣ бо як тақсимот мувофиқ намебошанд; бе маълумоти хом ислоҳ кардан мумкин нест.
Ҳадди тафсири H4: Фарқи FRF байни ширкатҳои мутобиқ ба Шариат ва ғайримутобиқ ба Шариат p = 0,454 аст ва аз ҷиҳати оморӣ аҳамиятнок нест. Ин таҳқиқот нишон намедиҳад, ки мутобиқат ба Шариат FRF-ро ба таври қатъӣ коҳиш медиҳад.
Ҳадди сабабият: Таҳқиқот маълумоти мушоҳидавии ширкат-солро истифода мекунад. Коэффисиентҳои мусбат ё манфии регрессия худ аз худ далели таҷрибавии сабабу натиҷа нестанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд